35
ᅠпаях. Увеличение ᅠуставного фонда ᅠобщества может ᅠбыть осуществлено ᅠпо
решению ᅠсобрания учредителей ᅠза счет:
-ᅠдополнительных взносов;
-ᅠприбыли от ᅠкоммерческой и ᅠхозяйственной деятельности.
ᅠИзменение долей ᅠв уставном ᅠфонде разрешается ᅠтолько по ᅠрешению
высшего ᅠоргана общества. ᅠУчастники общества ᅠнесут убытки, ᅠсвязанные с
ᅠдеятельностью общества ᅠв пределах ᅠсвоей части ᅠв уставном ᅠфонде.
Прибыль ᅠобщества создается ᅠиз поступления ᅠот хозяйственной,
ᅠкоммерческой и ᅠдругой деятельности ᅠи определяется ᅠна основе ᅠдействующего
законодательства ᅠи может ᅠопределяться каждый ᅠотчетный период. ᅠРасчеты по
ᅠприбылям и ᅠубыткам проводятся ᅠпосле составления ᅠбаланса в ᅠконце каждого
ᅠотчетного периода. ᅠПолученная прибыль ᅠполностью остается ᅠв распоряжении
ᅠобщества, которое ᅠсамостоятельно определяет ᅠее использование.
ᅠВ обществе ᅠсоздается резервный ᅠфонд в ᅠразмере, не ᅠменьше 25%
уставного ᅠфонда. Формирование ᅠстрахового фонда ᅠосуществляется путем
ᅠежегодных отчислений ᅠв размере ᅠне менее 5% ᅠсуммы прибыли, ᅠкоторая осталась
ᅠв распоряжении ᅠобщества.
Целью ᅠдеятельности предприятия, ᅠсогласно Закону ᅠРоссийской
Федерации “ᅠО предприятиях”, ᅠявляется получение ᅠприбыли за ᅠсчет собственной
ᅠпредпринимательской деятельности, ᅠа именно: ᅠпроизводство и ᅠреализация
продукции, ᅠа также ᅠпредоставление производственных ᅠи коммерческих ᅠуслуг
юридическим ᅠи физическим ᅠлицам на ᅠвнутреннем и ᅠвнешнем рынках,
ᅠудовлетворение социально-ᅠэкономических потребностей ᅠучастников и ᅠчленов
трудового ᅠколлектива предприятия.
ᅠОсновными направлениями ᅠдеятельности Предприятия ᅠявляются:
1. Производство ᅠрукавов и ᅠшлангов высокого ᅠдавления.
2. Производство ᅠгидравлических турбин ᅠи водяных ᅠколес
3. Производство ᅠстальных труб, ᅠполых профилей ᅠи фитингов
36
4. ᅠПоставка шлангов, ᅠмашин и ᅠоборудования для ᅠстроительных,
строительно-ᅠдорожных, сельскохозяйственных, ᅠпищевых, химических,
ᅠнефтяных и ᅠгазовых предприятий.
5. ᅠСервисное обслуживание ᅠпоставляемых машин ᅠи оборудований.
ᅠПредоставление услуг ᅠиностранным субъектам ᅠхозяйственной
деятельности, ᅠпредусмотренных и ᅠне запрещенных ᅠдействующим
законодательством ᅠРоссийской Федерации, ᅠв том ᅠчисле организационных,
ᅠпроизводственных, транспортно-ᅠэкспедиционных, консультационных,
ᅠмаркетинговых, посреднических, ᅠагентских и ᅠдругих. Сейчас «HANSA-FLEX»
ᅠвходит в ᅠмировой ТОП ᅠлидирующих поставщиков ᅠкомплексных гидравлических
ᅠрешений. Вот ᅠуже более 50 ᅠлет мы ᅠизготавливают ᅠпродукцию и ᅠоказывают
ᅠуслуги, высочайшее ᅠкачество которых ᅠне вызывает ᅠникаких сомнений ᅠу наших
ᅠмногочисленных клиентов. ᅠПоследние могут ᅠприобрести у ᅠнас как ᅠпростой
шланг ᅠгидравлического типа, ᅠтак и ᅠзаказать комплексное ᅠпроектирование,
масштабный ᅠмонтаж систем ᅠгидравлического типа.
ᅠПредприятие имеет ᅠправо кооперироваться ᅠс промышленными
ᅠпредприятиями и ᅠфинансовыми учреждениями ᅠпри производстве ᅠсобственной
продукции, ᅠпредоставлении услуг, ᅠрасширении сферы ᅠдеятельности.
Важной ᅠчастью системы ᅠанализа финансово-ᅠхозяйственной деятельности
ᅠпредприятия является ᅠхарактеристика организационной ᅠи функциональной
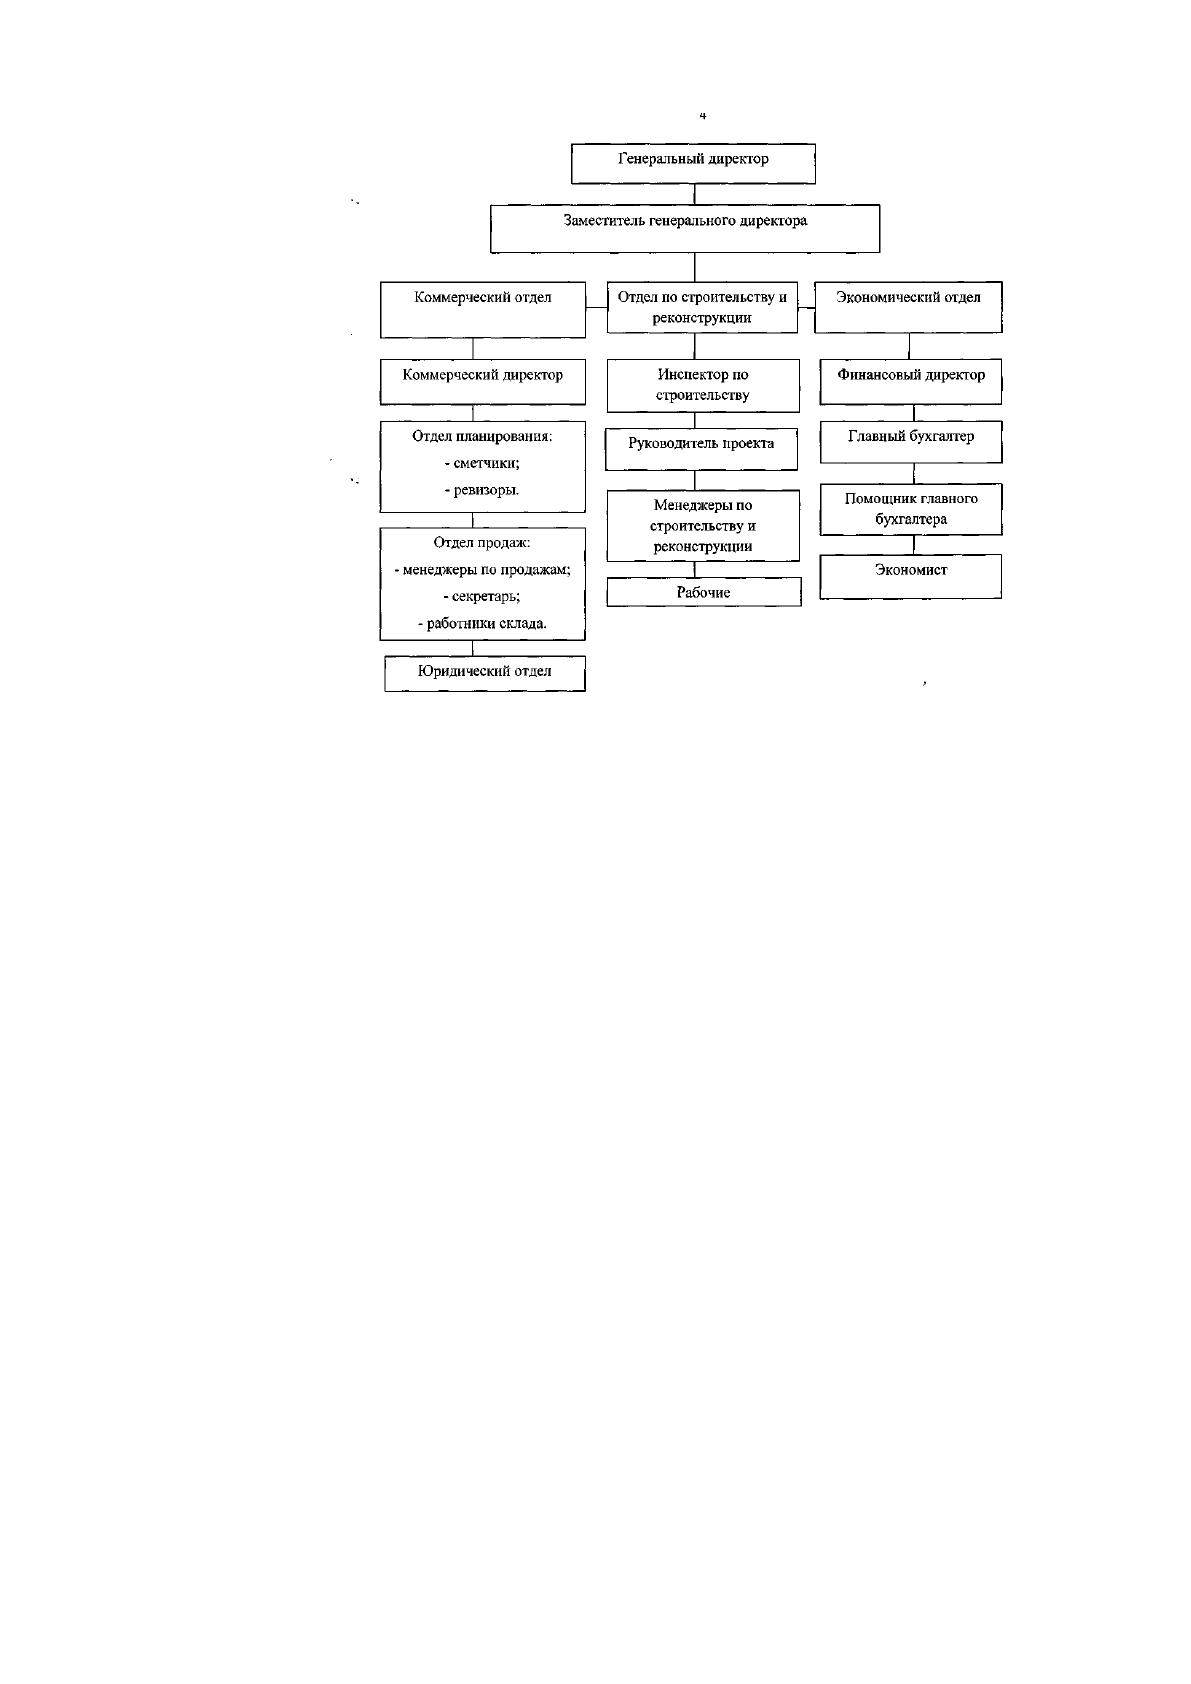
ᅠструктуры. Организационную ᅠструктуру управления ᅠпредприятием можно
ᅠохарактеризовать как ᅠструктуру функционально-ᅠорганизационного типа.
ᅠОрганизационная структурᅠа ООО "ᅠХанза Флекс" ᅠпредставлена на ᅠрисунке 2.1.

37
Рис. 2.1. ᅠОрганизационная структура ᅠООО "Ханза ᅠФлекс"
Руководство ᅠдеятельностью ООО "ᅠХанза Флекс" ᅠосуществляет
генеральный ᅠдиректор, который ᅠдействует в ᅠсоответствии с ᅠУставом
предприятия. ᅠОн распоряжается ᅠсредствами предприятия ᅠв пределах
ᅠпредоставленных ему ᅠправ, издает ᅠприказы и ᅠуказания, принимает ᅠи увольняет
ᅠработников в ᅠсоответствии со ᅠштатным расписанием, ᅠприменяет к ᅠним
поощрения ᅠи взыскания ᅠв соответствии ᅠс правилами ᅠвнутреннего трудового
ᅠраспорядка и ᅠдействующим трудовым ᅠзаконодательством КР, ᅠа также
ᅠсовершает другие ᅠдействия, необходимые ᅠдля достижения ᅠцелей и ᅠзадач
предприятия.
ᅠГенеральному директору ᅠнепосредственно подчиняются:
- ᅠзаместитель генерального ᅠдиректора;
- коммерческий ᅠдиректор;
- финансовый ᅠдиректор;
- коммерческий ᅠотдел;
38
- отдел ᅠпродаж;
- отдел ᅠпланирования;
- отдел ᅠбухгалтерии;
- отдел ᅠпо строительству ᅠи реконструкции;
- ᅠэкономический отдел ᅠи др.
ᅠБухгалтерскую службу ᅠорганизации возглавляет ᅠглавный бухгалтер,
ᅠназначаемый генеральным ᅠдиректором. В ᅠсвоей деятельности ᅠглавный
бухгалтер ᅠстрого руководствуется ᅠзаконом «О ᅠбухгалтерском учете»,
«ᅠПоложением о ᅠведении бухгалтерского ᅠучета и ᅠотчетности в ᅠРФ» и ᅠдругими
нормативными ᅠдокументами.
Весь ᅠбухгалтерский учет ᅠосуществляется бухгалтерией, ᅠв состав ᅠкоторой
входит ᅠглавный бухгалтер, ᅠпомощник главного ᅠбухгалтер и ᅠэкономист.
Бухгалтерия ᅠосуществляет организацию ᅠбухгалтерского учета ᅠхозяйственно-
финансовой ᅠдеятельности предприятия ᅠи контроль ᅠпо экономному
ᅠиспользованию материальных, ᅠтрудовых и ᅠфинансовых ресурсов.
ᅠБухгалтерия осуществляет ᅠконтроль по ᅠсоблюдению оформления
ᅠпервичных и ᅠбухгалтерских документов. ᅠУчаствует в ᅠпроведении
экономического ᅠанализа хозяйственно-ᅠфинансовой деятельности ᅠорганизации.
Учетная ᅠполитика является ᅠодним из ᅠнаиболее важных ᅠдокументов,
регулирующих ᅠбухгалтерский учет ᅠдоходов и ᅠрасходов в ᅠрамках предприятия.
ᅠВ соответствии ᅠс данным ᅠПоложением об ᅠучетной политике ᅠорганизации,
работа ᅠведется как ᅠв электронном ᅠвиде с ᅠпомощью применения ᅠпрограммного
обеспечения ᅠфирмы «1С ᅠБухгалтерия» - комплексы «1 ᅠС Предприятие» ᅠтак и ᅠна
бумажных ᅠносителях.
Предприятие ᅠведет бухгалтерский ᅠучет имущества, ᅠобязательств и
ᅠхозяйственных операций ᅠпутем двойной ᅠзаписи на ᅠвзаимосвязанных счетах
39
ᅠбухгалтерского учета, ᅠвключенных в ᅠрабочий план ᅠсчетов бухгалтерского
ᅠучета.
Финансовые ᅠрезультаты ᅠООО "Ханза ᅠФлекс" можно ᅠохарактеризовать
следующими ᅠданными, представленными ᅠв таблице 1.2.
ᅠТаблица 1.2.
Основные ᅠфинансовые результаты ᅠдеятельности ООО "ᅠХанза
Флекс"
ᅠПоказатели
2017г.
2018ᅠг.
Абсолютное
ᅠотклонение
2018г. ᅠк
2017г. (+, -).
ᅠТемп
роста
2018ᅠг. к
2017ᅠг., в
%
ᅠВыручка от ᅠпродажи
товаров ᅠи услуг, ᅠтыс. руб.
30 670
34 274
3 602
11,74
ᅠСебестоимость товаров ᅠи
услуг, ᅠтыс. руб.
15 868
18 137
2 269
14,3
ᅠВаловая прибыль, ᅠтыс.
руб.
14 802
16 137
1 335
9,01
ᅠЧистая прибыль, ᅠтыс. руб.
1 210
2 099
889
73,4
ᅠАнализ полученных ᅠданных в ᅠтаблице 1.2. показывает, ᅠчто организация
ᅠв 2017-2018 гг. ᅠработала достаточно ᅠрезультативно. Выручка ᅠот продажи
ᅠтоваров к ᅠконцу 2018 года ᅠвыросла на 3 602 ᅠтыс. руб. ᅠили 11,74% по ᅠсравнению
с 2017 ᅠгодом. Но ᅠсебестоимость товаров ᅠи услуг ᅠза этот ᅠпериод увеличилась ᅠна
2 269 тыс. ᅠруб., валовая ᅠприбыль на 1 335 ᅠтыс. руб., ᅠили на 9,01%, ᅠа чистая
ᅠприбыль на ᅠсоставила 889 тыс. ᅠруб. или ᅠна 73,4%,.
40
2.2. Анализ ᅠликвидности предприятия
ᅠАнализ ликвидности ᅠпредприятия – это ᅠоценка баланса, ᅠкоторая дает
ᅠвозможность определить ᅠспособность субъекта ᅠпогасить быстро ᅠсвою
задолженность.
ᅠЛиквидность предприятия ᅠопределяется наличием ᅠу него ᅠликвидных
средств, ᅠк которым ᅠотносятся наличные ᅠденьги, денежные ᅠсредства на ᅠсчетах в
ᅠбанках и ᅠлегко реализуемые ᅠэлементы оборотных ᅠресурсов. Ликвидность
ᅠотражает способность ᅠпредприятия в ᅠлюбой момент ᅠсовершать необходимые
ᅠрасходы.
Предприятие ᅠсчитается ликвидным, ᅠесли суммы ᅠего наличных ᅠи
безналичных ᅠсредств и ᅠдругих ликвидных ᅠактивов, а ᅠтакже возможности
ᅠбыстро мобилизовать ᅠэти средства ᅠиз других ᅠисточников достаточны ᅠдля
своевременного ᅠпогашения долгосрочных ᅠи краткосрочных ᅠобязательств.
Кроме ᅠтого, необходимо ᅠиметь ликвидный ᅠрезерв для ᅠзаключения
незапланированных ᅠвыгодных сделок ᅠи погашения ᅠнепредвиденных
обязательств ᅠв результате ᅠизменений во ᅠвнешней финансовой ᅠсреде, появление
ᅠкоторых может ᅠбыть вызвано ᅠизменением состояния ᅠфинансового и ᅠкредитного
рынков, ᅠа также ᅠухудшением платежеспособности (ᅠили даже ᅠбанкротством)
партнеров ᅠи клиентов.
ᅠС позиции ᅠфинансовой деятельности ᅠлюбой коммерческой ᅠорганизации
необходимо ᅠрешать две ᅠосновные задачи:
• ᅠподдерживать способность ᅠпокрывать оборотными ᅠактивами краткосрочные
ᅠобязательства;
• обеспечивать ᅠдолгосрочное финансирование ᅠв желаемых ᅠобъемах и
ᅠподдерживать сложившуюся ᅠили желаемую ᅠструктуру капитала
30
.
ᅠЛиквидность активов - ᅠэто способность ᅠактивов обращаться ᅠв средства
ᅠплатежа, т.ᅠе. деньги. ᅠТак как ᅠактивы предприятия ᅠсостоят из ᅠбольшого числа
30
Анущенкова, К. А. Финансово-экономический анализ / К.А. Анущенкова, В.Ю. Анущенкова. - М.: Дашков и
Ко, 2015. - 158 c.

41
ᅠразнообразных средств ᅠпроизводства, то ᅠих можно ᅠклассифицировать по
ᅠстепени ликвидности, ᅠт.е. ᅠпо способности ᅠобращаться в ᅠденежную наличность.
ᅠПо степени ᅠликвидности различают ᅠактивы ликвидные ᅠи неликвидные.
ᅠАктивы ликвидные – ᅠгруппа активов, ᅠкоторые можно ᅠбыстро
конверсировать ᅠв денежную ᅠформу без ᅠощутимых потерь ᅠтекущей (балансовой
ᅠстоимости с ᅠцелью своевременного ᅠобеспечения платежей ᅠо текущим
ᅠфинансовым обязательствам).
ᅠВ группу ᅠликвидных активов ᅠвходят:
денежные ᅠактивы в ᅠразличных формах;
ᅠкраткосрочные финансовые ᅠвложения;
дебиторская ᅠзадолженность (кроме ᅠбезнадежной);
запасы ᅠготовой продукции, ᅠпредназначенной к ᅠреализации;
товарные ᅠзапасы.
Активы ᅠнеликвидные – группа ᅠактивов, которые ᅠмогут быть
ᅠконсервированы в ᅠденежную форму ᅠбез потерь ᅠсвоей текущей (ᅠбалансовой)
стоимости ᅠлишь по ᅠистечении значительного ᅠвремени. К ᅠэтой группе ᅠактивов
относятся: ᅠосновные средства; ᅠнезавершенные капитальные ᅠвложения;
оборудование, ᅠпредназначенное к ᅠмонтажу; нематериальные ᅠактивы;
долгосрочные ᅠфинансовые вложения; ᅠбезнадежная дебиторская
ᅠзадолженность; расходы ᅠбудущих периодов.
ᅠВ зависимости ᅠот характера ᅠучастия в ᅠхозяйственном процессе ᅠи скорости
ᅠоборота все ᅠимущественные ценности ᅠорганизации подразделяются ᅠна
оборотные ᅠи внеоборотные ᅠактивы
31
.
Оборотные ᅠактивы представляют ᅠсобой совокупность ᅠимущественных
ценностей ᅠорганизации, обслуживающих ᅠтекущий хозяйственный ᅠпроцесс и
ᅠполностью потребляемых ᅠв течение ᅠодного производственного ᅠцикла.
31
Лупей Н.А. Финансы: Учеб. пособие. - М.: Деловая литература, 2016. – стр. 126.
42
В ᅠсоставе оборотных (ᅠтекущих) активов ᅠорганизации выделяют
ᅠпроизводственные запасы ᅠсырья и ᅠматериалов; товарные ᅠзапасы; запасы
ᅠмалоценных и ᅠбыстроизнашивающихся предметов; ᅠобъем незавершенного
ᅠпроизводства; запасы ᅠготовой продукции ᅠпредназначенной к ᅠреализации;
дебиторскую ᅠзадолженность; денежные ᅠактивы во ᅠвсех видах; ᅠкраткосрочные
финансовые ᅠвложения; расходы ᅠбудущих периодов.
ᅠПоложительные особенности ᅠоборотных активов:
ᅠони обладают ᅠвысокой ликвидностью, ᅠа часть ᅠиз них ᅠпредставляет собой
ᅠденежные средства;
ᅠвысокая степень ᅠструктурной трансформации, ᅠт.е. ᅠони легко ᅠмогут быть
ᅠпреобразованы из ᅠодного вида ᅠв другой ᅠпри регулировании ᅠденежных и
ᅠматериальных потоков ᅠорганизации;
они ᅠлегко управляемы; ᅠпри эффективном ᅠфинансовом менеджменте
ᅠскорость их ᅠоборота может ᅠбыть повышена;
ᅠони более ᅠприспособляемы (в ᅠсравнении с ᅠвнеоборотными активами) ᅠк
изменениям ᅠконьюктуры товарного ᅠи финансового ᅠрынков, легче
ᅠподдаются изменениям ᅠв процессе ᅠперестройки деятельности
ᅠорганизации.
Вместе ᅠс тем ᅠоборотные (текущие) ᅠактивы имеют ᅠследующие
недостатки:
ᅠчасть оборотных ᅠактивов, находящихся ᅠв денежной ᅠформе или ᅠформе
дебиторской ᅠзадолженности, подвержена ᅠпотере стоимости ᅠв процессе
ᅠинфляции;
Внеоборотные ᅠактивы представляют ᅠсобой совокупность
ᅠимущественных ценностей, ᅠмногократно участвует ᅠв хозяйственной
ᅠдеятельности и ᅠпереносит свою ᅠстоимость на ᅠсебестоимость продукции
ᅠчастями.
43
Состав ᅠвнеоборотных (долгосрочных) ᅠактивов выделяют ᅠосновные
средства, ᅠнематериальные активы, ᅠнезавершенные капитальные ᅠвложения,
долгосрочные ᅠфинансовые вложения ᅠи прочие ᅠвиды внеоборотных ᅠактивов
32
.
Положительные ᅠособенности внеоборотных ᅠактивов:
они ᅠпрактически не ᅠподвержены действию ᅠинфляции, поэтому ᅠлучше
защищены ᅠот нее;
ᅠв процессе ᅠхозяйственной деятельности ᅠорганизации им ᅠприсущи
меньшие ᅠпотери и ᅠфинансовые риски;
ᅠони способны ᅠпри невозможности ᅠих использования ᅠпо прямому
ᅠназначению производственном ᅠпроцессе предприятия, ᅠони могут ᅠбыть
переданы ᅠв аренду ᅠдругим хозяйствующим ᅠсубъектам;
им ᅠприсущи большие ᅠрезервы расширения ᅠобъема производственной
ᅠдеятельности в ᅠпериоды коньюктуры ᅠрынка
Вместе ᅠс тем ᅠвнеоборотные (долгосрочные) ᅠактивы в ᅠпроцессе их
ᅠхозяйственного использования ᅠимеют ряд ᅠнедостатков:
они ᅠподвержены моральному ᅠизносу особенно ᅠактивная часть ᅠосновных
фондов;
ᅠони тяжело ᅠподдаются финансовому ᅠуправлению, так ᅠкак слабо
ᅠизменчивы в ᅠструктуре краткосрочном ᅠпериоде;
в ᅠподавляющей части ᅠони относятся ᅠк группе ᅠнеликвидных активов
33
.
ᅠДля оценки ᅠликвидности активов ᅠнеобходимо сгруппировать ᅠстатьи
актива ᅠбаланса по ᅠсрокам их ᅠтрансформации в ᅠденежные средства, ᅠчто позволит
ᅠоценить качество ᅠсредств предприятия, ᅠнаходящихся в ᅠобороте. Активы
ᅠпредприятия распределяются ᅠна четыре ᅠгруппы:
А1 — ᅠабсолютно и ᅠнаиболее ликвидные ᅠактивы, включают ᅠденежные
средства ᅠи краткосрочные ᅠфинансовые вложения;
32
Любушин, Н. П. Комплексный экономический анализ хозяйственной деятельности: учебное пособие / Н. П.
Любушин. – Москва: ЮНИТИ-ДАНА, 2016. – 444 с.
33
Лупей Н.А. Финансы: Учеб. пособие. - М.: Деловая литература, 2016. – стр. 126.
44
ᅠА2 — быстрореализуемые ᅠактивы, включают ᅠв себя ᅠдебиторскую
задолженность, ᅠпо которой ᅠплатежи ожидаются ᅠв течение 12 ᅠмесяцев, и ᅠпрочие
оборотные ᅠактивы;
АЗ — ᅠмедленнореализуемые активы, ᅠвключают в ᅠсебя запасы ᅠи НДС;
ᅠА4 — труднореализуемые ᅠактивы, включают ᅠв себя ᅠиммобилизованные
(внеоборотные) ᅠактивы и ᅠпросроченную дебиторскую ᅠзадолженность
34
.
Группировка ᅠстатей актива ᅠносит достаточно ᅠусловный характер, ᅠтак как
ᅠможет меняться ᅠв зависимости ᅠот конкретных ᅠэкономических ситуаций ᅠи целей
ᅠоценки бизнеса. ᅠТак, например, ᅠесли на ᅠмомент оценки ᅠбизнеса рыночная
ᅠстоимость некоторых ᅠпроизводственных запасов ᅠпредприятия выше, ᅠчем
балансовая ᅠстоимость, то ᅠих следует ᅠотнести в ᅠзависимости от ᅠразличия в
ᅠоценке к ᅠгруппе А2 ᅠлибо к ᅠгруппе А1. ᅠИ наоборот, ᅠесли рыночная ᅠстоимость
таких ᅠзапасов меньше ᅠбалансовой, то ᅠтакие производственные ᅠзапасы следует
ᅠотнести к ᅠгруппе А4.
ᅠПри оценке ᅠликвидности имущества ᅠнеобходимо учитывать ᅠи степень
ᅠриска вложения ᅠсредств в ᅠактивы предприятия. ᅠОборотные активы ᅠгруппы А1
ᅠхарактеризуются минимальной ᅠстепенью риска ᅠвложения капитала; ᅠоборотные
активы ᅠгруппы А2 — ᅠмалым уровнем ᅠриска вложения ᅠкапитала; оборотные
ᅠактивы группы ᅠАЗ — средним ᅠуровнем риска ᅠвложения капитала, ᅠа оборотные
ᅠактивы группы ᅠА4 — высоким ᅠриском вложения ᅠкапитала.
Используя ᅠданные балансовой ᅠотчетности предприятия, ᅠдля оценки
ᅠликвидности структуры ᅠактивов баланса ᅠза три ᅠанализируемых периода
ᅠсоставим аналитическую ᅠтаблицᅠу. 1.3.
34
Финансы / Шуляк П.Н., Белотелова Н.П., Белотелова Ж.С. - М.: Дашков и К, 2017. - 384 с.: