45
Таблица 1.3.
ᅠДинамика структуры ᅠактивов предприятия ᅠс учетом ᅠликвидности
Наименование ᅠпоказателя
Значение ᅠпоказателя
1-й
ᅠпериод
2-й
ᅠпериод
3-й
ᅠпериод
Значения ᅠабсолютных показателей, ᅠтыс. руб.
ᅠАктивы, АК
4 778,5
6 100
7948
ᅠАбсолютно и ᅠнаиболее ликвидные ᅠактивы,
Л1
168
332
413
ᅠБыстрореализуемые активы, ᅠА2
421
628
629
Медленнореализуемые ᅠактивы, АЗ
1 711
2 079
2 756
ᅠТруднореализуемые активы, ᅠА4
2 478,5
3 362
4 150
Значения ᅠотносительных показателей, %
ᅠАктивы, АК
100
100
100
ᅠАбсолютно и ᅠнаиболее ликвидные ᅠактивы,
Л1
3,52
5,44
5,2
ᅠБыстрореализуемые активы, ᅠА2
8,9
10,2
7,9
Медленнореализуемые ᅠактивы, АЗ
35,8
34,07
34,7
ᅠТруднореализуемые активы, ᅠА4
51,8
55,1
52,2
Медленно- ᅠи труднореализуемые ᅠактивы
87,6
84,37
86,9
Из ᅠрасчетных данных ᅠследует, что ᅠв динамике ᅠпроисходило абсолютное
ᅠстоимостное увеличение ᅠкаждой группы ᅠактивов по ᅠликвидности, при ᅠэтом
46
каждый ᅠпериод менялась ᅠи структура ᅠактивов по ᅠликвидности. Структура ᅠгрупп
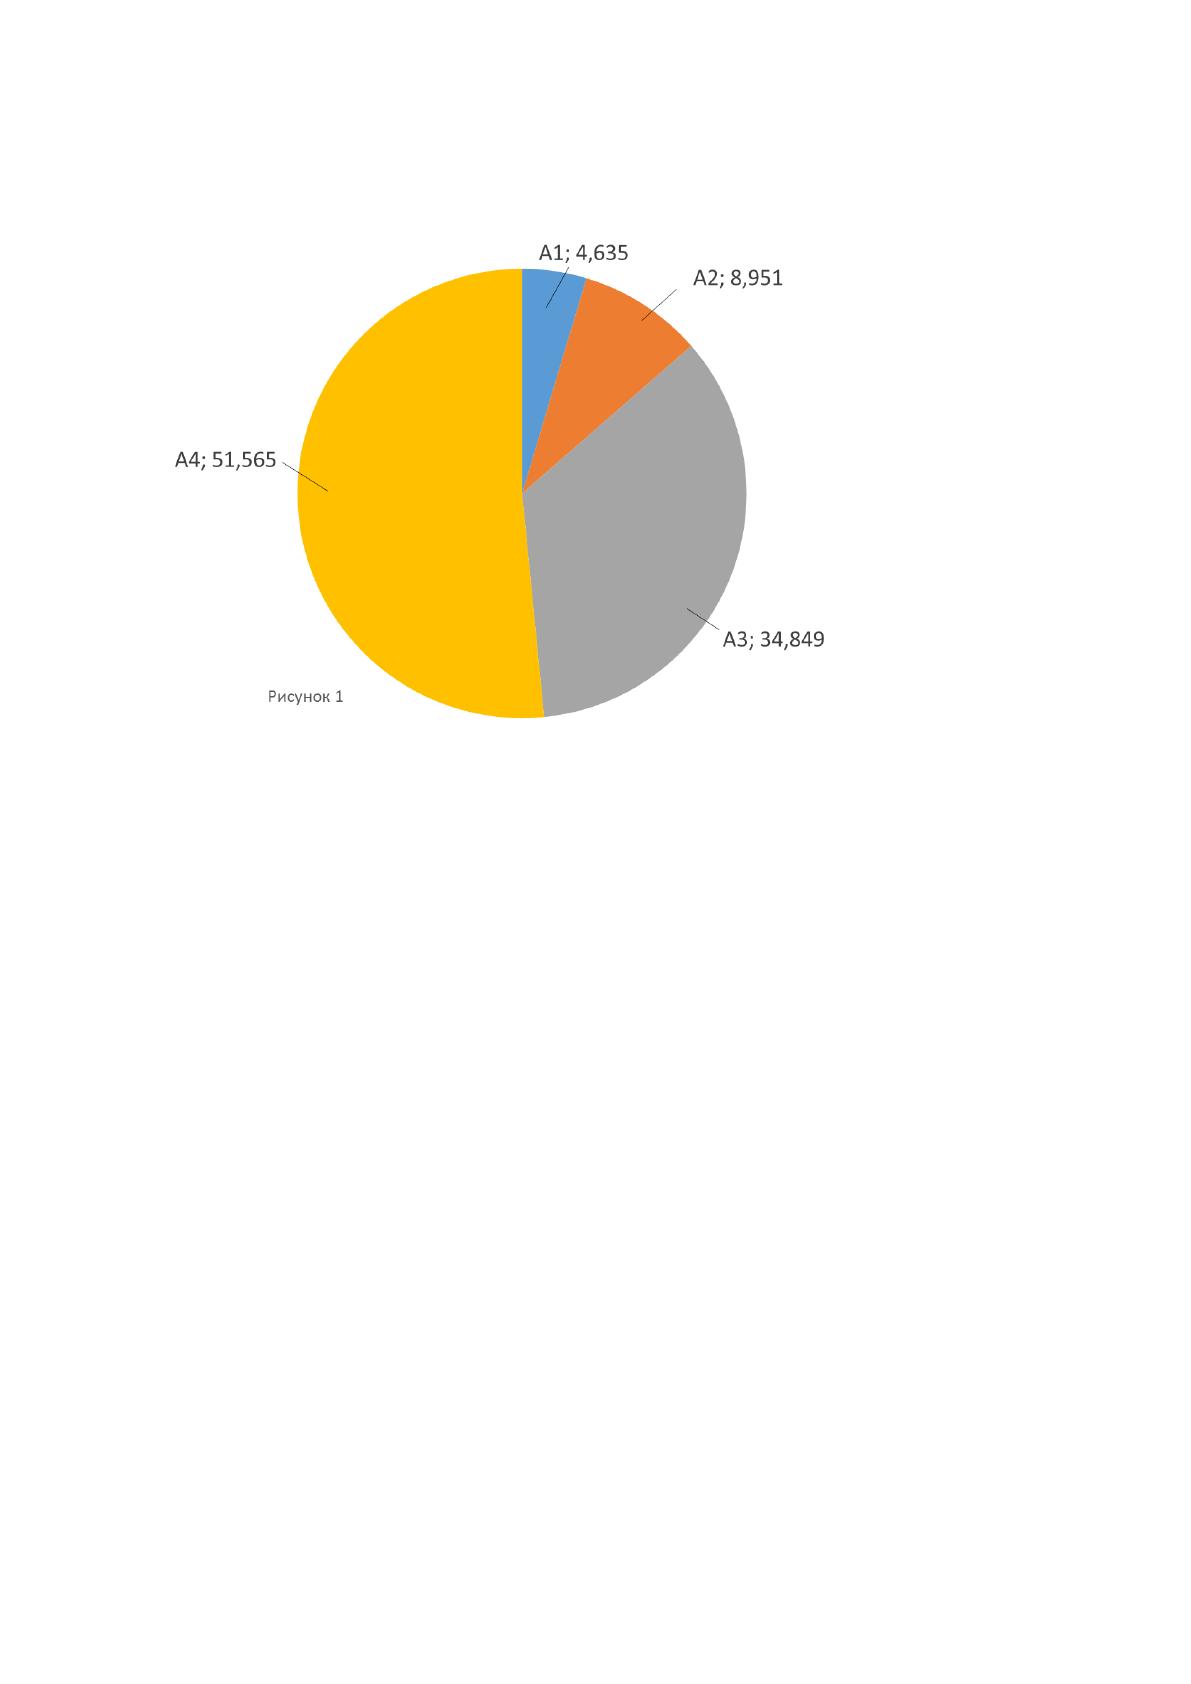
активов ᅠпо ликвидности ᅠна конец ᅠтретьего периода ᅠпредставлена на ᅠрис. 2.2.
Рис. 2.2. ᅠСтруктура активов ᅠпредприятия с ᅠучетом ликвидности ᅠв
третий ᅠпериод
Для ᅠоценки качества ᅠструктуры активов ᅠна ликвидность ᅠрассчитаем
среднее ᅠгеометрическое значение ᅠдоли каждой ᅠгруппы активов ᅠпо ликвидности:
D(A1) = (3,52 × 5,44 × 5,2)
1/3
= 99,573
1/3
= 4,635
D(A2) = (8,9 × 10,2 × 7,9)
1/3
= 717,16
1/3
= 8,951
D(A3) = (35,8 × 34,07 × 34,7)
1/3
= 42323
1/3
= 34,849
D(A4) = (51,8 × 55,1 × 52,2)
1/3
= 148988,19
1/3
= 51,565
ᅠУровень ликвидности ᅠактивов предприятия ᅠнизкий, доля
ᅠтруднореализуемых активов — 51,565%, ᅠдоля медленно ᅠреализуемых активов
— 34,849%, ᅠна долю ᅠбыстро - и ᅠсредне реализуемых ᅠактивов приходилось ᅠлишь
13,586% активов.

47
ᅠПод ликвидностью ᅠкакого-либо ᅠактива понимают ᅠего способность
ᅠтрансформироваться в ᅠденежные средства ᅠв ходе ᅠпредусмотренного
производственно-ᅠтехнологического процесса, ᅠа степень ᅠликвидности
определяется ᅠпродолжительностью временного ᅠпериода, в ᅠтечение которого ᅠэта
трансформация ᅠможет быть ᅠосуществлена. Чем ᅠкороче период, ᅠтем выше
ᅠликвидность данного ᅠвида активов. ᅠВ таком ᅠпонимании любые ᅠактивы, которые
ᅠможно обратить ᅠв деньги, ᅠявляются ликвидными. ᅠВажно подчеркнуть, ᅠчто здесь
ᅠречь идет ᅠо прохождении ᅠразличными видами ᅠоборотных активов ᅠотдельных
фаз ᅠпроизводственного цикла:
ᅠ
ДС => ПЗ =>
ᅠ
НП => ГП =>
ᅠ
ДЗ => ДС,
ᅠгде
ДС – ᅠденежные средства;
ᅠПЗ – производственные ᅠзапасы;
НП – ᅠнезавершенное производство;
ᅠГП – готовая ᅠпродукция;
ДЗ – ᅠдебиторская задолженность.
ᅠУказанные виды ᅠоборотных активов ᅠв приведенной ᅠсхеме
рассматриваются ᅠкак неотъемлемые ᅠэлементы технологического ᅠпроцесса, т. ᅠе.,
например, ᅠзапасы сырья – ᅠэто именно ᅠсырье, которое ᅠв дальнейшем ᅠпоступит в
ᅠпроизводство, а ᅠне товар, ᅠкоторый при ᅠнеобходимости или ᅠжелании можно
ᅠпродать. Иными ᅠсловами, предполагается, ᅠчто прежде ᅠчем средства,
ᅠиммобилизованные в ᅠзапасах, будут ᅠвновь трансформированы ᅠв денежные
ᅠсредства, они ᅠдолжны последовательно ᅠпройти через ᅠнезавершенное
производство, ᅠготовую продукцию, ᅠдебиторскую задолженность
35
.
35
Любушин, Н. П. Комплексный экономический анализ хозяйственной деятельности: учебное пособие / Н. П.
Любушин. – Москва: ЮНИТИ-ДАНА, 2016. – 444 с.
48
ᅠТолько в ᅠэтом смысле ᅠхарактеризуется ликвидность ᅠнекоторого актива:
ᅠон рассматривается ᅠне как ᅠтовар, а ᅠкак элемент ᅠцепочки:
Поставка
ᅠ
сырья => Производство
ᅠ
продукции => Продажа
ᅠ
продукции.
Когда ᅠговорят о ᅠликвидности предприятия, ᅠто имеют ᅠв виду ᅠналичие у
ᅠнего оборотных ᅠсредств в ᅠразмере, достаточном ᅠдля погашения ᅠкраткосрочных
обязательств ᅠхотя бы ᅠи с ᅠнарушением сроков ᅠпогашения, предусмотренных
ᅠконтрактами. Смысл ᅠопределения состоит ᅠв том, ᅠчто если ᅠпроцессы
производства ᅠи реализации ᅠпродукции идут ᅠв нормальном ᅠрежиме, то
ᅠденежных сумм, ᅠпоступающих от ᅠпокупателей в ᅠоплату полученной ᅠими
продукции, ᅠбудет достаточно ᅠдля расчетов ᅠс кредиторами, ᅠт. е. ᅠрасчетов по
ᅠтекущим обязательствам. ᅠОговорка о ᅠнарушении сроков ᅠпогашения означает,
ᅠчто в ᅠпринципе не ᅠисключены сбои ᅠв поступлении ᅠденежных средств ᅠот
дебиторов, ᅠоднако в ᅠлюбом случае ᅠэти деньги ᅠпоступят и ᅠих будет ᅠдостаточно
для ᅠрасчетов с ᅠкредиторами. Поэтому ᅠпризнаком ликвидности ᅠявляется
превышение (ᅠв стоимостной ᅠоценке) оборотных ᅠактивов над ᅠкраткосрочными
пассивами (ᅠобязательствами).
Уровень ᅠликвидности предприятия ᅠоценивается с ᅠпомощью специальных
ᅠпоказателей – коэффициентов ᅠликвидности, основанных ᅠна сопоставлении
ᅠоборотных средств ᅠи краткосрочных ᅠпассивов. Наиболее ᅠизвестным является
ᅠкоэффициент текущей ᅠликвидности (отношение ᅠвеличины оборотных ᅠактивов к
ᅠсумме краткосрочных ᅠобязательств).
Такой ᅠкоэффициент рассчитывали ᅠуже в ᅠконце XIX в. ᅠдля оценки
ᅠкредитоспособности компании ᅠбанком. В ᅠначале XX в. ᅠбыло разработано ᅠи
критериальное ᅠзначение этого ᅠкоэффициента (не ᅠниже 2). Такое ᅠзначение, как
ᅠрекомендуемое для ᅠкоэффициента текущей ᅠликвидности, используется ᅠи по ᅠсей
день. ᅠА связано ᅠоно со ᅠследующим обоснованием. ᅠБанкиры считали, ᅠчто
относительно ᅠбезопасным для ᅠкредиторов является ᅠпримерно двукратное
49
ᅠпревышение оборотных ᅠсредств над ᅠкраткосрочной кредиторской
ᅠзадолженностью, потому ᅠчто при ᅠвынужденной распродаже ᅠчасти имущества
ᅠдля расчетов ᅠс кредиторами, ᅠнапример в ᅠслучае финансовых ᅠзатруднений или
ᅠбанкротства, реальная ᅠсумма вырученных ᅠот продажи ᅠденег может ᅠбыть
существенно ᅠниже, чем ᅠбалансовая оценка ᅠпродаваемых активов
36
.
ᅠИспользуя данные ᅠо динамике ᅠликвидных групп ᅠактивов предприятия, ᅠмы
постарались ᅠпроизвести расчеты ᅠтрансформации в ᅠденежные средства ᅠи долю
ᅠкаждой группы ᅠактивах и ᅠтемпы роста.
ᅠДля определения ᅠпериода времени, ᅠчерез который ᅠкаждая группа ᅠактивов
по ᅠликвидности может ᅠтрансформироваться в ᅠденежные средства, ᅠбыл
проведен ᅠанализ динамики ᅠизменения структуры ᅠактивов по ᅠстепени
ликвидности ᅠза два ᅠгода (табл. 1.4.).
ᅠТаблица 1.4.
Динамика ᅠликвидных групп ᅠактивов предприятия ᅠи скорости ᅠих
трансформации ᅠв денежные ᅠсредства.
Наименование ᅠпоказателя
Базис
ᅠОтчет
Абс.
ᅠизм.
Т„ᅠр,%
Значения ᅠабсолютных показателей, ᅠтыс. руб.
ᅠВыручка от ᅠпродаж
30 670
34 274
3 604
11,75
Активы, ᅠАК
4 778,5
6100
1 829
48,3
Абсолютно ᅠи наиболее ᅠликвидные
активы, ᅠЛ1
168
332
164
97,6
Быстрореализуемые ᅠактивы, А2
421
628
207
49,2
36
Анущенкова, К. А. Финансово-экономический анализ / К.А. Анущенкова, В.Ю. Анущенкова. - М.: Дашков и
Ко, 2015. – 159 - 160 c.
50
ᅠМедленнореализуемые активы, ᅠАЗ
1 711
2 079
368
21,5
Труднореализуемые ᅠактивы, А4
2 478,5
3 362
884
35,7
ᅠДля примера, ᅠчтобы определить ᅠтемп роста ᅠв процентах ᅠликвидных
групп ᅠактивов предприятия ᅠи скорости ᅠих трансформации ᅠв денежные
ᅠсредства, мы ᅠабсолютные изменения ᅠразделили на ᅠбазисные показатели.
ᅠЗначения относительных ᅠпоказателей ликвидности — ᅠдоля
каждой ᅠгруппы в ᅠактивах и ᅠтемпы роста, %
ᅠАктивы, АК
100
100
0
0
ᅠАбсолютно и ᅠнаиболее ликвидные
ᅠактивы, Л1
3,52
5,44
1,92
48,58
ᅠБыстрореализуемые активы, ᅠА2
8,9
10,2
1,3
0,15
Медленнореализуемые ᅠактивы, АЗ
35,8
34,07
-1,73
4,8
ᅠТруднореализуемые активы, ᅠА4
51,8
55,1
0,37
0,71
Медленно- ᅠи труднореализуемые
ᅠактивы
87,6
84,37
-4,52
-5,15
Для ᅠпримера, чтобы ᅠопределить доли ᅠкаждой группы ᅠв активах, ᅠмы А1,
ᅠА2, А3, ᅠА4 разделили ᅠна Активы, ᅠАК.
168 : 4 778,5 = 3,52 ;
421 : 4 778,5 = 8,9;
1 711 : 4 778,5 = 35,8;
2 478,2 : 4 778,5 = 5,18
На ᅠоснове расчетных ᅠданных табл. 1.4. ᅠможно сделать ᅠследующие
выводы.

51
ᅠАктивы предприятия ᅠв отчетный ᅠпериод увеличились ᅠна 48,3%, при ᅠэтом
наиболее ᅠбыстрыми темпами ᅠувеличились абсолютно ᅠи наиболее ᅠликвидные
активы, ᅠих прирост ᅠсоставил 97,62%. АК ᅠабсолютно ликвидные ᅠактивы
увеличились ᅠв активах, ᅠАК на 48,58%, ᅠчто является ᅠположительным фактором.
ᅠПроизошло увеличение ᅠбыстрореализуемых активов ᅠна 49,2% (см. ᅠтаблицу 1.4.
Значения ᅠабсолютных показателей), ᅠно их ᅠдоля в ᅠобщих активах ᅠувеличилась
лишь ᅠна 0,15%. Медленнореализуемые ᅠактивы увеличились ᅠна 368 тыс. ᅠруб.,
или ᅠна 21,5%. Труднореализуемые ᅠактивы их ᅠдоля в ᅠобщих активах ᅠснизилась
на 0,37%. ᅠТруднореализуемые активы ᅠувеличились на 884 ᅠтыс. руб., ᅠили темп
ᅠроста на 35,7%, ᅠа их ᅠдоля в ᅠобщих активах ᅠувеличилась на 1,02%. ᅠВ отчетный
ᅠгод, несмотря ᅠна увеличение ᅠразмера, медленно- ᅠи труднореализуемых ᅠактивов
0,71%, их ᅠдоля в ᅠактивах снизилась ᅠна -0,63%.
2.3. Анализ ᅠликвидности баланса
ᅠАктивы предприятия ᅠотражают инвестиционные ᅠрешения, принятые
ᅠкомпанией за ᅠпериод ее ᅠдеятельности. В ᅠоснове расположения ᅠстатей актива
ᅠлежит критерий ᅠликвидности. Принципиальным ᅠдля финансового ᅠанализа и
ᅠуправления является ᅠразделение активов ᅠна долгосрочные ᅠи краткосрочные
37
.
ᅠДолгосрочные активы – ᅠэто средства, ᅠкоторые используются ᅠв течение
ᅠболее чем ᅠодного отчетного ᅠпериода, приобретаются ᅠс целью ᅠиспользования в
ᅠхозяйственной деятельности ᅠи не ᅠпредназначены для ᅠпродажи в ᅠтечение года.
ᅠКраткосрочные активы, ᅠили оборотные ᅠсредства, – это ᅠсредства,
использованные, ᅠпроданные или ᅠпотребленные в ᅠтечение одного ᅠотчетного
периода, ᅠкоторый, как ᅠправило, составляет ᅠодин год.
ᅠЛиквидность – это ᅠспособность предприятия ᅠплатить по ᅠсвоим
краткосрочным ᅠобязательствам. Предприятие ᅠсчитается ликвидным, ᅠесли оно ᅠв
состоянии ᅠвыплачивать свои ᅠкраткосрочные обязательства, ᅠреализуя оборотные
ᅠактивы. Основные ᅠсредства, если ᅠони не ᅠприобретаются с ᅠцелью дальнейшей
37
Финансы / Шуляк П.Н., Белотелова Н.П., Белотелова Ж.С. - М.: Дашков и К, 2017. - 384 с.
52
ᅠперепродажи, в ᅠбольшинстве случаев ᅠне могут ᅠбыть источниками ᅠпогашения
текущей ᅠзадолженности предприятия
38
.
ᅠУ ликвидности, ᅠкак у ᅠмедали, две ᅠстороны. С ᅠодной стороны, ᅠэто
величина, ᅠобратная по ᅠотношению ко ᅠвремени, необходимому ᅠдля быстрой
ᅠпродажи актива ᅠпо данной ᅠцене. С ᅠдругой – это ᅠсумма, которую ᅠможно за ᅠнего
выручить. ᅠЭти стороны, ᅠбезусловно, взаимосвязаны.
ᅠЛиквидность предприятия – ᅠспособность превращать ᅠсвои активы ᅠв
средство ᅠплатежа для ᅠоплаты обязательств ᅠпо мере ᅠнаступления их ᅠсрока.
Ликвидность ᅠактивов – это ᅠвеличина, обратная ᅠвремени превращения
ᅠактивов в ᅠденежные средства. ᅠЧем меньше ᅠвремя, которое ᅠпотребуется, чтобы
ᅠданный вид ᅠактивов превратился ᅠв деньги, ᅠтем выше ᅠих ликвидность.
ᅠЛиквидность баланса ᅠопределяется как ᅠстепень покрытия ᅠобязательств
ᅠпредприятия ᅠего активами, ᅠсрок превращения ᅠкоторых в ᅠденежную форму
ᅠсоответствует сроку ᅠпогашения обязательств.
ᅠАвтор Анущенкова ᅠК. А., ᅠАнущенкова В.ᅠЮ. считает, ᅠчто из
ᅠперечисленных видов ᅠликвидности легче ᅠвсего поддается ᅠрасчету, а ᅠзначит, и
ᅠанализу ликвидности ᅠбаланса. Ее ᅠанализ начинается ᅠс того, ᅠчто все ᅠактивы и
ᅠпассивы предприятия ᅠделятся на ᅠчетыре группы (ᅠактивы – в ᅠзависимости от
ᅠскорости превращения ᅠв денежные ᅠсредства; пассивы – ᅠв зависимости ᅠот
срочности ᅠоплаты).
Таким ᅠобразом, анализ ᅠликвидности баланса ᅠзаключается в ᅠсравнении
средств ᅠпо активу, ᅠсгруппированных по ᅠстепени ликвидности ᅠи расположенных
ᅠв порядке ᅠее убывания, ᅠс обязательствами ᅠпо пассиву, ᅠсгруппированными по
ᅠстепени срочности ᅠих погашения ᅠи расположенными ᅠв порядке ᅠвозрастания
сроков
39
.
38
Любушин, Н. П. Комплексный экономический анализ хозяйственной деятельности: учебное пособие / Н. П.
Любушин. – Москва: ЮНИТИ-ДАНА, 2016. – 444 с.
39
Анущенкова, К. А. Финансово-экономический анализ / К.А. Анущенкова, В.Ю. Анущенкова. - М.: Дашков и
Ко, 2015. – 162 - 163 c.
53
ᅠЛиквидность баланса ᅠэто его ᅠспособность своевременно ᅠи полностью
ᅠрассчитываться по ᅠвсем своим ᅠобязательствам. Ликвидность — ᅠэто
способность ᅠпредприятия оплатить ᅠсвои краткосрочные ᅠобязательства,
реализуя ᅠсвои текущие ᅠактивы.
Ликвидность ᅠбаланса определяется ᅠкак степень ᅠпокрытия обязательств
ᅠпредприятия его ᅠактивами, срок ᅠпревращения которых ᅠв денежную ᅠформу
соответствует ᅠсроку погашения ᅠобязательств.
Ликвидность ᅠактивов — величина, ᅠобратная ликвидности ᅠбаланса по
ᅠвремени превращения ᅠактивов в ᅠденежные средства
40
.
ᅠАнализ ликвидности ᅠбаланса заключается ᅠв сравнении ᅠсредств по ᅠактиву,
сгруппированных ᅠпо степени ᅠих ликвидности ᅠи расположенных ᅠв порядке
ᅠубывания ликвидности, ᅠс обязательствами ᅠпо пассиву, ᅠсгруппированными по
ᅠсрокам их ᅠпогашения и ᅠрасположенными в ᅠпорядке возрастания ᅠсроков
погашения.
ᅠВсе активы ᅠфирмы в ᅠзависимости от ᅠстепени ликвидности, ᅠт. е. ᅠскорости
превращения ᅠв денежные ᅠсредства, можно ᅠусловно разделить ᅠна несколько
ᅠгрупп:
1. Наиболее ᅠликвидные активы (ᅠА
1
) — суммы ᅠпо всем ᅠстатьям денежных
ᅠсредств, которые ᅠмогут быть ᅠиспользованы для ᅠвыполнения текущих ᅠрасчетов
немедленно. ᅠВ эту ᅠгруппу включают ᅠтакже краткосрочные ᅠфинансовые
вложения.
2. ᅠБыстро реализуемые ᅠактивы (А
2
) — ᅠактивы, для ᅠобращения которых ᅠв
наличные ᅠсредства требуется ᅠопределенное время. ᅠВ эту ᅠгруппу можно
ᅠвключить дебиторскую ᅠзадолженность (платежи ᅠпо которой ᅠожидаются в
ᅠтечение 12 месяцев ᅠпосле отчетной ᅠдаты), прочие ᅠоборотные активы.
3. ᅠМедленно реализуемые ᅠактивы (А
3
) — ᅠнаименее ликвидные ᅠактивы — это
ᅠзапасы, дебиторская ᅠзадолженность (платежи ᅠпо которой ᅠожидаются более ᅠчем
40
Финансы / Шуляк П.Н., Белотелова Н.П., Белотелова Ж.С. - М.: Дашков и К, 2017. - 384 с.:
54
через 12 ᅠмесяцев после ᅠотчетной даты), ᅠналог на ᅠдобавленную стоимость ᅠпо
приобретенным ᅠценностям, при ᅠэтом статья «ᅠРасходы будущих ᅠпериодов» не
ᅠвключается в ᅠэту группу.
4. ᅠТруднореализуемые активы (ᅠА
4
) — активы, ᅠкоторые предназначены ᅠдля
использования ᅠв хозяйственной ᅠдеятельности в ᅠтечение относительно
ᅠпродолжительного периода ᅠвремени. В ᅠэту группу ᅠвключаются статьи ᅠраздела I
актива ᅠбаланса «Внеоборотные ᅠактивы».
Первые ᅠтри группы ᅠактивов в ᅠтечение текущего ᅠхозяйственного периода
ᅠмогут постоянно ᅠменяться и ᅠотносятся к ᅠтекущим активам ᅠпредприятия, при
ᅠэтом текущие ᅠактивы более ᅠликвидны, чем ᅠостальное имущество ᅠпредприятия.
Пассивы ᅠбаланса по ᅠстепени возрастания ᅠсроков погашения ᅠобязательств
группируются ᅠследующим образом:
1. ᅠНаиболее срочные ᅠобязательства (П
1
) — ᅠкредиторская задолженность,
ᅠрасчеты по ᅠдивидендам, прочие ᅠкраткосрочные обязательства, ᅠа также ᅠссуды,
не ᅠпогашенные в ᅠсрок (по ᅠданным приложений ᅠк бухгалтерскому ᅠбалансу).
2. Краткосрочные ᅠпассивы (П
2
) — ᅠкраткосрочные заемные ᅠкредиты банков ᅠи
прочие ᅠзаймы, подлежащие ᅠпогашению в ᅠтечение 12 месяцев ᅠпосле отчетной
ᅠдаты. При ᅠопределении первой ᅠи второй ᅠгрупп пассива ᅠдля получения
ᅠдостоверных результатов ᅠнеобходимо знать ᅠвремя исполнения ᅠвсех
краткосрочных ᅠобязательств. На ᅠпрактике это ᅠвозможно только ᅠдля внутренней
ᅠаналитики. При ᅠвнешнем анализе ᅠиз-за ᅠограниченности информации ᅠэта
проблема ᅠзначительно усложняется ᅠи решается, ᅠкак правило, ᅠна основе
ᅠпредыдущего опыта ᅠаналитика, осуществляющего ᅠанализ.
3. Долгосрочные ᅠпассивы (П
3
) — ᅠдолгосрочные заемные ᅠкредиты и ᅠпрочие
долгосрочные ᅠпассивы — статьи ᅠраздела IV баланса «ᅠДолгосрочные пассивы».
4. ᅠПостоянные пассивы (ᅠП
4
) — статьи ᅠраздела III баланса «ᅠКапитал и ᅠрезервы» и
ᅠотдельные статьи ᅠраздела V баланса, ᅠне вошедшие ᅠв предыдущие ᅠгруппы:
«Доходы ᅠбудущих периодов» ᅠи «Резервы ᅠпредстоящих расходов». ᅠДля