выручка (нетто) от продаж; ОбАср - средние остатки оборотных активов за
период16.
2. Средняя продолжительность одного оборота оборотных активов
(оборачиваемость оборотных активов в днях), характеризующая длительность
оборота оборотных активов, показывающая среднее время пребывания
оборотных активов в процессе кругооборота в днях и определяемая по
формуле:
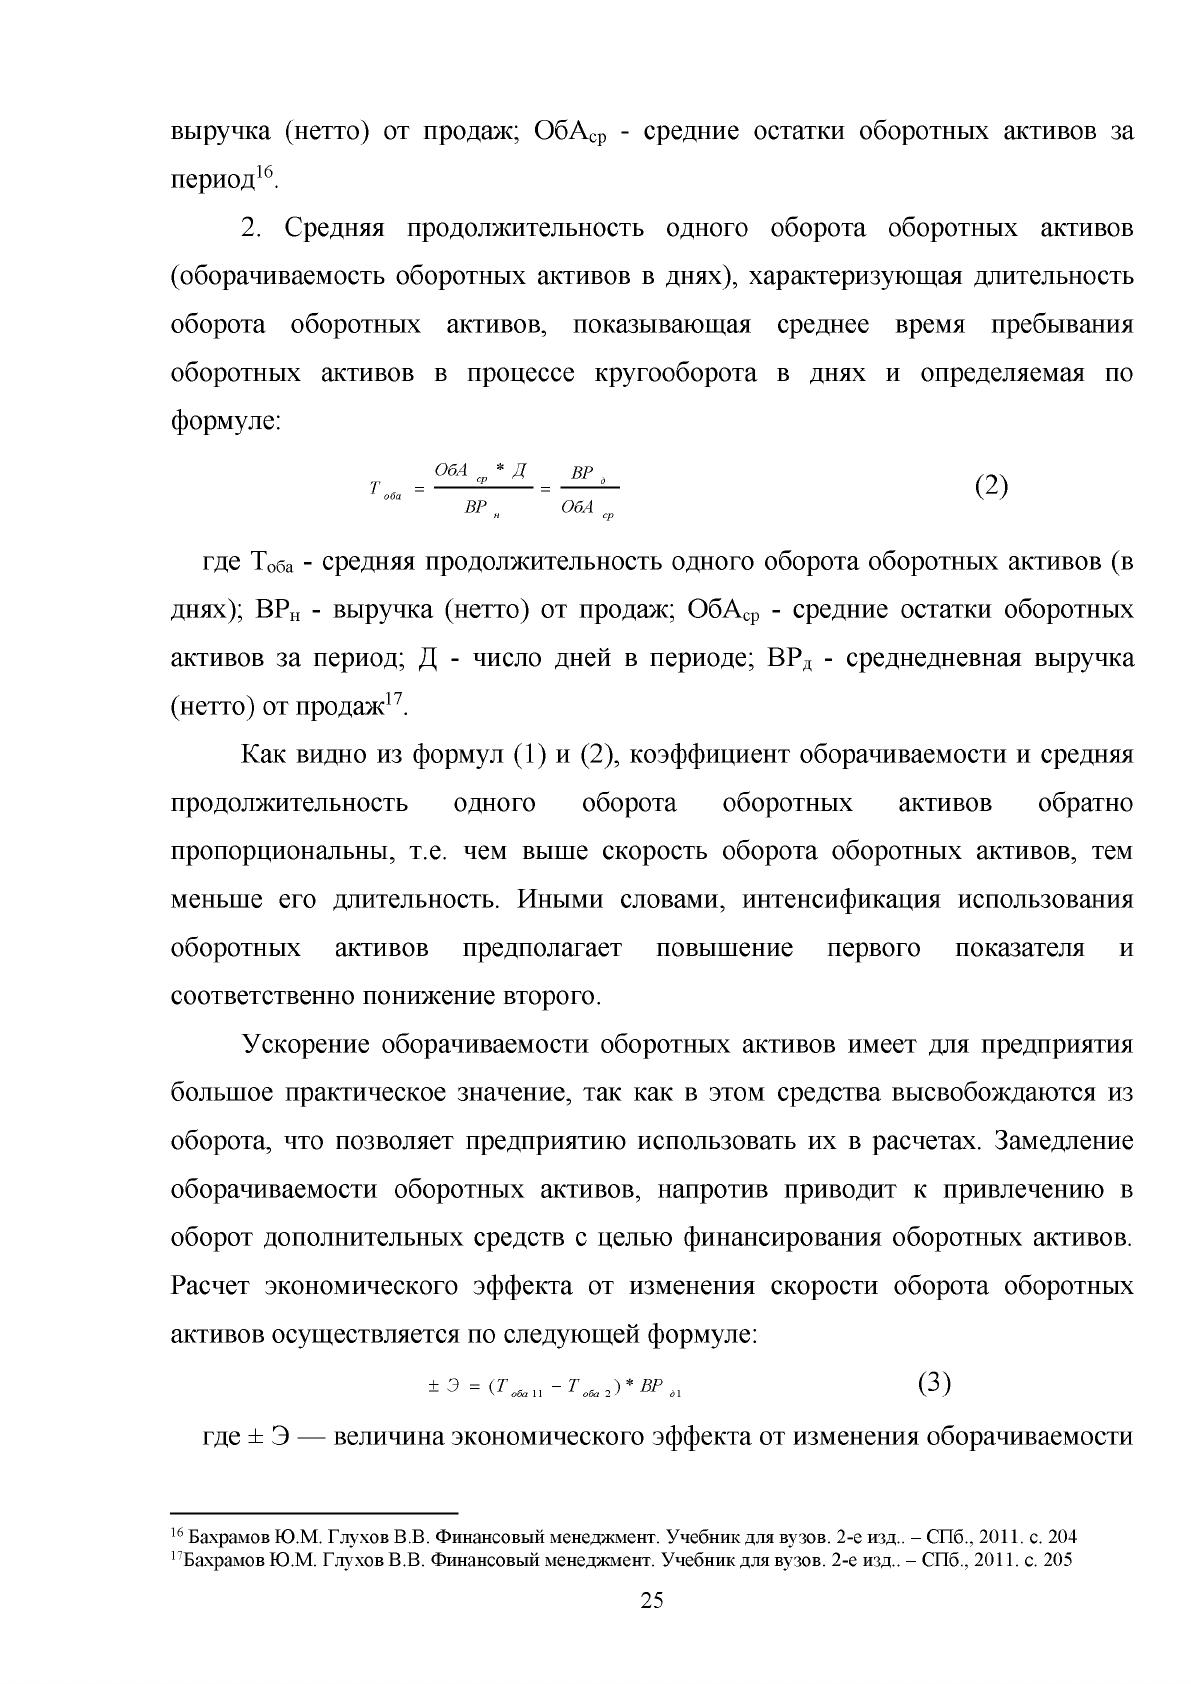
Т
оба
ОбА * Д ВР
ср ^ д
ВР ОбА
ср
(2)
где Тоба - средняя продолжительность одного оборота оборотных активов (в
днях); ВРн - выручка (нетто) от продаж; ОбАср - средние остатки оборотных
активов за период; Д - число дней в периоде; ВРд - среднедневная выручка
(нетто) от продаж17.
Как видно из формул (1) и (2), коэффициент оборачиваемости и средняя
продолжительность одного оборота оборотных активов обратно
пропорциональны, т.е. чем выше скорость оборота оборотных активов, тем
меньше его длительность. Иными словами, интенсификация использования
оборотных активов предполагает повышение первого показателя и
соответственно понижение второго.
Ускорение оборачиваемости оборотных активов имеет для предприятия
большое практическое значение, так как в этом средства высвобождаются из
оборота, что позволяет предприятию использовать их в расчетах. Замедление
оборачиваемости оборотных активов, напротив приводит к привлечению в
оборот дополнительных средств с целью финансирования оборотных активов.
Расчет экономического эффекта от изменения скорости оборота оборотных
активов осуществляется по следующей формуле:
± Э = ( Т оба 1 - Т оба 2)* В Р д1 (3)
где ± Э — величина экономического эффекта от изменения оборачиваемости
16 Бахрамов Ю.М. Глухов В.В. Финансовый менеджмент. Учебник для вузов. 2-е изд.. - СПб., 2011. с. 204
17Бахрамов Ю.М. Глухов В.В. Финансовый менеджмент. Учебник для вузов. 2-е изд.. - СПб., 2011. с. 205
25
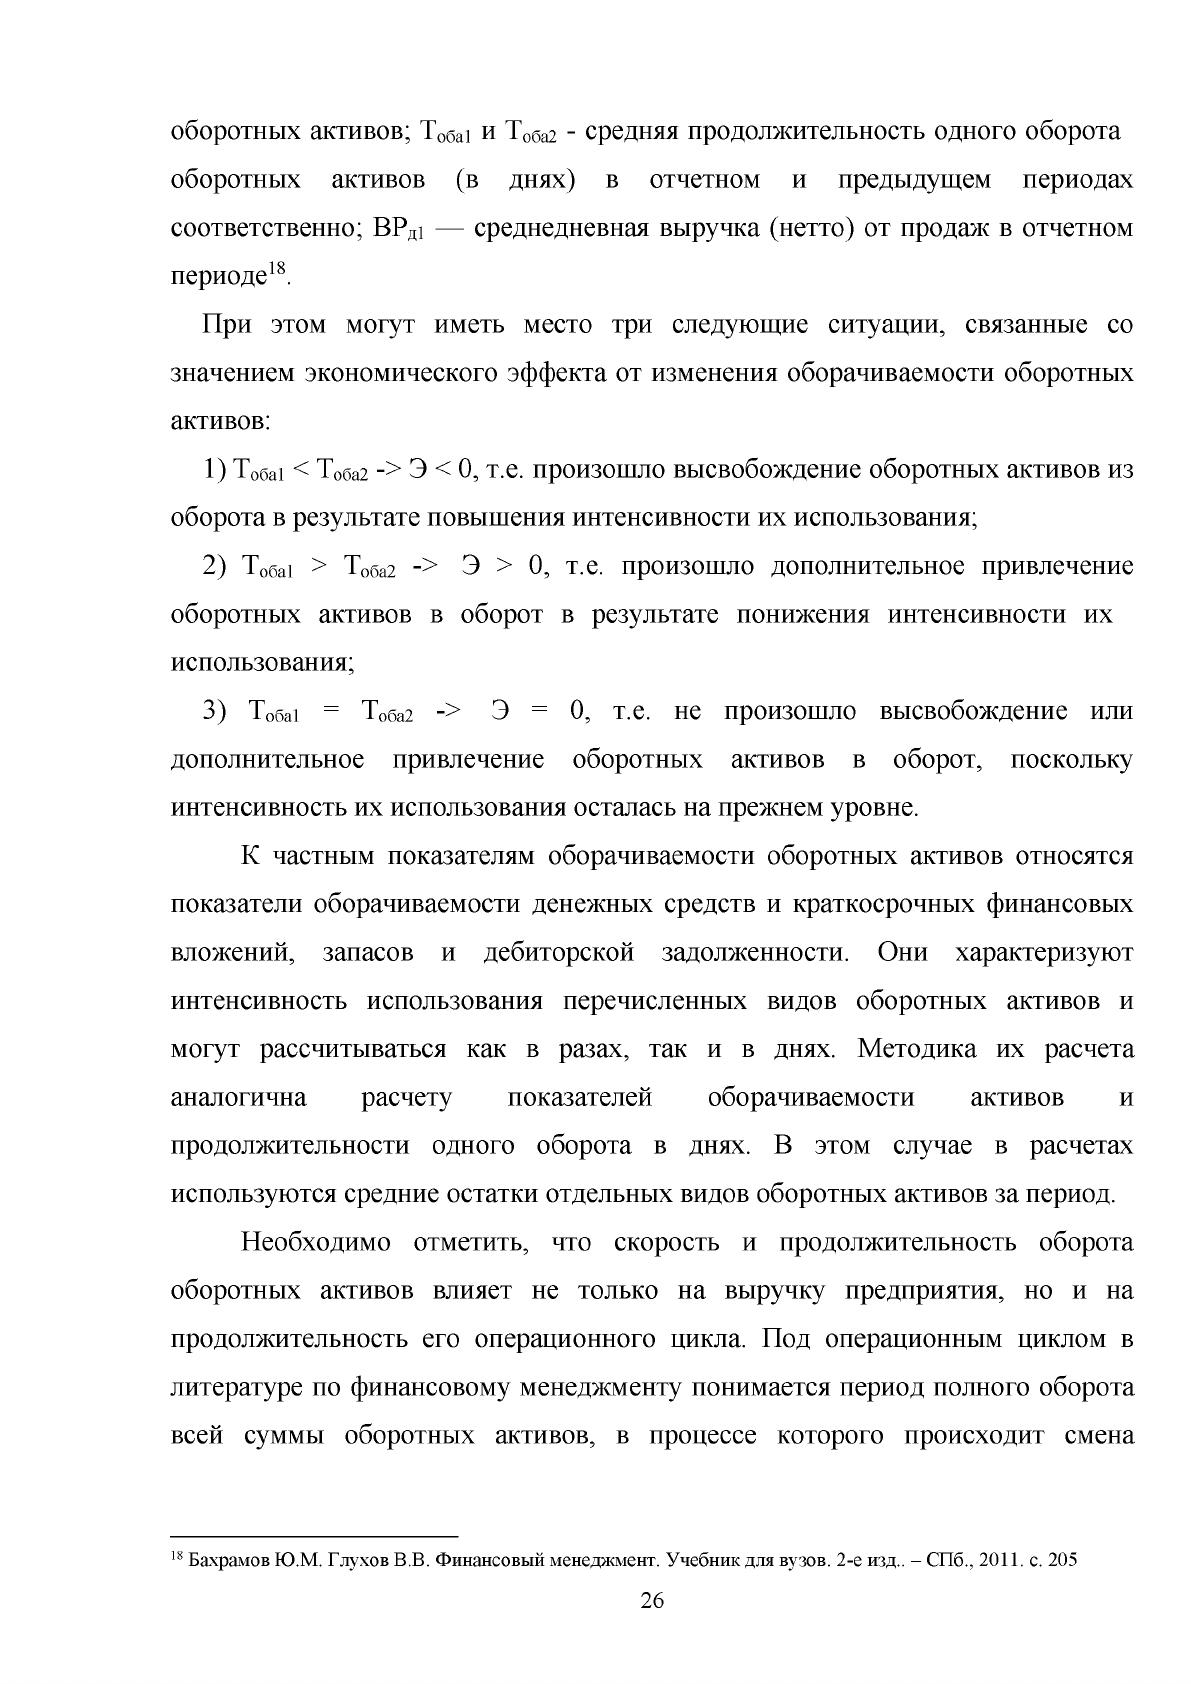
оборотных активов; Тоба1 и Тоба2 - средняя продолжительность одного оборота
оборотных активов (в днях) в отчетном и предыдущем периодах
соответственно; ВРд1 — среднедневная выручка (нетто) от продаж в отчетном
периоде18.
При этом могут иметь место три следующие ситуации, связанные со
значением экономического эффекта от изменения оборачиваемости оборотных
активов:
1) Тоба1 < Тоба2 -> Э < 0, т.е. произошло высвобождение оборотных активов из
оборота в результате повышения интенсивности их использования;
2) Тоба1 > Тоба2 -> Э > 0, т.е. произошло дополнительное привлечение
оборотных активов в оборот в результате понижения интенсивности их
использования;
3) Тоба1 = Тоба2 -> Э = 0, т.е. не произошло высвобождение или
дополнительное привлечение оборотных активов в оборот, поскольку
интенсивность их использования осталась на прежнем уровне.
К частным показателям оборачиваемости оборотных активов относятся
показатели оборачиваемости денежных средств и краткосрочных финансовых
вложений, запасов и дебиторской задолженности. Они характеризуют
интенсивность использования перечисленных видов оборотных активов и
могут рассчитываться как в разах, так и в днях. Методика их расчета
аналогична расчету показателей оборачиваемости активов и
продолжительности одного оборота в днях. В этом случае в расчетах
используются средние остатки отдельных видов оборотных активов за период.
Необходимо отметить, что скорость и продолжительность оборота
оборотных активов влияет не только на выручку предприятия, но и на
продолжительность его операционного цикла. Под операционным циклом в
литературе по финансовому менеджменту понимается период полного оборота
всей суммы оборотных активов, в процессе которого происходит смена
18 Бахрамов Ю.М. Глухов В.В. Финансовый менеджмент. Учебник для вузов. 2-е изд.. - СПб., 2011. с. 205
26

отдельных их видов19. Операционный цикл имеет сложную структуру и
включает в себя два основных элемента: производственный и финансовый
цикл. По определению Г.В. Савицкой производственный цикл характеризует
период полного оборота материальных элементов оборотного капитала,
используемых для обслуживания производственного процесса, начиная с
момента поступления сырья, материалов и полуфабрикатов предприятия, и
заканчивая моментом отгрузки изготовленной из них готовой продукции20.
Финансовый цикл предприятия характеризует период времени между
началом оплаты поставщикам полученных от них сырья и материалов и
началом поступления денежных средств от покупателей за поставленную им
продукцию. Схема взаимосвязи производственного и финансового циклов
показана на рисунке 5.
Период производственного цикла
Период оборота
запасов сырья,
материалов,
полуфабрикатов
Период оборота
незавершенног
о производства
Период оборота
запасов готовой
продукции
Период оборота
текущей
дебиторской
задолженности
Период оборота
текущей
кредиторской
задолженности
Период финансового цикла
(цикла денежного оборота)
Рисунок 5. Схема взаимосвязи производственного и финансового
циклов предприятия21
Из данного рисунка видно, что ускорение оборачиваемости основных
элементов оборотных активов способно привести к сокращению
продолжительности производственного и финансового цикла, что в свою
очередь положительно скажется на результатах финансово - хозяйственной
19Кириченко Т.В. Финансовый менеджмент: Учебник для вузов. - М., 2013. с. 211
20 Савицка, Г.В. Анализ хозяйственной деятельности предприятия: Учебник; 3-е изд. перераб. и доп.. - М., 2010.
с. 193
21 Лукасевич И.Я. Финансовый менеджмент: Учебник. - М., 2010. с. 328
27
деятельности предприятия и на его финансовом состоянии.
Так как оборотные активы являются основными платежными средствами
предприятия важное значение в процессе их анализа должно быть уделено
оценке их влияния на платежеспособность предприятия. С этой целью в
процессе анализа рассчитываются абсолютные и относительные показатели
ликвидности. В частности абсолютного показателя ликвидности необходимо
рассматривать чистые оборотные активы, показывающие сумму оборотных
активов, которые останутся у предприятия после погашения за их счет всех
краткосрочных обязательств. Методика расчета данного показателя
рассматривалась выше. Рекомендуемое значение величины чистых оборотных
активов — больше нуля, поскольку в самом общем случае у предприятия после
погашения всех краткосрочных обязательств должны остаться оборотные
средства для продолжения осуществления текущей деятельности.
Относительные показатели оценки ликвидности — коэффициенты
абсолютной, быстрой и текущей ликвидности. Они характеризуют
обеспеченность краткосрочных обязательств предприятия оборотными
активами в целом и отдельными их элементами (денежные средства,
дебиторская задолженность, материально - производственные запасы.). Для
каждого из этих коэффициентов установлены границы рекомендуемых
значений. Несоответствие фактических значений коэффициентов ликвидности
рекомендуемым свидетельствует о нерациональной структуре и недостаточно
интенсивном использовании оборотных активов предприятия, и указывает на
недостаток оборотных активов предприятия для выполнения краткосрочных
обязательств.
Выводы по 1 главе.
Оборотные активы - это мобильные активы предприятия, однократно
участвующие в производственном процессе и полностью переносящие свою
стоимость на готовый продукт. В процессе своего использования в
деятельности предприятия оборотные активы проходят четыре стадии, каждой
из которой соответствуют определенные виды активов: денежные средства,
28
материально - производственные запасы, запасы готовой продукции,
дебиторская задолженность.
Оборотные активы выполняют ключевую роль в деятельности
предприятия. Они не только обеспечивают непрерывность операционной
деятельности предприятия, но и выступают основным платежным средством,
тем самым определяя уровень его платежеспособности.
Управление оборотными активами предприятия направлено на решение
двух основных задач: оптимизацию структуры оборотных активов и
источников их финансирования. Решение данных задач оказывает
непосредственное влияние на результаты финансово - хозяйственной
деятельности предприятия и на его финансовое состояние.
Анализ оборотных активов является одним из этапов управления ими. В
ходе его проведения оцениваются изменения в составе и структуре оборотных
активов, степень интенсивности их использования, а также их влияние на
выручку, продолжительность операционного цикла и финансовое состояние
предприятия.
29
Глава 2. Анализ оборотных активов ОАО «Вятич»
2.1 Анализ структуры и динамики оборотных активов ОАО «Вятич»
Открытое акционерное общество «Вятич» является одним из ведущих
предприятий по производству слабоалкогольных и безалкогольных напитков на
рынке Кировской области. Общество создано в соответствии с Указом
Президента Российской Федерации «Об организационных мерах по
преобразованию государственных предприятий в акционерные общества» от
01.07.1992г., Федеральным законом «О приватизации государственного и
муниципального имущества», зарегистрировано распоряжением главы
администрации Ленинского района г.Кирова № 1432 от 27.07.93г. с
присвоением номера государственной регистрации 11 - 59 КЛР. Учредителем
Общества является Комитет по управлению имуществом Кировской области.
Полное фирменное наименование на русском языке: Открытое
акционерное общество по производству пива и безалкогольных напитков
"Вятич", сокращенное наименование на русском языке: ОАО «Вятич».
Уставный капитал общества по состоянию на 31.12.2015 г. составлял 10024468
рублей. Он складывается из 10018879 обыкновенных акций, номинальной
стоимостью 1 рубль, и 5589 привилегированных акций.
Предприятие было создано на базе Кировского пивоваренного завода,
который имеет давнюю историю. Завод основан в 1903 году немецким
пивоваром К.О. Шнейдером. На протяжении всего периода своего
существования предприятие активно развивалось, строились новые цеха,
осваивалось производство новых видов продукции, обновлялось оборудование.
В настоящее время ОАО «Вятич» - это современное предприятие, оснащенное
высокопроизводительным оборудованием. В 2015 г. среднесписочная
численность персонала предприятия составляла 320 человек, которые
обслуживают полностью производственный процесс.
30

Основным видом деятельности предприятия в соответствии с уставом
является изготовление и розлив пива, безалкогольной продукции, минеральной
и природной питьевой воды, а также их реализация. В настоящее время
предприятием выпускается 8 сортов пива «Вятич»: светлые — «Янтарное»,
«Классическое», «Элитное», «Жигулевское», «Крепкое», «Шнейдер LAGER» и
«Шнейдер PREMIUM»; темные — «Особое»; нефильтрованное - «Вятич» и
более 15 наименований газированных напитков: «Леспи», «Крем-сода»,
«Дюшес», «Буратино», «Груша»; природная минерализованная вода «Живой
дар» и знаменитый «Вятский» квас. Динамика объемов производства основных
видов продукции предприятия показана на рисунке 6
□ пиво □ мин. Вода □ квас □ напитки
Рисунок 6. Производство основных видов продукции ОАО
«Вятич»
Из рисунка видно, что в течение 2013-2015 гг. объем производства на
предприятии устойчиво снижался. Так, если в 2013 г. совокупный объем
производства в натуральном выражении составил 7060,2 тыс. далл. то в 2015 г.
он снизился на 13,33% и составил 6119,1 тыс. далл.
Снижение объемов производство отрицательно сказалось на динамике
выручки предприятия. За 2013 г. сумма выручки составила 1048224 тыс. руб.,
но к 2015 г. она сократилась на 14,3%, составив 897873 тыс. руб. Такая же
динамика наблюдалась и в отношении прибыли от продаж продукции, что
подтверждается данными рисунка 7.
31
□ прибыль от продажи, тыс. руб.
Рисунок 7. Прибыль от продажи ОАО «Вятич»
Данные рисунка указывают на то, что прибыль от продажи продукции
ОАО «Вятич» в 2015 г. сократилась по сравнению с 2013 г. на 57,4%. Снижение
результативности деятельности предприятия требует выявления резервов роста
выручки и прибыли предприятия. Такие резервы могут быть выявлены в том
числе и благодаря определению возможностей более интенсивного
использования оборотных активов предприятия. В связи с этим возникает
проведения их детального анализа. Информационную базу анализа оборотных
активов ОАО «Вятич» составила бухгалтерская (финансовая) отчетность
предприятия за 2013-2015 гг., представленная в Приложениях 3-5.
Для оценки значимости оборотных активов в деятельности ОАО «Вятич»
необходимо прежде всего оценить их долю в общей сумме активов
предприятия. Для этого были построены диаграммы, характеризующие
структуру активов исследуемого предприятия. Они показаны на рисунках 8-10
□ внеоборотные активы а оборотные активы
Рисунок 8. Структура активов ОАО «Вятич» на конец 2013 г.
32
47%
53%
□ внеоборотные активы □ оборотные активы
Рисунок 9. Структура активов ОАО «Вятич» на конец 2014 г.
□ внеоборотные активы □ оборотные активы
Рисунок 10. Структура активов ОАО «Вятич» на конец 2015 г.
Из рисунков видно, что в 2013-2015 гг. в структуре активов предприятия
происходили изменения. Так, к концу 2013 г. наибольший удельный вес в
общей сумме активов предприятия занимали оборотные активы, на долю
которых приходилось 63%. К концу 2014 г. долевое соотношение между
оборотными и внеоборотными активами ОАО «Вятич» изменилось в сторону
роста доли последних. В результате доля внеоборотных активов в общей сумме
имущества предприятия на 6 процентных пунктов превышала долю оборотных
активов. К концу 2015 г. оборотные активы вновь занимают наибольший
удельный вес в общей стоимости имущества предприятия, что позволяет
рассматривать их как важнейший элемент их имущественного комплекса.
Динамика оборотных активов предприятия за исследуемые период оставалась
положительной. В таблице 3 проведен расчет темпов роста оборотных активов
предприятия в сравнении с темпами роста валюты баланса.
33
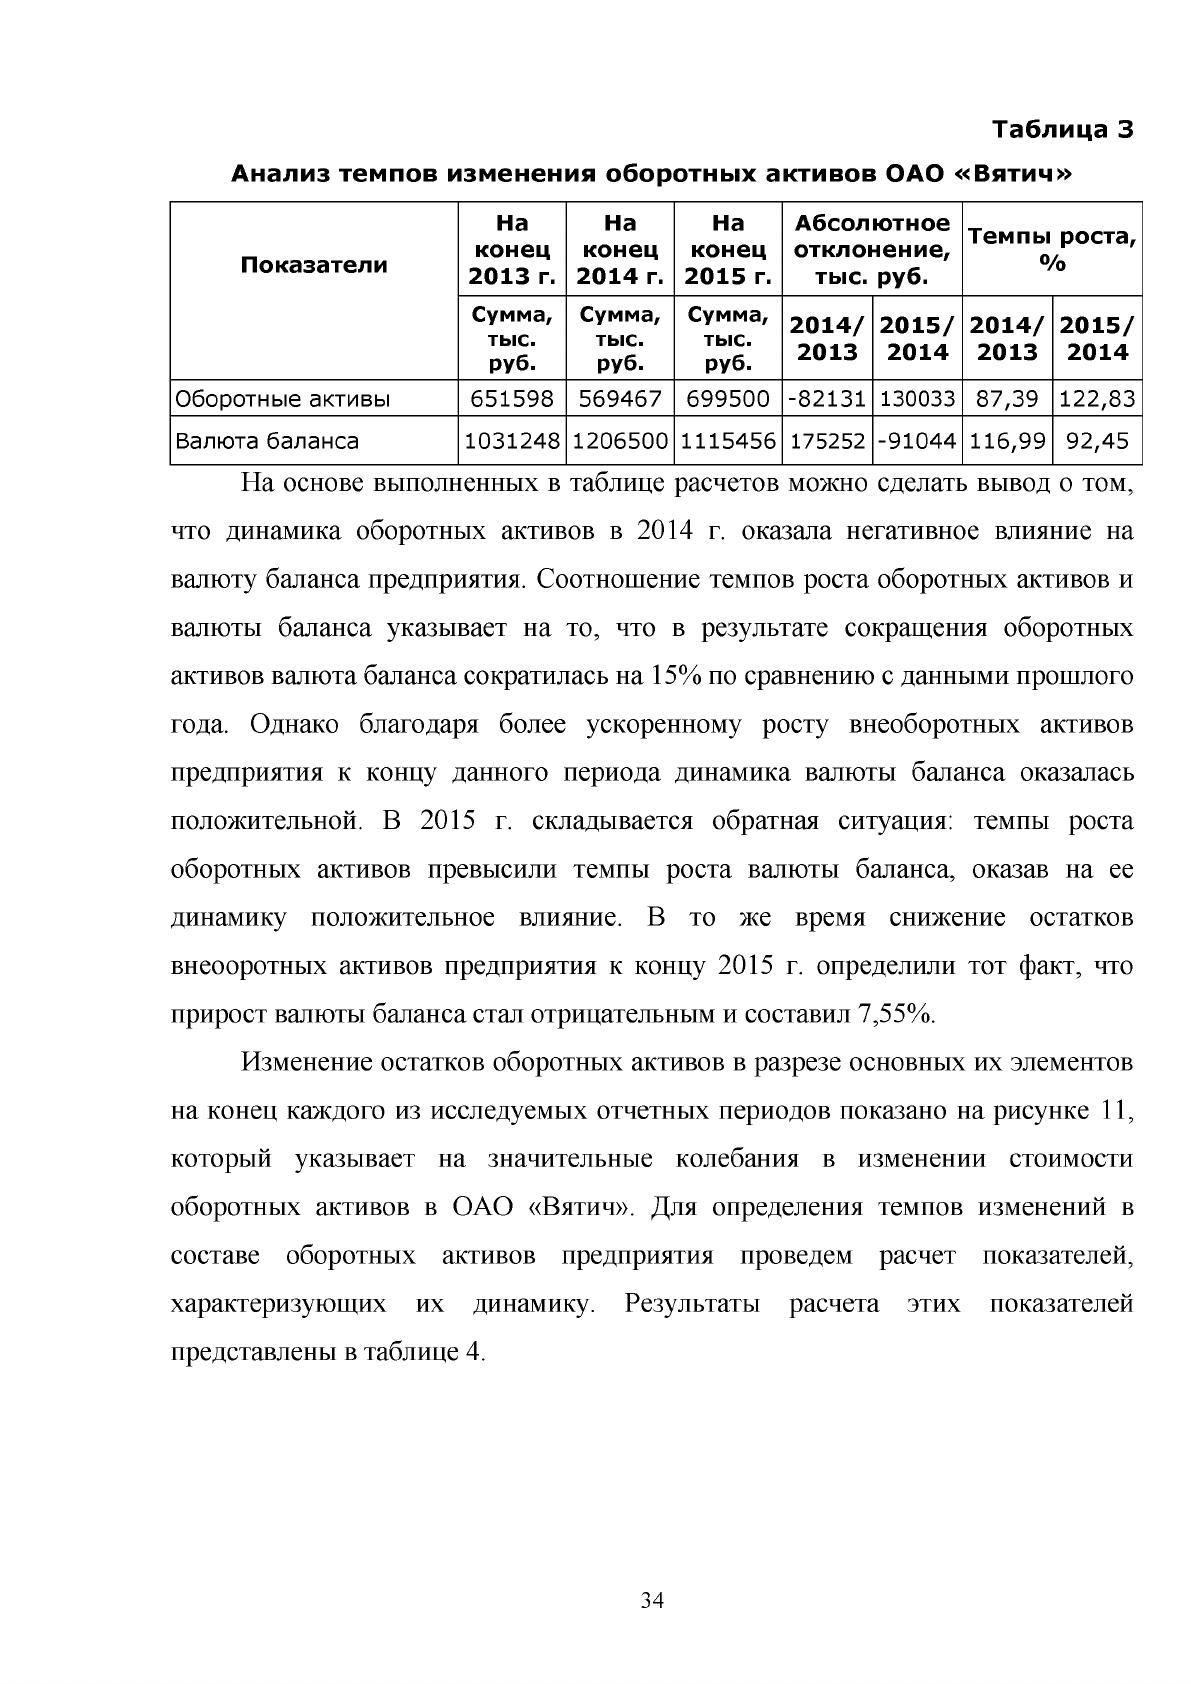
Таблица 3
Анализ темпов изменения оборотных активов ОАО «Вятич»
П о к а за те л и
На
к о н е ц
2 0 1 3 г.
На
к о н е ц
2 0 1 4 г.
На
к о н е ц
2 0 1 5 г.
А б с о л ю т н о е
о т к л о н е н и е ,
ты с . руб.
Т е м п ы р о ст а ,
%
Сумма,
тыс.
руб.
Сумма,
тыс.
руб.
Сумма,
тыс.
руб.
2 0 1 4 /
2 0 13
2 0 1 5 /
2 0 1 4
2 0 1 4 /
2 0 13
2 0 1 5 /
2 0 1 4
Оборотные активы 651598
569467
699500 -82131
130033
87,39 122,83
Валюта баланса 1031248 1206500 1115456
175252 -91044
116,99 92,45
На основе выполненных в таблице расчетов можно сделать вывод о том,
что динамика оборотных активов в 2014 г. оказала негативное влияние на
валюту баланса предприятия. Соотношение темпов роста оборотных активов и
валюты баланса указывает на то, что в результате сокращения оборотных
активов валюта баланса сократилась на 15% по сравнению с данными прошлого
года. Однако благодаря более ускоренному росту внеоборотных активов
предприятия к концу данного периода динамика валюты баланса оказалась
положительной. В 2015 г. складывается обратная ситуация: темпы роста
оборотных активов превысили темпы роста валюты баланса, оказав на ее
динамику положительное влияние. В то же время снижение остатков
внеооротных активов предприятия к концу 2015 г. определили тот факт, что
прирост валюты баланса стал отрицательным и составил 7,55%.
Изменение остатков оборотных активов в разрезе основных их элементов
на конец каждого из исследуемых отчетных периодов показано на рисунке 11,
который указывает на значительные колебания в изменении стоимости
оборотных активов в ОАО «Вятич». Для определения темпов изменений в
составе оборотных активов предприятия проведем расчет показателей,
характеризующих их динамику. Результаты расчета этих показателей
представлены в таблице 4.
34