31
В 2017 году Банк продолжил работать над повышением эффективности
действующей сети. Рост продаж нецелевых кредитов в 2017 году в расчете на
одно отделение сети в месяц в штуках составил 40%, в денежном выражении
- 86%.
Количество операций по оформлению кредитов на одного сотрудника
отделения выросло на 44%.
На конец 2017 года сеть Банка включала около 200 офисов. Банк
продолжил работать в 63 регионах, а также открыл новые отделения в
городах: Сочи, Нальчик, Владикавказ. Сеть точек выдачи кредитов в
торговых сетях увеличилась за прошедший год более, чем на 20% и
составила около 90 тыс. точек.
Важнейшей составляющей деятельности Банка является управление
рисками, представляющее собой один из ключевых факторов
качественного роста портфеля «Ренессанс Кредит» в 2017 году, а также
является значимым конкурентным преимуществом Банка.
Управление рисками играет критически важную роль при принятии
бизнес-решений на всех управленческих уровнях. Управление рисками
«Ренессанс Кредит» осуществляется эффективной и опытной командой
профессионалов в области риск-менеджмента на основе передовых
технологий и лучших мировых практик.
В течение года Банк продолжил совершенствование процессов и
технологий управления рисками, что позволило разработать новые и
усовершенствовать существующие инструменты выявления и оценки
возможных факторов риска для каждого сегмента клиентов.
Оценивая деятельность Банка в 2017 году, международное рейтинговое
агентство Standard&Poor’s в своем отчете отметило, что «Ренессанс Кредит»
показывает лучшее качество активов и самые низкие расходы на
формирование резервов среди розничных банков России и СНГ. К основным
рискам в деятельности Банка относятся риски, связанные с
32
потребительскими кредитами, ликвидностью, а также рыночные, валютные и
операционные риски.
2.2 анализ показателей финансовой устойчивости организации
Авторами многих учебных пособий предлагаются различные подходы
к толкованию финансовой устойчивости коммерческого банка:
финансовая устойчивость банка может быть оценена качеством
активов, достаточностью капитала и эффективностью деятельности [].
положение коммерческого банка устойчиво, если он располагает
устойчивым капиталом, имеет ликвидный баланс, является
платежеспособными удовлетворяет требованиям и качеству капитала;
Перед тем как приступить к оценке финансовой устойчивости банка
необходимо провести анализ структуры и динамики баланса кредитной
организации. Динамику и структуру активов банка оценим, используя
данные приложения А,
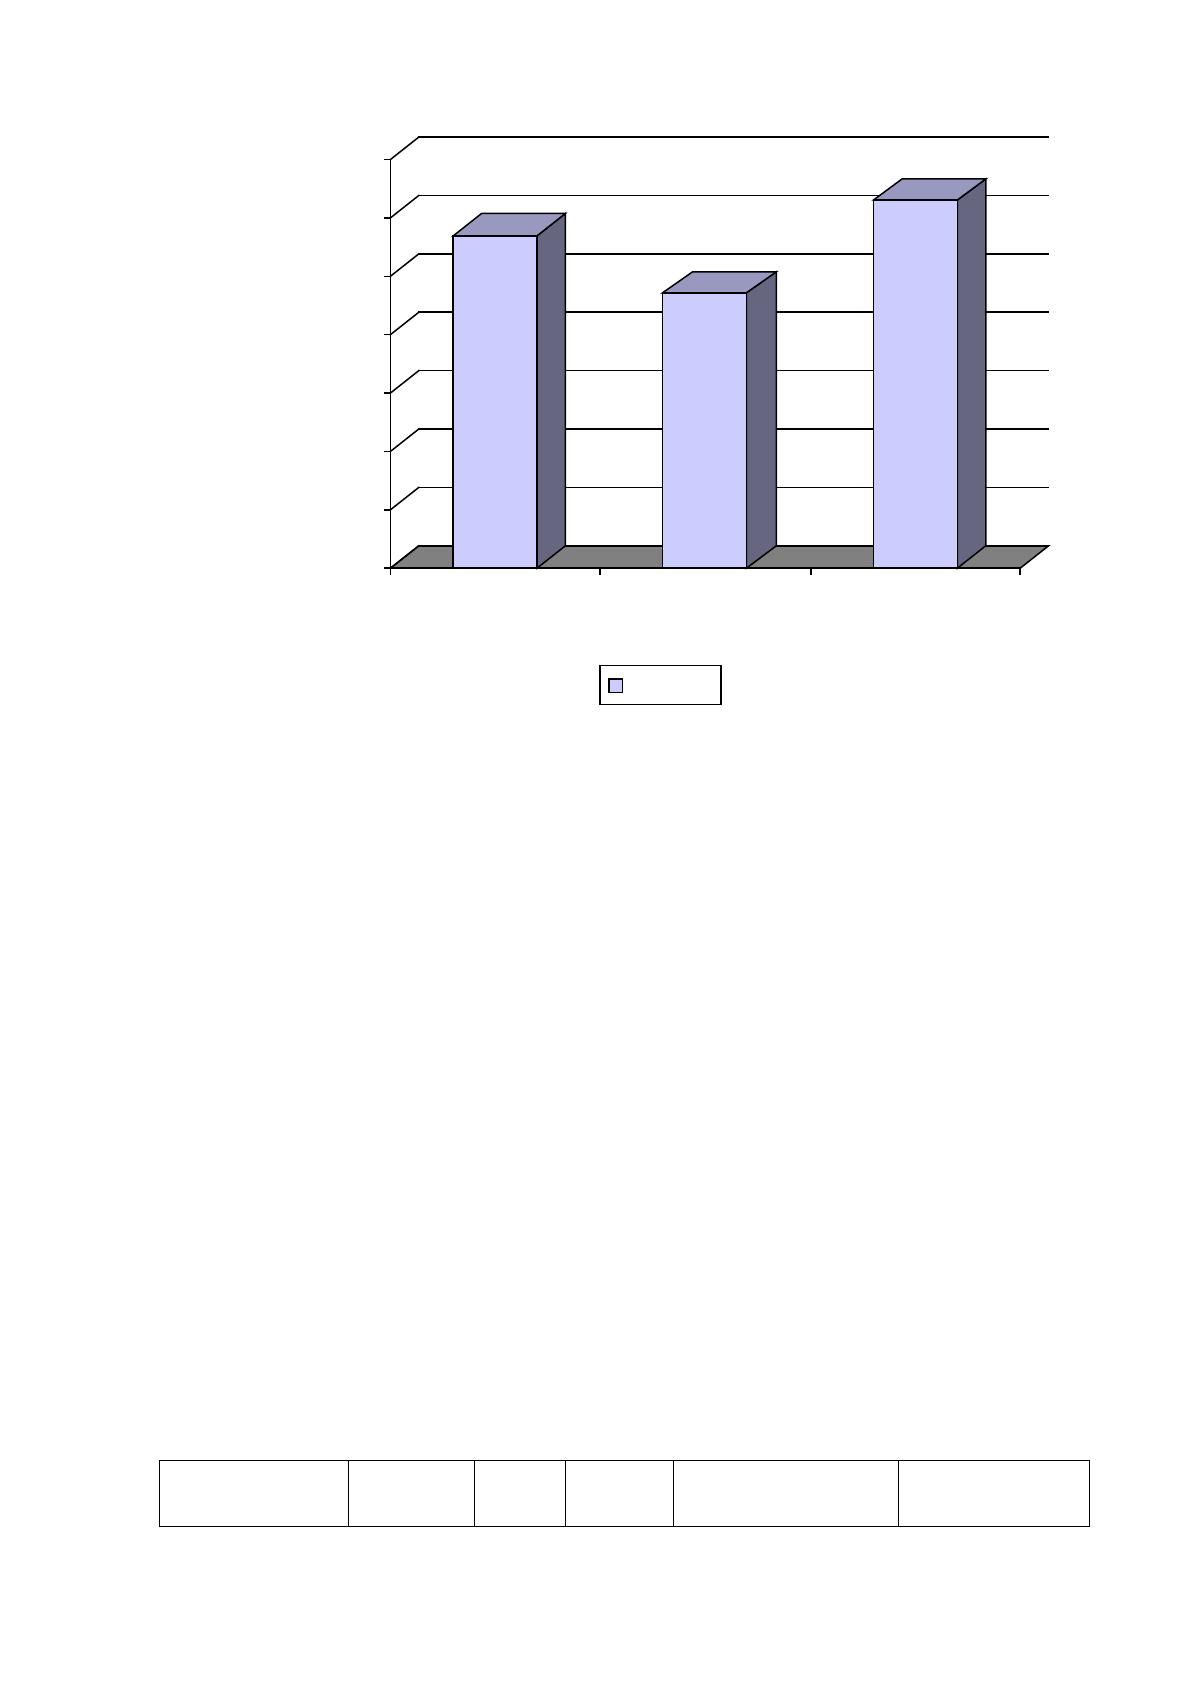
Динамику активов банка за 2015-2017 годы представим на рисунке 8.

33
113868
94102
125827
0
20000
40000
60000
80000
100000
120000
140000
млн. руб.
2015 г.
2016 г. 2017 г.
годы
Активы
Рисунок 8 – Динамика активов банка КБ «Ренессанс Кредит» , млн.
руб.
Из рисунка 8 видно, что величина активов банка за анализируемый
период показала разнонаправленную динамику.
Так в 2016 году стоимость активов снизилась с 113 868 млн. руб. до 94
102 млн. руб., а затем в 2017 г. выросла до 125 827 млн. руб., что на 11 959
млн. руб. больше, чем на начало периода, что положительно характеризует
финансово-кредитную деятельность банка, поскольку свидетельствует о его
дальнейшем развитии.
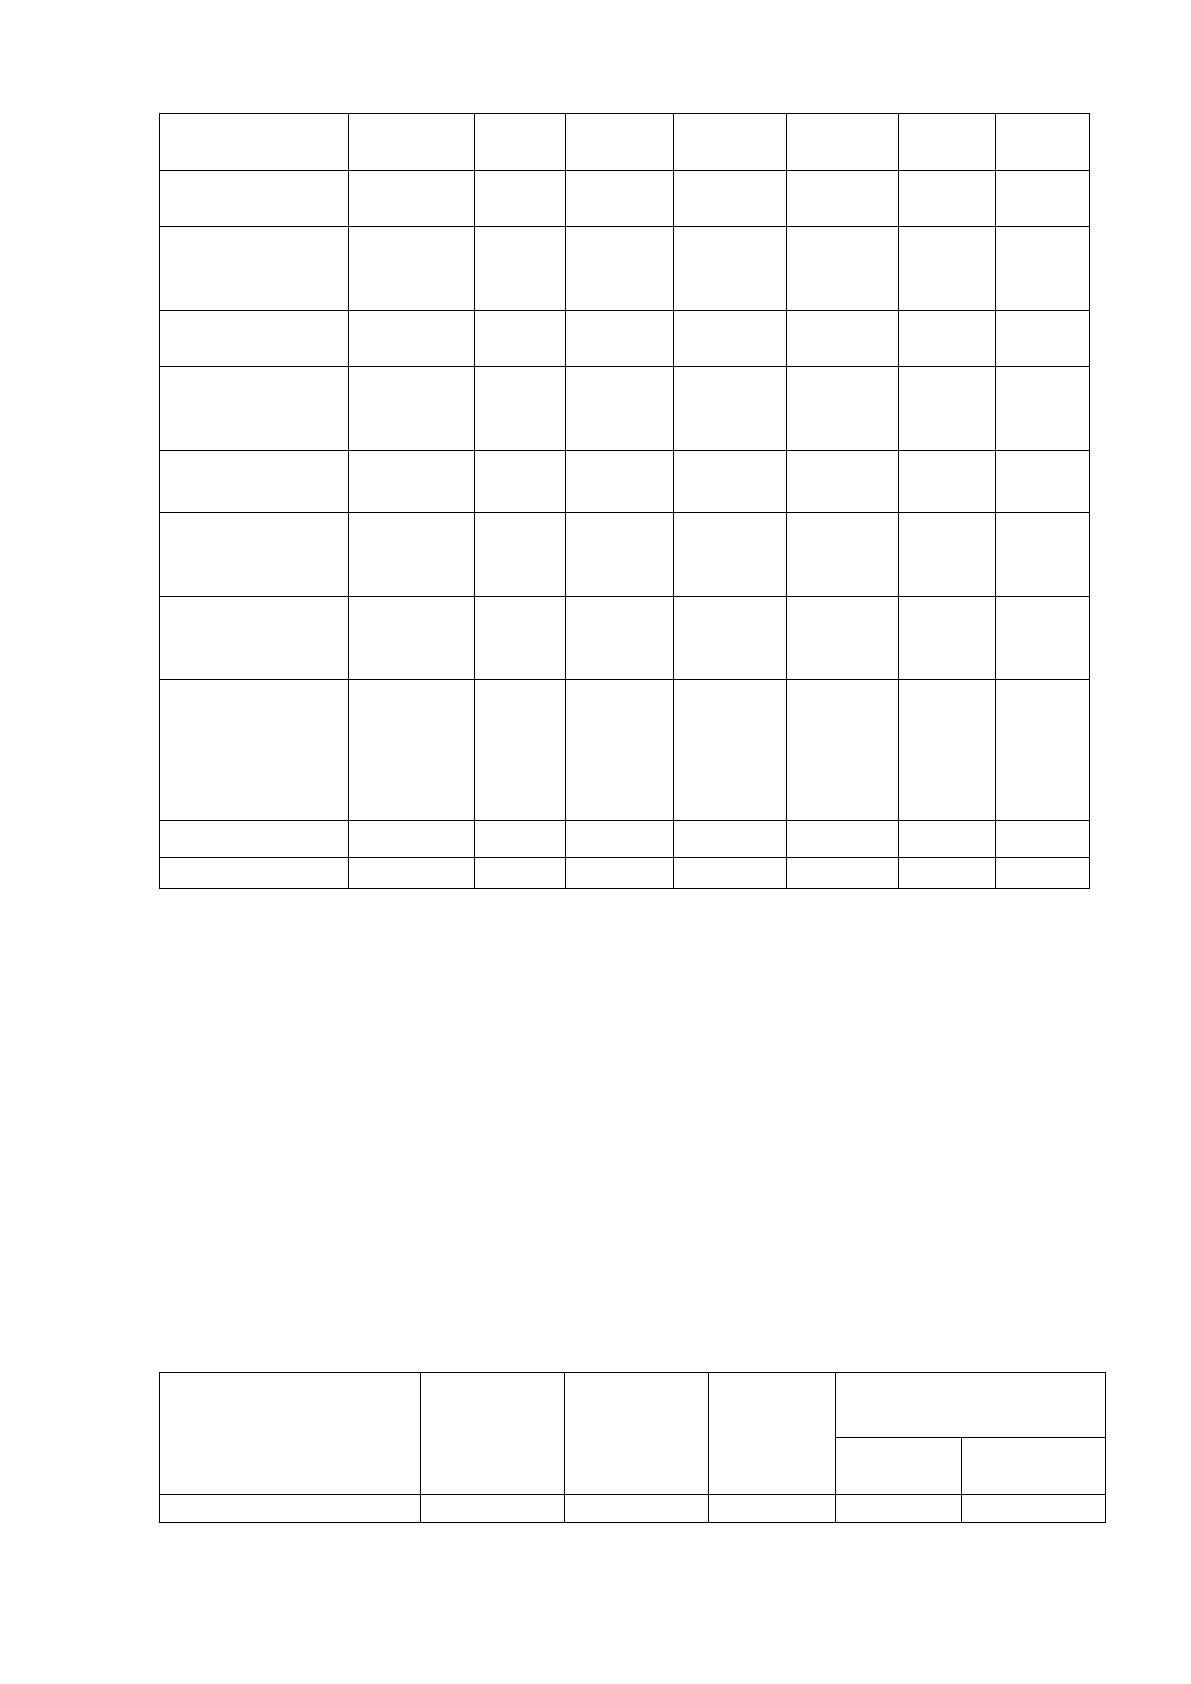
Более детально динамика активов и их структура представлена в
таблицах 6 и 7.
Таблица 6– Динамика активов баланса КБ «Ренессанс Кредит»
Показатели
2015 г.
2016
2017 г.
Изменения
+ или –
Темп роста, %
34
г.
2015г. к
2016 г
2017г. к
2016 г
2015г. к
2016 г
2017г. к
2016 г
Денежные
средства
7237 2698 2438 -4539 -260 37,28 90,36
Средства в
Центральном
Банке РФ
8192 1878 4361 -6314 2484 22,92 232,27
Финансовые
активы
6110 1797 1205 -4314 -592 29,41 67,06
Средства в
кредитных
организациях
16584 775 942 -15809 167 4,67 121,55
Чистая ссудная
задолженность
67342 78997 109308 11655 30311 117,31 138,37
Требования по
налогу на
прибыль
0 0 3 0 3 - -
Отложенный
налоговый
актив
5524 5072 4351 -452 -721 91,82 85,78
Основные
средства,
запасы и
нематериальны
е активы
465 1003 1078 538 75 215,70 107,48
Прочие активы
2413
1882
2140
-531
258
77,99
113,71
Всего активов
113868
94102
125827
-19766
31725
82,64
133,71
Из таблицы видно, что наибольший объем в активах баланса банка
занимает статья «Чистая ссудная задолженность», которая в 2015 году
составила 59,14% от общей суммы активов, в 2016 году и в 2017 году
83,95%
и 86,87% соответственно.
Следующей по объемам в 2015 г. можно назвать статью «Средства в
кредитных организациях», удельный вес которой был 14,56%. Однако в 2017
г. их величина значительно сократилась и доля в структуре активов стала
составлять 0,75%
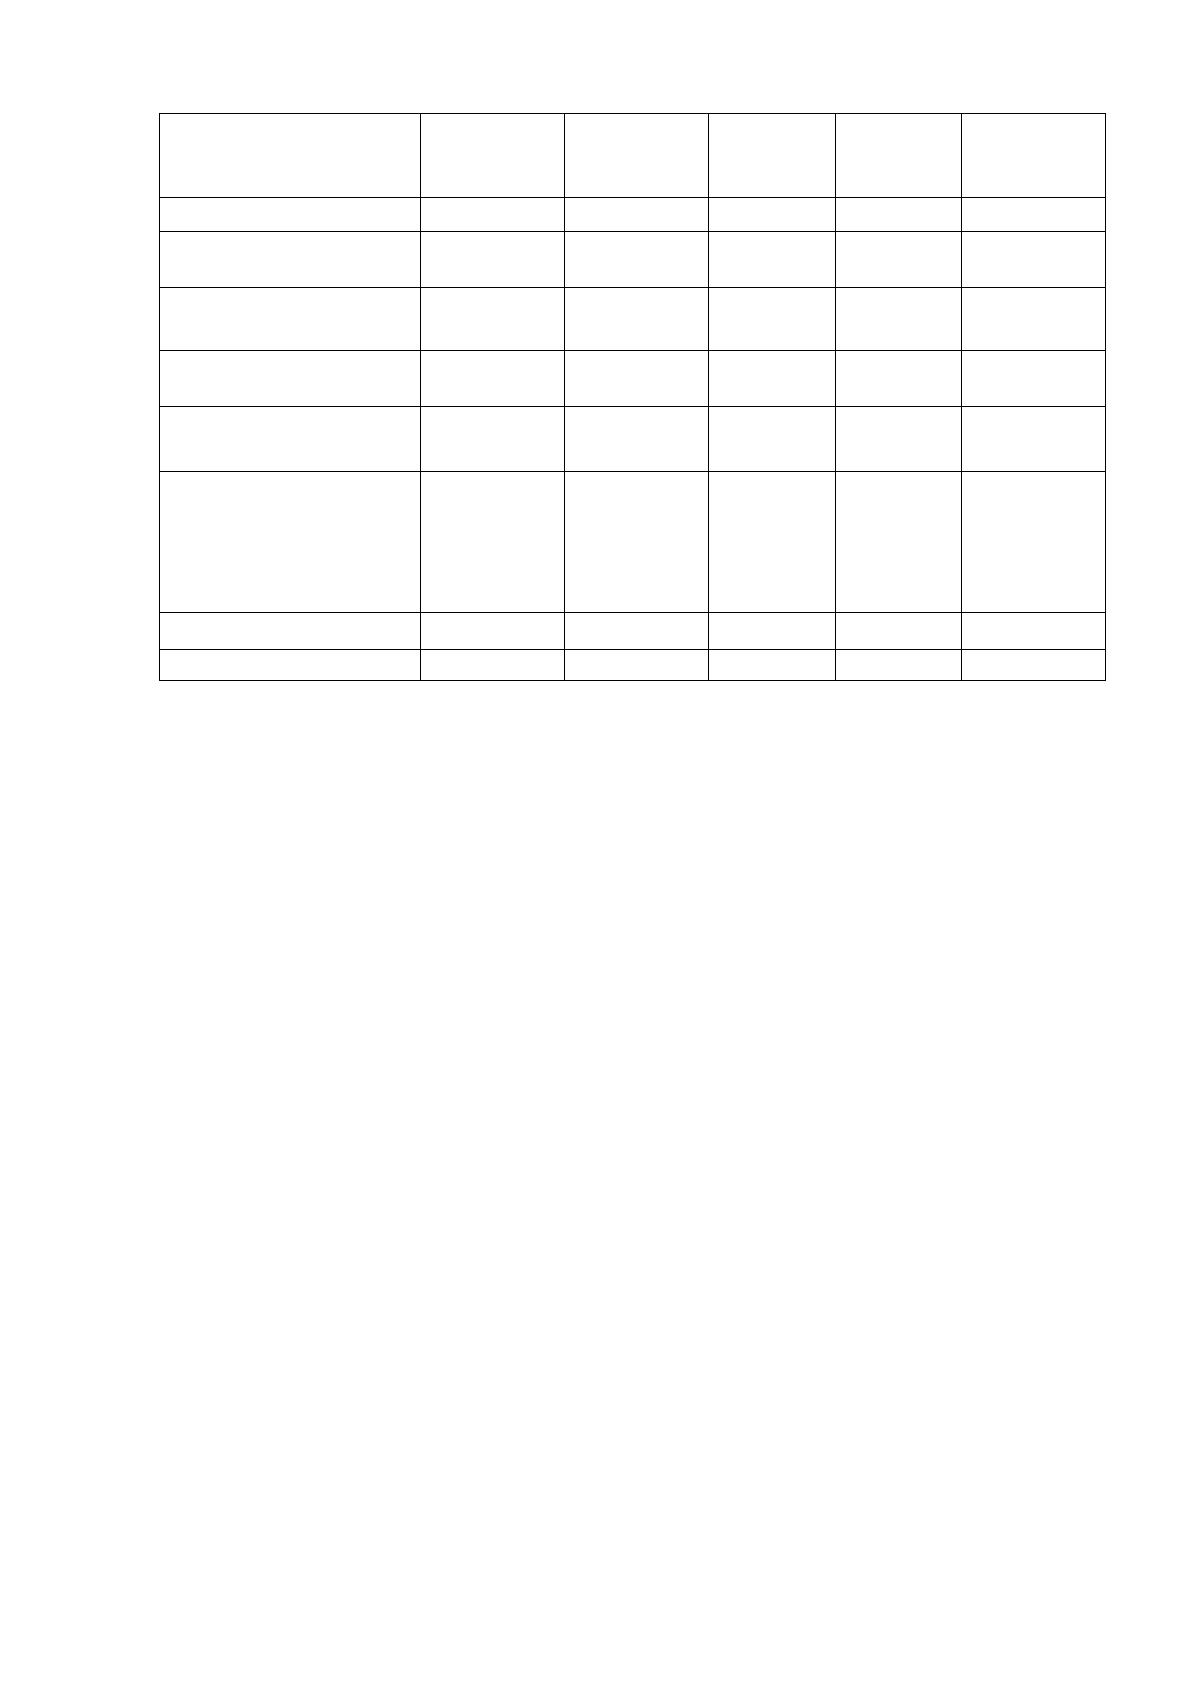
Таблица 7 – Структура активов баланса банка «Ренессанс Кредит»
Показатели
2015 г.
2016 г.
2017 г.
Изменения
+ или –
2015г. к
2016 г
2017г. к 2016
г
Денежные средства
6,36
2,87
1,94
-3,49
-0,93
35
Средства в
Центральном Банке
РФ
7,19 2,00 3,47
-5,19
1,47
Финансовые активы
5,37
1,91
0,96
-3,46
-0,95
Средства в кредитных
организациях
14,56 0,82 0,75
-13,74
-0,07
Чистая ссудная
задолженность
59,14 83,95 86,87
24,81
2,92
Требования по налогу
на прибыль
0,00 0,00 0,00
0
0
Отложенный
налоговый актив
4,85 5,39 3,46
0,54
-1,93
Основные средства,
запасы и
нематериальные
активы
0,41 1,07 0,86
0,66
-0,21
Прочие активы
2,12
2,00
1,70
-0,12
-0,3
Всего активов
100,00
100,00
100,00
0
0
Динамику к снижению показали такие статьи активов, как «Денежные
средства», «Средства в Центральном Банке РФ», «Финансовые активы»,
причем как в объеме, так и по удельному весу.
Наименьшую долю в активах банка на конец анализируемого периода
занимают «Средства в кредитных организациях».
Динамику к росту показали активы, представляющие основные
средства и запасы, их величина за отчетный период выросла с 465 до 1078
млн. руб. Тем не менее их доля в структуре хоть и выросла в два раза, тем
не менее не значительна 0,86%.
Таким образом, рост общей величины активов было обеспечено
увеличением «Чистой ссудной задолженности»
Динамику и структуру пассивов банка оценим, используя данные
приложения Б.
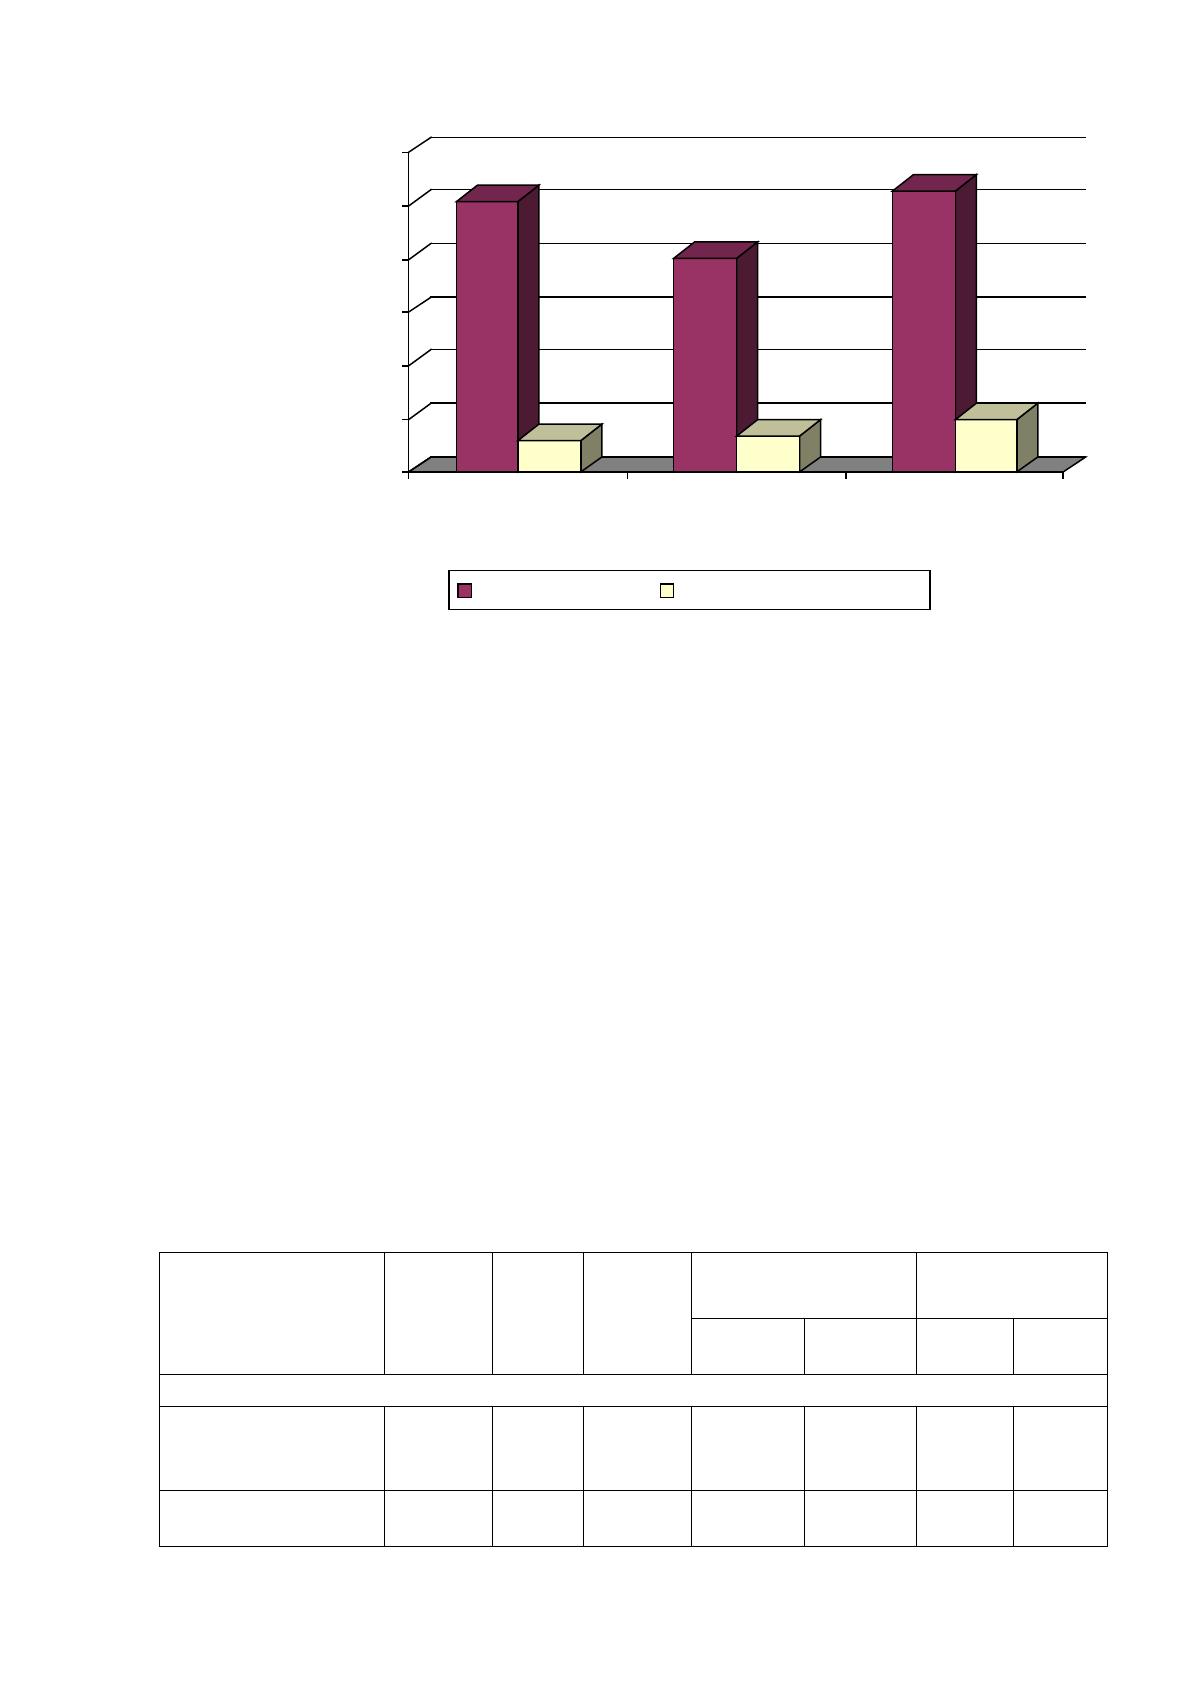
Структуру пассивов банка за 2017 год представим в виде диаграммы на
рисунке 9.
36
101596
12272
80332
13770
105866
19962
0
20000
40000
60000
80000
100000
120000
млн. руб.
2015 г. 2016 г. 2017 г.
годы
Обязательства Собственный капитал
Рисунок 9 – Структура пассивов банка ООО КБ «Ренессанс Кредит» за
2015 - 2017 г., млн. руб.
Как наглядно продемонстрировано диаграммой, пассивы большей
частью представлены обязательствами банка, которые показали
разнонаправленную динамику, то есть вначале сокращение, а затем рост,
причем до величины, превышающей значение на начало анализируемого
периода.
Собственный капитал продемонстрировал стабильный рост.
Динамика и структура пассивов банка представлены в таблицах 8 и 9
соответственно.
Таблица 8 – Динамика состава пассивов баланса ООО КБ
«Ренессанс Кредит»
Показатели
2015 г.
2016
г.
2017 г.
Изменения
+ или –
Темп роста, %
2015г. к
2016 г
2017г. к
2016 г
2015г. к
2016 г
2017г. к
2016 г
Обязательства
Средства
кредитных
организаций
771 287 0 -484 -287 37,22 0,00
Средства клиентов,
не являющихся
96750 77287 101929 -19462 24641 79,88 131,88

37
кредитными
организациями
Выпущенные
долговые
обязательства
19 14 16 -5 2 73,68 114,29
Обязательство по
текущему налогу
на прибыль
0 0 15 0 15 - -
Отложенное
налоговое
обязательство
1051 164 31 -887 -133 15,60 18,90
Прочие
обязательства
2956 2567 3858 -389 1291 86,84 150,29
Резервы на
возмож-ные потери
по условным
обязательствам
49 12 17 -37 5 24,49 141,67
Всего обязательств
101596
80332
105866
-21264
25534
79,07
131,79
Собственный
капитал
12272 13770 19962 1498 6192 112,21 144,97
Всего пассивов
113868 94102 125827 -19766 31725 82,64 133,71
Согласно данным таблицы, общая сумма пассивов увеличилась за
анализируемый период н с 113868 млн. руб. до 125827 млн. руб., при этом
следует отметить, что темп снижения в 2016 г. составил 82,64%, а в 2017 г.
темп роста отмечается 133,71%.
Такая динамика пассивов была обусловлена разнонаправленностью
динамики обязательств, темп снижения и роста которым составили
соответственно по годам – 79,07% и 131,79%. Собственный капитал за
анализируемый период вырос с 12272 млн. руб. до 19766 млн. руб., при этом
темп роста составил 112,21% и 144,97%.
Рост величины обязательств обусловлен увеличением средств
клиентов, не являющихся кредитными организациями, прежде всего
физических лиц и ИП. В целом за период, по данной статье наблюдается рост
с 96750 млн. руб. до 101929 млн. руб.
Таблица 9 – Структура пассивов баланса ООО КБ «Ренессанс
Кредит»
Показатели
2015 г.
2016
2017 г.
Изменения
+ или –
Темп роста, %
38
г.
2015г. к
2016 г
2017г. к
2016 г
2015г. к
2016 г
2017г. к
2016 г
Обязательства
Средства
кредитных
организаций
0,68 0,30 0,00 -0,38 -0,3 44,12 0,00
Средства клиентов,
не являющихся
кредитными
организациями
84,97 82,13 81,01 -2,84 -1,12 96,66 98,64
Выпущенные
долговые
обязательства
0,02 0,01 0,01 -0,01 0 50,00 100,00
Обязательство по
текущему налогу
на прибыль
0,00 0,00 0,01 0 0,01
Отложенное
налоговое
обязательство
0,92 0,17 0,02 -0,75 -0,15 18,48 11,76
Прочие
обязательства
2,60 2,73 3,07 0,13 0,34 105,00 112,45
Резервы на
возмож-ные потери
по условным
обязательствам
0,04 0,01 0,01 -0,03 0 25,00 100,00
Всего обязательств
89,22 85,37 84,14 -3,85 -1,23 95,68 98,56
Собственный
капитал
10,78 14,63 15,86 3,85 1,23 135,71 108,41
Всего пассивов
100,00 100,00 100,00 0 0 100,00 100,00
Как видно из таблицы, наибольшую долю составляют обязательства,
хотя за анализируемый период их удельный вес несколько снизился в
пользу увеличения собственного капитала банка., удельный вес которого
вырос с 10,78% до 15,86%.
Самую значимую долю в привлеченных средствах составляют средства
клиентов, хотя их доля на протяжении всего периода сокращалась с 84,97%
до 81,01%.
Наименьшую долю в объеме привлеченных средств банка занимают
резервы на возможные потери по условным обязательствам, доля которых
на конец 2017 г. составила 0,01% от общей величины пассивов.
39
Для оценки финансовой устойчивости предлагается использовать
методику В.С. Кромонова, которая нашла достаточно широкое применение в
российской практике финансовой оценки коммерческих банков. В основе
данной методики следующий алгоритм, который представлен на рисунке
10.
Рисунок 10 – Алгоритм оценки финансовой устойчивости
банка по методике В.С. Кромонова
Таблица 10– Расчет коэффициентов финансовой устойчивости ООО
КБ «Ренессанс Кредит» по методике В.С. Кромонова
Показатели
2015 г.
2016 г.
2017 г.
Изменения
+ или –
2015г. к
2016 г
2017г. к 2016
г
Собственный капитал
12272
13770
19962
1498
6192
Активы, приносящие
доход
73452
80794
110508
7342
29714
Ликвидные активы
99355
84348
117050
-15007
32702
Обязательства до
востребования
96769
77301
101945
-19468
24644
40
Совокупные
обязательства
101596
80332
105866
-21264
25534
Заемный капитал
97540
77588
101945
-19952
24357
Уставный капитал
501
1101
1101
600
0
Имущество банка
465
1003
1078
538
75
Генеральный
коэффициент
надежности
0,17
0,17
0,18
0,00
0,01
Коэффициент
мгновенной
ликвидности
1,03
1,09
1,15
0,06
0,06
Кросс – коэффициент
1,38
0,99
0,96
-0,39
-0,04
Генеральный
коэффициент
ликвидности
1,94
2,02
2,07
0,08
0,05
Коэффициент
защищенности
капитала
0,13
0,18
0,20
0,05
0,02
Коэффициент
фондовой
капитализации
прибыли
24,50
12,51
18,13
-11,99
5,62
Оптимально устойчивым банком по методике В.С. Кромонова
представляется банк со следующими коэффициентами:
К1 = 1,00; К2 =0,800; К3 =3,00; К4 = 1,00; К5 = 0,50; К6 = 3.
Это означает, что банк:
вкладывает в работающие активы средства в размере собственного
капитала;
содержит в ликвидной форме средства в объеме, равном 80% от
депозитных обязательств;
имеет в три раза больше обязательств, чем работающих активов;
содержит в ликвидной форме и в виде капитальных вложений средств
в− объеме, равном 100% от величины суммарных обязательств;
имеет капитальных активов в два раза меньше собственного капитала;
обладает капиталом в три раза больше, чем уставной фонд.
Каждый из рассчитанных коэффициентов анализируемого банка нужно
скорректировать на соответствующую нормировку оптимально устойчивого