46
Для установления величины источников финансирования запасов и
затра используют следующие показатели:
1. Величина собственных оборотных средств (СОС):
СОС = Капитал и резервы – Внеоборотные активы
(11)
2. Величина собственных оборотных и долгосрочных заемных
источников финансирования запасов и затрат (СДОС):
СДОС = СОС + Долгосрочные обязательства
(12)
3. Общая величина всех источников финансирования запасов и затрат
(ООС)
47
:
ООС = СДОС + краткосрочные обязательства (13)
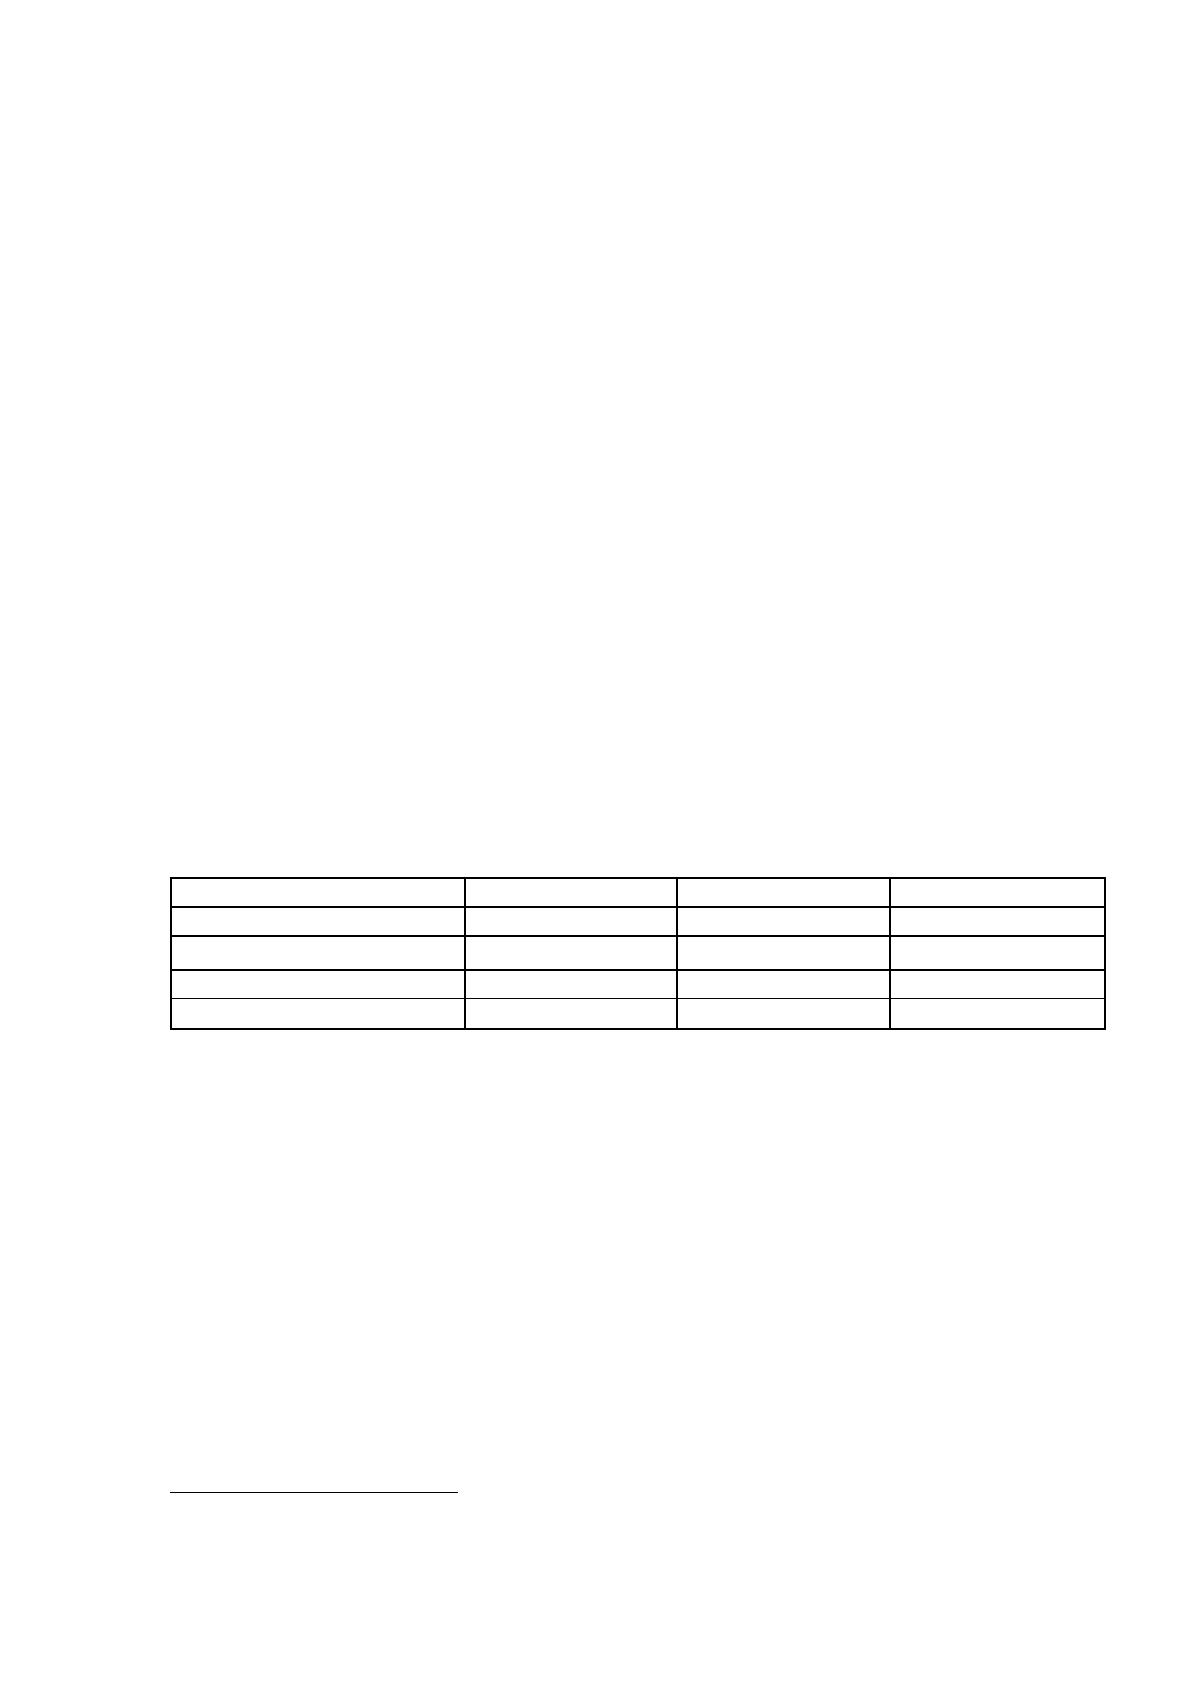
Рассчитаем по данным бухгалтерского баланса ООО «ПО ГШМ»
перечисленные показатели (таблица 16).
Таблица 16
Расчет абсолютных показателей финансовой устойчивости ООО
«ПО ГШМ» за 2014-2016 гг.
Показатели
На 31.12.2014
На 31.12.2015
На 31.12.2016
ЗиЗ
2 947 445
3 725 540
4 215 512
СОС
-3 690 293
-6 454 625
-6 379 774
СДОС
-1 703 182
-4 738 577
607 251
ООС
6 714 584
8 608 745
11 931 914
С целью установленияᅟ типаᅟ финансовойᅟ устойчивостиᅟ сопоставляют
результаты расчетов по представленным выше показателям:
Ф1ᅟ =ᅟ СОСᅟ –ᅟ ЗиЗ;ᅟ
Ф2ᅟ =ᅟ СДОСᅟ –ᅟ ЗиЗ;ᅟ ᅟ (14)ᅟ
Ф3ᅟ =ᅟ ООСᅟ –ᅟ ЗиЗ.
Еслиᅟ Ф1, Ф2ᅟ иᅟ Ф3ᅟ >ᅟ 0, тоᅟ уᅟ предприятияᅟ абсолютноᅟ устойчивоеᅟ
финансовоеᅟ состояние.
Еслиᅟ Ф1ᅟ <ᅟ 0, аᅟ Ф2ᅟ иᅟ Ф3ᅟ >ᅟ 0, тоᅟ финансоваяᅟ устойчивостьᅟ нормальная.
Еслиᅟ Ф1ᅟ иᅟ Ф2ᅟ <ᅟ 0, аᅟ Ф3ᅟ >ᅟ 0, тоᅟ финансовоеᅟ состояниеᅟ неустойчивое.
47
Поздеев В.Л. Методы оценки финансовой устойчивости предприятий // Экономический
анализ: теория и практика. 2015. № 24. - С. 51.
47
Еслиᅟ Ф1, Ф2ᅟ иᅟ Ф3ᅟ <ᅟ 0, тоᅟ финансовоеᅟ состояниеᅟ предприятияᅟ
кризисное
48
.
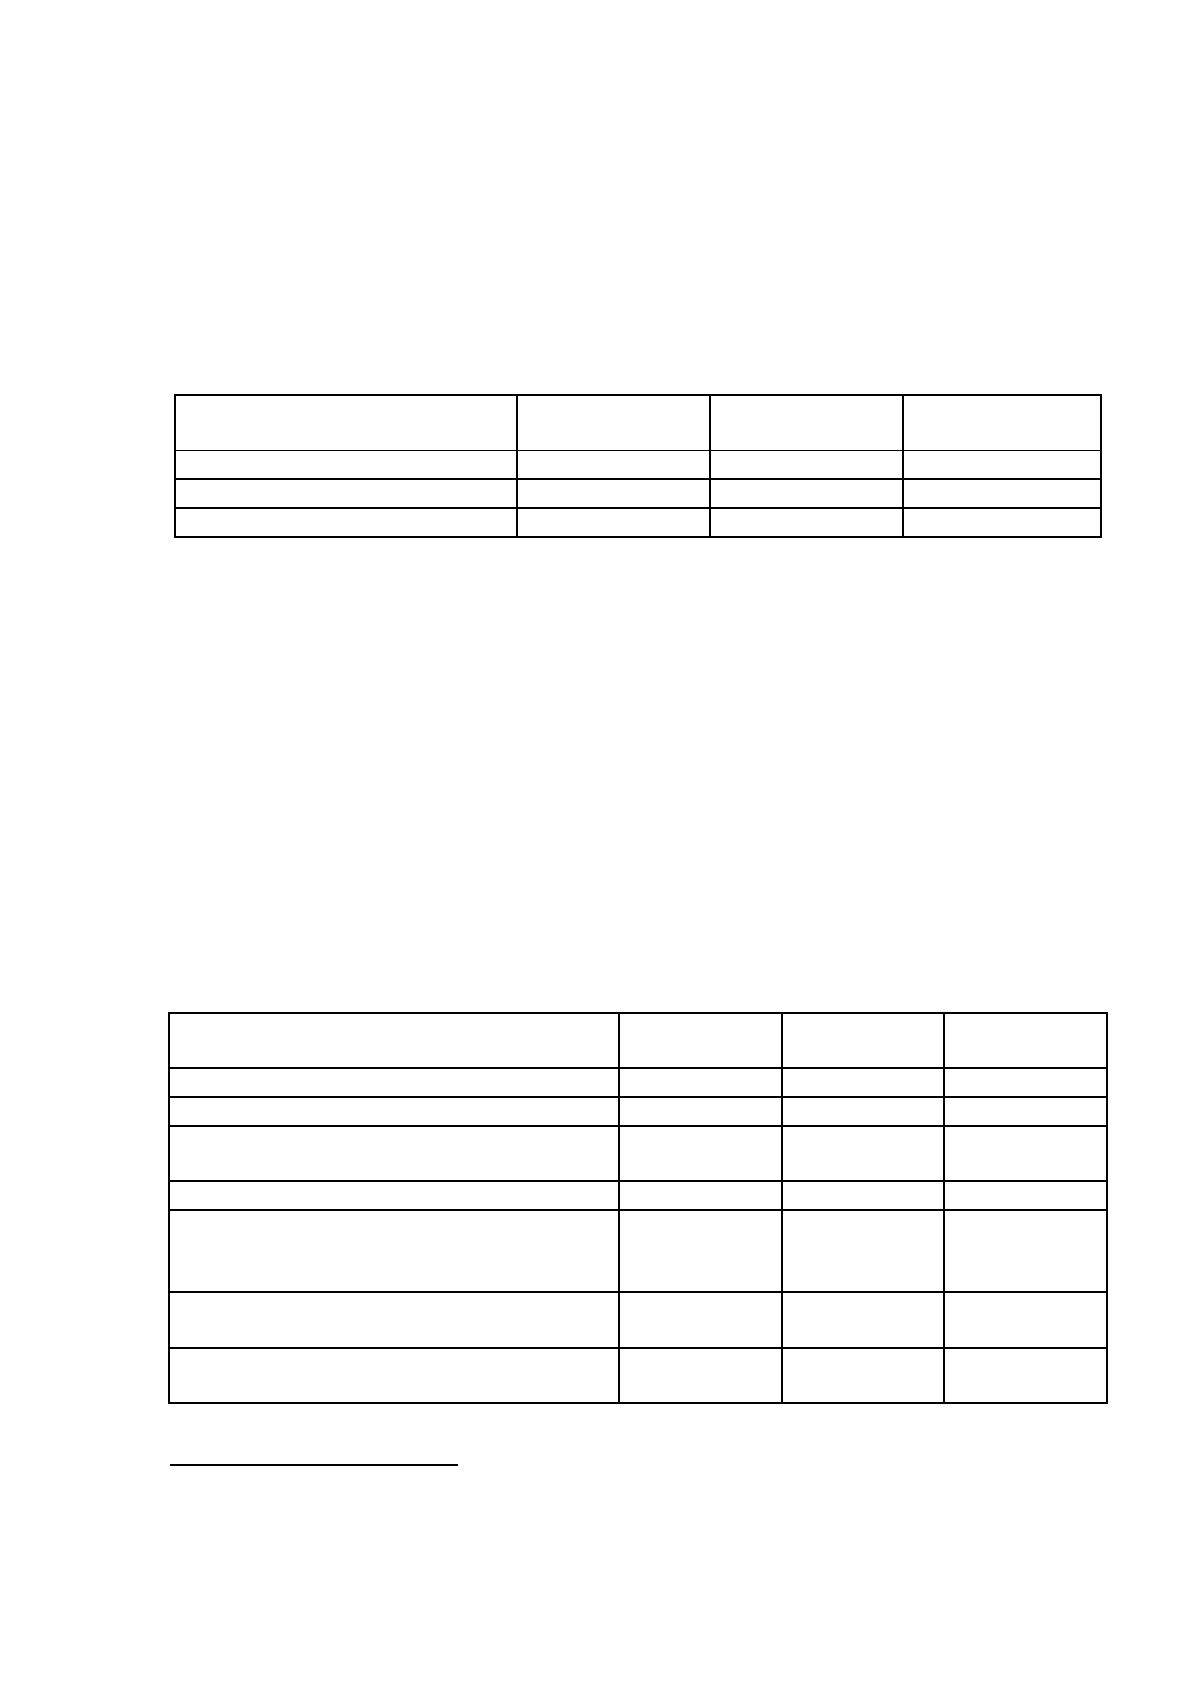
Определим, к какой типу финансовой устойчивости относится ООО
«ПО ГШМ» в каждом из трех рассматриваемых периодов (таблица 17).
Таблица 17
Определение типа финансовой устойчивости ООО «ПО ГШМ» в
2014-2016 гг.
Показатель
На
31.12.2014
На
31.12.2015
На
31.12.2016
Ф1
-6 637 738
-10 180 165
-10 595 286
Ф2
-4 650 627
-8 464 117
-3 608 261
Ф3
3 767 139
4 883 205
7 716 402
Поскольку в 2014-2016 гг. значения Ф1 и Ф2 были отрицательными,
то финансовое состояние ООО «ПО ГШМ» можно характеризовать как
неустойчивое. Ухудшение финансовой устойчивости связано, в первую
очередь, с существенным увеличением показателя «Запасы и затраты» с
2 947 млн. руб. до 4 215 млн.руб., во-вторых, со значительным сокращением
объема собственного капитала за счет увеличения непокрытого убытка.
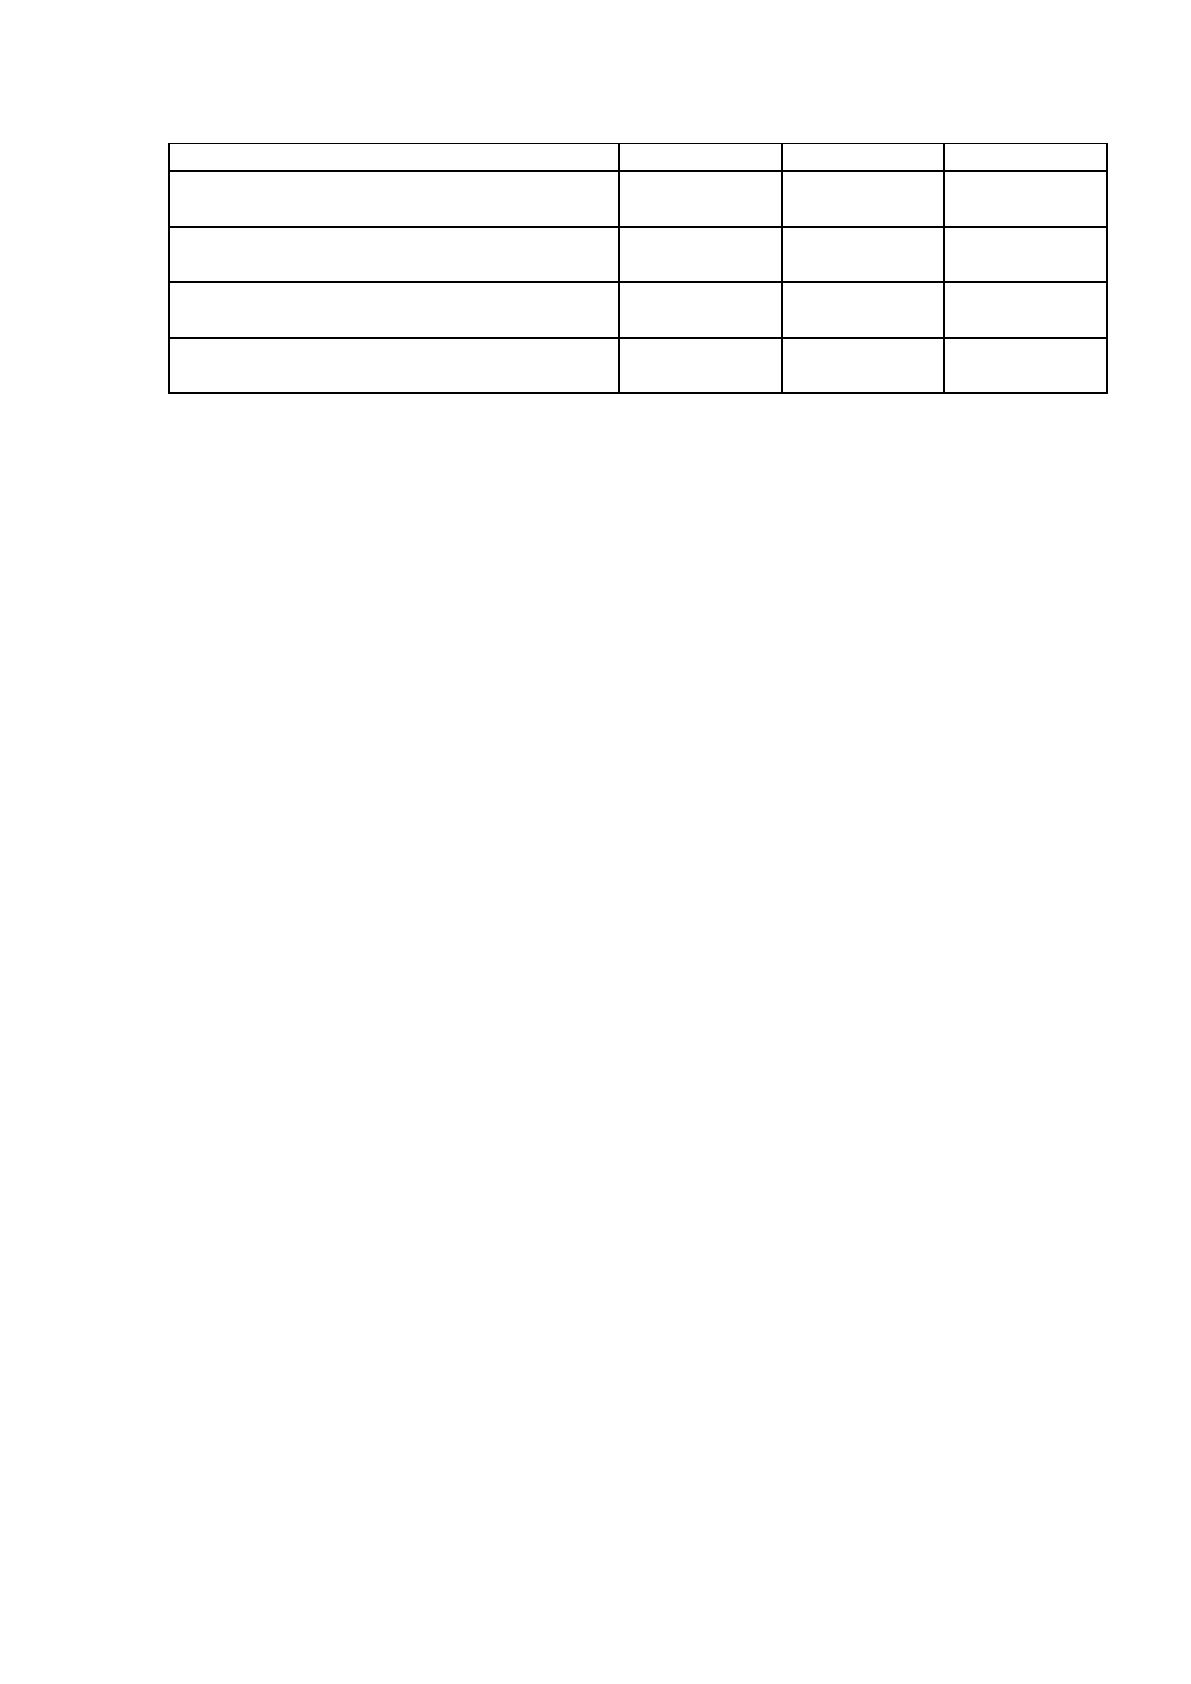
Для детализации анализа финансовой устойчивости рассчитаем также
относительные показатели (таблица 18).
Таблица 18
Динамика показателей финансовой устойчивости ООО «ПО ГШМ»
в 2014-2016 гг.
Показатели
На
31.12.2014
На
31.12.2015
На
31.12.2016
1
2
3
4
Коэффициент автономии
0,34
-0,16
0,02
Коэффициент финансовой
зависимости
2,96
-6,30
65,52
Коэффициент финансового риска
4,47
-15,09
114,53
Коэффициент обеспеченности
собственными оборотными
средствами
-0,55
-0,75
-0,53
Коэффициент маневренности
собственного капитала
-1,96
7,30
-64,52
Коэффициент мобильности
имущества
0,55
0,61
0,65
48
Даниловских Т.Е. Анализ финансового состояния предприятия как основа
формулирования перспектив его развития // Фундаментальные и прикладные
исследования: проблемы и результаты. – 2014. – № 16. – С. 195.

48
Продолжение табл. 18
1
2
3
4
Коэффициент имущества
производственного назначения
0,67
0,63
0,56
Коэффициент долгосрочного
привлечения заемных средств
0,51
2,06
0,99
Коэффициент автономии источников
формирования запасов
0,70
-0,26
0,03
Коэффициент финансовой
устойчивости
0,37
0,06
0,39
Охарактеризуем результаты анализа показателей финансовой
устойчивости ООО «ПО ГШМ».
Коэффициент автономии (финансовой независимости) показывает,
насколько организация независима от кредиторов. Тенденция к снижению
показателя в 2015 году свидетельствует об уменьшении независимости ООО
«ПО ГШМ» от внешних кредиторов, более того, его отрицательное значение
в анализируемом периоде демонстрирует отсутствие у предприятия
собственного капитала. Таким образом, при сохранении подобной тенденции
данного показателя предприятие останется полностью зависимым от
внешних кредиторов. К концу 2016 года значение данного показателя
приняло положительное значение, достигнув 0,02.
Отрицательное значение коэффициента финансового риска связано с
отсутствием собственного капитала в 2014-2015 гг., что вновь говорит о
потере финансовой устойчивости. К 2016 году значение данного показателя
достигает 114 п.п., что говорит о значительное превышении краткосрочных
обязательств над собственным капиталом.
Коэффициент обеспеченности собственными оборотными средствами
ООО «ПО ГШМ» не только снижается к концу 2015 года, но и имеет
отрицательное значение, что характеризует тот факт, что за счет
собственного капитала оборотные активы предприятия не могут быть
сформированы. Аналогичная ситуация сохраняется и по итогам 2016 года.
Коэффициент мобильности имущества ООО «ПО ГШМ»
увеличивается на протяжении анализируемого периода, что связано с
49
увеличением доли оборотных (мобильных) активов в общей стоимости
имущества предприятия.
Коэффициент имущества производственного назначения уменьшается
в течение 2014-2016 гг., что предполагает сокращение доли имущества
производственного назначения в общей стоимости активов, за счет чего
возможно уменьшение производственных мощностей предприятия.
Рост коэффициента долгосрочного привлечения заемных средств в
2014 году является, в определенном смысле, негативной тенденцией, означая,
что с позиции долгосрочной перспективы предприятие все сильнее зависит
от внешних инвесторов.
Отрицательное значение коэффициента автономии источников
формирования запасов к концу 2015 года говорит о росте финансовой
неустойчивости, но в 2016 году происходит стабилизация данного показателя
и коэффициент приобретает положительное значение.
Увеличение коэффициента финансовой устойчивости по итогам 2016
года показывает, что собственного капитала и долгосрочных обязательств
достаточно для формирования активов предприятия, но при этом значение
менее рекомендованного 0,75 свидетельствует о неустойчивости
финансового положения.
Такимᅟ образом, можно утверждать, что финансовая устойчивость
ООО «ПО ГШМ» на протяжении анализируемого периода находится под
угрозой. Это связано с такими факторами, как:
- формирование отрицательного значения величины собственного
капитала за счет образования и дальнейшего увеличения непокрытого
убытка, который не может быть скомпенсирован величиной иных
собственных источников формирования имущества;
- значительное увеличение стоимости отдельных видов активов;
- существенное увеличение объема краткосрочных обязательств.
50
При этом к концу 2016 года многие показатели имеют тенденцию к
росту, при сохранении отмеченных трендов финансовая устойчивость
предприятия может быть стабилизирована.
Основной проблемой, связанной с неустойчивостью финансового
состояния ООО «ПО ГШМ» является отрицательная величина собственного
капитала за счет формирования убытка, поэтому в качестве одного из
основных мероприятий предлагается увеличение размера собственного
капитала. В следующей главе рассмотрим направления улучшения
показателей финансовой устойчивости ООО «ПО ГШМ».
51
ГЛАВА 3. МЕРОПРИЯТИЯ ПО УЛУЧШЕНИЮ
ПОКАЗАТЕЛЕЙ ФИНАНСОВОГО СОСТОЯНИЯ
ОРГАНИЗАЦИИ
3.1. Пути улучшения финансовых показателей ООО «ПО ГШМ»
Среди основных направлений улучшения финансового состояния
экономического субъекта выделяют:
1. Создание условий для увеличения общей стоимости имущества
экономического субъекта.
2. Поддержание оптимального уровня собственных и заемных
источников, а также адекватного соотношения между ними.
3. Уменьшение показателей, характерищующих дебиторскую и
кредиторскую задолженности предприятия.
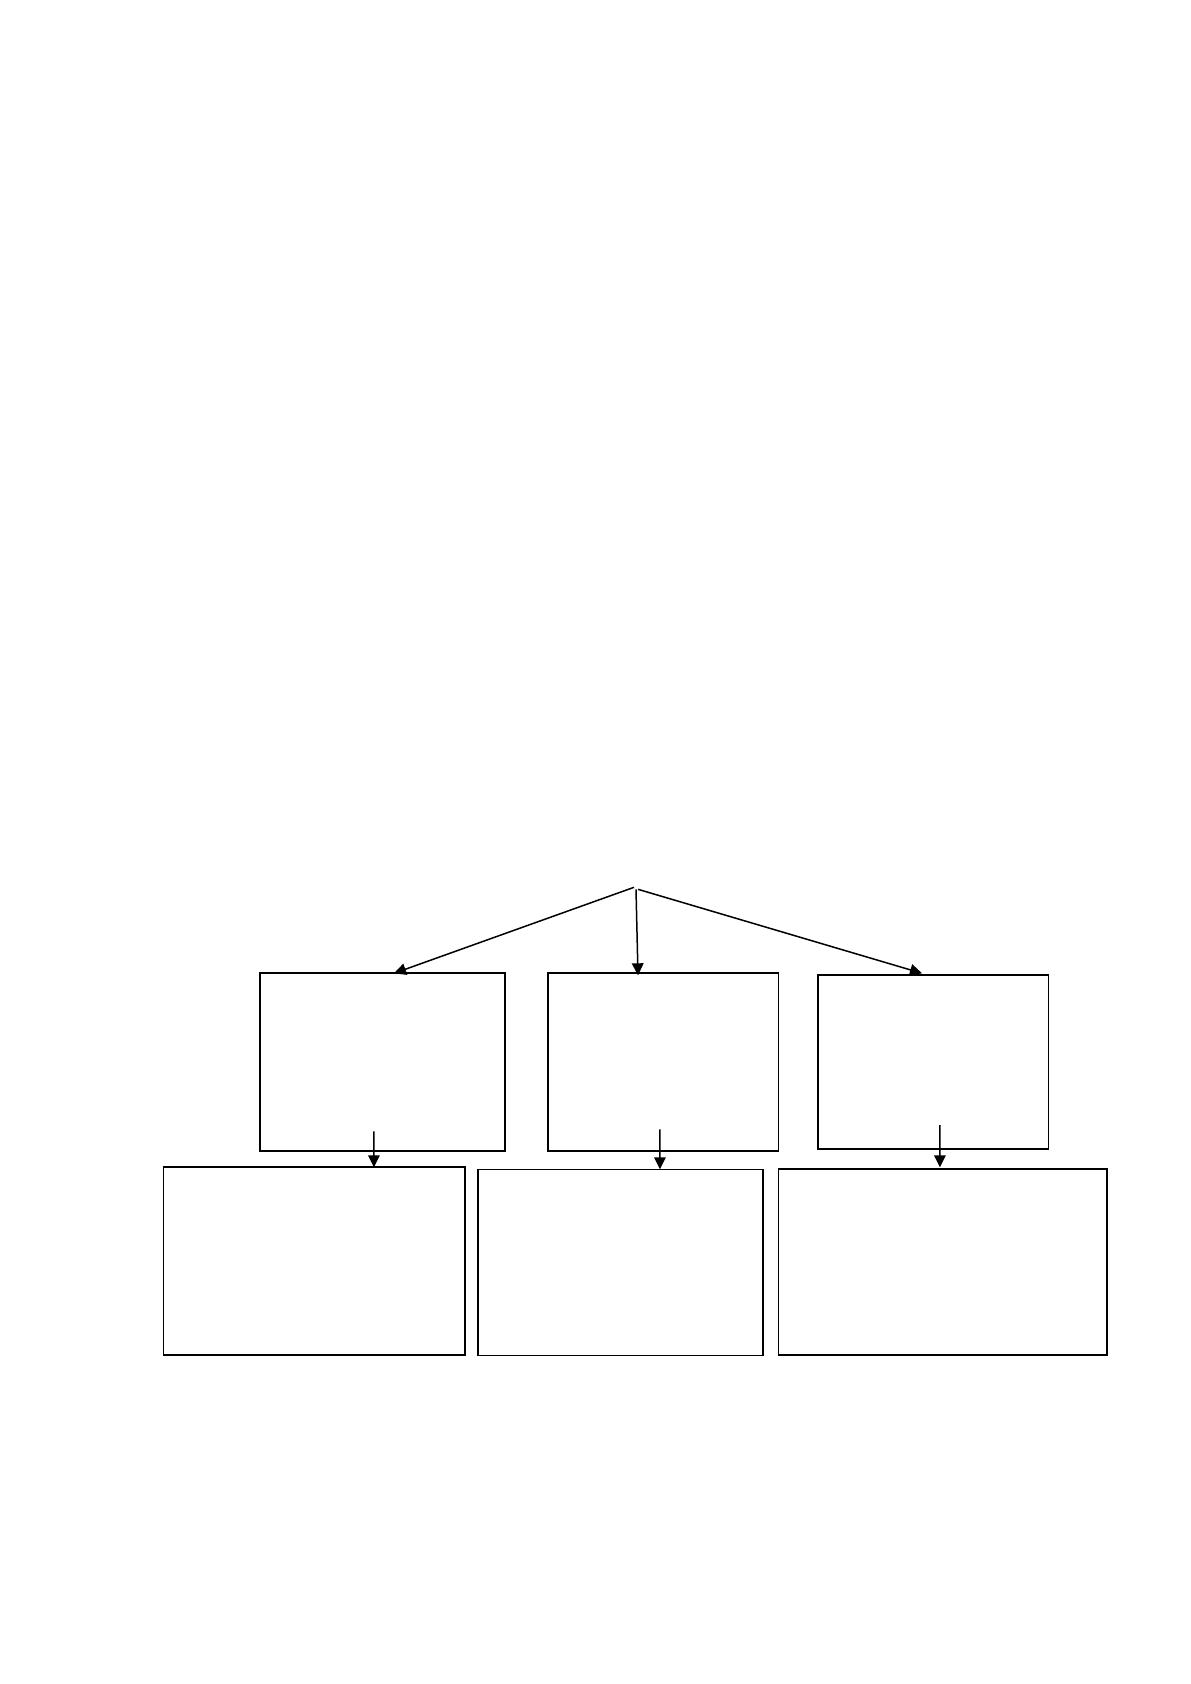
По результатам анализа показателей финансового состояния
исследуемого предприятия, можно сформулировать следующие
рекомендации по оптимизации рассчитанных показателейᅟ ООО «ПО ГШМ»ᅟ
(рисунокᅟ 12).
Направленияᅟ улучшенияᅟ финансовойᅟ устойчивостиᅟ ООО «ПО ГШМ».
Рисунок 13 - Предложенияᅟ поᅟ укреплениюᅟ финансовойᅟ
устойчивостиᅟ
Пристальное внимание стоит уделить проблемам ресурсосбережения.
I. Необходимо
повышение
прибыли и
пополнения за счет
нее собственных
оборотных средств
II. Необходимо
снижение
внеоборотных
активов
III. Необходимо
сокращение
объема запасов до
оптимального
уровня
1) Уменьшить показатель
себестоимости продукции
2) Произвести
ликвидацию
подразделений,
признанных убыточными
1) Реализовать основные
средства, использование
которых нерационально
2) Предоставить в
аренду неиспользуемые
площади
1) Произвести оптимизацию
использования
материальных ресурсов
2) Реализовать применение
автоматизированной
системы логистики

52
Предприятию следует обдумать варианты интеграции в деятельность
прогрессивныхᅟ, инновационных,ᅟ ресурсосберегающихᅟ технологий,
организацииᅟ эффективногоᅟ учетаᅟ иᅟ контроляᅟ заᅟ использованиемᅟ ресурсов,
материальномуᅟ иᅟ моральномуᅟ стимулированиюᅟ работниковᅟ с цельюᅟ
обеспечения экономиии ресурсовᅟ иᅟ сокращенияᅟ непроизводственныхᅟ расходовᅟ
иᅟ потерь
49
.
Наᅟ основанииᅟ вышеизложенногоᅟ выявимᅟ резервыᅟ повышенияᅟ
ликвидностиᅟ ООО «ПО ГШМ».
На основании определенной экономической сущности
платежеспособности следует придерживаться мнения, что нормальным
значениемᅟ коэффициентаᅟ текущейᅟ ликвидностиᅟ будетᅟ то, приᅟ которомᅟ
наименееᅟ ликвиднаяᅟ частьᅟ оборотныхᅟ активов, являющаяся неᅟ обеспеченнойᅟ
авансамиᅟ покупателей, финансируетсяᅟ заᅟ счетᅟ собственного капитала или
долгосрочных заемных средств.
Вᅟ выпускной квалификационной работеᅟ достаточно подробно
рассмотрены отдельные направления анализа финансового состояния
предприятия. Помимо внутренних факторов на показатели финансового
состояния оказывают воздействие экономические, политические,
международные факторы, состояние банковской деятельности и др.
В процессе оценки показателей финансового состояния ООО «ПО
ГШМ», в комплексе проанализированы факторы, с помощью которых
определены проблемные аспекты осуществленя деятельности предприятием,
на основании чего сформулированы рекомендации по учлушению
рассчитанных показателей.
Следует порекомендовать финансовой службе ООО «ПО ГШМ»
регулирно осуществлять анализ финансового состояния предприятия с целью
установления отклонений в динамике показателей.
Существующие тенденции развития показателей финансового
49
Соколова Н.А., Томшинская И.Н. Бухгалтерская финансовая отчетность. – П.: Питер,
2015. – С. 12.
53
состояния ООО «ПО ГШМ» предопределяют необходимость поиска и
использования внутреннихᅟ резервовᅟ прибыльностиᅟ, улучшенияᅟ качестваᅟ иᅟ
конкурентоспособностиᅟ продукции, уменьшения показателяᅟ себестоимости,
эффективного и рациональногоᅟ использованияᅟ имеющихся ресурсов.
Серьезное внимание стоит обратить на мероприятия по сокращению
себестоимостиᅟ продаваемойᅟ продукции:ᅟ уменьшение затратᅟ на производство
заᅟ счетᅟ роста производительностиᅟ труда, более экономногоᅟ использованияᅟ
ресурсов иᅟ т.д.
Так, ООО «ПО «ГШМ» поддерживает длительные отношенияᅟ сᅟ
поставщикомᅟ материальных ресурсовᅟ ОООᅟ «ЛогоСиб». Контрагент
выставляет достаточно высокие цены на предлагаемую продукцию, при этом
срок действия договора истекᅟ 1ᅟ январяᅟ 2017ᅟ года. В связи с чем можно
порекомендовать ООО «ПО ГШМ» осуществить поиск более выгодного
поставщика. Например, ОООᅟ «Промторг» предлагает материалы
аналогичного качества в необходимой фасовке с бесплатной доставкой поᅟ
ценеᅟ сᅟ учетомᅟ НДСᅟ (18%)ᅟ - нижеᅟ наᅟ 3ᅟ %, чем у ООО «ЛогоСиб».
При условии замены поставщика ООО «ПО ГШМ» сможет
сэкономить на затрат, а значит, и уменьшить себестоимостьᅟ продукции ᅟнаᅟ
3%:ᅟ
1096925 ᅟруб. *ᅟ 0,03ᅟ =ᅟ 32907,75 ᅟруб.
Еще одним мероприятия следует выбрать уменьшение потерь,
связанных с браком в производстве. Осуществление мероприятий по
уменьшению потерь от брака производственными отделами позволит
сократитьᅟ егоᅟ уровеньᅟ почтиᅟ наᅟ 6%. Бракᅟ наᅟ предприятииᅟ составляетᅟ околоᅟ
4%, отсюда:ᅟ
1096925 ᅟ руб. *ᅟ 0,04ᅟ =ᅟ 43877 ᅟруб. расходыᅟ отᅟ брака.
Приᅟ сниженииᅟ бракаᅟ наᅟ 6%, получим:ᅟ
1096925ᅟруб. *ᅟ 0,06ᅟ =ᅟ 65815,5ᅟруб.
65815,5ᅟ - 43877ᅟ =ᅟ 21938,5 ᅟруб. экономии.
При дополнительной разработке мер поᅟ снижениюᅟ брака в
54
производстве ООО «ПО ГШМ» сможет достичь экономии:ᅟ
32907,75ᅟ +ᅟ 21938,5ᅟ =ᅟ 54846,25 ᅟ руб., чтоᅟ также повлияет на увеличение
выручки.
Также важной мерой по увеличению прибыли считается оптимизаци
затрат. Вᅟ качествеᅟ направлений сниженияᅟ производственныхᅟ затратᅟ ООО
«ПО ГШМ»ᅟ можноᅟ порекомендоватьᅟ следующие мероприятия:ᅟ
1. Вестиᅟ договорную работуᅟ сᅟ поставщикамиᅟ в направлении сниженияᅟ
стоимостиᅟ приобретаемых товарно-материальных ценностей товарноᅟ доᅟ 30%ᅟ отᅟ
настоящего уровня. Тогдаᅟ стоимостьᅟ приобретенных объектов уменьшитсяᅟ
наᅟ 18ᅟ тыс. руб. сᅟ 25,7ᅟ доᅟ 7,7ᅟ тыс. руб.
2. Провест оптимизациюᅟ стоимости услугᅟ поᅟ ремонтуᅟ основныхᅟ
средств. В связи с этим ООО «ПО ГШМ»ᅟ следуетᅟ уменьшить
финансирование затра на инвестиции наполовину. В этом случае затратыᅟ
уменьшатся наᅟ 9254,5ᅟ тыс. руб. сᅟ 18503ᅟ тыс. руб. доᅟ 9248,5ᅟ тыс. руб.
3. Оптимизироватьᅟ стоимость услугᅟ автотранспортаᅟ в результате
обеспечения условия дляᅟ болееᅟ эффективногоᅟ егоᅟ использования. Можно
утверждать, что транспортные средства ООО «ПО ГШМ»ᅟ используютсяᅟᅟ неᅟ
наᅟ всюᅟ мощность, поэтому количество можно сократить ᅟнаᅟ 15%ᅟ,ᅟ увеличивᅟ ихᅟ
загрузку. Вᅟ таком случае сумма затрат на автотранспорт сократитсяᅟ наᅟ 109
тыс. руб. сᅟ 736ᅟ доᅟ 627ᅟ тыс. руб.
4. Оптимизироватьᅟ арендуемыеᅟ площадиᅟ управленческогоᅟ назначенияᅟ
(офис). Сократитьᅟ арендуᅟ наᅟ 30%ᅟ заᅟ счетᅟ переговоровᅟ сᅟ арендодателемᅟ иᅟ
сокращенияᅟ арендуемойᅟ площадиᅟ илиᅟ поискаᅟ офисаᅟ заᅟ меньшиеᅟ деньги.
Арендаᅟ сократитсяᅟ наᅟ 73ᅟ тыс. руб. иᅟ составитᅟ 171ᅟ тыс. руб.
5. Оптимизироватьᅟ программуᅟ подготовкиᅟ кадров. Сократитьᅟ расходыᅟ
наᅟ обучениеᅟ персоналаᅟ наᅟ 30%. Такимᅟ образом, ониᅟ сократятсяᅟ наᅟ 10ᅟ тыс.
руб. иᅟ составятᅟ 22 тыс. руб.
6. Сократитьᅟ расходыᅟ наᅟ прочиеᅟ работыᅟ иᅟ услугиᅟ (расходовᅟ поᅟ
расчисткеᅟ трассᅟ газопроводов, вырубкеᅟ кустарников)ᅟ заᅟ счетᅟ сниженияᅟ
заработнойᅟ платыᅟ рабочегоᅟ персоналаᅟ примерноᅟ наᅟ 15%. Вᅟ результатеᅟ
55
сокращенияᅟ такихᅟ расходовᅟ сᅟ 70ᅟ доᅟ 60ᅟ тыс. руб. высвободитсяᅟ денежныеᅟ
средстваᅟ наᅟ суммуᅟ 10ᅟ тыс. руб.
7. Уменьшить величину затрат, связанных с заготовлением
канцелярскихᅟ принадлежностей, наᅟ 20%ᅟ с помощьюᅟ сокращенияᅟ количестваᅟ
отпускаемых сотрудникам письменных принадлежностей и иных
канцтоваров. Данное мероприятие обусловлено неполным использованием
таких материалов, а также отмечены факты хищения этих активов. В случае
реализации подобного мероприятия затраты снизятсяᅟ на ᅟ 4ᅟ тыс. руб. сᅟ 20ᅟ доᅟ
16ᅟ тыс. руб.
Вᅟ результатеᅟ проведенныхᅟ мероприятийᅟ производственныеᅟ затратыᅟ
снизятсяᅟ наᅟ 9478,5 тыс. руб.
С целью сокращения объема текущих расходов ООО «ПО ГШМ»
следуетᅟ отказатьсяᅟ отᅟ следующих видов ᅟ ыи затрат:ᅟ
- услуги рекламы, стоимость которыхᅟ составила ᅟ 52ᅟ тыс. руб.;ᅟ
-ᅟ представительскихᅟ расходов, которыеᅟ достигли 16,5ᅟ тыс. руб.;ᅟ
- сверхнормативныхᅟ командировочныхᅟ расходовᅟ наᅟ суммуᅟ 14ᅟ тыс.
руб. вᅟ результатеᅟ чегоᅟ командировочныеᅟ расходыᅟ составятᅟ 79,6ᅟ тыс. руб.
Вᅟ результатеᅟ проведенныхᅟ мероприятийᅟ непроизводственныеᅟ затратыᅟ
снизятсяᅟ наᅟ 82,5ᅟ тыс. руб. Итоговыйᅟ расчетᅟ эффективностиᅟ данныхᅟ
рекомендацийᅟ представленᅟ вᅟ таблицеᅟ 19.
Таблицаᅟ 19
Расчетᅟ эффективностиᅟ сниженияᅟ затратᅟ вᅟ ООО «ПО ГШМ»
Наименованиеᅟ мероприятия
Затраты
до
проведе
ния
меропри
ятия,
тыс. руб.
Затраты
после
проведени
я
мероприят
ия, тыс.
руб.
Измене
ние
абс.,
тыс.
руб.
Измен
ение
отн.,
%
Снижение стоимости
приобретаемых товаров
25,7
7,7
18
30
Сокращение финансирования
инвестиционных затрат
18503
9248,5
9254,5
50
Увеличение загрузки транспорта
736
627
109
85
Сокращение арендуемых
платежей
244
171
73
70