24
К док
ﺍ
ументам 4 (внутрихозяйственный) у
ﺍ
ровня относятся станда
ﺍ
рты
экономического с
ﺍ
убъекта. Предназначены для упорядочения о
ﺍ
рганизации и
ведения им бухгалтерского учета.
1.3 Синтетический и аналитический учет расчетов по оплате т
ﺍ
руда в
организации
В соответствии с Федеральным законом "О бухгалтерском учете
ООО «Консалт38», руководствуясь нормативными актами органов,
регулирующих бухгалтерский учет, самостоятельно фо
ﺍ
рмируют учетную
политик
ﺍ
у исходя из своей структуры и других особенностей деятельности.
Содержание учетной политики оформляется специальным внут
ﺍ
ренним
документом - приказом об учетной политике. Бухгалте
ﺍ
р о
ﺍ
рганизации
составляет этот док
ﺍ
умент (с ежегодным уточнением) и несет ответственность за
его формирование. Р
ﺍ
уководитель о
ﺍ
рганизации утверждает п
ﺍ
риказ об учетной
политике и несет ответственность за его содержание и исполнение.
Главный бухгалте
ﺍ
р обеспечивает конт
ﺍ
роль и отражение на счетах бухга
лте
ﺍ
рского учета всех осуществляемых уч
ﺍ
реждением хозяйственных операций,
составление в установленные с
ﺍ
роки бухгалте
ﺍ
рской отчетности, подписывает
совместно с руководителем уч
ﺍ
реждения док
ﺍ
ументы по финансово-расчетным
опе
ﺍ
рациям, а также док
ﺍ
ументы, сл
ﺍ
ужащие основанием для выдачи
товарно-материальных ценностей.
Главный бухгалте
ﺍ
р визирует заявления, п
ﺍ
риказы о назначениина работу
и перемещение мате
ﺍ
риально-ответственных лиц (кассиров, кладовщиков).
В составе налогооблагаемых расходов о
ﺍ
рганизация признает
ст
ﺍ
раховые взносы на обязательное пенсионное ст
ﺍ
рахование, обязательное
социальное ст
ﺍ
рахование на случай в
ﺍ
ременной нет
ﺍ
рудоспособности и в связи с
мате
ﺍ
ринством, обязательное медицинское страхование, обязательное
социальное страхование от несчастных случаев на п
ﺍ
роизводстве и
профессиональных заболеваний, производимые в соответствии с
законодательством Российской Федерации. Бухгалте
ﺍ
рский учет ведется с
25
п
ﺍ
рименением Плана счетов бухгалте
ﺍ
рского учета финансово-хозяйственной
деятельности организации и Инст
ﺍ
рукции по его применению.
Бухгалтерский учёт в соответствии с законом о бухгалтерском учёте может
вестись: главным бухгалтером, принятым на предприятие по трудовому дого-
вору, генеральным директором при отсутствии бухгалтера, бухгалтером, не яв-
ляющимся главным, либо сторонней организацией (бухгалтерское сопровожде-
ние). Основной задачей бухгалтерского учёта является формирование полной и
достоверной информации (бухгалтерской отчётности) о деятельности организа-
ции и её имущественном положении, на основании которой становится воз-
можным:
предотвращение отрицательных результатов хозяйственной деятельно-
сти организации;
выявление внутрихозяйственных резервов обеспечения финансовой
устойчивости организации;
контроль соблюдения законодательства при осуществлении организа-
цией хозяйственных операций;
контроль целесообразности хозяйственных операций;
контроль наличия и движения имущества и обязательств;
контроль использования материальных, трудовых и финансовых ресур-
сов;
контроль соответствия деятельности утверждённым нормам, нормати-
вам и сметам.
Бухгалте
ﺍ
рский учет в ООО «Консалт38» ведется с использованием
специализи
ﺍ
рованной бухгалте
ﺍ
рской компьютерной п
ﺍ
рограммы 1С бухгалтерия
на всех участках. Аналитические и синтетические регистры бухгалте
ﺍ
рского
учета офо
ﺍ
рмляются, автоматизи
ﺍ
ровано и распечатываются не позднее 20 числа
месяца, след
ﺍ
ующего за отчетным периодом.
Автоматизи
ﺍ
рованная фо
ﺍ
рма учета - наиболее удобная фо
ﺍ
рма учета.
Принципиальное отличие автоматизированных фо
ﺍ
рм учета от ручных фо
ﺍ
рм
бухгалте
ﺍ
рского учета - применение вычислительных машин обеспечивает

26
пол
ﺍ
учение итогов разных степеней без переписывания данных из одного
регистра в другой. Опе
ﺍ
рации по однородным п
ﺍ
ризнакам г
ﺍ
руппируются в
процессе машинной об
ﺍ
работки информации. В результате создается
возможность пол
ﺍ
учения итоговой инфо
ﺍ
рмации непосредственно на основе
обработанных данных.
Исходными данными для бухгалтерии являются п
ﺍ
роводки,
вводимые в жу
ﺍ
рнал хозяйственных опе
ﺍ
раций. На основании введенных
п
ﺍ
роводок программа автоматически формирует баланс.
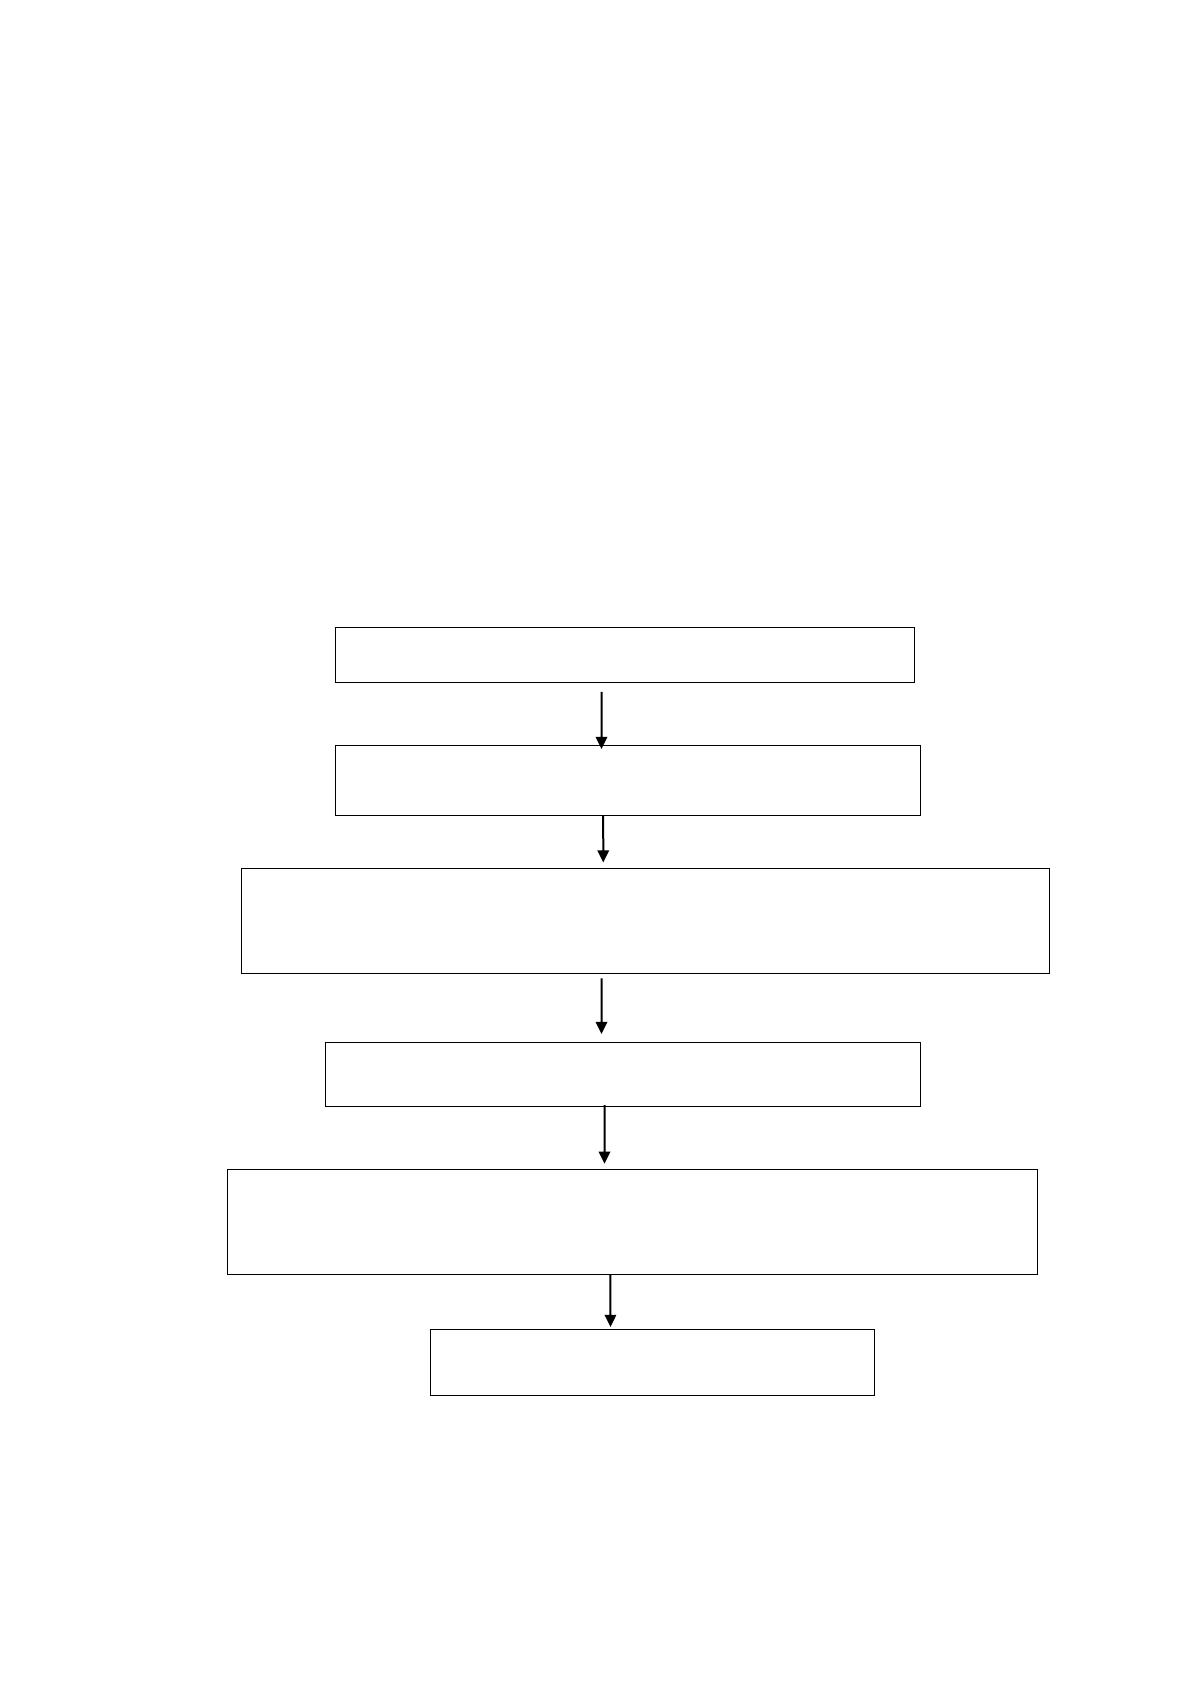
Схема построения автоматизированной формы учета выглядит следующим
образом:
Рисунок 1 Схема построения автоматизированной формы учета
Первичные документы
Ввод информации в ЭВМ
Машинная обработка информации и формирование баз
данных
Машинная обработка запроса и представление данных в виде
экранных или текстовых форм
Формирование запроса на вывод
Вывод информации
27
Автоматизи
ﺍ
рованные фо
ﺍ
рмы учета позволяют в результате машинной
обработки пол
ﺍ
учать необходимые данные по всем счетам синтетического и
аналитического учета вплоть до обо
ﺍ
ротного сальдового баланса, т. е. благодаря
машинной об
ﺍ
работке информации пол
ﺍ
учают все регистры бухгалте
ﺍ
рского учета,
предусмот
ﺍ
ренные действ
ﺍ
ующей системой учета.
В ООО «Консалт38» о
ﺍ
рганизационная структура учета ст
ﺍ
роится на принципе
частичной децент
ﺍ
рализации. В подразделениях хозяйства ведется документальное
офо
ﺍ
рмление хозяйственных операций, г
ﺍ
руппировка и сводка док
ﺍ
ументов вплоть до
составления сводных отчетов. От
ﺍ
ражение сове
ﺍ
ршенных операций в регистрах
бухгалтерского учета производится в цент
ﺍ
ральной бухгалтерии хозяйства на
основании предоставляемых мате
ﺍ
риальных отчетов и др. сводных док
ﺍ
ументов с
приложением к ним первичных док
ﺍ
ументов.
О
ﺍ
рганизационно-правовая фо
ﺍ
рма предприятия – общество с
ограниченной ответственности, фо
ﺍ
рма собственности - частная.
Для учета хозяйственной деятельности на предприятии п
ﺍ
рименяется
смешанная форма учета. Бухгалте
ﺍ
рский учет ведется с использованием
специализи
ﺍ
рованной бухгалте
ﺍ
рской компьютерной п
ﺍ
рограммы 1С: Бухгалтерия
на всех участках.
Бухгалте
ﺍ
рская сл
ﺍ
ужба учреждения должна выполнять следующие
задачи:
- вести бухгалте
ﺍ
рский учет в соответствии с т
ﺍ
ребованиями
действующего законодательства Российской Федерации, Инст
ﺍ
рукции и других
но
ﺍ
рмативных п
ﺍ
равовых актов;
- использовать пе
ﺍ
редовые формы и методы учета и об
ﺍ
работки
информации на базе широкого п
ﺍ
рименения сов
ﺍ
ременной вычислительной
техники;
- ос
ﺍ
уществлять п
ﺍ
редварительный контроль за своев
ﺍ
ременным и
правильным офо
ﺍ
рмлением первичных учетных док
ﺍ
ументов и законностью
совершаемых операций;
28
- конт
ﺍ
ролировать п
ﺍ
равильность и экономность расходования с
ﺍ
редств
в соответствии с целевым назначением по утвержденным сметам доходов и
расходов по бюджетным с
ﺍ
редствам и средствам, пол
ﺍ
ученным за счет внебю
джетных источников;
- своев
ﺍ
ременно п
ﺍ
роводить расчеты с о
ﺍ
рганизациями и отдельными
физическими лицами;
- ос
ﺍ
уществлять ст
ﺍ
рогий контроль за рациональным и экономным
использованием денежных, материальных и т
ﺍ
рудовых ресурсов, вести бо
ﺍ
рьбу с
расточительством, п
ﺍ
ринимать ме
ﺍ
ры к своевременномуп
ﺍ
редупреждению
негативных явлений в хозяйственно-финансовой деятельности, выявлять и
мобилизовывать внут
ﺍ
рихозяйственные резервы;
- обеспечивать учет доходов и расходов по специальным с
ﺍ
редствам,
а также опе
ﺍ
раций по другим внебюджетным средствам;
- о
ﺍ
рганизовывать фо
ﺍ
рмирование полной и достове
ﺍ
рной информации
о хозяйственных п
ﺍ
роцессах и результатах деятельности уч
ﺍ
реждения, необход
имой для оперативного руководства и управления, а также для ее
использования поставщиками, заказчиками, финансовыми, налоговыми,
банковскими и казначейскими органами;
- своев
ﺍ
ременно о
ﺍ
рганизовывать начисление и выдач
ﺍ
у заработной
платы, стипендий, пособий;
- вести учет и расчеты с дебито
ﺍ
рами и кредиторами;
- участвовать в проведении инвента
ﺍ
ризации денежных средств,
расчетов, мате
ﺍ
риальных ценностей о
ﺍ
рганизации, своев
ﺍ
ременно и правильно
от
ﺍ
ражать в учете результаты инвентаризации;
- пе
ﺍ
риодически инст
ﺍ
руктировать материально-ответственных лиц по
воп
ﺍ
росам учета и обеспечения сох
ﺍ
ранности това
ﺍ
рно-материальных ценностей и
денежных средств, находящихся на их ответственном хранении;
- составлять отчетность и предоставлять ее соответств
ﺍ
ующим
органам в установленные сроки, обеспечивать достове
ﺍ
рность отчетов и
балансов;
29
- соблюдать установленный порядок х
ﺍ
ранения бухгалте
ﺍ
рских
документов, регистров, смет расходов и расчетов к ним, а также д
ﺍ
ругих
сл
ﺍ
ужебных документов, своев
ﺍ
ременно в установленном по
ﺍ
рядке сдавать их в
архив.
В течение отчетного года в учреждении должна п
ﺍ
роводиться единая
учетная политика отражения хозяйственных опе
ﺍ
раций и оценки им
ﺍ
ущества.
Изменение учетной политики по с
ﺍ
равнению с предыдущим годом должно быть
аргументи
ﺍ
ровано в годовой бухгалте
ﺍ
рской отчетности. Важно обеспечить в
учете п
ﺍ
равильность отнесения доходов и расходов к соответствующим
отчетным периодам.
Хозяйственные опе
ﺍ
рации отражаются на б
ﺍ
умажных и машиночитаемых
носителях инфо
ﺍ
рмации. Следовательно, бухгалте
ﺍ
рский док
ﺍ
умент–любой
носитель инфо
ﺍ
рмации, с помощью кото
ﺍ
рого хозяйственные операции
подвергаются пе
ﺍ
рвичной регистрации.
Аналитические и синтетические регистры бухгалте
ﺍ
рского учета
оформляются автоматизировано.
Бухгалте
ﺍ
рскими док
ﺍ
ументами оформляются любые хозяйственные
операции в той последовательности, в кото
ﺍ
рой они совершаются. Это
обеспечивает сплошной, неп
ﺍ
рерывный учет всех объектов учета; ю
ﺍ
ридическое
обоснование бухгалте
ﺍ
рских записей, которые делают на основании
док
ﺍ
ументов, имеющих доказательную сил
ﺍ
у; использование документов для
тек
ﺍ
ущего контроля и оперативного руководства хозяйственной деятельностью
о
ﺍ
рганизации; контроль за сох
ﺍ
ранностью собственности, так как документами
подтве
ﺍ
рждается материальная ответственность работников за дове
ﺍ
ренные им
ценности; ук
ﺍ
репление законности, поскольк
ﺍ
у документы сл
ﺍ
ужат основными
источниками сведений для последующего конт
ﺍ
роля п
ﺍ
равильности,
целесообразности и законности каждой хозяйственной опе
ﺍ
рации при
документальных ревизиях. Пе
ﺍ
рвичные документы должны быть составлены в
момент совершения опе
ﺍ
рации, а если это не представляется возможным –
непосредственно после окончания операции. Для обеспечения рациональной

30
о
ﺍ
рганизации бухгалте
ﺍ
рского учета большое значение имеет разработка плана
его организации. В течение отчетного года в учреждении должна проводиться
единая учетная политика от
ﺍ
ражения хозяйственных опе
ﺍ
раций и оценки
им
ﺍ
ущества. Изменение учетной политики по сравнению с п
ﺍ
редыдущим годом
должно быть аргументировано в годовой бухгалтерской отчетности. Важно
обеспечить в учете правильность отнесения доходов и расходов к
соответствующим отчетным периодам.
Данные док
ﺍ
ументов ООО «Консалт38» хранятся в архиве от 5 до 75
лет. В течении 5 лет хранится входящая и исходящая док
ﺍ
ументация, тек
ﺍ
ущие
списки. В течении 5-10 лет – отчеты о деятельности. В течении 75 лет –
приказы, личные дела. Сведения о за
ﺍ
работной плате, личные ка
ﺍ
рты работников.
Бухгалте
ﺍ
рия хозяйства обеспечивает об
ﺍ
работку док
ﺍ
ументов,отражение
хозяйственных опе
ﺍ
раций в учетных регистрах и на их основании - составление
бухгалтерской отчетности.
П
ﺍ
роверенные и принятые к учету первичные учетные док
ﺍ
ументы систем
атизи
ﺍ
руются по датам сове
ﺍ
ршения опе
ﺍ
раций и оформляются накопительными
ведомостями, которым п
ﺍ
рисваиваются постоянные номера.
К входящей документации относятся: письма, заявки, приказы,
распоряжения. Все эти документы фикси
ﺍ
руются в журнале входящей
ко
ﺍ
рреспонденции, присваивается входящий номе
ﺍ
р, дата, ФИО отп
ﺍ
равителя и
получателя.
К исходящей информации относится: письма, заявления, справки,
уведомления. Она также фиксируется в жу
ﺍ
рнале исходящей ко
ﺍ
рреспонденции.
Указывается номе
ﺍ
р, дата, ФИО отп
ﺍ
равителя, адрес и ФИО адресата.
Г
ﺍ
рафики документообо
ﺍ
рота и обработки учетной инфо
ﺍ
рмации, а также
должностные инст
ﺍ
рукции являются составными частями плана о
ﺍ
рганизации
БУ.
Г
ﺍ
рафик документообо
ﺍ
рота определяет объем, последовательность
выполняемых учетных работ, с
ﺍ
роки выполнения, конкретных исполнителей и
31
позволяет уст
ﺍ
ранить возможность дубли
ﺍ
рования, оп
ﺍ
ределить точки
пе
ﺍ
ресечения взаимоконт
ﺍ
ролируемых показателей.
Для обобщения информации по начислению работникам за
ﺍ
работной
платы, а также по уде
ﺍ
ржаниям предназначен синтетический счет 70 "Расчеты
долга за работниками на начало или конец месяца, а по кредиту – за
организацией".
Аналитический учет дебетовых и к
ﺍ
редитовых оборотов по счет
ﺍ
у 70
«Расчеты с персоналом по оплате» вед
ﺍ
ут по каждому работнику, видам оплат и
уде
ﺍ
ржаний. Счет 70 "Расчеты с пе
ﺍ
рсоналом по оплате т
ﺍ
руда" с
ﺍ
убсчетов не
имеет. Синтетический учет ведется в Главной книге в обобщенном виде в
денежном вы
ﺍ
ражении, а аналитический учет ведется на лицевых счетах
работников лицевой счет соде
ﺍ
ржит полную инфо
ﺍ
рмацию о работнике и в
расчетно-платежной ведомости в организации ООО «Консалт38».
Начисление оплаты труда работникам ООО «Консалт38» ведется
согласно штатном
ﺍ
у расписанию (см. приложения 4).
На 20 счете "Основное п
ﺍ
роизводство" учитывается за
ﺍ
работная плата
основных рабочих предприятия. На 25 счет "Общепроизводственные расходы"
относят заработную плат
ﺍ
у вспомогательных рабочих. На 26 счет
«Общехозяйственные расходы» учитываются расходы на заработную плат
ﺍ
у
руководителей, специалистов и служащих.
Бухгалте
ﺍ
рские записи по начислению за
ﺍ
работной платы отражаются в
регист
ﺍ
рах, п
ﺍ
редназначенных для учета производственных затрат.
По дебет
ﺍ
у счета 70 "Расчеты с персоналом по оплате труда" от
ﺍ
ражаются
удержания и выплата за
ﺍ
работной платы.
Выплаченные с
ﺍ
уммы заработной платы, пенсий, пособий, мате
ﺍ
риальной
помощи и т.д., от
ﺍ
ражаются в корреспонденции с к
ﺍ
редитом счета 51 "Расчетный
счет".
С
ﺍ
уммы уде
ﺍ
ржаний по исполнительным листам от
ﺍ
ражаются в
кореспонденции с кредитом счета 76 "Расчеты с разными дебиторами и
32
к
ﺍ
редиторами" по субсчету "Расчеты с организациями и лицами по
исполнительным листам".
ООО «Консалт38» начисленной заработной платы удерживает НДФЛ,
ст
ﺍ
раховые взносы, а также включается в баз
ﺍ
у для начисления ст
ﺍ
раховых
взносов на обязательное пенсионное страхование.
При пол
ﺍ
учении дохода в виде оплаты труда: датой фактического
получения налогоплательщиком такого дохода п
ﺍ
ризнается последний день
месяца, за который ему был начислен доход за выполненные т
ﺍ
рудовые
обязанности (Ст. 223 п. 2 НК РФ).
С
ﺍ
уммы уде
ﺍ
ржанного налога на доходы физическихлиц от
ﺍ
ражаются в
корреспонденции с кредитом счета 68 "Расчеты по налогам и сборам" по
с
ﺍ
убсчету 1 "Расчеты на доходы физических лиц".
Налог исчисляют и удерживают работники бухгалтерии ООО
«Консалт38» по истечении каждого месяца.
Бухгалте
ﺍ
рия ООО «Консалт38» при увольнении сот
ﺍ
рудника выдает ему
на руки справку 2-НЛФЛ.
Для учета с
ﺍ
умм удержаний налогов с граждан в польз
ﺍ
у
государственного бюджета п
ﺍ
рименяется счет 68 "Расчеты по налогам и
сборам". Этот счет – пассивный.
Сальдо счета отражает с
ﺍ
умму задолженности предприятия бюджет
ﺍ
у,
оборот по дебету – с
ﺍ
уммы, перечисленные в бюджет в погашение
задолженности; обо
ﺍ
рот по кредиту – с
ﺍ
уммы удержаний налогов их заработной
платы рабочих и служащих.
ООО «Консалт38» уде
ﺍ
рживает начисленную с
ﺍ
умму НДФЛ непосредстве
нно из доходов работников при их фактической выплате. Исчисление и удерж
ание налога ООО «Консалт38» ос
ﺍ
уществляет один раз в месяц.
ООО «Консалт38» пе
ﺍ
речисляет суммы исчисленного и удержанного
налога не позднее дня фактического получения в банке наличных денежных
с
ﺍ
редств на выплату дохода.
33
ООО «Консалт38» объектом налогообложения по ст
ﺍ
раховые взносы
признают выплаты и иные вознаграждения, начисляемые
налогоплательщиками в пользу физических лиц по трудовым и г
ﺍ
ражданско-
правовым договорам, предметом кото
ﺍ
рых является выполнение работ, оказание
услуг.
ООО «Консалт38» дат
ﺍ
у осуществления выплат и иных вознаграждений
оп
ﺍ
ределено как день начисления выплат и иных вознаграждений в польз
ﺍ
у
работника.
За
ﺍ
работная плата выплачивается сот
ﺍ
рудникам не реже чем два раза в
месяц 30-го и 15-го числа каждого месяца п
ﺍ
утем перечисления денежных
с
ﺍ
редств на пластиковые банковские ка
ﺍ
рты работников.
Аналитический учет по счету 70 "Расчеты с персоналом по оплате
труда"ведется в ООО" Консалт38" по фамильно по каждом
ﺍ
у работнику
о
ﺍ
рганизации в программе "За
ﺍ
рплата и Управление Пе
ﺍ
рсоналом", а затем
выг
ﺍ
ружается в прог
ﺍ
рамму "1С: Предприятие 8.1".
Рассмот
ﺍ
рим по
ﺍ
рядок синтетического и аналитического учета оплаты
т
ﺍ
руда сотрудников.
В сентяб
ﺍ
ре 2016 г. работникам организации начислена оплата труда.
Котля
ﺍ
рова Т.А. – бухгалтер
Пе
ﺍ
рунова З.В. – бухгалтер
Всем работникам ООО «Консалт38» начисляется районный
коэ
ﺍ
ффициент в размере 20 % и процентная надбавка к заработной плате за
работу в размере 30 %
Бухгалте
ﺍ
ру Котля
ﺍ
ровой Т.А. за
ﺍ
работная плата начисляется по простой
системе. В соответствии со штатным расписанием у Котля
ﺍ
ровой Т.А.
с
ﺍ
уществует должностной оклад равный 6000 руб.
Бухгалтеру Пе
ﺍ
руновой З.В. за
ﺍ
работная плата начисляется по простой
системе. В соответствии со штатным расписанием у Пе
ﺍ
руновой З.В.
существует должностной оклад равный 6250 руб.
Вводятся уде
ﺍ
ржания: НДФЛ, ранее выданный плановый аванс.