54
– ㅤ базисный ㅤ – ㅤ значение ㅤ показателя ㅤ в ㅤ каждом ㅤ из ㅤ последующих ㅤ периодов ㅤ
сравнивается ㅤ со ㅤ значением ㅤ в ㅤ первом ㅤ (базисном) из ㅤ рассматриваемых ㅤ периодов, ㅤ
берущимся ㅤ равным ㅤ 100%;
– ㅤ цепной ㅤ – значение ㅤ показателя ㅤ в ㅤ каждом ㅤ из ㅤ последующих ㅤ периодов ㅤ
сравнивается ㅤ со ㅤ значением ㅤ в ㅤ предшествующем ㅤ ему ㅤ периоде, ㅤ равным ㅤ 100%.
Вертикальный ㅤ анализ ㅤ – ㅤ определение ㅤ структуры ㅤ итоговых ㅤ финансовых ㅤ
показателей ㅤ с ㅤ выявлением ㅤ влияния ㅤ каждой ㅤ позиции ㅤ отчетности ㅤ на ㅤ результаты ㅤ в ㅤ
целом. ㅤ Вертикальный ㅤ структурный ㅤ анализ ㅤ позволяет ㅤ оценить ㅤ вклад ㅤ статей ㅤ в ㅤ
общую ㅤ величину ㅤ бюджета ㅤ за ㅤ период.
Алгоритм ㅤ проведения ㅤ вертикального ㅤ анализа:
– ㅤ общая ㅤ величина ㅤ бюджета ㅤ (итоговая ㅤ сумма) ㅤ берется ㅤ равной ㅤ 100%;
– ㅤ величина ㅤ статей ㅤ и ㅤ их ㅤ групп ㅤ относится ㅤ к ㅤ общей ㅤ величине ㅤ бюджета, ㅤ и, ㅤ
таким ㅤ образом, ㅤ определяются ㅤ доли ㅤ статей ㅤ (в ㅤ процентах).
Трендовый ㅤ анализ ㅤ – ㅤ сравнение ㅤ каждой ㅤ позиции ㅤ отчетности ㅤ с ㅤ рядом ㅤ
предшествующих ㅤ периодов ㅤ и ㅤ определение ㅤ основной ㅤ тенденции ㅤ динамики ㅤ
показателя, ㅤ очищенной ㅤ от ㅤ случайных ㅤ влияний ㅤ и ㅤ индивидуальных ㅤ особенностей ㅤ
отдельных ㅤ периодов.
Анализ ㅤ относительных ㅤ показателей ㅤ – ㅤ расчет ㅤ отношений ㅤ между ㅤ
отдельными ㅤ позициями ㅤ отчета ㅤ или ㅤ позициями ㅤ разных ㅤ форм ㅤ отчетности, ㅤ
определение ㅤ взаимосвязей ㅤ показателей.
Сравнительный ㅤ анализ ㅤ – ㅤ это ㅤ и ㅤ внутрихозяйственный ㅤ анализ ㅤ сводных ㅤ
показателей ㅤ отчетности ㅤ по ㅤ отдельным ㅤ показателям ㅤ фирмы, ㅤ дочерних ㅤ фирм, ㅤ
подразделений, ㅤ цехов, ㅤ и ㅤ межхозяйственный ㅤ анализ ㅤ показателей ㅤ данной ㅤ фирмы ㅤ
в ㅤ сравнении ㅤ с ㅤ показателями ㅤ конкурентов, ㅤ со ㅤ среднеотраслевыми ㅤ и ㅤ средними ㅤ
общеэкономическими ㅤ данными.
Факторный ㅤ анализ ㅤ – ㅤ анализ ㅤ влияния ㅤ отдельных ㅤ факторов ㅤ на ㅤ
результативный ㅤ показатель. ㅤ Факторный ㅤ анализ ㅤ может ㅤ быть ㅤ как ㅤ прямым, ㅤ т. ㅤ е. ㅤ
раздробление ㅤ результативного ㅤ показателя ㅤ на ㅤ составные ㅤ части ㅤ (от ㅤ общего ㅤ к ㅤ
частному), ㅤ так ㅤ и ㅤ обратным, ㅤ т. ㅤ е. ㅤ соединение ㅤ отдельных ㅤ элементов ㅤ в ㅤ общий ㅤ
результативный ㅤ показатель ㅤ (от ㅤ частных, ㅤ отдельных ㅤ факторов ㅤ к ㅤ обобщающим). ㅤ
55
Также ㅤ факторный ㅤ анализ ㅤ может ㅤ быть ㅤ детерминированным ㅤ (функциональным) ㅤ и ㅤ
стохастическим ㅤ (корреляционным), ㅤ одно– ㅤ и ㅤ многоступенчатым, ㅤ статическим ㅤ и ㅤ
динамическим, ㅤ ретроспективным ㅤ и ㅤ перспективным ㅤ (прогнозным).
Существуют специальные ㅤ методы ㅤ экономического ㅤ анализа ㅤ которые
используются ㅤ для ㅤ изучения ㅤ влияния ㅤ факторов ㅤ на ㅤ результаты ㅤ деятельности ㅤ
предприятия
30
:
– ㅤ способ ㅤ цепных ㅤ подстановок ㅤ (определение ㅤ ряда ㅤ промежуточных ㅤ
значений ㅤ обобщающего ㅤ показателя ㅤ путем ㅤ последовательной ㅤ замены ㅤ базовых ㅤ
значений ㅤ факторов ㅤ на ㅤ отчетные: ㅤ x ㅤ = ㅤ a0 ㅤ * ㅤ b0; ㅤ x ㅤ = ㅤ a1 ㅤ * ㅤ b0; ㅤ x ㅤ = ㅤ a1 ㅤ * ㅤ b1). ㅤ Это ㅤ
наиболее ㅤ универсальный ㅤ метод. ㅤ Он ㅤ используется ㅤ для ㅤ расчета ㅤ влияния ㅤ факторов ㅤ
во ㅤ всех ㅤ типах ㅤ определенных ㅤ факторных ㅤ моделей: ㅤ аддитивных, ㅤ
мультипликативных, ㅤ кратных ㅤ и ㅤ смешанных. ㅤ Преимущество ㅤ метода ㅤ цепных ㅤ
подстановок ㅤ состоит ㅤ в ㅤ том, ㅤ что ㅤ изменение ㅤ итогового ㅤ показателя ㅤ
раскладывается ㅤ по ㅤ факторам ㅤ без ㅤ остатка. ㅤ Вместе ㅤ с ㅤ тем ㅤ методу ㅤ цепных ㅤ
подстановок ㅤ присущ ㅤ элемент ㅤ предвзятости, ㅤ который ㅤ заключается ㅤ в ㅤ выборе ㅤ
порядка ㅤ расположения ㅤ факторов ㅤ в ㅤ цепочке ㅤ сомножителей ㅤ (15; ㅤ с.79):
– ㅤ способ ㅤ абсолютных ㅤ разниц ㅤ (изменение ㅤ результативного ㅤ признака ㅤ
определяется ㅤ как ㅤ произведение ㅤ отклонения ㅤ изучаемого ㅤ фактора ㅤ на ㅤ базисное ㅤ
или ㅤ отчетное ㅤ значение ㅤ другого ㅤ фактора: ㅤ x ㅤ = ㅤ a ㅤ * ㅤ b0 ㅤ * ㅤ с0; ㅤ x ㅤ = ㅤ a1 ㅤ * ㅤ b ㅤ * ㅤ с0; ㅤ x ㅤ = ㅤ a1 ㅤ * ㅤ
b1 ㅤ * ㅤ с);
– ㅤ процентных, ㅤ или ㅤ относительных, ㅤ разниц ㅤ (применяется ㅤ для ㅤ измерения ㅤ
влияния ㅤ факторов ㅤ на ㅤ прирост ㅤ результативного ㅤ показателя):
yа ㅤ = ㅤ y0 ㅤ * ㅤ a/а0; ㅤ yb ㅤ = ㅤ (y0 ㅤ + ㅤ ya) ㅤ * ㅤ b/b0; ㅤ yc ㅤ = ㅤ (y0 ㅤ + ㅤ ya ㅤ + ㅤ yb) ㅤ * ㅤ c/c0;
– ㅤ интегральный ㅤ метод ㅤ (основан ㅤ на ㅤ логарифмическом ㅤ законе ㅤ
перераспределения ㅤ факторных ㅤ нагрузок):
yа ㅤ = ㅤ b0 ㅤ * ㅤ a ㅤ + ㅤ Ѕ ㅤ * ㅤ a ㅤ * ㅤ b; ㅤ yb ㅤ = ㅤ a0 ㅤ * ㅤ b ㅤ + ㅤ Ѕ ㅤ * ㅤ a ㅤ * ㅤ b.
30
Войтоловский Н.В., Калинина А.П., Мазурова И.И. Экономический анализ: Основы теории. Комплексный
анализ хозяйственной деятельности организации: Учебник. - М.: Высшее образование, 2010. - 513 с.

56
Интегральный ㅤ метод ㅤ факторного ㅤ анализа ㅤ дает ㅤ общий ㅤ подход ㅤ к ㅤ решению ㅤ
задач ㅤ разного ㅤ типа ㅤ независимо ㅤ от ㅤ количества ㅤ факторов, ㅤ входящих ㅤ в ㅤ модель, ㅤ
схемы ㅤ взаимосвязи ㅤ между ㅤ ними ㅤ и ㅤ порядка ㅤ расположения ㅤ факторов ㅤ в ㅤ модели. ㅤ
Этот ㅤ метод ㅤ позволяет ㅤ осуществить ㅤ расчеты ㅤ влияния ㅤ факторов ㅤ на ㅤ
результативный ㅤ показатель ㅤ в ㅤ мультипликативных, ㅤ кратных ㅤ и ㅤ смешанных ㅤ
моделях ㅤ без ㅤ образования ㅤ «неразложенного ㅤ остатка».
Однако ㅤ интегральный ㅤ метод ㅤ также ㅤ имеет ㅤ существенный ㅤ недостаток: ㅤ с ㅤ
увеличением ㅤ в ㅤ модели ㅤ числа ㅤ факторов-сомножителей ㅤ резко ㅤ повышается ㅤ
сложность ㅤ вычислений, ㅤ то есть ㅤ возрастают ㅤ объем ㅤ и ㅤ трудоемкость ㅤ расчетов ㅤ
влияния ㅤ каждого ㅤ фактора ㅤ на ㅤ изменение ㅤ результативного ㅤ показателя.
Источниками ㅤ информации ㅤ для ㅤ проведения ㅤ анализа ㅤ являются ㅤ показатели ㅤ
отчета ㅤ по ㅤ труду ㅤ (форма ㅤ № ㅤ П-4 ㅤ «Сведения ㅤ о ㅤ численности, ㅤ заработной ㅤ плате ㅤ и ㅤ
движении ㅤ работников»), ㅤ форма ㅤ № ㅤ 2 ㅤ «Отчет ㅤ о ㅤ прибылях ㅤ и ㅤ убытках», ㅤ форма ㅤ № ㅤ 5 ㅤ
«Приложение ㅤ к ㅤ бухгалтерскому ㅤ балансу», ㅤ штатное ㅤ расписание, ㅤ положение ㅤ об ㅤ
оплате ㅤ труда ㅤ и ㅤ премировании, ㅤ коллективный ㅤ договор ㅤ предприятия, ㅤ
калькуляции ㅤ себестоимости ㅤ отдельных ㅤ изделий, ㅤ расшифровка ㅤ затрат ㅤ на ㅤ оплату ㅤ
труда ㅤ (ФОТ) ㅤ в ㅤ регистрах ㅤ бухгалтерского ㅤ учета ㅤ к ㅤ бухгалтерскому ㅤ счету ㅤ 70 ㅤ
«Расчеты ㅤ с ㅤ персоналом ㅤ по ㅤ оплате ㅤ труда».
Общим ㅤ в ㅤ рассмотренных ㅤ методиках ㅤ является ㅤ то, ㅤ что ㅤ анализ ㅤ
использования ㅤ фонда ㅤ заработной ㅤ платы ㅤ начинается ㅤ с ㅤ расчета ㅤ абсолютного ㅤ и ㅤ
относительного ㅤ отклонения ㅤ фактической ㅤ его ㅤ величины ㅤ от ㅤ базовой ㅤ с ㅤ
выявлением ㅤ экономии ㅤ или ㅤ перерасхода ㅤ фонда ㅤ заработной ㅤ платы. ㅤ Абсолютное ㅤ
отклонение ㅤ рассчитывается ㅤ как ㅤ разность ㅤ между ㅤ фактически ㅤ использованными ㅤ
средствами ㅤ на ㅤ оплату ㅤ труда ㅤ и ㅤ базовой ㅤ величиной ㅤ фонда ㅤ заработной ㅤ платы
31
:
ФОТабс ㅤ = ㅤ ФОТ1 ㅤ – ㅤ ФОТ0
Расчет ㅤ абсолютного ㅤ отклонения ㅤ производится ㅤ по ㅤ персоналу ㅤ в ㅤ целом, ㅤ по ㅤ
видам ㅤ выплат ㅤ и ㅤ по ㅤ категориям ㅤ работников. ㅤ Поскольку ㅤ абсолютное ㅤ отклонение ㅤ
31
Войтоловский Н.В., Калинина А.П., Мазурова И.И. Экономический анализ: Основы теории. Комплексный
анализ хозяйственной деятельности организации: Учебник. - М.: Высшее образование, 2010. - 513 с.
57
определяется ㅤ без ㅤ учета ㅤ объема ㅤ производства, ㅤ то ㅤ по ㅤ нему ㅤ нельзя ㅤ судить ㅤ об ㅤ
экономии ㅤ или ㅤ перерасходе ㅤ фонда ㅤ оплаты ㅤ труда. ㅤ Изменение ㅤ относительно ㅤ
базовой ㅤ (плановой) ㅤ суммы ㅤ оплаты ㅤ труда ㅤ может ㅤ быть ㅤ вызвано ㅤ увеличением ㅤ
объема ㅤ производства ㅤ продукции, ㅤ что ㅤ вполне ㅤ оправдано. ㅤ В ㅤ связи ㅤ с ㅤ этим ㅤ
фактические ㅤ затраты ㅤ следует ㅤ сравнивать ㅤ с ㅤ базовыми, ㅤ пересчитанными ㅤ на ㅤ
темпы ㅤ роста ㅤ объема ㅤ продукции.
Относительное ㅤ отклонение ㅤ рассчитывается ㅤ как ㅤ разность ㅤ между ㅤ
фактической ㅤ суммой ㅤ зарплаты ㅤ и ㅤ базовым ㅤ фондом, ㅤ скорректированным ㅤ на ㅤ
индекс ㅤ объема ㅤ производства ㅤ продукции ㅤ или ㅤ выпуска ㅤ продукции. ㅤ Пересчет ㅤ
базовой ㅤ суммы ㅤ заработной ㅤ платы ㅤ возможен ㅤ с ㅤ учетом ㅤ поправочного ㅤ
коэффициента, ㅤ отражающего ㅤ степень ㅤ зависимости ㅤ зарплаты ㅤ от ㅤ объема ㅤ
продукции. ㅤ Авторы ㅤ разных ㅤ методик ㅤ немного ㅤ по–разному ㅤ рассчитывают ㅤ
относительное ㅤ отклонение.
Например, ㅤ Войтоловский ㅤ Н.В., ㅤ Калинина ㅤ А.П. ㅤ и ㅤ Мазурова ㅤ И.И. ㅤ
производят ㅤ расчет ㅤ по ㅤ формуле
32
:
ФОТотн ㅤ = ㅤ ФОТ1 ㅤ – ㅤ ФОТ0 ㅤ * ㅤ JОП ㅤ , ㅤ где
JОП ㅤ – ㅤ индекс ㅤ роста ㅤ объема ㅤ продукции.
Г.В. ㅤ Савицкая ㅤ корректирует ㅤ только ㅤ переменную ㅤ часть ㅤ ФОТ
33
:
ФОТотн ㅤ = ㅤ ФОТ1 ㅤ – ㅤ (ФОТпер ㅤ 0* ㅤ IВП ㅤ + ㅤ ФОТпост ㅤ 0), ㅤ где
IВП ㅤ – ㅤ индекс ㅤ объема ㅤ производства ㅤ продукции ㅤ или ㅤ выпуска ㅤ продукции.
Переменная ㅤ часть ㅤ фонда ㅤ оплаты ㅤ труда ㅤ изменяется ㅤ пропорционально ㅤ
объему ㅤ производства ㅤ продукции. ㅤ Это ㅤ зарплата ㅤ рабочих ㅤ по ㅤ сдельным ㅤ
расценкам, ㅤ премии ㅤ рабочим ㅤ и ㅤ управленческому ㅤ персоналу ㅤ за ㅤ производственные ㅤ
результаты ㅤ и ㅤ сумма ㅤ отпускных, ㅤ соответствующая ㅤ доле ㅤ переменной ㅤ зарплаты.
32
Войтоловский Н.В., Калинина А.П., Мазурова И.И. Экономический анализ: Основы теории. Комплексный
анализ хозяйственной деятельности организации: Учебник. - М.: Высшее образование, 2013. - 513 с.
33
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. -М.: ИНФА-М, 2015. - 512 с.
58
Постоянная ㅤ часть ㅤ оплаты ㅤ труда ㅤ не ㅤ изменяется ㅤ при ㅤ увеличении ㅤ или ㅤ спаде ㅤ
объема ㅤ производства ㅤ (зарплата ㅤ рабочих ㅤ по ㅤ тарифным ㅤ ставкам, ㅤ зарплата ㅤ
служащих ㅤ по ㅤ окладам, ㅤ все ㅤ виды ㅤ доплат ㅤ и ㅤ соответствующая ㅤ им ㅤ сумма ㅤ
отпускных).
Эту ㅤ точку ㅤ зрения ㅤ разделяют ㅤ Л.Г. ㅤ Скамай ㅤ и ㅤ М.И. ㅤ Трубочкина ㅤ при ㅤ
проведении ㅤ относительного ㅤ анализа ㅤ фонда ㅤ оплаты ㅤ труда.
Расчет ㅤ относительного ㅤ отклонения ㅤ производится ㅤ по ㅤ персоналу ㅤ в ㅤ целом, ㅤ
также ㅤ по ㅤ видам ㅤ выплат ㅤ и ㅤ по ㅤ категориям ㅤ работающих. ㅤ Наличие ㅤ относительной ㅤ
экономии ㅤ свидетельствует ㅤ об ㅤ опережающем ㅤ росте ㅤ производительности ㅤ труда ㅤ
по ㅤ сравнению ㅤ с ㅤ ростом ㅤ средней ㅤ заработной ㅤ платы, ㅤ что ㅤ приводит ㅤ к ㅤ снижению ㅤ
оплаты ㅤ труда, ㅤ приходящейся ㅤ на ㅤ рубль ㅤ объема ㅤ продукции, ㅤ и ㅤ экономии ㅤ по ㅤ
себестоимости.
Н.П. ㅤ Любушин ㅤ при ㅤ расчете ㅤ относительного ㅤ отклонения ㅤ фонда ㅤ оплаты ㅤ
труда ㅤ корректирует ㅤ переменную ㅤ его ㅤ часть ㅤ на ㅤ коэффициент ㅤ роста ㅤ объема ㅤ
товарной ㅤ продукции, ㅤ фактический ㅤ выпуск ㅤ продукции ㅤ и ㅤ ассортимент
34
.
Анализ ㅤ фонда ㅤ оплаты ㅤ труда ㅤ Н.П. ㅤ Любушин ㅤ предлагает ㅤ проводить ㅤ по ㅤ
следующим ㅤ направлениям ㅤ (28;с. ㅤ 146):
– ㅤ оценка ㅤ расходов ㅤ на ㅤ заработную ㅤ плату;
– ㅤ оценка ㅤ производительности ㅤ труда;
– ㅤ изучение ㅤ соотношения ㅤ между ㅤ темпами ㅤ роста ㅤ производительности ㅤ
труда ㅤ и ㅤ темпами ㅤ роста ㅤ заработной ㅤ платы.
Прежде ㅤ всего ㅤ формирование ㅤ расходов ㅤ на ㅤ оплату ㅤ труда ㅤ зависит ㅤ от ㅤ
категорий ㅤ работников, ㅤ поскольку ㅤ оплата ㅤ труда ㅤ рабочих ㅤ в ㅤ наибольшей ㅤ степени ㅤ
подвержена ㅤ влиянию ㅤ объема ㅤ выпуска ㅤ продукции ㅤ (при ㅤ сдельной ㅤ оплате ㅤ труда) ㅤ
или ㅤ отработанного ㅤ времени ㅤ (при ㅤ повременной ㅤ оплате ㅤ труда). ㅤ Оплата ㅤ труда ㅤ
служащих ㅤ производится ㅤ по ㅤ установленным ㅤ должностным ㅤ окладам ㅤ и ㅤ напрямую ㅤ
с ㅤ выпуском ㅤ продукции ㅤ не ㅤ связана
35
.
34
Астахов В.П. Бухгалтерский (финансовый) учет. Учебное пособие. - Юрайт, 2014. - 455 с.
35
Астахов В.П. Бухгалтерский (финансовый) учет. Учебное пособие. - Юрайт, 2014. - 455 с.
59
Производительность ㅤ труда, ㅤ его ㅤ интенсивность ㅤ оказывают ㅤ влияние ㅤ на ㅤ
фонд ㅤ заработной ㅤ платы. ㅤ Производительность ㅤ труда ㅤ – ㅤ это ㅤ его ㅤ результативность ㅤ
или ㅤ способность ㅤ человека ㅤ производить ㅤ (вырабатывать) ㅤ за ㅤ единицу ㅤ рабочего ㅤ
времени ㅤ определенный ㅤ объем ㅤ продукции.
Для ㅤ оценки ㅤ влияния ㅤ на ㅤ фонд ㅤ оплаты ㅤ труда ㅤ производительности ㅤ труда ㅤ
необходимо ㅤ изучить ㅤ структурно-логическую ㅤ модель ㅤ факторной ㅤ системы ㅤ
средств, ㅤ направленных ㅤ на ㅤ оплату ㅤ труда ㅤ в ㅤ составе ㅤ себестоимости ㅤ продукции.
Данная ㅤ модель ㅤ подразумевает ㅤ деление ㅤ фонда ㅤ заработной ㅤ платы ㅤ на ㅤ
оплату ㅤ труда ㅤ служащих ㅤ и ㅤ оплату ㅤ труда ㅤ рабочих. ㅤ Оплата ㅤ труда ㅤ рабочих ㅤ и ㅤ оплата ㅤ
труда ㅤ служащих ㅤ анализируются ㅤ отдельно.
Оплата ㅤ труда ㅤ рабочих ㅤ состоит ㅤ из ㅤ (27; ㅤ с. ㅤ 139):
1. ㅤ постоянной ㅤ части, ㅤ в ㅤ которой ㅤ проводят ㅤ анализ ㅤ отклонений:
– ㅤ оплаты ㅤ по ㅤ тарифным ㅤ ставкам;
– ㅤ по ㅤ оплате ㅤ отпусков ㅤ и ㅤ прочих ㅤ видов ㅤ дополнительной ㅤ зарплаты;
– ㅤ доплат ㅤ за ㅤ сверхурочное ㅤ время;
– ㅤ оплаты ㅤ простоев;
– ㅤ прочих ㅤ видов ㅤ доплат ㅤ и ㅤ оплат;
2. ㅤ переменной ㅤ части, ㅤ в ㅤ которой ㅤ анализируют ㅤ изменения ㅤ прямой ㅤ оплаты ㅤ
(сдельной ㅤ расценки) ㅤ за ㅤ единицу ㅤ изделия.
На ㅤ изменение ㅤ сдельной ㅤ расценки ㅤ оказывают ㅤ влияние ㅤ объем ㅤ выпуска ㅤ
продукции ㅤ и ㅤ ее ㅤ структура.
На ㅤ оплату ㅤ труда ㅤ служащих ㅤ влияют ㅤ непосредственно ㅤ численность ㅤ
служащих ㅤ и ㅤ их ㅤ средняя ㅤ оплата ㅤ труда, ㅤ в ㅤ которую ㅤ включаются ㅤ отклонения ㅤ
окладов, ㅤ отклонения ㅤ премий ㅤ и ㅤ всевозможные ㅤ доплаты.
Основными ㅤ направлениями ㅤ анализа ㅤ фонда ㅤ оплаты ㅤ труда ㅤ по ㅤ методике ㅤ
Л.Г. ㅤ Скамай, ㅤ М.И. ㅤ Трубочкиной ㅤ являются
36
:
36
Скамай Л.Г., М.И.Трубочкина. Экономический анализ деятельности предприятий: Учебник. - М.: ИНФРА-
М, 2013. - 296 с.

60
– ㅤ анализ ㅤ образования ㅤ затрат ㅤ на ㅤ оплату ㅤ труда ㅤ по ㅤ категориям ㅤ
работающих;
– ㅤ анализ ㅤ использования ㅤ фонда ㅤ оплаты ㅤ труда ㅤ по ㅤ основным ㅤ направлениям ㅤ
их ㅤ расходования.
Л.Г. ㅤ Скамай, ㅤ М.И. ㅤ Трубочкина ㅤ анализируют ㅤ не ㅤ только ㅤ фонд ㅤ оплаты ㅤ
труда, ㅤ но ㅤ и ㅤ социальные ㅤ выплаты. ㅤ Анализ ㅤ проводится ㅤ по ㅤ видам ㅤ выплат:
– ㅤ оплата ㅤ за ㅤ отработанное ㅤ время;
– ㅤ оплата ㅤ за ㅤ неотработанное ㅤ время;
– ㅤ единовременные ㅤ поощрительные ㅤ выплаты;
– ㅤ выплаты ㅤ социального ㅤ характера.
В ㅤ свою ㅤ очередь, ㅤ оплата ㅤ за ㅤ отработанное ㅤ время ㅤ подразделяется ㅤ на ㅤ
оплату:
– ㅤ по ㅤ тарифным ㅤ ставкам;
– ㅤ компенсационные ㅤ доплаты;
– ㅤ доплаты ㅤ и ㅤ премии ㅤ стимулирующего ㅤ характера;
– ㅤ прочие ㅤ выплаты.
Г.В. ㅤ Савицкая ㅤ рекомендует ㅤ анализировать ㅤ фонд ㅤ оплаты ㅤ труда ㅤ в ㅤ тесной ㅤ
связи ㅤ с ㅤ анализом ㅤ трудовых ㅤ ресурсов ㅤ и ㅤ производительностью ㅤ труда. ㅤ С ㅤ ростом ㅤ
производительности ㅤ труда ㅤ создаются ㅤ реальные ㅤ предпосылки ㅤ повышения ㅤ его ㅤ
оплаты. ㅤ В ㅤ свою ㅤ очередь, ㅤ повышение ㅤ уровня ㅤ оплаты ㅤ труда ㅤ способствует ㅤ росту ㅤ
его ㅤ мотивации ㅤ и ㅤ производительности
37
.
Для ㅤ детерминированного ㅤ факторного ㅤ анализа ㅤ абсолютного ㅤ отклонения ㅤ
по ㅤ ФОТ ㅤ Г.В. ㅤ Савицкая ㅤ использует ㅤ следующие ㅤ модели:
ФЗП ㅤ = ㅤ ЧР ㅤ х ㅤ ГЗП,
ФЗП ㅤ = ㅤ ЧР ㅤ х ㅤ Д ㅤ х ㅤ ДЗП,
ФЗП ㅤ =ЧР ㅤ х ㅤ Д ㅤ х ㅤ П ㅤ х ㅤ ЧЗП, ㅤ где
ФЗП ㅤ – ㅤ фонд ㅤ заработной ㅤ платы,
37
Скамай Л.Г., М.И.Трубочкина. Экономический анализ деятельности предприятий: Учебник. - М.: ИНФРА-
М, 2015. - 296 с.
61
ЧР– ㅤ среднесписочная ㅤ численность ㅤ работников,
Д– ㅤ количество ㅤ отработанных ㅤ дней ㅤ одним ㅤ рабочим,
П– ㅤ средняя ㅤ продолжительность ㅤ рабочего ㅤ дня ㅤ в ㅤ часах,
ГЗП– ㅤ среднегодовая ㅤ зарплата ㅤ одного ㅤ работника,
ДЗП– ㅤ среднедневная ㅤ зарплата ㅤ одного ㅤ работника,
ЧЗП– ㅤ среднечасовая ㅤ зарплата ㅤ одного ㅤ работника.
Расчет ㅤ влияния ㅤ факторов ㅤ по ㅤ данным ㅤ моделям ㅤ Г.В. ㅤ Савицкая ㅤ предлагает ㅤ
произвести ㅤ способом ㅤ абсолютных ㅤ разниц ㅤ (34; ㅤ с.293):
ФЗПчр ㅤ = ㅤ ЧР ㅤ Ч ㅤ Д0 ㅤ Ч ㅤ П0 ㅤ Ч ㅤ ЧЗП0
ФЗПд ㅤ = ㅤ ЧР1 ㅤ Ч ㅤ Д ㅤ Ч ㅤ П0 ㅤ Ч ㅤ ЧЗП0
ФЗПп ㅤ = ㅤ ЧР1 ㅤ Ч ㅤ Д1 ㅤ Ч ㅤ П ㅤ Ч ㅤ ЧЗП0
ФЗПчзп ㅤ = ㅤ ЧР1 ㅤ Ч ㅤ Д1 ㅤ Ч ㅤ П1 ㅤ Ч ㅤ ЧЗП
Анализ ㅤ расходов ㅤ на ㅤ оплату ㅤ труда ㅤ для ㅤ управления ㅤ себестоимостью ㅤ
Войтоловский ㅤ Н.В., ㅤ Калинина ㅤ А.П., ㅤ Мазурова ㅤ И.И. ㅤ производят ㅤ по ㅤ двум ㅤ
направлениям:
– ㅤ как ㅤ элемент ㅤ затрат ㅤ на ㅤ производство;
– ㅤ как ㅤ статья ㅤ калькуляции ㅤ себестоимости ㅤ продукции.
Заработная ㅤ плата ㅤ всего ㅤ персонала ㅤ организации ㅤ отражается ㅤ в ㅤ затратах ㅤ на ㅤ
производство ㅤ как ㅤ элемент ㅤ «затраты ㅤ на ㅤ оплату ㅤ труда». ㅤ В ㅤ этом ㅤ случае ㅤ анализ ㅤ
данного ㅤ показателя ㅤ может ㅤ быть ㅤ осуществлен ㅤ по ㅤ следующим ㅤ направлениям:
– ㅤ общая ㅤ оценка ㅤ использования ㅤ затрат ㅤ на ㅤ оплату ㅤ труда;
– ㅤ анализ ㅤ состава ㅤ и ㅤ структуры ㅤ затрат ㅤ на ㅤ оплату ㅤ труда ㅤ по ㅤ категориям ㅤ
работающих;
– ㅤ изучение ㅤ изменения ㅤ заработной ㅤ платы ㅤ по ㅤ факторам.
Цель ㅤ проведения ㅤ анализа ㅤ заключается ㅤ в ㅤ изыскании ㅤ неиспользованных ㅤ
резервов ㅤ возможной ㅤ экономии ㅤ расходов ㅤ на ㅤ оплату ㅤ труда.
В ㅤ ходе ㅤ дальнейшего ㅤ анализа ㅤ необходимо ㅤ установить ㅤ причины, ㅤ
повлиявшие ㅤ на ㅤ изменение ㅤ заработной ㅤ платы ㅤ каждой ㅤ категории ㅤ персонала.
Под ㅤ оценкой ㅤ уровня ㅤ фонда ㅤ оплаты ㅤ труда ㅤ по ㅤ категориям ㅤ работающих ㅤ
подразумевается ㅤ расчет ㅤ доли ㅤ производственного ㅤ персонала ㅤ в ㅤ общей ㅤ
62
численности ㅤ персонала, ㅤ какая ㅤ часть ㅤ фонда ㅤ оплаты ㅤ труда ㅤ приходится ㅤ на ㅤ эту ㅤ
категорию ㅤ работников; ㅤ расчет ㅤ доли ㅤ рабочих ㅤ в ㅤ составе ㅤ производственного ㅤ
персонала ㅤ и ㅤ доли ㅤ фонда ㅤ оплаты ㅤ труда, ㅤ приходящегося ㅤ на ㅤ данную ㅤ категорию ㅤ
работников.
На ㅤ заключительном ㅤ этапе ㅤ рассчитывается ㅤ экономия ㅤ или ㅤ перерасход ㅤ
средств ㅤ фонда ㅤ оплаты ㅤ труда ㅤ за ㅤ счет ㅤ роста ㅤ производительности ㅤ труда.
Для ㅤ анализа ㅤ расходов ㅤ на ㅤ оплату ㅤ труда ㅤ ЗАО ㅤ «НовониколаевскоеРСУ» ㅤ за ㅤ
основу ㅤ выбрана ㅤ методика ㅤ Г.В. ㅤ Савицкой, ㅤ которая ㅤ наиболее ㅤ эффективно ㅤ
производит ㅤ анализ ㅤ фонда ㅤ заработной ㅤ платы, ㅤ так ㅤ как ㅤ рассматривает ㅤ модель ㅤ из ㅤ
четырех ㅤ факторов, ㅤ влияющих ㅤ на ㅤ динамику ㅤ фонда ㅤ оплаты ㅤ труда. ㅤ С ㅤ помощью ㅤ
методики ㅤ Г.В. ㅤ Савицкой ㅤ проще ㅤ изыскать ㅤ неиспользованные ㅤ резервы ㅤ
возможной ㅤ экономии ㅤ расходов ㅤ на ㅤ оплату ㅤ труда. ㅤ
3.2. ㅤ Анализ ㅤ использования ㅤ фонда ㅤ оплаты ㅤ труда ㅤ и ㅤ расчетов ㅤ с ㅤ персоналом ㅤ ㅤ
ЗАО ㅤ «Новониколаевское ㅤ РСУ» ㅤ за ㅤ ㅤ 2015 ㅤ – ㅤ 2016 ㅤ гг ㅤ ㅤ на ㅤ ㅤ предприятии
Проведем ㅤ анализ ㅤ фонда ㅤ оплаты ㅤ труда ㅤ ㅤ ЗАО ㅤ «Новониколаевское ㅤ РСУ» ㅤ за ㅤ
2015–2016 ㅤ годы. ㅤ Для ㅤ этого ㅤ сначала ㅤ рассчитаем ㅤ абсолютное ㅤ и ㅤ относительное ㅤ
отклонение ㅤ величины ㅤ фонда ㅤ оплаты ㅤ труда ㅤ в ㅤ целом ㅤ по ㅤ предприятию, ㅤ а ㅤ затем ㅤ
проанализируем ㅤ фонд ㅤ оплаты ㅤ труда ㅤ по ㅤ категориям ㅤ работников ㅤ и ㅤ по ㅤ видам ㅤ
выплат. ㅤ Данные ㅤ для ㅤ анализа ㅤ фонда ㅤ оплаты ㅤ труда ㅤ взяты ㅤ из ㅤ статистической ㅤ
формы ㅤ № ㅤ П–4 ㅤ «Сведения ㅤ о ㅤ численности, ㅤ заработной ㅤ плате ㅤ и ㅤ движении ㅤ
работников» ㅤ и ㅤ формы ㅤ № ㅤ 2 ㅤ «Отчет ㅤ о ㅤ прибылях ㅤ и ㅤ убытках».
63
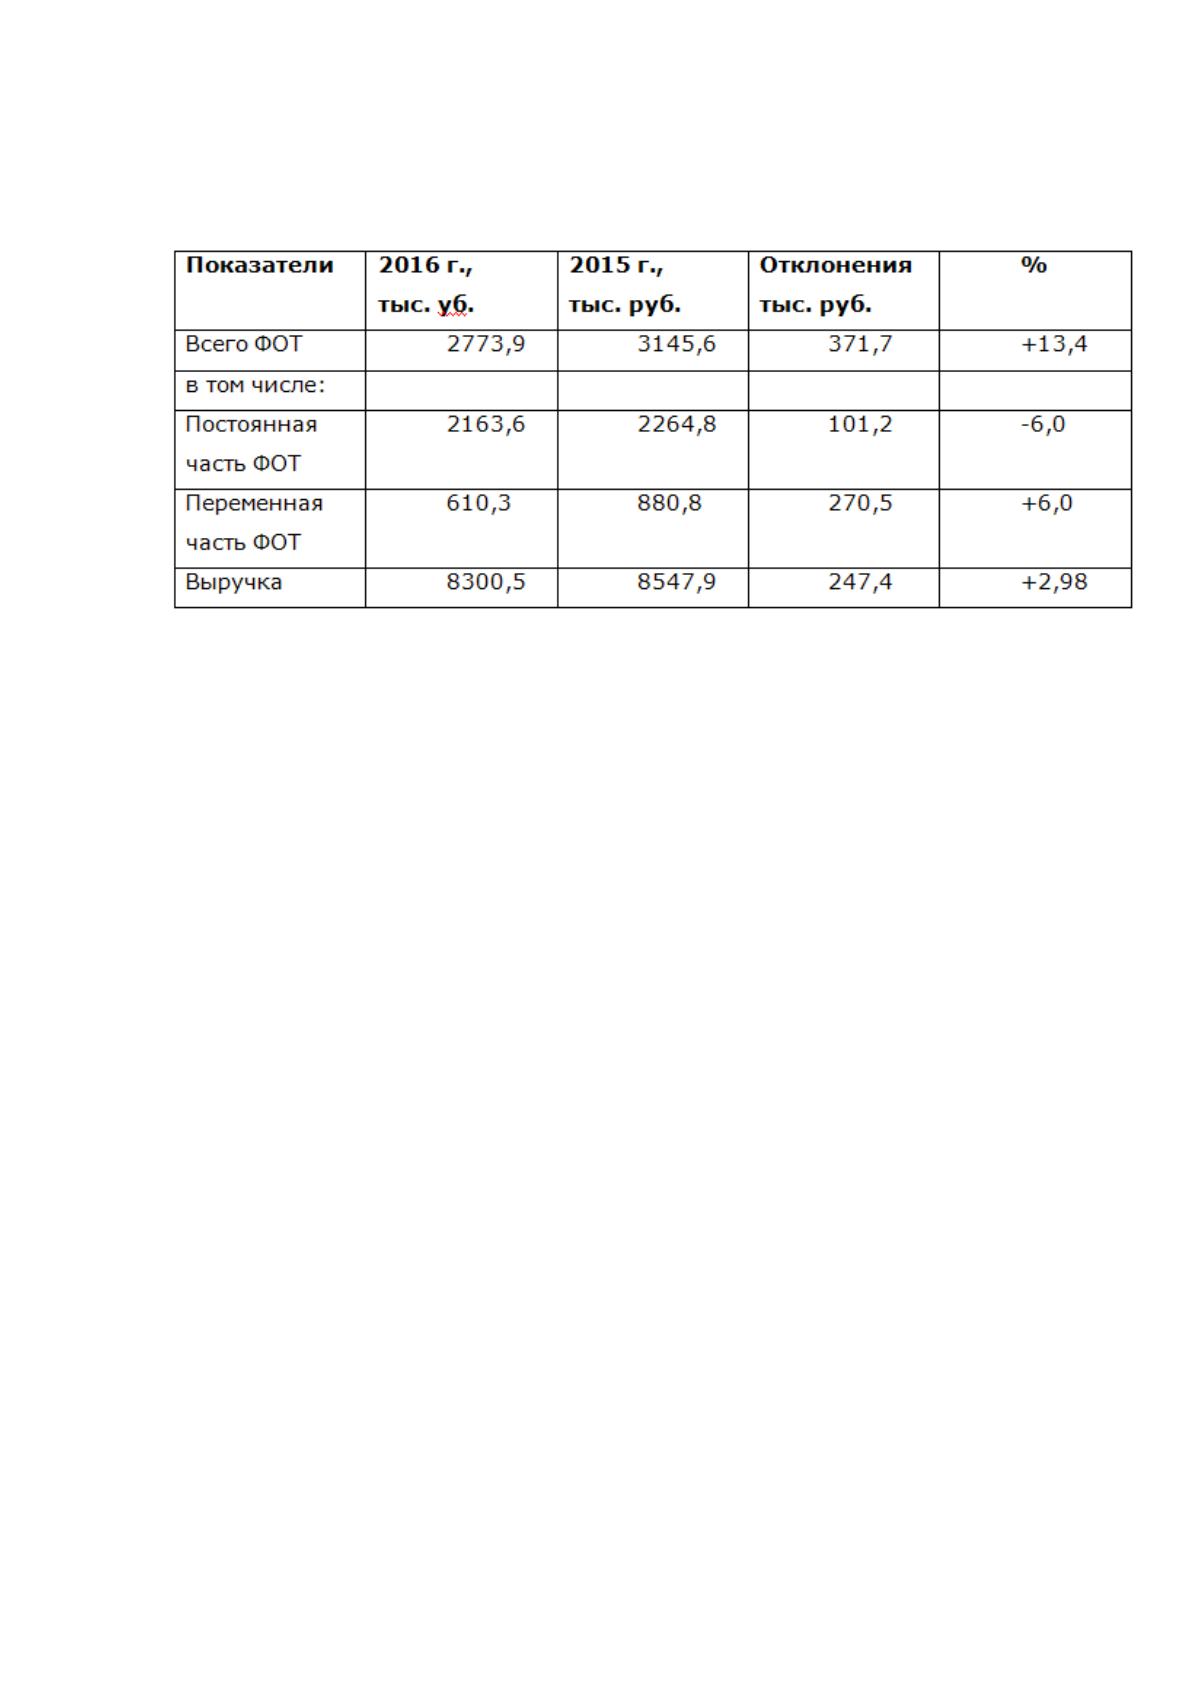
Таблица ㅤ 5
Показатели ㅤ для ㅤ расчета ㅤ абсолютного ㅤ отклонения ㅤ фонда ㅤ
оплаты ㅤ труда ㅤ ЗАО ㅤ «Новониколаевское ㅤ ㅤ РСУ» ㅤ ㅤ за ㅤ 2015 ㅤ – ㅤ 2016 ㅤ гг.
ФОТабс= ㅤ ФОТ1 ㅤ – ㅤ ФОТ0 ㅤ = ㅤ 3145,6 ㅤ – ㅤ 3773,9 ㅤ = ㅤ 371,7 ㅤ тыс. ㅤ рублей
На ㅤ предприятии ㅤ наблюдается ㅤ увеличение ㅤ расходов ㅤ на ㅤ оплату ㅤ труда ㅤ с ㅤ
2773,9 ㅤ тыс. ㅤ рублей ㅤ до ㅤ 3145,6 ㅤ тыс. ㅤ рублей. ㅤ Несмотря ㅤ на ㅤ то, ㅤ что ㅤ согласно ㅤ
абсолютному ㅤ отклонению ㅤ выручка ㅤ выросла ㅤ на ㅤ 2,98%, ㅤ допущен ㅤ перерасход ㅤ
фонда ㅤ заработной ㅤ платы ㅤ на ㅤ 371,7 ㅤ тыс. ㅤ рублей. ㅤ Абсолютное ㅤ отклонение ㅤ
определяется ㅤ без ㅤ учета ㅤ объема ㅤ продаж, ㅤ поэтому ㅤ затраты ㅤ в ㅤ отчетном ㅤ периоде ㅤ
следует ㅤ сравнивать ㅤ с ㅤ базовыми, ㅤ пересчитанными ㅤ на ㅤ темпы ㅤ роста ㅤ объема ㅤ
продаж ㅤ товаров, ㅤ скорректировав ㅤ только ㅤ переменную ㅤ часть ㅤ фонда ㅤ оплаты ㅤ труда.
Рассчитаем ㅤ относительное ㅤ отклонение ㅤ величины ㅤ фонда ㅤ оплаты ㅤ труда ㅤ в ㅤ
отчетном ㅤ периоде ㅤ от ㅤ базисного:
ФОТотн ㅤ = ㅤ ФОТ1 ㅤ – ㅤ (ФОТпер ㅤ 0 ㅤ * ㅤ IВП ㅤ + ㅤ ФОТпост ㅤ 0) ㅤ = ㅤ 3145,6 ㅤ тыс. ㅤ руб. ㅤ – ㅤ
(610,3 ㅤ тыс. ㅤ руб. ㅤ * ㅤ 1,0298 ㅤ + ㅤ 2163,6 ㅤ тыс. ㅤ руб.) ㅤ = ㅤ 353,5 ㅤ тыс. ㅤ рублей.
Относительный ㅤ рост ㅤ фонда ㅤ заработной ㅤ платы ㅤ по ㅤ сравнению ㅤ с ㅤ 2015 ㅤ
годом ㅤ составил ㅤ в ㅤ 2016 ㅤ году ㅤ 353,5 ㅤ тыс. ㅤ рублей. ㅤ Расчет ㅤ как ㅤ абсолютного, ㅤ так ㅤ и ㅤ
относительного ㅤ отклонения ㅤ говорит ㅤ о ㅤ перерасходе ㅤ фонда ㅤ оплаты ㅤ труда. ㅤ
Произведем ㅤ горизонтальный ㅤ и ㅤ вертикальный ㅤ анализ ㅤ фонда ㅤ оплаты ㅤ труда ㅤ в ㅤ
разрезе ㅤ категорий ㅤ работников.