38
− как часть имущества она принадлежит предприятию на праве
владения или на праве собственности относительно полученных
заимообразно денег или вещей;
− как объект обязательственных правоотношений она представляет
собой долги предприятия перед кредиторами, которые имеют право
требования на нее.
Сумма кредиторской задолженности находится в прямой зависимости
от объема хозяйственной деятельности предприятия, в первую очередь от
объема производства и реализации продукции. С ростом объема
производства и реализации продукции возрастают расходы предприятия,
начисляемые в составе кредиторской задолженности, и, соответственно,
увеличивается ее общая сумма, и наоборот. На величину кредиторской
задолженности предприятия влияют следующие факторы
38
:
− общий объем покупок;
− объем покупок на условиях последующей оплаты;
− условия договоров с контрагентами;
− условия расчетов с поставщиками и подрядчиками;
− степень насыщенности рынка данной продукцией;
− политика управления кредиторской задолженностью;
− качество анализа кредиторской задолженности и
последовательность в использовании его результатов, принятая на
предприятии система расчетов.
Анализ расчетов с поставщиками и подрядчиками проводится в
четыре этапа
39
:
− анализ динамики и структуры дебиторской и кредиторской
задолженности;
38
Сысоева И.А. Дебиторская и кредиторская задолженность.// Бухгалтерский учет,
2019, №1. С. 98.
39
Макарова, О. В. Направления внутреннего контроля дебиторской и кредиторской
задолженности / О. В. Макарова // Финансы и кредит. – 2017. – № 7. – С. 98
39
− анализ расчетов с поставщиками и подрядчиками по срокам
образования;
− анализ оборачиваемости расчетов с поставщиками и
подрядчиками;
− анализ показателей платежеспособности и финансовой
устойчивости.
Анализ динамики и структуры дебиторской и кредиторской
задолженности предполагает определение качественных (абсолютное и
относительное изменение) и структурных сдвигов.
Второй этап анализа предполагает раскрытие расчетов с поставщиками
и подрядчиками по срокам образования (временному составу). Дебиторскую
и кредиторскую задолженность с поставщиками и подрядчиками, можно
разбить по временным диапазонам:
− краткосрочная – со сроком погашения в течение 12 мес. после
отчетной даты;
− долгосрочная – со сроком погашения более чем через 12
мес. после отчетной даты.
Проведение второго этапа анализа направлено главным образом на
выявление просроченной задолженности, ее доли в общем объеме
задолженности. Это способствует принятию оперативных управленческих
решений и улучшению денежных потоков
40
.
Оборачиваемость дебиторской и кредиторской задолженности с
поставщиками и подрядчиками характеризуется следующими показателями:
− Коэффициент оборачиваемости дебиторской задолженности
поставщиков и подрядчиков (формула 1):
Кдз = Вп/ Зсрг (1),
40
Попова, Л.А. Совершенствование учета расчетов с покупателями и заказчиками в
коммерческой организации / Л.А. Попова // Актуальные направления научных
исследований XXI века: теория и практика. 2017. Т. 5. № 3 (29). С. 197

40
где Вп - выручка от продаж;
Зсрг - среднегодовая дебиторская задолженность поставщиков и
подрядчиков.
Данный показатель характеризует число оборотов дебиторской
задолженности поставщиков и подрядчиков за отчетный год. Погашение этой
задолженности в течение отчетного года свидетельствует об эффективности
расчетной дисциплины с поставщиками и подрядчиками.
− Коэффициент оборачиваемости кредиторской задолженности
поставщикам и подрядчикам рассчитывается следующим образом (формула
2):
Ккз = Вп / Зксрг (2),
где Зксрг - среднегодовая кредиторская задолженность поставщикам и
подрядчикам.
Третьим важным показателем эффективности управления
дебиторской и кредиторской задолженностью является скорость оборота
дебиторской задолженности поставщиков и подрядчиков (формула 3).
Данный показатель характеризует продолжительность одного оборота
дебиторской задолженности поставщиков и подрядчиков в днях.
Сдз = 360 / Коб (3),
где Коб - коэффициент оборачиваемости дебиторской задолженности.
Скорость оборота кредиторской задолженности характеризует в днях
оперативность погашения кредиторской задолженности поставщикам и
подрядчикам (формула 4):
Скз = 360 /Кобкз (4),
41
где Кобкз – коэффициент оборачиваемости кредиторской
задолженности.
Одним из главных инструментов анализа показателей
платежеспособности и финансовой устойчивости является вычисление ряда
коэффициентов
41
. К ним относят в первую очередь коэффициент текущей
ликвидности, рассчитываемый по формуле (5):
Ктл = оборотные активы / краткосрочные обязательства (5),
Данный коэффициент показывает, насколько текущие обязательства (в
том числе кредиторская задолженность поставщикам и подрядчикам)
покрываются оборотными активами организации.
Нормальным считается значение коэффициента 1,5-2,5, в зависимости
от отрасли экономики. Значение ниже 1 говорит о высоком финансовом
риске, – предприятие не в состоянии стабильно оплачивать текущие счета
42
.
Значение более 3 свидетельствует о нерациональной структуре капитала.
Второй важный показатель платежеспособности и устойчивости
предприятия – это коэффициент срочной ликвидности (формула 6):
Ксл = ДС + КФВ + КДЗ/KO (6),
где ДС - денежные средства,
КФВ - краткосрочные финансовые вложения,
КДЗ - краткосрочная дебиторская задолженность,
КО - краткосрочные обязательства.
41
Молдован А.А. Комплексное управление дебиторской и кредиторской
задолженностями предприятия / А.А. Молдован // Стратегии развития
предпринимательства в современных условиях. Сборник научных трудов I
международной научно-практической конференции / Научные редакторы: Е. А. Горбашко,
В. Г. Шубаева. - 2017. - С. 314
42
Подгайнова, К.С. Ключевые аспекты анализа дебиторской и кредиторской
задолженности: механизм и оценка результатов / К.С. Подгайнова // Синергия Наук. 2018.
№ 20. С. 44
42
Коэффициент характеризует способность компании погашать текущие
(краткосрочные) обязательства за счет оборотных активов.
Чем выше показатель, тем лучше платежеспособность предприятия.
Нормальным считается значение коэффициента в пределах 0,7 - 1 что
означает, что денежные средства и предстоящие поступления от текущей
деятельности должны покрывать текущие долги организации.
Коэффициент абсолютной ликвидности показывает, какую часть
краткосрочной задолженности предприятие может погасить в ближайшее
время (формула 7).
Кал = ДС + КФВ / КО (7),
Нормальным значением коэффициента считается нахождение его в
пределах от 0,2 до 0,5. Это означает, что от 20% до 50% краткосрочных
долгов организация способна погасить в кратчайшие сроки по первому
требованию кредиторов. Превышение величины 0, 5 указывает на
неоправданные задержки в использовании высоколиквидных активов.
Коэффициент соотношения дебиторской и кредиторской
задолженности показывает, в каком математическом отношении находится
объем денежных средств, причитающихся компании за выполненную работу
(поставленные товары) в ближайшем будущем, к объему заимствований
организации, которые ей предстоит в перспективе вернуть
43
.
Приемлемым следует считать значение коэффициента около 1 (0,9-1),
поскольку в этом случае объемы дебиторской задолженности в фирме
соответствует объемам кредиторской задолженности.
43
Муканова, Л.К. Управление оборачиваемостью дебиторской и кредиторской
задолженности / Л.К. Муканова // Вестник Казахского гуманитарно-юридического
инновационного университета. 2017. № 1 (33). С. 122.
43
В случае если Кдз и кз меньше 1, очевидно, что компания привлекает
значительные заемные ресурсы, однако в настоящий момент неэффективно
использует их в текущей деятельности
44
.
Данная группировка индикаторов финансовой устойчивости и
финансового состояния дают возможность оценить состояние платежной
дисциплины в исследуемой организации.
Таким образом, взаимоотношения с контрагентами в соответствии с
требованиями законодательства можно в разных формах. В основном это
касается форм оплаты за поставленную продукцию и указанные услуги. При
всем многообразии видов договоров, представленных в Гражданском
Кодексе РФ, самыми распространенными формами оплаты по различным
договорам являются чек, аккредитив и платежное поручение. Всего
существует четыре варианта оплаты материальных ценностей с переходом
прав собственности на них.
Бухгалтерский учет и управление дебиторской и кредиторской
задолженностью играют серьезную роль в финансовом менеджменте и
поддержании финансовой устойчивости коммерческой организации.
Эффективность управления ими можно оценить с помощью ряда
показателей, к важнейшим из которых относятся оборачиваемость
задолженности, коэффициенты ликвидности и соотношения дебиторской и
кредиторской задолженностей.
44
Павлова, А.Н. Понятие дебиторской и кредиторской задолженности: учетный
аспект / А.Н. Павлова // Аллея науки. 2017. Т. 3. № -9. С. 175.

44
Глава 2. Бухгалтерский учет и анализ учета с
поставщиками и подрядчиками в ООО «Братья Рим Партнер»
2.1. Краткая организационно-экономическая характеристика
предприятия
Исследуемым предприятием в дипломной работе является общество с
ограниченной ответственностью «Братья Рим Партнер», данная организация
относиться к малым предприятиям.
ООО «Братья Рим Партнер» — юридическое лицо с маленьким
уставным капиталом, было образовано 15.02.2011, получило при регистрации
реквизиты: ИНН — 5903064614, ОГРН — 1115903000608. Адрес
регистрации 614068, Россия, Пермский край, г. Пермь, ул. Ленина, 100.
Директор: Демидов Д.В. Основной вид деятельности — Деятельность
полиграфическая и предоставление услуг в этой области. В рамках этого
вида деятельности компания занимается изготовлением сувениров, в том
числе печать на текстильной продукции, производством наружной рекламы и
наградной продукции (медали, кубки и пр.).
Общество с ограниченной ответственностью «Братья Рим Партнер»
применяет упрощенную систему налогообложения с объектом
налогообложения доходы, уменьшенные на величину расходов.
В связи с применением УСН 15 «Доходы минус расходы», согласно
Налоговому Кодексу Российской Федерации, Общество освобождается от
уплаты таких налогов, как:
− налог на прибыль организаций;
− налог на имущество организаций;
− налог на добавленную стоимость
45
.
Доходами для целей налогообложения являются выручка, полученная
от полиграфической деятельности.
45
Бухгалтерский учет: Учебник / Под ред. П.С. Безруких. - 5-е изд., перераб. и доп. -
М.: Бухгалтерский учет, 2018. – с 531.
45
Расходами признаются обоснованные и документально
подтвержденные затраты после их фактической оплаты в порядке,
установленном ст. 273 НК РФ.
Уставный капитал создан за счет взносов учредителей и составляет с
начала создания и по настоящее время 10 000 рублей.
В ООО «Братья Рим Партнер» автоматизированная форма ведения
бухгалтерского учета. Утвержден план счетов и субсчетов бухгалтерского
учета, применяемых на предприятии. Бухгалтерский учет ведется при
помощи программы «1С: Бухгалтерия 8.3». Ответственность за организацию
и ведения бухгалтерского учета возложена на аутсорсинговую организацию
ООО «БухгалтерЪ».
Руководитель предприятия ежегодно издает приказ об учетной
политике. После утверждения учетной политики руководителем организации
она приобретает статус юридического документа.
В качестве форм первичных учетным документов используются
унифицированные формы, утвержденные Госкомстата России
46
, а также
формы, разработанные Обществом. В унифицированных формах
заполняются реквизиты, обязательные по Федеральному закону от
06.12.2011г. № 402-ФЗ.
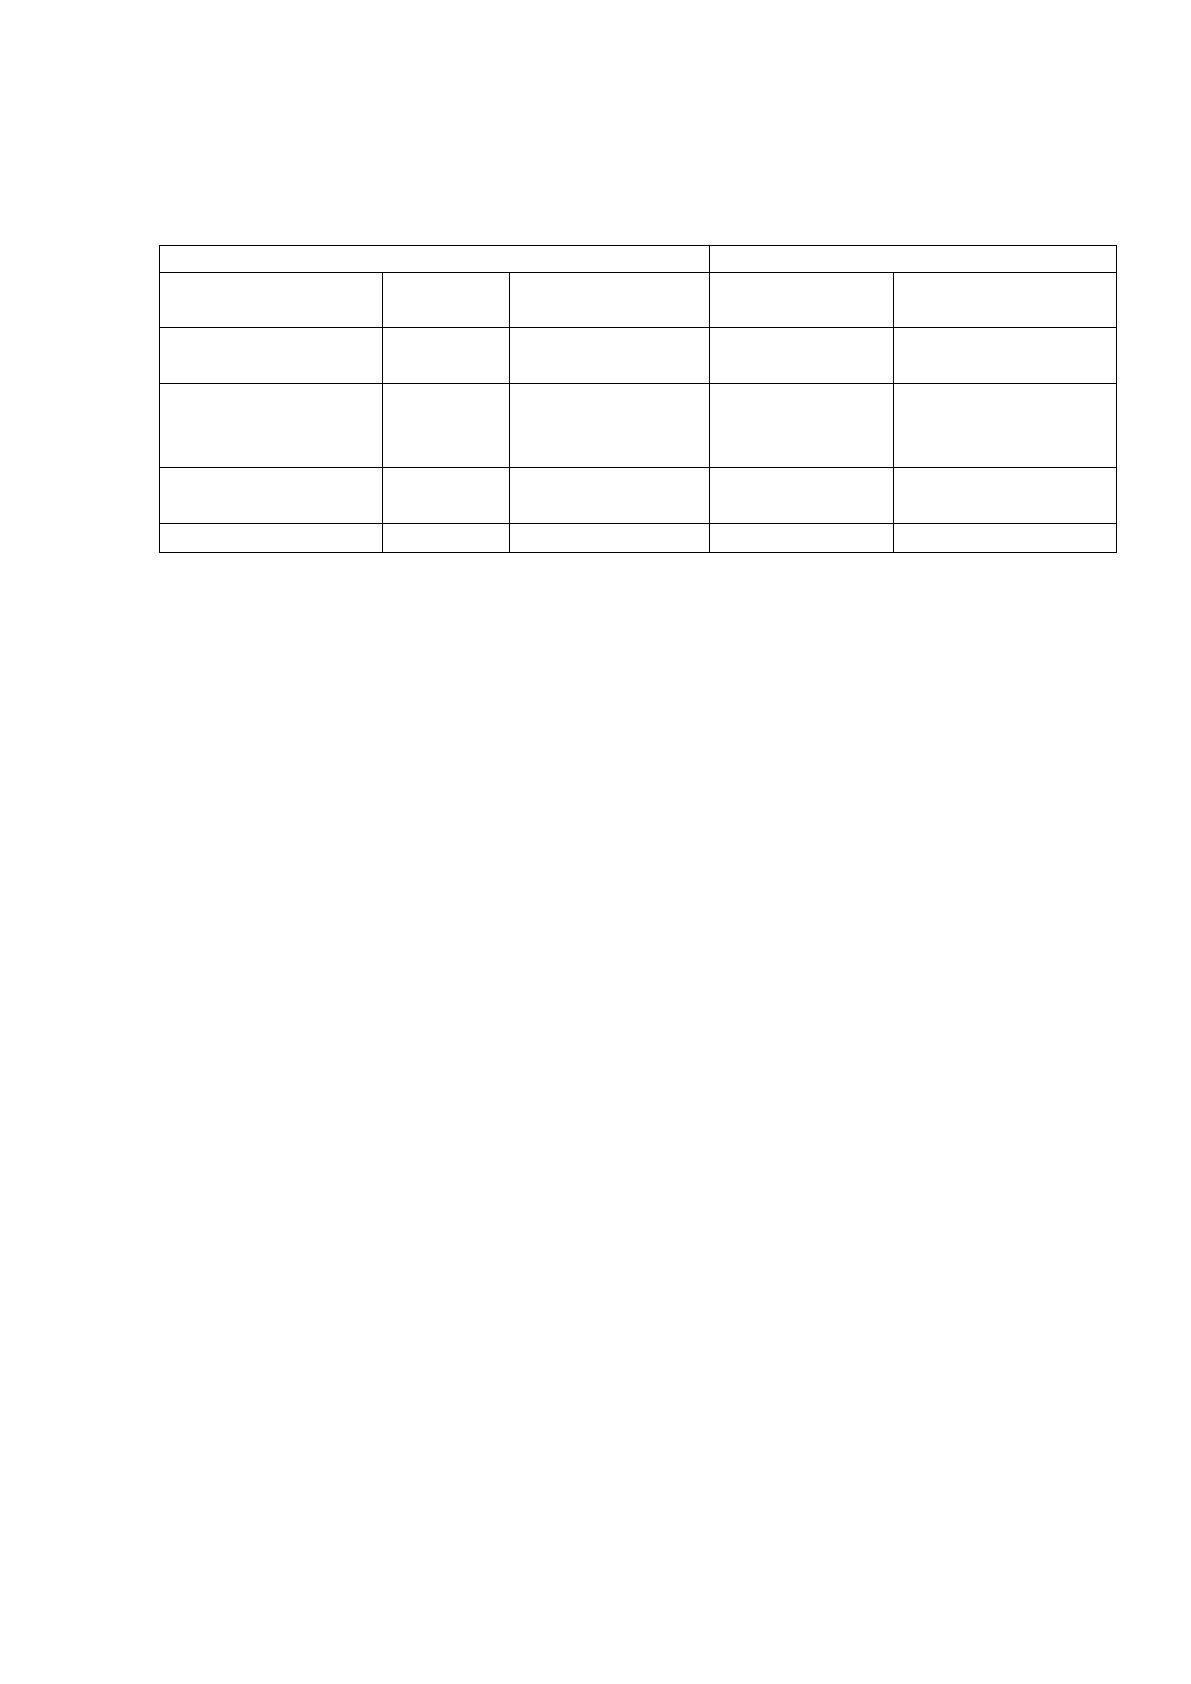
Проанализируем основные финансовые показатели деятельности ООО
«Братья Рим Партнер» за 2017-2018 гг., представленные в таблице 10. В
первую очередь к ним отнесем размер уставного капитала, выручку от
реализации и чистую прибыль, на основе которых можно рассчитать
рентабельность деятельности компании, как основной критерий
эффективности деятельности ООО «Братья Рим Партнер».
46
Федеральный закон от 27 июля 2010 года N 208-ФЗ "О консолидированной
финансовой отчетности".
46
Таблица 10
Основные финансовые показатели ООО «Братья Рим Партнер» за
2017-2018гг.
Финансовые показатели
Изменения 2018/2017
2017г.
2018г.
Абсолютные
(тыс. руб.)
Относительные,
%
Уставный капитал,
тыс.руб.
10
10
0
0
Выручка от
реализации,
тыс.руб.
14 225
17 401
3 176
22,33
Чистая прибыль,
тыс.руб.
-211
1 286
1 497
100%
Рентабельность, %
-1,48
7,39
8,87
х
Данные таблицы 10 свидетельствуют об эффективности деятельности
организации. Так, выручка от реализации за год увеличилась на 22 %, а
убыток по итогам 2017 года превратился в прибыль, составившую почти 1,5
миллиона рублей. Рентабельность по итогам 2018 года составила 8,86%, что
является достаточно высоким показателем с учетом кризисной ситуации в
российской экономике. Таким образом можно сделать вывод о том, что
прибыль увеличилась на 100%.
2.2. Организация учета расчетов с поставщиками и
подрядчиками в ООО «Братья Рим Партнер»
ООО «Братья Рим Партнер» в процессе осуществления своей
деятельности применяет в основном безналичную форму расчетов, так как
эта форма наиболее удобна при расчетах с поставщиками и подрядчиками.
Платежные поручения передаются в обслуживающий банк Точка ПАО Банка
«ФК Открытие» с помощью системы «Банк-Клиент». Данная система
позволяет совершать операции по счету, обмениваться документами и
информацией с банком без посещения офиса кредитной организации.
Системе организации расчетов с поставщиками и заказчиками ООО
«Братья Рим Партнер» уделяется особое внимание, поскольку компания
участвует в системе государственных закупок, регулярно выигрывая разные
47
тендеры. В числе последних можно назвать тендер на изготовление журнала
"Состояние окружающей среды на территории Краснокамского
муниципального района в 2018 году", тендер на поставку сувенирной
продукции для проведения праздничных мероприятий ГБПОУ «ПБМК», а
также тендеры для ПГНИУ на оказание услуг по изготовлению и поставке
сувенирной продукции с символикой Заказчика.
ООО «Братья Рим Партнер» также осуществляет расчеты с
поставщиками и подрядчиками наличными денежными средствами, однако
данная форма расчетов применяется в отношении поставщиков и
подрядчиков в порядке разовых платежей, в случае необходимости срочной
покупки материалов или товаров.
Расчеты с поставщиками и подрядчиками возникают с момента
заключения договоров. В основном ООО «Братья Рим Партнер» со своими
поставщиками и подрядчиками заключает следующие виды договоров:
− договор поставки;
− договор оказания услуг.
В договорах, заключаемых с поставщиками и подрядчиками
оговариваются следующие существенные условия договора:
− вид поставляемых материальных ценностей, выполняемых работ;
− коммерческие условия поставки;
− количественные, качественные и стоимостные показатели
поставок материальных ценностей (выполняемых работ, услуг);
− сроки отгрузки материальных ценностей;
− порядок расчетов;
− ответственность сторон;
− срок действия договоров;
− реквизиты поставщика и покупателя с оттисками печати обоих
сторон.