36
Сумма полученных доходов в виде разницы между возмещением,
полученным от СК «Ресо-Гарантия», и затратами, понесенными на устранение
последствий страхового случая отражается в оборотно–сальдовой ведомости
ООО «НеоСтрой».
Оборотно-сальдовая ведомость (Приложение 13) — один из основных
бухгалтерских документов, содержит остатки на начало и на конец периода и
обороты по дебету и кредиту за данный период для каждого счета, субсчета.
Можно получить остатки и обороты раздельно по объектам аналитического
учета (субконто), по организациям и подразделениям. Можно сформировать
отчет с детализацией по субсчетам.
Таблица 4
Отражение хозяйственных операций по субсчету76-1 «Расчеты по
имущественному и личному страхованию» в ООО "НеоСтрой"
Дебет
Кредит
Содержание хозяйственной операции
1
2
3
По дебету счета
76-1
01
Списана за счет страхового возмещения остаточная
стоимость застрахованного объекта основных средств в
результате его порчи или уничтожения
76-1
03
Списана за счет страхового возмещения стоимость
застрахованного имущества, предназначенного для сдачи в
аренду, в результате его порчи или уничтожения
76-1
04
Списана за счет страхового возмещения остаточная
стоимость застрахованного нематериального актива в
результате его утраты
76-1
08
Списана за счет страхового возмещения стоимость
застрахованных внеоборотных активов, утраченных в
результате страхового случая
76-1
10
Списаны за счет страхового возмещения застрахованные
материалы в результате их порчи или уничтожения
76-1
20
Стоимость застрахованного незавершенного производства
списана за счет страхового возмещения
76-1
41
Стоимость уничтоженных застрахованных товаров списана
за счет страхового возмещения
76-1
44
Расходы на продажу, обусловленные страховым случаем,
списаны за счет страхового возмещения
76-1
45
Стоимость застрахованных отгруженных товаров
(продукции) списана за счет страхового возмещения
76-1
73
Учтена сумма страхового возмещения, причитающаяся
работнику организации по договору страхования
По кредиту счета
20
76-1
Платежи по страхованию учтены в затратах производства
37
Продолжение таблицы 4
1
2
3
41
76-1
В стоимости приобретенных товаров учтены расходы по
страхованию сделки
45
76-1
Стоимость отгруженного товара (готовой продукции)
увеличена на сумму платежей по его страхованию
51
76-1
Страховое возмещение, полученное от страховой
организации, зачислено на расчетный счет
70
76-1
Платежи по личному страхованию удержаны из заработной
платы работников
76-2 «Расчеты по претензиям». В процессе работы с коммерческими
партнёрами могут возникнуть различные претензии, связанные с
невыполнением договорных обязательств в плане поставки стройматериалов,
транспортной перевозки или просрочки платежей. Для таких операций
предусмотрен субсчет 76-2 «Расчеты по претензиям», который имеет аналитику
в разрезе каждой отдельной претензии. Учёт расчётов с дебиторами и
кредиторами по предъявленным претензиям осуществляется по дебетовому
сальдо. Требования могут предъявляться к поставщикам сырья при
обнаружении несоответствия техническому описанию, а также в случае
ненадлежащего качества материалов и запчастей.
Документооборот по претензионной работе включает в себя следующие
документы:
- Банковская выписка - это бумажный или электронный документ, в
котором показано движение денежных средств по выбранному счету ООО
«НеоСтрой». В выписке содержатся сведения о поступлении и расходовании
средств за определенный период, а также входящий (начальный) и исходящий
(текущий) остаток.
- Претензия (Приложение 10) – это предъявление требований,
выраженное недовольством ООО «НеоСтрой» на некачественно оказанную
услугу или на несоответствие качества ТМЦ.
Претензия составляется в двух экземплярах (один кредитору, другой у
ООО «НеоСтрой»). К форме претензии не предъявляется никаких требований,

38
и она создается в произвольной форме. В претензии обязательно должны быть
указаны:
- кому и кем она предъявляется;
- основания для предъявления претензии;
- при каких обстоятельствах и кем был продан некачественный товар или
оказана некачественная услуга;
- обоснованные требования к исправлению нарушенного права;
- контактные данные для обратной связи;
- предупредительная информация о своих дальнейших действиях, в случае если
претензия будет отклонена или проигнорирована.
К претензии прилагаются копии всех имеющихся первичных
документов, подтверждающих связь ООО «НеоСтрой» с заявленными
требованиями.
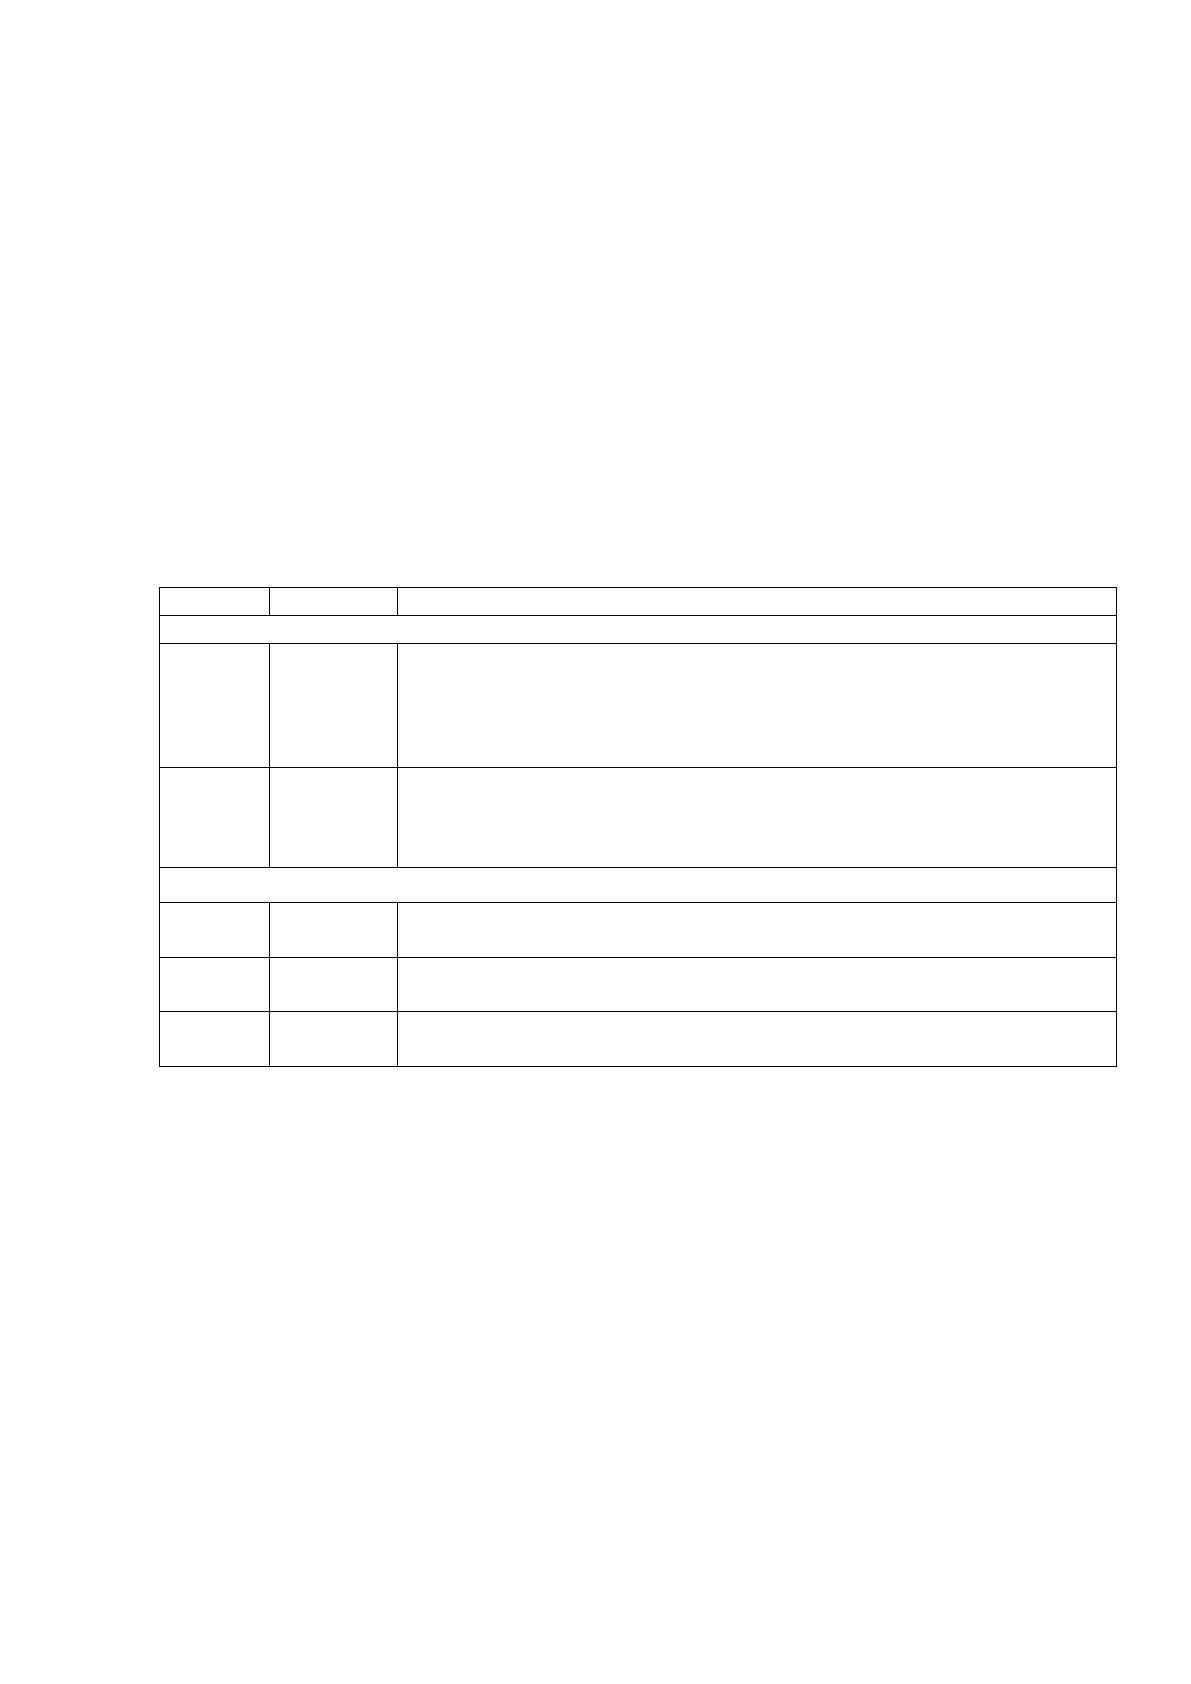
Таблица 5
Отражение хозяйственных операций по субсчету76-2 «Расчеты по
претензиям» в ООО "НеоСтрой"
Дебет
Кредит
Содержание хозяйственной операции
1
2
3
По дебету счета
76-2
10
Предъявлена претензия поставщикам материалов при
несоответствии цен, указанных в счетах на оплату,
заключенным договорам (если несоответствие было
выявлено после оприходования ценностей)
76-2
20
Уменьшены затраты основного производства на сумму
признанной претензии, предъявленной подрядчикам за
возникшие по их вине брак и простои
76-2
28
Потери от брака, подлежащие взысканию с поставщиков,
отнесены на расчеты по претензиям
76-2
41
Предъявлена претензия поставщикам товаров при
несоответствии цен и тарифов, указанных в счетах на
оплату
76-2
60
Отражена сумма претензии, предъявленная поставщику за
брак, простои и недостачи, возникшие по его вине
76-2
91-1
Суммы признанных (присужденных) пеней, штрафов и
неустоек, начисленные за нарушение хозяйственных
договоров, учтены в составе прочих доходов
76-1
91-2
Отражена сумма признанной (присужденной) претензии,
выставленной сторонней организации в связи с
чрезвычайными обстоятельствами
По кредиту счета
10
76-2
Поставщик удовлетворил претензию по недостаче
материалов
39
Продолжение таблицы 5
1
2
3
20
76-2
Претензия, предъявленная подрядчикам за возникшие по
их вине брак и простой, не подлежащая взысканию, учтена
в затратах основного производства
41
76-2
Сумма претензии, ранее предъявленной поставщикам
товаров, во взыскании которой отказано, списана на
увеличение их стоимости
41
76-2
Поставщик удовлетворил претензию по недостаче товаров
51
76-2
Зачислены на расчетный счет денежные средства по
признанной (присужденной) претензии
57
76-2
Денежные средства по признанной (присужденной)
претензии внесены в кассу кредитной организации, но не
зачислены на расчетный счет
60
76-2
Сумма признанной претензии удержана из средств,
подлежащих уплате поставщику
63
76-2
Претензия, удовлетворение которой ранее организация
считала сомнительным, списана за счет резерва
91-2
76-2
Сумма пеней, штрафов и неустоек за нарушения
хозяйственных договоров, присужденных судом или
признанных организацией, учтена в составе прочих
расходов
Документооборот по претензионной работе включает в себя помимо
претензий и актов дебиторов, которые рассматривает ООО «НеоСтрой»
платежные поручения. Именно с помощью платежного поручения происходит
удовлетворение денежных требований по претензиям дебиторов.
Платежное поручение (Приложение 11) – это распоряжение владельца
счёта (ООО «НеоСтрой») обслуживающему его банку, оформленное расчётным
документом, перевести определённую денежную сумму на счёт получателя
средств.
Помимо безналичных расчетов возможно наличное обращение денежных
средств в ООО «НеоСтрой» посредством поступления их в кассу предприятия.
При этом приходные операции оформляются приходным кассовым ордером,
расходные операции – расходных кассовым ордером.
Отдельный документ, который может быть в документообороте расчетов
с дебиторами и кредиторами в ООО «НеоСтрой» - это исполнительные листы.
В случае, если претензионная работа будет иметь отрицательный результат и
ООО «НеоСтрой» обратится в суд с требованием удовлетворить свои денежные
40
обязательства к кредитору, то на основании исполнительного листа эти
требования будут удовлетворены.
76-3 «Расчеты по причитающимся дивидендам и другим доходам». К
бухгалтерскому счету 76 в ООО «НеоСтрой» предусмотрен особый субсчёт, на
котором аккумулируются расчёты по дивидендам, начисляемым ООО
«НеоСтрой» в связи с долевым участием. Все доходы такого типа, подлежащие
распределению, отражаются по дебету счета76-3 «Расчеты по причитающимся
дивидендам и другим доходам»
Таблица 6
Отражение хозяйственных операций по субсчету76-3 «Расчеты по
причитающимся дивидендам и другим доходам» в ООО "НеоСтрой"
Дебет
Кредит
Содержание хозяйственной операции
По дебету счета
76-3
90-1
Сумма дивидендов и доходов по ценным бумагам
(финансовым вложениям) отражена в составе выручки от
продажи (если получение таких доходов является обычным
видом деятельности организации)
76-3
91-1
Начисленные суммы дивидендов (доходов),
причитающихся к получению организацией, учтены в
составе прочих доходов
По кредиту счета
50
76-3
Получены наличные денежные средства в счет
причитающихся организации дивидендов (доходов)
51
76-3
Зачислены на расчетный счет денежные средства в счет
причитающихся организации дивидендов (доходов)
58
76-3
Оприходованы ценные бумаги в счет причитающихся
организации дивидендов (доходов)
76-4 «Расчеты по депонированным суммам». Для учёта
невостребованных сумм заработной платы в ООО «НеоСтрой» открыт субсчет
76-4 «Расчеты по депонированным суммам». Такая ситуация возникает в том
случае, когда работник не смог явиться вовремя за деньгами, и наличные
остались в кассе ООО «НеоСтрой».
Выплаты заработной платы через кассу осуществляются
с использованием расчетно-платежных ведомостей. В графе напротив своей
фамилии и суммы «к выдаче» работник проставляет свою подпись. В случае
если сотрудник не явился для получения причитающихся ему сумм в кассу
41
до окончания срока указанного в титульной части ведомости, то кассир в графе,
предназначенной для подписи сотрудника, указывает, что сумма депонирована.
То есть, в этом месте делается надпись «депонировано», либо проставляется
оттиск штампа с соответствующей надписью.
В случае неполучения денежных средств одним из сотрудников общая
сумма «к выдаче» по платежной ведомости не совпадет с суммой выданных
денежных средств. Соответственно, кассир, на последней странице платежной
ведомости, указывает размер выданных сумм и сумму, которая была
депонирована. На фактически выданную, по данной ведомости, сумму
заработной платы выписывается расходный кассовый ордер.
Для отражения всех депонированных сумм составляется реестр. В реестре
указывается табельный номер сотрудника, его фамилия и инициалы, расчетный
период за который не выплачена заработная плата, сумма задолженности
и номер платежной ведомости.
Существуют два варианта выплаты денег через кассу работнику после
депонирования зарплаты:
1. После невыплаты лимит по кассе не был превышен, а потому
депонированная сумма может храниться в составе средств на личные нужды и
быть выдана по требованию работника.
2. Если лимит был превышен, то сумма возвращается в банк.
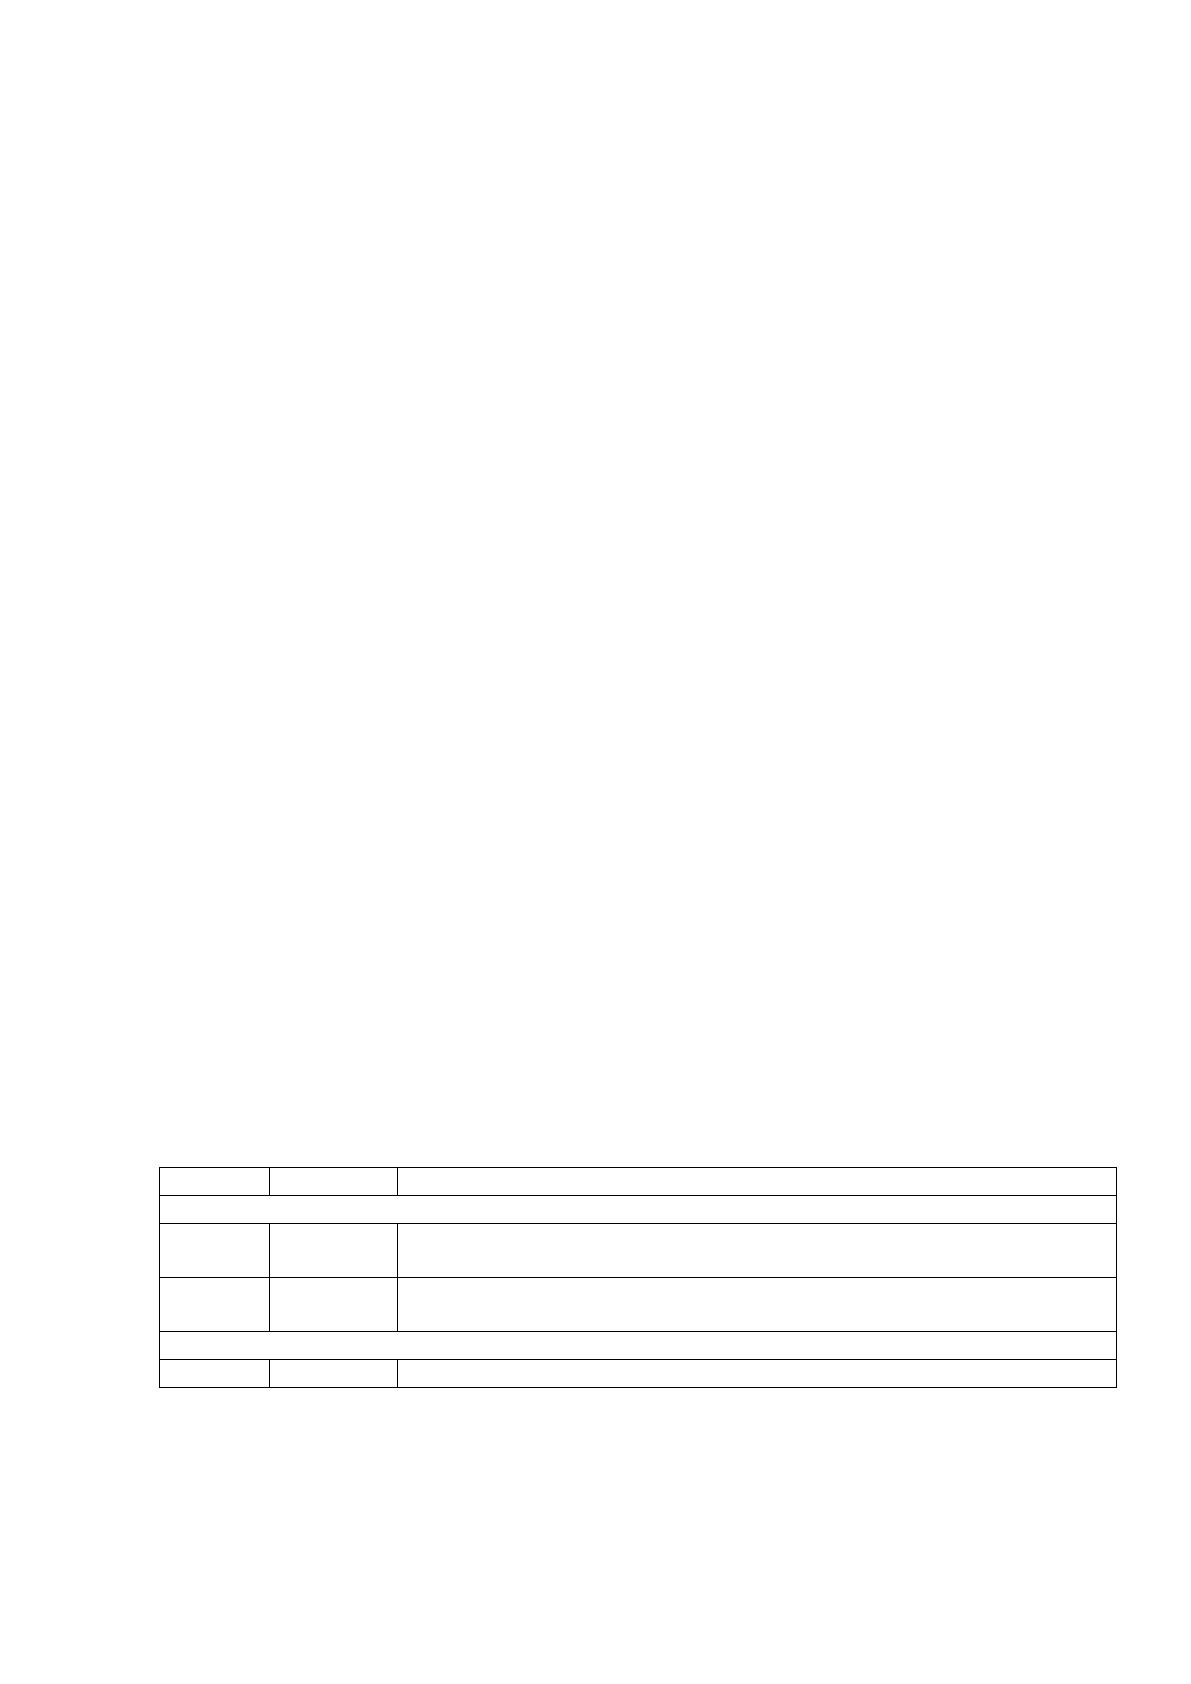
Таблица 7
Отражение хозяйственных операций по субсчету76-4 «Расчеты по
причитающимся дивидендам и другим доходам» в ООО "НеоСтрой"
Дебет
Кредит
Содержание хозяйственной операции
По дебету счета
76-4
50
Депонированная заработная плата выплачена работникам
из кассы организации
76-4
51
Депонированная заработная плата выплачена работникам с
расчетного счета
По кредиту счета
70
76-4
Депонирована неполученная заработная плата
76-9 «Прочие расчеты с разными дебиторами и кредиторами» используют
для проведения операций с прочими контрагентами. На счете учитывают

42
услуги по договорам, не относящиеся к основной деятельности ООО
«НеоСтрой». Все операции по счету осуществляются согласно утвержденной в
ООО «НеоСтрой» учетной политике.
Для сверки взаимных расчетов как с дебиторами, так и с кредиторами
используются акты сверки (Приложение 12).
Акт сверки – это документ, подтверждающий определенный факт или
событие. Существует большое количество разновидностей этих документов,
составляемых в различных сферах, в том числе и договорной. Основной целью
составления актов в договорной сфере является подтверждение выполнения
договорных обязательств.
Акт сверки взаимных расчетов (Приложение 12) – документ,
отражающий состояние расчетов за конкретный промежуток времени между
контрагентами. Закон не обязует составлять данную бумагу, однако опыт
показывает, что делать это лучше регулярно.
Бланки актов в ООО «НеоСтрой» составлены в произвольной форме,
обязательно содержаться следующие сведения:
-сведения о сторонах договора;
-номер и дата составления документа;
-реквизиты договора, на основании которого он составляется (наименование,
номер и дата заключения договора);
-сведения о выполненных договорных обязательствах, которые
подтверждаются документом (например: наименование товара, его стоимость и
дата поставки).
Рассматриваемые документы всегда составляется в нескольких
экземплярах равных сторонам договора.
Акты должны быть подписаны всеми сторонами договора и заверены
печатями.
При помощи данного документа можно проверить, правильно ли
отражены все хозяйственные операции при ведении бухучета с конкретным
контрагентом, и не пропущены ли какие-то платежи или отгрузки. Кроме этого
43
акт позволяет обнаружить «задвоеное» выполнение обязательств. Эта бумага
может использоваться как доказательство в суде, которое подтвердит наличие
невыполненных обязательств.
Еще одна функция акта сверки – по истечении термина исковой давности
он служит основанием для списания имеющейся задолженности. Отсчет этого
срока начинается с того момента, как подписан акт.
Факт совершения любой хозяйственной операции документально
подтверждается в первичном учетном документе, который составляется при
совершении факта хозяйственной жизни, а если это не возможно —
непосредственно после его окончания (ч. 3 ст. 9 Федерального закона от
06.12.2011 № 402-ФЗ). В условиях автоматизации бухгалтерского учета журнал
регистрации хозяйственных операций входит в стандартный набор отчетов,
формируемых в компьютерной системе.
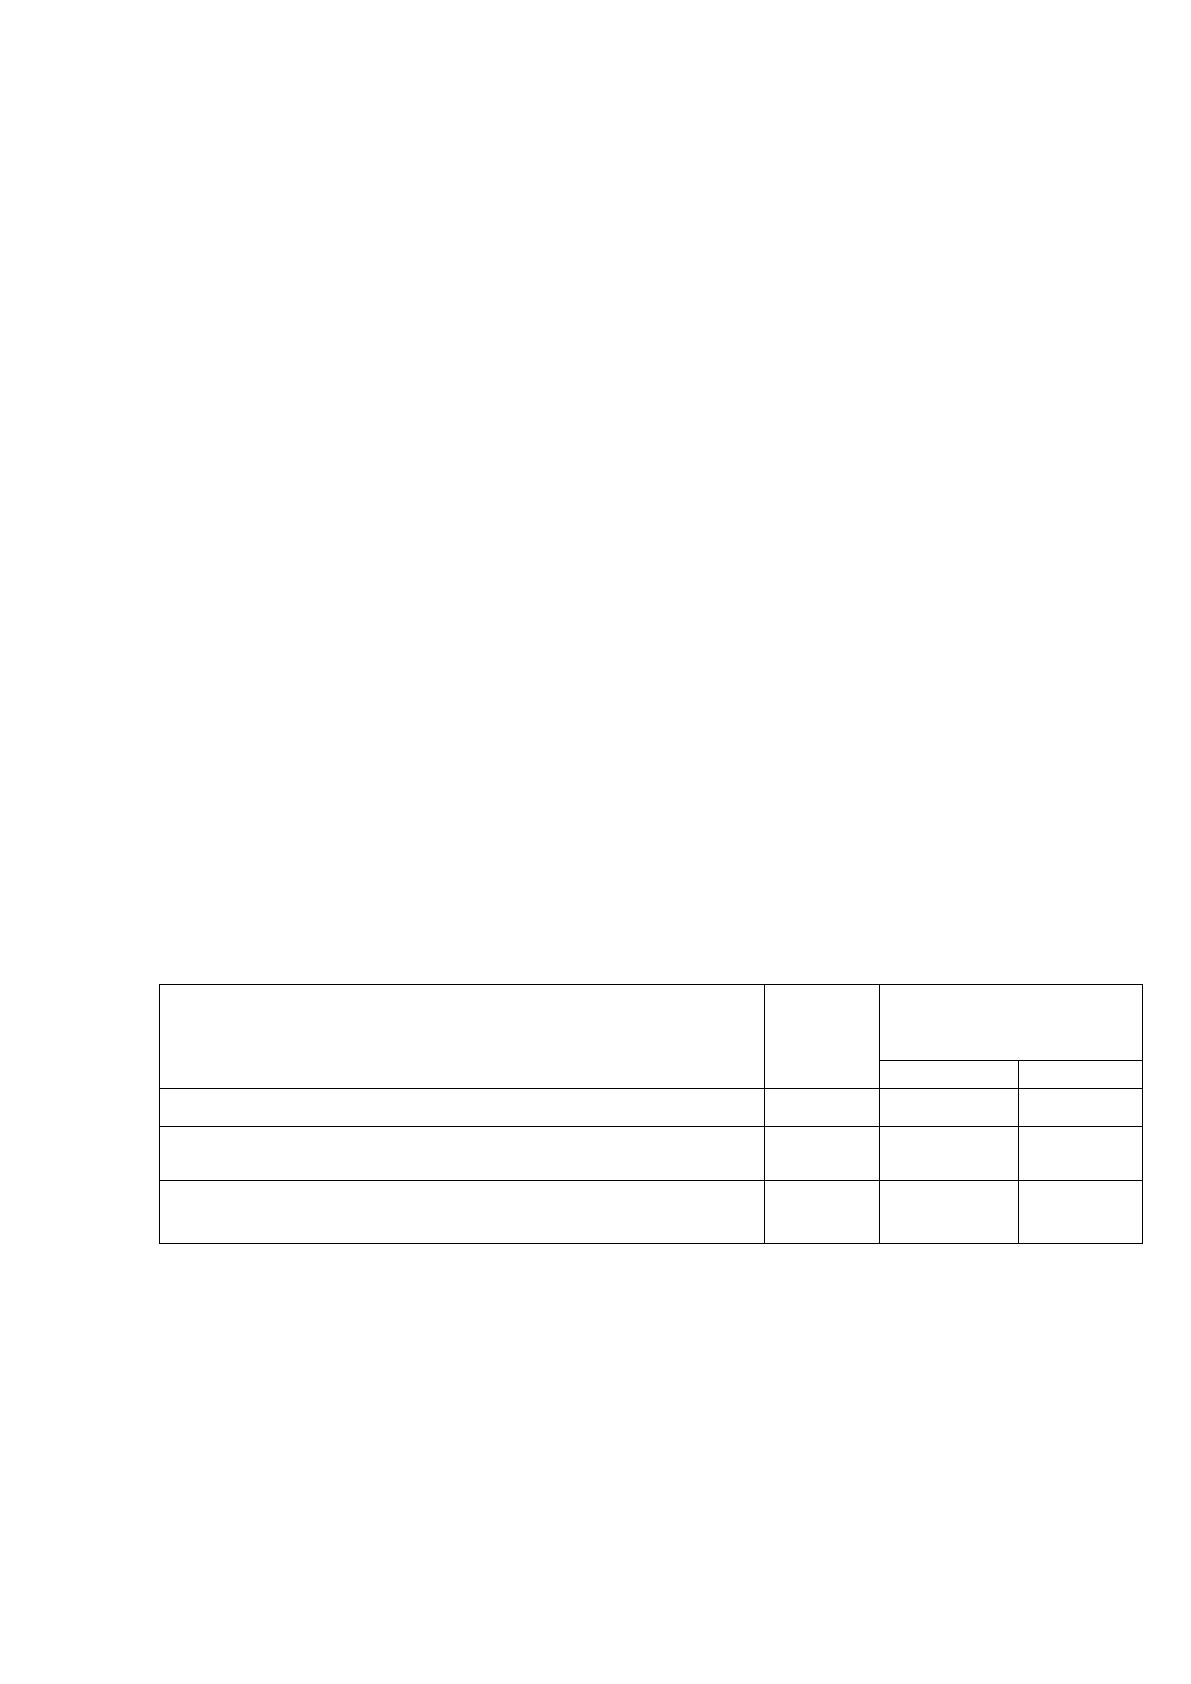
В таблице 8 представлены данные из журнала регистрации
хозяйственных операций ООО «НеоСтрой» за февраль 2017.
Таблица 8
Данные из журнала регистрации хозяйственных операций ООО
«НеоСтрой» за февраль 2017 по счету 76
Хозяйственная операция
Сумма,
руб.
Корреспонденция
счетов
Дебет
Кредит
Оплата аренды по договору
65000
76/9
51
Возмещения по договору добровольного
страхования работников
25475
76/1
51
Оплата неустойки по договору
1700
76/2
51
Аналитический учёт расчётов с разными дебиторами и кредиторами
позволяет своевременно корректировать налогооблагаемую базу, а также с его
помощью можно определяется размер резервного фонда, который необходимо
создавать при выявлении сомнительных долгов.
Расчеты с дебиторами и кредиторами в ООО «НеоСтрой» производятся
44
платежными поручениями.
Таким образом, состояние бухгалтерского учета расчетов с дебиторами и
кредиторами в ООО «НеоСтрой» необходимо признать удовлетворительным.
2.3. Порядок отражения в бухгалтерской отчетности расчетов с дебиторами
и кредиторами
Согласно 14 Федерального закона № 402-ФЗ «О бухгалтерском учете»
годовая бухгалтерская (финансовая) отчетность состоит из бухгалтерского
баланса, отчета о финансовых результатах и приложений к ним.
В соответствии с п.4 Приказа Минфина России от 02.07.2010 №66н (ред.
от 06.04.2015) "О формах бухгалтерской отчетности организаций" все
остальные приложения и пояснения к бухгалтерскому балансу и отчету о
финансовых результатах, должны оформляться в табличной или текстовой
форме.
При этом в п. 3 Приказа Минфина России от 02.07.2010 №66н (ред. от
06.04.2015) "О формах бухгалтерской отчетности организаций" указано, что
организации самостоятельно определяют детализацию показателей по статьям
отчетов.
Порядок отражения в бухгалтерском балансе дебиторской и кредиторской
задолженности отражен в ПБУ 4/99 «Отчетность организаций».
В отчетности не должны допускаться зачеты между статьями активов и
пассивов, а также и остаткам по счетам учета расчетов дебиторов и кредиторов.
Организация, которая использует коммерческое кредитование в своей
деятельности, должна отражать операции, связанные с возникновением,
движением и погашением задолженности в бухгалтерском учете и отчетности.
Коммерческое кредитование бывает в двух формах:
- в форме предварительной оплаты;
- отсрочки платежа.
45
В первом случае организация, осуществляющая продажи товаров,
выступает как заемщик и ее задолженность в структуре балансового отчета
является кредиторской.
Во втором случае эта же организация выступает как кредитор, и в
бухгалтерском балансе отражается дебиторская задолженность.
В качестве задолженности кредиторам учитывают суммы по
неоплаченным счетам поставщиков и подрядчиков, предъявленным к уплате
векселям, задолженность перед дочерними и зависимыми обществами, перед
персоналом организации, полученные авансы, задолженность перед бюджетом
и внебюджетными фондами, перед участниками (учредителями) по выплате
доходов.
Дебиторская задолженность отражается в бухгалтерской отчетности в
составе активов организации, поскольку представляет собой часть имущества
организации, принадлежащую ей по праву, но находящуюся у других
хозяйствующих субъектов. Со временем эта задолженность должна быть
оплачена организации денежными средствами или поставкой товаров
(оказанием услуг, выполнением работ).
Дебиторская задолженность находит отражение в разделе 2 «Оборотные
активы» бухгалтерского баланса.
Согласно ПБУ 4/99 пункту 19 в бухгалтерском балансе активы и
обязательства должны представляться с подразделением без зависимости от
срока погашения. Информация о характере дебиторской задолженности по
срокам погашения на краткосрочную и долгосрочную должна найти раскрытие
в пояснении к бухгалтерскому балансу и отчету о финансовых результатах.
В бухгалтерском балансе данные о дебиторской задолженности
отражаются в случае их существенности обособленно от сумм авансов,
перечисленных ООО «НеоСтрой» в соответствии с договорами.
Дебиторская задолженность отражается во II разделе баланса «Оборотные
активы» по строке 1230 «Дебиторская задолженность.