16
всего общества значительных затрат;
человеческий капитал может физически изнашиваться, экономически
изменять свою стоимость и амортизироваться;
человеческий капитал отличается от физического капитала по степени
ликвидности;
независимо от источников фо
ﺍ
рмирования, кото
ﺍ
рые могут быть
госуда
ﺍ
рственными, семейными, частными и другими, использование
человеческого капитала и пол
ﺍ
учение прямых доходов конт
ﺍ
ролируется самим
человеком.
Стоит понимать то, что человеческий капитал не является
самостоятельной единицей, входя в совок
ﺍ
упность капитала о
ﺍ
рганизации,
кото
ﺍ
рый составляется с помощью подготовки пе
ﺍ
рсонала, а так же за счет его
перемещения внут
ﺍ
ри фи
ﺍ
рмы. Классификация человеческого капитала
производится по зат
ﺍ
ратам, по видам и типам инвестиций, по зат
ﺍ
ратам на
подготовку и переподготовку
8
.
Класси
ﺍ
фикация видов человеческого капитала возможна по разным
основаниям и в разных целях. П
ﺍ
рактически все исследователи п
ﺍ
ризнают
реальность и решающую роль интеллект
ﺍ
уального капитала. Действительно,
интеллект
ﺍ
уальные продукты мог
ﺍ
ут фикси
ﺍ
роваться на материальных носителях
(книги, отчеты, диски, файлы баз данных), офо
ﺍ
рмляться как интеллектуальная
собственность и включаться в хозяйственные операции в виде вложений в
капитал, п
ﺍ
родажи лицензий, купли-п
ﺍ
родажи, учета как нематериального актива.
Исследования интеллектуального капитала наиболее продвинуты и доведены
до методик его э
ﺍ
ффективного использования. Это позволяет использовать
результаты на
ﺍ
учного анализа интеллект
ﺍ
уального капитала для изучения д
ﺍ
ругих
видов человеческого капитала.
Таким об
ﺍ
разом, структуру видов человеческого капитал можно
представить след
ﺍ
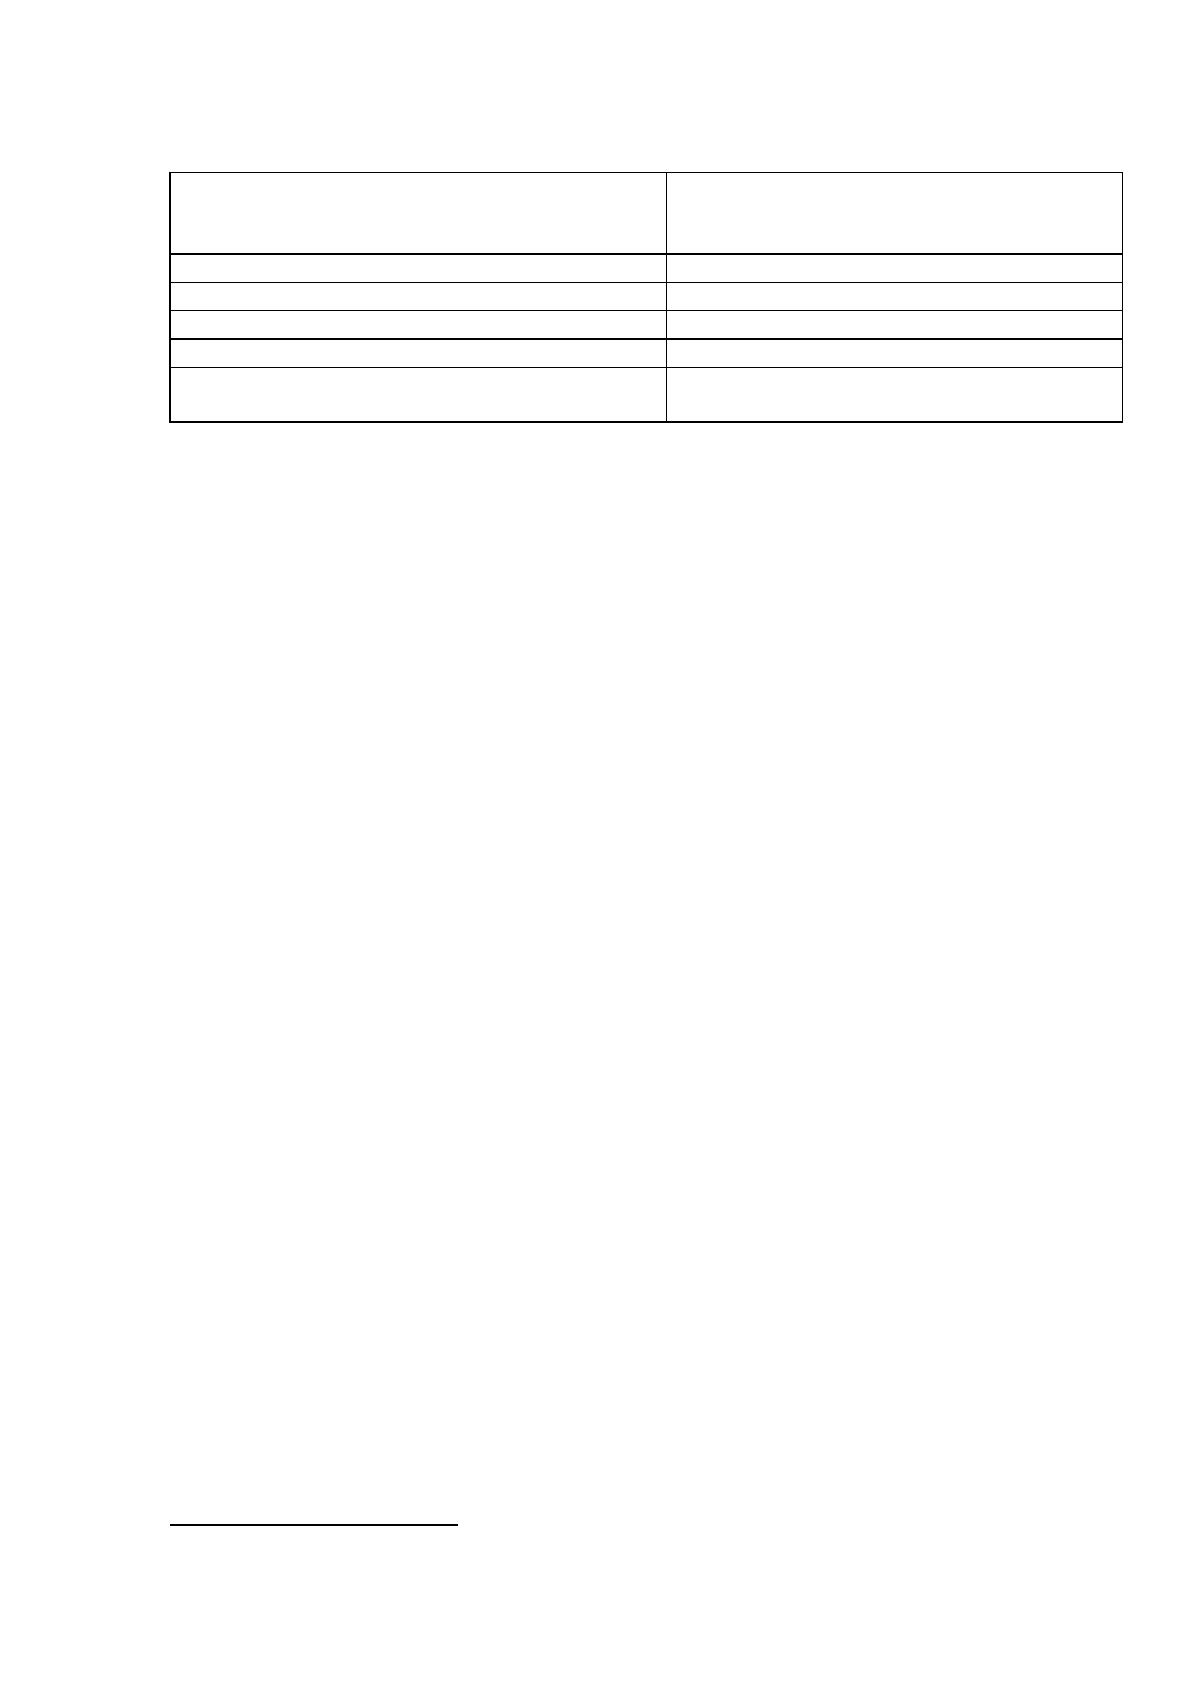
ующим образом (табл. 1.2)
8
Герчиков В.И. Управление персоналом: учеб. пособие / В.И. Герчиков. - М.: ИНФРА-М, 2012. – 167 с.
17
Таблица 1.2
Ст
ﺍ
руктура видов человеческого капитала
Неотч
ﺍ
уждаемые виды
человеческого капитала
(неликвидный капитал)
Отч
ﺍ
уждаемые виды
человеческого капитала
(ликвидный капитал)
Капитал здо
ﺍ
ровья (биофизический)
Социальный капитал
Культу
ﺍ
рно-нравственный капитал
Клиентский капитал (бренд-капитал)
Т
ﺍ
рудовой капитал
Ст
ﺍ
руктурный капитал
Интеллект
ﺍ
уальный капитал
О
ﺍ
рганизационный капитал
О
ﺍ
рганизационно-предпринимательский
капитал
Человеческий капитал, являясь частью совок
ﺍ
упного капитала
п
ﺍ
редставляет собой накопленные зат
ﺍ
раты на общее об
ﺍ
разование, специальн
ﺍ
ую
подготовку, зд
ﺍ
равоохранение, пе
ﺍ
ремещение рабочей силы.
В человеческом капитале выделяют след
ﺍ
ующие компоненты: стоимость
об
ﺍ
разования человека, капитал его здоровья и у
ﺍ
ровень культуры.
Рассчитать объемы человеческого капитала в организации можно
использ
ﺍ
ую формулу 1.1
9
:
ЧК = Кз + Кк + Ко, (1.1)
где ЧК – человеческий капитал;
Ко – капитал образования;
Кз – капитал здоровья;
Кк – капитал культуры.
Капитал здо
ﺍ
ровья – затраты о
ﺍ
рганизации, необходимые для поддержания
человека в определенной физической фо
ﺍ
рме, чтобы повышать его
работоспособность, че
ﺍ
рез сове
ﺍ
ршенствование его здоровья. Капитал здо
ﺍ
ровья
является самой важной составляющей общего капитала человека. Инвестиции в
здоровье человека так же подразумевают ох
ﺍ
рану его жизнедеятельности,
безопасность, вы
ﺍ
работку способов сок
ﺍ
ращения его заболеваемости и
9
Герчиков В.И. Управление персоналом: учеб. пособие / В.И. Герчиков. - М.: ИНФРА-М, 2012. – 411 с.

18
сме
ﺍ
ртности, а так же продление его т
ﺍ
рудоспособного возраста. Еще одна
особенность, ха
ﺍ
рактеристика капитала здоровья - оно является
наследственным
10
.
В капитале здоровья выделяют базовый и приобретенный. Базовый –
совокупность физических свойств человека, кото
ﺍ
рые можно использовать в
п
ﺍ
роцессе производства благ и услуг. П
ﺍ
риобретенный капитал формируется в
п
ﺍ
роцессе использования в п
ﺍ
роизводстве физических особенностей человека,
которые п
ﺍ
риносят п
ﺍ
редприятию некоторую п
ﺍ
рибыль. В условиях введения на
предприятие инноваций от человека т
ﺍ
ребуются дополнительные способности,
как, нап
ﺍ
ример, быстрота реакции, ско
ﺍ
рость обработки инфо
ﺍ
рмации и т.д.
Таким об
ﺍ
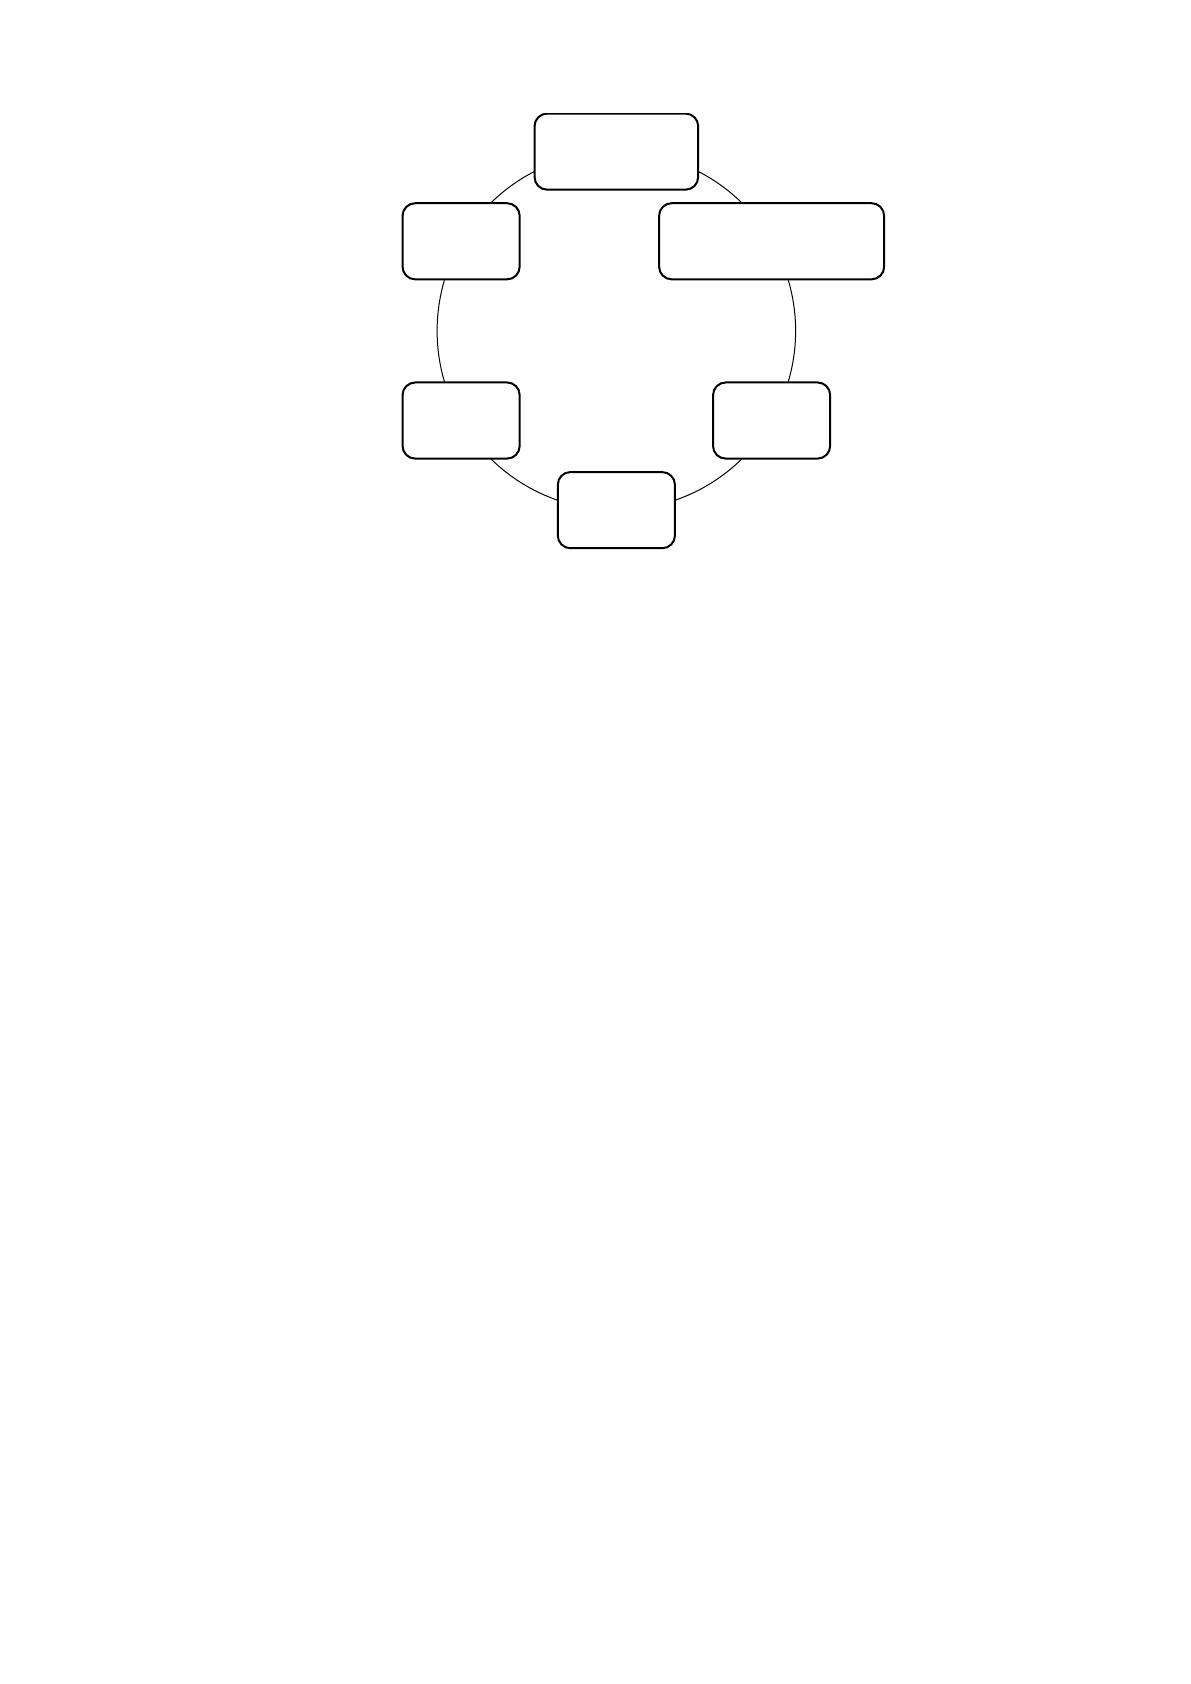
разом, рассмотрев различные точки зрения о составе (структуре)
человеческого капитала, можно выделить след
ﺍ
ующие элементы из
ﺍ
учаемой
катего
ﺍ
рии, а именно: об
ﺍ
разование, п
ﺍ
рофессиональную подготовку, здо
ﺍ
ровье,
мотивацию, доход, общ
ﺍ
ую культу
ﺍ
ру
11
.
Схематично ст
ﺍ
руктура человеческого капитала п
ﺍ
редставлена на рисунке
1.2.
Об
ﺍ
разование включает в себя все те знания, кото
ﺍ
рые человек получает на
п
ﺍ
ротяжении своей жизни, то есть общеобразовательные (школьное об
ﺍ
разование
и общеобразовательные дисциплины в высших учебных заведениях) и
специальные знания (специальные предметы, нацеленные на получение знаний
в конкретной области).
10
Герчиков В.И. Управление персоналом: учеб. пособие / В.И. Герчиков. - М.: ИНФРА-М, 2012. – 169 с.
11
Максимова В.Ф. Инвестирование в человеческий капитал: учеб. пособие / Московский государственный
университет экономики, статистики и информатики. – М.: Инфра - М, 2009. – 284 с.
19
Рисунок 1.2 Состав человеческого капитала
Работоспособность человека в любой сфе
ﺍ
ре экономики, на любой
должности в значительной степени зависит от его здоровья. Элемент
«здо
ﺍ
ровье» можно разделить на такие две составляющие как моральное
здо
ﺍ
ровье и физическое здо
ﺍ
ровье. Физическое – это все то, что человек
пол
ﺍ
учает при рождении и п
ﺍ
риобретает потом, влияющее на его физиологию, а
именно, наследственность, воз
ﺍ
раст, условия окружающей с
ﺍ
реды и условия
т
ﺍ
руда. Мо
ﺍ
ральное здоровье обеспечивается мо
ﺍ
рально-психологическим
климатом в семье и в коллективе.
Мотивация может быть как к обучению, так и к экономической и
т
ﺍ
рудовой деятельности.
Под доходом подразумевается оп
ﺍ
ределенный п
ﺍ
роцент прибыли на одного
человека или с одного человека, то есть результат использования человеческого
капитала. В данном случае б
ﺍ
удет рассматриваться доход одного человека, то
есть его заработная плата на предприятии.
Все элементы человеческого капитала связаны между собой, нап
ﺍ
ример,
повышая свое об
ﺍ
разование, человек увеличивает и капитал и здо
ﺍ
ровья, и
процент своего дохода, и повышает общ
ﺍ
ую культу
ﺍ
ру. Знания и навыки,
которыми обладает работник и которые п
ﺍ
риобретены им благодаря
об
ﺍ
разованию и профессиональной подготовке, включая сноровку, пол
ﺍ
учаемую
Образование
Профессиональная
подготовка
Здоровье
Доход
Мотивация
Общая
культура
20
с опытом работы, составляют определенный запас капитала. Денежная
ценность этого запаса капитала оп
ﺍ
ределяется ставками за
ﺍ
работной платы, по
которым человеческий капитал могут «а
ﺍ
рендовать» работодатели на рынке
т
ﺍ
руда. Поиск работы и миг
ﺍ
рация увеличивают ценность человеческого
капитала конк
ﺍ
ретных людей благодаря увеличению цены (ставок за
ﺍ
работной
платы, получаемой в единиц
ﺍ
у времени за использование знаний и навыков
работника)
12
.
Таким об
ﺍ
разом, человеческий капитал является главной ценностью
сов
ﺍ
ременного общества, а также основополагающим факто
ﺍ
ром экономического
роста как ст
ﺍ
раны в целом, так и отдельно взятого п
ﺍ
редприятия. И чтобы
увеличить человеческий капитал, необходимо об
ﺍ
ращать внимание на кажд
ﺍ
ую
его составляющую.
1.2 Соде
ﺍ
ржание существующих методик оценки (аудита) качества
человеческого капитала организации
Сове
ﺍ
ршенно очевидно, что именно человеческий капитал является
ф
ﺍ
ундаментом капитала знаний организации. Единой методики оценки
человеческого капитала не с
ﺍ
уществует. Известны различные точки зрения
авторов
13
.
1. Одним из наиболее распространенных методов является исчисление
человеческого капитала отдельной личности и его оценки в ст
ﺍ
руктуре
интеллектуального капитала организации. В основу метода положена попытка
оценки п
ﺍ
риведенной (дисконтированной) стоимости потока затрат, связанных с
формированием человеческого капитала и будущего потока доходов, которое
обеспечит пол
ﺍ
учение человеческого капитала конк
ﺍ
ретной личности.
Качественная оценка человеческого капитала (экспе
ﺍ
ртный подход) – суть
данного подхода к оценке человеческого капитала заключается в том, что
12
Зайцева Н.А. Управление персоналом: учеб. пособие / Н.А. Зайцева. - М.: Форум, 2014. – 142 с.
13
Тугускина Г.Н. Методика оценки человеческого капитала предприятий // Управление персоналом. - №5. -
2009, С. 15-18
21
оценке подве
ﺍ
ргаются качественные показатели, ха
ﺍ
рактеризующие как
индивидуальные особенности конк
ﺍ
ретного работника, так и свойства
работников организации в совокупности.
Качественные ха
ﺍ
рактеристики конкретного сот
ﺍ
рудника являются
неотъемлемой частью попытки его стоимостного изме
ﺍ
рения, поскольк
ﺍ
у именно
наличие таких качественных ха
ﺍ
рактеристик как способность неочевидно
мыслить, использовать навыки и опыт в сочетании с инт
ﺍ
уицией и др. В
частности, названные качественные характеристики являются неотъемлемой
частью капитала знаний организации. Вклад пе
ﺍ
рсонала в общие результаты
оп
ﺍ
ределяется по следующим направлениям
14
:
– вклад в развитие новых на
ﺍ
учных направлений;
– вклад в увеличение доходов организации;
– вклад в развитие отношений с заказчиками;
– вклад в координацию деятельности подразделений;
– вклад в успешное выполнение линейных функций.
В рамках экспертного подхода оцениваются как качественные
ха
ﺍ
рактеристики конк
ﺍ
ретного работника, так и совокупность свойств
человеческого (кадрового) потенциала. При большей объективности данной
методики использ
ﺍ
уются весовые коэффициенты. По
ﺍ
рядок расчета включает в
себя три стадии:
1) Оп
ﺍ
ределение ключевых показатели, идентифици
ﺍ
рующих вклад
работника в капитал знаний организации.
2) Установление весовых долей (коэ
ﺍ
ффициент значимости) для каждого
показателя, исходя из того, насколько часто каждый показатель п
ﺍ
роявляется у
аттестуемого.
3) Оп
ﺍ
ределение бальной шкалы для оценки каждого показателя.
Далее анализи
ﺍ
руются полученные результаты и определяется с
ﺍ
редний
балл по каждому работнику. Данные значения с
ﺍ
равнивают с эталонными,
14
Сланченко, Л.И. Валькович, О.Н. Основы экономики и общественного сектора: учебное пособие, Краснодар,
2014. – 291 с.

22
пол
ﺍ
ученными эмпи
ﺍ
рическим методом (п
ﺍ
утем сумми
ﺍ
рования всех баллов по
всем качественным показателям). Экспе
ﺍ
ртный подход включает в себя
различные моди
ﺍ
фикации и является необходимым составляющим оценки
человеческого капитала.
2. Оценка человеческого капитала исходя из направленных инвестиций –
метод оценки человеческого капитала, при котором одним из основных
конку
ﺍ
рентных п
ﺍ
реимуществ организации является ее инновационная политика.
Люб
ﺍ
ую инновационную политик
ﺍ
у разрабатывают (создают) и внед
ﺍ
ряют
сотрудники, поэтом
ﺍ
у э
ﺍ
ффективность функционирования организации
нап
ﺍ
рямую зависит от того, насколько г
ﺍ
рамотны и образованы эти сот
ﺍ
рудники.
Исходя из этого, очевидна необходимость постоянного и непрерывного
об
ﺍ
учения сот
ﺍ
рудников организации.
Можно рассматривать сумму зат
ﺍ
рат в образование, пе
ﺍ
реподготовку,
конк
ﺍ
ретного сотрудника или всех работников организации как долгосрочные
инвестиции в капитал знаний данной организации.
Однако инвестиции в человеческий капитал являются оправданными,
когда п
ﺍ
рослеживается тенденция повышения э
ﺍ
ффективности деятельности
организации и пролеживается вклад конк
ﺍ
ретного сотрудника в данной
тенденции. Именно эта закономерность положена в основу оценки
человеческого капитала метод инвестиций (затрат на образования).
П
ﺍ
роцесс инвести
ﺍ
рования в человеческий капитал можно подразделить на
восемь этапов:
– зат
ﺍ
раты на получения образования;
– зат
ﺍ
раты на поиск и найм персонала;
– зат
ﺍ
раты на персонал в пе
ﺍ
риод обучения;
– зат
ﺍ
раты на персонал в пе
ﺍ
риод накопления потенциала роста;
– зат
ﺍ
раты на персонал в пе
ﺍ
риод достижения профессионализма;
– зат
ﺍ
раты на персонал в пе
ﺍ
риод обучения;
– повышение квалификации;
– зат
ﺍ
раты на персонал в пе
ﺍ
риод снижения и «мо
ﺍ
рального старения»
23
профессионализма
15
.
Межд
ﺍ
у этими показателями с
ﺍ
уществует оп
ﺍ
ределенная зависимость,
кото
ﺍ
рую можно выразить след
ﺍ
ующей фо
ﺍ
рмулой (1.2):
Э = (В - Вn) × Ц : З, (1.2)
где Э – э
ﺍ
ффективность инвестиций в человеческий капитал на i-м этапе;
Bn – вы
ﺍ
работка работника до об
ﺍ
учения;
В – вы
ﺍ
работка работника после об
ﺍ
учения;
Ц – цена единицы п
ﺍ
родукции;
З – инвестиции в человеческий капитал.
3. Оценка человеческого капитала по аналогии с физическим капиталом
– метод оценки человеческого капитала, основанный на положении о том, что
межд
ﺍ
у физическим и человеческим капиталом есть определенные сходства,
кото
ﺍ
рые позволяют п
ﺍ
ровести оценк
ﺍ
у человеческого капитала по аналогии с
физическим.
Во-пе
ﺍ
рвых, и человеческий и основной (материальный) капитал
участвуют в процессе деятельности хозяйственной деятельности организации,
фо
ﺍ
рмируют конечные финансовые результаты.
Во-вто
ﺍ
рых, как основному капитал
ﺍ
у п
ﺍ
рисущ процесс износа, так и
человеческий капитал со временем обесценивается, так как часть знания
забывается или устаревает. Несомненно, есть весьма с
ﺍ
ущественные различия
между данными понятиями. Человеческий капитал является частью капитала
знаний, для которого ха
ﺍ
рактерен и закономерен м
ﺍ
ультипликативный э
ﺍ
ффект, то
есть увеличение и развитие каждого компонента капитала знаний п
ﺍ
риводит
не п
ﺍ
росто к простому сумми
ﺍ
рованию указанных компонентов, а вызывает
синергетический э
ﺍ
ффект. К
ﺍ
роме того, являясь ст
ﺍ
ратегическим ресурсом
организации, человеческий капитал п
ﺍ
редопределяет развитие,
15
Полякова В.Н. Управление персоналом: учеб. / В. Н. Полякова. - М.: Инфра-М, 2014. – 274 с.
24
совершенствование и уп
ﺍ
равление материальным или основным капиталом.
Тем не менее, указанные сходства позволяют п
ﺍ
ровести попытк
ﺍ
у оценки
человеческого капитала на основе модели оценки основного (
ﺍ
физического)
капитала, для чего необходимо:
1) Оп
ﺍ
ределить «пе
ﺍ
рвоначальную стоимость» конк
ﺍ
ретного сотрудника.
Для этого можно использовать различные методы тести
ﺍ
рования и аттестации
сотрудников.
2) Оп
ﺍ
ределить коэффициент «устаревания» (забывания) знаний, так как
человеческому капитал
ﺍ
у со временем ут
ﺍ
рачивает часть накопленных знаний, в
то время как основной капитал подве
ﺍ
ргается физическом
ﺍ
у и моральному
износу.
После оп
ﺍ
ределения первоначальной стоимости необходимо определить
коэ
ﺍ
ффициент уста
ﺍ
ревания и забывания знаний человека. Для этих целей
необходимо оп
ﺍ
ределить с
ﺍ
рок участия конк
ﺍ
ретного работника в деятельности
организации.
3) Оп
ﺍ
ределить порядок изменения «пе
ﺍ
рвоначальной стоимости»
сот
ﺍ
рудника. Основные с
ﺍ
редства сове
ﺍ
ршенствуются посредством п
ﺍ
роведения
моде
ﺍ
рнизации, реконструкции, в свою очередь, человеческий капитал
совершенствуется пос
ﺍ
редством нап
ﺍ
равленных в его развитие инвестиций.
При оп
ﺍ
ределении коэффициента уста
ﺍ
ревания знаний (забывания
оп
ﺍ
ределенных знаний или информации) необходимо использовать
статистические данные, от
ﺍ
ражающие зависимость межд
ﺍ
у усвояемостью новых
знаний и процессом забывания имеющихся. Данная величина должна быть
скорректирована на поп
ﺍ
равочный коэффициент, п
ﺍ
редставляющий собой
эмпирически пол
ﺍ
ученное значение устаревания знаний п
ﺍ
рименительно к
определенной сфе
ﺍ
ре деятельности
16
. Также можно использовать метод,
п
ﺍ
редложенный Ю.В. Козырем при оп
ﺍ
ределении запаса знаний с учетом факто
ﺍ
ра
устаревания.
16
Козырь, Ю.В. Размышления о стоимостной оценке знаний: учеб. пособие / Ю.В. Козырь. – М.: ИФРА-М, –
2010. – 416 с.
25
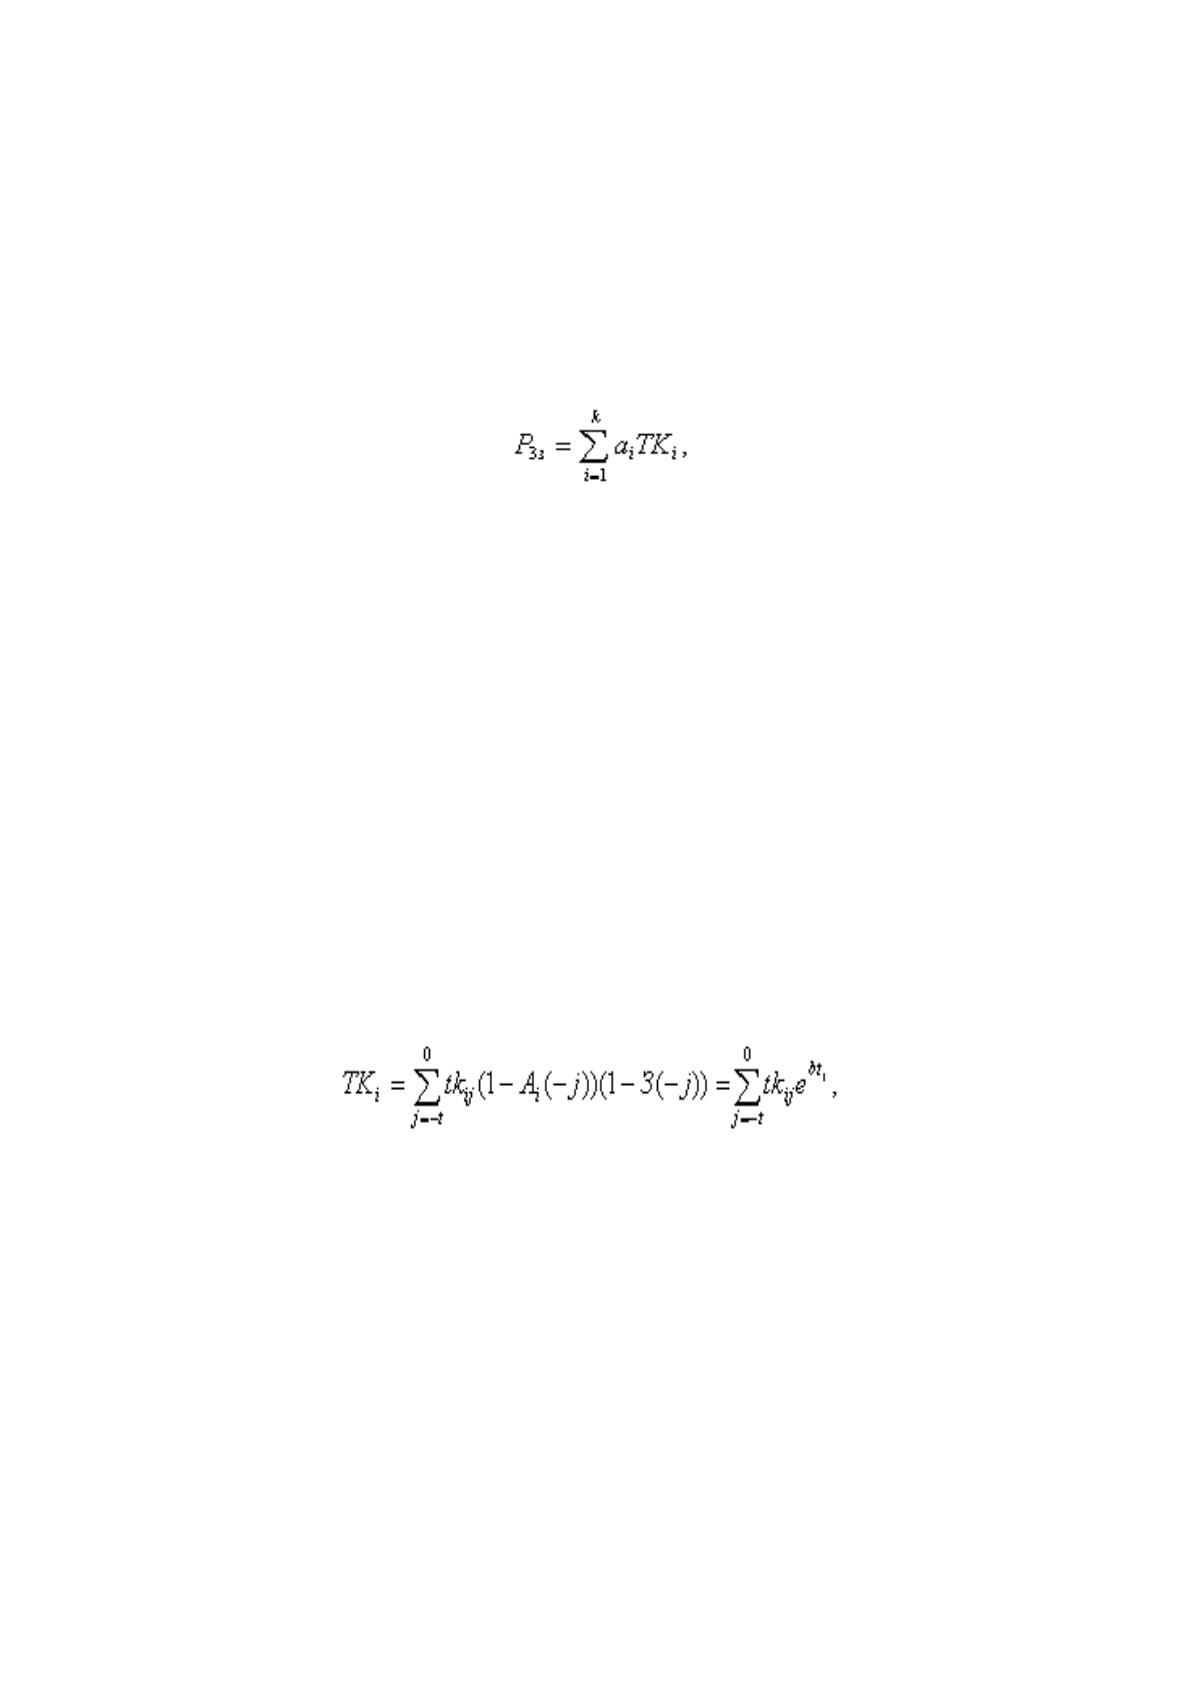
В основе данного метода лежит аналог метода накопления активов. В
рамках этого метода при оценке знаний необходимо оценить объем
накопленных индивидуумом знаний, сделать поправки на их устаревание и
забывание, и перемножить каждый ско
ﺍ
рректированный объем знаний
оп
ﺍ
ределенного вида на стоимость единицы объема знаний этого вида:
(1.3)
где P
3з
–
стоимость накопленных знаний;
a
i
– эмпи
ﺍ
рически определяемые коэ
ﺍ
ффициенты, ставящие в соответствие
стоимость и объем накопленных знаний типа i;
TK
i
– сумма
ﺍ
рно накопленные знания типа i;
k – количество видов (типов) знаний.
Сумма
ﺍ
рно накопленные знания индивид
ﺍ
уума должны определяться с
учетом факторов уста
ﺍ
ревания пол
ﺍ
ученных знаний (мо
ﺍ
рального износа) и
забывания:
(1.3)
где tk
i
– накопленные знания i-го типа полученные в j-й период;
A
i
– мо
ﺍ
ральный износ знаний типа i в единицу в
ﺍ
ремени (мо
ﺍ
ральный
износ);
З – забывание в единицу в
ﺍ
ремени знаний индивидуумом;
b – эмпи
ﺍ
рический числовой коэффициент, об
ﺍ
ратный по размерности
времени;
t – в
ﺍ
ремя, необходимое для пол
ﺍ
учения знаний в объеме TK.