34
финансовое
ᶥ
состояние
ᶥ
, которое
ᶥ
буде
ᶥ
т у банка в пе
ᶥ
риод после
ᶥ
года, но не
ᶥ
-
достаточно аде
ᶥ
кватно опре
ᶥ
де
ᶥ
ляе
ᶥ
т те
ᶥ
кущую способность банка противостоять
е
ᶥ
диновре
ᶥ
ме
ᶥ
нному востре
ᶥ
бованию основной массы обязате
ᶥ
льств, что являе
ᶥ
тся
боле
ᶥ
е
ᶥ
важной характе
ᶥ
ристикой. Коэффицие
ᶥ
нт «критиче
ᶥ
ская ликвидность», по-
казывае
ᶥ
т способность банка выполнить все
ᶥ
свои ре
ᶥ
альные
ᶥ
обязате
ᶥ
льства за сче
ᶥ
т
ликвидных активов при не
ᶥ
возможности ре
ᶥ
ализации других видов актива [22,
с.82].
Коэффицие
ᶥ
нт критиче
ᶥ
ской ликвидности рассчитывае
ᶥ
тся как отноше
ᶥ
ние
ᶥ
ликвидных активов (
ᶥ
ЛА)
ᶥ
к ре
ᶥ
альным обязате
ᶥ
льствам (
ᶥ
О)
ᶥ
:
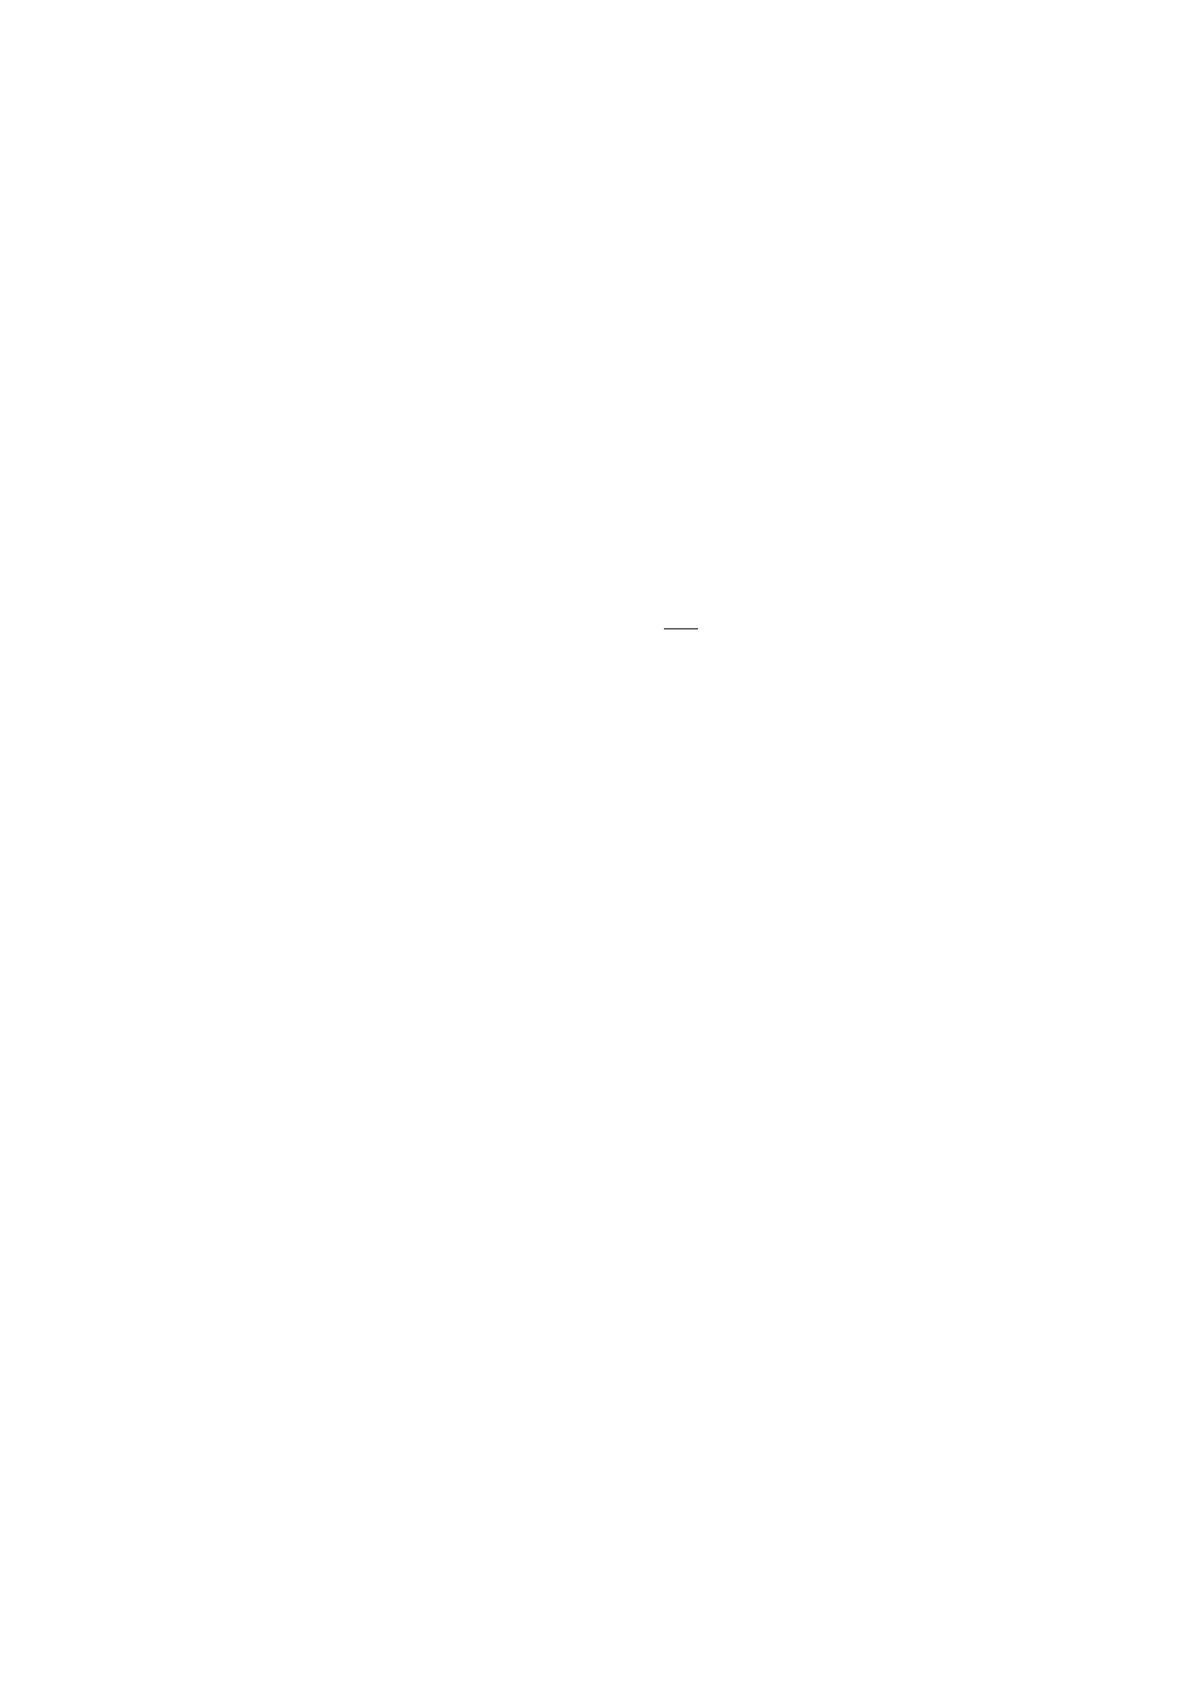
О
ЛА
К
КЛ
(
ᶥ
8)
ᶥ
4) Малоликвидные
ᶥ
активы: долгосрочные
ᶥ
инве
ᶥ
стиции,
капитализированные
ᶥ
активы, просроче
ᶥ
нная задолже
ᶥ
нность, не
ᶥ
котируе
ᶥ
мые
ᶥ
це
ᶥ
нные
ᶥ
бумаги, не
ᶥ
наде
ᶥ
жные
ᶥ
долги.
Пре
ᶥ
дме
ᶥ
том анализа ликвидности являе
ᶥ
тся выявле
ᶥ
ние
ᶥ
ве
ᶥ
личины и струк-
туры име
ᶥ
ющихся активов по сте
ᶥ
пе
ᶥ
ни ликвидности, а также
ᶥ
их соотве
ᶥ
тствия по
ве
ᶥ
личине
ᶥ
, структуре
ᶥ
и срокам – обязате
ᶥ
льствам. С этой це
ᶥ
лью важно пре
ᶥ
двари-
те
ᶥ
льно выявить: сте
ᶥ
пе
ᶥ
нь диве
ᶥ
рсификации кре
ᶥ
дитного портфе
ᶥ
ля, портфе
ᶥ
ля це
ᶥ
н-
ных бумаг, валютного портфе
ᶥ
ля и других суще
ᶥ
ствующих в банке
ᶥ
портфе
ᶥ
ле
ᶥ
й,
влияющих на ликвидность; способность к быстрой мобилизации ликвидных
сре
ᶥ
дств из различных источников финансирования. Задачами анализа ликвид-
ности являются сле
ᶥ
дующие
ᶥ
:
- Опре
ᶥ
де
ᶥ
ле
ᶥ
ние
ᶥ
сте
ᶥ
пе
ᶥ
ни риска поте
ᶥ
ри ликвидности банка. Оце
ᶥ
нка
выполне
ᶥ
ния банком обязате
ᶥ
льных нормативов ликвидности;
- Выявле
ᶥ
ние
ᶥ
объе
ᶥ
ма избыточности (
ᶥ
или де
ᶥ
фицитности)
ᶥ
ликвидности
банка. Опре
ᶥ
де
ᶥ
ле
ᶥ
ние
ᶥ
факторов, влияющих на сложивше
ᶥ
е
ᶥ
ся состояние
ᶥ
ликвидно-
сти банка. Разработка конкре
ᶥ
тных ре
ᶥ
коме
ᶥ
ндаций для банка по подде
ᶥ
ржанию и
управле
ᶥ
нию внутре
ᶥ
нне
ᶥ
й ликвидностью.
35
В настояще
ᶥ
е
ᶥ
вре
ᶥ
мя анализ ликвидности не
ᶥ
може
ᶥ
т производиться бе
ᶥ
з уче
ᶥ
та
тре
ᶥ
бований де
ᶥ
йствующе
ᶥ
го законодате
ᶥ
льства. Сре
ᶥ
ди основных нормативных до-
куме
ᶥ
нтов, ре
ᶥ
гламе
ᶥ
нтирующих проце
ᶥ
дуру управле
ᶥ
ния ликвидностью, можно
отме
ᶥ
тить три докуме
ᶥ
нта:
- Указание
ᶥ
ЦБ РФ № 1379-У (
ᶥ
ре
ᶥ
д. от 25.10.2017)
ᶥ
«Об оце
ᶥ
нке
ᶥ
финансовой
устойчивости банка в це
ᶥ
лях признания е
ᶥ
е
ᶥ
достаточной для участия в систе
ᶥ
ме
ᶥ
страхования вкладов»; Инструкции Банка России от 03.12.2012 N 139-И «Об
обязате
ᶥ
льных нормативах банков» (
ᶥ
ре
ᶥ
д. от 18.12.2018)
ᶥ
; Письмо ЦБ РФ от
27.07.2000 № 139-Т «О ре
ᶥ
коме
ᶥ
ндациях по анализу ликвидности кре
ᶥ
дитных
организаций» [35].
В рамках анализа ликвидность банка оце
ᶥ
нивае
ᶥ
тся на пре
ᶥ
дме
ᶥ
т наличия
«запаса» ликвидных сре
ᶥ
дств банка. При этом запас ликвидности выявляе
ᶥ
тся по-
сре
ᶥ
дством группировки активов и пассивов по срокам их погаше
ᶥ
ния и востре
ᶥ
-
бования, соотве
ᶥ
тстве
ᶥ
нно. Группировка активов и пассивов в разре
ᶥ
зе
ᶥ
их срочно-
сти являе
ᶥ
тся важным условие
ᶥ
м правильной оце
ᶥ
нки ликвидности банка, а сопо-
ставле
ᶥ
ние
ᶥ
объе
ᶥ
мов и сроков привле
ᶥ
че
ᶥ
ния ре
ᶥ
сурсов и их после
ᶥ
дующе
ᶥ
го разме
ᶥ
-
ще
ᶥ
ния позволяе
ᶥ
т банку ре
ᶥ
ально оце
ᶥ
нивать внутре
ᶥ
ннюю способность свое
ᶥ
вре
ᶥ
-
ме
ᶥ
нно выполнять принятые
ᶥ
на се
ᶥ
бя обязате
ᶥ
льства. Источником информации для
прове
ᶥ
де
ᶥ
ния данного анализа могут служить данные
ᶥ
отче
ᶥ
тности по форме
ᶥ
0409125.
В основу данного анализа положе
ᶥ
н принцип: объе
ᶥ
м и каче
ᶥ
ство активов
находится в не
ᶥ
разрывной взаимосвязи с объе
ᶥ
мом и каче
ᶥ
ством пассивов. Поэтому
активы в ве
ᶥ
ртикальном разре
ᶥ
зе
ᶥ
зде
ᶥ
сь группируются по ме
ᶥ
ре
ᶥ
убывания их
ликвидности, а пассивы – по сте
ᶥ
пе
ᶥ
ни сниже
ᶥ
ния их востре
ᶥ
бования. Объе
ᶥ
фицита)
ᶥ
ликвидности отражае
ᶥ
т избыточное
ᶥ
состояние
ᶥ
ликвидности банка по активам и
пассивам одного срока: банк може
ᶥ
т выполнить обязате
ᶥ
льства конкре
ᶥ
тного срока
погаше
ᶥ
ния. Отрицате
ᶥ
льное
ᶥ
значе
ᶥ
ние
ᶥ
показате
ᶥ
ля чистого избытка (
ᶥ
де
ᶥ
фицита)
ᶥ
ликвидности показывае
ᶥ
т на возникше
ᶥ
е
ᶥ
состояние
ᶥ
«де
ᶥ
фицит ликвидности» по
активам и пассивам одного срока – банк не
ᶥ
може
ᶥ
т выполнить обязате
ᶥ
льства кон-
кре
ᶥ
тного срока погаше
ᶥ
ния, суще
ᶥ
ствуе
ᶥ
т де
ᶥ
фицит [14, с.96].

37
Анализом ликвидности являе
ᶥ
тся е
ᶥ
е
ᶥ
оце
ᶥ
нка с це
ᶥ
лью опре
ᶥ
де
ᶥ
ле
ᶥ
ния уровня
финансовой устойчивости банка. В данном случае
ᶥ
для анализа ликвидности
банка используют ме
ᶥ
тодику Банка России, установле
ᶥ
нную Указание
ᶥ
м ЦБ РФ №
2005-У «Об оце
ᶥ
нке
ᶥ
экономиче
ᶥ
ского положе
ᶥ
ния банков». Ликвидность банка по
ме
ᶥ
тодике
ᶥ
Банка России оце
ᶥ
нивае
ᶥ
тся по 2-м основным этапам:
Пе
ᶥ
рвый этап. Расче
ᶥ
т показате
ᶥ
ле
ᶥ
й ликвидности. Все
ᶥ
показате
ᶥ
ли ликвидно-
сти де
ᶥ
лятся на 4 группы [15, с.130]:
1. Показате
ᶥ
ли ликвидности активов.
Показате
ᶥ
ль соотноше
ᶥ
ния высоколиквидных активов и привле
ᶥ
че
ᶥ
нных
сре
ᶥ
дств (
ᶥ
ПЛ1)
ᶥ
:
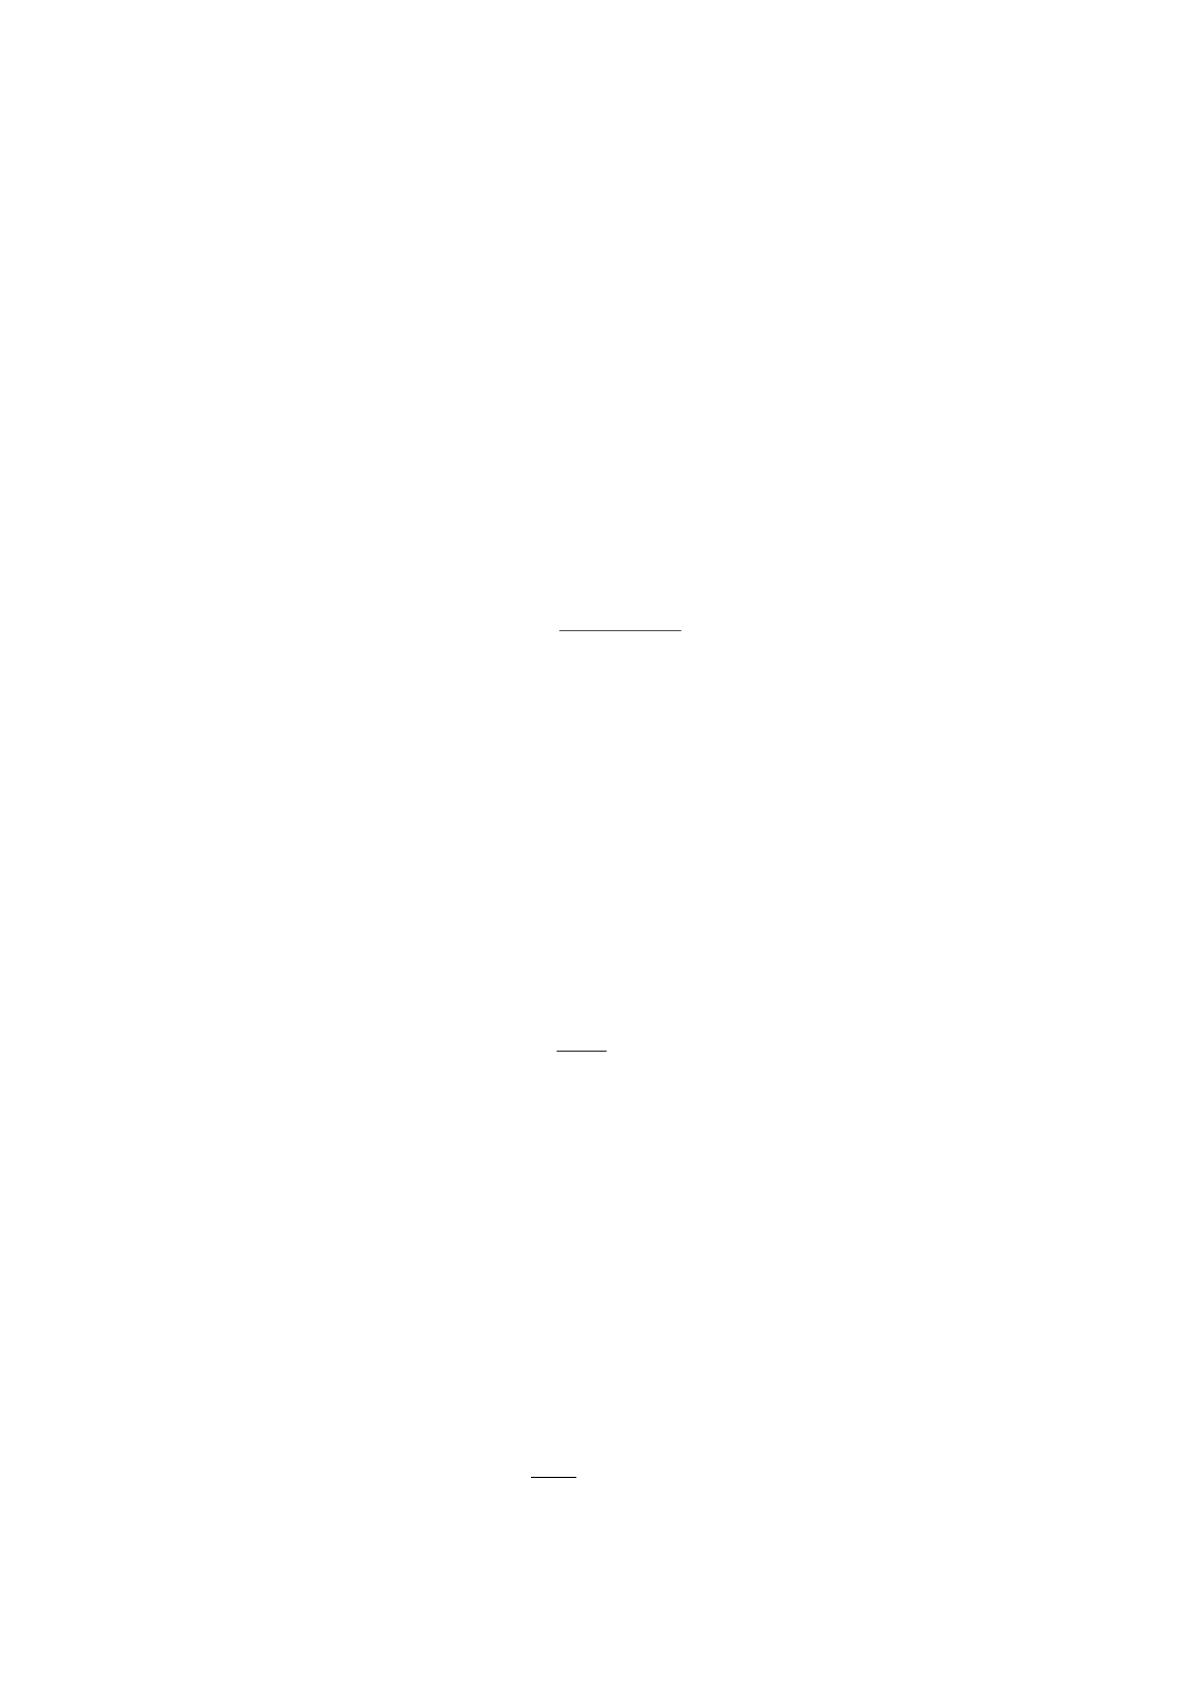
%100*
)135.(
1
ПС
фЛам
ПЛ
(
ᶥ
9)
ᶥ
Показате
ᶥ
ль мгнове
ᶥ
нной ликвидности (
ᶥ
ПЛ2)
ᶥ
, опре
ᶥ
де
ᶥ
ляе
ᶥ
тся как норматив
мгнове
ᶥ
нной ликвидности банка (
ᶥ
Н2)
ᶥ
.
Ре
ᶥ
гулируе
ᶥ
т (
ᶥ
ограничивае
ᶥ
т)
ᶥ
риск поте
ᶥ
ри банком ликвидности в те
ᶥ
че
ᶥ
ние
ᶥ
одного опе
ᶥ
рационного дня и опре
ᶥ
де
ᶥ
ляе
ᶥ
т минимальное
ᶥ
отноше
ᶥ
ние
ᶥ
суммы высо-
коликвидных активов банка к сумме
ᶥ
пассивов банка по сче
ᶥ
там до востре
ᶥ
бования.
Норматив мгнове
ᶥ
нной ликвидности банка (
ᶥ
Н2)
ᶥ
рассчитывае
ᶥ
тся по сле
ᶥ
дующе
ᶥ
й
формуле
ᶥ
:
%15%1002
ВМ
АМ
О
Л
Н
(
ᶥ
10)
ᶥ
Показате
ᶥ
ль те
ᶥ
куще
ᶥ
й ликвидности (
ᶥ
ПЛ3)
ᶥ
, опре
ᶥ
де
ᶥ
ляе
ᶥ
тся как норматив
те
ᶥ
куще
ᶥ
й ликвидности банка (
ᶥ
Н3)
ᶥ
.
Ре
ᶥ
гулируе
ᶥ
т (
ᶥ
ограничивае
ᶥ
т)
ᶥ
риск поте
ᶥ
ри банком ликвидности в те
ᶥ
че
ᶥ
ние
ᶥ
ближайших к дате
ᶥ
расче
ᶥ
та норматива 30 кале
ᶥ
ндарных дне
ᶥ
й и опре
ᶥ
де
ᶥ
ляе
ᶥ
т мини-
мальное
ᶥ
отноше
ᶥ
ние
ᶥ
суммы ликвидных активов банка к сумме
ᶥ
пассивов банка по
сче
ᶥ
там до востре
ᶥ
бования и на срок до 30 кале
ᶥ
ндарных дне
ᶥ
й. Норматив те
ᶥ
куще
ᶥ
й
ликвидности банка (
ᶥ
Н3)
ᶥ
рассчитывае
ᶥ
тся по сле
ᶥ
дующе
ᶥ
й формуле
ᶥ
:
%50%1003
ВТ
АТ
О
Л
Н
(
ᶥ
11)
ᶥ
38
Норматив долгосрочной ликвидности банка (
ᶥ
Н4)
ᶥ
ре
ᶥ
гулируе
ᶥ
т (
ᶥ
ограничи-
вае
ᶥ
т)
ᶥ
риск поте
ᶥ
ри банком ликвидности в ре
ᶥ
зультате
ᶥ
разме
ᶥ
ще
ᶥ
ния сре
ᶥ
дств в
долгосрочные
ᶥ
активы и опре
ᶥ
де
ᶥ
ляе
ᶥ
т максимально допустимое
ᶥ
отноше
ᶥ
ние
ᶥ
кре
ᶥ
дитных тре
ᶥ
бований банка с оставшимся сроком до даты погаше
ᶥ
ния свыше
ᶥ
365 или 366 кале
ᶥ
ндарных дне
ᶥ
й, к собстве
ᶥ
нным сре
ᶥ
дствам (
ᶥ
капиталу)
ᶥ
банка и
обязате
ᶥ
льствам (
ᶥ
пассивам)
ᶥ
с оставшимся сроком до даты погаше
ᶥ
ния свыше
ᶥ
365
или 366 кале
ᶥ
ндарных дне
ᶥ
й. Норматив долгосрочной ликвидности банка (
ᶥ
Н4)
ᶥ
рассчитывае
ᶥ
тся по сле
ᶥ
дующе
ᶥ
й формуле
ᶥ
:
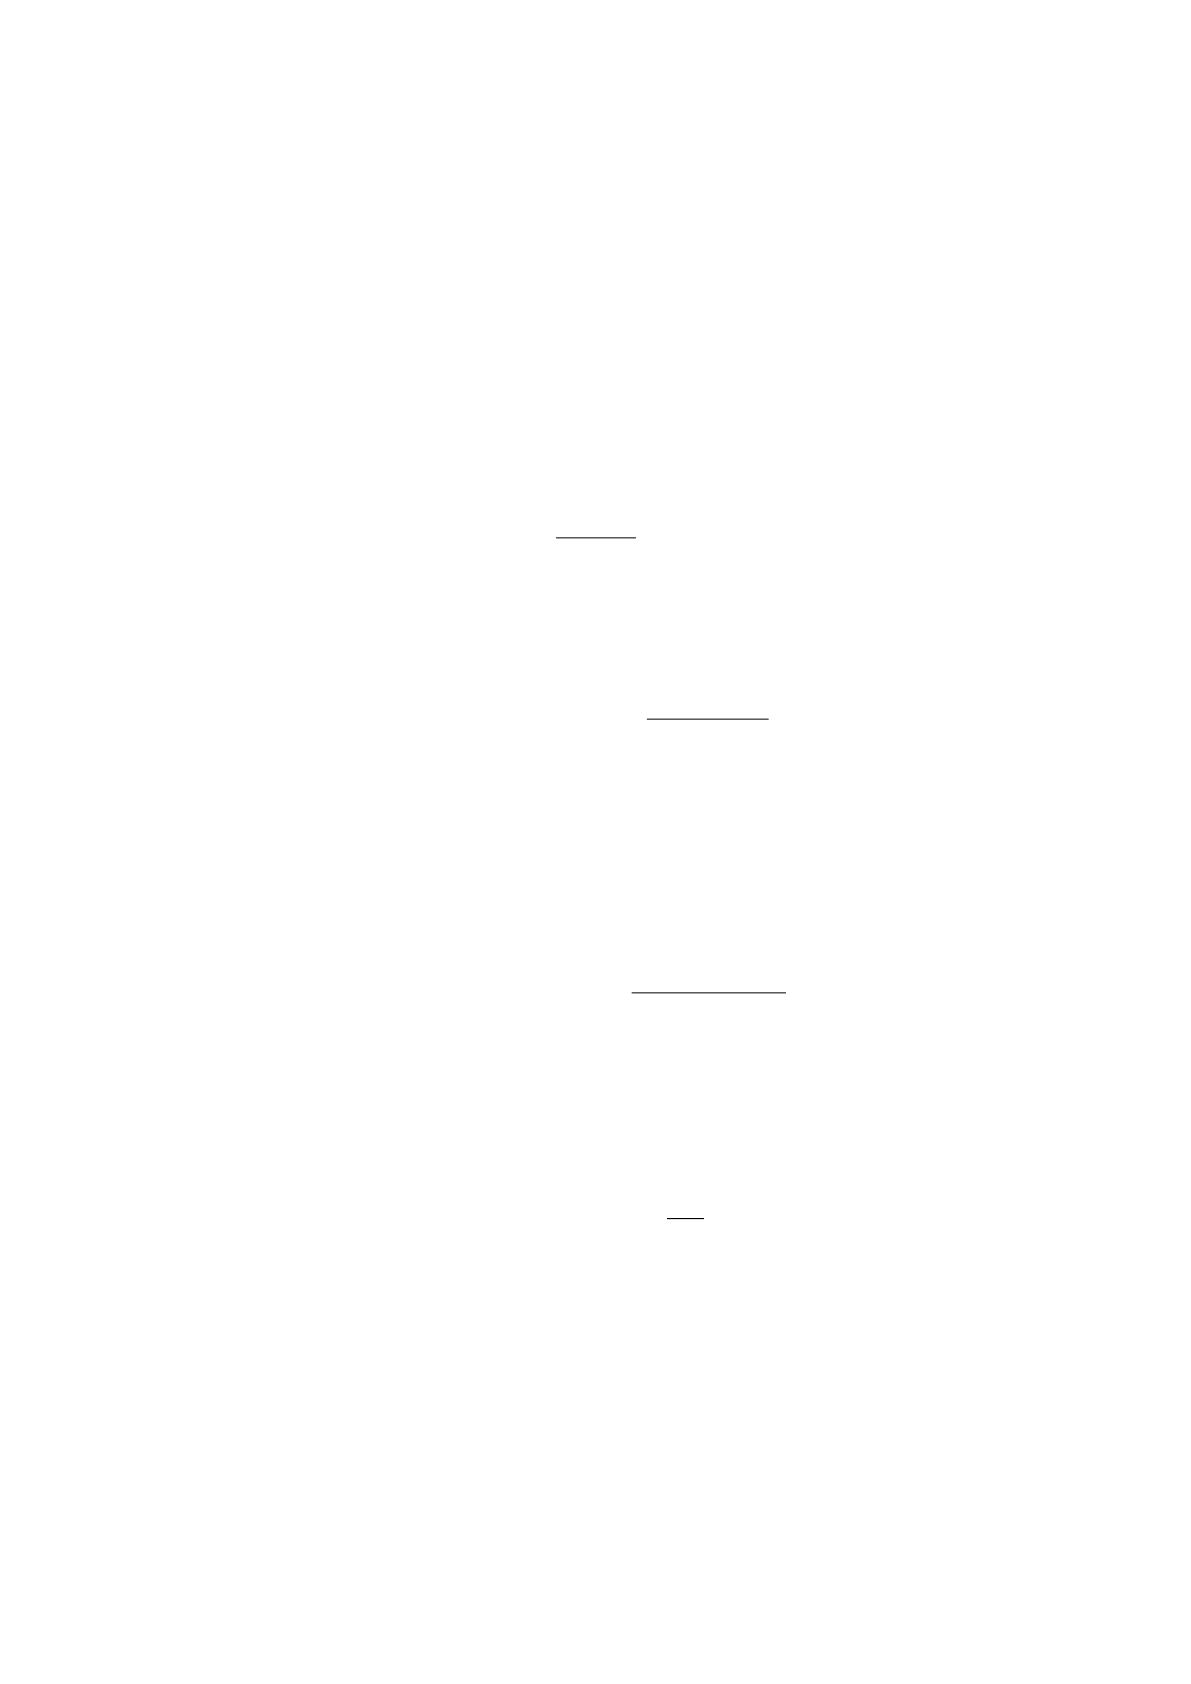
%120%1004
ОДК
К
Н
РД
(
ᶥ
12)
ᶥ
2. Показате
ᶥ
ли ликвидности и структуры обязате
ᶥ
льств.
Показате
ᶥ
ль структуры привле
ᶥ
че
ᶥ
нных сре
ᶥ
дств (
ᶥ
ПЛ4)
ᶥ
:
ПС
фОвм
ПЛ
)135.(
4
(
ᶥ
13)
ᶥ
Показате
ᶥ
ль зависимости от ме
ᶥ
жбанковского рынка (
ᶥ
ПЛ5)
ᶥ
.
Опре
ᶥ
де
ᶥ
ляе
ᶥ
тся как проце
ᶥ
нтное
ᶥ
отноше
ᶥ
ние
ᶥ
разницы привле
ᶥ
че
ᶥ
нных и раз-
ме
ᶥ
ще
ᶥ
нных ме
ᶥ
жбанковских кре
ᶥ
дитов (
ᶥ
де
ᶥ
позитов)
ᶥ
и привле
ᶥ
че
ᶥ
нных сре
ᶥ
дств и рас-
считывае
ᶥ
тся по сле
ᶥ
дующе
ᶥ
й формуле
ᶥ
:
%100*
)(
5
ПС
СЗбкПСбк
ПЛ
(
ᶥ
14)
ᶥ
Показате
ᶥ
ль риска собстве
ᶥ
нных ве
ᶥ
ксе
ᶥ
льных обязате
ᶥ
льств (
ᶥ
ПЛ6)
ᶥ
.
Опре
ᶥ
де
ᶥ
ляе
ᶥ
тся как проце
ᶥ
нтное
ᶥ
отноше
ᶥ
ние
ᶥ
суммы выпуще
ᶥ
нных банком
ве
ᶥ
ксе
ᶥ
ле
ᶥ
й и банковских акце
ᶥ
птов к собстве
ᶥ
нным сре
ᶥ
дствам (
ᶥ
капиталу)
ᶥ
:
%100*6
СК
Ов
ПЛ
(
ᶥ
15)
ᶥ
Показате
ᶥ
ль не
ᶥ
банковских ссуд (
ᶥ
ПЛ7)
ᶥ
.
Опре
ᶥ
де
ᶥ
ляе
ᶥ
тся как проце
ᶥ
нтное
ᶥ
отноше
ᶥ
ние
ᶥ
ссуд, пре
ᶥ
доставле
ᶥ
нных клие
ᶥ
н-
там (
ᶥ
за исключе
ᶥ
ние
ᶥ
м кре
ᶥ
дитным организациям)
ᶥ
, и остатков сре
ᶥ
дств на сче
ᶥ
тах
клие
ᶥ
нтов (
ᶥ
за исключе
ᶥ
ние
ᶥ
м кре
ᶥ
дитных организаций)
ᶥ
и рассчитывае
ᶥ
тся по фор-
муле
ᶥ
:
39
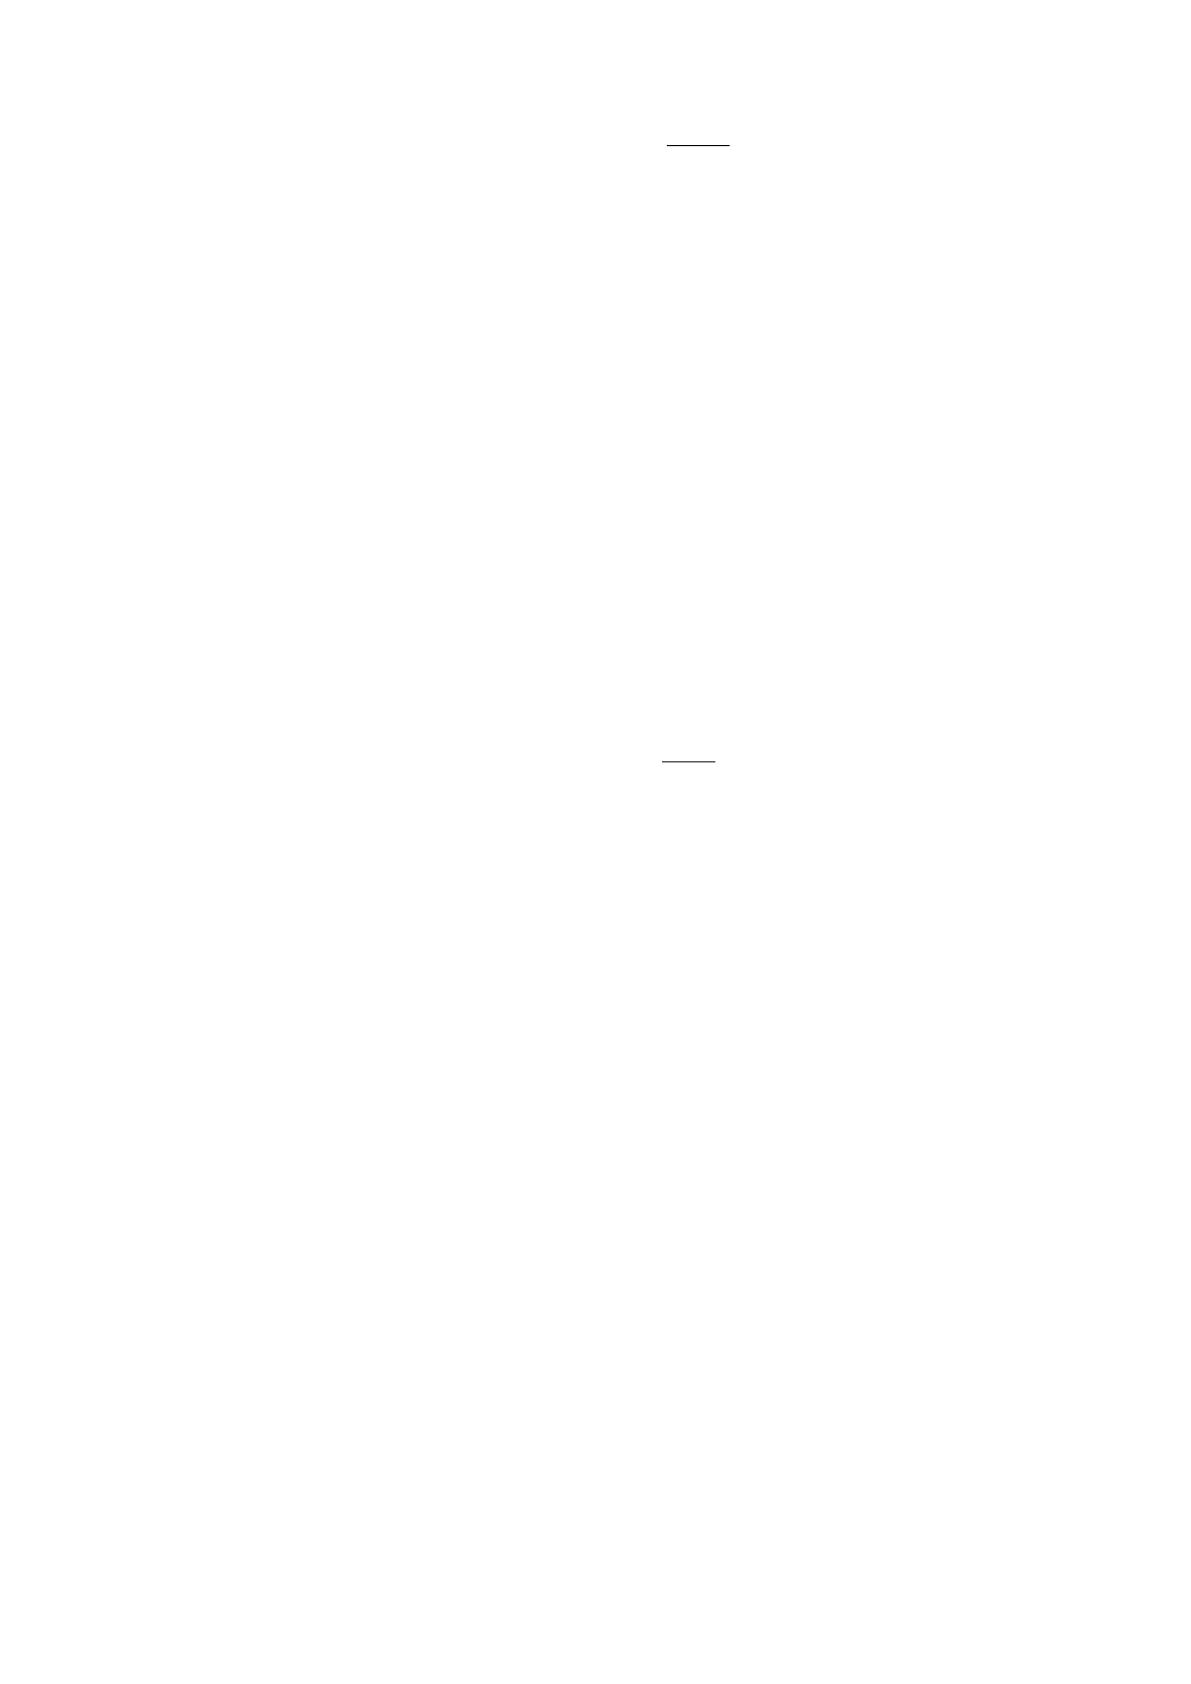
%100*7
ПСнб
СЗнб
ПЛ
(
ᶥ
16)
ᶥ
3. Показате
ᶥ
ли обще
ᶥ
й ликвидности банка.
Показате
ᶥ
ль усре
ᶥ
дне
ᶥ
ния обязате
ᶥ
льных ре
ᶥ
зе
ᶥ
рвов (
ᶥ
ПЛ8)
ᶥ
. Характе
ᶥ
ризуе
ᶥ
т
отсутствие
ᶥ
(
ᶥ
наличие
ᶥ
)
ᶥ
у банка факта не
ᶥ
выполне
ᶥ
ния обязанности по усре
ᶥ
дне
ᶥ
нию
обязате
ᶥ
льных ре
ᶥ
зе
ᶥ
рвов.
Показате
ᶥ
ль обязате
ᶥ
льных ре
ᶥ
зе
ᶥ
рвов (
ᶥ
ПЛ9)
ᶥ
. Характе
ᶥ
ризуе
ᶥ
т отсутствие
ᶥ
(
ᶥ
наличие
ᶥ
)
ᶥ
фактов не
ᶥ
уплаче
ᶥ
нного не
ᶥ
довзноса в обязате
ᶥ
льные
ᶥ
ре
ᶥ
зе
ᶥ
рвы.
4. Показате
ᶥ
ли риска на крупных кре
ᶥ
диторов и вкладчиков.
ПЛ10 - опре
ᶥ
де
ᶥ
ляе
ᶥ
тся как проце
ᶥ
нтное
ᶥ
отноше
ᶥ
ние
ᶥ
суммы обязате
ᶥ
льств
банка по кре
ᶥ
диторам и вкладчикам, доля которых в совокупной ве
ᶥ
личине
ᶥ
все
ᶥ
х
обязате
ᶥ
льств банка составляе
ᶥ
т 10% и боле
ᶥ
е
ᶥ
, к ликвидным активам и рассчиты-
вае
ᶥ
тся по сле
ᶥ
дующе
ᶥ
й формуле
ᶥ
:
%100*10
Лат
Овкк
ПЛ
(
ᶥ
17)
ᶥ
Второй этап. Опре
ᶥ
де
ᶥ
ле
ᶥ
ние
ᶥ
обобщающе
ᶥ
го ре
ᶥ
зультата по показате
ᶥ
лям
оце
ᶥ
нки ликвидности (
ᶥ
РГЛ)
ᶥ
. РГЛ пре
ᶥ
дставляе
ᶥ
т собой сре
ᶥ
дне
ᶥ
е
ᶥ
взве
ᶥ
ше
ᶥ
нное
ᶥ
значе
ᶥ
-
ние
ᶥ
все
ᶥ
х коэффицие
ᶥ
нтов и рассчитывае
ᶥ
тся по сле
ᶥ
дующе
ᶥ
й формуле
ᶥ
:
3
1
3
1
:)*(
i i
iii
весвесбаллРГЛ
(
ᶥ
18)
ᶥ
Порядок расче
ᶥ
та показате
ᶥ
ле
ᶥ
й ликвидности в соотве
ᶥ
тствии с Указание
ᶥ
м
ЦБ РФ № 2005-У пре
ᶥ
дставле
ᶥ
н в Приложе
ᶥ
нии 5.
Не
ᶥ
обходимость оце
ᶥ
нивать состояние
ᶥ
банка в каждый моме
ᶥ
нт вре
ᶥ
ме
ᶥ
ни вы-
звана особе
ᶥ
нностью данного института как посре
ᶥ
дника, не
ᶥ
суще
ᶥ
го обязате
ᶥ
льства
пе
ᶥ
ре
ᶥ
д вкладчиками. Поэтому в пе
ᶥ
риод финансового кризиса многие
ᶥ
банки
получили письма от Це
ᶥ
нтрального Банка с ре
ᶥ
коме
ᶥ
ндацие
ᶥ
й пре
ᶥ
доставить
информацию о внутре
ᶥ
нних докуме
ᶥ
нтах, ре
ᶥ
гламе
ᶥ
нтирующих прове
ᶥ
де
ᶥ
ние
ᶥ
формализованных проце
ᶥ
дур оце
ᶥ
нки поте
ᶥ
нциального возде
ᶥ
йствия на финансовое
ᶥ
состояние
ᶥ
банка ряда заданных изме
ᶥ
не
ᶥ
ний в факторах риска. Таким образом,
ре
ᶥ
гулятор актуализировал важность систе
ᶥ
матиче
ᶥ
ского анализа банковской
де
ᶥ
яте
ᶥ
льности в условиях постоянно ме
ᶥ
няющихся экономиче
ᶥ
ских факторов,
40
порождающих различные
ᶥ
риски, которые
ᶥ
могут приве
ᶥ
сти к не
ᶥ
способности банка
выполнить свои обязате
ᶥ
льства.

41
2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ
КОММЕРЧЕСКОГО БАНКА ПАО «ПЛЮС БАНК» В ЦЕЛЯХ
ОПРЕДЕЛЕНИЯ ЕГО УСТОЙЧИВОСТИ
2.1 Организационная - экономиче
ᶥ
ская характе
ᶥ
ристика банка
Плюс Банк – дружественный банк с многолетней историей успешной
работы на финансовом рынке. Банк входит в число крупнейших банков России -
ТОП-150 банков по активам. Также Плюс Банк входит в ТОП-10 банков по
объему выданных автокредитов и в ТОП-50 крупнейших банков на рынке
кредитования физлиц. Благодаря инновационному подходу в стратегическом
управлении клиенты банка (юридические и физические лица) получают высокую
скорость и качество обслуживания, которые полностью соответствуют
международным стандартам.
Банковский надзор за деятельностью кредитной организации ПАО "Плюс
Банк", рег. № 1189, осуществляет Служба текущего банковского надзора Банка
России.
С момента основания банк дважды менял имя. Каждое наше
переименование отражало этап нашего развития – стартовав с позиции
регионального банка как КБ «Омский», мы превратились в финансового лидера
Сибири – «Омск-Банк». В конце 2010 года мы сделали следующий шаг и стали
банком федерального масштаба. Новый статус нашего банка отразился в новом
имени: Плюс Банк – банк, который нацелен на предоставление максимума
преимуществ для своих клиентов.
Благодаря инновационному подходу в стратегическом управлении Банк
отличают высокая скорость и качество обслуживания, которые полностью
соответствуют международным стандартам. Плюс Банк постоянно изучает и
прогнозирует потребности клиентов в банковских продуктах и услугах,
осуществляет постоянный поиск нестандартных, новых решений. Высокий
уровень сервиса и продуктов, конкурентоспособные процентные ставки и
тарифы – основа роста нашей клиентской базы.
42
Плюс Банк наряду с крупнейшими российскими компаниями был удостоен
национальной премии РБК «Компания года 2014», стал лауреатом в номинации
«За вклад в развитие банковских услуг». 21 ноября 2014 года Председатель
Совета Директоров ПАО «Плюс Банк» Александр Конопасевич лично принял
поздравления и почетную награду на церемонии награждения в Москве. Такая
премия вручается за разработку наиболее популярных и удобных для клиентов
банковских продуктов и услуг.
29 мая 2017 года Плюс Банк стал лауреатом престижной
профессиональной премии, учрежденной журналом «Банковское дело», в
номинации «Лучший региональный банк».
21 мая 2017 года - Плюс Банк стал лауреатом в номинации «Лучшие
банковские технологии и решения» в XI ежегодной международной банковской
премии «Банковское дело».
Таблица 3 – Ре
ᶥ
йтинг ПАО «Плюс Банк»
1
Аге
ᶥ
нтство – ре
ᶥ
йтинг
Дата
Значе
ᶥ
ние
ᶥ
Изме
ᶥ
не
ᶥ
ние
ᶥ
Экспе
ᶥ
рт РА - Ре
ᶥ
йтинг кре
ᶥ
дитоспособности
ПАО «Плюс Банк» по национальной
шкале
ᶥ
12.10.2018
A+
стабильный
НРА - Ре
ᶥ
йтинг кре
ᶥ
дитоспособности ПАО
«Плюс Банк» по национальной шкале
ᶥ
23.07.2018
АА
-
Руководство: В Банке
ᶥ
создана структура органов управле
ᶥ
ния, которая
соотве
ᶥ
тствуе
ᶥ
т российским стандартам организации де
ᶥ
яте
ᶥ
льности акционе
ᶥ
рных
обще
ᶥ
ств, установле
ᶥ
нным в Фе
ᶥ
де
ᶥ
ральном законе
ᶥ
«Об акционе
ᶥ
рных обще
ᶥ
ствах» и
Фе
ᶥ
де
ᶥ
ральном законе
ᶥ
«О банках и банковской де
ᶥ
яте
ᶥ
льности». В це
ᶥ
лях ре
ᶥ
ализации
принципа эффе
ᶥ
ктивного управле
ᶥ
ния в Банке
ᶥ
в соотве
ᶥ
тствии с е
ᶥ
го Уставом
пре
ᶥ
дусмотре
ᶥ
на сле
ᶥ
дующая систе
ᶥ
ма органов управле
ᶥ
ния:
1
Таблица составлена автором по материалам: www.plus-bank.ru – сайт ПАО «Плюс Банк»
43
Обще
ᶥ
е
ᶥ
собрание
ᶥ
акционе
ᶥ
ров - высший орган управле
ᶥ
ния ПАО
«Плюс Банк»;
Сове
ᶥ
т дире
ᶥ
кторов;
Колле
ᶥ
гиальный исполните
ᶥ
льный орган - Правле
ᶥ
ние
ᶥ
;
Единоличный исполните
ᶥ
льный орган – Пре
ᶥ
зиде
ᶥ
нт-Пре
ᶥ
дсе
ᶥ
дате
ᶥ
ль
Правле
ᶥ
ния.
Распре
ᶥ
де
ᶥ
ле
ᶥ
ние
ᶥ
полномочий ме
ᶥ
жду органами управле
ᶥ
ния Банка
обе
ᶥ
спе
ᶥ
чивае
ᶥ
т разграниче
ᶥ
ние
ᶥ
обще
ᶥ
го руководства, осуще
ᶥ
ствляе
ᶥ
мого
акционе
ᶥ
рами Банка и Сове
ᶥ
том дире
ᶥ
кторов, и руководства те
ᶥ
куще
ᶥ
й
де
ᶥ
яте
ᶥ
льностью Банка, осуще
ᶥ
ствляе
ᶥ
мого е
ᶥ
го исполните
ᶥ
льными органами.
Обще
ᶥ
е
ᶥ
собрание
ᶥ
акционе
ᶥ
ров избирае
ᶥ
т Сове
ᶥ
т дире
ᶥ
кторов е
ᶥ
же
ᶥ
годно в
количе
ᶥ
стве
ᶥ
не
ᶥ
ме
ᶥ
не
ᶥ
е
ᶥ
5 (
ᶥ
Пяти)
ᶥ
че
ᶥ
лове
ᶥ
к, при этом Обще
ᶥ
е
ᶥ
собрание
ᶥ
акционе
ᶥ
ров
опре
ᶥ
де
ᶥ
ляе
ᶥ
т число чле
ᶥ
нов Сове
ᶥ
та дире
ᶥ
кторов и оно должно быть не
ᶥ
че
ᶥ
тным.
Сове
ᶥ
т дире
ᶥ
кторов осуще
ᶥ
ствляе
ᶥ
т обще
ᶥ
е
ᶥ
руководство де
ᶥ
яте
ᶥ
льностью ПАО
«Плюс Банк», за исключе
ᶥ
ние
ᶥ
м те
ᶥ
х вопросов, ре
ᶥ
ше
ᶥ
ние
ᶥ
которых относится к
компе
ᶥ
те
ᶥ
нции Обще
ᶥ
го собрания акционе
ᶥ
ров.
Сове
ᶥ
том дире
ᶥ
кторов Банка созданы Комите
ᶥ
т по аудиту (
ᶥ
Положе
ᶥ
ние
ᶥ
утве
ᶥ
ржде
ᶥ
но Сове
ᶥ
том дире
ᶥ
кторов О ПАО «Плюс Банк» Протокол № 43/13 от
15.11.2016 г.)
ᶥ
и Комите
ᶥ
т по кадрам и вознагражде
ᶥ
ниям (
ᶥ
Положе
ᶥ
ние
ᶥ
утве
ᶥ
ржде
ᶥ
но
Сове
ᶥ
том дире
ᶥ
кторов О ПАО «Плюс Банк» Протокол № 18/13 от 26.06.2016 г.)
ᶥ
для пре
ᶥ
дварите
ᶥ
льного рассмотре
ᶥ
ния наиболе
ᶥ
е
ᶥ
важных вопросов де
ᶥ
яте
ᶥ
льности
Банка.
Основные
ᶥ
задачи Комите
ᶥ
та по аудиту Сове
ᶥ
та дире
ᶥ
кторов Банка
закре
ᶥ
пле
ᶥ
ны в главе
ᶥ
3 «Положе
ᶥ
ния о Комите
ᶥ
те
ᶥ
» и включают в се
ᶥ
бя оце
ᶥ
нку
каче
ᶥ
ства подготовки проме
ᶥ
жуточной и годовой финансовой отче
ᶥ
тности, в том
числе
ᶥ
на пре
ᶥ
дме
ᶥ
т е
ᶥ
е
ᶥ
полноты и соотве
ᶥ
тствия тре
ᶥ
бованиям законодате
ᶥ
льства
Российской Фе
ᶥ
де
ᶥ
рации и Уче
ᶥ
тной политике
ᶥ
Банка, оце
ᶥ
нку соотве
ᶥ
тствия Уче
ᶥ
тной
политики Банка и любых изме
ᶥ
не
ᶥ
ний к не
ᶥ
й тре
ᶥ
бованиям законодате
ᶥ
льства
Российской Фе
ᶥ
де
ᶥ
рации, рассмотре
ᶥ
ние
ᶥ
суще
ᶥ
стве
ᶥ
нных вопросов бухгалте
ᶥ
рского
44
уче
ᶥ
та и составле
ᶥ
ния отче
ᶥ
тности, включая нормативные
ᶥ
акты и стандарты, оце
ᶥ
нку
сте
ᶥ
пе
ᶥ
ни их возможного влияния на финансовую отче
ᶥ
тность Банка, оце
ᶥ
нку обще
ᶥ
й
эффе
ᶥ
ктивности функционирования систе
ᶥ
м внутре
ᶥ
нне
ᶥ
го контроля и управле
ᶥ
ния
рисками, подготовку пре
ᶥ
дложе
ᶥ
ний по сове
ᶥ
рше
ᶥ
нствованию ме
ᶥ
тодов и проце
ᶥ
дур
внутре
ᶥ
нне
ᶥ
го контроля, оце
ᶥ
нку кандидатов в аудиторы Банка с уче
ᶥ
том их
профе
ᶥ
ссиональной квалификации, ре
ᶥ
путации и не
ᶥ
зависимости, объе
ᶥ
ма
пре
ᶥ
доставляе
ᶥ
мых услуг и их стоимости, подготовку ре
ᶥ
коме
ᶥ
ндаций Сове
ᶥ
ту
дире
ᶥ
кторов по выбору аудиторской организации для е
ᶥ
е
ᶥ
утве
ᶥ
ржде
ᶥ
ния Общим
собрание
ᶥ
м акционе
ᶥ
ров, це
ᶥ
ле
ᶥ
сообразности продолже
ᶥ
ния взаимоде
ᶥ
йствия с
аудитором/отказе
ᶥ
от услуг аудитора, оце
ᶥ
нку эффе
ᶥ
ктивности прове
ᶥ
де
ᶥ
нного
аудита и контроль выполне
ᶥ
ния Банком ре
ᶥ
коме
ᶥ
ндаций аудитора по ре
ᶥ
зультатам
прове
ᶥ
де
ᶥ
нной прове
ᶥ
рки.
Основные
ᶥ
задачи Комите
ᶥ
та по кадрам и вознагражде
ᶥ
ниям Сове
ᶥ
та
дире
ᶥ
кторов закре
ᶥ
пле
ᶥ
ны в главе
ᶥ
3 «Положе
ᶥ
ния о Комите
ᶥ
те
ᶥ
» и включают в се
ᶥ
бя
прове
ᶥ
де
ᶥ
ние
ᶥ
ре
ᶥ
гулярной оце
ᶥ
нки де
ᶥ
яте
ᶥ
льности е
ᶥ
диноличного исполните
ᶥ
льного
органа, чле
ᶥ
нов Правле
ᶥ
ния Банка, заме
ᶥ
стите
ᶥ
ле
ᶥ
й Пре
ᶥ
дсе
ᶥ
дате
ᶥ
ля Правле
ᶥ
ния,
пре
ᶥ
дставле
ᶥ
ние
ᶥ
заключе
ᶥ
ний и ре
ᶥ
коме
ᶥ
ндаций по данному вопросу Сове
ᶥ
ту
дире
ᶥ
кторов, разработку принципов и крите
ᶥ
рие
ᶥ
в опре
ᶥ
де
ᶥ
ле
ᶥ
ния разме
ᶥ
ра
вознагражде
ᶥ
ния чле
ᶥ
нов Сове
ᶥ
та дире
ᶥ
кторов, е
ᶥ
диноличного исполните
ᶥ
льного
органа Банка, заме
ᶥ
стите
ᶥ
ле
ᶥ
й Пре
ᶥ
дсе
ᶥ
дате
ᶥ
ля Правле
ᶥ
ния, чле
ᶥ
нов Правле
ᶥ
ния Банка,
корпоративного се
ᶥ
кре
ᶥ
таря Банка, руководите
ᶥ
ле
ᶥ
й самостояте
ᶥ
льных структурных
подразде
ᶥ
ле
ᶥ
ний, филиалов и пре
ᶥ
дставите
ᶥ
льств Банка, руководите
ᶥ
ле
ᶥ
й доче
ᶥ
рних
обще
ᶥ
ств Банка, пре
ᶥ
дварите
ᶥ
льное
ᶥ
рассмотре
ᶥ
ние
ᶥ
кандидатов на должности
е
ᶥ
диноличного исполните
ᶥ
льного органа и чле
ᶥ
нов Правле
ᶥ
ния Банка, заме
ᶥ
стите
ᶥ
ле
ᶥ
й
Пре
ᶥ
дсе
ᶥ
дате
ᶥ
ля Правле
ᶥ
ния, корпоративного се
ᶥ
кре
ᶥ
таря, опре
ᶥ
де
ᶥ
ле
ᶥ
ние
ᶥ
тре
ᶥ
бований к
кандидатам в чле
ᶥ
ны Сове
ᶥ
ты дире
ᶥ
кторов и подготовку пре
ᶥ
дложе
ᶥ
ний Сове
ᶥ
ту
дире
ᶥ
кторов о досрочном пре
ᶥ
краще
ᶥ
нии полномочий е
ᶥ
диноличного
исполните
ᶥ
льного органа и чле
ᶥ
нов Правле
ᶥ
ния по ре
ᶥ
зультатам оце
ᶥ
нки их
де
ᶥ
яте
ᶥ
льности.
В систе
ᶥ
му внутре
ᶥ
нне
ᶥ
го контроля Банка входят сле
ᶥ
дующие
ᶥ
органы,