17
К
о
ᅟ- ᅟкраткосрочные ᅟобязательства;
Д
б.п
ᅟ- ᅟдоходы ᅟбудущих ᅟпериодов
15
.
При ᅟположительном ᅟзначении ᅟвеличины ᅟчистых ᅟактивов ᅟвыполняется
ᅟминимальное ᅟусловие ᅟфинансовой ᅟустойчивости ᅟпредприятия. ᅟРекомендуемое
ᅟзначение ᅟпоказателя ᅟчистых ᅟактивов ᅟустанавливается ᅟбольше ᅟнуля: ᅟЧА ᅟ> ᅟ0.
EBITDA ᅟ- ᅟаналитический ᅟпоказатель, ᅟравный ᅟобъему ᅟприбыли ᅟдо ᅟвычета
ᅟрасходов ᅟпо ᅟпроцентам, ᅟуплаты ᅟналогов ᅟи ᅟамортизационных ᅟотчислений.
ᅟДанный ᅟпоказатель ᅟпозволяет ᅟопределить ᅟэффективность ᅟдеятельности
ᅟкомпании ᅟнезависимо ᅟот ᅟее ᅟзадолженности ᅟперед ᅟразличными ᅟкредиторами ᅟи
ᅟгосударством, ᅟа ᅟтакже ᅟот ᅟметода ᅟначисления ᅟамортизации.
EBITDA = В - С
с
- К
р
- У
р
+ П
р
+ А
о
, (2)
где ᅟEBITDA ᅟ- ᅟприбыль ᅟдо ᅟвычета ᅟрасходов ᅟпо ᅟпроцентам, ᅟуплаты ᅟналогов ᅟи
ᅟамортизационных ᅟотчислений;
В ᅟ– ᅟсумма ᅟзаработанной ᅟвыручки;
С
с
ᅟ– ᅟсумма ᅟзатрат, ᅟвключенных ᅟв ᅟсебестоимость ᅟпродаж;
К
р
ᅟ- ᅟсумма ᅟкоммерческих ᅟрасходов;
У
р
ᅟ– ᅟсумма ᅟуправленческих ᅟрасходов;
П
р
ᅟ– ᅟсумма ᅟпроцентов ᅟк ᅟуплате;
А
о
ᅟ– ᅟсумма ᅟамортизационных ᅟотчислений
16
.
Если ᅟрасчетное ᅟзначение ᅟEBITDA ᅟявляется ᅟположительным ᅟ(EBITDA ᅟ>
ᅟ0), ᅟто ᅟна ᅟпредприятии ᅟвыполняется ᅟминимальное ᅟусловие ᅟфинансовой
ᅟустойчивости ᅟпредприятия. ᅟ
Рассмотрим ᅟметодику ᅟоценки ᅟфинансовой ᅟустойчивости, ᅟпредложенную
ᅟА.Д. ᅟШереметом, ᅟР.С. ᅟСайфулиным ᅟи ᅟЕ.В. ᅟНегашевым
17
. ᅟДанная ᅟметодика
ᅟрекомендована ᅟдля ᅟиспользования ᅟфинансовым ᅟменеджерам, ᅟглавным
ᅟбухгалтерам ᅟи ᅟаудиторам. ᅟЕе ᅟразработчики ᅟпри ᅟсоставлении ᅟметодики
ᅟосновывались ᅟна ᅟФедеральном ᅟзаконе ᅟот ᅟ26.12.1995 ᅟ№ ᅟ208-ФЗ ᅟ«Об
15
Крячко В.С. Применение методов системного анализа при оценке финансовой устойчивости предприятия // Современные тенденции
развития науки и технологий. - 2017. - № 3. - С. 59.
16
Крячко В.С. Применение методов системного анализа при оценке финансовой устойчивости предприятия // Современные тенденции
развития науки и технологий. - 2017. - № 3. - С. 59.
17
Шеремет А.Д. Методика финансового анализа: учебник / А.Д. Шеремет, Р.С. Сайфулин, Е.В. Негашев. М.: ИНФРА-М, 2017. – С. 104.
18
ᅟакционерных ᅟобществах». ᅟРасчет ᅟфинансовой ᅟустойчивости ᅟпо ᅟданной
ᅟметодике ᅟосуществляется ᅟв ᅟдва ᅟэтапа. ᅟ
На ᅟпервом ᅟэтапе ᅟрассчитывается ᅟосновной ᅟпоказатель ᅟфинансовой
ᅟустойчивости ᅟкомпании ᅟ- ᅟразница ᅟреального ᅟсобственного ᅟкапитала ᅟи
ᅟуставного ᅟкапитала, ᅟкоторая ᅟопределяется ᅟпо ᅟследующей ᅟформуле: ᅟРазница
ᅟреального ᅟсобственного ᅟкапитала ᅟи ᅟуставного ᅟкапитала ᅟ= ᅟДобавочный
ᅟкапитал ᅟ+ ᅟРезервный ᅟкапитал ᅟ+ ᅟФонды ᅟнакопления, ᅟпотребления, ᅟсоциальной
ᅟсферы ᅟ+ ᅟНераспределенная ᅟприбыль ᅟ+ ᅟДоходы ᅟбудущих ᅟпериодов ᅟ- ᅟУбытки ᅟ-
ᅟСобственные ᅟакции, ᅟвыкупленные ᅟу ᅟакционеров ᅟ- ᅟЗадолженность ᅟучастников
ᅟ(учредителей) ᅟпо ᅟвзносам ᅟв ᅟуставный ᅟкапитал. ᅟПоложительные ᅟслагаемые
ᅟобразуют ᅟприрост ᅟкапитала ᅟпосле ᅟобразования ᅟорганизации, ᅟотрицательные ᅟ-
ᅟотвлечение ᅟсобственного ᅟкапитала. ᅟВ ᅟслучае ᅟпревышения ᅟсобственного
ᅟкапитала ᅟнад ᅟуставным ᅟвыполняется ᅟминимальное ᅟусловие ᅟфинансовой
ᅟустойчивости ᅟкомпании
18
.
На ᅟвтором ᅟэтапе ᅟанализируются ᅟналичие ᅟи ᅟдостаточность ᅟисточников
ᅟформирования ᅟзапасов. ᅟДанный ᅟпоказатель ᅟвыступает ᅟв ᅟкачестве ᅟпричины ᅟтой
ᅟили ᅟиной ᅟстепени ᅟтекущей ᅟплатежеспособности ᅟорганизации. ᅟСуть ᅟданного
ᅟэтапа ᅟсостоит ᅟв ᅟрасчете ᅟизлишка ᅟили ᅟнедостатка ᅟисточников ᅟсредств ᅟдля
ᅟформирования ᅟзапасов. ᅟПри ᅟэтом ᅟрассчитывается ᅟобеспеченность
ᅟопределенными ᅟисточниками ᅟзапасов.
Предварительно ᅟнеобходимо ᅟрассчитать ᅟследующие ᅟпоказатели:
- ᅟобщую ᅟвеличину ᅟзапасов ᅟпредприятия ᅟ- ᅟравна ᅟсумме ᅟвеличин ᅟпо
ᅟстатьям ᅟразд. ᅟII ᅟ«Оборотные ᅟактивы» ᅟбаланса ᅟ(включая ᅟналог ᅟна ᅟдобавленную
ᅟстоимость ᅟпо ᅟприобретенным ᅟценностям);
- ᅟопределить ᅟналичие ᅟили ᅟнедостаток ᅟсобственных ᅟоборотных ᅟсредств ᅟ-
ᅟравно ᅟразнице ᅟвеличины ᅟреального ᅟсобственного ᅟкапитала ᅟи ᅟсуммы ᅟвеличин
ᅟвнеоборотных ᅟактивов ᅟи ᅟдолгосрочной ᅟдебиторской ᅟзадолженности;
- ᅟналичие ᅟдолгосрочных ᅟисточников ᅟформирования ᅟзапасов ᅟ- ᅟполучается
ᅟиз ᅟпредыдущего ᅟпоказателя ᅟувеличением ᅟна ᅟсумму ᅟдолгосрочных ᅟпассивов;
18
Шеремет А.Д. Методика финансового анализа: учебник / А.Д. Шеремет, Р.С. Сайфулин, Е.В. Негашев. М.: ИНФРА-М, 2017. – С. 105.

19
- ᅟобщую ᅟвеличину ᅟосновных ᅟисточников ᅟформирования ᅟзапасов ᅟ- ᅟравна
ᅟсумме ᅟдолгосрочных ᅟисточников ᅟи ᅟкраткосрочных ᅟзаемных ᅟсредств.
Таким ᅟобразом, ᅟсогласно ᅟданной ᅟметодике ᅟрассчитываются ᅟтри
ᅟключевых ᅟпоказателя:
- ᅟизлишек ᅟ(+) ᅟили ᅟнедостаток ᅟ(-) ᅟсобственных ᅟоборотных ᅟсредств ᅟ=
ᅟВеличина ᅟсобственных ᅟоборотных ᅟсредств ᅟ- ᅟВеличина ᅟзапасов;
- ᅟизлишек ᅟ(+) ᅟили ᅟнедостаток ᅟ(-) ᅟдолгосрочных ᅟисточников
ᅟформирования ᅟзапасов ᅟ= ᅟВеличина ᅟдолгосрочных ᅟисточников ᅟформирования
ᅟзапасов ᅟ- ᅟВеличина ᅟзапасов;
- ᅟизлишек ᅟ(+) ᅟили ᅟнедостаток ᅟ(-) ᅟобщей ᅟвеличины ᅟосновных ᅟисточников
ᅟформирования ᅟзапасов ᅟ= ᅟВеличина ᅟосновных ᅟисточников ᅟформирования
ᅟзапасов ᅟ- ᅟВеличина ᅟзапасов
19
.
Авторы ᅟданной ᅟметодики ᅟпредлагают ᅟследующую ᅟклассификацию ᅟтипов
ᅟфинансовой ᅟустойчивости ᅟ(приложение ᅟ1).
К ᅟпреимуществам ᅟметодики ᅟоценки ᅟфинансовой ᅟустойчивости,
ᅟпредложенной ᅟА.Д. ᅟШереметом, ᅟР.С. ᅟСайфулиным ᅟи ᅟЕ.В. ᅟНегашевым ᅟможно
ᅟотнести: ᅟпозволяет ᅟточно ᅟустановить ᅟтип ᅟфинансовой ᅟустойчивости ᅟблагодаря
ᅟчетким ᅟкритериям; ᅟпредоставляет ᅟнаиболее ᅟнаглядную ᅟинтерпретацию
ᅟрезультатов; ᅟне ᅟтребует ᅟспециальных ᅟзнаний ᅟдля ᅟрасчета ᅟпоказателей;
ᅟнаиболее ᅟудобна ᅟдля ᅟиспользования; ᅟне ᅟтребует ᅟмного ᅟвремени ᅟдля ᅟрасчета
20
.
К ᅟнедостаткам ᅟметодики ᅟоценки ᅟфинансовой ᅟустойчивости,
ᅟпредложенной ᅟА.Д. ᅟШереметом, ᅟР.С. ᅟСайфулиным ᅟи ᅟЕ.В. ᅟНегашевым ᅟможно
ᅟотнести:является ᅟкраткосрочным ᅟанализом, ᅟтак ᅟкак ᅟзапасы ᅟв ᅟтечение ᅟгода
ᅟмогут ᅟбыть ᅟпереведены ᅟв ᅟденежные ᅟсредства; ᅟне ᅟвключает ᅟотносительные
ᅟпоказатели, ᅟчто ᅟне ᅟдает ᅟвозможности ᅟоценить ᅟэффективность ᅟдеятельности
ᅟпредприятия ᅟв ᅟцелом, ᅟа ᅟтакже ᅟдать ᅟперспективную ᅟоценку; ᅟиспользование ᅟв
ᅟкачестве ᅟосновного ᅟисточника ᅟинформации ᅟо ᅟдеятельности ᅟпредприятия
ᅟтолько ᅟданных ᅟбухгалтерского ᅟбаланса ᅟсущественно ᅟсужает ᅟкруг ᅟответов ᅟна
ᅟважные ᅟс ᅟточки ᅟзрения ᅟэкономической ᅟэффективности ᅟвопросы;
19
Шеремет А.Д. Методика финансового анализа: учебник / А.Д. Шеремет, Р.С. Сайфулин, Е.В. Негашев. М.: ИНФРА-М, 2017. – С. 106.
20
Шеремет А.Д. Методика финансового анализа: учебник / А.Д. Шеремет, Р.С. Сайфулин, Е.В. Негашев. М.: ИНФРА-М, 2017. – С. 107.
20
ᅟиспользование ᅟдля ᅟанализа ᅟтолько ᅟтаких ᅟкатегорий, ᅟкак ᅟзапасы ᅟи ᅟисточники
ᅟсредств ᅟдля ᅟформирования ᅟзапасов, ᅟне ᅟпозволяет ᅟпроизвести ᅟполный ᅟанализ
ᅟвсех ᅟфакторов, ᅟвлияющих ᅟна ᅟфинансовую ᅟустойчивость; ᅟне ᅟучитывает
ᅟиндивидуальные ᅟособенности.
Наряду ᅟс ᅟабсолютными ᅟпоказателями ᅟдля ᅟхарактеристики ᅟфинансовой
ᅟустойчивости ᅟрассчитывают ᅟотносительные ᅟфинансовые ᅟкоэффициенты.
ᅟОсновными ᅟтакими ᅟкоэффициентами ᅟявляются: ᅟкоэффициент ᅟавтономии,
ᅟкоэффициент ᅟсоотношения ᅟзаемных ᅟи ᅟсобственных ᅟсредств, ᅟкоэффициент
ᅟконцентрации ᅟзаемных ᅟсредств ᅟи ᅟкредитов, ᅟкоэффициент ᅟманевренности
ᅟсобственных ᅟоборотных ᅟсредств,коэффициент ᅟобеспеченности ᅟсобственными
ᅟоборотными ᅟсредствами, ᅟпоказатель ᅟфинансовой ᅟстабильности, ᅟкоэффициент
ᅟфинансового ᅟрычага.
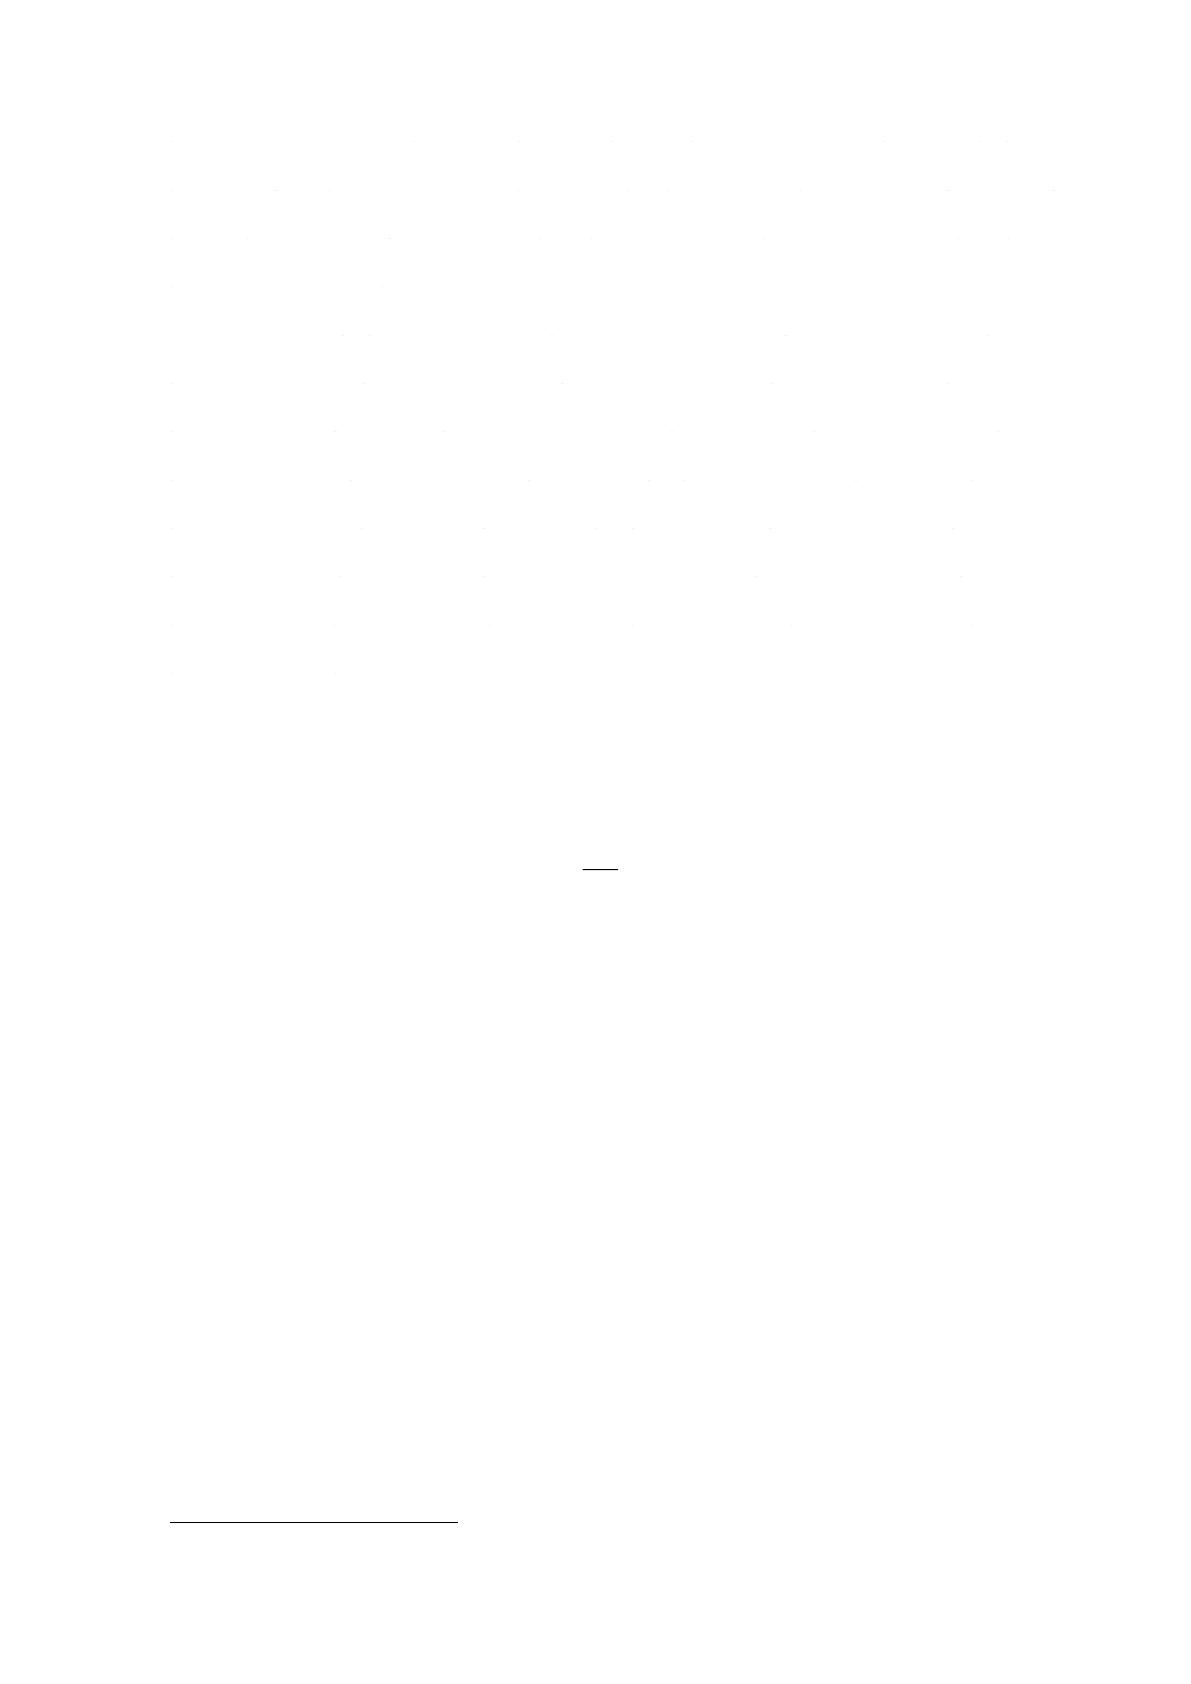
Коэффициент автономии характеризует степень независимости
предприятия от внешнего финансирования, рекомендуемое значение больше
или равно 50%, рассчитывается по формуле:
ВБ
СК
Кавт =
≥ 50% (3)
где СК – сумма собственного капитала предприятия на конец года;
ВБ – валюта баланса (или сумма активов / пассивов) предприятия на конец
года
21
.
Показатель финансовой автономии - один из наиболее важных
коэффициентов финансовой устойчивости, он равен соотношению
собственного капитала компании к всем финансовым ресурсам. Значение
показателя говорит о том, какую часть своих активов компания способна
профинансировать за счет собственных финансовых ресурсов. Например, если
коэффициент равен 0,48, то это значит, что компания способна
профинансировать 48 % активов за счет собственного капитала. Этот
показатель важен как для собственников, так и для кредиторов компании.
Низкое значение показателя будет сигнализировать о высоком уровне рисков и
21
Заглада Р.Ю. Методические подходы к оценке финансовой устойчивости предприятия / Р.Ю. Заглада, К.Н. Карпушина // Инновационные
технологии в машиностроении, образовании и экономике. - 2017. - № 4. - С. 43.
21
низкой устойчивости компании в среднесрочной перспективе. Например, если
компания способна генерировать прибыль и является платежеспособной в
текущих условиях, то это не значит, что компания сможет стабильно
действовать при изменении рыночной ситуации. Низкая доля собственного
капитала, обычно, сопровождается значительными финансовыми расходами
(процентные платежи, прочие расходы на привлечение и использование
заемных средств). Поэтому изменение рыночной ситуации может привести к
ситуации, когда сумма операционных расходов и финансовых расходов будет
превышать финансовый результат компании. Длительное влияние такого
фактора, безусловно, приведет к банкротству. Нормативное значение
показателя находится в пределах 0,4 - 0,6. Более низкое значение может
говорить о высоком уровне финансовых рисков. Значение показателя
финансовой автономии выше 0,6 будет говорить о том, что компания
использует не весь свой потенциал.
В случае, если значение показателя финансовой автономии является
слишком высоким, а потенциал для роста компании, увеличения доли рынка,
увеличения объема продаж, повышения эффективности работы за счет
привлечения дополнительных средств есть, то целесообразно привлекать
дополнительные заемные средства. Расчет эффекта финансового левереджа
позволит получить однозначный ответ о целесообразности таких действий.
Если же значение финансовой автономии ниже нормативного значения,
то необходимо работать в направлении повышения значения показателя. Если
платежеспособность уже нарушена, то желательным мероприятием является
вложение дополнительных средств собственниками или привлечение
стороннего инвестора. Если же ликвидность компании в норме, и она способна
сбалансировать входные и выходные денежные потоки, то мероприятия по
повышению устойчивости компании могут быть не срочными. Для этого
компания может, например, реинвестировать полученную прибыль в течение
следующих нескольких лет.
22
Коэффициент соотношения заемных и собственных средств
характеризует обеспеченность заемных средств собственными средствами, т.е.
гарантию возврата долга, рекомендуемое значение меньше или равно 100%,
рассчитывается по формуле:
СС
ЗС
ЗСКсоотн.СС/ =
≤ 100% (4)
где СС – сумма собственного капитала предприятия на конец года;
ЗС – сумма заемных средств (сумма долгосрочных и краткосрочных
обязательств) предприятия на конец года.
Данный показатель используется для наиболее общей оценки
финансового состояния предприятия, включая его финансовую устойчивость.
Он демонстрирует, соотношение заемных и собственных средств фирмы или
то, сколько привлеченных средств приходится на каждую единицу
собственного капитала. Общепринято считать, что чем выше значение данного
коэффициента, тем выше будет риск банкротства компании. Однако, это очень
условно и, в целом, иногда допустимы высокие значения данного показателя.
Например, если предприятие работает стабильно, в условиях развитой
экономики, где имеют место низкие процентные ставки, высокий уровень
деловой этики и т. д., то значение данного коэффициента может превышать 1
(что, впрочем, очень часто можно встретить в западных странах). Также
высокое значение данного показателя допустимо в случае, если длительность
оборота дебиторской задолженности превышает период оборота запасов
(другими, словами, если деньги быстро поступают в компанию и фирма не
испытывает дефицита оборотных средств). С определенными допущениями,
рекомендуемое значение данного показателя не должно превышать 0,7. Многие
исследователи в области финансового анализа считают, что наиболее
оптимальное значение коэффициента должно находиться в диапазоне 0,5-0,7.
Как бы то ни было, превышение значения коэффициента отметки 0,7 часто
является индикатором того, что уровень финансовой устойчивости, вероятно,
далек от идеала.

23
Коэффициент концентрации заемных средств и кредитов характеризует
долю заемного капитала в сумме пассивов, рекомендуемое значение меньше
или равно 50%, рассчитывается по формуле:
ВБ
ККЗДО
Кконц
КЗС,
+
=
≤ 50% (5)
где ДО – сумма долгосрочных кредитов и займов, имеющихся у предприятия на
конец года;
ККЗ - сумма краткосрочных кредитов и займов, имеющихся у предприятия на
конец года;
ВБ – валюта баланса (или сумма активов / пассивов) предприятия на конец
года
22
.
Этот показатель указывает на уровень левереджа компании. Левердж
означает использование финансовых инструментов или заемного капитала с
целью повышения потенциальной рентабельности инвестиций. В компании, в
которой сумма заемного капитала является значительно выше собственного,
уровень левереджа высокий. В свою очередь, такое явление свидетельствует о
высоком уровне финансовых рисков. Стоит заметить, что привлечение
заемного капитала позволяет обеспечить рост компании. Поэтому значительная
часть бизнеса стабильно работает в условиях использования заемных средств.
Нормативным считается значение в пределах 0,4 - 0,6. Однако значение
показателя значительно колеблется, зависимо от отрасли. Если денежный поток
в течение финансового года значительно меняется (например, из-за сезонного
фактора), то концентрация заемного капитала является низкой. Если в
компании доля заемных средств в сумме активов является выше, чем в
конкурентов, то это может привести к увеличению цены привлечения средств.
Если значение показателя является выше, то уровень финансовых рисков также
является высоким. Если же значение показателя является ниже, то это может
свидетельствовать о неполном использовании финансового и
производственного потенциала компании. Значение показателя выше единицы
22
Заглада Р.Ю. Методические подходы к оценке финансовой устойчивости предприятия / Р.Ю. Заглада, К.Н. Карпушина // Инновационные
технологии в машиностроении, образовании и экономике. - 2017. - № 4. - С. 43-44.
24
говорит о том, что в компании больше долгов, чем активов. Последнее
свидетельствует о том, что компания может стать банкротом. Если значение
показателя находится ниже нормативного значения, то необходимо искать пути
привлечения дополнительных заемных средств, но это необходимо делать
только в случае ожидаемого повышения рентабельности инвестиций (или
собственного капитала). Если каждый привлеченный рубль средств позволит
генерировать финансовый результат выше стоимости использования заемных
средств, то такое действие целесообразно.
Если значение показателя находится выше нормативного, то можно
предпринять такие меры как:
- изменить текущую дивидендную политику и реинвестировать
полученную прибыль в ежедневную работу компании;
- привлечь дополнительные средства текущих владельцев или новых
инвесторов;
- оптимизировать текущую финансовую структуру активов для
снижения потребности в источниках финансирования и т.д.
Коэффициент маневренности собственных оборотных средств
определяет, какая часть собственного капитала используется для
финансирования текущей деятельности, а какая часть - для формирования
внеоборотных активов, рекомендуемое значение больше или равно 20%,
рассчитывается по формуле:
СК
СОС
Кманевр. =
≥ 20% (6)
Высокое значение показателя говорит о том, что компания способна
отвечать по наиболее срочным обязательствам, используя собственные
оборотные средства. В случае, если значение показателя является ниже нуля,
устойчивость компании нарушена. Это говорит о том, что зависимость
предприятия от заемных оборотных средств является значительной. Компания
не сможет самостоятельно формировать оборотный капитал и финансировать
свои оборотные активы только за счет собственного капитала. Высокая
25
зависимость от заемного капитала создает средне- и долгосрочные риски. В
текущих условиях компания может работать эффективно, однако увеличение
стоимости привлечения заемных средств, закрытие доступа на кредитный
рынок и рынок капитала может привести к проблемам финансирования
оборотного капитала. Для увеличения значения показателя целесообразно
работать в направлении увеличения суммы собственного капитала и
оптимизации структуры активов. Это позволит снизить зависимость от
кредиторов в вопросах формирования оборотного капитала.
Коэффициент обеспеченности собственными оборотными средствами
является индикатором способности компании финансировать оборотный
капитал за счет собственных оборотных средств. Коэффициент рассчитывается
как соотношение собственных оборотных средств к оборотным активам.
Значение показателя демонстрирует долю собственных оборотных средств в
сумме оборотных активов компании, рассчитывается по формуле:
ОА
СОС
СОС Кобесп. =
≥ 10% (7)
где СОС – сумма собственных оборотных средств предприятия
(рассчитывается путем вычитания из собственного капитала суммы
внеоборотных активов);
ОА – сумма оборотных активов предприятия
23
.
Нормативным значением является 0,1 (или 10%) и выше. Высокое
значение говорит о финансовой устойчивости компании и способности
проводить активную деятельность даже в условиях отсутствия доступа к
заемным средствам и внешним источникам финансирования компании. И
наоборот, значение ниже нормативного свидетельствует о значительной
финансовой зависимости компании от внешних кредиторов. В условиях
ухудшения рыночной ситуации компания, в таком случае, не сможет
продолжить свою деятельность. Отрицательное значение показателя говорит о
том, что весь собственный капитал и долгосрочные источники направлены на
23
Амири Н.А. Показатели финансовой устойчивости и их роль в оценке финансового состояния предприятия / Н.А. Амири, В.А.
Дробышева // Материалы Международной студенческой научно-практической конференции. Российский университет кооперации. - 2016. -
С. 11.
26
финансирование внеоборотных активов и в компании нет долгосрочных
средств для формирования собственного оборотного капитала. Для повышения
показателя можно оптимизировать структуру оборотных и внеоборотных
активов, привлечь дополнительные средства собственников, изменить текущую
дивидендную политику и реинвестировать чистую прибыль в компанию и т.д.
24
Показатель финансовой стабильности - индикатор финансовой
устойчивости, который говорит о способности компании отвечать по своим
обязательствам в средне- и долгосрочной перспективе, а также дает
характеристику о доле источников финансирования, которые организация
может использовать на протяжении длительного периода, рассчитывается по
формуле:
ВБ
ДОСК
К
ФСтаб
+
=
≥ 50-60% (8)
где СК – сумма собственного капитала предприятия на конец года;
ДО – сумма долгосрочных кредитов и займов, имеющихся у предприятия на
конец года;
ВБ – валюта баланса (или сумма активов / пассивов) предприятия на конец
года
25
.
Высокое значение говорит о низком уровне финансовых рисков. Низкое
значение показателя не обязательно означает высокий риск банкротства.
Например, если 80 % финансовых ресурсов компании обязательства, но
компания способна стабильно генерировать позитивный денежный поток – не
должно возникнуть усложнений при погашении обязательств. Стадии
экономических циклов, уровень технического развития, активные действия
конкурентов, изменение во вкусах потребителей – все это может привести к
изменению рыночной ситуации. И наоборот, высокое значение показателя
может указывать на неполное использование потенциала компании. Значение
ниже 50% свидетельствует о высоком уровне финансовых рисков. Значение
24
Амири Н.А. Показатели финансовой устойчивости и их роль в оценке финансового состояния предприятия / Н.А. Амири, В.А.
Дробышева // Материалы Международной студенческой научно-практической конференции. Российский университет кооперации. - 2016. -
С. 12.
25
Петрова Н.П. Рациональный подход к оценке финансовой устойчивости предприятия // Экономика и предпринимательство. - 2017. - №
12. - С. 987.