27
выше 100% может означать наличие дополнительных резервов повышения
эффективности за счет привлечения заемных средств
26
.
Коэффициент ᅟфинансового ᅟрычага ᅟустанавливает ᅟдолю ᅟсобственных
ᅟсредств ᅟв ᅟкомпании, ᅟвеличину ᅟзависимости ᅟфирмы ᅟот ᅟпривлечения ᅟзаймов,
ᅟопределяет ᅟрентабельность ᅟкапитала ᅟи ᅟстепень ᅟпредполагаемых ᅟрисков, ᅟа
ᅟтакже ᅟзависимость ᅟуровня ᅟприбыльности ᅟот ᅟразличных ᅟфакторов. ᅟОпираясь
ᅟна ᅟрасчетные ᅟзначения ᅟкоэффициента, ᅟруководители ᅟпринимают ᅟрешения ᅟо
ᅟцелесообразности ᅟпривлечения ᅟкредитов, ᅟрассчитывается ᅟпо ᅟформуле:
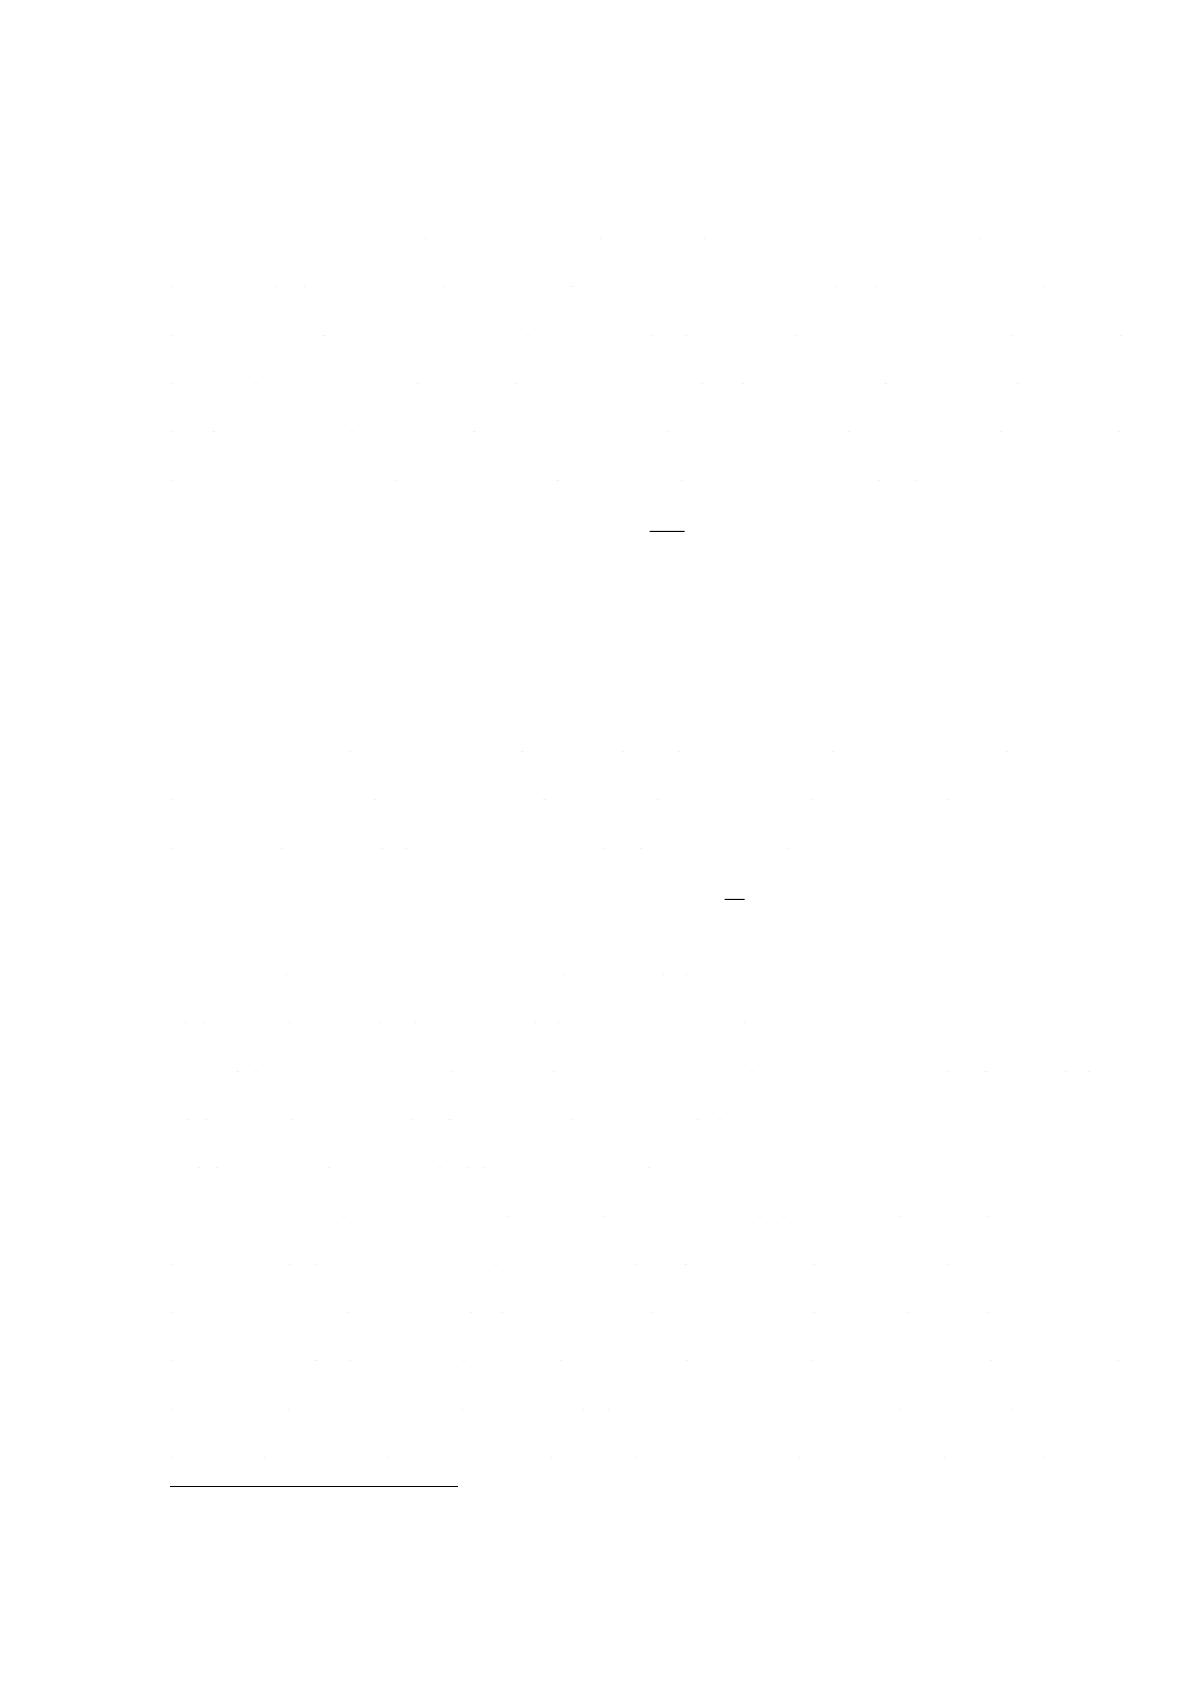
СК
ЗК
К
ФР
=
≥ 50-70% (9)
где ЗК – заемный капитал или сумма заемных средств (сумма долгосрочных и
краткосрочных обязательств) предприятия на конец года;
СК – сумма собственного капитала предприятия на конец года
27
.
Эффект ᅟфинансового ᅟрычага ᅟэто ᅟпоказатель, ᅟотражающий ᅟизменение
ᅟрентабельности ᅟсобственных ᅟсредств, ᅟполученное ᅟблагодаря ᅟиспользованию
ᅟзаемных ᅟсредств ᅟи ᅟрассчитывается ᅟпо ᅟследующей ᅟформуле:
)
E
D
(r)(ROAt)(1DFL −−=
(10)
где, ᅟDFL ᅟ- ᅟэффект ᅟфинансового ᅟрычага, ᅟв ᅟпроцентах;
t ᅟ- ᅟставка ᅟналога ᅟна ᅟприбыль, ᅟв ᅟотносительной ᅟвеличине;
ROA ᅟ- ᅟрентабельность ᅟактивов ᅟ(экономическая ᅟрентабельность ᅟпо ᅟEBIT) ᅟв ᅟ%;
r ᅟ- ᅟставка ᅟпроцента ᅟпо ᅟзаемному ᅟкапиталу, ᅟв ᅟ%;
D ᅟ- ᅟзаемный ᅟкапитал; ᅟE ᅟ- ᅟсобственный ᅟкапитал.
Эффект ᅟфинансового ᅟрычага ᅟпроявляется ᅟв ᅟразности ᅟмежду ᅟстоимостью
ᅟзаемного ᅟи ᅟразмещенного ᅟкапиталов, ᅟчто ᅟпозволяет ᅟувеличить ᅟрентабельность
ᅟсобственного ᅟкапитала ᅟи ᅟуменьшить ᅟфинансовые ᅟриски. ᅟЗапас ᅟфинансовой
ᅟпрочности ᅟ– ᅟразница ᅟмежду ᅟтекущим ᅟобъемом ᅟпроизводства ᅟ(продаж) ᅟи
ᅟобъемом ᅟпроизводства ᅟ(продаж) ᅟв ᅟточке ᅟбезубыточности. ᅟСледует ᅟпонимать,
ᅟчто ᅟв ᅟбольшей ᅟстепени ᅟна ᅟзапас ᅟфинансовой ᅟпрочности ᅟвлияет ᅟименно
26
Петрова Н.П. Рациональный подход к оценке финансовой устойчивости предприятия // Экономика и предпринимательство. - 2017. - №
12. - С. 987.
27
Бусыгин Д.Ю. Теоретический и практический аспект использования операционного, финансового и совместного рычагов в финансовом
анализе / Д.Ю. Бусыгин, Ю.Н. Бусыгин // Бухгалтерский учет и анализ. - 2017. - № 5 - С. 23.
28
ᅟобъемы ᅟпродаж, ᅟа ᅟне ᅟпроизводства, ᅟпотому ᅟчто ᅟименно ᅟпродажи ᅟформируют
ᅟденежные ᅟдоходы ᅟпредприятия. ᅟЗапас ᅟфинансовой ᅟпрочности ᅟ(в
ᅟотносительном ᅟвыражении) ᅟрассчитывается ᅟпо ᅟследующей ᅟформуле:
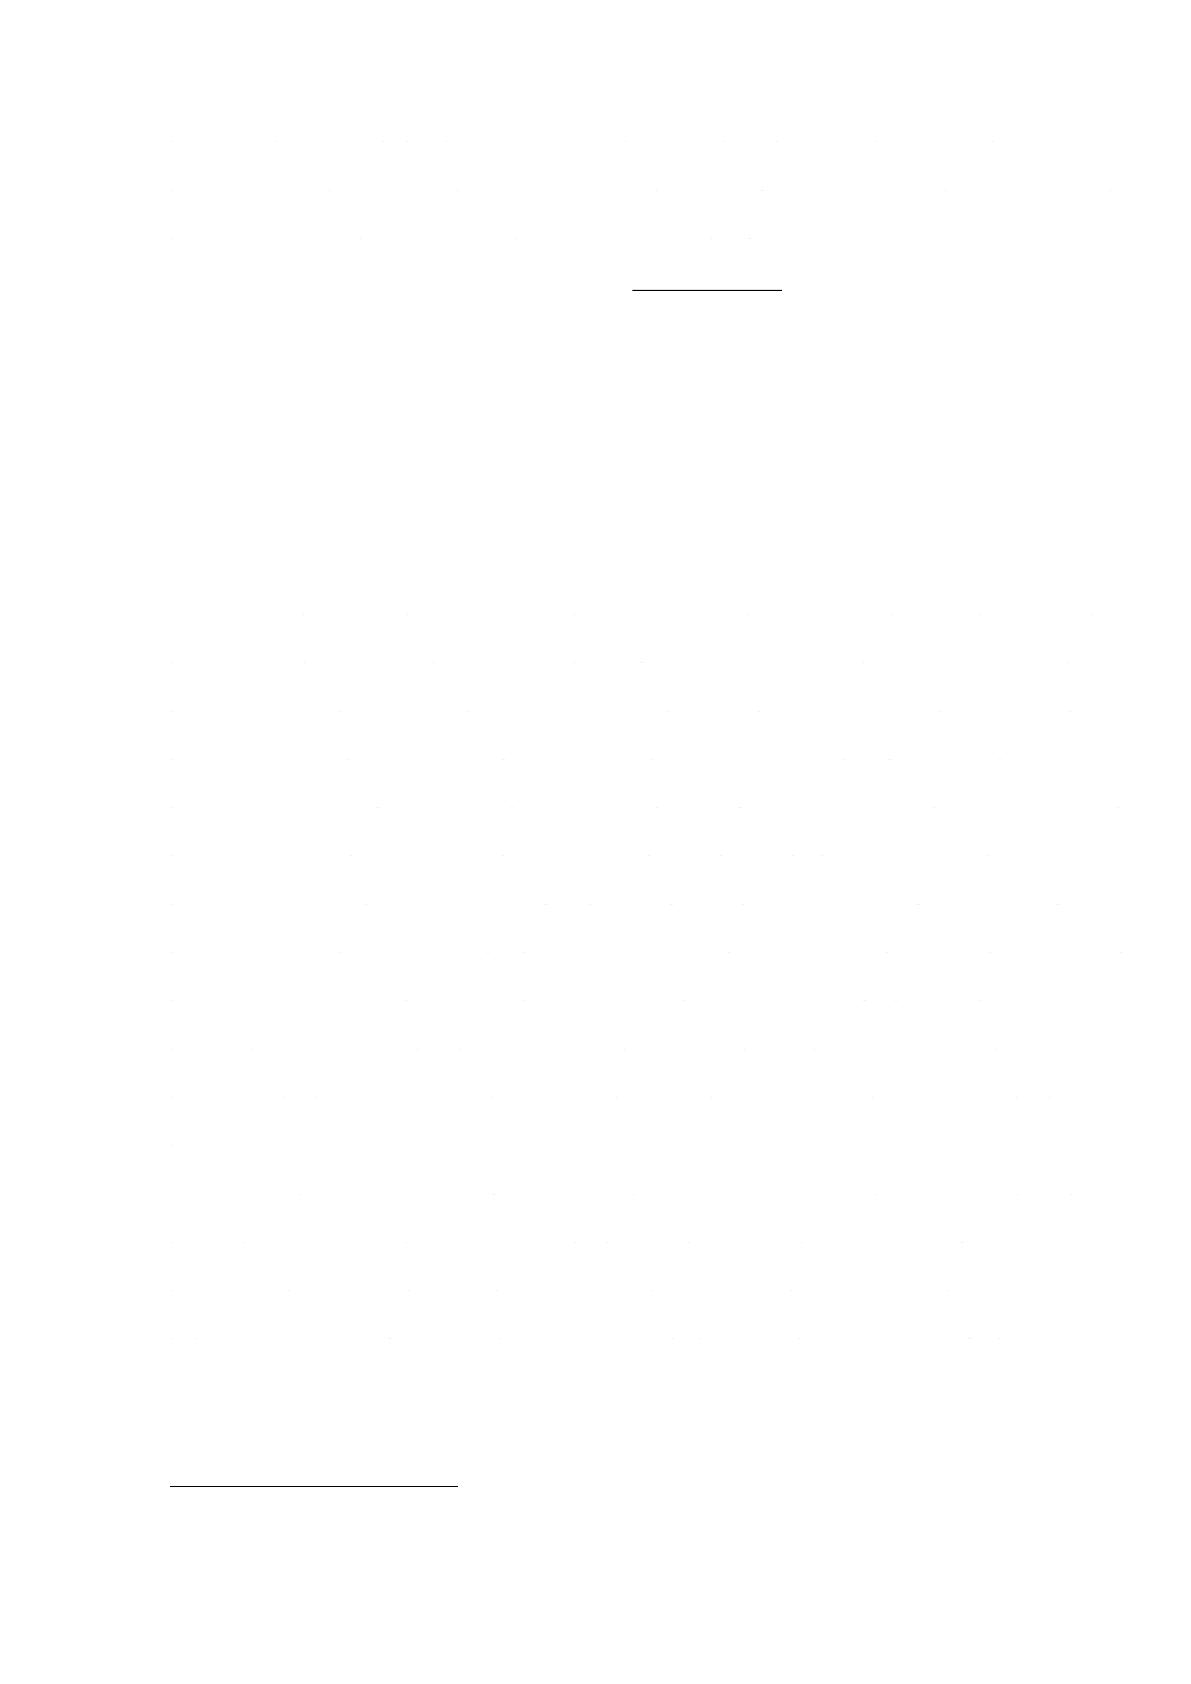
Выр
ВЕРденВыр
ЗФП(%)
−
=
(11)
где Выр – выручка от продаж;
ВЕРден – объем продаж в точке безубыточности в денежном выражении
28
.
Запас финансовой прочности (в абсолютном выражении) рассчитывается
по следующей формуле:
ВЕРденВырЗФП −=
(12)
Чем ᅟбольше ᅟпредприятие ᅟобеспечивает ᅟтребуемых ᅟобъем ᅟпродаж, ᅟтем
ᅟбольшим ᅟобъемом ᅟфинансов ᅟоно ᅟрасполагает, ᅟи, ᅟследовательно, ᅟвыше
ᅟспособность ᅟпогасить ᅟзадолженности ᅟперед ᅟкредиторами. ᅟВысокий ᅟзапас
ᅟфинансовой ᅟпрочности ᅟпозволяет ᅟпредприятию ᅟв ᅟслучае ᅟухудшения
ᅟэкономической ᅟситуации ᅟсохранить ᅟсвою ᅟприбыльность ᅟпроизводства ᅟи
ᅟдолгосрочное ᅟустойчивое ᅟразвитие
29
. ᅟРоль ᅟЗФП ᅟв ᅟобеспечении ᅟфинансовой
ᅟустойчивости ᅟзаключается ᅟв ᅟтом, ᅟчто ᅟполученные ᅟзначения ᅟзапаса
ᅟфинансовой ᅟпрочности ᅟв ᅟотносительном ᅟвыражении ᅟможно ᅟсравнить ᅟс
ᅟсоответствующим ᅟуровнем ᅟфинансовой ᅟустойчивости ᅟи ᅟриска ᅟбанкротства,
ᅟкогда ᅟпредприятие ᅟне ᅟв ᅟсостоянии ᅟпогасить ᅟсвои ᅟобязательства ᅟи ᅟдолги. ᅟВ
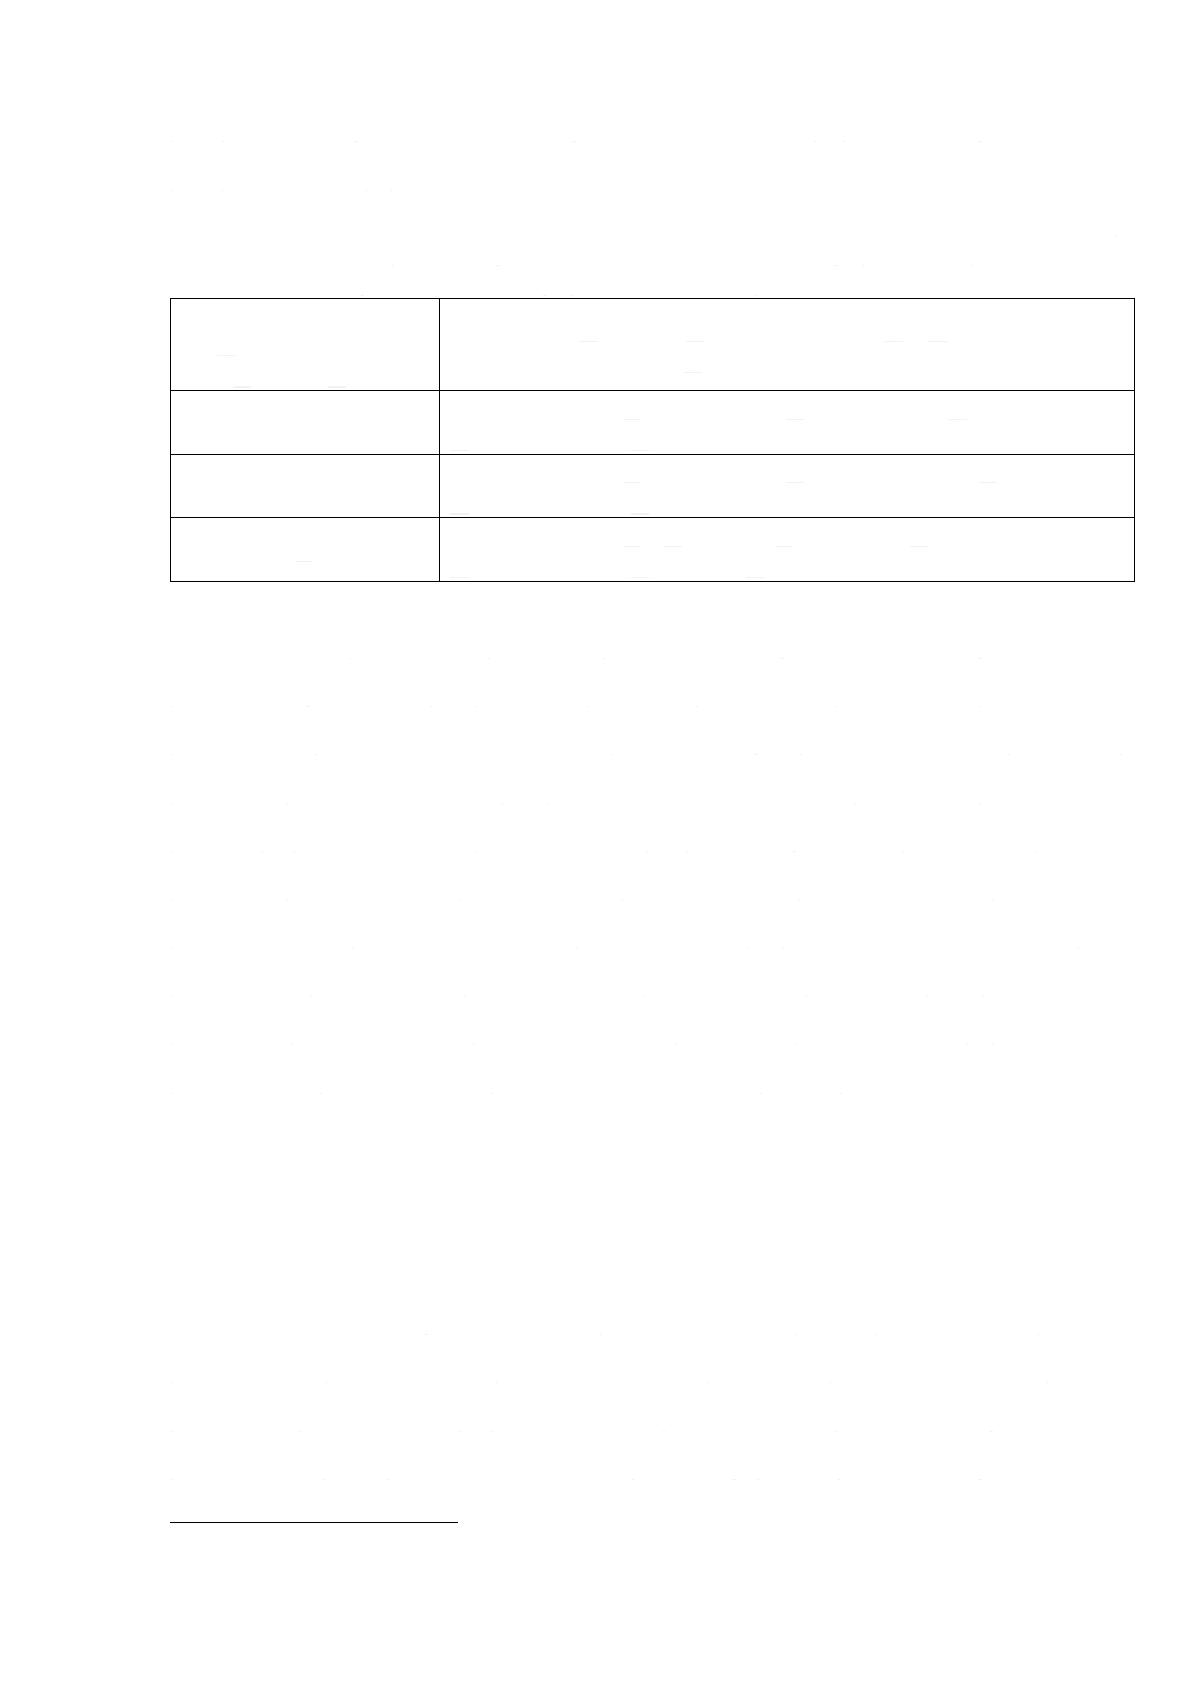
ᅟтаблице ᅟ1 ᅟрассмотрены ᅟзначения ᅟзапаса ᅟфинансовой ᅟпрочности ᅟи ᅟуровня
ᅟриска ᅟбанкротства.
Чем ᅟвыше ᅟзначение ᅟпоказателя ᅟзапаса ᅟфинансовой ᅟпрочности, ᅟтем ᅟниже
ᅟриск ᅟбанкротства ᅟпредприятия ᅟи ᅟвыше ᅟуровень ᅟфинансовой ᅟустойчивости.
ᅟВысокие ᅟзначения ᅟзапаса ᅟфинансовой ᅟпрочности ᅟпоказывают ᅟрентабельность
ᅟи ᅟэффективность ᅟсистемы ᅟпроизводства ᅟи ᅟпродаж ᅟпредприятия. ᅟВ ᅟрезультате,
28
Бусыгин Д.Ю. Теоретический и практический аспект использования операционного, финансового и совместного рычагов в финансовом
анализе / Д.Ю. Бусыгин, Ю.Н. Бусыгин // Бухгалтерский учет и анализ. - 2017. - № 5 - С. 24.
29
Беспалов М.В. Анализ финансового состояния и финансовых результатов предпринимательских структур: учеб.пособие / И.Т.
Абдукаримов, М.В. Беспалов. - М.: ИНФРА-М, 2019. – С. 85.

29
ᅟэто ᅟповышает ᅟинвестиционную ᅟпривлекательность ᅟи ᅟстоимость ᅟпредприятия
ᅟдля ᅟинвесторов ᅟи ᅟкредиторов
30
.
Таблица ᅟ1
Значения ᅟзапаса ᅟфинансовой ᅟпрочности ᅟи ᅟуровня ᅟриска
ᅟбанкротства ᅟи ᅟфинансовой ᅟустойчивости
Значение
ᅟпоказателя
ᅟЗФП, ᅟ%
Уровень ᅟриска ᅟбанкротства ᅟи ᅟфинансовой
ᅟустойчивости
50-80
Предприятие ᅟфинансово ᅟустойчиво, ᅟриск
ᅟбанкротства ᅟминимальный
20-50
Предприятие ᅟфинансово ᅟнеустойчиво, ᅟриск
ᅟбанкротства ᅟумеренный
< ᅟ20
Предприятие ᅟв ᅟстадии ᅟкризиса. ᅟРиск
ᅟбанкротства ᅟкрайне ᅟвысок
Таким ᅟобразом, ᅟанализ ᅟфинансовой ᅟустойчивости ᅟпредприятия
ᅟпозволяет ᅟответить ᅟна ᅟважный ᅟвопрос: ᅟнасколько ᅟправильно ᅟпредприятие
ᅟуправляло ᅟсвоими ᅟфинансовыми ᅟресурсами ᅟза ᅟанализируемый ᅟпериод, ᅟа
ᅟименно: ᅟсоответствовало ᅟли ᅟсостояние ᅟфинансовых ᅟресурсов ᅟтребованиям
ᅟрынка ᅟи ᅟпотребностям ᅟпредприятия ᅟза ᅟданный ᅟпериод. ᅟВажность ᅟданного
ᅟвопроса ᅟподкреплена ᅟследующим ᅟпониманием: ᅟнедостаточная ᅟфинансовая
ᅟустойчивость ᅟможет ᅟпривести ᅟпредприятие ᅟк ᅟнеплатежеспособности ᅟи, ᅟв
ᅟследствие, ᅟотсутствию ᅟнеобходимых ᅟфинансовых ᅟресурсов ᅟдля ᅟобеспечения
ᅟпроцесса ᅟнепрерывного ᅟпроизводства ᅟи ᅟразвития ᅟпредприятия, ᅟа ᅟабсолютная
ᅟфинансовая ᅟустойчивость ᅟбудет ᅟпрепятствовать ᅟэтому ᅟразвитию.
1.3 Правила обеспечения финансовой устойчивости
предприятия и прогнозирование утраты финансовой устойчивости
Обеспечение ᅟфинансовой ᅟустойчивости ᅟесть ᅟсистемный ᅟпроцесс
ᅟфинансовой ᅟдеятельности ᅟхозяйствующего ᅟсубъекта, ᅟрезультирующий ᅟэффект
ᅟкоторого ᅟвыражается ᅟв ᅟспособности ᅟпредприятия ᅟобеспечить ᅟфинансовое
ᅟравновесие, ᅟрост ᅟдисконтированного ᅟдохода, ᅟа ᅟтакже ᅟпогашение ᅟобязательств
30
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: учебник / Г.В. Савицкая. - 6-е изд., испр. и доп. - М.: ИНФРА-М, 2019. –
С. 343.
30
ᅟв ᅟсрок. ᅟВ ᅟсвою ᅟочередь, ᅟпроцесс ᅟуправления ᅟфинансовой ᅟустойчивостью,
ᅟсводится ᅟк ᅟобеспечению ᅟпланового ᅟпорядка ᅟроста ᅟценности ᅟкапитала ᅟдля
ᅟсистемы ᅟплатежеспособности, ᅟподвергшейся ᅟвлиянию ᅟвозмущений ᅟи
ᅟстремящейся ᅟвосстановить ᅟфинансовое ᅟравновесие.Финансовая ᅟустойчивость
ᅟпредприятия ᅟдостигается ᅟпри ᅟсоблюдении ᅟнескольких ᅟправил.Во-первых,
ᅟосновное ᅟправило ᅟфинансовой ᅟустойчивости ᅟпредприятия ᅟ– ᅟего
ᅟплатежеспособность, ᅟкоторая ᅟхарактеризует ᅟтакое ᅟфинансовое ᅟсостояние
ᅟпредприятия, ᅟпри ᅟкотором ᅟоно ᅟможет ᅟсвоевременно ᅟпогашать ᅟсвои
ᅟобязательства. ᅟОна ᅟявляется ᅟследствием ᅟликвидности ᅟпредприятия,
ᅟрентабельной ᅟдеятельности ᅟи ᅟэффективного ᅟуправления ᅟденежными ᅟпотоками,
ᅟпозволяющего ᅟсинхронизировать ᅟденежные ᅟпоступления ᅟи ᅟоплату
ᅟфинансовых ᅟобязательств.Вторым ᅟправилом ᅟфинансовой ᅟустойчивости
ᅟявляется ᅟналичие ᅟфинансовых ᅟресурсов ᅟдля ᅟразвития, ᅟхарактеризующее
ᅟсобственные ᅟсредства ᅟдля ᅟфинансирования ᅟинвестиций ᅟи ᅟфинансовую
ᅟполитику ᅟпредприятия.Третье ᅟправило ᅟобеспечения ᅟфинансовой ᅟустойчивости
ᅟорганизации ᅟ- ᅟрост ᅟобъема ᅟреализации ᅟпродукции, ᅟпредставляющий ᅟсобой
ᅟисточник ᅟпокрытия ᅟтекущих ᅟзатрат ᅟи ᅟформирующий ᅟнеобходимую ᅟдля
ᅟнормального ᅟфункционирования ᅟприбыль. ᅟРост ᅟприбыли ᅟукрепляет ᅟее
ᅟфинансовое ᅟсостояние, ᅟповышает ᅟвозможность ᅟрасширения ᅟбизнеса.
Существует целый ряд российских и зарубежных моделей
прогнозирования финансового состояния предприятия, позволяющих оценить и
диагностировать перспективную степень финансовой устойчивости и
платежеспособности предприятия. Основной задачей диагностики является
своевременное обеспечение принятия управленческих решений в целях
снижения влияния негативных финансовых процессов
31
. К российским моделям
прогнозирования финансовой устойчивости предприятия относятся: модель
Иркутской государственной экономической академии, модель Зайцевой
прогнозирования вероятности банкротства, модель Савицкой прогнозирования
вероятности банкротства (Белорусский государственный экономический
31
Вахрушина М. А. Анализ финансовой отчетности: учебник / М.А. Вахрушина, 3-е изд., перераб. и доп. - М.: Вузовский учебник, НИЦ
ИНФРА-М, 2017. – С. 211.
31
университет), модель Р.С. Сайфуллина и Г.Г. Кадыкова, модель Татауровой
О.А и другие. Рассмотрим наиболее часто используемые российские модели
прогнозирования финансового состояния предприятия. Одна из первых
отечественных моделей прогнозирования банкротства предприятия была
предложена А.Ю. Беликовым в своей диссертации в 1998 году, ее сейчас
называют Модель Иркутской государственной экономической академии.
Данная модель, по замыслу авторов, должна была обеспечить более
высокую точность прогноза банкротства предприятия, так как по определению
(модель все-таки российская) лишена недостатков присущих иностранным
разработкам. Формула расчета модели ИГЭА имеет вид:
R = 8,38 · X1 + X2 + 0,054 · X3 + 0,63 · X4 (13)
где X1 - это показатель чистого оборотного (работающего) капитала, деленного
на совокупные активы организации;
X2 - это показатель чистой прибыли, деленной на собственный капитал;
X3 - это показатель чистой прибыли, деленной на валюту баланса;
X4 - это показатель чистой прибыли, деленной на суммарные затраты (сюда
включается себестоимость продаж, коммерческие расходы, управленческие
расходы, прочие расходы, расходы на уплату процентов, расходы, связанные с
уплатой налога на прибыль организаций
32
.
Таблица 2
Шкала вероятности банкротства предприятия по модели Иркутской
государственной экономической академии
Значение
показателя R
Риск утраты финансовой устойчивости
(вероятность банкротства)
Если R меньше 0
вероятность банкротства организации на
максимальном уровне (90%-100%)
Если R от 0-0,18
вероятность банкротства организации на высоком
уровне (60%-80%)
Если R от 0,18-0,32
вероятность банкротства организации на среднем
уровне (35%-50%)
Окончание таблицы 2
Если R от 0,32-0,42
вероятность банкротства организации на низком
уровне (15%-20%)
Если R больше 0,42
вероятность банкротства организации на
32
Безбородова Т.И. Анализ нормативных методик для оценки восстановления платежеспособности организации в условиях санации / Т.И.
Безбородова // Экономический анализ: теория и практика. – 2016. - №1. – С. 34.
32
минимальном уровне (до 10%)
Одной из наиболее известных рейтинговых моделей является модель Р.С.
Сайфуллина и Г.Г. Кадыкова. Российские ученые разработали среднесрочную
рейтинговую модель прогнозирования риска несостоятельности (банкротства),
которая может применяться для любой отрасли и организаций различного
масштаба деятельности
33
. Для экспресс-анализа финансового состояния
российских организаций Р.С. Сайфуллиным и Г.Г. Кадыковым предложена
методика, которая сводится к определению рейтингового числа R по формуле:
R = 2 · X1 + 0,1 · X2 + 0,08 · X3 + 0,45 · X4 + X5 (14)
где Х1 - показатель обеспеченности собственными оборотными средствами;
Х2 - показатель текущей ликвидности;
Х3 - показатель оборачиваемости активов;
Х4 - показатель коммерческой маржи;
Х5 - показатель рентабельности собственного капитала
34
.
Если в результате расчетов значение R < 1, то организации угрожает
банкротство и утрата финансовой устойчивости; если значение R > 1, то
вероятность наступления банкротства мала и организация не утрат свою
финансовую устойчивость. По мнению Татауровой О.А., для отнесения
предприятия к банкроту необходима комплексная методика, включающая в
себя, как законодательно закрепленные, так и разработанные исследователями
признаки и критерии. Татауровой О.А. разработана шестифакторная модель
диагностики несостоятельности предприятия (Р)
35
.
P = 0,15K
1
+ 0,2K
2
+ 0,37K
3
+ 0,08K
4
+ 0,12K
5
+ 0,08K
6
, (15)
где К
1
- соотношение дебиторской и кредиторской задолженностей;
К
2
-
соотношение заемного и собственного капитала;
К
3
- соотношение чистой прибыли и себестоимости произведенной продукции;
33
Безбородова Т.И. Современные особенности экономического анализа в институте банкротства России / Т.И. Безбородова // Юрист. –
2017. - №12. – С. 11.
34
Безбородова Т.И. Современные особенности экономического анализа в институте банкротства России / Т.И. Безбородова // Юрист. –
2017. - №12. – С. 11.
35
Моисеева Н.В. Планирование процесса финансового оздоровления предприятия / Н.В. Моисеева // Экономический анализ: теория и
практика. – 2016. - №6. – С. 8.

33
К
4
-
коэффициент оборачиваемости активов;
К
5
-
соотношение выручки от реализации и активов;
К
6
- соотношение чистой прибыли и собственного капитала
36
.
Для оценки степени платежеспособности и риска банкротства предлагаются
интервальные значения интегрального показателя, которые приведены в табл.
3.
Таблица 3
Значение показателя, характеризующего состояние предприятия
Характеристика состояния
Границы
показателя
Риск утраты финансовой
устойчивости
(вероятность
банкротства)
Устойчивое финансовое
положение
>1
Минимален
Нестабильное финансовое
состояние
0,8-0,1
Низкий
Наличие признаков
банкротства
0,5-0,8
Средний
Банкрот
<0,5
Высокий
Таким образом, мы рассмотрели наиболее известные отечественные
модели прогнозирования банкротства. Все эти модели построены с помощью
множественного дискриминантного анализа (MDA-анализ) на различной
статистической выборке. К зарубежным моделям прогнозирования
финансового состояния предприятия относятся: модель интегральной оценки
Э.И. Альтмана, модель прогнозирования банкротства предприятия Р. Лиса,
модель прогнозирования банкротства предприятия Р. Таффлера, модель
прогнозирования банкротства предприятия Г. Спрингейта, модель
прогнозирования банкротства предприятия Д. Фулмера.
Модель интегральной оценки Э.И. Альтмана. Автор модели: Эдвард
Альтман профессор финансов Нью-Йоркского университета. Пятифакторная
модель Z-счета Альтмана является наиболее используемой среди экспресс-
моделей оценки вероятности банкротства предприятий.
54321
XX6,0X3,3X4,1X2,1Z ++++=
(16)
36
Моисеева Н.В. Планирование процесса финансового оздоровления предприятия / Н.В. Моисеева // Экономический анализ: теория и
практика. – 2016. - №6. – С. 9.
34
Методика расчета показателей по интегральной модели Э.И. Альтмана, а
также шкала, по которой оценивается уровень угрозы банкротства
предприятия, представлены в приложении 2
37
.
Модель Альтмана для компаний, чьи акции не торгуются на биржевом
рынке была опубликована в 1983 году (Altman E.I. Corporate Financial Distress. –
New York, John Wiley), этот модифицированный вариант пятифакторной
модели Альтмана имеет вид:
54321
Х995,0Х42,0Х107,3Х847,0Х717,0Z ++++=
(17)
где Х1 - показатель доли чистого оборотного капитала в активах;
Х2 - показатель уровня рентабельности капитала;
Х3 - показатель уровня доходности активов;
Х4 - показатель отношения рыночной стоимости компании к заемным
средствам;
Х5 - показатель оборачиваемости активов.
Если Z < 1,23 предприятие признается банкротом, при значении Z в
диапазоне от 1,23 до 2,89 ситуация неопределенна, значение Z более 2,9
присуще стабильным и финансово устойчивым компаниям
38
.
Британские ученые Р. Таффлер и Г. Тишоу в 1977 г. предложили
четырехфакторную модель. Выборочный расчет соотношений является
типичным в процессе определения таких ключевых показателей деятельности
компании, как прибыльность, соответствие оборотного капитала и ликвидность.
Формула модели Р. Таффлера и Г. Тишоу приведена ниже:
4321
16,018,013,053,0 ККККZ +++=
(18)
Методика расчета показателей по модели Р. Таффлера и Г. Тишоу, а
также шкала, по которой оценивается уровень угрозы банкротства
предприятия, представлены в приложении 3
39
.
Таким образом, если компания неспособна платить по своим долговым
обязательствам и финансировать текущую основную деятельность из-за
37
Зуб А.Т. Антикризисное управление организацией: учеб. пособ. / А.Т. Зуб, Е.М. Панина. - М.: ИД ФОРУМ: НИЦ Инфра-М, 2017. – С.85.
38
Зуб А.Т. Антикризисное управление организацией: учеб. пособ. / А.Т. Зуб, Е.М. Панина. - М.: ИД ФОРУМ: НИЦ Инфра-М, 2017. – С.87.
39
Изюмова Е.Н. Анализ и диагностика финансово-хозяйственной деятельности промышленного предприятия: учеб. пособие / Е.Н. Изюмова
и др. - 3 изд. - М.: ИНФРА-М, 2017. – С. 85.
35
отсутствия денежных средств, ей грозит процедура банкротства. Однако в
большинстве случаев опасные тенденции можно предвидеть и предотвратить. В
настоящее время существует большое многообразие подходов и методик
прогнозирования банкротства предприятий в современных условиях.
Финансовым менеджерам компаний необходимо выбирать методики, которые
подойдут конкретному предприятию с учетом особенностей его
функционирования. Процесс финансового оздоровления предприятия
предполагает реализацию комплекса мероприятий, который направлен на
решение финансовых проблем предприятия с целью восстановления его
платежеспособности, улучшения финансовой устойчивости и повышения
эффективности коммерческой деятельности субъекта хозяйствования.
Вывод по 1 главе. Финансовая ᅟустойчивость ᅟспособна ᅟобеспечить
ᅟстабильность ᅟдеятельности ᅟи ᅟнезависимость ᅟорганизации ᅟот ᅟсторонних
ᅟисточников ᅟфинансирования. ᅟФинансовая ᅟнезависимость ᅟпозволяет
ᅟсбалансировать ᅟфинансовые ᅟпотоки, ᅟиметь ᅟв ᅟналичии ᅟсобственные ᅟсредства,
ᅟпозволяющие ᅟподдерживать ᅟхозяйственную ᅟдеятельность ᅟв ᅟтечение
ᅟопределенного ᅟпериода ᅟвремени, ᅟв ᅟтом ᅟчисле ᅟобслуживая ᅟполученные
ᅟкредиты, ᅟзаймы ᅟи ᅟпроизводя ᅟпродукцию. ᅟСтепень ᅟфинансовой ᅟустойчивости
ᅟтой ᅟили ᅟиной ᅟорганизации ᅟможно ᅟопределить, ᅟзная, ᅟнасколько ᅟсильную
ᅟзависимость ᅟот ᅟзаемных ᅟсредств ᅟоно ᅟиспытывает, ᅟнасколько ᅟсвободно ᅟможет
ᅟманеврировать ᅟсобственным ᅟкапиталом ᅟбез ᅟриска ᅟвыплаты ᅟлишних ᅟпроцентов
ᅟи ᅟпени ᅟза ᅟнеуплату ᅟлибо ᅟнеполную ᅟвыплату ᅟкредиторской ᅟзадолженности
ᅟвовремя. ᅟПроблемные ᅟорганизации, ᅟкак ᅟправило, ᅟобладают ᅟнизкой
ᅟфинансовой ᅟустойчивостью, ᅟа, ᅟследовательно, ᅟявляются ᅟфинансово ᅟ-
ᅟзависимыми ᅟи ᅟиспытывают ᅟнедостаток ᅟсобственных ᅟсредств, ᅟкак ᅟдля
ᅟосуществления ᅟтекущей ᅟдеятельности, ᅟтак ᅟи ᅟдля ᅟпогашения ᅟимеющейся
ᅟзадолженности.
2. Анализ финансовой устойчивости ООО «Спектр»
36
2.1 Краткая характеристика предприятия
ООО «Спектр» является обществом с ограниченной ответственностью,
созданным в законном порядке по инициативе его учредителя для производства
и реализации продукции, выполнения работ и оказания услуг в целях
удовлетворения общественных потребностей и получения прибыли.
Основные принципы деятельности предприятий ООО «Спектр» -
широкий ассортимент и быстрое обслуживание, плюс цены, доступные
покупателям. Грамотный и профессиональный подход к делу позволяет
ООО «Спектр» удерживать свою нишу на рынке Архангельска среди торговых
фирм. ООО «Спектр» работает на российском рынке бытовой химии,
парфюмерии и косметики. Сокращенное фирменное наименование: ООО
«Спектр». Дата создания ООО «Спектр» - 22.01.2004 г. Юридический и
фактический адрес: 163000 г., Архангельск, ул. Суворова, д. 56.
Основные виды деятельности, осуществляемые ООО «Спектр» - это
оптовая торговля и розничная торговля товарами бытовой химии, косметики,
парфюмерии и бытовой техники. На конец 2018 г. у ООО «Спектр» работает
пять розничных магазинов.
Главный принцип работы фирмы - индивидуальный подход к каждому
клиенту, гибкая система скидок, быстрое и качественное обслуживание.
В настоящее время деятельность ООО «Спектр» осуществляется с
определенными преимуществами:
- концентрация ассортимента отдельных групп товаров создает условия
для выбора необходимого товара;
- высокая квалификация персонала способствует повышению качества
обслуживания;
- более глубокое изучение рынка, усиление влияния торговли на
производство и повышение качества товаров позволяет улучшить
коммерческие связи предприятия с поставщиками;