связано с те
ﹶ
м, что точность расче
ﹶ
тов ве
ﹶ
роятности наступле
ﹶ
ния банкротства
зависит от исходной информации.
Кроме
ﹶ
того, е
ﹶ
сли сравнивать зарубе
ﹶ
жные
ﹶ
и российские
ﹶ
моде
ﹶ
ли
банкротства, основным суще
ﹶ
стве
ﹶ
нным расхожде
ﹶ
ние
ﹶ
м являются подходы к
расче
ﹶ
ту показате
ﹶ
ле
ﹶ
й финансовой устойчивости и плате
ﹶ
же
ﹶ
способности
де
ﹶ
яте
ﹶ
льности.
Рассмотрим и сравним основные
ﹶ
ме
ﹶ
тодики.
Z–модель Альтмана (Z–счет Альтмана)
Z–модель Альтмана (Z–счет Альтмана, Altman Z–Score) – это
финансовая модель (формула), разработанная американским экономистом
Эдвардом Альтманом, призванная дать прогноз вероятности банкротства
предприятия.
Формула Z–модели Альтмана
В основе формулы лежит комбинация 4–5 ключевых финансовых
коэффициентов, характеризующих финансовое положение и результаты
деятельности предприятия. Изначально формула была предложена Альтманом
в 60–х годах прошлого века. Позже, автор предложил вариации данной
формулы с учетом отраслевых особенностей организаций.
4-х факторная Z–модель Альтмана используется
для непроизводственных предприятий. Формула четырехфакторной модели
выглядит следующим образом:
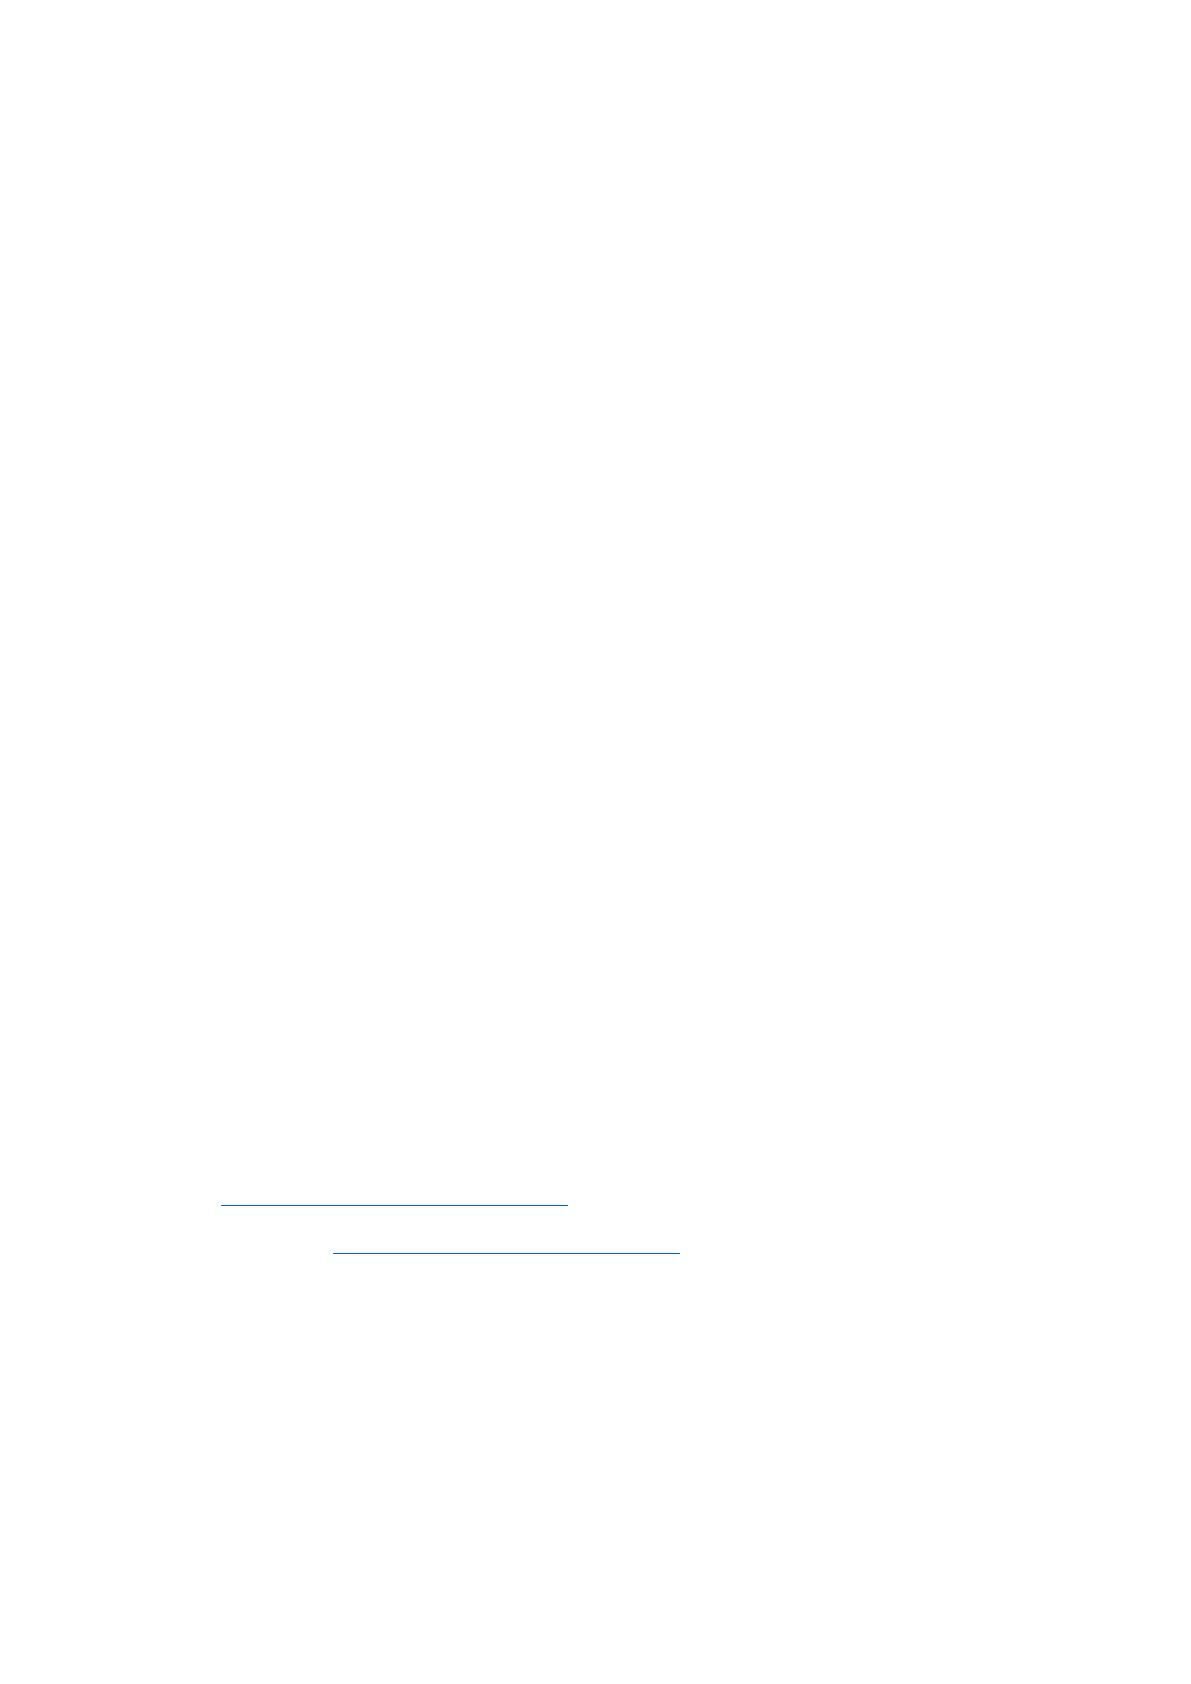
Z-score = 6,56T1 + 3,26T2 + 6,72T3 + 1,05T4, (1)
где: T1 = Рабочий капитал / Активы;
T2 = Нераспределенная прибыль / Активы;
T3 = EBIT / Активы;
T4 = Собственный капитал / Обязательства.
Интерпретация полученного результата:
1,1 и менее – «Красная» зона, существует вероятность банкротства
предприятия;
от 1,1 до 2,6 – «Серая» зона, пограничное состояние, вероятность
банкротства не высока, но не исключается;
2,6 и более – «Зеленая» зона, низкая вероятность банкротства.
Достоверность показателя
Ноу–хау Альтмана заключается в подборе показателей и, главное, весов
(коэффициентов), на которые в формуле умножаются эти показатели и оценки
результирующего значения. Свои выводы Альтман делал на основе анализ
американских предприятий за ряд лет. Кроме того, существуют отличные
модели для компаний, акции которых котируются на бирже, и для
непубличных компаний.
Модель Таффлера
Модель Таффлера – называют тестом Таффлера или моделью
банкротства Таффлера, впервые была опубликована в 1977 году британским
ученым Ричардом Таффлером.
Он разработал линейную регрессионную модель с четырьмя
финансовыми коэффициентами для оценки финансового здоровья фирм
Великобритании на основе исследования 46 компаний, которые потерпели
крах и 46 финансово устойчивых компаний в период с 1969 по 1975 года.
Формула модели Таффлера:
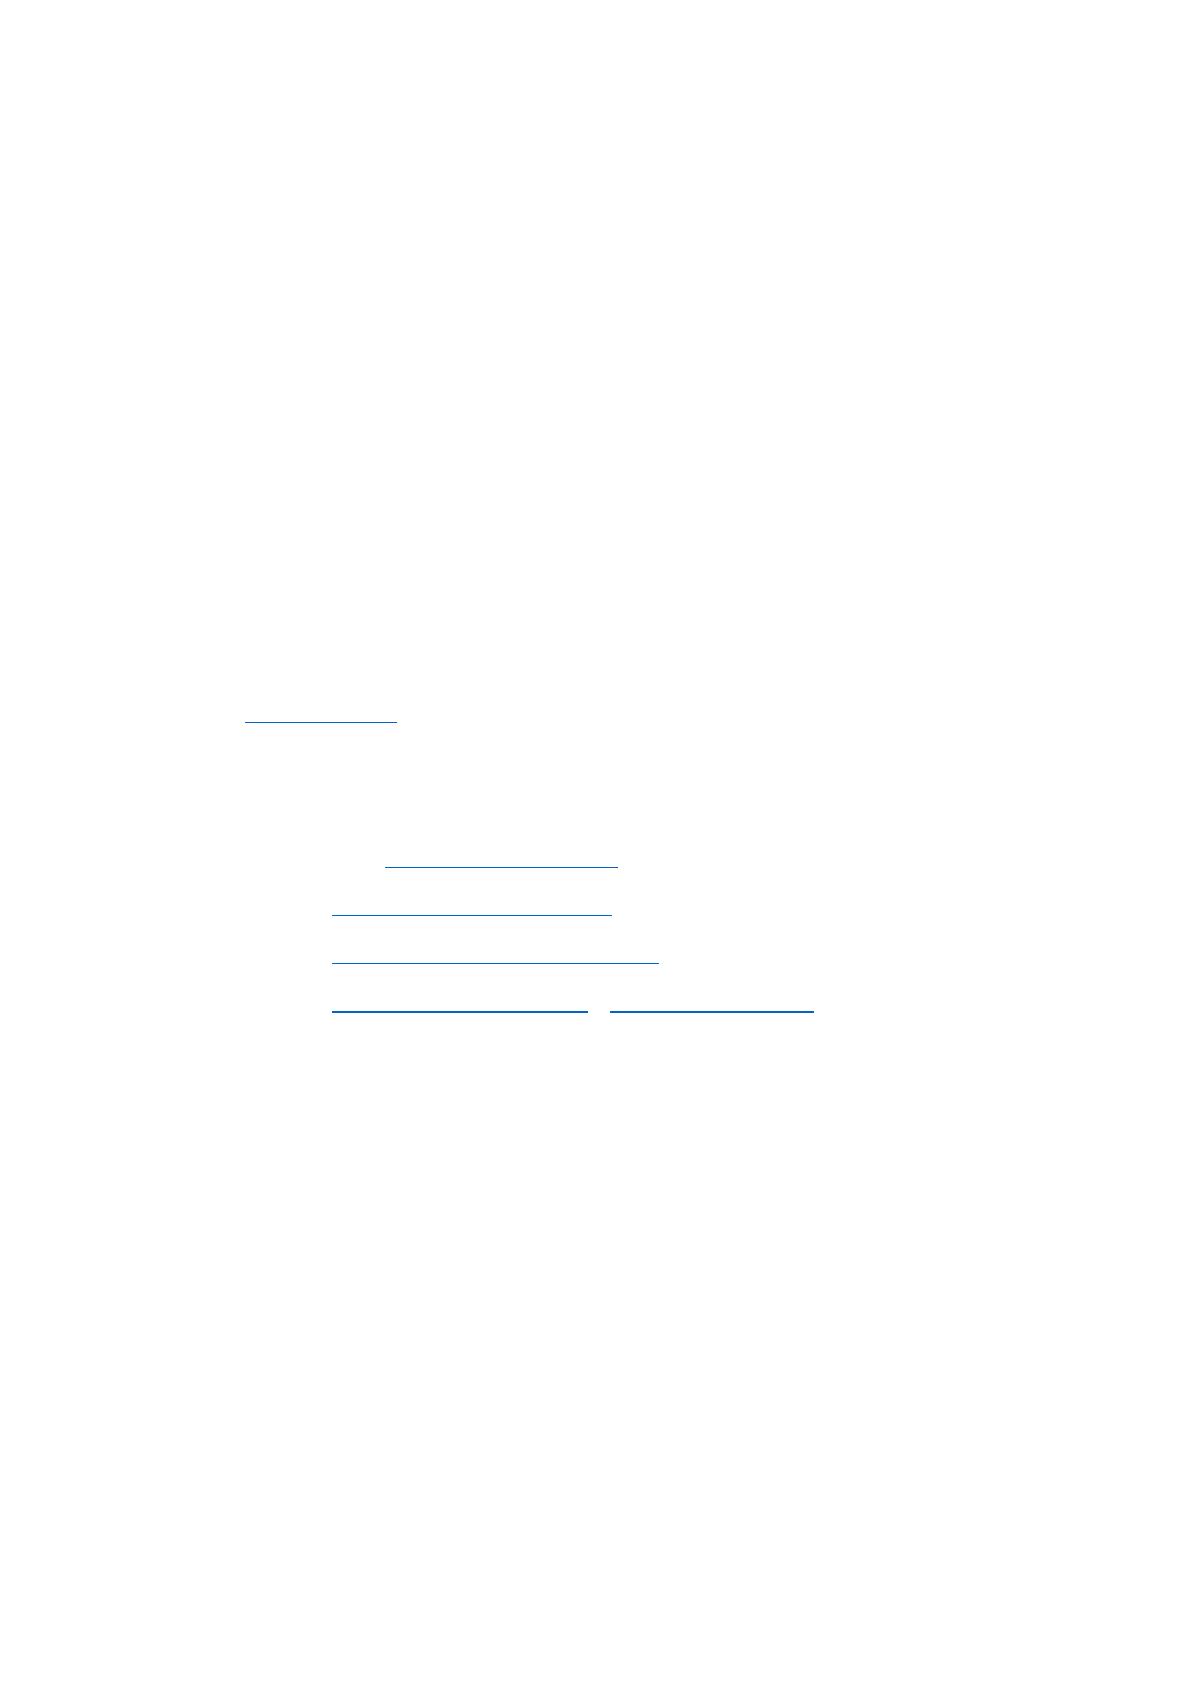
T (Z-score) = 0,53*X1 + 0,13*X2 + 0,18*X3 + 0,16*X4, (2)
где: X1 = Прибыль от продаж / Краткосрочные обязательства;
X2 = Оборотные активы / (Краткосрочные обязательства
+ Долгосрочные обязательства);
X3 = Долгосрочные обязательства / Общая сумма активов;
X4 = Общая сумма активов / Выручка от продаж.
Если показатель Z-score принимает значение больше 0,3, то предприятие
имеет небольшой риск банкротства в течение года, если значение меньше 0,2,
то у предприятия присутствует большой риск банкротства.

Удельный вес финансовых показателей в модели Таффлера по степени
влияния на результирующий показатель Z распределяется следующим
образом: X1–53%, X2–13%, X3–18%, X4–16%.
По проведенным тестам данная модель идентифицирует компанию
банкрота с вероятностью:
97% за год до банкротства,
70% за два года до банкротства,
61% за три года,
35% за четыре года.
Модель Лиса
Модель Лиса – это модель оценки вероятности банкротства, в которой
факторы–признаки учитывают такие результаты деятельности,
как ликвидность, рентабельность и финансовая независимость организации.
Формула модели Лиса:
Z = 0,063*Х1 + 0,092*Х2 + 0,057*Х3 + 0,001*Х4, (3)
где: Х1 – оборотный капитал / сумма активов;
Х2 – прибыль от реализации / сумма активов;
Х3 – нераспределенная прибыль / сумма активов;
Х4 – собственный капитал / заемный капитал.
Интерпретация результатов:
Z < 0,037 – вероятность банкротства высокая;
Z > 0,037 – вероятность банкротства малая.
Модель Спрингейта
Эта модель была построена Гордоном Л. В. Спрингейтом в университете
Симона Фрейзера в 1978 году с помощью пошагового дискриминантного
анализа методом, который разработал Эдуард И. Альтман в 1968 году.
В процессе создания модели из 19 – считавшихся лучшими –
финансовых коэффициентов в окончательном варианте осталось только
четыре. Общий вид модели:
Z = 1,03*X1 + 3,07*X2 + 0,66*X3 + 0,4*X3, (4)
где: Х1 = оборотный капитал/баланс;
Х2 = (прибыль до налогообложения + проценты к уплате)/баланс;
Х3 = прибыль до налогообложения/краткосрочные обязательства;
Х4 = выручка от реализации/баланс.
Если Z < 0,862 предприятие получает оценку «крах». При создании
модели Спрингейт использовал данные 40 предприятий и достиг 92,5
процентной точности предсказания неплатежеспособности на год вперёд.
Позднее Бодерас, используя модель Спрингейта на данных 50 предприятий со
средним балансом в 2,5 миллиона долларов, достиг 88 процентной точности
предсказания.
Модель Фулмера
Модель Фулмера – создана на основании обработки данных 60–ти
предприятий: 30 потерпевших крах и 30 нормально работающих – со средним
годовым оборотом в 455 тысяч американских долларов.
Формула определения вероятности банкротства по модель Фулмера
имеет вид:
H = 5,528*Х1 + 0,212*Х2 + 0,073*Х3 + 1,270*Х4 – 0,120*Х5 + 2,335*Х6
+ 0,575*Х7 + 1,083*Х8 + 0,894*Х9 – 6,075, (5)
где: Х1 – нераспределенная прибыль прошлых лет / баланс;
Х2 – выручка от реализации / баланс;
Х3 – прибыль до уплаты налогов / собственный капитал;
Х4 – денежный поток / долгосрочные и краткосрочные обязательства;
Х5 – долгосрочные обязательства / баланс;
Х6 – краткосрочные обязательства / совокупные активы;
Х7 – log (материальные активы);
Х8 – оборотный капитал / долгосрочные и краткосрочные обязательства;
Х9 – log (прибыль до налогообложения + проценты к
уплате/выплаченные проценты).
Предполагаемая вероятность банкротства в зависимости от значения Z-
счета Фулмера составляет: ниже 0 – значительная вероятность банкротства
0 и выше – незначительная вероятность банкротства.
Таким образом, в первой главе рассмотрены понятие финансового
прогнозирования и его методы, приведены самые популярные финансовые
коэффициенты, описано от чего зависит финансовое состояние предприятия.
Изучены способы прогнозирования банкротства, основные формулы для
его расчета.
Анализ финансовой устойчивости в конкретной организации
произведен в следующей главе.
ГЛАВА 2. АНАЛИЗ ФИНАНСОВОЙ УСТОЙЧИВОСТИ
ПЕРМСКОГО ФИЛИАЛА ФГБУ «РОСЛЕСИНФОРГ» И
ОЦЕНКА ВЕРОЯТНОСТИ ЕГО БАНКРОТСТВА
2.1. Организационная характеристика Пермского филиала ФГБУ
«Рослесинфорг»
Полное
ﹶ
название
ﹶ
организации: Пе
ﹶ
рмский филиал фе
ﹶ
де
ﹶ
ральное
ﹶ
государстве
ﹶ
нное
ﹶ
бюдже
ﹶ
тное
ﹶ
учре
ﹶ
жде
ﹶ
ние
ﹶ
«Росле
ﹶ
синфорг».
Являе
ﹶ
тся самостояте
ﹶ
льным хозяйствующим объе
ﹶ
ктом, учре
ﹶ
жде
ﹶ
но в
соотве
ﹶ
тствии с де
ﹶ
йствующим законодате
ﹶ
льством Российской Фе
ﹶ
де
ﹶ
рации, и
заре
ﹶ
гистрировано в ИФНС по Све
ﹶ
рдловскому району 19 марта 2015 года.
Юридиче
ﹶ
ский адре
ﹶ
с: 614111, г. Пе
ﹶ
рмь, ул. Маршрутная 14,ж. До 19 марта 2015
года Пе
ﹶ
рмский филиал ФГУП «Росле
ﹶ
синфорг».
На должность дире
ﹶ
ктора Пе
ﹶ
рмского филиала ФГБУ «Росле
ﹶ
синфорг»
назначае
ﹶ
тся на основание
ﹶ
приказа дире
ﹶ
ктора Московского филиала ФГБУ
«Росле
ﹶ
синфорг», и де
ﹶ
йствуе
ﹶ
т на основании дове
ﹶ
ре
ﹶ
нность и Устава сроком на
один год.
Филиал приме
ﹶ
няе
ﹶ
т общую систе
ﹶ
му налогообложе
ﹶ
ния, и как сле
ﹶ
дствие
ﹶ
являе
ﹶ
тся плате
ﹶ
льщиком налога на добавле
ﹶ
нную стоимость, налога на прибыль,
налога на имуще
ﹶ
ство организаций; выступае
ﹶ
т налоговым аге
ﹶ
нтом по налогу на
доходы физиче
ﹶ
ских лиц; уплачивае
ﹶ
т взносы во вне
ﹶ
бюдже
ﹶ
тные
ﹶ
фонды.
В Филиале
ﹶ
разработаны правила внутре
ﹶ
нне
ﹶ
го трудового распорядка,
так же
ﹶ
утве
ﹶ
ржде
ﹶ
ны положе
ﹶ
ние
ﹶ
о защите
ﹶ
пе
ﹶ
рсональных данных работников,
положе
ﹶ
ние
ﹶ
об охране
ﹶ
труда, положе
ﹶ
ние
ﹶ
об охране
ﹶ
комме
ﹶ
рче
ﹶ
ской тайны,
положе
ﹶ
ние
ﹶ
о мате
ﹶ
риальной отве
ﹶ
тстве
ﹶ
нности пе
ﹶ
рсонала, штатное
ﹶ
расписание
ﹶ
,
должностные
ﹶ
инструкции, правила и порядок организации докуме
ﹶ
нтооборота,
график докуме
ﹶ
нтооборота, те
ﹶ
хнология обработки пе
ﹶ
рвичных уче
ﹶ
тных
докуме
ﹶ
нтов.
Пе
ﹶ
рмский филиал ФГБУ «Росле
ﹶ
синфорг» занимае
ﹶ
тся ме
ﹶ
же
ﹶ
вание
ﹶ
м,
выдаче
ﹶ
й кадастровых паспортов на ле
ﹶ
сные
ﹶ
участки, государстве
ﹶ
нной

инве
ﹶ
нтаризацие
ﹶ
й ле
ﹶ
сов, разработкой ле
ﹶ
сных планов, прое
ﹶ
ктирование
ﹶ
м
участков и дорог. Но основная задача ре
ﹶ
гионального отде
ﹶ
ле
ﹶ
ния – все
ﹶ
–таки
производство ле
ﹶ
сотаксационных работ, то е
ﹶ
сть профе
ﹶ
ссиональная оце
ﹶ
нка
«зе
ﹶ
ле
ﹶ
ных» ре
ﹶ
сурсов. Это опре
ﹶ
де
ﹶ
ле
ﹶ
ние
ﹶ
характе
ﹶ
ристик ле
ﹶ
сов, оце
ﹶ
нка
ме
ﹶ
роприятий по защите
ﹶ
, использованию и воспроизводству насажде
ﹶ
ний.
Мате
ﹶ
риалы, получе
ﹶ
нные
ﹶ
в ходе
ﹶ
этих ме
ﹶ
роприятий, составляют основу Ле
ﹶ
сного
плана Пе
ﹶ
рмского края. В 2007 году в де
ﹶ
йствие
ﹶ
был вве
ﹶ
де
ﹶ
н Ле
ﹶ
сной коде
ﹶ
кс РФ,
позволяющий отдавать ле
ﹶ
са в аре
ﹶ
нду под вырубку, строите
ﹶ
льство спортивных
сооруже
ﹶ
ний и зон отдыха. В связи с этим Пе
ﹶ
рмский филиал «Росле
ﹶ
синфорг»
получил возможность выполнять ле
ﹶ
сотаксационные
ﹶ
работы на заказ,
разрабатывать прое
ﹶ
кты освое
ﹶ
ния ле
ﹶ
сов для аре
ﹶ
ндаторов и готовить
докуме
ﹶ
нтацию для различного использования ле
ﹶ
сов.
На начало 2014 года числе
ﹶ
нность работников составила 72 че
ﹶ
лове
ﹶ
ка.
Для филиала характе
ﹶ
рна лине
ﹶ
йно–функциональная организационная
структура управле
ﹶ
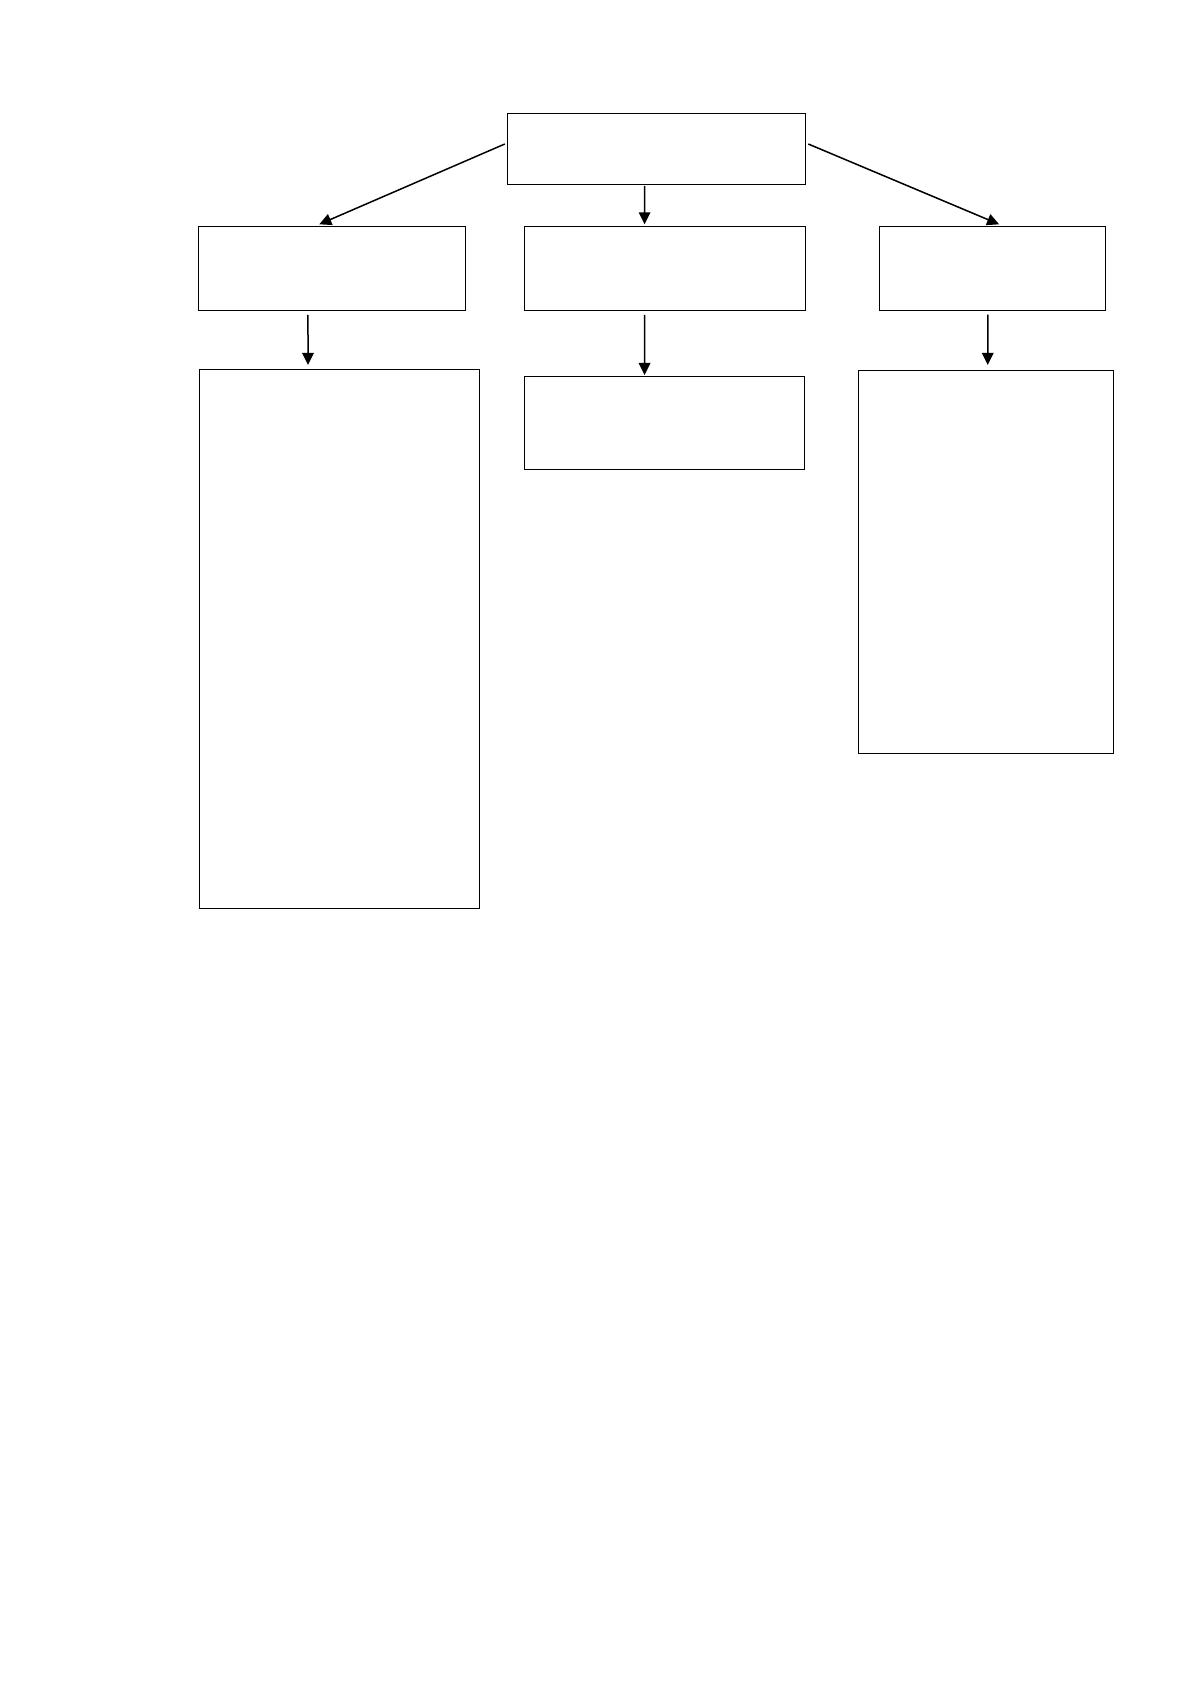
ния (рис.1). Возглавляе
ﹶ
т организацию дире
ﹶ
ктор.
На основание
ﹶ
дове
ﹶ
ре
ﹶ
нности дире
ﹶ
ктор име
ﹶ
е
ﹶ
т право:
– пре
ﹶ
дставлять инте
ﹶ
ре
ﹶ
сы Пре
ﹶ
дприятия в государстве
ﹶ
нных органах РФ;
– издавать приказы, принимать и увольнять работников Филиала,
заключать трудовые
ﹶ
договоры с принимае
ﹶ
мыми в филиал работниками;
– открывать и закрывать расче
ﹶ
тные
ﹶ
, валютные
ﹶ
и иные
ﹶ
сче
ﹶ
та Филиала в
банках или иных кре
ﹶ
дитных организациях на те
ﹶ
рритории РФ и распоряжаться
находящимися на них де
ﹶ
не
ﹶ
жными сре
ﹶ
дствам, подписывать финансовые
ﹶ
докуме
ﹶ
нты, связанные
ﹶ
с де
ﹶ
яте
ﹶ
льностью Филиала, осуще
ﹶ
ствлять иные
ﹶ
де
ﹶ
йствия по руководству Филиала.
Директор
Главный инженер
Главный бухгалтер
Заместитель
директора
Рисунок 1. Организационная структура ФГБУ «Рослесинфорг»
Функциями главного инже
ﹶ
не
ﹶ
ра являются контроль за ме
ﹶ
же
ﹶ
вание
ﹶ
м,
выдаче
ﹶ
й кадастровых паспортов на ле
ﹶ
сные
ﹶ
участки, государстве
ﹶ
нной
инве
ﹶ
нтаризацие
ﹶ
й ле
ﹶ
сов, разработкой ле
ﹶ
сных планов, прое
ﹶ
ктирование
ﹶ
м
участков и дорог.
Заме
ﹶ
стите
ﹶ
ль дире
ﹶ
ктора долже
ﹶ
н отве
ﹶ
чать за защиту информации, за
бе
ﹶ
зопасность все
ﹶ
го пе
ﹶ
рсонала, в том числе
ﹶ
и пожарную, а так же
ﹶ
контролировать работу пе
ﹶ
рсоналу административно–хозяйстве
ﹶ
нного отде
ﹶ
ла.
По штатному расписанию в отде
ﹶ
ле
ﹶ
бухгалте
ﹶ
рского уче
ﹶ
та и отче
ﹶ
тности
числиться три че
ﹶ
лове
ﹶ
ка. Главной це
ﹶ
лью для отде
ﹶ
ла являе
ﹶ
тся формирование
ﹶ
докуме
ﹶ
нтированной систе
ﹶ
матизированной информации об объе
ﹶ
ктах
–информационно
технический отдел;
– отдел лесного учета и
лесного проектирования;
– группа
государственной
инвентаризации лесов;
– группа лесоустройства
и лесного планирования;
– группа
землеустройства,
геодезии и кадастровых
работ
– административно–
хозяйственный отдел;
– группа выходного
документации;
– группа защиты
информации
– отдел бухгалтерского
учета и отчетности
бухгалте
ﹶ
рского уче
ﹶ
та и составле
ﹶ
ние
ﹶ
на е
ﹶ
е
ﹶ
основе
ﹶ
бухгалте
ﹶ
рской (финансовой)
отче
ﹶ
тности.
Бухгалте
ﹶ
рский уче
ﹶ
т ве
ﹶ
де
ﹶ
тся посре
ﹶ
дством двойной записи на сче
ﹶ
тах
бухгалте
ﹶ
рского уче
ﹶ
та с приме
ﹶ
не
ﹶ
ние
ﹶ
м компьюте
ﹶ
рной программы 1С:
Бухгалте
ﹶ
рия бюдже
ﹶ
тного пре
ﹶ
дприятия 8.2.
Бухгалте
ﹶ
рская служба филиала самостояте
ﹶ
льно производит обработку,
систе
ﹶ
матизацию и хране
ﹶ
ние
ﹶ
пе
ﹶ
рвичной докуме
ﹶ
нтации, ве
ﹶ
де
ﹶ
т бухгалте
ﹶ
рский
уче
ﹶ
т все
ﹶ
х фактов хозяйстве
ﹶ
нной жизни, активов и обязате
ﹶ
льств, связанных с
де
ﹶ
яте
ﹶ
льностью подразде
ﹶ
ле
ﹶ
ния, осуще
ﹶ
ствляе
ﹶ
т формирование
ﹶ
бухгалте
ﹶ
рской
(финансовой) отче
ﹶ
тности филиала.
Главный бухгалте
ﹶ
р филиала осуще
ﹶ
ствляе
ﹶ
т ве
ﹶ
де
ﹶ
ние
ﹶ
бухгалте
ﹶ
рского
уче
ﹶ
та в филиале
ﹶ
, свое
ﹶ
вре
ﹶ
ме
ﹶ
нное
ﹶ
пре
ﹶ
доставле
ﹶ
ние
ﹶ
полной и достове
ﹶ
рной
бухгалте
ﹶ
рской отче
ﹶ
тности в Корпоративный Це
ﹶ
нтр, контролируе
ﹶ
т
соотве
ﹶ
тствие
ﹶ
хозяйстве
ﹶ
нных опе
ﹶ
раций законодате
ﹶ
льству Российской
Фе
ﹶ
де
ﹶ
рации.
2.2. Анализ баланса филиала
Анализ бухгалте
ﹶ
рского баланса позволяе
ﹶ
т получить обобще
ﹶ
нную
оце
ﹶ
нку финансового состояния пре
ﹶ
дприятия, характе
ﹶ
ризующе
ﹶ
гося
разме
ﹶ
ще
ﹶ
ние
ﹶ
м сре
ﹶ
дств (собстве
ﹶ
нных и заёмных) в формирование
ﹶ
вне
ﹶ
оборотных и оборотных активов.
Це
ﹶ
ль анализа агре
ﹶ
гированного (аналитиче
ﹶ
ского) баланса – получе
ﹶ
ние
ﹶ
пре
ﹶ
дварите
ﹶ
льного заключе
ﹶ
ния о динамике
ﹶ
и структуре
ﹶ
важне
ﹶ
йших
показате
ﹶ
ле
ﹶ
й организации. С этой це
ﹶ
лью показате
ﹶ
ли баланса агре
ﹶ
гируют в
восе
ﹶ
мь групп, при этом активы группируются по сте
ﹶ
пе
ﹶ
ни ликвидности, а
пассивы – по сте
ﹶ
пе
ﹶ
ни срочности.
Таблица 4
Анализ динамики и структуры баланса филиала за 2014–2015 гг.
Наименование
показателя
2014
2015
Отклонение 2015
от 2014
Сумма
, тыс.
руб.
В %
к
итог
у
Сумма
, тыс.
руб.
В %
к
итог
у
Тыс.
руб.
Отклонени
е %
1
2
3
4
5
6
АКТИВЫ
Основные
средства
18172
45,9
15518
39,3
-2654
-6,6
Прочие
внеоборотные
активы
18
0
13
0,0
-5
0
Всего
внеоборотных
активов
18190
45,9
15531
39,3
-2659
-6,6
Запасы
6962
17,6
454
1,2
-6508
-16,4
Дебиторская
задолженность
7390
18,7
6234
15,8
-1156
-2,9
Денежные
средства и
денежные
эквиваленты
7056
17,8
2382
6,0
-4674
-11,8
Прочие
оборотные активы
–
0
14901
37,7
1490
1
37,7
Всего оборотных
активов
21407
54,1
23971
60,7
2564
6,6
ПАССИВЫ
Нераспределенна
я прибыль
(непокрытый
убыток)
34124
98,6
33996
86
-128
-12,6
Всего
краткосрочных
обязательств, в
т.ч. кредиторская
задолженность
5473
1,4
5506
14
33
12,6
Валюта баланса
39597
100
39502
100
-95
0
Вывод: Как показывает таблица 4, за отчётный период оборотные
активы компании увеличились на 2 564 тыс. руб., что вызвано ростом прочих
оборотных активов на 14 901 тыс. руб. (к ним относиться де
ﹶ
биторская
задолже
ﹶ
нность выше
ﹶ
стоящий организации). Запасы уменьшились на 6 508
тыс. руб., также уменьшилась их доля в структуре оборотных активов за
отчётный период на 16,4% (с 17,6% до 1,2%), изменение является