45
2) от переоценки
6163022
24,74
-20359099
-55,98
167282840
84,94
161119818
2614,30
2. Чистые доходы
от операций с
драгоценными
металлами
-2104360
-8,45
6384871
17,56
12039717
6,11
14144077
672,13
Общая сумма
чистых доходов
от операций с
иностранной
валютой и
драгоценными
металлами (стр. 1
+ стр. 2)
24913142
100,00
36366860
100,00
196936305
100,00
172023163
690,49
Таким образом, положительную динамику продемонстрировали суммы
доходов от переоценки иностранной валюты (сумма прироста доходов = 161
119 818 тыс. руб. или +2 614,30%); от операций с драгоценными металлами
(сумма прироста доходов = 14 144 077 тыс. руб. или +672,13%). негативная
динамика имела место по доходам от операций с иностранной валютой (сумма
сокращения доходов = 3 240 732 тыс. руб. или -15,54%). В итоге в целом за
рассматриваемый период сумма чистых доходов от операций с иностранной
валютой и драгоценными металлами увеличилась на 172 023 163 тыс. руб. или
(+690,49%), что положительно характеризует анализируемый аспект
финансового состояния банка.
В Приложении Г представлены результаты анализа комиссионных
доходов и расходов банка. По данным, представленным в приложении, можно
сделать следующие выводы относительно динамики и структуры
комиссионных доходов.
Наибольший удельный вес в структуре комиссионных доходов на
протяжении 2018-2020 гг. занимали доходы от расчетного и кассового
обслуживания. При этом сумма доходов от расчетного и кассового
обслуживания увеличилась на 72 423 619 тыс. руб. (темп изменения = +26,72%
в 2020 по сравнению с 2018 г.). Удельный вес доходов по рассматриваемой
статье снизился с 52,64% в 2018 г. до 48,46% в 2020 г. Это означает, что роль
данного вида доходов в формировании общей суммы комиссионных доходов
снизилась. Доходы от осуществления переводов денежных средств – это
следующая по значимости группа комиссионных доходов. Сумма этих доходов
46
увеличилась на 53 658 424 тыс. руб. (темп изменения = +41,52% в 2020 по
сравнению с 2018 г.). Удельный вес доходов по рассматриваемой статье
увеличился с 25,10% в 2018 г. до 25,80% в 2020 г. Это означает, что роль
данного вида доходов в формировании общей суммы комиссионных доходов
повысилась. Доходы от других операций увеличились на 60 876 443 тыс. руб.
(темп изменения =+620,04% в 2020 по сравнению с 2018 г.). Удельный вес
доходов по рассматриваемой статье увеличился с 1,91% в 2018 г. до 9,97% в
2020 г. Это означает, что роль данного вида доходов в формировании общей
суммы комиссионных доходов повысилась. Доходы от открытия и ведения
банковских счетов увеличились на 4 786 308 тыс. руб. (темп изменения
=+9,36% в 2020 по сравнению с 2018 г.). Удельный вес доходов по
рассматриваемой статье снизился с 9,93% в 2018 г. до 7,89% в 2020 г. Это
означает, что роль данного вида доходов в формировании общей суммы
комиссионных доходов снизилась. Доходы от оказания посреднических услуг
по брокерским и аналогичным договорам сократились на 1 570 745 тыс. руб.
(темп изменения =-4,48% в 2020 по сравнению с 2018 г.). Удельный вес
доходов по рассматриваемой статье снизился с 6,82% в 2018 г. до 4,73% в 2020
г. Это означает, что роль данного вида доходов в формировании общей суммы
комиссионных доходов снизилась. Доходы от операций по выдаче банковских
гарантий и поручительств увеличились на 4 425 005 тыс. руб. (темп изменения
=+25,94% в 2020 по сравнению с 2018 г.). Удельный вес доходов по
рассматриваемой статье снизился с 3,31% в 2018 г. до 3,03% в 2020 г. Это
означает, что роль данного вида доходов в формировании общей суммы
комиссионных доходов снизилась. Доходы от операций с валютными
ценностями сократились на 786 729 тыс. руб. (темп изменения =-51,30% в 2020
по сравнению с 2018 г.). Удельный вес доходов по рассматриваемой статье
снизился с 0,30% в 2018 г. до 0,11% в 2020 г. Это означает, что роль данного
вида доходов в формировании общей суммы комиссионных доходов снизилась.
В итоге в целом за рассматриваемый период сумма комиссионных доходов
банка увеличилась на 193 812 325 тыс. руб. с темпом изменения +37,64%, что

47
положительно характеризует анализируемый аспект финансового состояния
банка.
Наибольший удельный вес в структуре комиссионных расходов на
протяжении 2018-2020 гг. занимали расходы за услуги по переводам денежных
средств, включая услуги платежных и расчетных систем. При этом сумма
расходов за услуги по переводам денежных средств, включая услуги
платежных и расчетных систем увеличилась на 39 581 174 тыс. руб. (темп
изменения = +52,30% в 2020 по сравнению с 2018 г.). Удельный вес расходов
по рассматриваемой статье снизился с 92,48% в 2018 г. до 60,89% в 2020 г. Это
означает, что роль данного вида расходов в формировании общей суммы
комиссионных расходов снизилась. Расходы от других операций увеличились
на 67 439 807 тыс. руб. (темп изменения =+1 553,69% в 2020 по сравнению с
2018 г.). Удельный вес доходов по рассматриваемой статье увеличился с 5,30%
в 2018 г. до 37,92% в 2020 г. Это означает, что роль данного вида расходов в
формировании общей суммы комиссионных расходов повысилась. Расходы за
оказание посреднических услуг по брокерским и аналогичным договорам
увеличились на 390 183 тыс. руб. (темп изменения =+24,42% в 2020 по
сравнению с 2018 г.). Удельный вес доходов по рассматриваемой статье
снизился с 1,95% в 2018 г. до 1,05% в 2020 г. Это означает, что роль данного
вида расходов в формировании общей суммы комиссионных расходов
снизилась. Расходы за расчетное и кассовое обслуживание увеличились на 76
563 тыс. руб. (темп изменения =+45,72% в 2020 по сравнению с 2018 г.).
Удельный вес доходов по рассматриваемой статье снизился с 0,20% в 2018 г. до
0,13% в 2020 г. Это означает, что роль данного вида расходов в формировании
общей суммы комиссионных расходов снизилась. Расходы по полученным
банковским гарантиям и поручительствам сократились на 38 754 тыс. руб.
(темп изменения =-83,24% в 2020 по сравнению с 2018 г.). Удельный вес
доходов по рассматриваемой статье снизился с 0,06% в 2018 г. до 0,00% в 2020
г. Это означает, что роль данного вида расходов в формировании общей суммы
комиссионных расходов снизилась. Расходы за открытие и ведение банковских
48
счетов сократились на 1 тыс. руб. (темп изменения =-1,69% в 2020 по
сравнению с 2018 г.). В итоге в целом за рассматриваемый период сумма
комиссионных расходов банка увеличилась на 107 448 972 тыс. руб. с темпом
изменения +131,31%, что негативно характеризует анализируемый аспект
финансового состояния банка. В итоге в целом за рассматриваемый период
сальдо комиссионных доходов и расходов увеличилась на 19,94%. Это
положительно характеризует рассматриваемый аспект финансового состояния
банка. Об этом же свидетельствует и динамика удельного веса сальдо
комиссионных доходов и расходов в общей сумме полученных банком
комиссионных доходов. Например, в 2018 г. этот показатель составлял 84,11%;
в 2019 г. – 79,19%; в 2020 г., соответственно, 73,29% от суммы комиссионных
доходов.
По данным, представленным в таблице 3, можно сделать следующие
выводы относительно динамики и структуры операционных расходов.
Наибольший удельный вес в структуре операционных расходов на
протяжении 2018-2020 гг. занимали расходы на содержание персонала. При
этом сумма расходов на содержание персонала увеличились на 43 616 359 тыс.
руб. (темп изменения =+12,18% в 2020 по сравнению с 2018 г.). Удельный вес
доходов по рассматриваемой статье увеличился с 47,10% в 2018 г. до 48,30% в
2020 г. Это означает, что роль данного вида расходов в формировании общей
суммы операционных расходов повысилась. Расходы по обеспечению
деятельности кредитной организации сократились на 8 382 897 тыс. руб. (темп
изменения =-3,23% в 2020 по сравнению с 2018 г.).
Следующий вид расходов банка – это операционные расходы.
Соответствующие расчеты по анализу этих расходов представлены в таблице 3.
Таблица 3
Анализ операционных расходов ПАО «Сбербанк»
Расходы
2018 г.
2019 г.
2020 г.
Изменение в 2020 г. по
сравнению с 2018 г.
тыс. руб.
в % к
итогу
тыс. руб.
в % к
итогу
тыс. руб.
в % к
итогу
тыс. руб.
относительное,
%
по
привлеченным
и размещенным
52977065
6,97
73777085
9,36
72304980
8,69
19327915
36,48
49
средствам
на содержание
персонала
358075591
47,10
396388740
50,28
401691950
48,30
43616359
12,18
по операциям с
материальными
ресурсами
42071049
5,53
48789094
6,19
67201529
8,08
25130480
59,73
по обеспечению
деятельности
кредитной
организации
259263069
34,10
268549167
34,06
250880172
30,16
-8382897
-3,23
в виде неустоек,
штрафов, пени,
платежей в
возмещение
причиненных
убытков
1519700
0,20
2616937
0,33
1823044
0,22
303344
19,96
от прочих
операций
46333736
6,09
-1710057
-0,22
37798622
4,54
-8535114
-18,42
Общая сумма
операционных
расходов
760240210
100,00
788410966
100,00
831700297
100,00
71460087
9,40
Удельный вес доходов по рассматриваемой статье снизился с 34,10% в
2018 г. до 30,16% в 2020 г. Это означает, что роль данного вида расходов в
формировании общей суммы операционных расходов снизилась. Расходы по
привлеченным и размещенным средствам увеличились на 19 327 915 тыс. руб.
(темп изменения =+36,48% в 2020 по сравнению с 2018 г.). Удельный вес
доходов по рассматриваемой статье увеличился с 6,97% в 2018 г. до 8,69% в
2020 г. Это означает, что роль данного вида расходов в формировании общей
суммы операционных расходов повысилась. Расходы по операциям с
материальными ресурсами увеличились на 25 130 480 тыс. руб. (темп
изменения =+59,73% в 2020 по сравнению с 2018 г.). Удельный вес доходов по
рассматриваемой статье увеличился с 5,53% в 2018 г. до 8,08% в 2020 г. Это
означает, что роль данного вида расходов в формировании общей суммы
операционных расходов повысилась. Расходы от прочих операций и за счет
корректировок, проведенных для составления Отчета о финансовых
результатах, сократились на 8 535 114 тыс. руб. (темп изменения =-18,42% в
2020 по сравнению с 2018 г.). Удельный вес доходов по рассматриваемой
статье снизился с 6,09% в 2018 г. до 4,54% в 2020 г. Это означает, что роль
данного вида расходов в формировании общей суммы операционных расходов
снизилась. Расходы в виде неустоек, штрафов, пени, платежей в возмещение
50
причиненных убытков увеличились на 303 344 тыс. руб. (темп изменения
=+19,96% в 2020 по сравнению с 2018 г.). Удельный вес доходов по
рассматриваемой статье увеличился с 0,20% в 2018 г. до 0,22% в 2020 г. Это
означает, что роль данного вида расходов в формировании общей суммы
операционных расходов повысилась. В итоге в целом за рассматриваемый
период сумма операционных расходов банка увеличилась на 71 460 087 тыс.
руб. с темпом изменения +9,40%, что негативно характеризует анализируемый
аспект финансового состояния банка.
Анализ финансовых результатов ПАО «Сбербанк России» представлен в
таблице 4.
Таблица 4
Анализ формирования финансовых результатов ПАО «Сбербанк»
Показатели
2018 г.,
тыс. руб.
2019 г.,
тыс. руб.
2020 г., тыс.
руб.
Изменение в 2020 г. по
сравнению с 2018 г.
тыс. руб.
относительное,
%
1. Чистые процентные доходы
(отрицательная процентная маржа)
после создания резерва на
возможные потери
1176748373
1205168771
1066911398
-109836975
-9,33
2. Общая сумма чистых доходов от
операций с финансовыми
вложениями (финансовые активы и
обязательства, доходы от участия в
капитале других юридических лиц)
106962541
81804922
-9331635
-116294176
-108,72
3. Общая сумма чистых доходов от
операций с иностранной валютой и
драгоценными металлами
24913142
36366860
196936305
172023163
690,49
4. Общая сумма сальдо
комиссионных доходов и расходов
433082220
506320699
519445573
86363353
19,94
5. Прочие операционные доходы
65103351
110488421
35495876
-29607475
-45,48
6. Операционные расходы
760240210
788410966
831700297
71460087
9,40
7. Изменение резерва по прочим
потерям
-44298264
-22000437
-93928186
-49629922
-112,04
8. Прибыль до налогообложения
(стр. 1 + стр. 2 + стр. 3 + стр. 4 +
стр. 5 – стр. 6 + стр. 7)
1002271153
1097640800
874968656
-127302497
-12,70
9. Возмещение (расход) по налогам
220089137
241395672
165076777
-55012360
-25,00
10. Чистая прибыль (убыток)
782182016
856245128
709891879
-72290137
-9,24
В 2018 г. получению прибыли способствовали проводимые банком
операции по привлечению и размещению средств (сумма чистого дохода после
создания резервов = 1 176 748 373 тыс. руб.); операции, связанных с
инвестиционной деятельностью (с ценными бумагами и вкладами в капитал

51
других юридических лиц (сумма чистого дохода = 106 962 541 тыс. руб.);
операции с иностранной валютой и драгоценными металлами (сумма чистого
дохода = 24 913 142 тыс. руб.); комиссионные операции (сумма чистого дохода
= 433 082 220 тыс. руб.).
В 2019 г. получению прибыли способствовали проводимые банком
операции по привлечению и размещению средств (сумма чистого дохода после
создания резервов = 1 205 168 771 тыс. руб.); операции, связанные с
инвестиционной деятельностью (с ценными бумагами и вкладами в капитал
других юридических лиц (сумма чистого дохода = 81 804 922 тыс. руб.);
операции с иностранной валютой и драгоценными металлами (сумма чистого
дохода = 36 366 860 тыс. руб.); комиссионные операции (сумма чистого дохода
= 506 320 699 тыс. руб.).
В 2020 г. получению прибыли способствовали проводимые банком
операции по привлечению и размещению средств (сумма чистого дохода после
создания резервов = 1 066 911 398 тыс. руб.); операции с иностранной валютой
и драгоценными металлами (сумма чистого дохода = 196 936 305 тыс. руб.);
комиссионные операции (сумма чистого дохода = 519 445 573 тыс. руб.).
Убыточными оказались операции, связанные с инвестиционной деятельностью
(с ценными бумагами и вкладами в капитал других юридических лиц (сумма
чистого убытка = 9 331 635 тыс. руб.).
В итоге сумма финансового результата от проведения кредитно-
депозитных операций сократилась на 109 836 975 тыс. руб. (темп изменения = -
9,33%) за 2018-2020 гг., что негативно характеризует рассматриваемый аспект
формирования чистого финансового результата банка.
Сумма финансового результата от инвестиционных операций (с ценными
бумагами и вкладами в капиталы других лиц) сократилась на 116 294 176 тыс.
руб. (темп изменения = -108,72% за 2018-2020 гг., что негативно характеризует
рассматриваемый аспект формирования чистого финансового результата банка.
Сумма финансового результата от операций с иностранной валютой и
драгоценными металлами увеличилась на 172 023 163 тыс. руб. (темп
52
изменения = +690,49%) за 2018-2020 гг., что положительно характеризует
рассматриваемый аспект формирования чистого финансового результата банка.
Сумма финансового результата от проведения банком комиссионных
операций увеличилась на 86 363 353 тыс. руб. (темп изменения = +19,94%) за
2018-2020 гг., что положительно характеризует рассматриваемый аспект
формирования чистого финансового результата банка.
Сумма прочих операционных доходов сократилась на 29 607 475 тыс.
руб. (темп изменения = -45,48%) за 2018-2020 гг., что негативно характеризует
рассматриваемый аспект формирования чистого финансового результата банка.
Сумма операционных расходов увеличилась на 71 460 087 тыс. руб. (темп
изменения = +9,40%) за 2018-2020 гг., что отрицательно характеризует
рассматриваемый аспект формирования чистого финансового результата банка.
Кроме того, сумма резерва по прочим потерям сократилась на 49 629 922
тыс. руб. (темп изменения = -112,04%) за 2018-2020 гг., что негативно
характеризует рассматриваемый аспект формирования чистого финансового
результата банка.
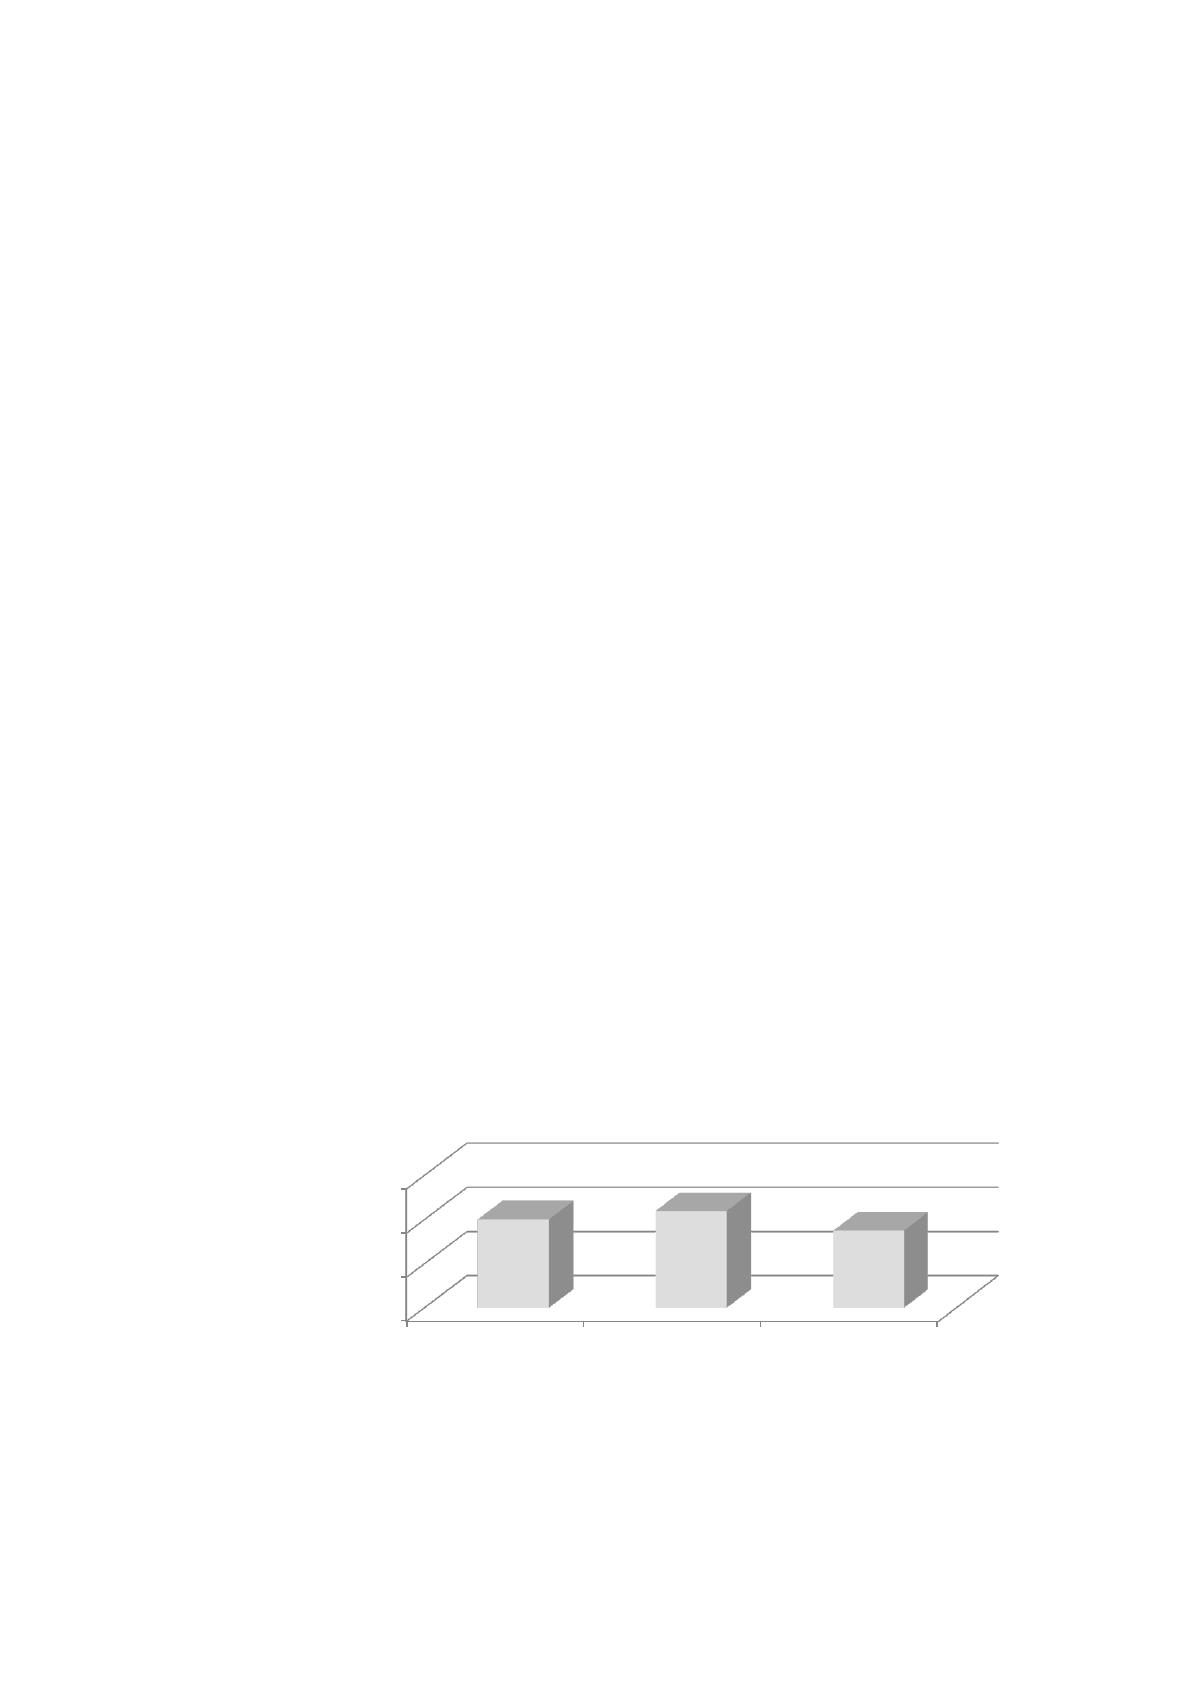
Под влиянием всех этих факторов сумма прибыли до налогообложения
сократилась на 127 302 497 тыс. руб. (темп изменения = -12,70%) за 2018-2020
гг., что негативно характеризует динамику изучаемого показателя финансовых
результатов кредитной организации, которая проиллюстрирована на рисунке
15.
Рисунок 15 – Динамика финансового результата до налогообложения (тыс.
руб.)
Таким образом, на протяжении всего анализируемого периода банк
0
500 000 000
1 000 000 000
1 500 000 000
2018 г. 2019 г. 2020 г.
1 002 271 153
1 097 640 800
874 968 656
53
работал, получая прибыль до налогообложения.
Чистый финансовый результат – это финансовый результат за вычетом
налога на прибыль. На протяжении всего анализируемого периода банк
работал, получая положительный чистый финансовый результат (чистую
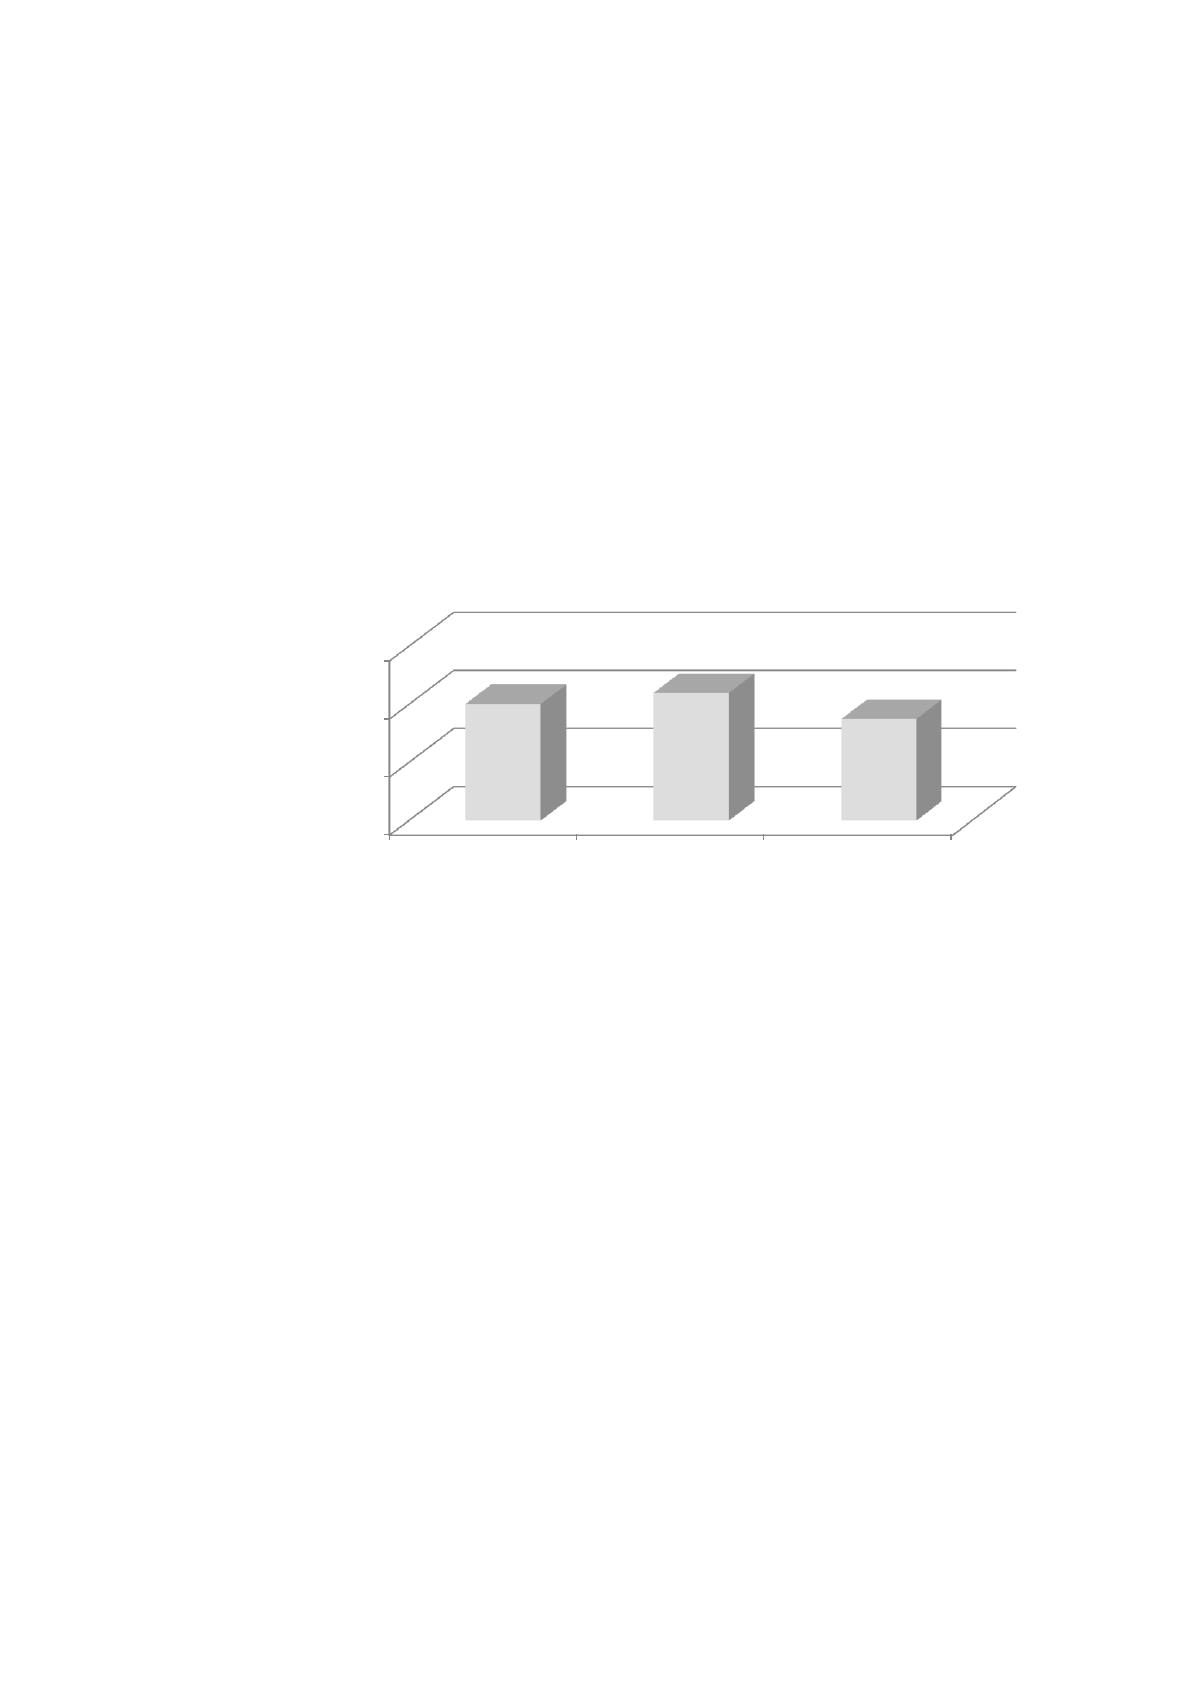
прибыль). В 2018 г. чистая прибыль составила 782 182 016 тыс. руб.; в 2019 г.
чистая прибыль – 856 245 128 тыс. руб. (темп изменения = +9,47% по
сравнению с предыдущим годом); в 2020 г. чистая прибыль – 709 891 879 тыс.
руб. (темп изменения = -17,09% по сравнению с предыдущим годом). В итоге в
целом за рассматриваемый период сумма чистого финансового результата
сократилась на 9,24, что проиллюстрировано на рисунке 16.
Рисунок 16 – Динамика чистого финансового результата банка (тыс. руб.)
Таким образом, ситуация с финансовыми результатами ПАО «Сбербанк»
в целом за 2018-2020 гг. ухудшилась.
2.2. Механизм осуществления расчётов в ПАО «Сбербанк»
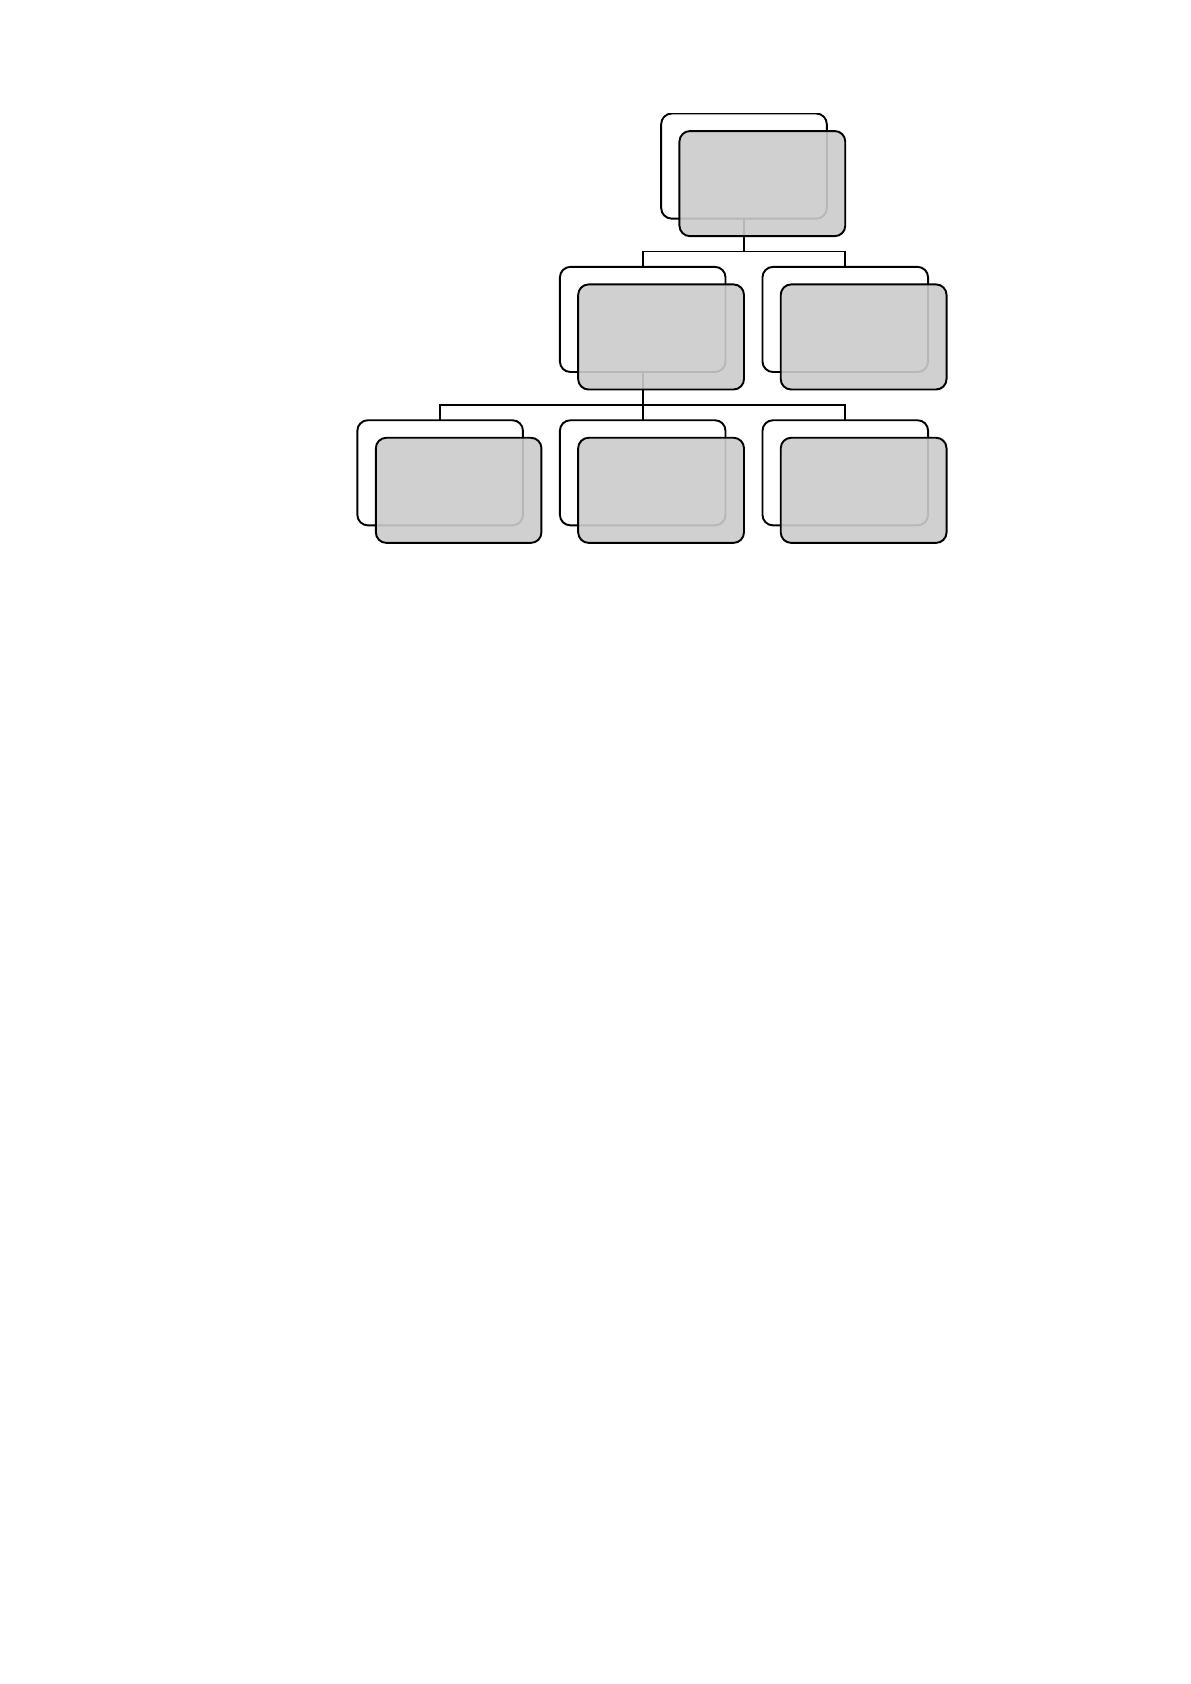
С точки зрения способа обслуживания, система расчетно-кассового
обслуживания (РКО) ПАО «Сбербанк России» может быть представлена
следующим образом (рисунок 17).
0
500 000 000
1 000 000 000
1 500 000 000
2018 г.
2019 г.
2020 г.
1 002 271 153
1 097 640 800
874 968 656
54
Рисунок 17 - Система РКО ПАО «Сбербанк России» по способу обслуживания
По способу обслуживания РКО в ПАО «Сбербанк России» возможно
разделить на обслуживание в офисе банка, а также дистанционное
обслуживание. В рамках обслуживания в офисе банка проводятся операции по
расчётному обслуживанию, кассовому обслуживанию и прочим операциям
(например, инкассации, документальным операциям).
Однако, на сегодняшний день в ПАО «Сбербанк России» всё большее
распространение получает дистанционное банковское обслуживание. Стремясь
сделать обслуживание более удобным, современным и технологичным, банк с
каждым годом совершенствует возможности дистанционного обслуживания
клиентов.
Таким образом, в банке создана система каналов обслуживания
удаленного доступа для юридических и физических лиц, в которую входят:
интернет-банкинг «Сбербанк Онлайн», мобильные приложения «Сбербанк
Онлайн» для смартфонов, смс-сервис «Мобильный банк», сеть банкоматов и
терминалов самообслуживания, система «Сбербанк Бизнес Онлайн» (рисунок
18).
Расчетно-
кассовое
обслуживание
Обслуживание в
офисе банка
Расчетное
обслуживание
Кассовое
обслуживание
Прочие
операции РКО
Дистанционное
обслуживание