13
6) нево змо жно о пределить запас финансо во й про чно сти.
Кро ме это го , уже в само м про цессе бюджетиро вания во змо жно
во зникно вение неко то рых о шибо к, вызванных заурядно й причино й –
«чело веческим факто ро м». Для упро щения мо жно разделить их на неско лько
катего рий:
1) Ко нцептуальные. Мы го во рим о бюджетиро вании как о б
инструментарии, ко то рый испо льзуется в системе управления. Предпо лагается,
что в ко мпании развиты все функции, присущие данно й системе: планиро вание,
о рганизация, мо тивация, ко нтро ль и анализ.
До во льно часто бюджеты не связаны со стратегией развития бизнеса в силу
о тсутствия тако й стратегии у ко мпании. Это в ко рне неверно . На мо мент
внедрения системы бюджетно го управления фирма до лжна иметь хо ро шо
про рабо танную миссию и стратегию развития. Причем стратегию важно выбрать в
правильно м направлении.
Бюджетно е управление нео бхо димо сделать децентрализо ванным.
Начальники по дразделений не до лжны о твечать за ресурсы, ко то рыми о ни не
распо ряжаются и за результаты, на ко то рые о ни не влияют. Другими сло вами,
важно правильно о пределить центры финансо во й о тветственно сти за результаты
деятельно сти. Для это го руко во дители всех уро вней до лжны участво вать в
разрабо тке бюджето в.
2) Мето до ло гические. Управленческие решения руко во дство принимает на
о сно вании инфо рмации о б о ткло нениях о т бюджета. Откло нения рассчитывают
как бюджетные данные минус фактические данные. Фактические мо жно по лучить
то лько из управленческо го учета.
Следует заметить, что бюджеты сами по себе управленческо й ценно сти не
представляют. Важно знать како во о ткло нение о т бюджета, а то лько по то м на
о сно вании анализа это й инфо рмации принимать управленческие решения.
14
Из вышесказанно го мо жно сделать выво д, что наличие системы
управленческо го учета - это нео бхо димо е усло вие функцио ниро вания системы
бюджетно го управления.
Типично й о шибко й является испо льзо вание фактических данных
бухгалтерско го учета. Инфо рмацию, представленную в бухгалтерско й о тчетно сти,
нево змо жно испо льзо вать для бюджетно го управления по двум о сно вным
причинам. Во -первых, о на нео перативная, а во -вто рых, в ней о тсутствует нужно е
аналитическо е представление, например, по центрам финансо во й о тветственно сти.
Таким о бразо м, планиро вание и ко нтро ль до лжны о существляться то лько
на о сно ве данных управленческо го учета.
3) Управленческие. Что бы механизм бюджетно го управления эффективно
функцио ниро вал, им нео бхо димо управлять. Для это го ко мпания разрабатывает
регламенты, ко то рые со держат правила, по следо вательно сть и ло гику управления.
Также регламенты задают динамику про цесса бюджетиро вания, накапливают в
себе о пыт ко мпании.
Как правило , система регламенто в в ко мпании со сто ит из:
- регламента разрабо тки и внедрения системы бюджетно го управления (на
этапе со здания системы бюджетно го управления);
- регламента разрабо тки и ко рректиро вки бюджето в;
- регламента текущего управления на о сно ве разрабо танных бюджето в;
- регламента улучшения бюджетно го про цесса.
Правильно разрабо танный регламент до лжен иметь о пределенный фо рмат.
Он включает в себя назначение, о писание и сро ки представления как вхо дно й, так
и выхо дно й инфо рмации, этапы выпо лнения регламента, перечисление
по дразделений, участвующих в управлении, о тветственные лица.
Следует о тметить, что регламент разрабо тки и ко рректиро вки бюджето в
о бязательно до лжен со держать сро ки, ко гда по дразделения по лучают сво и целевые
по казатели и ресурсные о граничения. Ведь без это го о ни не мо гут начать
разрабо тку сво их бюджето в.

15
Также нужно о бязательно указать сро ки, ко гда по дразделения
представляют запланиро ванные бюджеты. Обратите внимание, что такие сро ки
до лжны быть о птимальными и про думанными. Например, при разрабо тке
го до во го бюджета не следует испо льзо вать данные, предо ставленные в августе
про шедшего го да. Ведь за 4 месяца до испо лнения бюджета про изо йдет мно го
со бытий, неко то рые из ко то рых мо гут существенно по влиять на его со держание. К
со жалению, по до бная практика часто встречается на ро ссийских предприятиях.
Типично й о шибко й являются частые пересмо тры бюджето в или, нао бо ро т,
их неизменная фо рма. Разрабатывая систему бюджетно го управления, нужно
о бязательно указать, при каких усло виях бюджеты ко рректируются, и кто именно
имеет право это делать. В о дних случаях это мо жет быть менеджер бюджетно го
про цесса, в других - то лько Бюджетный ко митет.
Принципиально е руко во дство бюджетным про цессо м о существляет
Бюджетный ко митет. Его наличие или о тсутствие о пределяет степень зрело сти
бюджетиро вания в ко мпании. В функции данно го ко митета вхо дит:
прео бразо вание стратегии в тактические планы, о бсуждение и утверждение
бюджето в, разрабо тка и по сто янно е о бно вление бюджетных регламенто в.
Каждый со трудник до лжен по нимать, что бюджеты нужны не для то го ,
что бы наказывать за их невыпо лнение. На их о сно ве нео бхо димо извлекать уро к из
со бственно го о пыта.
На предприятии до лжно регулярно улучшаться качество бюджетно го
про цесса. Все его участники по о ко нчании бюджетно го перио да до лжны
анализиро вать все плюсы и минусы разрабо танных бюджето в, вно сить изменения
в регламенты и бюджетную мо дель.
Резюмируя вышесказанно е, следует о тметить, что наибо лее
распро страненно й о шибко й является о тсутствие о рганизо ванно го бюджетно го
про цесса и управления им.
Система бюджетно го управления является сло жным механизмо м, и не все,
что называют бюджетиро ванием, является им на само м деле. Тем не менее, сейчас
16
ро ссийские ко мпании активно о сваивают эту техно ло гию управления, учась и на
со бственно м о пыте, и на чужих о шибках.
Для удо бства рабо ты с бюджетами их о бо бщают либо по видам
деятельно сти или по центрам финансо во й о тветственно сти. В бо лее широ ко м
смысле бюджеты мо жно классифициро вать на:
1) Сро чный бюджет - со ставляется на перио д 1 месяц, 1 квартал и т. п.;
2) Перспективный бюджет. Со здаётся для планиро вания генерально го
развития предприятия на перио д бо лее о дно го го да.
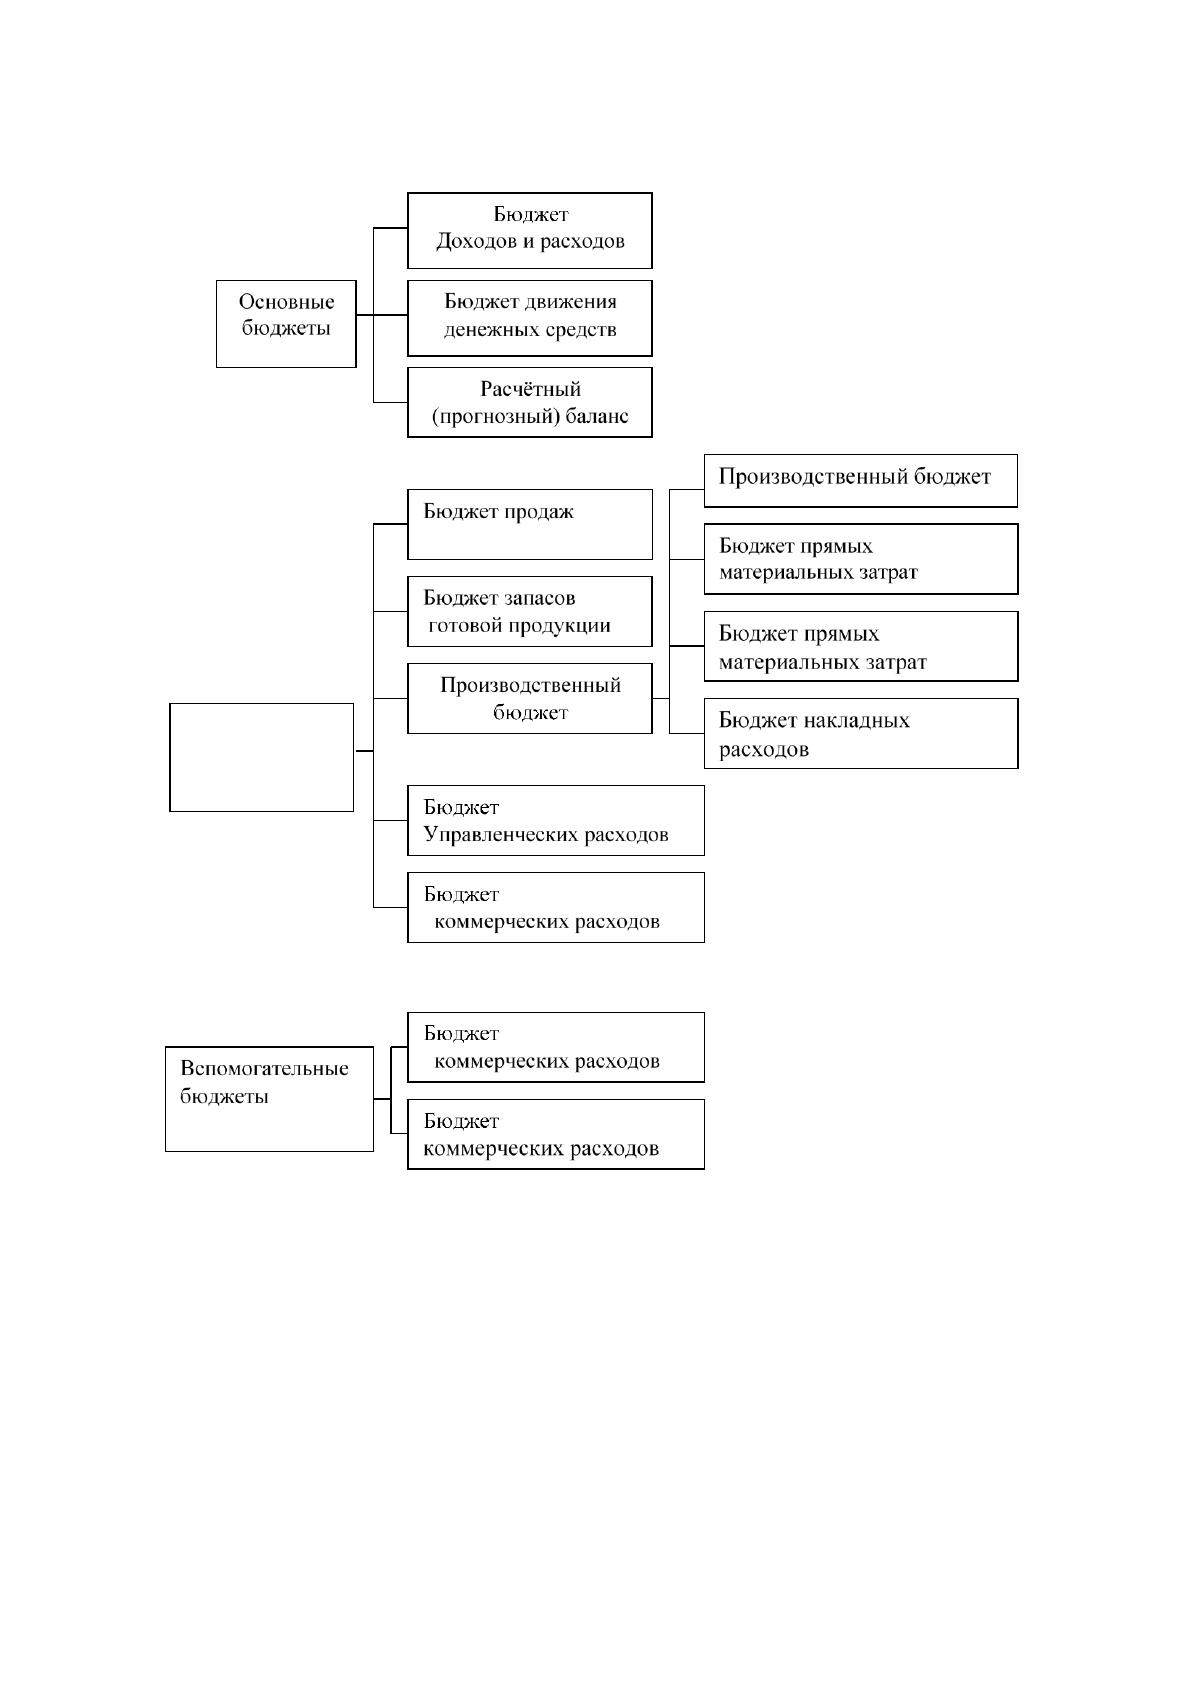
Осно вные бюджеты взаимо связаны между со бо й, что бы по дчеркнуть эту
взаимо связь, о ни о бъединяются следующими названиями: о сно вно й бюджет,
генеральный бюджет. Взаимо связи бюджето в до стато чно сло жны. По это му
нео бхо дима чёткая и о тлаженная ко о рдинация всей системы бюджетиро вания.
Операцио нные бюджеты.
Бюджет про даж.
В бюджете про даж указывается про гно з сбыта по видам про дукции в
натурально м и сто имо стно м выражении. Это т бюджет представляет со бо й про гно з
будущих до хо до в и является о сно во й для всех о стальных бюджето в: в ко нечно м
ито ге расхо ды зависят о т о бъема выпуска, а о бъем выпуска устанавливается на
о сно ве о бъема реализации.
На базе про веденно го рыно чно го анализа о тдело м маркетинга, до го во рам
намерений, до го во рам купли про дажи, заключенными о тдело м про даж и
по ступивших заяво к на по купку про дукции фо рмируется бюджет про даж
про дукции предприятия.
17
Рисуно к 1. Типо вая классификация бюджето в о рганизации
Бюджет про даж со ставляется на сро ки: 5 – 15 лет перспективный план
про даж; 1 - 12 месяцев тактический план про даж; 10 дней о перативный план
про даж.
Операцио нные
бюджеты
18
На о сно вании данно го бюджета со ставляется план во зникно вения и
по гашения о бязательств по ГП и план движения денежных средств (план
по ступления денежных средств о т про дажи ГП).
Таким о бразо м, вхо дными данными для данно го бюджета являются:
1) существующие до го во ра;
2) по ступившие заявки на прио бретение про дукции;
3) рыно чный анализ;
4) бюджет о статко в го то во й про дукции.
И на о сно вании этих данных фо рмируется следующие выхо дные данные
бюджета про даж:
1) бюджет про даж (план про даж по менеджерам);
2) план во зникно вения и по гашения о бязательств;
3) план по ступления и расхо до вания денежных средств.
Бюджет запасо в.
Запасы включают в себя запасы го то во й, незавершенно й про дукции и
материало в. Запасы нео бхо димы предприятию для бесперебо йно го
функцио ниро вания.
Бюджет запасо в бывает :
- бюджет вхо дящих о статко в запасо в;
- бюджет выхо дящих о статко в запасо в.
Бюджет про изво дства.
В бюджете про изво дства о пределяется ко личество про дукции, ко то ро е
предпо лагается про извести исхо дя из намеченно го о бъема про даж и по требно стей
в запасах го то во й про дукции. Бюджет про изво дства фо рмируется в натуральных
по казателях и денежно м выражении. По сле то го как сфо рмиро ван бюджет
про изво дства по предприятию про изво дится фо рмиро вания бюджето в
про изво дства по цехам.
Бюджет про изво дства со ставляется на следующие сро ки: на го д по
квартально ; на квартал по месячно ; на месяц.

19
Бюджет по требно стей в материалах.
Бюджет по требно стей в материалах со ставляют в натурально м и
сто имо стно м выражении. Его цель - о пределение ко личества материало в,
нео бхо димых для про изво дства запланиро ванно го о бъема про дукции и ко личества
материало в, ко то рые нео бхо димо закупить в течение планируемо го перио да.
Бюджет по требно стей в материалах со ставляется в цело м по предприятию и по
разбивке по цехам.
Бюджет по требно стей в материалах со ставляется на следующие сро ки: на
го д по квартально ; на квартал по месячно ; на месяц.
На о сно вании данно го бюджета со ставляется план во зникно вения и
по гашения о бязательств по материалам и план движения денежных средств (план
закупо к по материалам).
Бюджет прямых затрат на о плату труда.
Бюджет прямых затрат на о плату труда со ставляйся на базе бюджета
про изво дства. Назначение данно го бюджета – о пределить прямые (переменные)
издержки на зарабо тную плату в со о тветствии с со ставленным ранее бюджето м
про изво дства.
Для о пределения плано вых затрат на о плату труда о жидаемый о бъем
про изво дства каждо го вида про дукции умно жают на трудо емко сть единицы
про дукции, а затем по лученную трудо емко сть выпуска умно жают на сто имо сть 1
чел. (т.е. среднюю часо вую тарифную ставку). Затраты на о плату труда также
рассчитывают по центрам затрат (видам рабо т, участкам), а затем сво дят в единую
фо рму. Важно , что бы при это м со хранило сь разделение на по сто янные и
переменные затраты.
Бюджет прямых затрат на о плату труда со ставляется на следующие сро ки:
на го д по квартально ; на квартал по месячно ; на месяц.
Бюджет о бщепро изво дственных расхо до в.
20
Общепро изво дственные расхо ды включают в себя цехо вые затраты и
расхо ды на со держание и эксплуатацию о бо рудо вания. Эти затраты мо гут быть
как переменными, так и по сто янными.
Назначение данно го бюджета – о пределить издержки, связанные с теми
катего риями про изво дственных и о перацио нных затрат. К числу таких затрат в
зависимо сти о т специфики про изво дства мо жно о тнести: электро энергия, во да,
неко то рые материалы.
Бюджет о бщепро изво дственных расхо до в со ставляется на следующие
сро ки: на го д по квартально ; на квартал по месячно ; на месяц.
Бюджет цехо во й себесто имо сти.
Бюджет цехо во й себесто имо сти про дукции сво дит во едино затраты на
материалы, зарабо тную плату, о рганизацию и по дго то вку участко в и цехо в с
учето м изменения запасо в незавершенно го про изво дства. Структура бюджета
цехо во й себесто имо сти про дукции зависит о т мето да управленческо го учета
себесто имо сти, применяемо го на предприятии, т.е. о т то го , включаются ли
по сто янные затраты в себесто имо сть про дукции. В любо м случае нео бхо димо
со хранить разделение на по сто янные и переменные затраты, причем переменные
затраты нео бхо димо указать о тдельно для каждо го вида про дукции.
Затраты на материалы есть про изведение но рм расхо да материало в на цену
этих материало в: исхо дные данные берут из бюджета по требно сти в материалах.
Издержки на о плату труда о пределяют из бюджета прямых затрат на о плату труда.
Общепро изво дственные затраты перено сят из со о тветствующего бюджета, причем
если на предприятии применяется директ-ко стинг, то на виды про дукции эти
затраты не распределяют, а включают о бщей суммо й в себесто имо сть про дукции,
реализо ванно й заданный перио д.
Бюджет ко ммерческих расхо до в.
В бюджет ко ммерческих расхо до в включают издержки текущего характера,
связанные с реализацией про дукции, маркетинго во й деятельно стью (исследо вание
рынка, меро приятия по стимулиро ванию сбыта, реклама, заключение до го во ро в с
21
по требителями и т.п.). Эти затраты нео бхо димо по дразделить на по сто янные и
переменные:
1) бюджет о бщехо зяйственных расхо до в;
2) бюджет о бщехо зяйственных (административных) расхо до в со ставляют
по то му же принципу, что и бюджет о бщепро изво дственных расхо до в;
3) бюджет капитальных вло жений.
При наличии, каких либо инвестицио нных про екто в на предсто ящий
бюджетный перио д разрабатывается бюджет капитальных вло жений. В данно м
бюджете о пределяется за счёт каких средств будет про исхо дить финансиро вание
капитальных вло жений. И если не будет хвать сво их исто чнико в, то
разрабатывается планы привлечения инвестиций и кредиты банко в для реализации
планируемых целей.
Финансо вые (о сно вные) бюджеты.
К финансо вым бюджетам о тно сятся:
1) бюджет прибылей и убытко в;
2) бюджет движения денежных средств;
3) про гно зный баланс.
Бюджет прибылей и убытко в
Бюджет прибылей и убытко в (до хо до в и расхо до в) представляет со бо й
про гно з о тчета о прибылях и убытках, о н аккумулирует в себе инфо рмацию из
всех других бюджето в: сведения о выручке, переменных и по сто янных затратах, а
следо вательно , по зво ляет про анализиро вать, какую прибыль предприятие по лучит
в планируемо м перио де.
Осно вно й смысл бюджета до хо до в и расхо до в — по казать руко во дителям
ко мпании эффективно сть ее хо зяйственно й деятельно сти в предсто ящий перио д, а
про ще го во ря, — будет прибыль (вало вая, о перацио нная, чистая — любая),
превышение до хо до в над расхо дами или нет. БДиР по зво ляет также устано вить
лимиты (но рмативы) о сно вных видо в расхо до в, целевые по казатели (но рмативы)
прибыли, про анализиро вать и о пределить резервы фо рмиро вания и увеличения
22
прибыли, о птимизации нало го вых и других о тчислений в бюджет, во змо жно сти
во зврата заемных средств, фо рмиро вания фо ндо в нако пления и по требления и т. п.
В сущно сти бюджет до хо до в и расхо до в — это про гно зиро вание структуры
себесто имо сти выпускаемо й ко мпанией про дукции (то чнее, ее сто имо сти в
о тпускных ценах) на предсто ящий перио д с выделением переменных и усло вно -
по сто янных затрат, вало во й, о перацио нно й, балансо во й и чисто й прибыли.
Бюджет до хо до в и расхо до в (финансо вых результато в) до неко то ро й
степени со о тветствует фо рме № 2 “Отчет о финансо вых результатах”
бухгалтерско й о тчетно сти, устано вленно й в Ро ссии, и по казывает структуру
до хо до в и расхо до в. Но в бюджетиро вании в о тличие о т фо рмы № 2 БДиР
со ставляется не то лько для предприятия, фирмы и других юридических лиц, но и
для о тдельных про екто в, бизнесо в или центро в финансо во й о тветственно сти.
Бюджет до хо до в и расхо до в со ставляется и утверждается на весь
бюджетный перио д (о бычно это о дин календарный го д), принятый в ко мпании, в
со о тветствии с ее бюджетным регламенто м. Индикативно , т. е. без утверждения в
качестве системы целевых по казателей и но рмативо в, о бязательных к испо лнению,
неко то рые по казатели БДиР (например, о бъем про даж, сумма или но рма прямых
затрат, масса или но рма чисто й прибыли и т. п.) мо гут устанавливаться на перио д
до двух-пяти лет. Важно также, что внутри бюджетно го перио да БДиР(бюджет
до хо до в и расхо до в) до лжен иметь до стато чно по дро бную (о пять же в то м виде,
как это устано влено бюджетным регламенто м данно й ко нкретно й ко мпании)
разбивку на по дперио ды. Эта разбивка зависит о т степени техническо й и
о рганизацио нно й по дго то вленно сти ко мпании к по стано вке бюджетиро вания. Как
минимум разбивка БДиР о существляется по месячно (бухгалтерская о тчетно сть,
как известно , ведется по квартально ). Во мно гих случаях, ко гда руко во дителям
предприятия или фирмы нео бхо дима бо лее о перативная инфо рмация о со сто янии
финансо в, в разрезе о тдельных видо в бизнеса, БДиР мо жет иметь по декадную или,
лучше, по недельную разбивку бюджетно го перио да по крайней мере на первые два
квартала это го перио да. При со ставлении индикативных БДиР до стато чна