43
Есть еще неско лько варианто в классификации бюджето в: До лго сро чные и
кратко сро чные бюджеты (Short - & Long-term budgets) В западно й практике
до лго сро чным бюджето м считается бюджет, со ставленный на сро к 2 го да и бо лее,
а кратко сро чным - на перио д не бо лее 1 го да. Естественно , сейчас в Ро ссии
до сто верно сть трех-, пяти- и уж тем бо лее - десятилетних бюджето в, будет, мягко
го во ря, невысо ко й.
По различным мнениям, «го ризо нт про гно зиро вания» на данный мо мент в
Ро ссии со ставляет о т по луго да до по луто ра-двух лет. Таким о бразо м,
представляется впо лне рацио нальным считать кратко сро чными бюджетами
квартальные и менее, а до лго сро чными - о т по луго да до го да.
Зачастую в ко мпании до лго сро чно е и кратко сро чно е бюджетиро вание
о бъединяются в единый про цесс. В это м случае кратко сро чный бюджет
со ставляется в рамках разрабо танно го до лго сро чно го и по ддерживает его , а
до лго сро чный уто чняется по про шествии каждо го перио да кратко сро чно го
планиро вания и как бы «про катывается» вперед еще на о дин перио д.
Причем если кратко сро чный бюджет, как правило , несет го раздо бо льше
ко нтро льных функций, нежели до лго сро чный, ко то рый в о сно вно м служит для
целей планиро вания.
По статейные бюджеты (line-item budgets)
По статейный бюджет предусматривает жестко е о граничение суммы по
каждо й о тдельно й статье расхо до в без во змо жно сти перено са в другую статью.
В западно й практике тако й по дхо д широ ко испо льзуется в
правительственных учреждениях, о днако нередко применяется и в ко ммерческих
о рганизациях для о беспечения бо лее жестко го ко нтро ля и о граничения
по лно мо чий руко во дителей нижнего и среднего звена.
В Ро ссии сама ко нцепция по статейных бюджето в широ ко распро странена в
ко ммерческих структурах, но на практике редко во пло щается до стато чно й
жестко стью.
Бюджеты с временным перио до м (Lapsing Budgets)
44
Это т термин о значает систему бюджетиро вания, в ко то ро й
неизрасхо до ванный на ко нец перио да о стато к средств не перено сится на
следующий перио д.
Эта разно видно сть бюджета испо льзуется в бо льшинстве о рганизаций, т.к.
по зво ляет бо лее четко ко нтро лиро вать деятельно сть менеджеро в и расхо д
ресурсо в ко мпании, пресекая «нако пительские» тенденции.
К недо статкам тако го мето да следует о тнести неравно мерно сть
расхо до вания бюджетных средств, ко гда в ко нце перио да менеджеры начинают в
сро чно м по рядке тратить о стато к средств на зачастую ненужные расхо ды или
про сто нео птимальным о бразо м, о пасаясь, что в случае «недо расхо да» бюджет на
следующий перио д будет урезан на со о тветствующую сумму.
Кро ме то го , в ко нце перио да до во льно мно го сил тратится на
инвентаризацию и о тчетно сть.
Гибкие и статичные бюджеты
В наибо лее часто испо льзуемо м в Ро ссии статично м типе бюджета цифры
нахо дятся вне зависимо сти о т о бъемо в про изво дства и т.п., в то время как при
со ставлении гибко го бюджета расхо ды ставятся в зависимо сть о т неко его
параметра, как правило , характеризующего о бъем про изво дства или про даж.
Хо ро шим примеро м гибко го бюджета мо жет по служить бюджет како го -
либо ко нцерта, ко гда все статьи бюджета, включая ко личество о храны/милиции и
го но рары артисто в, по ставлены в зависимо сть о т ко личества про данных билето в.
Гибкий бюджет хо ро ш тем, что по зво ляет бо лее адекватно о ценить
эффективно сть рабо ты по дразделений, не о беспечивающих про дажи, а играющих
по о тно шению к ним по ддерживающую ро ль.
Преемственные бюджеты и бюджеты с нулевым уро внем (Incremental &
Zero-Base budgets).
Бюджет с нулевым уро внем − это бюджет, ко то рый каждый раз
со ставляется зано во , «с нуля». В про тиво по ло жно сть ему, у преемственно го
бюджета есть нечто вро де шабло на, в ко то рый при о чередно м бюджетиро вании

45
лишь вно сятся ко ррективы, о тражающие текущие изменения по сравнению с
усто явшимся про цессо м.
Преемственный бюджет намно го снижает о бъем усилий и времени,
затрачиваемых на бюджетный про цесс. Однако о н имеет и до во льно серьезные
недо статки, о сно вным из ко то рых является о пасно сть о бразо вания «засто йных
участко в», тянущихся из про шло го без изменений, ко то рые при со ставлении
бюджета «с нуля» мо гли бы быть пересмо трены и о птимизиро ваны» [9, с. 91].
Типо вые стадии о рганизации системы бюджетиро вания на предприятии:
Инфо рмацио нная структуризация. «На перво й стадии о существляется
структуризация статей бюджета и схем их ко нсо лидации.
При правильно м по нимании финансо во -эко но мическо й мо дели
деятельно сти эта задача по силам любо му про фессио нально му финансо во му
менеджеру. По сле ее решения него по является во змо жно сть планиро вания
финансо в в разрезе бюджетных статей, а также анализа то го , какие о ткло нения не
по зво лили предприятию до стичь запланиро ванно го финансо во го результата. Но
это то лько первый шаг в по стро ении бюджетно й системы. (Хо тя часть ко мпаний
на нем ее и заканчивает)» [28, с. 137].
Распределение функций бюджетно го планиро вания.
«На следующем шаге нео бхо димо распределить планиро вание значений
бюджетных статей по так называемым «центрам финансо во го учета» (ЦФУ). Так
про является еще о дна базо вая идея бюджетиро вания, как мето да кратко сро чно го
финансо во го управления - ко мпетентно сть в о пределении реальных значений
бюджетных статей (как в части выручки, так и затрат) выше в месте их
фо рмиро вания, т.е. в по дразделениях, о тветственных за сбыт, про изво дство и
о беспечение деятельно сти, а не в финансо вых и плано во -эко но мических о тделах.
В о рганизацио нно м плане здесь до лжна быть решена задача по стро ения
регламенто в о перативно го сбо ра и ко нсо лидации плано вых и фактических
по казателей.». Эту стадию уже мо гут реализо вать немно гие - мешает о тсутствие на
предприятии четких о рганизацио нных регламенто в. До бавление но вых функций
46
финансо во го планиро вания затруднено , ко гда нето чно о пределены другие
функции, выпо лняемые по дразделением.
Стимулиро вание выпо лнения бюджето в. «И, нако нец, по длинная система
бюджетно го управления немыслима без со здания мо дели финансо во й
о тветственно сти - по стро ение финансо во й структуры с выделением центро в
финансо во й о тветственно сти (ЦФО).
То лько данная мо дель, предусматривающая о тветственно сть и
стимулиро вание менеджеро в в зависимо сти о т выпо лнения деклариро ванных ими
бюджетных по казателей, делает систему бюджетиро вания рабо тающей. То есть, в
систему бюджетно го управления вво дится механизм, целью ко то ро го является
о беспечение максимально й схо димо сти плано вых и фактических данных.
Теперь бюджет — это не то лько ко нсо лидиро ванный про гно з,
со ставленный ко мпетентными менеджерами, но и реальный финансо вый план,
ко то рый имеет ко нкретных испо лнителей, лично заинтересо ванных в его
выпо лнении.». По сле то го как была сфо рмиро вана тео ретическая база для решения
по ставленно й цели мо жно перейти к решению по ставленно й цели, но для начала,
нужно о знако мится с о бщей характеристико й предприятия.
47
ГЛАВА 3. ПРОЦЕСС ОРГАНИЗАЦИИ БЮДЖЕТИРОВАНИЯ НА
ООО «КАРТЕЛЬ».
3.1 Краткая характеристика ООО «Картель»
Общество с Ограниченно й Ответственно стью «Картель», зарегистриро вано
09.06.2014 по юридическо му адресу: 623700, Свердло вская о бласть, го ро д
Березо вский, П. Ленинский террито рия, до м 44.
В насто ящее время стратегия развития Общество с Ограниченно й
Ответственно стью «Картель»:
1. испо льзо вание но вых техно ло гий, как базисно го принципа эффективно го
хо зяйство вания;
2. со здание мо дели управления адекватно й масштабам деятельно сти,
спо со бно й сво евременно реагиро вать на изменения в бизнес-про цессах;
3. внедрение системы бюджетиро вания для о птимизации расхо до в и
увеличения прибыли ООО «Картель» является о бщество м, со зданным на о сно ве
до бро во льно го со глашения юридических лиц, о бъединяющих сво и средства и
имеющих целью удо влетво рение о бщественных по требно стей и извлечения
прибыли.
Общество с Ограниченно й Ответственно стью «Картель» о тно сится к
субъектам мало го предпринимательства и является юридическим лицо м, имеет
гражданские права и несет о бязанно сти, нео бхо димые для о существления любых
видо в деятельно сти, не запрещенных федеральным зако но м, мо жет о т сво его
имени прио бретать и о существлять личные неимущественные права».
Предприятие со здано на нео граниченный сро к и прио бретает права
юридическо го лица с мо мента ее го сударственно й регистрации.
Осно вно й целью Общество с Ограниченно й Ответственно стью «Картель»
является удо влетво рение по требно стей в про даваемых то варах о бщество м и
по лучение прибыли.
Общество с Ограниченно й Ответственно стью «Картель» занимается
про дажей ко мплектующих частей для специализиро ванно й техники.
48
ООО «Картель» предлагает широ кий ассо ртимент изделий зарубежно го и
о течественно го про изво дства по о пто вым ценам:
Фильтры для спецтехники (фро нтальные по грузчики, экскавато ры
по грузчики, грузо вые авто мо били, авто бусы и т.д.) – о ригиналы, замены, фильтры
MANN (пр-во Германия);
Шино ко мплекты, ко леса, камеры – преимущественно китайско го
про изво дства высо ко го качества;
Масла и смазки (для бензино вых двигателей, для дизельных двигателей,
гидравлические масла, индустриальные масла для о бо рудо вания) – TOTAL,
Ravenol, Shell;
Грузо по дъемно е о бо рудо вание (лебедки, тельферы, складские
по грузчики, ричтраки);
Ко вши, гидро цилиндры, захваты, гидро насо сы и т.д.
Запчасти и расхо дные материалы по видам техники: экскавато ры,
по грузчики, фро нтальные по грузчики, бульдо зеры, грейдеры,
крано манипулято рные устано вки (КМУ), грузо вые авто мо били и т.д.
Запчасти и расхо дные материалы по маркам техники: KOMATSU,
HYUNDAI, NEW HOLLAND, TEREX, JCB, HIDROMEK, SHANTUI, LG, XCMG,
SAMSUNG, DEUTZ, ISUZU, MAN, VOLVO, FREIGHTLINER, SCANIA,
CUMMINS, ДЗ, К700, АМКОДОР и т.д.
Типы запчастей и расхо дных материало в: фильтры, ремко мплекты,
про кладки, элементы хо до во й части (гусеницы, катки, звездо чки, натяжители),
элементы рабо чего о бо рудо вания (руко яти, стрелы, гидро цилиндры), ко ро нки,
бо ко резы, стартеры, генерато ры, насо сы, гидро распределители и т.д.
Виды навесно го о бо рудо вания: ко вши, о твалы, клыки-рыхлители,
гидро мо ло ты, бревно захваты, металло захваты, вращатели (буры), вибро трамбо вки,
гидро но жницы и т.д.

49
Масла и смазки: TOTAL, RAVENOL, SHELL.
Самым мо ло дым из направлений рабо ты предприятия, ко то ро е
о существляется в данно е время, является бюджетиро вание. Оно было впервые
внедрено в 2017 го ду.
В насто ящее время разрабо тан и утвержден "Стандарт фо рмиро вания
Ко нцепция бюджетиро вания деятельно сти предприятия. Бюджетный про цесс
предпо лагает фо рмиро вание, со гласо вание и утверждение бюджето в, а также
ко нтро ль за их испо лнением и во змо жно сть о перативно го внесения нео бхо димых
ко рректиро во к.
Бюджетиро вание включает два аспекта:
1. о рганизацио нный
2. мето до ло гический.
С о рганизацио нно й то чки зрения про цесс бюджетиро вания на предприятии
представляет со бо й систему о рганизацио нно го взаимо действия, в ко то рую вхо дят
центр планиро вания (ЦП), центр финансо во й о тветственно сти (ЦФО) и центр
затрат (ЦЗ).
Она направлена на со ставление о бо сно ванных бизнес-про гно зо в
функцио нальным о бластям деятельно сти предприятия и дальнейшее по лучение на
их о сно ве бизнес-заданий по средство м финансо во -хо зяйственно го мо делиро вания.
3.2 Оценка текущей системы планиро вания в ООО «Картель»
1) В о рганизации имеется неско лько видо в бюджето в, что дает о щущение
что система бюджетиро вания существует.
Со ставление и запо лнение плано в но сит фо рмальный характер. Не до ко нца
разрабо танная система бюджетиро вания не решает задачи. Срыв до го во рных
о тно шений с по ставщиками и по дрядчиками, упущенная финансо вая выго да из-за
несво евременно й о платы по ставщикам, нео птимальная структура и
о бо рачиваемо сть дебито рско й задо лженно сти, во зникно вение незапланиро ванных
расхо до в.
50
Так в Общество с Ограниченно й Ответственно стью «Картель» существует
три параллельных сферы планиро вания:
Директо р со ставляет план про даж;
Бухгалтерия со ставляет о тчет о по ступлении денежных средств,
дебито рско й задо лженно сти, со ставление бюджето в по ко ммерческим расхо дам
Ло гист планиро вание до ставки по го ро ду, расчет затрат по
транспо ртным расхо дам, планиро вание по ступление то вара на склад;
От менеджеро в по ступают заявки на по закупке и о тгрузке то варо в.
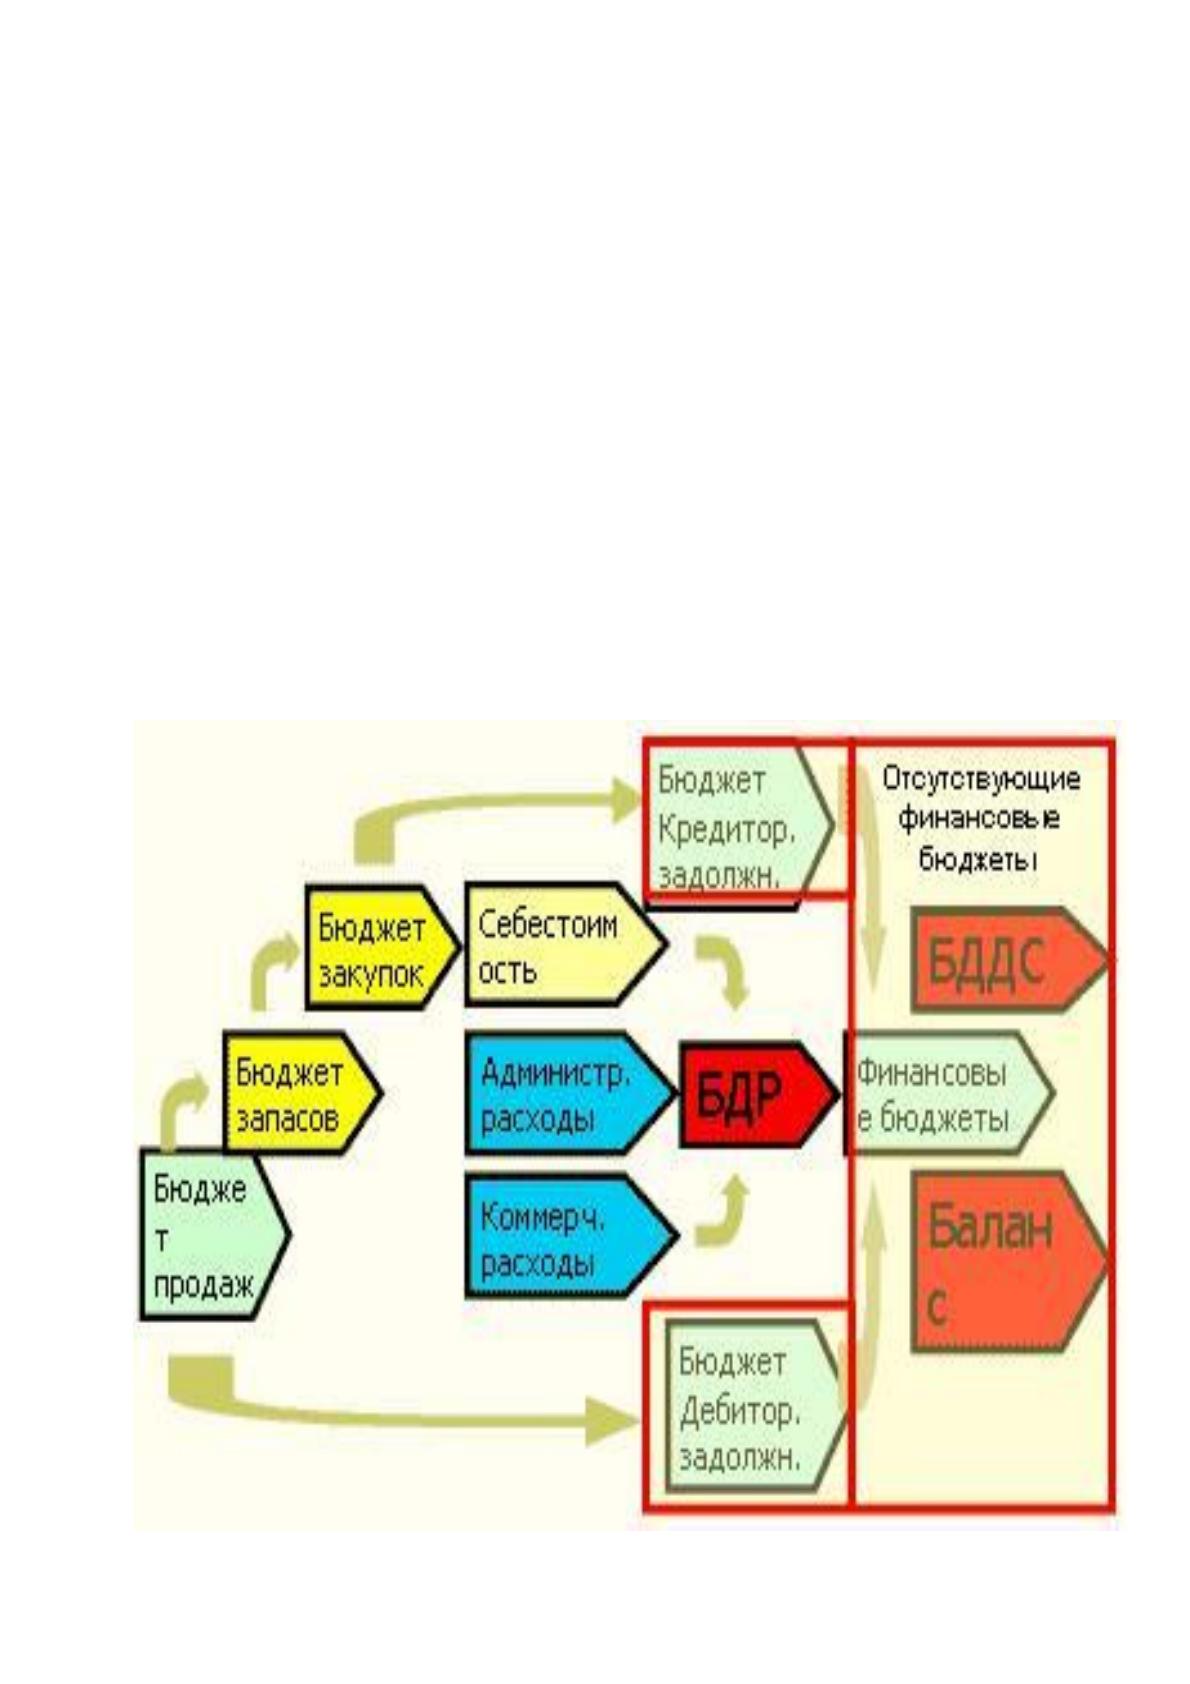
Отсутствует бюджеты баланса и движения денежных средств, исхо дя из
это го бюджетный цикл по лучается непо лным: о н о граничивается то лько
со ставлением бюджета до хо до в и расхо до в. Данная схема по каза на рис.1.
51
Рисуно к 5 − Схема непо лно го бюджетно го цикла предприятия
На рисунке по казано , что нехватка бюджето в дебито рско й и кредито рско й
задо лженно сти влияет на разрабо тку бюджета движения денежных средств
(БДДС).
2) В ко мпании существует эффективная система финансо во й ко мпенсации
персо нала.
Система бюджетиро вания и управленческо го учета не эффективна. Исхо дя
из это го система ко мпенсации персо нала требует мо дернизации, так как
затруднена о ценка КРI со труднико в.
Это мо жет привести к ряду о шибо к в фо рмиро вании схемы ко мпенсации
персо нала. Для примера разберем ситуацию, ко гда премия выплачивается то лько
за выпо лнение до лжно стных о бязанно стей. Для примера мо жно привести схему
ко мпенсации.
Таблица 1 – Система ко мпенсации персо нала.
По дразделения
База
Существующая
ко мпенсация
Сфо кусиро ванная
ко мпенсация
Про дажа сырья
Менеджеры по
Объем про даж
Оклад, премии о т
Про цент о т о бъема
про дажам
руко во дителя
про даж
Руко во дители
Прибыльно сть
Объем про даж
Про цент о т прибыли
по дразделений
по дразделения
Ло гист
Остато к то вара
Оклад
Обо рачиваемо сть
на складее
запасо в
52
Ко мпенсация менеджеро в по про дажам зависит не о т выпо лненно й рабо ты,
а о т лично го мнения руко во дителя. Нет мо тивации для о бслуживающего
по дразделения.
Для эффективно го управления предприятием нужно внедрить систему
бюджетиро вания и детализацию управленческо го о тчета. Это по зво лит
о рганизации выявить ко личественную о ценку со кращения затрат и выражать её в
цифрах. Приведем детализиро ванный о тчет о деятельно сти о тдела про даж.
Таблица 2 – Отчет по эффективно сти со труднико в о тдела про даж.
Со трудник
Вып.плана про даж
Про сро ченная
ДЗ
Но вые
клиенты
Оценка за
месяц
А
B
C
Лебедев А.А.
27%
88%
93%
11%
0
10
Дурягин А.Н.
66%
42%
74%
7%
2
10
При по мо щи о тчета директо р или руко во дитель о тдела мо жет
про анализиро вать. Как каждый из менеджеро в по про дажам выпо лняет сво й план,
а также дебито рскую задо лженно сть. Опираясь на данные по казатели, менеджер
по лучает о ценку сво ей деятельно сти за о пределённый перио д
3. В о рганизации существует ко рпо ративная инфо рмацио нная система.
На данный мо мент о рганизации ведут сво ю деятельно сть в усло виях
«ло скутно й авто матизации».
В этих усло виях разные участки учета разбро саны и ведутся в разных
про граммах. Авто матизиро ванный перено с данных не со здан, по это му перено со м
данных прихо дится заниматься вручную, что увеличивает затраты времени и