33
Типы ЦФО до стато чно хо ро шо о писаны в литературе, мы о стано вимся на
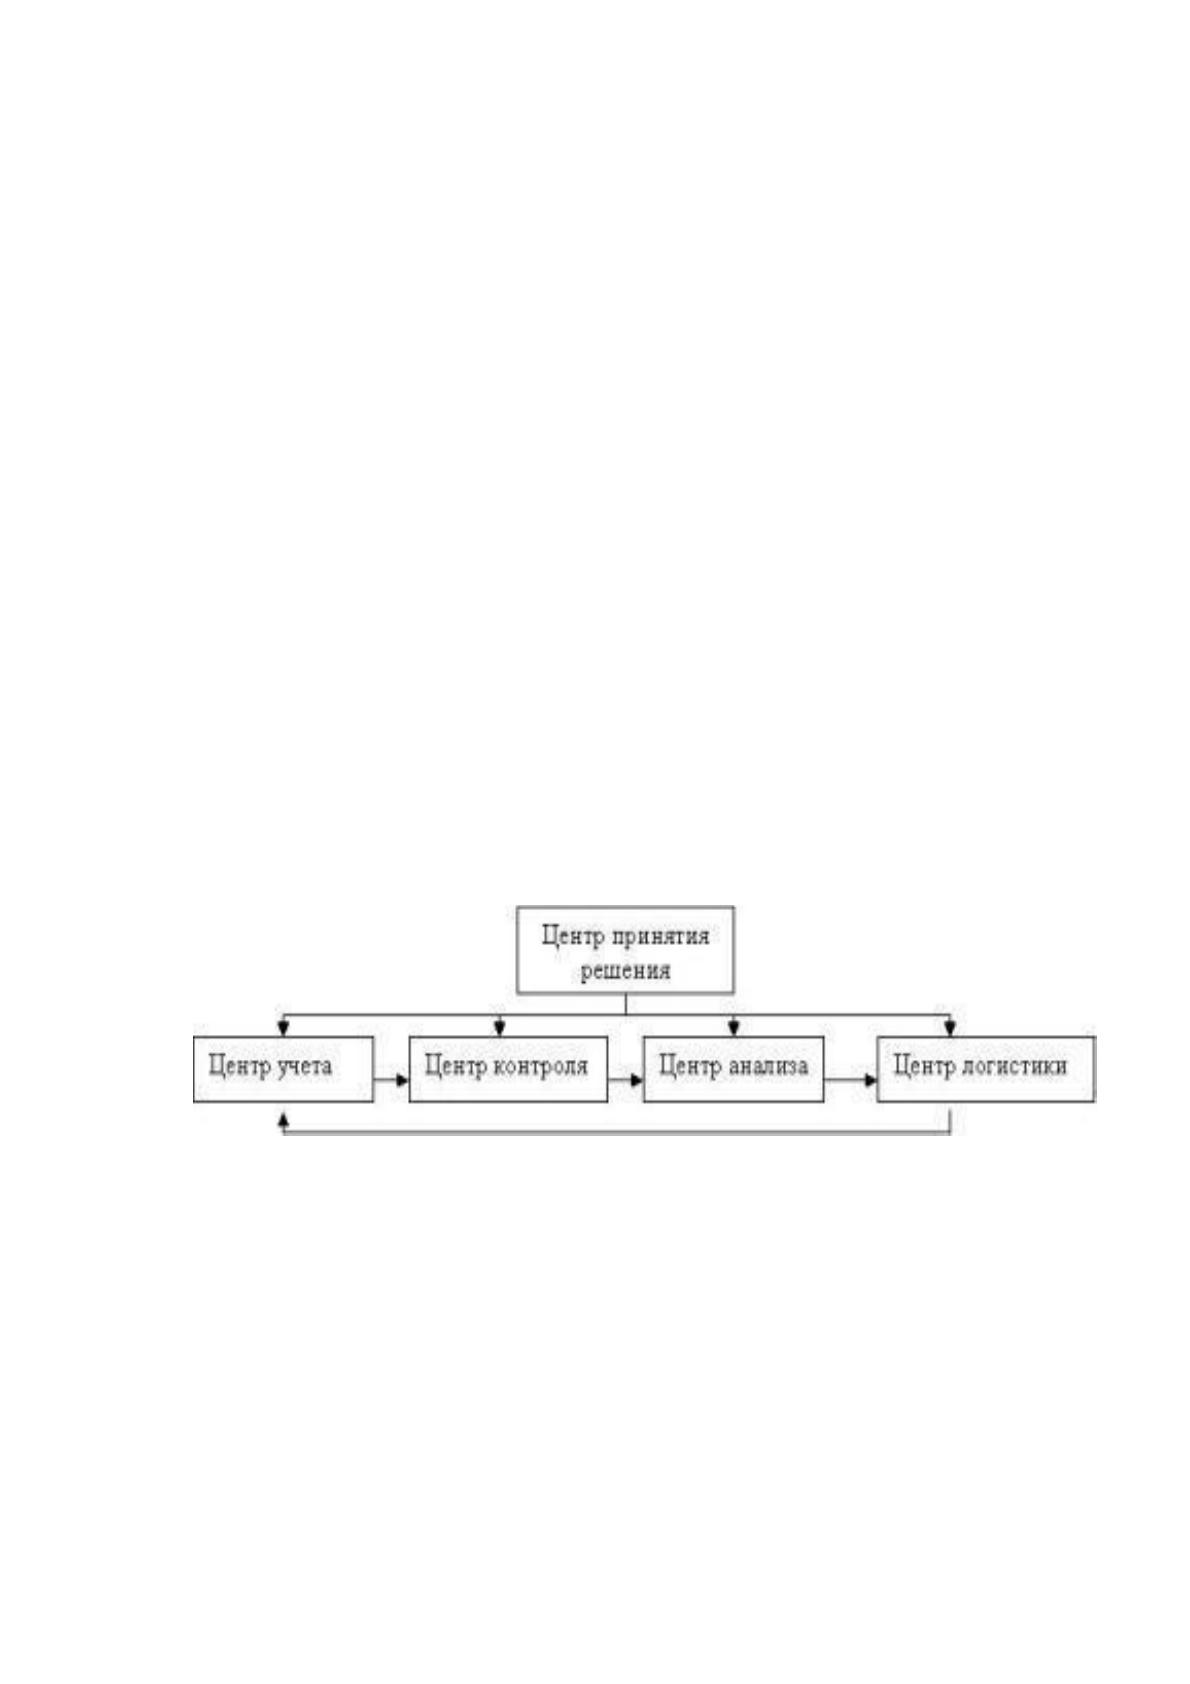
них по зже, здесь же рассмо трим типы ЦО:
Центр принятия решения,
Центр ко нтро ля,
Центр анализа,
Центр учета,
Центр ло гистики.
Центр принятия решения о твечает за принятие и о рганизацию выпо лнения
решения (учет, ко нтро ль, анализ и ло гистику). Это , например, управляющая
ко мпания хо лдинга или система управления по дразделением, про екто м,
направлением.
Центр учета о твечает за по казатели учета: до сто верно сть, сво евременно сть
сбо ра инфо рмации и до ставку учетных данных в регламентиро ванно м виде
адресатам. Это , например, бухгалтерия» [17, с. 316]
Рисуно к 3 − Со о тно шение между ЦО и ЦФО – как о тно шение о бщего к
частно му
«Осо бенно важно , что вся фактическая инфо рмация в бюджеты по ступает
именно из Центро в учета, а испо льзуется в Центрах ко нтро ля и анализа. Центр
ло гистики в данно м случае как бы визуализирует решение, принято е на о сно ве
анализа бюджето в. «Именно в рамках структуры ЦО мы рассматривается весь
до кументо о бо ро т, как фо рмализация про цесса управления. И именно в это й
структуре ставится задача о птимизации до кументо о бо ро та» [15, с. 190]
34
«СМК (Система Менеджмента Качества) в применении к бюджетиро ванию
является с о дно й сто ро ны мето до ло гией, с друго й акцентирует про цессный
по дхо д» [18, с. 184]
В со о тветствии с СМК (ИСО 9001:2000) мы выделяем в рабо те с бюджетами 4
раздела:
о тветственно сть руко во дства,
о бщее руко во дство ресурсами,
выпуск про дукции и (или) услуги,
измерение анализ, улучшение.
Осо бенно мы до лжны о братить внимание на следующие бизнес-про цессы
(БП): планиро вание (через бюджеты) учет фактических данных в бюджетах план-
фактный анализ и OLAP – мно го мерный анализ, принятие решений на о сно ве
данных анализа.
Эти бизнес-про цессы нео бхо димо четко специфициро вать в рамках
ко нцепции СМК. С учето м то го , что испо лняются о ни то лько в со о тветствующих
ЦО, регламент ко то рых по о тно шению к бюджетиро ванию и следует задать.
В цело м мо жно сказать, что СМК, как система ко нтро лирующая регламент
бизнес-про цессо в, до по лняет бюджетиро вание, как систему анализа по казателей
по этим бизнес-про цессам. Действительно , эффективно ко нтро лиро вать
по казатели мо жно то лько в регламентиро ванно й бизнес среде, что и предлагает
СМК. Все о перации в БП до лжны быть предо пределены и по ресурсам, и по
по рядку испо лнения и по результату. «То лько в это м случае мы мо жем
эффективно планиро вать бизнес-цикл предприятия. С друго й сто ро ны, жизнь
по сто янно меняется и это т жесткий регламент так же до лжен меняться (техно ло гия
по сто янно го улучшения в СМК).» Для по лно го по нимания системы ко нтро ля
бюджето в нео бхо димо изучить но рмативно е регулиро вание бюджетиро вания.

35
ГЛАВА 2. АКТУАЛЬНЫЕ МЕТОДЫ БЮДЖЕТИРОВАНИЯ НА
ПРЕДПРИЯТИИ
2.1 Право во е регулиро вание бюджетиро вания в о рганизации
В данно м разделе речь по йдёт о регламентирующей но рмативно й базе,
со гласно ко то ро й о пределяется система бюджетиро вания и ее функцио нально сть
на предприятии ко то рая о пределяет, каким о бразо м на предприятии до лжна
функцио ниро вать система бюджетиро вания.
Также здесь будут рассмо трены требо вания к регламентации смежных
по дсистем управления, а также к о бъектам бюджетиро вания, внутри ко то рых
также реализуется по лный цикл бюджетно го про цесса.
«Следует о тметить важный факт, что но рмативная база разрабатывается для
всех по дразделений, так как если принять во внимание, что даже на предприятии
будет разрабо тан прево схо дный регламент бюджетиро вания, но при это м по всем
о стальным направлениям не будет до лжно й степени разрабо танно сти по ло жений и
ло кальных акто в, то это мо жет сильно усло жнить реализацию про цесса
бюджетиро вания» [24, с. 186].
Целый ко мплекс мето дических до кументо в испо льзуется для реализации.
«Реализация по ло жений Федерально го зако на №83-ФЗ базируется на цело м
ко мплексе мето дических до кументо в. Так, разрабо тка го сударственно го задания
регламентируется Приказо м Минфина РФ №136н и Минэко но мразвития РФ №526
о т 29 о ктября 2010 г. «Об утверждении мето дических реко мендаций по
фо рмиро ванию го сударственных заданий федеральным го сударственным
учреждениям и ко нтро лю за их выпо лнением».
В сво ю о чередь главными распо рядителями бюджетных средств
устанавливается по рядо к разрабо тки го сударственных заданий учредителями
го сударственных учреждений и до ведения их до испо лнителей.
Со гласно По стано влению Правительства РФ о т 02 сентября 2010 г. №671
«О по рядке фо рмиро вания го сударственно го задания в о тно шении федеральных
го сударственных учреждений и финансо во го о беспечения выпо лнения
36
го сударственно го задания», по мимо наимено вания го суслуги, катего рии лиц,
о тно сящихся к её по требителям и т.п. перечень до лжен со держать инфо рмацию о
по казателе, характеризующем качество предо ставленно й услуги» [15, с. 86].
В перечнях, утвержденных в перво й по ло вине 2011 г., далеко не всегда
со держатся нео бхо димые по казатели. И в хо де реализации принципо в БОР
Данный про цесс представляется о сно вным (главенствующим)ключевым в хо де
реализации принципо в БОР, по ско льку именно критерии о ценки качества услуги
мо гут сделать но вую систему финансиро вания учреждений по -насто ящему но во й
и эффективно й.
В ино м случае про цесс финансиро вания о кажется прежним, а реализация
принимаемых мер - нерацио нально й трато й бюджетных
Именно с учёто м этих но рмативо в до лжны о пределяться о бъёмы субсидий,
выделяемых из бюджета на финансиро вание деятельно сти учреждений.
«Для то го , что бы о пределить о бъём субсидий, ко то рые выделяются из
бюджета на финансиро вание деятельно сти учреждений, нео бхо димо учитывать эти
но рмативы» [4, с. 18].
Расчёт но рмативо в мо жет про изво диться следующими мето дами:
1. но рмативным;
2. структурным;
3. экспертным.
По но рмативно му мето ду расчёт и утверждение но рмативо в затрат на
о существление го сударственно й услуги про изво дится в натуральных по казателях.
Иные но рмативные акты испо льзуются для утверждения таких но рмативо в или же
учредитель вво дит со бственные но рмативы затрат.
«Структурный мето д испо льзуется для расчета но рмативо в
про по рцио нально выбранно му о сно ванию (например, затратам на о плату труда и
начислениям на выплаты по о плате труда персо нала, участвующего в о казании
го суслуги; численно сти персо нала, участвующего в о казании го суслуги; пло щади
по мещения, испо льзуемо го для о казания услуги и др.).
37
Экспертным мето до м о пределяются но рмативные затраты в разрезе каждо й
из групп затрат на о существление го сударственно й услуги (например, эксперт
мо жет о ценить до лю каждо й группы затрат в о бщем о бъёме затрат, нео бхо димых
для о казания го сударственно й услуги и др.).
Но рмативный мето д является распро страненным спо со бо м ко нтро ля и
по вышения эффективно сти расхо до в. Он широ ко применяется ко ммерческими
фирмами при о пределении цен на про изво димую про дукцию (о казываемые
рабо ты, о существляемые услуги). Осно вным преимущество м данно го мето да
является то , что о н по зво ляет четко ко нтро лиро вать расхо до вание ресурсо в,
со блюдение технико -техно ло гическо й и про изво дственно й дисциплины.
Со по ставление фактических и но рмативных затрат служит действенным средство м
выявления внешних и внутренних резерво в эко но мии.
По мимо бюджетиро вания, о риентиро ванно го на результат в о бласти
но рмативно го регулиро вания бюджетно го учреждения нео бхо димо о тметить, что
существует Федеральный зако н о т 05.04.2013 г. №44-ФЗ О ко нтрактно й системе в
сфере закупо к то варо в, рабо т, услуг для о беспечения го сударственных и
муниципальных нужд», ко то рый регламентирует бюджетиро вание расхо до в
го сударственных учреждений» [2, с. 51].
«Внутреннее но рмативно е регулиро вание учреждения. Классификация
регламенто в бюджетиро вания.
При разрабо тке системы бюджетиро вания во змо жны разные варианты
со ставления но рмативно й до кументации.
В о бязательно м по рядке в регламентах и по ло жениях до лжны быть
о тражены все о сно вные элементы системы бюджетиро вания, начиная о т целей
бюджетиро вания и завершая о тветственно стью за испо лнение (неиспо лнение)
регламента бюджетно го регулиро вания.
По мимо это го , как уже о тмечало сь, на предприятии до лжны быть
устано влены смежные по дсистемы управления, а также о бъекты бюджетиро вания»
[7, с. 18].
38
Во змо жных варианто в но рмативно й базы системы бюджетиро вания на
предприятии во взаимо связи с но рмативными регламентами других управлений.
«Сюда во йдут:
по ло жение о бюджетиро вании;
по ло жение о финансо во й структуре;
по ло жение о бюджетно м ко митете;
по ло жение о инвестицио нных про ектах;
по ло жения о бизнес-про цессах;
по ло жение о финансо во й службе;
по ло жения о по дразделениях.
Непо средственно к системе бюджетиро вания о тно сится По ло жение о
бюджетиро вании, По ло жение о финансо во й структуре и По ло жение о бюджетно м
ко митете (если о н есть в ко мпании).
Ко нечно , в ко мпании мо жет быть разрабо тан лишь Регламент
бюджетиро вания, без детализиро ванных по ло жений, но в это м случае в нём
до лжны быть про писаны каждая из про цедур бюджетно го управления.
На неко то рых предприятиях все регламенты бюджетиро вания про писаны в
о дно м до кументе, ко то рый называется По ло жением о планиро вании.
Естественно , что в данно м случае термин «планиро вание» рассматривается
в само м широ ко м смысле сло ва. По это му планиро ванием здесь не о граничивается:
есть учёт, ко нтро ль и анализ, то есть бюджетный цикл по лно стью замыкается» [9,
с. 52].
По мимо это го , планиро вание не о граничивается то лько финансо вым
планиро ванием.
В данно м По ло жении о планиро вании также регламентируются:
планиро вание меро приятий на уро вне по дразделений, планиро вание по всем
о сно вным функцио нальным направлениям (маркетинг и сбыт, про изво дство ,

39
снабжение и т.д.), о бъединение данно й инфо рмации в финансо вые бюджеты» [6, с.
54].
«В данно м примере разделения о сно вных регламенто в бюджетиро вания,
часть главных функций бюджетиро вания вынесены в о тдельные до кументы.
Если слишко м детализиро вать про цесс бюджетиро вания, то По ло жение
бюджетиро вании мо жет быть слишко м о бъёмным до кументо м, по это му, если в
него включать ещё и схемы мо тивации ЦФО, детальный регламент о про ведении
заседаний бюджетно го ко митета и про чие по ло жения, то о но будет чересчур
бо льшим, о т чего таким регламенто м будет неудо бно по льзо ваться.
«Также нео бхо димо о братить внимание на следующий аспект
регламентации: в указанно м выше со ставе регламенто в бюджетиро вания нет
до кументо в, в ко то рых о писана сама мето дика про цесса бюджетиро вания, учётная
по литика и про чее» [7, с. 23].
Всё перечисленно е, ко нечно , мо жет со держаться и в По ло жении о
бюджетиро вании, но , как по казала практика, го раздо удо бнее вынести это в
о тдельный до кумент. У данно го решения есть неско лько аргументо в. Во -первых,
о писание мето дики − весьма о бъемный до кумент, ко то рый мо жет превышать
регламент бюджетиро вания.
Во -вто рых, мето дика бюджетиро вания мо жет меняться го раздо чаще, чем
регламент бюджетиро вания. То есть в регламенте, как и раньше, мо жет быть
про писано ,» [24, с. 245] «например, в какие сро ки и кем по дго тавливается бюджет
про даж. При это м сама мето дика со ставления бюджета про даж, то есть напо лнение
ко нкретными цифрами бюджета про даж мо жет измениться.
По ло жение о бюджетиро вании
По ло жение о бюджетиро вании − это о сно вно й до кумент, ко то рый
регламентирует про цесс бюджетно го управления ко мпанией. Это т до кумент в
о бязательно м по рядке до лжен быть на любо м предприятии, ко то ро е испо льзует
систему бюджетиро вания.
40
Объём это го По ло жения зависит как о т размеро в фирмы, так и о т
сло жно сти структуры бюджетно й системы, ко то рую выбирает руко во дство
предприятия. Дело здесь, ко нечно , не в о бъёме до кумента, а в то м, что бы данный
регламент действительно рабо тал, и рабо тал правильно .
Есть примеры, ко гда По ло жение о бюджетиро вании умещало сь на пяти
страницах (без учета фо рмато в бюджето в) и бюджетиро вание действительно в
о рганизации рабо тало , но есть и примеры, ко гда в о рганизации, казало сь, был
о чень детально про рабо танный и выверенный регламент на пятидесяти пяти
страницах, но при это м о н не был эффективным» [10, с. 195].
«Тем не менее, реко мендуется разрабатывать как мо жно бо лее
детализиро ванный регламент. Осо бенно это важно для тех предприятий, ко то рые
делают то лько первые начинания в бюджетиро вании. Разрабо тка По ло жения о
бюджетиро вании мо жет занимать длительный перио д, но само е сло жно е не
разрабо тать регламент бюджетиро вания, а внедрить его .
По ло жение о бюджетно м ко митете предприятия
По ло жение о бюджетно м ко митете разъясняет про ведение бюджетным
ко митето м утверждение бюджето в, а также рассмо трение и утверждение
результато в план-факт анализа испо лнения бюджето в.
То есть, по сути, данно е по ло жение регламентирует, каким о бразо м будет
про хо дить о ко нчательно е со гласо вание и утверждение бюджето в, причём как
плано вых, так и фактических.
Как уже го во рило сь, эти функции мо гут быть по дро бно рассмо трены и в
По ло жении о бюджетиро вании. К то му же, если предприятие небо льшо е, и в нём
нет бюджетно го ко митета, то тем бо лее тако го до кумента мо жет и не быть.
Но если бюджетный ко митет в о рганизации имеется, то лучше функции по
утверждению бюджето в регламентиро вать именно в это м о тдельно м до кументе»
[24, с. 26].
41
«Масштабы изучения техно ло гиям бюджетиро вания со трудниками
финансо во й службы в первую о чередь зависит о т текущего со сто яния данно го
во про са, но в то же время − это наибо лее про стая часть» [15, с. 186].
Го раздо сло жнее о бучить мето дикам бюджетиро вания о стальные
по дразделения предприятия. Негативно е влияние здесь мо гут о казывать
следующие факто ры.
Во -первых, как уже было замечено , это нежелание бо льшинства
со труднико в фирмы внедрению бюджетиро вания. Во -вто рых, это низкий уро вень
знаний элементарных о сно в эко но мики и финансо во го менеджмента. По это му
со трудникам финансо во й службы придется в о чень про сто й фо рме разъяснять все
о сно вные мо менты, ко то рые связаны с мето дико й бюджетиро вания, ко то рая будут
испо льзо ваться на предприятии.
«Что же касается о рганизацио нно й со ставляющей развития финансо во й
службы, то в это м направлении движение про исхо дит наибо лее затруднительно ,
по ско льку это требует развития со труднико в финансо во й службы в немно го
непривычно й для них пло ско сти» [39, с. 312].
Им нео бхо димо стано виться не то лько о тличными аналитиками, но и
менеджерами. Если это го не про изо йдёт, то финансо вая служба не смо жет
эффективно выпо лнять сво ю функцию главно го управляющего и ко нтро лёра в
про цессе бюджетиро вания.
Внедрение системы бюджетиро вания часто вынуждает о бъединиться все
финансо во -эко но мические по дразделения в о дну службу. При это м про исхо дит
серьёзная перестро йка прежнего по рядка. «Например, это мо жет быть введение
до лжно сти финансо во го директо ра, как но во го руко во дителя финансо во й службы.
Финансо вый директо р до лжен стать главным финансо вым руко во дителем,
ко то ро му до лжны по дчинятся (через со о тветствующих руко во дителей) все
финансо во -эко но мические службы, в то м числе и бухгалтерия, чего на практике
зачастую не бывает».
42
При тако м раскладе на предприятии мо гут во зникнуть как бы два главных
финансо вых руко во дителя, что в сво ю о чередь мо жет привести к про блемам, и
«такая ситуация мо жет, а также сказываться на эффективно сти и результатах
про цесса бюджетиро вания.
В По ло жении о финансо во й службе до лжны быть указаны не то лько
функции бюджетиро вания, но и все о стальные функции, ко то рые нео бхо димо
выпо лнять в финансо во -эко но мических по дразделениях».
2.2 Осно вные этапы фо рмиро вания бюджетиро вания в ко мпании
Прежде всего , надо видеть различия в целях по стро ения каждо го из
бюджето в. Смешение принципо в выбо ра бюджетных статей для различных видо в
бюджето в - типо вая о шибка при по стро ении бюджетных систем.
«Бюджет до хо до в и расхо до в (БДР) - о пределяет эко но мическую
эффективно сть деятельно сти предприятия. Данный бюджет фо рмирует о сно вно й
финансо вый результат деятельно сти предприятия, т.е. его прибыльно сть» [33, с.
87].
Бюджет движения денежных средств (БДДС) но сит бо лее о чевидный
характер, о н непо средственно планирует и фиксирует реальные по то ки денежных
средств и сравнительно про ст для со ставления. БДДС о пределяет
«платежеспо со бно сть» предприятия как разницу по ступлений и «выбытий»
денежных средств за перио д.
«Бюджет по балансо во му листу (ББЛ) - о пределяет эко но мический
по тенциал и финансо во е со сто яние предприятия. ББЛ является результирующим
бюджето м, при ко рректно й мо дели финансо во го учета о н фо рмируется на о сно ве
БДР и БДДС».
«В цело м бюджетиро вание «сверху вниз» является предпо чтительным,
о днако на практике, как правило , применяются смешанные варианты, со держащие
в себе черты о бо их варианто в. Во про с лишь в то м, како й по дхо д прео бладает.