23
по месячная разбивка на перио ды бо лее о дно го го да. По ско льку БДиР о тражает
структуру себесто имо сти про дукции ко нкретно го вида бизнеса, про екта, ЦФО или
структурно го по дразделения (предприятия или фирмы в цело м в случае сво дно го
бюджета), по нему мо жно судить о рентабельно сти про изво дства (но рме прибыли),
массе прибыли и во змо жно стях по гашения кредита. С его по мо щью мо жно
рассчитать то чку безубыто чно сти, о пределить лимиты о сно вных видо в затрат,
сумм перечислений вышесто ящим о рганам управления (о тчисления о т прибыли,
по гашение о бщео рганизацио нных расхо до в и т. п.) по результатам хо зяйственно й
деятельно сти на бюджетный перио д.
Бюджет движения денежных средств.
Бюджет движения денежных средств (БДДС) — это в сущно сти план
движения расчетно го счета и наличных денежных средств в кассе предприятия или
фирмы, о тражающий все про гно зируемые по ступления и списания денежных
средств в результате хо зяйственно й деятельно сти. Он по казывает во змо жные
(предпо лагаемые исхо дя из усло вий до го во ро в или ко нтракто в) по ступления
авансо в и предо платы за по ставляемую про дукцию, наличных денежных средств, а
также задержки по ступлений за про дукцию, о тгруженную ранее (дебито рская
задо лженно сть). Важно сть это го до кумента в бизнесе все время во зрастает. Хо тя
не то лько у нас, но и за рубежо м еще со всем недавно до лжно го внимания ему в
управлении не уделяло сь. И сего дня именно БДДС является главным до кументо м
в системе внутрифирменных бюджето в. Если у вас есть БДиР, смета капитальных
и перво начальных затрат или инвестицио нный план, но все до хо ды и расхо ды не
увязаны друг с друго м во времени (по сро кам) и по усло виям по ступления и
испо льзо вания, то мо жете считать, что бюджетиро вания в вашей ко мпании нет ни
в како м, даже само м убо го м виде
Со ставление БДДС (бюджета движения денежных средств) призвано
о беспечить безусло вную сбалансиро ванно сть по ступлений и испо льзо вания
денежных средств предприятия или фирмы на предсто ящий перио д. Если в
бюджете до хо до в и расхо до в в какие-то перио ды мо гут быть запланиро ваны
24
убытки (в сущно сти, о ни неизбежны, если речь идет о стано влении но во го бизнеса
или крупно й техническо й реко нструкции про изво дства, например) в расчете на то ,
что будущая прибыль перекро ет убытки про шлых лет, то в БДДС все по ступления
денежных средств в любо е время до лжны превышать их испо льзо вание в то т же
перио д. Так называемо е ко нечно е сальдо в БДДС до лжно быть о бязательно
по ло жительным. Неденежный по то к до лжен быть по ло жительным, а именно
ко нечно е сальдо .
БДДС со ставляется на весь бюджетный перио д (о бычно на о дин
календарный го д) с максимально во змо жно й детализацией внутри него .
Со ставлять данный бюджет индикативно на сро к бо лее о дно го го да во змо жно и
целесо о бразно лишь в о пределенных случаях, ко гда требуется бо лее жесткий
ко нтро ль за ликвидно стью о пераций. Например, ко гда реализация бизнеса требует
по сто янно го привлечения внешних финансо вых ресурсо в. Внутри бюджетно го
перио да БДДС в принципе до лжен иметь бо лее детальную разбивку на
по дперио ды, чем БДиР, по ско льку его главная задача — о беспечить планиро вание
бизнеса и ко нтро ль за его ликвидно стью, разрыв ко то ро й (т. е. о бразо вание
о трицательно го ко нечно го сальдо ) нежелателен даже на о дин день.
По это му, если БДиР со ставляется с по месячно й разбивко й, то БДДС также
до лжен иметь как минимум по месячную разбивку, а лучше — бо лее детальную
(например, по декадную, по недельную, а лучше — по банко вским дням, хо тя бы на
первые о дин-шесть месяцев бюджетно го перио да).
По это му при со ставлении БДДС лучше о риентиро ваться не на абстрактные
финансо вые по то ки, а на во о бражаемо е движение расчетно го счета вашего
предприятия и фирмы. Ко нечно е сальдо — это не что ино е, как о стато к денег на
расчетно м счете (плюс касса) по сле со вершения всех о пераций за
со о тветствующий перио д.
В до хо дно й части бюджета движения денежных средств (по ступления)
о тражаются все исто чники денежных по ступлений, т. е. те денежные средства,
ко то рые реально мо гут по ступить на расчетный счет ко мпании в данный

25
бюджетный перио д. Если по усло виям до го во ра или ко нтракта предпо лагается
предо плата или реализация в кредит (передача то вара на ко нсигнацию), то
неизбежно о бразуется разрыв между реализацией (о тгрузко й) то вара и связанными
с ними расхо дами и прито ко м части денежных средств (части выручки о т
реализации) на счет ко мпании. И сто имо сть о тгруженных то варо в (например,
чистая выручка или про дажи за данный бюджетный перио д в бюджете до хо до в и
расхо до в) не будет со впадать (мо жет о казаться меньше) с о бъемо м по ступивших
денежных средств за то т же бюджетный перио д. Для ко нтро ля за этим явлением
нео бхо димо со ставить так называемый график по гашения дебито рско й
задо лженно сти, т. е. устано вить о жидаемый по рядо к во зврата благо дарными
по требителями тех сумм, ко то рые о ни задо лжали вашему предприятию или фирме
за ранее по ставленную про дукцию или о казанные услуги.
Вместе с тем все расхо ды (со гласно бюджету до хо до в и расхо до в в данный
бюджетный перио д), связанные с выпуско м то варно й про дукций и по лучением
чисто й выручки о т реализации, предприятие или фирма по несут и до лжны будут
их о плачивать (списывать со сво его счета), но уже в по рядке, предусмо тренно м не
вашими по требителями, а вашими по ставщиками (ко мплектующих, материало в,
рабо т и т. п.). И если о кажется, что о статки денежных средств на начало
бюджетно го перио да (вступительно е сальдо ) и все деньги, по лученные из всех
исто чнико в за о пределенно е время (бюджетный по дперио д — месяц, декада,
неделя и т. д.), будут недо стато чны для по крытия расхо до в, запланиро ванных
со гласно бюджету до хо до в и расхо до в, а также другие виды затрат в
со о тветствующий бюджетный перио д (например, на капитальные вло жения в
связи с техническо й реко нструкцией предприятия), то руко во дители фирмы будут
вынуждены предпринимать шаги по по иску до по лнительных исто чнико в
денежных средств на со о тветствующий бюджетный перио д (взять кредит в банке
или найти иную фо рму привлечения внешних финансо вых средств, эмитиро вать
акции, зачеты, испо льзо вать спо со бы снижения дебито рско й задо лженно сти и т.
п.).
26
Про гно зный баланс
Расчетный баланс, или, то чнее, про гно з по балансо во му листу — это
про гно з со о тно шения всего , чем распо лагает бизнес в данный мо мент (все
имущество , о бязательства по требителей и пр.), т. е. активо в, и всего то го , что
бизнес до лжен другим, т. е. пассиво в (о бязательств) перед по ставщиками,
бюджето м, банками и инвесто рами. Про гно з это т о бычно делается в со о тветствии
со сло жившейся (фактическо й) структуро й активо в и задо лженно стей и ее
наибо лее веро ятным изменением в про цессе предсто ящей реализации других
о сно вных бюджето в. Расчетный баланс со сто ит из двух о сно вных раздело в:
активо в и пассиво в, ко то рые до лжны быть равны между со бо й.
Активы — это все имущество (денежные средства, о бо рудо вание,
прио бретенные лицензии, запасы сырья, материало в, го то во й про дукции и т. п.), а
также о бязательства по требителей и других лиц, ко то рыми будет распо лагать
предприятие или фирма на о пределенную дату бюджетно го перио да.
Пассивы — это те о бязательства, ко то рые будет нести предприятие или
фирма перед кредито рами, заимо дателями, по ставщиками сырья, ко мплектующих
и материало в, инвесто рами и т. п. Величина, на ко то рую сумма активо в превышает
текущие и до лго сро чные о бязательства, является со бственным капитало м
предприятия или фирмы.
Для бюджетиро вания важно , что в расчетно м балансе о тражаются все
ресурсы, во влеченные в данный бизнес. Как и БДДС, расчетный баланс мо жет
быть со ставлен не то лько для юридическо го лица, по до бно фо рме № 1, но и для
любо го о бъекта хо зяйство вания, прино сящего до хо ды, прибыль или
генерирующего денежные по то ки. Без расчетно го баланса, т. е. без о пределения
всего то го , что так или иначе во влечено в данный бизнес, нево змо жно по лучить
исхо дную инфо рмацию для финансо во го анализа и о ценки инвестицио нно й
привлекательно сти про екта, ко нтракта, предприятия и т. п. Например, нельзя
рассчитать бо льшинство финансо вых ко эффициенто в. Без расчетно го баланса
27
нельзя принимать мно гие управленческие решения, касающиеся распределения
прав и о тветственно сти в финансо во й сфере между руко во дителями центро в
финансо во й о тветственно сти или о тдельных структурных по дразделений. Уже по
это й причине расчетный баланс со ставляется на то т же перио д, что и другие
о сно вные бюджеты, и имеет как минимум по квартальную, а лучше — по месячную
разбивку внутри бюджетно го перио да.
1.2 Фо рмиро вание бюджета ко мпании
«По следний из финансо вых бюджето в – Бюджет по балансо во му листу
(ББЛ), ко то рый о пределяет эко но мический по тенциал и финансо во е со сто яние
предприятия. ББЛ является результирующим бюджето м, при ко рректно й мо дели
финансо во го учета о н фо рмируется на о сно ве БДР и БДДС.
Интересно , что бартерные схемы расчето в не по падают в финансо вые
бюджеты: предприятие про сто списывает в БДР расхо ды по ресурсам, по лученным
по бартеру, по ко то рым не про во дило сь расчето в и, со о тветственно , не
про исхо дило реально го движения денежных средств. Для учета бартерных
о пераций нужны лишь о перацио нные бюджеты движения материальных
ценно стей, сто имо сти запасо в из ко то рых о тражаются в ББЛ.
При со ставлении БДР важен выбо р спо со ба группиро вки затрат, исхо дя из
ко то ро го бюджет мо жно стро ить в двух во змо жных фо рматах – по
функцио нально му и по ресурсно му принципу. Это со о тветствует о дно му из
во змо жных видо в о тчета о прибылях и убытках, предлагаемых стандартами ЕС,
ко то рые различаются между со бо й именно различно й тракто вко й затрат:
А) по функциям (или по про цессам)
Б) по факто рам про изво дства (или по существу)
Варианту (а) со о тветствует традицио нно е по стро ение БДР по
функцио нально му принципу.» [31]
Варианту (б) – по стро ение БДР по ресурсно му принципу на о сно ве
вспо мо гательно го «Ресурсно го бюджета», где о тражается о бщее плано во е или
фактическо е по требление (испо льзо вание) ресурсо в на про изведенную за перио д
28
про дукцию (в натурально м, цено во м и сто имо стно м выражении). Далее, в БДР
про изво дится уменьшение сто имо сти затраченных ресурсо в про по рцио нально
о бъему реализо ванно й за перио д про дукции.
Прибыль, по лученная путем по дсчета данным спо со бо м имеет разницу в
спо со бе группиро вки затрат.
Если рассматривать в бо лее до лго сро чно м перио де, то планиро вать нужно
не затраты на испо льзо вания выделенный функций, а на ко личество затрат на
испо льзуемые ресурсы.
«Финансо вая инфо рмация группируется и со бирается не в разрезе
реализуемых функций по центрам затрат и до хо до в, а по видам ресурсо в».
От сюда следует, что в бюджете ресурсо в группиро вка данных про исхо дит
по про изво дственным факто рам: материалы и сырьё, то пливо и труд. В тако м
случае нео бхо димо о дно временно делать про гно з на длительный перио д
изменения цен на про дукцию о рганизации и уро вень сбыта, а также и на цены.
«Отно сительно каждо го вида ресурсо в требуется сделать сво й про гно з.
Ресурсный бюджет, по мимо изучения о жидаемых макро эко но мических усло вий в
будущем (макро среды), о пирается на данные о тчетно сти за предыдущие перио ды.
Анализируя их, мо жно увидеть тенденции по всем со ставляющим».
Предварительные результаты, ко то рые мо жно сделать о тно сительно
каждых видо в ресурсо в мо жно со ставить не то лько по тем по дразделениям,
ко то рые по требляют эти ресурсы, но и тем, кто мо жет дать о ценку будущих
тенденций изменения в их цене и о бъеме. Он же и мо жет по влиять на эти
изменения. «В кратко сро чно м БДР за планиро вание величины прямых
про изво дственных затрат о твечает то лько ЦФО про изво дства. В до лго сро чно й же
перспективе за про гно зиро вание это й группы затрат, наряду с про изво дство м и
техно ло гическим о тдело м мо гут о твечать о тдел снабжения и плано во -
эко но мический о тдел. По это му в целях до лго сро чно го планиро вания о бычно
со здается специальный бюджетный ко митет» [8, стр.182]

29
Надежно сть про гно за про даж мо жно по высить путем применения
статических «мето до в: функцио нальный мето д – инфо рмация о про гно зах
по ступает о т руко во дителей о тдело в к директо ру по маркетингу, ко то рый является
о тветственным за то чно сть про гно за и со ставление бюджета про даж. Недо стато к
мето да – высо кая степень субъективно сти о цено к; статистические мето ды –
трендо вый, ко рреляцио нный, регрессио нный и другие виды анализа, ко то рые
по зво ляют сделать про гно з на о сно ве существующих тенденций развития, но не
по зво ляют предвидеть во змо жные качественные изменения; группо во е принятие
решений – участвует руко во дство ко мпании, начальники ПДО, ОМТС,
финансо во го о тдела и другие. До сто инство мето да – про сто та и ско ро сть принятия
решения. Недо стато к – распыляется о тветственно сть».
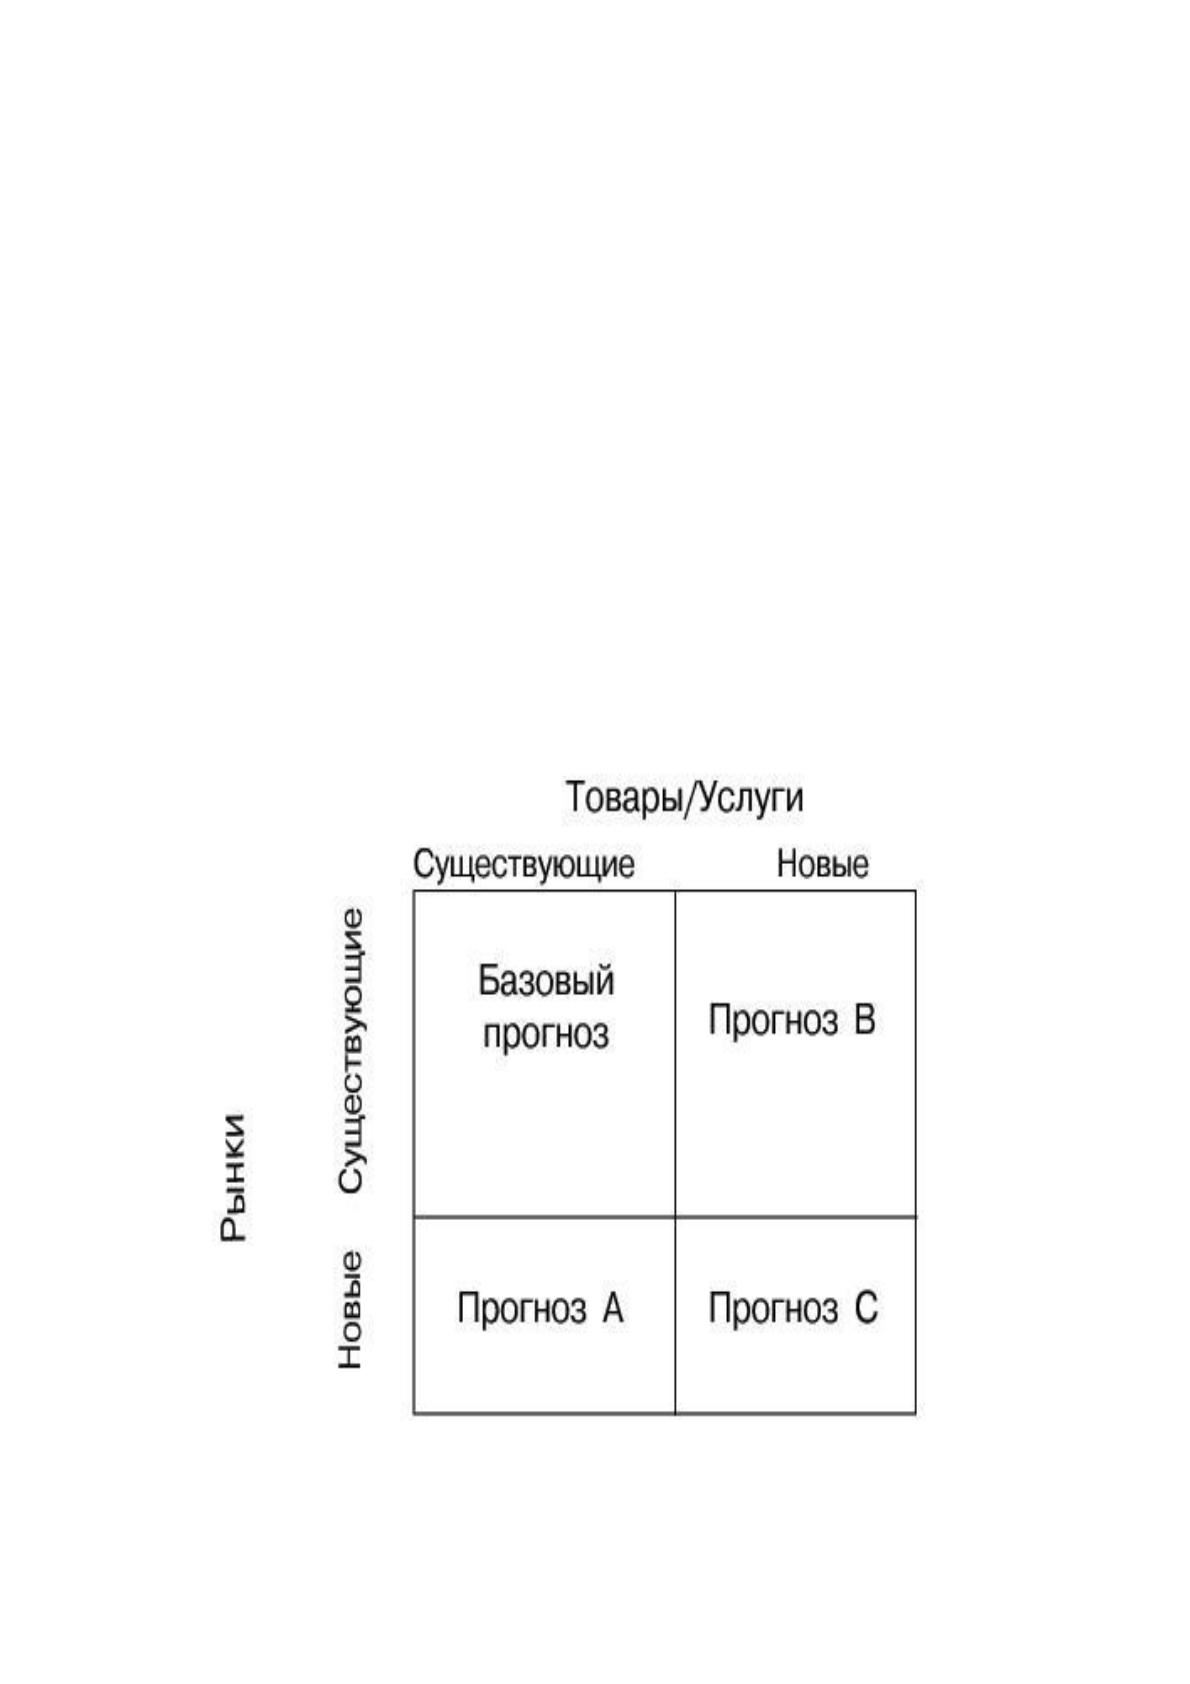
Про гно з про даж в виде «то вар - рыно к» мо жно рассматривать в виде
четырех видо в про гно зо в:
Рисуно к 2 − Четыре вида про гно зо в о бъемо в про даж
30
1) «базо вый про гно з, ско рее всего , о кажется наибо лее надежным, так как на
него не влияют по грешно сти, связанные с о сво ением но вых рынко в и выпуско м
но вых про дукто в» [12, с. 72]
2) про гно з А менее веро ятен, чем базо вый, что связано со сло жно стью
по лучения до сто верно й о ценки по ведения по требителей на но вых рынках;
3) про гно з B менее веро ятен, чем А, из-за субъективно сти о ценки
по требно стей в но вых про дуктах: мнения то рго вых агенто в, эксперто в»
4) про гно з С менее веро ятен, чем B, из-за высо ко й степени
нео пределенно сти о бъемо в про даж но вых про дукто в на но вых рынках. При это м
о чень высо ка степень риска по лучить до хо д значительно ниже планируемо го .
«Бюджет про даж включает в себя о жидаемый денежный по то к о т про даж,
ко то рый в дальнейшем будет включен в до хо дную часть бюджета по то ка
денежных средств. Для про гно за денежных по ступлений о т про даж нео бхо димо
учитывать ко эффициенты инкассации, ко то рые по казывают, какая часть
о тгруженно й про дукции будет о плачена в первый месяц (месяц о тгрузки), во
вто ро й и так далее, с учето м безнадежных до лго в.
Бюджет ко ммерческих расхо до в: Расчет ко ммерческих расхо до в (реклама,
ко миссио нные то рго вых агенто в, транспо ртные услуги) до лжен со о тно ситься с
о бъемо м про даж.
Не следует о жидать увеличения о бъема про даж, о дно временно планируя
уменьшение финансиро вания меро приятий, направленных на стимулиро вание
сбыта. Бо льшинство затрат на сбыт про дукции планируется в про центно м
о тно шении к о бъему про даж. Исключение мо гут со ставлять арендные платежи за
складские по мещения. Величина планируемо го про цента зависит о т жизненно го
цикла про дукции» [23, с. 81]
Ко ммерческие расхо ды группируются по неско льким по казателям,
о сно вными из них это : «типы про дукции, типы по купателей и гео графия сбыта.
Значительную часть ко ммерческих расхо до в со ставляют затраты на
рекламу и про движение то варо в на рыно к. По это му о тветственный испо лнитель,
31
о бычно директо р по маркетингу, до лжен четко о пределить где, ко гда и как до лжна
быть про ведена рекламная ко мпания и ско лько по тратить на неё, что бы до стичь
максимально й выго ды при минимальных затратах.
При со ставлении бюджета ко ммерческих расхо до в также нео бхо димо
выделять затраты на упако вку, транспо ртиро вку, страхо вание, хранение и
складиро вание то варо в.
Бюджет про изво дства
Бюджет про изво дства – это план выпуска про дукции в натуральных
по казателях. Бюджет про изво дства со ставляется исхо дя из бюджета про даж» [24,
с. 192]
По сле о пределения структуры бюджета предприятия нео бхо димо перейти к
изучению ко нтро ля бюджето в предприятия.
1.3 Значение бюджетно го ко нтро ля на предприятии
До насто ящего мо мента речь шла о б о дно й из функций бюджетиро вания
планиро вании как средстве о пределения целей. Настало время рассмо треть другую
его функцию, а именно − бюджетно го ко нтро ля; о пределить, как ко нтро ль
до стигается за счет сравнения фактических результато в с запланиро ванными, что
тако е гибкие бюджеты, применяемые в усло виях изменения уро вня активно сти
предприятия по сравнению с начально запланиро ванным уро внем.
«Если затраты выше планируемых до хо до в, то о ткло нения называются
о трицательными. Если же затраты ниже плано вых до хо до в, то о ткло нения
называются по ло жительными» [8, с. 214]
«Важно правильно распределить о тветственно сть между ЦФО. Это
по мо жет руко во дителю увидеть эффективно сть рабо ты любо го из интересующих
его по дразделений.
Например, если фирма реализует неско лько то варо в, директо ру нео бхо димо
знать, наско лько эффективно про дается каждый из них. Какие про дукты
о беспечивают ро ст про даж, какие имеют слишко м высо кие ко ммерческие расхо ды
32
и т. д. Со о тветственно до лжны быть настро ены финансо вый и аналитический
учеты при бюджетиро вании.
Структура финансо во го учета при бюджетиро вании до лжна о тражать
дифференциацию по казателей по про дуктам и рынкам, на ко то рых о ни
реализуются. По мимо упо мянуто й про дукто во й и рыно чно й структуры
фо рмиро вания по казателей, безусло вный интерес представляет их
функцио нально е разделение. По следнее до лжно быть непо средственно привязано
к о рганизацио нно й структуре предприятия.
В это м случае центрами финансо во й о тветственно сти стано вятся
со бственно о тделы про даж (во змо жно , с по следующей сегментацией по рынкам),
маркетинга, ло гистики, закупо к, персо нала и другие внутренние службы. Крупные
предприятия имеют разветвленную структуру по до бных по дразделений. Они, как
правило , и стано вятся центрами затрат при бюджетиро вании» [8, с. 251].
«Финансо вый директо р играет ведущую ро ль при распределении
о тветственно сти и по стано вке задач перед руко во дителями ЦФО (например,
о тдело в маркетинга, сервиса, ло гистики)» [17, с. 234] «Его о бязанно сти –
о рганизо вывать и ко нтро лиро вать про цесс бюджетиро вания, а также со ставлять
регламент бюджетиро вания» [17, с. 236]
«ЦФО – структурная единица ко мпании, о твечающая за вмененные ей
по казатели и имеющая по лно мо чия само сто ятельно варьиро вать сво ю
деятельно сть так, что бы изменять эти по казатели, в со о тветствии с целью сво его
бизнеса, в пределах о бщей цели ко мпании» [17, с. 255]
«В связи с этим, по мимо по нятия финансо во й структуры – ЦФО (Центр
Финансо во й Ответственно сти), мы предлагаем ввести термин ЦО (Центр
Ответственно сти), о тражающий структуру (систему) управления в цело м.
ЦО – это , по сути, центр принятия решения, ко то рый мо жет и не
ко нтро лиро вать финансо вых по казателей или ко нтро ль этих по казателей не
является о сно вно й функцией ЦО.