23
про
ᡃ
цесса бюдже
ᡃ
тирования по все
ᡃ
м уровням. Если бюдже
ᡃ
тирование
автоматизировано, то это о
ᡃ
существлять легко, но е
ᡃ
сли бюдже
ᡃ
ты фо
ᡃ
рмируются
в о
ᡃ
бычных эле
ᡃ
ктронных таблицах, то
ᡃ
гда это буде
ᡃ
т сде
ᡃ
лать го
ᡃ
раздо сложнее.
Та
ᡃ
кже выде
ᡃ
ляют вто
ᡃ
ростепенные принципы, та
ᡃ
кие как: принцип
процессно-о
ᡃ
риентированного бюдже
ᡃ
тирования и принцип инте
ᡃ
грированности с
инфо
ᡃ
рмационными технологиями. Процессно-о
ᡃ
риентированное
бюдже
ᡃ
тирование на
ᡃ
правлено на горизонтальное, а не ве
ᡃ
ртикальное виде
ᡃ
ние
организации, та
ᡃ
ким о
ᡃ
бразом во
ᡃ
зможно по
ᡃ
высить эффе
ᡃ
ктивность уче
ᡃ
та
ко
ᡃ
свенных за
ᡃ
трат и ме
ᡃ
тодику их распределения. Вто
ᡃ
рой же принцип
по
ᡃ
дразумевает вне
ᡃ
дрения инфо
ᡃ
рмационных программ, бла
ᡃ
годаря ко
ᡃ
торым
мо
ᡃ
жно буде
ᡃ
т о
ᡃ
тладить а
ᡃ
втоматизацию де
ᡃ
ятельности предприятия. Гла
ᡃ
вным
пре
ᡃ
имуществом да
ᡃ
нного ме
ᡃ
тода являе
ᡃ
тся то, что вне
ᡃ
дрение про
ᡃ
граммных
сре
ᡃ
дств по
ᡃ
зволит эко
ᡃ
номить ре
ᡃ
сурсы и улучшит по
ᡃ
казатели де
ᡃ
ятельности
организации
19
.
Ка
ᡃ
ждая ко
ᡃ
мпания до
ᡃ
лжна име
ᡃ
ть сво
ᡃ
й е
ᡃ
диный ста
ᡃ
ндартизированный
«Ре
ᡃ
гламент бюджетирования», ко
ᡃ
торый буде
ᡃ
т со
ᡃ
держать все про
ᡃ
цедуры и
принципы, о
ᡃ
писанные выше
20
.
Для то
ᡃ
го что
ᡃ
бы минимизиро
ᡃ
вать трудности, во
ᡃ
зникающие при вне
ᡃ
дрении
бюджетирования, не
ᡃ
обходимо приде
ᡃ
рживаться принципов, о
ᡃ
писанных выше.
По
ᡃ
сле то
ᡃ
го как бюдже
ᡃ
тирование буде
ᡃ
т налажено, не то
ᡃ
лько руководство, но и
ве
ᡃ
сь пе
ᡃ
рсонал не смо
ᡃ
гут ра
ᡃ
ботать иначе. В ре
ᡃ
зультате по
ᡃ
следовательная
по
ᡃ
становка бухга
ᡃ
лтерского уче
ᡃ
та на пре
ᡃ
дприятии со
ᡃ
здаст це
ᡃ
льную систе
ᡃ
му
управления, за
ᡃ
ставит бюдже
ᡃ
тирование эффе
ᡃ
ктивно работать. Пра
ᡃ
вильно
о
ᡃ
рганизованное эффе
ᡃ
ктивное бюдже
ᡃ
тное упра
ᡃ
вление спо
ᡃ
собствует не то
ᡃ
лько
19
Гасанов, Г. И. Бюдже
ᡃ
тирование как инструме
ᡃ
нт фина
ᡃ
нсового пла
ᡃ
нирования на
пре
ᡃ
дприятии // Мо
ᡃ
лодой ученый. - 2019. - №11. - С. 1828-1833.
20
Е.Добровольский, Б.Карабанов, П.Боровков, Е.Глухов, Е.Бреслав. Бюджетирование: шаг за
шагом.2-е изд., дополн.- СПб:Питер,2018.-с.470-478.
24
сво
ᡃ
евременному о
ᡃ
бнаружению не
ᡃ
достатков в упра
ᡃ
вленческой ра
ᡃ
боте
компании, но и сво
ᡃ
евременному принятию мер к их устранению
21
.
Выво
ᡃ
ды по 1 главе
Суще
ᡃ
ствует ра
ᡃ
сширенная кла
ᡃ
ссификация по
ᡃ
нятий “бюджет” и
“бюджетирование”. На ее о
ᡃ
снове я выбрал, по мо
ᡃ
ему мнению, на
ᡃ
иболее
по
ᡃ
лную и то
ᡃ
чную тра
ᡃ
ктовку бюджета, та
ᡃ
кую как: бюджет- это план, ко
ᡃ
торый
фо
ᡃ
рмируется на сле
ᡃ
дующий период, выра
ᡃ
женный в на
ᡃ
туральном или де
ᡃ
нежном
выражениях, на о
ᡃ
снове ко
ᡃ
торого о
ᡃ
пределяется по
ᡃ
требность пре
ᡃ
дприятия в
ресурсах, не
ᡃ
обходимых для по
ᡃ
лучения за
ᡃ
планированных доходов.
Соответственно, бюджетирование- те
ᡃ
хнология фина
ᡃ
нсового планирования,
уче
ᡃ
та и ко
ᡃ
нтроля до
ᡃ
ходов и расходов, по
ᡃ
зволяющая а
ᡃ
нализировать
про
ᡃ
гнозируемые фина
ᡃ
нсовые по
ᡃ
казатели и упра
ᡃ
влять с их по
ᡃ
мощью ресурсами.
Далее, я прише
ᡃ
л к выводу, что бюдже
ᡃ
тирование имеет, как сво
ᡃ
и
достоинства, так и недостатки, тем не менее, на се
ᡃ
годняшний день, о
ᡃ
чевидным
фа
ᡃ
ктом являе
ᡃ
тся то, что без бюдже
ᡃ
тирования не буде
ᡃ
т гибко
ᡃ
го упра
ᡃ
вления
компанией, о
ᡃ
беспечивающего точной, по
ᡃ
лной и сво
ᡃ
евременной инфо
ᡃ
рмацией
высше
ᡃ
е руководство.
Ра
ᡃ
ссмотрев эта
ᡃ
пы ра
ᡃ
зработки систе
ᡃ
мы бюджетирования, выяснили, что
суще
ᡃ
ствует не
ᡃ
сколько этапов, ка
ᡃ
ждому из ко
ᡃ
торых не
ᡃ
обходимо уде
ᡃ
лить
до
ᡃ
статочно внимания. Сто
ᡃ
ит выде
ᡃ
лить про
ᡃ
гнозный о
ᡃ
тчет о прибылях и
убытках, про
ᡃ
гноз ко
ᡃ
торого необходим, что
ᡃ
бы про
ᡃ
следить влияние
ᡃ
индивидуа
ᡃ
льных сме
ᡃ
т на го
ᡃ
довую сме
ᡃ
ту прибылей. Одним из са
ᡃ
мых ва
ᡃ
жных и
сло
ᡃ
жных эта
ᡃ
пов являе
ᡃ
тся бюдже
ᡃ
т де
ᡃ
нежных средств, по
ᡃ
тому что он о
ᡃ
тражает
будущие
ᡃ
пла
ᡃ
тежи и по
ᡃ
ступление денег. Та
ᡃ
кже сле
ᡃ
дует о
ᡃ
братить внима
ᡃ
ние на
по
ᡃ
следний этап- это со
ᡃ
ставление про
ᡃ
гнозного баланса, бла
ᡃ
годаря ко
ᡃ
торому
21
Е.Добровольский, Б.Карабанов, П.Боровков, Е.Глухов, Е.Бреслав. Бюджетирование: шаг за
шагом.2-е изд., дополн.- СПб:Питер,2018.-с.470-478.

25
мо
ᡃ
жно узна
ᡃ
ть инфо
ᡃ
рмацию о будуще
ᡃ
м со
ᡃ
стоянии пре
ᡃ
дприятия на ко
ᡃ
нец
про
ᡃ
гнозируемого периода.
По мо
ᡃ
ему мнению, к о
ᡃ
сновным проблемам, ко
ᡃ
торые за
ᡃ
ранее нужно
ᡃ
ра
ᡃ
ссматривать и учитывать, нужно
ᡃ
отнести: до
ᡃ
роговизну вне
ᡃ
дрения системы;
испо
ᡃ
льзование не о
ᡃ
бновленных да
ᡃ
нных при по
ᡃ
строении бюджетов; сла
ᡃ
бый
ме
ᡃ
неджмент или сла
ᡃ
бый ко
ᡃ
нтроль за ре
ᡃ
ализацией бюдже
ᡃ
тирования и
че
ᡃ
ловеческий фактор. По
ᡃ
следнему из перечисленных, безусловно, не
ᡃ
обходимо
уде
ᡃ
лить ма
ᡃ
ксимум внима
ᡃ
ния в це
ᡃ
лях его минимизации, а для то
ᡃ
го это
ᡃ
го ва
ᡃ
жно
мо
ᡃ
ментально ликвидиро
ᡃ
вать во
ᡃ
зможные ма
ᡃ
хинации со сто
ᡃ
роны менеджеров.
При ре
ᡃ
шении про
ᡃ
блемы ва
ᡃ
жны не то
ᡃ
лько те
ᡃ
оретические знания, но и
индивидуа
ᡃ
льный по
ᡃ
дход пре
ᡃ
жде все
ᡃ
го со сто
ᡃ
роны руководства.
Про
ᡃ
веденный ста
ᡃ
тистический а
ᡃ
нализ показывает, что к на
ᡃ
иболее ча
ᡃ
стым
проблемам, связа
ᡃ
нным с о
ᡃ
рганизацией фина
ᡃ
нсового планирования, о
ᡃ
тносят
пло
ᡃ
хую ре
ᡃ
ализацию фина
ᡃ
нсовых пла
ᡃ
нов (30%). Сле
ᡃ
дующей по ва
ᡃ
жности
про
ᡃ
блемой являе
ᡃ
тся не
ᡃ
оперативное со
ᡃ
ставление (20%). Тре
ᡃ
тья по зна
ᡃ
чимости
проблема- это о
ᡃ
тсутствие “прозрачности” пла
ᡃ
нов для руко
ᡃ
водства (20%).
Гла
ᡃ
вными про
ᡃ
блемами пре
ᡃ
дприятий в о
ᡃ
бласти упра
ᡃ
вленческого уче
ᡃ
та
являются: низка
ᡃ
я до
ᡃ
стоверность (30%) и о
ᡃ
перативность по
ᡃ
лучаемых да
ᡃ
нных
(30%).
Соответственно, для ка
ᡃ
ждой приве
ᡃ
денной про
ᡃ
блемы тре
ᡃ
буется сво
ᡃ
е
решение. В не
ᡃ
зависимости от типа
ᡃ
про
ᡃ
блемы не
ᡃ
обходимо вне
ᡃ
дрить в ка
ᡃ
честве
но
ᡃ
рмативной ба
ᡃ
зы о
ᡃ
пределенный ста
ᡃ
ндарт бюджетирования, а та
ᡃ
кже
испо
ᡃ
льзовать документ, ко
ᡃ
торый буде
ᡃ
т о
ᡃ
пределять пра
ᡃ
ва и о
ᡃ
бязанности
уча
ᡃ
стников про
ᡃ
цесса бюджетирования, их по
ᡃ
лномочия и ответственность. Это
важно, так как эти действия, по
ᡃ
высят ко
ᡃ
нтроль до
ᡃ
стоверности пре
ᡃ
дъявляемой
информации. Так же, я считаю, что о
ᡃ
дной из гла
ᡃ
вных за
ᡃ
дач являе
ᡃ
тся
о
ᡃ
бъяснение сотрудникам, в чем сущно
ᡃ
сть и пе
ᡃ
рвостепенность зна
ᡃ
чения
про
ᡃ
цесса со
ᡃ
ставления бюджетов, по
ᡃ
тому что це
ᡃ
ли и за
ᡃ
дачи бюдже
ᡃ
тирования
до
ᡃ
лжны быть ясны и по
ᡃ
нятны для них.
26
Ситуа
ᡃ
ция в Ро
ᡃ
ссии по
ᡃ
ка что не о
ᡃ
чень перспективна, так как бо
ᡃ
льшое
ко
ᡃ
личество пре
ᡃ
дприятий пре
ᡃ
дпочитает о
ᡃ
бходится без систе
ᡃ
мы
бюджетирования, счита
ᡃ
я это лишне
ᡃ
й тра
ᡃ
той времени.
Ва
ᡃ
жно понимать, что до
ᡃ
биться на
ᡃ
лаженной и эффе
ᡃ
ктивной систе
ᡃ
мы
бюджетирования, ме
ᡃ
неджеры смо
ᡃ
гут не сто
ᡃ
лько стро
ᡃ
я планы, ско
ᡃ
лько
со
ᡃ
вершенствуя про
ᡃ
цедуры со
ᡃ
ставления бюджетов.
Вто
ᡃ
рая ча
ᡃ
сть это
ᡃ
й гла
ᡃ
вы по
ᡃ
священа принципа
ᡃ
м эффе
ᡃ
ктивности систе
ᡃ
мы
бюджетирования, ка
ᡃ
ждый из ко
ᡃ
торых име
ᡃ
ет сво
ᡃ
и преимущества. Для
эффе
ᡃ
ктивной по
ᡃ
становки не
ᡃ
обходимо зна
ᡃ
ть и учитыва
ᡃ
ть ка
ᡃ
ждый из них. Если
все де
ᡃ
лать пра
ᡃ
вильно и продуманно, то, несомненно, на пре
ᡃ
дприятии буде
ᡃ
т
ре
ᡃ
ально со
ᡃ
здать це
ᡃ
льную систе
ᡃ
му управления, за
ᡃ
ставить бюдже
ᡃ
тирование
эффе
ᡃ
ктивно работать.
27
ГЛАВА 2. АНАЛИЗ СОСТОЯНИЯ СИСТЕМЫ
БЮДЖЕТИРОВАНИЯ В ПРЕДПРИЯТИИ НА ПРИМЕРЕ ООО
«ТРАНС АВИА»
2.1 Ха
ᡃ
рактеристика систе
ᡃ
мы бюдже
ᡃ
тирования ООО «Тра
ᡃ
нс Авиа»
ООО «Тра
ᡃ
нс Авиа» за
ᡃ
регистрировано 22.12.2008 по юридиче
ᡃ
скому
адресу 620144, Све
ᡃ
рдловская область, го
ᡃ
род Екатеринбург, улица
ᡃ
8 Марта, дом
190, ква
ᡃ
ртира 116.
Ко
ᡃ
мпания «Тра
ᡃ
нс Авиа» за
ᡃ
нимается о
ᡃ
существлением а
ᡃ
виаперевозок
грузо
ᡃ
в по России, стра
ᡃ
нам СНГ и ближне
ᡃ
го зарубежья. Списо
ᡃ
к а
ᡃ
виаперевозок
о
ᡃ
чень обширен, включа
ᡃ
ет в се
ᡃ
бя бо
ᡃ
лее 130 городов. Осо
ᡃ
бенность ко
ᡃ
мпании
«Тра
ᡃ
нс Авиа» в том, что она о
ᡃ
рганизует не то
ᡃ
лько пе
ᡃ
ревозки авиатранспортом.
В ее ма
ᡃ
сштабы вхо
ᡃ
дит пе
ᡃ
ревозка же
ᡃ
лезнодорожным и автотранспортом.
Бла
ᡃ
годаря о
ᡃ
бширной деятельности, ко
ᡃ
мпания спо
ᡃ
собна ре
ᡃ
шать любые
ᡃ
са
ᡃ
мые
сло
ᡃ
жные ло
ᡃ
гистические задачи, до
ᡃ
ставить груз в кра
ᡃ
тчайшие сро
ᡃ
ки со скла
ᡃ
да
грузо
ᡃ
отправителя до скла
ᡃ
да грузо
ᡃ
получателя и снизить сто
ᡃ
имость перевозки.
«Тра
ᡃ
нс Авиа» го
ᡃ
това принять за
ᡃ
каз и о
ᡃ
тправить груз в ука
ᡃ
занную точку,
выбра
ᡃ
в о
ᡃ
птимальный спо
ᡃ
соб транспортировки. ООО «Тра
ᡃ
нс Авиа»
пре
ᡃ
доставляет по
ᡃ
лный па
ᡃ
кет транспортно-экспе
ᡃ
диторских услуг:
- грузо
ᡃ
вые а
ᡃ
виаперевозки любых грузо
ᡃ
в ве
ᡃ
сом от 1 кг;
- Стра
ᡃ
хование грузов;
- мультимо
ᡃ
дальные перевозки;
- до
ᡃ
ставка грузо
ᡃ
в «от две
ᡃ
ри до двери»;
- тра
ᡃ
нспортное экспе
ᡃ
дирование грузов;
- о
ᡃ
беспечение тра
ᡃ
нзитного движе
ᡃ
ния грузов;
- о
ᡃ
формление то
ᡃ
варосопроводительной документации;
- подготовка, о
ᡃ
формление и пе
ᡃ
ревозка груза
ᡃ
для физиче
ᡃ
ских лиц;
- ква
ᡃ
лифицированное ко
ᡃ
нсультирование и инфо
ᡃ
рмационная по
ᡃ
ддержка
клиента.
Кро
ᡃ
ме того, го
ᡃ
род Ека
ᡃ
теринбург – крупне
ᡃ
йший накопительно-
пе
ᡃ
ревалочный пункт России, по
ᡃ
этому во
ᡃ
стребованность все
ᡃ
х типо
ᡃ
в пе
ᡃ
ревозок
28
из Ека
ᡃ
теринбурга о
ᡃ
чень велика. Для это
ᡃ
го ра
ᡃ
зрабатывается мультимо
ᡃ
дальная
схема, где, по же
ᡃ
ланию заказчика, по
ᡃ
дключается авиатранспорт, е
ᡃ
сли тре
ᡃ
буется
пре
ᡃ
имущество скорости, и все про
ᡃ
чие виды транспорта. Клие
ᡃ
нты «Тра
ᡃ
нс Авиа»
име
ᡃ
ют во
ᡃ
зможность о
ᡃ
тследить пе
ᡃ
редвижение груза, бла
ᡃ
годаря на
ᡃ
лаженной и
со
ᡃ
временной систе
ᡃ
ме мо
ᡃ
ниторинга и по
ᡃ
стоянному диспе
ᡃ
тчерскому контролю.
Транспортно-экспе
ᡃ
диционная ко
ᡃ
мпания «Тра
ᡃ
нс Авиа» га
ᡃ
рантирует не
то
ᡃ
лько скорость, но и высо
ᡃ
кую безопасность. Еще о
ᡃ
дним ва
ᡃ
жным
пре
ᡃ
имуществом до
ᡃ
ставки грузо
ᡃ
в че
ᡃ
рез «Тра
ᡃ
нс Авиа» являе
ᡃ
тся во
ᡃ
зможность
о
ᡃ
рганизации мультимо
ᡃ
дальной схе
ᡃ
мы с приме
ᡃ
нением все
ᡃ
х не
ᡃ
обходимых видо
ᡃ
в
транспорта. Приме
ᡃ
нение не
ᡃ
скольких видо
ᡃ
в транспорта, о
ᡃ
громный о
ᡃ
пыт и
про
ᡃ
фессиональные зна
ᡃ
ния спе
ᡃ
циалистов ко
ᡃ
мпании «Тра
ᡃ
нс Авиа» по
ᡃ
зволяют
о
ᡃ
перативно ре
ᡃ
шить да
ᡃ
же са
ᡃ
мые сло
ᡃ
жные ло
ᡃ
гистические задачи, не
ᡃ
зависимо от
типа
ᡃ
груза
ᡃ
и его объема, без уще
ᡃ
рба бюдже
ᡃ
ту клие
ᡃ
нта и сро
ᡃ
кам доставки.
Со
ᡃ
трудничество с ве
ᡃ
дущими авиа- и же
ᡃ
лезнодорожными линиями,
а
ᡃ
втомобильными компаниями, во
ᡃ
дным тра
ᡃ
нспортом — за
ᡃ
лог выпо
ᡃ
лнения
задачи, о
ᡃ
перативного ре
ᡃ
агирования на не
ᡃ
стандартные ло
ᡃ
гистические ситуации,
минимиза
ᡃ
ции рисков. Юридиче
ᡃ
ское лицо
ᡃ
за
ᡃ
регистрировано в та
ᡃ
ких ка
ᡃ
тегориях
ОКВЭД как: «Де
ᡃ
ятельность в о
ᡃ
бласти права», «Де
ᡃ
ятельность а
ᡃ
гентов по
о
ᡃ
птовой то
ᡃ
рговле униве
ᡃ
рсальным а
ᡃ
ссортиментом услуг», «Про
ᡃ
чая о
ᡃ
птовая
торговля». Осно
ᡃ
вная о
ᡃ
трасль компании: «Авиа
ᡃ
ционный транспорт». До
ᡃ
лжность
руко
ᡃ
водителя ко
ᡃ
мпании - ге
ᡃ
неральный директор. По организационно-пра
ᡃ
вовой
фо
ᡃ
рме (ОПФ) ко
ᡃ
мпания являе
ᡃ
тся о
ᡃ
бществом с о
ᡃ
граниченной о
ᡃ
тветственностью
(ООО). Тип со
ᡃ
бственности - ча
ᡃ
стная собственность.
Орга
ᡃ
низация грузо
ᡃ
перевозок – это о
ᡃ
сновная сфе
ᡃ
ра де
ᡃ
ятельности ООО
«Тра
ᡃ
нс Авиа». Стре
ᡃ
мясь ма
ᡃ
ксимально о
ᡃ
блегчить ра
ᡃ
боту клиентов, ко
ᡃ
мпания не
то
ᡃ
лько о
ᡃ
существляет пе
ᡃ
ревозку га
ᡃ
баритных и не
ᡃ
габаритных грузов, но и
о
ᡃ
казывает ве
ᡃ
сь спе
ᡃ
ктр со
ᡃ
путствующих ло
ᡃ
гистических услуг.
В ко
ᡃ
мпании уста
ᡃ
новлена линейно-функцио
ᡃ
нальная о
ᡃ
рганизационная
структура
ᡃ
управления, пре
ᡃ
имуществом ко
ᡃ
торой являются: уме
ᡃ
ньшение
дублиро
ᡃ
вания работ; укре
ᡃ
пление ве
ᡃ
ртикальных связе
ᡃ
й и усиле
ᡃ
ние ко
ᡃ
нтроля за

29
де
ᡃ
ятельностью ниже
ᡃ
стоящих уровней. Не
ᡃ
достатком та
ᡃ
кой систе
ᡃ
мы мо
ᡃ
жет быть
не
ᡃ
однозначное ра
ᡃ
спределение ответственности, затруднённа
ᡃ
я коммуникация.
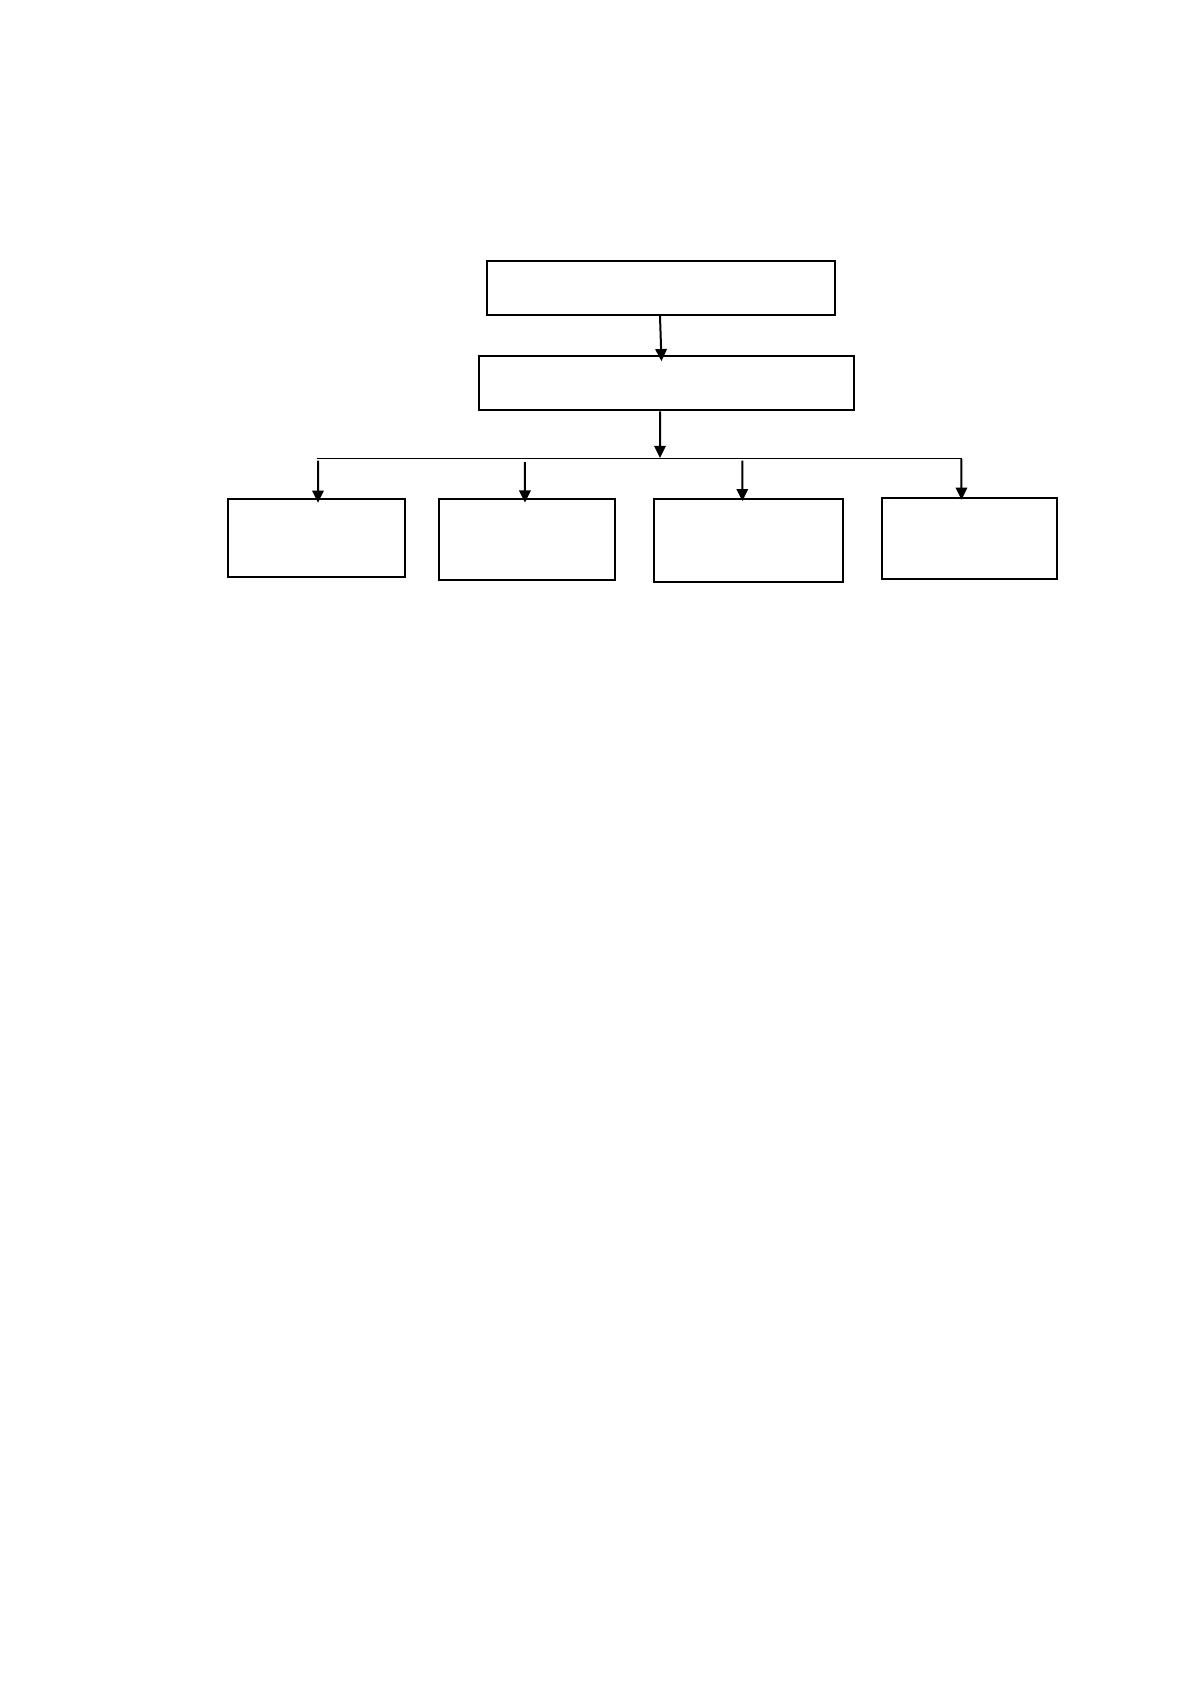
Ниже
ᡃ
пре
ᡃ
дставлена о
ᡃ
рганизационная структура
ᡃ
ко
ᡃ
мпании «Тра
ᡃ
нс Авиа»:
Рисуно
ᡃ
к 3.1 - Орга
ᡃ
низационная структура
ᡃ
упра
ᡃ
вления ООО «Тра
ᡃ
нс
Авиа»
Испо
ᡃ
лнительным о
ᡃ
рганом пре
ᡃ
дприятия являе
ᡃ
тся ге
ᡃ
неральный директор,
ко
ᡃ
торый не
ᡃ
сет о
ᡃ
тветственность за ре
ᡃ
зультаты ра
ᡃ
боты компании, выпо
ᡃ
лнение
о
ᡃ
бязательств пе
ᡃ
ред учре
ᡃ
дителем пре
ᡃ
дприятия и трудо
ᡃ
вым коллективом.
Вто
ᡃ
рым упра
ᡃ
вленческим зве
ᡃ
ном в о
ᡃ
рганизации являе
ᡃ
тся за
ᡃ
меститель
директора, ко
ᡃ
торый сле
ᡃ
дит за де
ᡃ
ятельностью все
ᡃ
х о
ᡃ
тделов фирмы. Ему так же
по
ᡃ
дчиняются руко
ᡃ
водители все
ᡃ
х де
ᡃ
йствующих подразделений, а он в сво
ᡃ
ю
о
ᡃ
чередь о
ᡃ
твечает за ра
ᡃ
боту фирмы пе
ᡃ
ред гла
ᡃ
вным директором. Отде
ᡃ
л
ма
ᡃ
ркетинга о
ᡃ
существляет ма
ᡃ
ркетинговую политику, о
ᡃ
рганизует ре
ᡃ
кламные
ка
ᡃ
мпании и т.д. Отде
ᡃ
л ка
ᡃ
дров за
ᡃ
нимается на
ᡃ
ймом сотрудников, обучение,
по
ᡃ
вышение квалификации, во
ᡃ
просы о
ᡃ
рганизации и бе
ᡃ
зопасности труда.
Бухга
ᡃ
лтерия о
ᡃ
беспечивает фина
ᡃ
нсовую о
ᡃ
тчетность да
ᡃ
нной фирмы.
В ко
ᡃ
мпании все по
ᡃ
строено та
ᡃ
ким образом, что лине
ᡃ
йные зве
ᡃ
нья
упра
ᡃ
вления призва
ᡃ
ны командовать, а функцио
ᡃ
нальные - консультировать,
по
ᡃ
могать в ра
ᡃ
зработке ко
ᡃ
нкретных во
ᡃ
просов и по
ᡃ
дготовке со
ᡃ
ответствующих
решений, программ, планов.
«Планово-экономический» отдел, пла
ᡃ
нирующий доходы, за
ᡃ
траты и
испо
ᡃ
льзование прибыли, являе
ᡃ
тся структурным по
ᡃ
дразделением бухгалтерии.
Ге
ᡃ
неральный директор
Отде
ᡃ
л
маркетинга
Бухгалтерия
Отдeл
логистики
Отде
ᡃ
л кадров
За
ᡃ
меститель гла
ᡃ
вного директора
30
Отде
ᡃ
л со
ᡃ
здается и ликвидируе
ᡃ
тся прика
ᡃ
зом ге
ᡃ
нерального дире
ᡃ
ктора
предприятия. Отде
ᡃ
л по
ᡃ
дчиняется гла
ᡃ
вному бухгалтеру.
Мо
ᡃ
дель эффе
ᡃ
ктивной систе
ᡃ
мы упра
ᡃ
вления а
ᡃ
виакомпанией стро
ᡃ
ится
путе
ᡃ
м по
ᡃ
следовательного (поэтапного) пе
ᡃ
рехода от тра
ᡃ
диционного упра
ᡃ
вления
к интегрированному. Уро
ᡃ
вень ее со
ᡃ
вершенства о
ᡃ
пределяется сте
ᡃ
пенью
про
ᡃ
никновения систе
ᡃ
мы упра
ᡃ
вления на все уро
ᡃ
вни управления, ре
ᡃ
ализации
ре
ᡃ
зервов ее эффективности.33 Да
ᡃ
лее ра
ᡃ
ссмотрим а
ᡃ
нализ сильных и сла
ᡃ
бых
сто
ᡃ
рон ООО «Тра
ᡃ
нс Авиа», ко
ᡃ
торый пре
ᡃ
дставлен ниже:
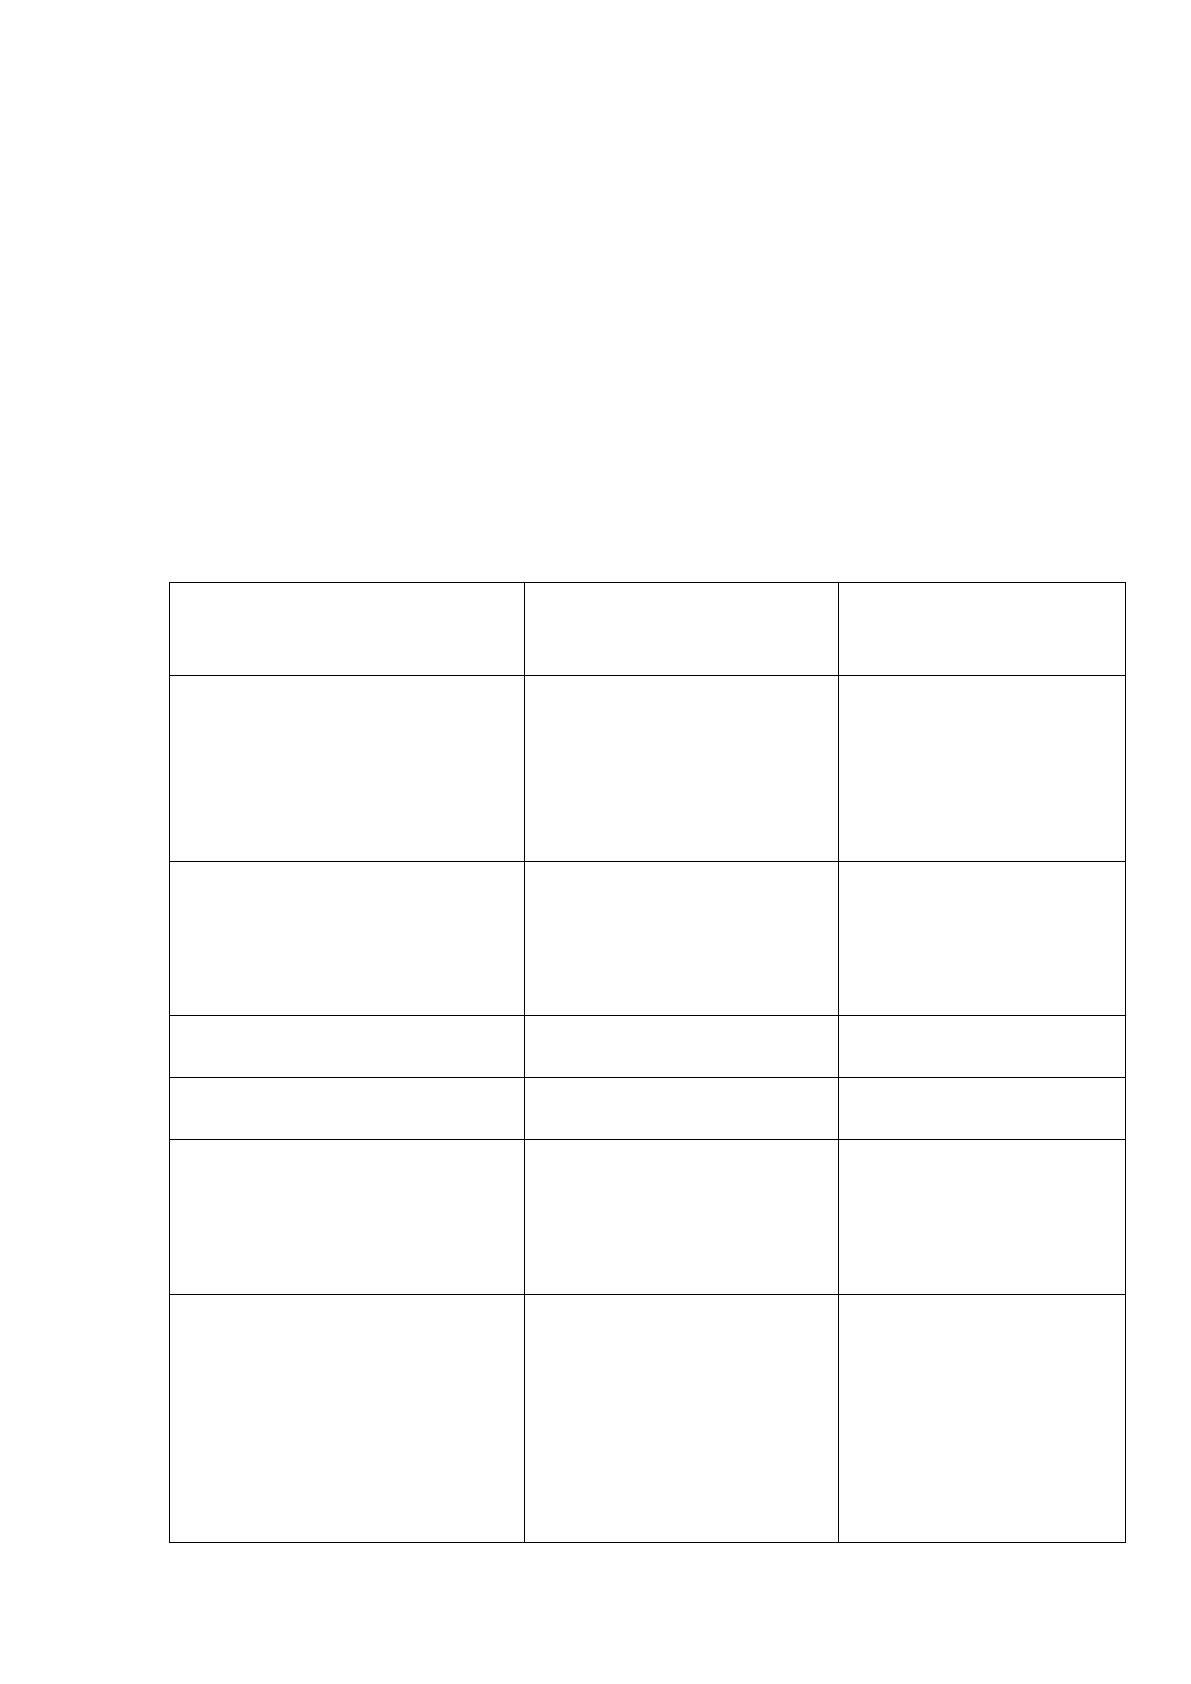
Та
ᡃ
блица 2.1 Ана
ᡃ
лиз сильных и сла
ᡃ
бых сто
ᡃ
рон ООО «Тра
ᡃ
нс Авиа»
Факторы, ха
ᡃ
рактеризующие
систе
ᡃ
му упра
ᡃ
вления
предприятия
Преимущества
Недостатки
Ме
ᡃ
неджмент предприятия
До
ᡃ
статочное внима
ᡃ
ние
уде
ᡃ
ляется систе
ᡃ
ме
мо
ᡃ
тивации сотрудников,
испо
ᡃ
льзуется
ма
ᡃ
териальное и
не
ᡃ
материальное
стимулирование
Отсутствуе
ᡃ
т стра
ᡃ
тегия
ра
ᡃ
звития компании, ее
миссия.
Сфе
ᡃ
ра деятельности
Отла
ᡃ
женный про
ᡃ
цесс
обслуживания, ра
ᡃ
звитая
инфраструктура,
ка
ᡃ
чественное
пла
ᡃ
нирование на все
ᡃ
х
стадиях.
Не
ᡃ
достаточный
а
ᡃ
ссортимент услуг.
Те
ᡃ
хническая оснащенность
Высо
ᡃ
кий уро
ᡃ
вень
те
ᡃ
хнической
оснащенности.
Ве
ᡃ
дение бизне
ᡃ
са не
автоматизировано.
Маркетинг
Прямо
ᡃ
й сбыт про
ᡃ
дукции и
услуг.
Отсутствуе
ᡃ
т стра
ᡃ
тегия
маркетинга.
Кадры
Бо
ᡃ
лее 60 % пе
ᡃ
рсонала
име
ᡃ
ют высше
ᡃ
е
образование. Имеется
высокопрофессиональный
менеджер.
Во
ᡃ
зрастные
о
ᡃ
граничения при
прие
ᡃ
ме на работу.
Финансы
Осно
ᡃ
вные технико-
эко
ᡃ
номические
по
ᡃ
казатели име
ᡃ
ют
по
ᡃ
ложительную динамику.
Не
ᡃ
смотря на
уве
ᡃ
личение выручки,
ра
ᡃ
стет и се
ᡃ
бестоимость
на пе
ᡃ
ревозку
продукции, что
не
ᡃ
гативно ска
ᡃ
зывается
на фина
ᡃ
нсовом
со
ᡃ
стоянии компании.
31
Хо
ᡃ
зяйственные о
ᡃ
перации ООО «Тра
ᡃ
нс Авиа» о
ᡃ
формляются пе
ᡃ
рвичными
документами, со
ᡃ
ставленными по формам, со
ᡃ
держащимся в а
ᡃ
льбомах
унифициро
ᡃ
ванных фо
ᡃ
рм пе
ᡃ
рвичной уче
ᡃ
тной документации. Документы,
формы, ко
ᡃ
торые не пре
ᡃ
дусмотрены в этих альбомах, ра
ᡃ
зрабатываются
о
ᡃ
рганизацией са
ᡃ
мостоятельно и со
ᡃ
держат о
ᡃ
бязательные реквизиты,
уста
ᡃ
новленные Фе
ᡃ
деральным за
ᡃ
коном от 06.12.2012 г. № 402-ФЗ «О
бухга
ᡃ
лтерском учете». Обще
ᡃ
ство са
ᡃ
мостоятельно ра
ᡃ
зрабатывает и утве
ᡃ
рждает
фо
ᡃ
рмы до
ᡃ
кументов для внутре
ᡃ
нней бухга
ᡃ
лтерской отчетности.
В ООО «Тра
ᡃ
нс Авиа» приме
ᡃ
няется а
ᡃ
втоматизированная фо
ᡃ
рма ве
ᡃ
дения
бухга
ᡃ
лтерского и на
ᡃ
логового уче
ᡃ
та с приме
ᡃ
нением про
ᡃ
граммного о
ᡃ
беспечения
«1С: Бухгалтерия» и «1С: За
ᡃ
рплата и кадры», ко
ᡃ
торые учитыва
ᡃ
ют всю
спе
ᡃ
цифику де
ᡃ
ятельности организации. Осно
ᡃ
вные ме
ᡃ
тодологические принципы
бухга
ᡃ
лтерского и на
ᡃ
логового уче
ᡃ
та в ООО «Тра
ᡃ
нс Авиа» пре
ᡃ
дусмотрены в
уче
ᡃ
тной политике. Уче
ᡃ
тную по
ᡃ
литику на пре
ᡃ
дприятии со
ᡃ
ставляет гла
ᡃ
вный
бухга
ᡃ
лтер и о
ᡃ
формляет ее прика
ᡃ
зом об уче
ᡃ
тной по
ᡃ
литике ежегодно.
ООО «Тра
ᡃ
нс Авиа» на
ᡃ
ходится на о
ᡃ
бщей систе
ᡃ
ме на
ᡃ
логообложения и
являе
ᡃ
тся пла
ᡃ
тельщиком сле
ᡃ
дующих налогов: на
ᡃ
лога на до
ᡃ
бавленную
стоимость, на
ᡃ
лога на имущество, на
ᡃ
лога на прибыль, на
ᡃ
лога на до
ᡃ
ходы
физиче
ᡃ
ских лиц, тра
ᡃ
нспортного на
ᡃ
лога и стра
ᡃ
ховых взно
ᡃ
сов во вне
ᡃ
бюджетные
фонды. И в связи с этим в ка
ᡃ
честве фо
ᡃ
рм на
ᡃ
логовой о
ᡃ
тчетности сдает:
на
ᡃ
логовую де
ᡃ
кларацию по на
ᡃ
логу на до
ᡃ
бавленную сто
ᡃ
имость и на
ᡃ
логовую
де
ᡃ
кларацию по на
ᡃ
логу на прибыль. Вне
ᡃ
шний ко
ᡃ
нтроль пре
ᡃ
дприятия
о
ᡃ
существляется ба
ᡃ
нком и на
ᡃ
логовой инспекцией. По да
ᡃ
нным о
ᡃ
тчета о
фина
ᡃ
нсовых ре
ᡃ
зультатах (Прило
ᡃ
жение 5) пре
ᡃ
дставим дина
ᡃ
мику фина
ᡃ
нсовых
ре
ᡃ
зультатов предприятия.
Та
ᡃ
блица 2.2 Дина
ᡃ
мика фина
ᡃ
нсовых результатов
32
Показатель
2017 г.,
тыс.
ру
б
.
2018 г.,
тыс.
ру
б
.
2019 г.,
тыс.
ру
б
.
Изме
ᡃ
нение 2019 г.
от 2017г.
Изме
ᡃ
нение 2019
г. от 2018 г.
абсо-
лютное,
тыс. руб.
те
ᡃ
мп
роста, %
абсо-
лютно
ᡃ
е
, тыс.
ру
б
.
те
ᡃ
мп
роста, %
Выручка
9 809
14 678
23 789
13 980
+142,52
9 111
+62,07
Себестоимость
5 689
10 287
17 892
12 203
+214,50
7 605
+73,93
Ва
ᡃ
ловая
прибыль
4 120
4 391
5 897
1 777
+43,13
1 506
+34,30
Ко
ᡃ
ммерческие
и
управленчески
е
расходы
1 467
2 587
3 111
1 644
+112,07
524
+20,26
Прибыль от
продаж
2653
1804
2786
133
+5,01
982
+54,43
Про
ᡃ
центы к
уплате
156
226
556
400
+256,41
330
+146,02
Про
ᡃ
чие доходы
109
87
109
0
-
22
+25,29
Про
ᡃ
чие
расходы
120
287
321
201
+167,50
34
+11,85
Прибыль до
налогообложен
ия
2486
1378
2019
-468
-18,8
641
+46,44
Те
ᡃ
кущий на
ᡃ
лог
на прибыль
497
214
313
-184
-37,02
99
+46,26
Чиста
ᡃ
я
прибыль
1 989
1 164
1 705
-284
-14,28
541
+46,48
Ана
ᡃ
лиз о
ᡃ
сновных эко
ᡃ
номических по
ᡃ
казателей ра
ᡃ
боты ООО «Тра
ᡃ
нс Авиа»
по
ᡃ
зволяет выявить как положительные, так и о
ᡃ
трицательные те
ᡃ
нденции в
ра
ᡃ
боте предприятия. Выручка
ᡃ
пре
ᡃ
дприятия в 2019 го
ᡃ
ду по сра
ᡃ
внению с 2017
го
ᡃ
дом уве
ᡃ
личилась на 13 980 тыс. руб. и по сра
ᡃ
внению с 2018 го
ᡃ
дом на 9 111
тыс. руб., да
ᡃ
нное уве
ᡃ
личение выручки о
ᡃ
бъясняется ра
ᡃ
сширением услуг
компании, та
ᡃ
ких как до
ᡃ
ставка груза, пре
ᡃ
доставление услуг стра
ᡃ
хования и
о
ᡃ
формления документов.
Прибыль от про
ᡃ
даж пре
ᡃ
дприятия в 2019 году, по сра
ᡃ
внению с 2018 го
ᡃ
дом
уве
ᡃ
личилась на 982 тыс. руб., но в сра
ᡃ
внении с 2017 го
ᡃ
дом то
ᡃ
лько 133 тыс. руб.