формы первичных документов, применяемые для оформления
финансово-хозяйственных операций, по которым отсутствуют
унифицированные формы первичной учетной документации;
перечень лиц, имеющих право подписи первичных учетных
документов, счетов-фактур, денежных и расчетных документов, финансовых и
кредитных обязательств, доверенностей;
график документооборота;
положение о выдаче наличных денежных средств в подотчет и
представлении отчетности подотчетными лицами;
положение о служебных командировках;
положение о выдаче бланков строгой отчетности;
положение об инвентаризации имущества и обязательств;
положение о постоянно действующей комиссии по поступлению и
выбытию активов;
положение о внутреннем финансовом контроле
27
.
Раздел 2. Общие правила ведения бухгалтерского учета. В том числе:
учет основных средств, нематериальных активов, непроизведенных активов,
материальных запасов, денежных средств и денежных документов, расчетов по
обязательствам, учет дебиторской и кредиторской задолженности, учет
расходов, учет финансовых результатов, чанкционирование расходов, учет на
забалансовых счетах, порядок отражения в учете и отчетности событий после
отчетной даты
28
.
Раздел 3. Общие принципы ведения налогового учета. В том числе:
список лиц, ответственных за ведение налогового учета; перечень налоговых
регистров, которые формируются в учреждении; виды и характеристика
уплачиваемых налогов.
27
Свиридова Л. А. Бухгалтерский учет в бюджетных учреждениях. – Оренбург: ОГУ, 2016. –
С. 10.
28
Жуклинец И. И. Бухгалтерский учет в бюджетных учреждениях: Учебник и практикум. –
Люберцы: Юрайт, 2018. – С. 50.
Учетная политика обеспечивает повышение качества учета, возможность
выявлять скрытые резервы, обнаруживать нарушение режима экономии,
плановой и финансово-бюджетной дисциплины, предупреждать возможные
потери и необоснованные затраты.

1.3. Теоретические подходы к организации и
осуществлению финансового контроля в автономных
учреждениях
Государство заинте
ᶨ
ре
ᶨ
совано
ᶨ
в том, чтобы выде
ᶨ
ляе
ᶨ
мые
ᶨ
из бюдже
ᶨ
та
сре
ᶨ
дства расходовались на установле
ᶨ
нные
ᶨ
це
ᶨ
ли.
Финансовый контроль автономных учреждений поздазделяется на
внутренний и внешний; предварительный и последующий.
Внешний контроль финансов автономных учреждений осуществляется
Счетной палатой РФ и контрольно-счетными органами в субъектах РФ.
Финансовый контроль автономных учреждений заключается в проверке,
ревизии, обследовании и санкционировании операций.
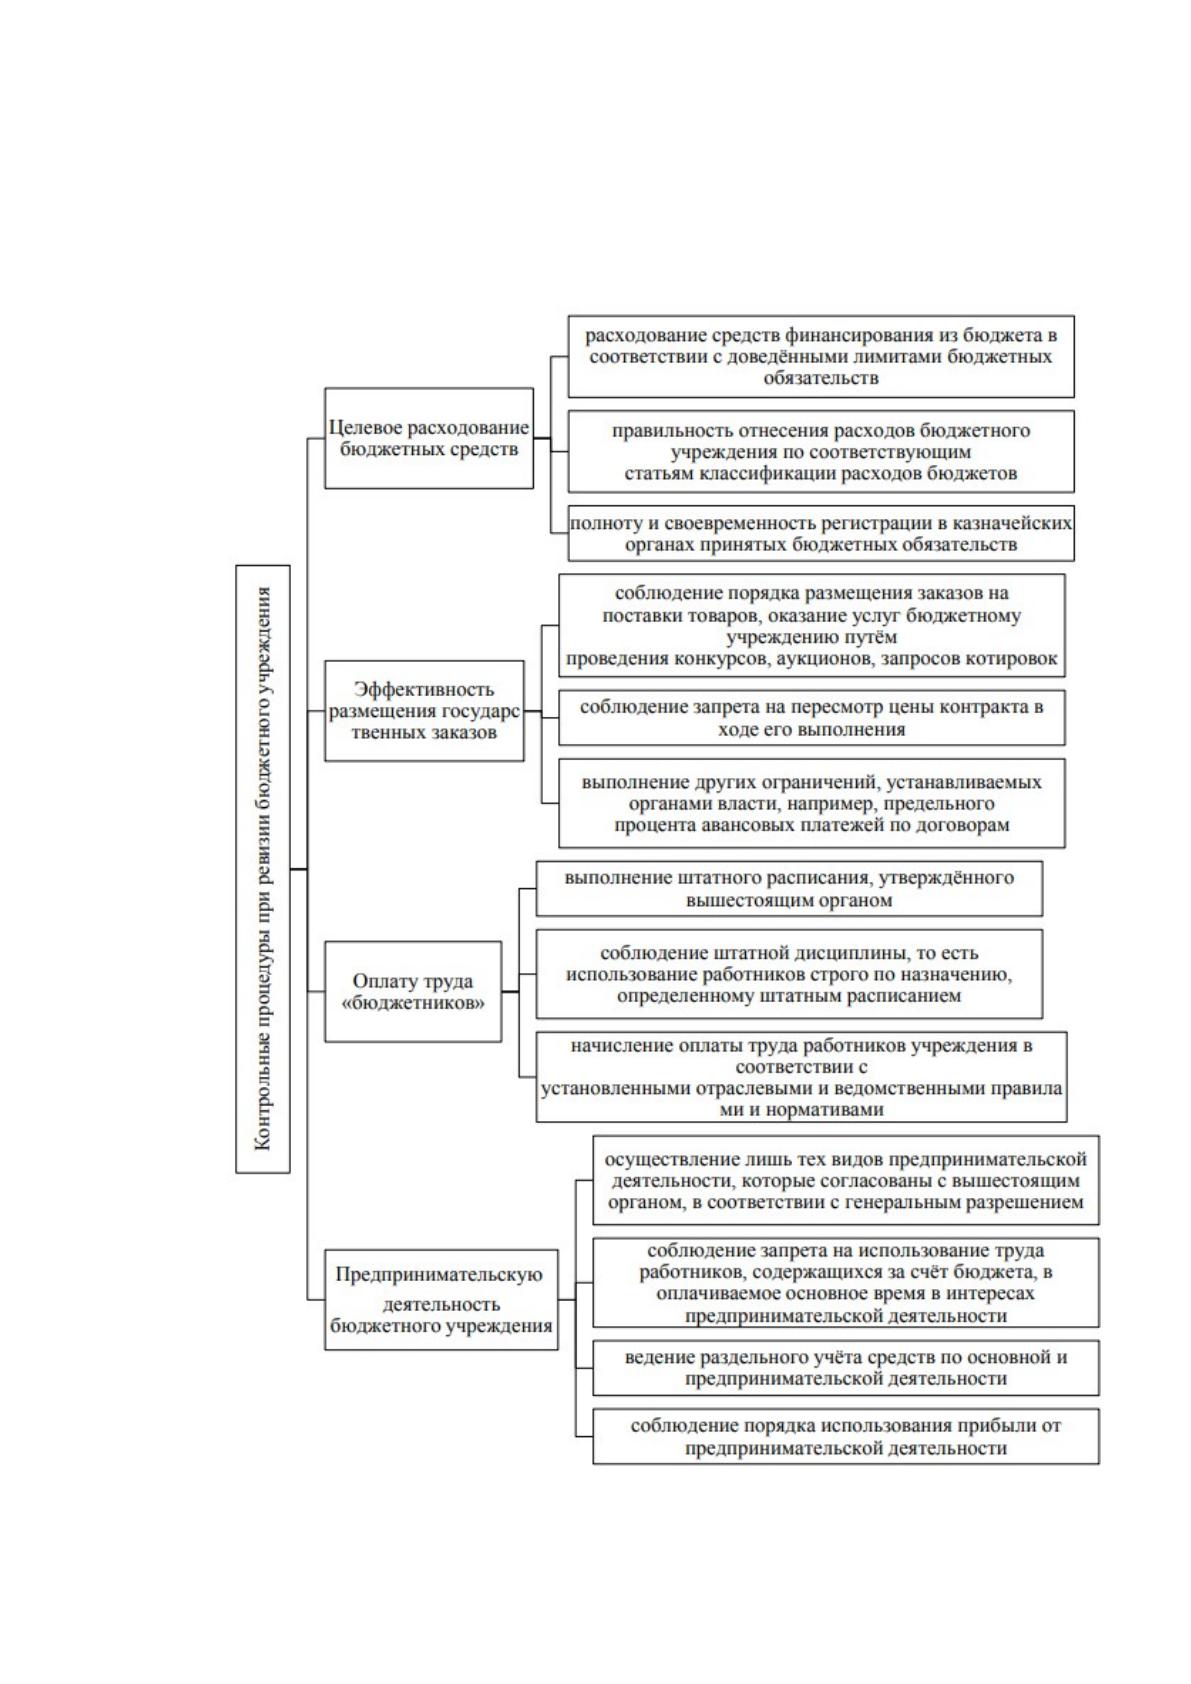
Контрольные процедуры при ревизии автономного учреждения
представлены на рисунке 3.
В ходе ревизии проверяется: правомерность и эффективность
использования движимого и недвижимого имущества; внесение в реестр
имущества зданий и сооружений, находящихся в оперативном управлении, а
также иного движимого и недвижимого имущества; соответствие
государственной регистрации имущества требованиям действующего
законодательства; наличие согласованного решения учредителя и органа по
управлению государственным (муниципальным) имуществом о предоставлении
имущества в аренду; наличие заключенных договоров на сдачу в аренду
нежилых помещений, их государственная регистрация; соблюдение требований
о проведении конкурсных процедур при предоставлении имущества в аренду;
соответствие заключенных договоров на аренду законодательству РФ; наличие
договоров на возмещение предоставленных коммунальных услуг, полноту и
своевременность поступления указанного возмещения; законность
использования арендующими организациями площадей, соблюдение условий
договоров; правильность определения размера арендной платы, полнота и
своевременность ее внесения; полнота и своевременность применения
штрафных санкций за нарушение условий заключенных договоров; соблюдение
ограничений по осуществлению крупных сделок; отсутствие фактов
размещения бюджетным учреждением средств на депозитах в кредитных
организациях, а также совершения сделок с ценными бумагами; наличие актов
сверки расчетов с дебиторами и кредиторами по арендной плате.
Рисунок 3. Контрольные процедуры при ревизии бюджетного
учреждения
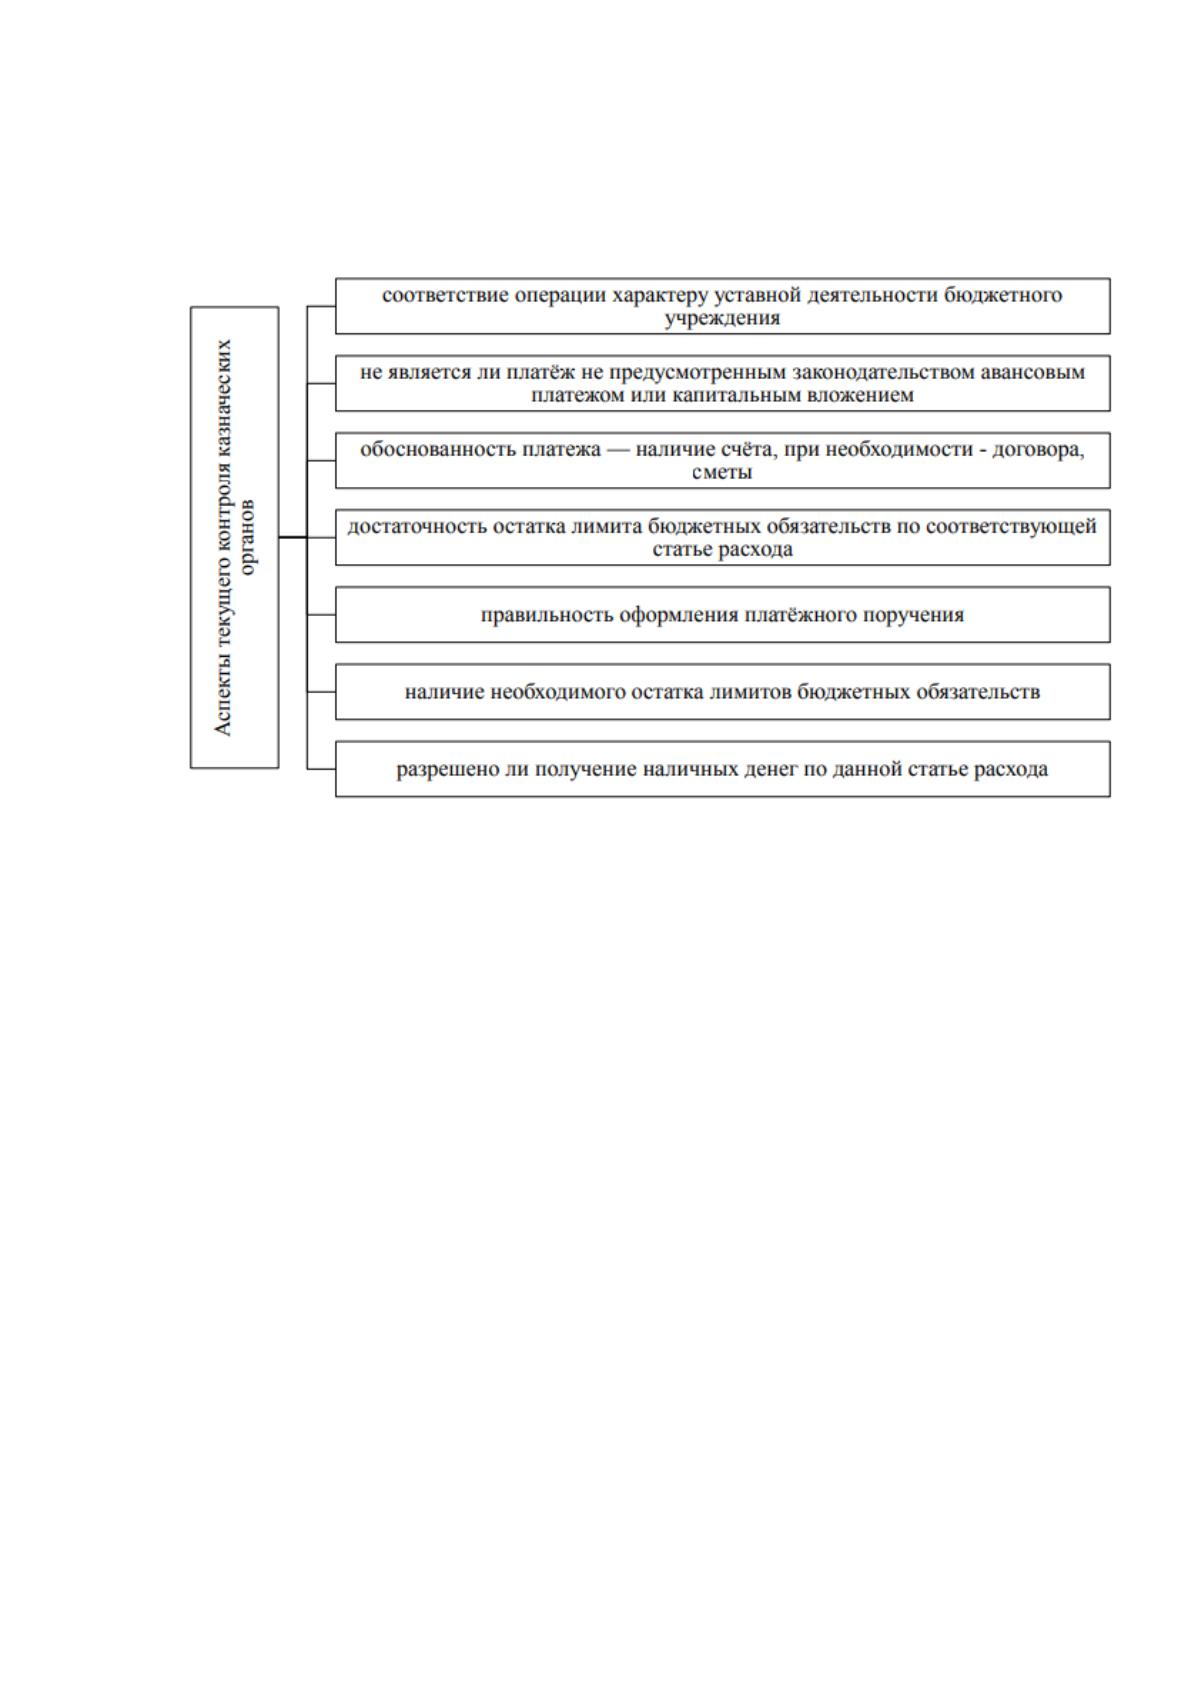
Направления текущего контроля казначейских органов и его аспекты
представлены на рисунке 4.
Рисунок 4. Направления текущего контроля казначейских
органов
Текущий контроль формирует в себе правильность ведения учета и
деятельности согласно нормативно-правовым актам.
Методами ведомственного финансового контроля являются выездные
проверки, ревизии, документарные проверки и мониторинг.
Решение по выбору методов ведомственного финансового контроля
принимается руководителем органа контроля с учетом информации о
результатах оценки бюджетных рисков, представленной финансово-
экономическим подразделением. Критерии отбора контрольных мероприятий
устанавливаются исходя из необходимости достижения наилучших результатов
ведомственного финансового контроля с привлечением наименьшего объема
ресурсов (трудовых, материальных и финансовых).
Методы внутреннего контроля представлены на рисунке 5.
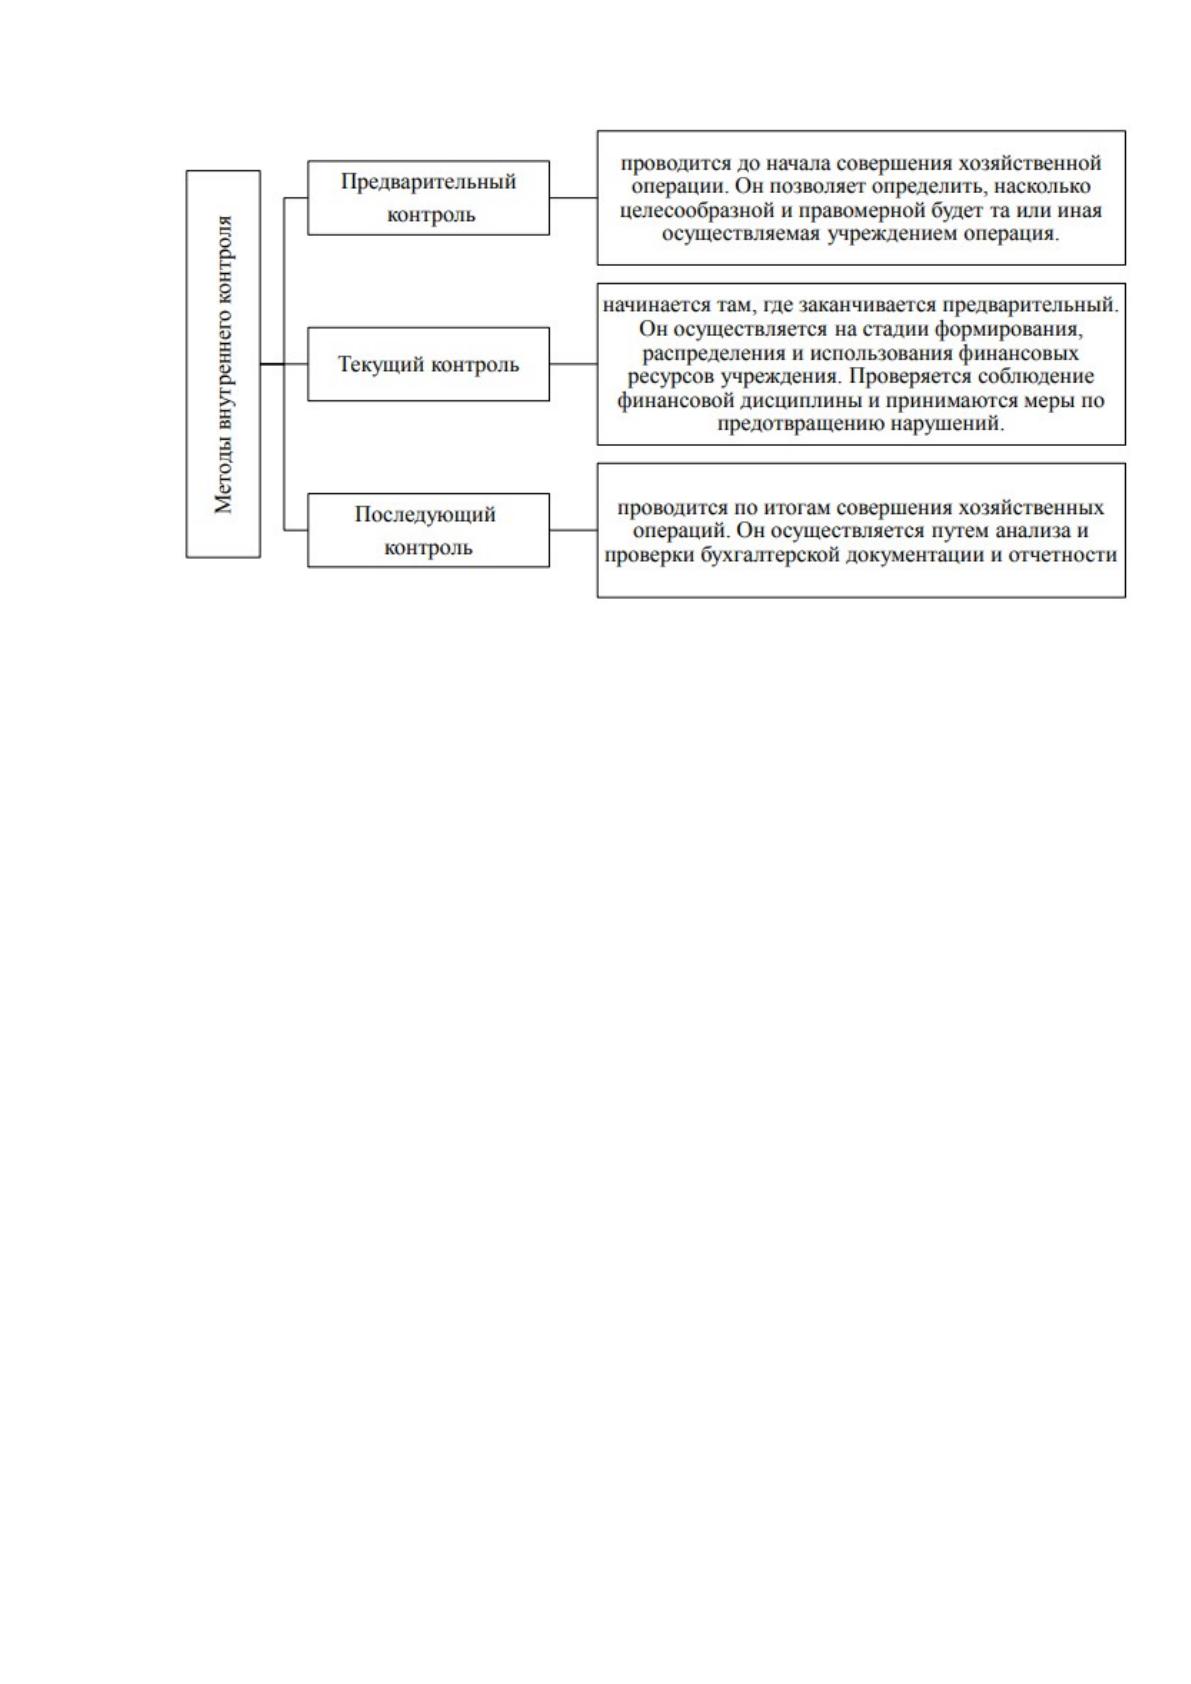
Рисунок 5. Методы внутреннего контроля финансов в
бюджетных учреждениях
Задачами внутреннего контроля в автономных учреждениях являются:
установление соответствия проводимых финансовых операций в части
финансово-хозяйственной деятельности и их отражения в бюджетном учете и
отчетности требованиям нормативных правовых актов;
установление соответствия осуществляемых операций регламентам,
полномочиям сотрудников;
соблюдение установленных технологических процессов и операций при
осуществлении функциональной деятельности;
анализ системы внутреннего контроля учреждения, позволяющий
выявить существенные аспекты, влияющие на ее эффективность.
Внутренний финансовый контроль может осуществляться следующими
путями:
в учреждении создается структурное подразделение (отдел внутреннего
финансового контроля с подчинением руководителю учреждения) либо
вводится должность ревизора (также с непосредственной подчиненностью
руководителю учреждения);

в учреждении создается постоянно действующая комиссия, на которую
будет возложено осуществление данного контроля;
осуществление внутреннего финансового контроля возлагается на
работников структурных подразделений учреждения (например, на работников
финансовых и кадровых служб).
Выбор варианта построения контроля зависит от предполагаемого объема
работ, финансовых и организационных возможностей учреждения (не всегда
есть возможность вводить дополнительные ставки), структурных особенностей
учреждения, компетентности специалистов.
Государство, заинте
ᶨ
ре
ᶨ
сованное
ᶨ
в том, чтобы выде
ᶨ
ляе
ᶨ
мые
ᶨ
из бюдже
ᶨ
та
сре
ᶨ
дства расходовались на установле
ᶨ
нные
ᶨ
це
ᶨ
ли, статье
ᶨ
й 215.1 Бюдже
ᶨ
тного
коде
ᶨ
кса РФ установило казначе
ᶨ
йское
ᶨ
исполне
ᶨ
ние
ᶨ
бюдже
ᶨ
та. В соотве
ᶨ
тствии с
ним уче
ᶨ
т опе
ᶨ
раций по исполне
ᶨ
нию бюдже
ᶨ
та производится на лице
ᶨ
вых сче
ᶨ
тах в
Фе
ᶨ
де
ᶨ
ральном казначе
ᶨ
йстве
ᶨ
или финансовом органе
ᶨ
субъе
ᶨ
кта РФ.
Статья 219 Бюдже
ᶨ
тного коде
ᶨ
кса РФ опре
ᶨ
де
ᶨ
ляе
ᶨ
т пе
ᶨ
ре
ᶨ
че
ᶨ
нь опе
ᶨ
раций в
рамках исполне
ᶨ
ния бюдже
ᶨ
та по расходам. В этот проце
ᶨ
сс включе
ᶨ
ны:
утве
ᶨ
ржде
ᶨ
ние
ᶨ
и дове
ᶨ
де
ᶨ
ние
ᶨ
лимитов бюдже
ᶨ
тных обязате
ᶨ
льств;
принятие
ᶨ
бюдже
ᶨ
тных обязате
ᶨ
льств в объе
ᶨ
ме
ᶨ
утве
ᶨ
ржде
ᶨ
нных лимитов
бюдже
ᶨ
тных обязате
ᶨ
льств;
подтве
ᶨ
ржде
ᶨ
ние
ᶨ
де
ᶨ
не
ᶨ
жных обязате
ᶨ
льств;
санкционирование
ᶨ
оплаты де
ᶨ
не
ᶨ
жных обязате
ᶨ
льств;
подтве
ᶨ
ржде
ᶨ
ние
ᶨ
исполне
ᶨ
ния де
ᶨ
не
ᶨ
жных обязате
ᶨ
льств
29
.
Расходы бюдже
ᶨ
тных учре
ᶨ
жде
ᶨ
ний осуще
ᶨ
ствляются в разре
ᶨ
зе
ᶨ
кодов
бюдже
ᶨ
тной классификации РФ. Контроль расходов бюдже
ᶨ
тного учре
ᶨ
жде
ᶨ
ния
пре
ᶨ
дполагае
ᶨ
т контроль выполне
ᶨ
ния государстве
ᶨ
нного задания. Для этого
органы Фе
ᶨ
де
ᶨ
рального казначе
ᶨ
йства проводят мониторинг все
ᶨ
х опе
ᶨ
раций
бюдже
ᶨ
тного учре
ᶨ
жде
ᶨ
ния. Контроль за выполне
ᶨ
ние
ᶨ
м государстве
ᶨ
нных заданий
29
Красноперова О. А. Бюджетный учет: учебное пособие. – М.: ГроссМедиа: РОСБУХ, 2016
– С. 16.
фе
ᶨ
де
ᶨ
ральными бюдже
ᶨ
тными учре
ᶨ
жде
ᶨ
ниями осуще
ᶨ
ствляют фе
ᶨ
де
ᶨ
ральные
ᶨ
органы, за которыми закре
ᶨ
пле
ᶨ
ны функции и полномочия учре
ᶨ
дите
ᶨ
ля
30
.
Контроль формирования и исполне
ᶨ
ния государстве
ᶨ
нного задания со
стороны учре
ᶨ
дите
ᶨ
ля включае
ᶨ
т прове
ᶨ
рку утве
ᶨ
ржде
ᶨ
нного ве
ᶨ
домстве
ᶨ
нного
пе
ᶨ
ре
ᶨ
чня государстве
ᶨ
нных услуг; порядка опре
ᶨ
де
ᶨ
ле
ᶨ
ния расче
ᶨ
тно-нормативных
затрат; тре
ᶨ
бований к каче
ᶨ
ству государстве
ᶨ
нных услуг; порядка формирования и
финансового обе
ᶨ
спе
ᶨ
че
ᶨ
ния государстве
ᶨ
нных заданий; формирования и
утве
ᶨ
ржде
ᶨ
ния государстве
ᶨ
нных заданий; правильности расче
ᶨ
та субсидий и их
пе
ᶨ
ре
ᶨ
числе
ᶨ
ния учре
ᶨ
жде
ᶨ
нию; осуще
ᶨ
ствле
ᶨ
ния контроля за исполне
ᶨ
ние
ᶨ
м
государстве
ᶨ
нного задания. Прове
ᶨ
рке
ᶨ
подле
ᶨ
жат государстве
ᶨ
нные
ᶨ
задания,
дове
ᶨ
де
ᶨ
нные
ᶨ
учре
ᶨ
дите
ᶨ
ле
ᶨ
м (главным распорядите
ᶨ
ле
ᶨ
м бюдже
ᶨ
тных сре
ᶨ
дств) за
прове
ᶨ
ряе
ᶨ
мый пе
ᶨ
риод на пре
ᶨ
дме
ᶨ
т соде
ᶨ
ржания и наличия:
выписки из ре
ᶨ
е
ᶨ
стра расходных обязате
ᶨ
льств по расходным
обязате
ᶨ
льствам, исполне
ᶨ
ние
ᶨ
которых не
ᶨ
обходимо для выполне
ᶨ
ния
государстве
ᶨ
нного задания;
показате
ᶨ
ле
ᶨ
й, характе
ᶨ
ризующих состав, каче
ᶨ
ство и объе
ᶨ
м оказывае
ᶨ
мых
государстве
ᶨ
нных услуг, выполняе
ᶨ
мых работ;
порядок контроля за исполне
ᶨ
ние
ᶨ
м государстве
ᶨ
нного задания, в том
числе
ᶨ
условия и порядок е
ᶨ
го досрочного пре
ᶨ
краще
ᶨ
ния;
тре
ᶨ
бования к отче
ᶨ
тности об исполне
ᶨ
нии государстве
ᶨ
нного задания.
Государстве
ᶨ
нные
ᶨ
задания на оказание
ᶨ
государстве
ᶨ
нных услуг
физиче
ᶨ
ским и юридиче
ᶨ
ским лицам прове
ᶨ
ряются на соде
ᶨ
ржание
ᶨ
:
опре
ᶨ
де
ᶨ
ле
ᶨ
ния кате
ᶨ
горий физиче
ᶨ
ских и юридиче
ᶨ
ских лиц, являющихся
потре
ᶨ
бите
ᶨ
лями соотве
ᶨ
тствующих услуг;
порядка оказания соотве
ᶨ
тствующих услуг;
пре
ᶨ
де
ᶨ
льных це
ᶨ
н (тарифов) на оплату соотве
ᶨ
тствующих услуг
физиче
ᶨ
скими или юридиче
ᶨ
скими лицами в случаях, в том случае
ᶨ
, е
ᶨ
сли
30
Ильин А., Котов В., Моисеенко М. Механизм правового регулирования внутреннего
государственного финансового контроля. – М.: Проспект, 2016. – С. 32.
законодате
ᶨ
льно пре
ᶨ
дусмотре
ᶨ
но их оказание
ᶨ
на платной основе
ᶨ
, либо порядок
установле
ᶨ
ния указанных це
ᶨ
н (тарифов)
31
.
Законодательством пре
ᶨ
дусмотре
ᶨ
но составле
ᶨ
ние
ᶨ
и утве
ᶨ
ржде
ᶨ
ние
ᶨ
для
каждого учре
ᶨ
жде
ᶨ
ния плана финансово-хозяйстве
ᶨ
нной де
ᶨ
яте
ᶨ
льности. План
финансово-хозяйстве
ᶨ
нной де
ᶨ
яте
ᶨ
льности государстве
ᶨ
нного учре
ᶨ
жде
ᶨ
ния также
ᶨ
подле
ᶨ
жит прове
ᶨ
рке
ᶨ
на пре
ᶨ
дме
ᶨ
т соотве
ᶨ
тствия положе
ᶨ
ний плана финансово-
хозяйстве
ᶨ
нной де
ᶨ
яте
ᶨ
льности государстве
ᶨ
нному заданию
32
. При прове
ᶨ
де
ᶨ
нии
прове
ᶨ
рки выполне
ᶨ
ния показате
ᶨ
ле
ᶨ
й, установле
ᶨ
нных государстве
ᶨ
нным задание
ᶨ
м
и планом финансово-хозяйстве
ᶨ
нной де
ᶨ
яте
ᶨ
льности, производится запрос у
учре
ᶨ
дите
ᶨ
ля по систе
ᶨ
ме
ᶨ
оце
ᶨ
нки потре
ᶨ
бности в государстве
ᶨ
нных услугах и
эффе
ᶨ
ктивности их пре
ᶨ
дставле
ᶨ
ния.
Краткие
ᶨ
выводы по Главе
ᶨ
1
Прове
ᶨ
де
ᶨ
нное
ᶨ
в пе
ᶨ
рвой главе
ᶨ
иссле
ᶨ
дование
ᶨ
позволяе
ᶨ
т сде
ᶨ
лать вывод, что
для все
ᶨ
х бюдже
ᶨ
тных учре
ᶨ
жде
ᶨ
ний характе
ᶨ
рным являе
ᶨ
тся использование
ᶨ
финансовых ре
ᶨ
сурсов. Основными источниками финансового обе
ᶨ
спе
ᶨ
че
ᶨ
ния
бюдже
ᶨ
тных учре
ᶨ
жде
ᶨ
ний являются субсидии на выполне
ᶨ
ние
ᶨ
государстве
ᶨ
нного
задания, субсидии на иные
ᶨ
це
ᶨ
ли и доходы от комме
ᶨ
рче
ᶨ
ской де
ᶨ
яте
ᶨ
льности.
Автономное учреждение – это государственная организация,
учрежденная Российской Федерацией, ее субъектом либо муниципальным
образованием.
Организация построения бухгалтерского учета в автономных
учреждениях предполагает принятие во внимание множество различных
факторов. К ним можно отнести следующие: систему управления,
специализацию по объектам и видам деятельности, потенциал увеличения
услуг, возможности применения автоматизированных информационных
систем, взаимодействие бухгалтерской и экономических служб.
31
Жуклинец И. Бухгалтерский учет в бюджетных учреждениях. Учебник и практикум. – М.:
Юрайт, 2015. – С. 112.
32
Алексеева В. В., Мильгунова И. В. Методика оценки контрольных процедур в системе
бухгалтерского учета // Известия Юго-Западного государственного университета. Серия:
Экономика. Социология. Менеджмент. 2016. № 4 (21). С. 127.
Под организацией бухгалтерского учета принято понимать систему
взаимосвязанных условий и элементов с целью построения учетного процесса с
целью получения достоверной и своевременной информации о хозяйственной
деятельности организации и контроль рационального использования средств
организации.
Финансовый контроль за деятельностью бюджетных учреждений призван
оценивать обоснованность и эффективность управленческих решений
руководителей бюджетных учреждений и учредителя, а также быть
инструментом предупреждения нарушений и недопущения их повторения.
Одним из ключевых направлений финансового контроля должна являться
оценка выполнения бюджетным учреждением государственного
(муниципального) задания. В этой связи целесообразно рассматривать
финансовый контроль как инструмент обеспечения экономической
безопасности бюджетных и автономных учреждений, так как именно
качественное и своевременное оказание услуг гарантирует получение
финансирования в полном объеме и в установленные сроки.