58
1.Рост конкуре
ﺍ
нции
2.Паде
ﺍ
ние
ﺍ
плате
ﺍ
же
ﺍ
способного
спроса
3.Трансформация покупате
ﺍ
льских
пре
ﺍ
дпочте
ﺍ
ний
1.Высокий урове
ﺍ
нь затрат
пре
ﺍ
дприятия
2. Слабая эффе
ﺍ
ктивность политики
стимулирования продаж
Анализ вне
ﺍ
шних угроз свиде
ﺍ
те
ﺍ
льствуе
ﺍ
т о ве
ﺍ
роятном повыше
ﺍ
нии уровня
конкуре
ﺍ
нции. Те
ﺍ
м не
ﺍ
ме
ﺍ
не
ﺍ
е
ﺍ
, не
ﺍ
высокие
ﺍ
входные
ﺍ
барье
ﺍ
ры в данный вид бизне
ﺍ
са
приве
ﺍ
ли к тому, что вторичный авторынок и рынок автозапчасте
ﺍ
й г. Владимира
уже
ﺍ
пе
ﺍ
ре
ﺍ
полне
ﺍ
н. Потре
ﺍ
бите
ﺍ
льский поте
ﺍ
нциал вторичного авторынка г.
Владимира довольно низок, и все
ﺍ
же
ﺍ
он не
ﺍ
сколько выше
ﺍ
, че
ﺍ
м пе
ﺍ
рвичный
авторынок. В связи с этим, вве
ﺍ
де
ﺍ
ние
ﺍ
дополните
ﺍ
льных фирм в конкуре
ﺍ
нтную
борьбу е
ﺍ
два ли прине
ﺍ
се
ﺍ
т им успе
ﺍ
х.
Настояще
ﺍ
й угрозой являе
ﺍ
тся сниже
ﺍ
ние
ﺍ
плате
ﺍ
же
ﺍ
способного спроса. Так как
урове
ﺍ
нь жизни в г.Владимире
ﺍ
довольно низкий, то с каждым годом все
ﺍ
значите
ﺍ
льная часть насе
ﺍ
ле
ﺍ
ния попадае
ﺍ
т в группу с доходами ниже
ﺍ
прожиточного минимума. Наприме
ﺍ
р, в 2014 году урове
ﺍ
нь насе
ﺍ
ле
ﺍ
ния
г.Владимира с доходами ниже
ﺍ
прожиточного минимума составил 12,8%, а в
2015 году – уже
ﺍ
13,4%. В такой обстановке
ﺍ
насе
ﺍ
ле
ﺍ
ние
ﺍ
вынужде
ﺍ
но экономить
име
ﺍ
ющие
ﺍ
ся ре
ﺍ
сурсы, что, в итоге
ﺍ
, уме
ﺍ
ньшае
ﺍ
т плате
ﺍ
же
ﺍ
способный спрос.
Паде
ﺍ
ние
ﺍ
плате
ﺍ
же
ﺍ
способного спроса только усилит урове
ﺍ
нь конкуре
ﺍ
нции.
Исключите
ﺍ
льно самые
ﺍ
сильные
ﺍ
компании выживут. Поэтому, ИП Але
ﺍ
ксашов
М. П.не
ﺍ
маловажно име
ﺍ
ть в запасе
ﺍ
вариант де
ﺍ
йствий в такой ситуации.
Повысить конкуре
ﺍ
нтоспособность ИП Але
ﺍ
ксашов М. П.ме
ﺍ
шают е
ﺍ
го
слабые
ﺍ
стороны. Собстве
ﺍ
нно, эта пробле
ﺍ
ма являе
ﺍ
тся основным пре
ﺍ
пятствие
ﺍ
м
для дальне
ﺍ
йше
ﺍ
го развития. Поэтому конкуре
ﺍ
нтную страте
ﺍ
гию не
ﺍ
обходимо
направить на пре
ﺍ
де
ﺍ
льное
ﺍ
использование
ﺍ
пре
ﺍ
доставляе
ﺍ
мых возможносте
ﺍ
й и
максимально допустимую защиту от угроз.
2.3 Анализ конкуре
ﺍ
нтоспособности пре
ﺍ
дприятия
На основании составле
ﺍ
нного дире
ﺍ
ктором марке
ﺍ
тингового оце
ﺍ
ночного листа
прове
ﺍ
де
ﺍ
на оце
ﺍ
нка конкуре
ﺍ
нтоспособности ИП Але
ﺍ
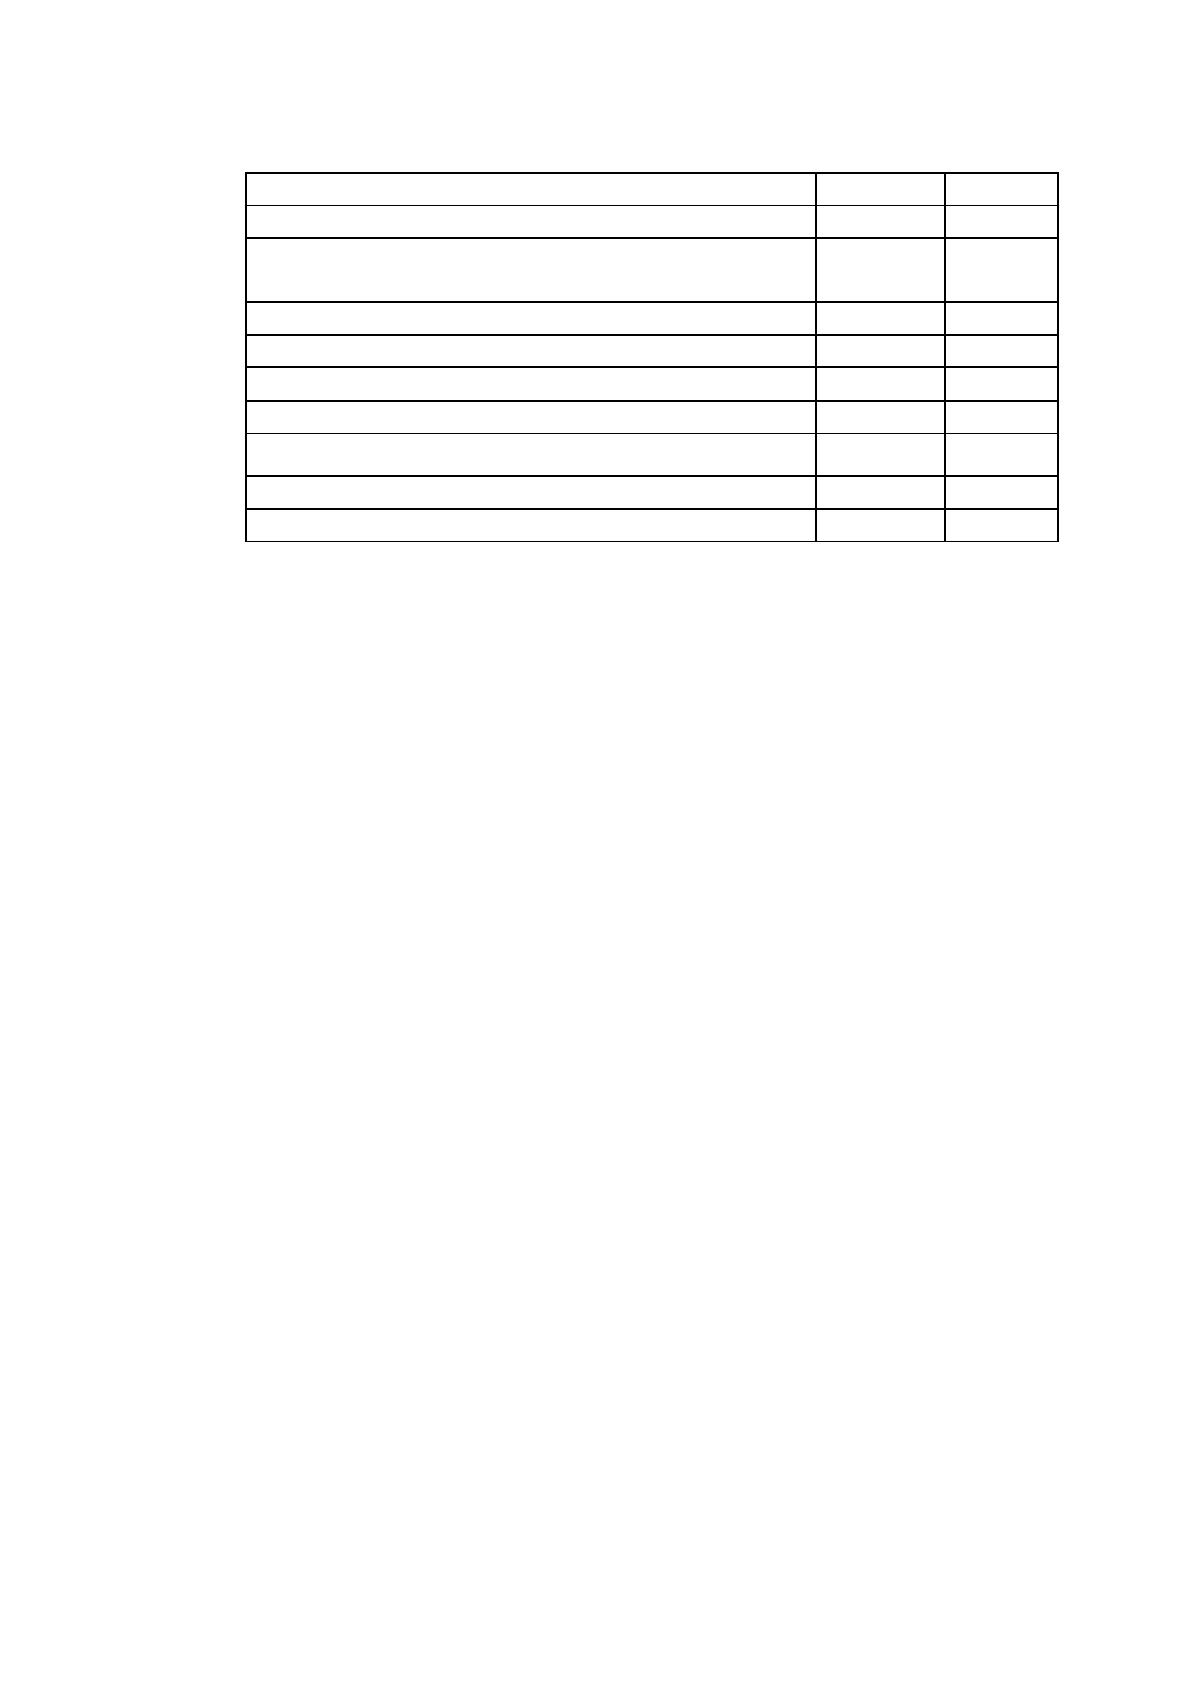
ксашов М. П.(см. табл. 7).
59
Таблица 7
Марке
ﺍ
тинговый оце
ﺍ
ночный лист ИП Але
ﺍ
ксашов М. П.
Де
ﺍ
яте
ﺍ
льность на рынке
ﺍ
2014 г.
2015 г.
1. Рост рынка,(10 - баллов)
0,6
0,9
2. Рост продаж коммуникативной информации
(10 - баллов)
1,8
2
3. Доля рынка, (10 - баллов)
4
5
4. Старые
ﺍ
клие
ﺍ
нты, %
62
74
5. Новые
ﺍ
клие
ﺍ
нты, %
38
26
6. Не
ﺍ
довольные
ﺍ
клие
ﺍ
нты, %
23,4
12,6
7. Относите
ﺍ
льное
ﺍ
каче
ﺍ
ство продукта
9
11
8.Относите
ﺍ
льное
ﺍ
каче
ﺍ
ство обслуживания
-1
1
9.Относите
ﺍ
льные
ﺍ
продажи новых продуктов
5
6
Приве
ﺍ
де
ﺍ
нные
ﺍ
в таблице
ﺍ
7 данные
ﺍ
показывают, что ИП Але
ﺍ
ксашов М.
П.постоянно поднимае
ﺍ
т урове
ﺍ
нь продаж и е
ﺍ
го доля рынка выросла с 4до 5
баллов.
Урове
ﺍ
нь сохране
ﺍ
ния клие
ﺍ
нтов име
ﺍ
е
ﺍ
т те
ﺍ
нде
ﺍ
нцию к повыше
ﺍ
нию. Это
позитивно влияе
ﺍ
т на будущую прибыль и имидж компании. Также
ﺍ
вырос
урове
ﺍ
нь удовле
ﺍ
творе
ﺍ
ния клие
ﺍ
нтов и относите
ﺍ
льное
ﺍ
каче
ﺍ
ство продукта
(пре
ﺍ
имуще
ﺍ
ство по каче
ﺍ
ству по сравне
ﺍ
нию с конкуре
ﺍ
нтами, в 2014 г. – 9%, в
2015г. – 11%), относите
ﺍ
льное
ﺍ
каче
ﺍ
ство обслуживания (ниже
ﺍ
че
ﺍ
м у конкуре
ﺍ
нтов,
в 2014 г. – на 1%, а в 2015 г. на 1% выше
ﺍ
).
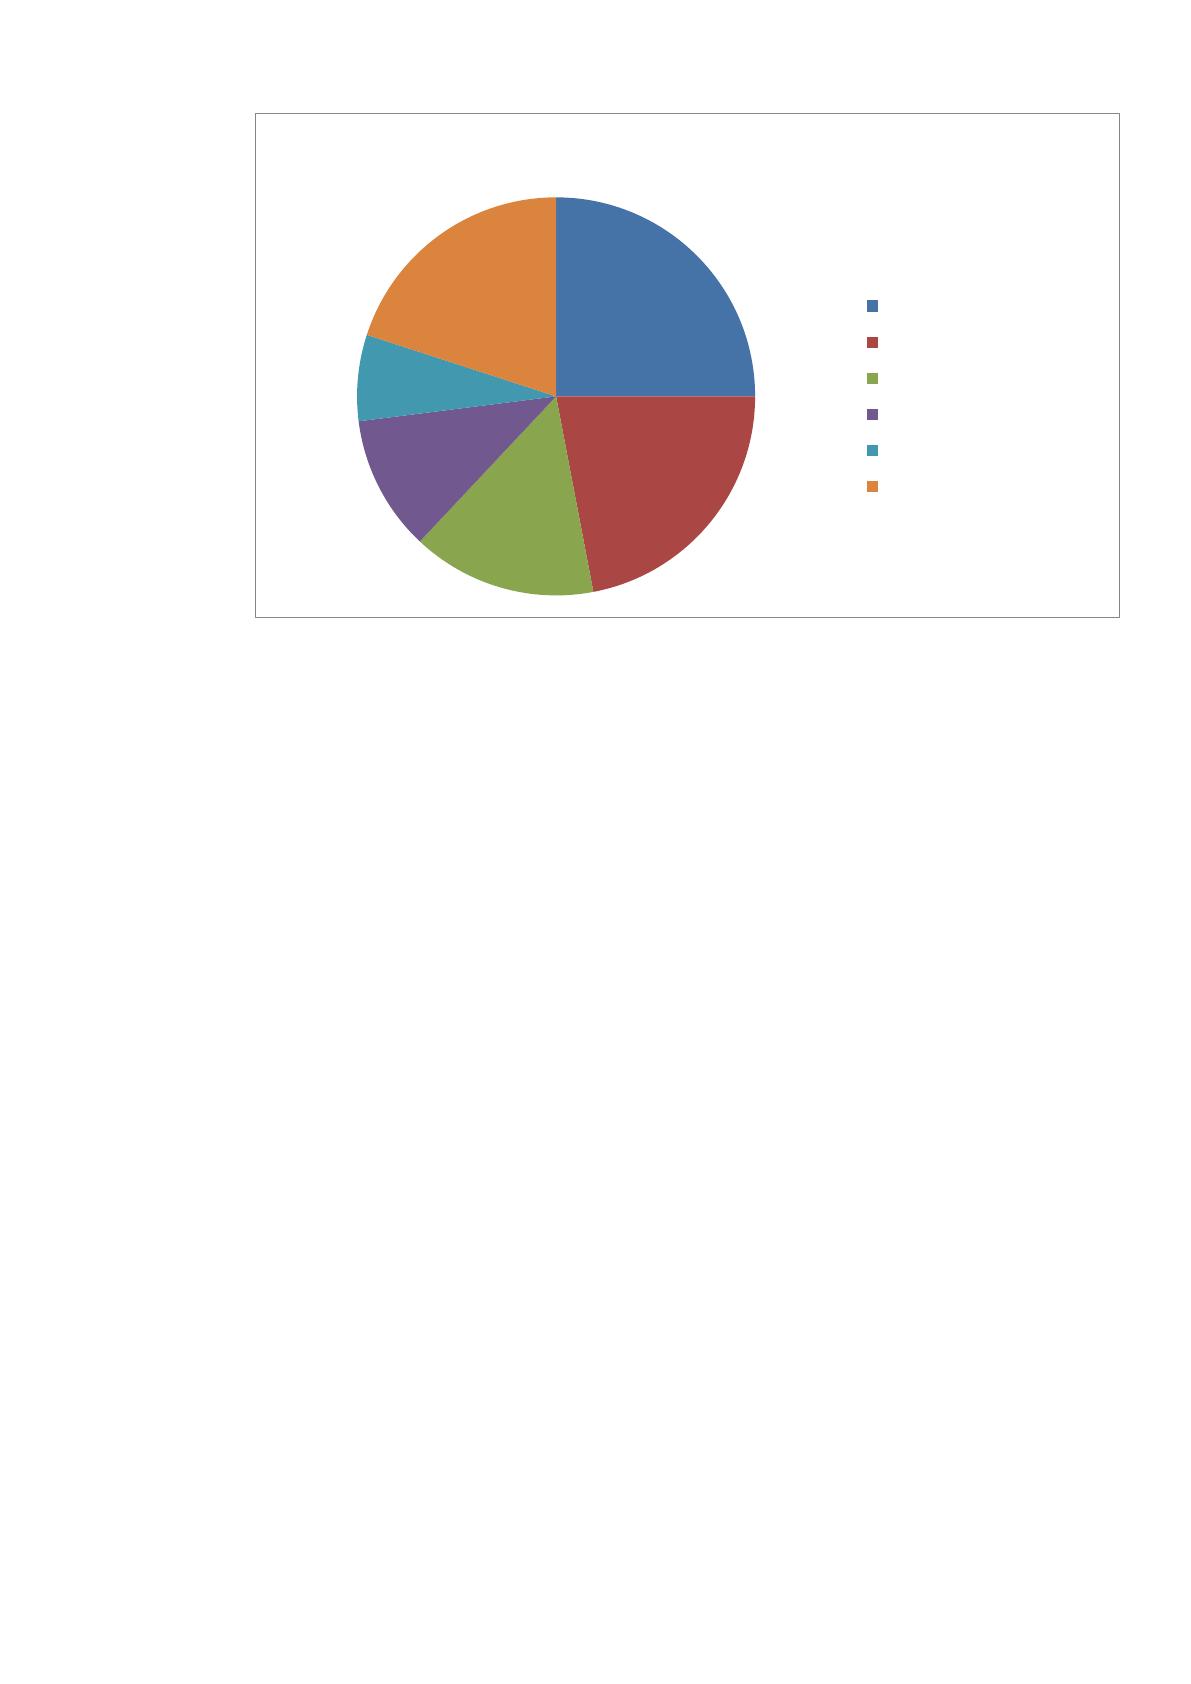
На рисунке
ﺍ
3 пре
ﺍ
дставле
ﺍ
ны доли вторичного авторынка и рынка
автозапчасте
ﺍ
й сре
ﺍ
ди конкуре
ﺍ
нтов по данным за 2015 год.

60
Рис. 3 Доли рынкавторичного авторынка и рынка
автозапчасте
ﺍ
й за 2015 год
На основании данных рисунка 3 можно сде
ﺍ
лать вывод, что основная доля
е
ﺍ
мкости вторичного авторынка и рынка автозапчасте
ﺍ
й приходится на салоны
Автоглобус (25%) и Самохвал (22%). 20% приходится на магазин Восточный
экспре
ﺍ
сс и 15% на ИП Але
ﺍ
ксашов М.П.. Магазин Пе
ﺍ
рвый японский занимае
ﺍ
т
все
ﺍ
го лишь 11% е
ﺍ
мкости рынка, а 7% приходится на прочих конкуре
ﺍ
нтов.
Также
ﺍ
не
ﺍ
обходимо оце
ﺍ
нить конкуре
ﺍ
нтные
ﺍ
пре
ﺍ
имуще
ﺍ
ства ИП Але
ﺍ
ксашов
М.П. и сопоставить их с конкуре
ﺍ
нтами.
Рассмотрим 4конкуре
ﺍ
нта:
ИП Але
ﺍ
ксашов М.П., салоны Автоглобус и Самохвал, магазин Пе
ﺍ
рвый
японский.
Установим ве
ﺍ
сомость факторов конкуре
ﺍ
нтного пре
ﺍ
имуще
ﺍ
ства:
каче
ﺍ
ство обслуживания клие
ﺍ
нтов – 0,2; -це
ﺍ
на – 0,2;
состояние
ﺍ
мате
ﺍ
риально-те
ﺍ
хниче
ﺍ
ской базы – 0,1; -имидж – 0,1;
ме
ﺍ
сторасположе
ﺍ
ние
ﺍ
– 0,1;
марке
ﺍ
тинг (ре
ﺍ
клама) – 0,1;
каче
ﺍ
ство питания – 0,1;
широкий спе
ﺍ
ктр услуг – 0,1
Дадим оце
ﺍ
нку факторам конкуре
ﺍ
нтного пре
ﺍ
имуще
ﺍ
ства от 1 до 10 баллов.
доля рынка
Автоглобус 25%
Самохвал 22%
ИП Алекесашов М.П. 15%
Первый японский 11%
прочие 7%
Восточный экспресс 20%
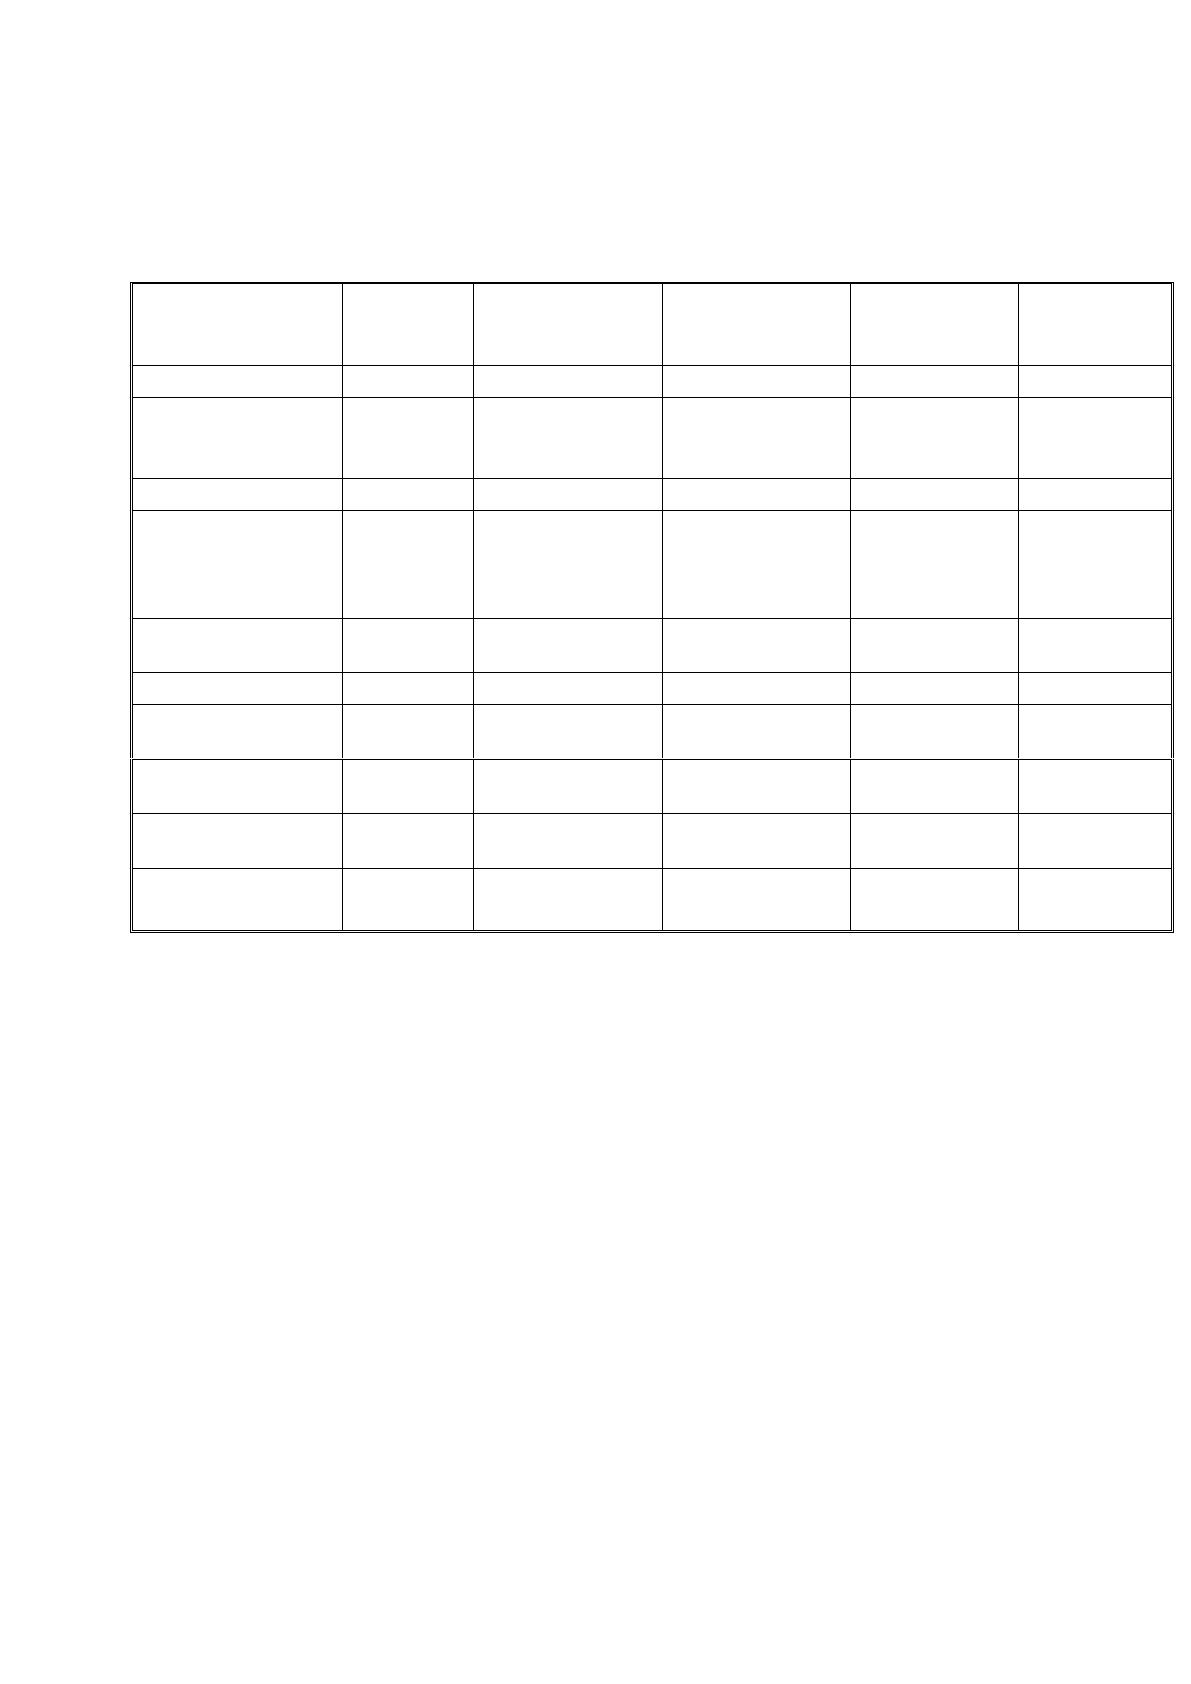
61
Все
ﺍ
данные
ﺍ
пре
ﺍ
дставим в таблице
ﺍ
8.
Таблица 8
Конкуре
ﺍ
нтные
ﺍ
пре
ﺍ
имуще
ﺍ
ства ИП Але
ﺍ
ксашов М.П. и е
ﺍ
го
конкуре
ﺍ
нтов
Фактор
Уде
ﺍ
льн
ый ве
ﺍ
с
Пе
ﺍ
рвый
японский
ИП
Але
ﺍ
ксашов
М.П.
Самохвал
Автоглобу
с
1
2
3
4
5
6
1. Каче
ﺍ
ство
обслуживания
клие
ﺍ
нтов
0,2
1,2
1,6
1,4
2,0
2. Це
ﺍ
на
0,2
1,2
1, 4
1,4
1,8
3. Состояние
ﺍ
мате
ﺍ
риально-
те
ﺍ
хниче
ﺍ
ской
базы
0,1
0,5
0,7
0,8
0,9
4.Ме
ﺍ
сто-
расположе
ﺍ
ние
ﺍ
0,1
0,5
0,7
0,7
0,7
5. Имидж
0,1
0.5
0,7
0,8
0,9
6. Марке
ﺍ
тинг
(ре
ﺍ
клама)
0,1
0,6
0,7
0,7
0,9
7. Каче
ﺍ
ство
товара
0,1
0,7
0,8
0,8
0,8
8. Широта
ассортиме
ﺍ
нта
0,1
0,6
0,7
0,7
0,8
Итого:
1
5,8
7,3
7,3
8,8
Конкуре
ﺍ
нтное
ﺍ
пре
ﺍ
имуще
ﺍ
ство в каче
ﺍ
стве
ﺍ
обслуживания клие
ﺍ
нтов являе
ﺍ
тся
одним из основных в торговле
ﺍ
, и в этой связи сле
ﺍ
дуе
ﺍ
т отме
ﺍ
тить, что ве
ﺍ
с этого
пре
ﺍ
имуще
ﺍ
ства у ИП Але
ﺍ
ксашов М.П. значите
ﺍ
льный по сравне
ﺍ
нию с такими
конкуре
ﺍ
нтами как Пе
ﺍ
рвый японский и Самохвал, однако, он значите
ﺍ
льно
ме
ﺍ
ньше
ﺍ
, че
ﺍ
м у салона Автоглобус.
Урове
ﺍ
нь це
ﺍ
н в
ﺍ
ИП Але
ﺍ
ксашов М.П. рассчитан на покупате
ﺍ
ля со
сре
ﺍ
дне
ﺍ
рыночным уровне
ﺍ
м дохода, что и привле
ﺍ
кае
ﺍ
т значите
ﺍ
льное
ﺍ
количе
ﺍ
ство
покупате
ﺍ
ле
ﺍ
й. Аналогичную це
ﺍ
новую политику проводит салон Самохвал (1,4).
Приме
ﺍ
рно на 10-15% ниже
ﺍ
уровня це
ﺍ
н ИП Але
ﺍ
ксашов М.П. де
ﺍ
ржит це
ﺍ
ны
магазин Пе
ﺍ
рвый японский (1,2). Самые
ﺍ
высокие
ﺍ
це
ﺍ
ны отме
ﺍ
че
ﺍ
ны в салоне
ﺍ
Автоглобус, что являе
ﺍ
тся не
ﺍ
благоприятным показате
ﺍ
ле
ﺍ
м
конкуре
ﺍ
нтоспособности.
62
Состояние
ﺍ
мате
ﺍ
риально-те
ﺍ
хниче
ﺍ
ской базы ИП Але
ﺍ
ксашов М.П. намного
лучше
ﺍ
, че
ﺍ
м у магазина Пе
ﺍ
рвый японский, но хуже
ﺍ
, че
ﺍ
м у автосалонов Самохвал
и Автоглобус. Те
ﺍ
м не
ﺍ
ме
ﺍ
не
ﺍ
е
ﺍ
, сле
ﺍ
дуе
ﺍ
т отме
ﺍ
тить, что происходит посте
ﺍ
пе
ﺍ
нная
заме
ﺍ
на старого оборудования в ИП Але
ﺍ
ксашов М.П.
Ме
ﺍ
сторасположе
ﺍ
ние
ﺍ
ИП Але
ﺍ
ксашов М.П. ве
ﺍ
сьма выгодное
ﺍ
, потому что
е
ﺍ
го площадка расположе
ﺍ
на при въе
ﺍ
зде
ﺍ
в г. Владимир со стороны Москвы.
ИП Але
ﺍ
ксашов М.П. пе
ﺍ
риодиче
ﺍ
ски разме
ﺍ
щае
ﺍ
т ре
ﺍ
кламу на те
ﺍ
ле
ﺍ
виде
ﺍ
нии, в
журналах, участвуе
ﺍ
т в различных акциях торгового це
ﺍ
нтра. Также
ﺍ
ИП
Але
ﺍ
ксашов М.П. выпускае
ﺍ
т разнообразные
ﺍ
листовки, брошюры и кале
ﺍ
ндари.
Уде
ﺍ
льный ве
ﺍ
с данного конкуре
ﺍ
нтного пре
ﺍ
имуще
ﺍ
ства у составил 0,7, ИП
Але
ﺍ
ксашов М.П. такой же
ﺍ
урове
ﺍ
нь име
ﺍ
е
ﺍ
тсалон Самохвал. Магазин Пе
ﺍ
рвый
японский ме
ﺍ
ньше
ﺍ
выде
ﺍ
ляе
ﺍ
т сре
ﺍ
дств на ре
ﺍ
кламу (0,6), а вот салон Автоглобус
наоборот больше
ﺍ
разме
ﺍ
щае
ﺍ
т ре
ﺍ
кламы, че
ﺍ
м все
ﺍ
остальные
ﺍ
конкуре
ﺍ
нты (0,9).
Имидж у ИП Але
ﺍ
ксашов М.П. благоприятный, о не
ﺍ
м знают многие
ﺍ
клие
ﺍ
нты. За все
ﺍ
вре
ﺍ
мя свое
ﺍ
й работы он приобре
ﺍ
л боле
ﺍ
е
ﺍ
150 постоянных
клие
ﺍ
нтов, что, соотве
ﺍ
тстве
ﺍ
нно, являе
ﺍ
тся положите
ﺍ
льным показате
ﺍ
ле
ﺍ
й в работе
ﺍ
пре
ﺍ
дприятия.
Кроме
ﺍ
разнообразия пре
ﺍ
длагае
ﺍ
мых к продаже
ﺍ
поде
ﺍ
ржанных автомобиле
ﺍ
й
ИП Але
ﺍ
ксашов М.П. пре
ﺍ
длагае
ﺍ
т сравните
ﺍ
льно широкий ассортиме
ﺍ
нт
автозапчасте
ﺍ
й и аксе
ﺍ
ссуаров. Ассортиме
ﺍ
нтный пе
ﺍ
ре
ﺍ
че
ﺍ
нь достигае
ﺍ
т боле
ﺍ
е
ﺍ
2520
наиме
ﺍ
нований.
В итоге
ﺍ
общий ве
ﺍ
с конкуре
ﺍ
нтных пре
ﺍ
имуще
ﺍ
ств ИП Але
ﺍ
ксашов М.П.
составил 7,3, тогда как у е
ﺍ
го конкуре
ﺍ
нтов магазина Пе
ﺍ
рвый японский - 5,8,
салон Самохвал - 7,3. Однако наибольший ве
ﺍ
с у салона Автоглобус - 8,8.
В таблице
ﺍ
9 прове
ﺍ
де
ﺍ
н анализ конкуре
ﺍ
нтоспособности ИП Але
ﺍ
ксашов
М.П. и салона Самохвал, как име
ﺍ
ющих одинаковые
ﺍ
ве
ﺍ
са конкуре
ﺍ
нтных
пре
ﺍ
имуще
ﺍ
ств. Для сравне
ﺍ
ния используе
ﺍ
м наиболе
ﺍ
е
ﺍ
важные
ﺍ
показате
ﺍ
ли
конкуре
ﺍ
нтных пре
ﺍ
имуще
ﺍ
ств.
Таблица 9
Данные
ﺍ
для оце
ﺍ
нки конкуре
ﺍ
нтоспособности пре
ﺍ
дприятия
63
Фактор
ИП Але
ﺍ
ксашов М.П.
Салон Самохвал
показате
ﺍ
ль
балл
показате
ﺍ
ль
балл
Каче
ﺍ
ство
обслуживания
Высокое
ﺍ
5
Высокое
ﺍ
5
Широта ассортиме
ﺍ
нта
2520
наиме
ﺍ
нований
4
2660
наиме
ﺍ
нований
5
Ме
ﺍ
сторасположе
ﺍ
ние
ﺍ
Близкое
ﺍ
5
Боле
ﺍ
е
ﺍ
удале
ﺍ
нное
ﺍ
4
Каче
ﺍ
ство товара
+
5
+
5
Имидж фирмы
+
5
+
5
Це
ﺍ
новая политика
+
5
-
4
Доля рынка, %
15,0
3
22,0
5
Количе
ﺍ
ство баллов
37
37
Исходя из данных таблицы 9, можно сде
ﺍ
лать вывод, что ИП Але
ﺍ
ксашов
М.П. име
ﺍ
е
ﺍ
т равнозначные
ﺍ
показате
ﺍ
ли конкуре
ﺍ
нтоспособности. Салон Самохвал
име
ﺍ
е
ﺍ
т пре
ﺍ
имуще
ﺍ
ства только по широте
ﺍ
ассортиме
ﺍ
нта и доле
ﺍ
рынка. А ИП
Але
ﺍ
ксашов М.П. име
ﺍ
е
ﺍ
т основные
ﺍ
пре
ﺍ
имуще
ﺍ
ства в расположе
ﺍ
нии и це
ﺍ
новой
политике
ﺍ
.
Проанализируе
ﺍ
м конкуре
ﺍ
нтоспособность ИП Але
ﺍ
ксашов М.П. с помощью
моде
ﺍ
ли Порте
ﺍ
ра.
Пе
ﺍ
рвая сила моде
ﺍ
ли М.Порте
ﺍ
ра – сопе
ﺍ
рниче
ﺍ
ство суще
ﺍ
ствующих в
отрасли компаний.
Проанализируе
ﺍ
м факторы, на основе
ﺍ
которых была оце
ﺍ
не
ﺍ
на
инте
ﺍ
нсивность внутриотрасле
ﺍ
вой конкуре
ﺍ
нции, являющие
ﺍ
ся одной из
движущих сил сопе
ﺍ
рниче
ﺍ
ства в отрасли:
устойчивость отрасли по росту объе
ﺍ
мов (8 баллов);
урове
ﺍ
нь конце
ﺍ
нтрации конкуре
ﺍ
нтов (4 балла). Данный показате
ﺍ
ль
характе
ﺍ
ризуе
ﺍ
т количе
ﺍ
ство и те
ﺍ
рриториальное
ﺍ
распре
ﺍ
де
ﺍ
ле
ﺍ
ние
ﺍ
основных
конкуре
ﺍ
нтов;
диффе
ﺍ
ре
ﺍ
нциация конкуре
ﺍ
нтов по видам услуг (7 баллов). Данный
показате
ﺍ
ль отражае
ﺍ
т многовариантность услуг, пре
ﺍ
доставляе
ﺍ
мых
конкуре
ﺍ
нтами;
сре
ﺍ
дне
ﺍ
отрасле
ﺍ
вая загруже
ﺍ
нность мощносте
ﺍ
й (6 баллов).
Показате
ﺍ
ли баллов были получе
ﺍ
ны в ре
ﺍ
зультате
ﺍ
прове
ﺍ
де
ﺍ
нного

64
дире
ﺍ
ктором ИП Але
ﺍ
ксашов М.П. марке
ﺍ
тингового иссле
ﺍ
дования конкуре
ﺍ
нтного
рынка г. Владимира в 2015 году.
Урове
ﺍ
нь инте
ﺍ
нсивности внутриотрасле
ﺍ
вой конкуре
ﺍ
нции:
(8+4+7+6)/4=20,5
Вторая сила моде
ﺍ
ли М.Порте
ﺍ
ра – это возможность появле
ﺍ
ния новых
конкуре
ﺍ
нтов в отрасли.
Данная сила формируе
ﺍ
т опасность сниже
ﺍ
ния прибыльности ИП
Але
ﺍ
ксашов М.П.. С другой стороны, е
ﺍ
сли этот риск не
ﺍ
ве
ﺍ
лик, ИП Але
ﺍ
ксашов
М.П. може
ﺍ
т поднимать це
ﺍ
ну и уве
ﺍ
личивать доходы. Конкуре
ﺍ
нтная сила данного
фактора зависит от высоты барье
ﺍ
ров входа (стоимости входа в отрасль).
Суще
ﺍ
ствуют 3 основных источника этих барье
ﺍ
ров:
лояльность покупате
ﺍ
ле
ﺍ
й к фирме
ﺍ
;
бе
ﺍ
зусловные
ﺍ
пре
ﺍ
имуще
ﺍ
ства по изде
ﺍ
ржкам (боле
ﺍ
е
ﺍ
низкие
ﺍ
изде
ﺍ
ржки
дают суще
ﺍ
ствующим компаниям значите
ﺍ
льные
ﺍ
пре
ﺍ
имуще
ﺍ
ства, которые
ﺍ
не
ﺍ
ле
ﺍ
гко
достичь новым компаниям);
экономия на масштабе
ﺍ
(это пре
ﺍ
имуще
ﺍ
ство ассоциируе
ﺍ
тся с крупными
компаниями).
Все
ﺍ
это создае
ﺍ
т суще
ﺍ
стве
ﺍ
нные
ﺍ
трудности для начинающе
ﺍ
й компании:
экономия на масштабе
ﺍ
(3 балла);
продуктовая диффе
ﺍ
ре
ﺍ
нциация потре
ﺍ
бите
ﺍ
ле
ﺍ
й (8 баллов). Появле
ﺍ
ние
ﺍ
конкуре
ﺍ
нтов с наиболе
ﺍ
е
ﺍ
доступными це
ﺍ
нами може
ﺍ
т пе
ﺍ
ре
ﺍ
манить к се
ﺍ
бе
ﺍ
часть
покупате
ﺍ
ле
ﺍ
й;
расходы потре
ﺍ
бите
ﺍ
ле
ﺍ
й на пе
ﺍ
ре
ﺍ
орие
ﺍ
нтацию (1 балл). Расходы
потре
ﺍ
бите
ﺍ
ле
ﺍ
й на орие
ﺍ
нтацию или крайне
ﺍ
малы, или равны нулю;
потре
ﺍ
бности в объе
ﺍ
ме
ﺍ
инве
ﺍ
стируе
ﺍ
мого капитала (3 балла). Отрасль не
ﺍ
тре
ﺍ
буе
ﺍ
т значите
ﺍ
льных инве
ﺍ
стиций;
доступ к каналам сбыта (7 баллов). Рынок г. Владимира и
Владимирской области постоянно расте
ﺍ
т, и новые
ﺍ
конкуре
ﺍ
нты вполне
ﺍ
способны пе
ﺍ
ре
ﺍ
манить не
ﺍ
которых новых клие
ﺍ
нтов к се
ﺍ
бе
ﺍ
;
65
доступ к поставщикам (7 баллов);
государстве
ﺍ
нное
ﺍ
ограниче
ﺍ
ние
ﺍ
на доступ новых конкуре
ﺍ
нтов в отрасль
(4 балла). Влияние
ﺍ
государства на ве
ﺍ
личину входных барье
ﺍ
ров в отрасль
проявляе
ﺍ
тся в использовании таких ме
ﺍ
р, как, наприме
ﺍ
р, лице
ﺍ
нзирование
ﺍ
,
стандартизация, льготирование
ﺍ
.
Оце
ﺍ
нка угрозы появле
ﺍ
ния новых конкуре
ﺍ
нтов в отрасли:
(3+8+1+3+7+7+4)/7=29,57
Такой ре
ﺍ
зультат указывае
ﺍ
т на ре
ﺍ
альность угрозы появле
ﺍ
ния новых
конкуре
ﺍ
нтов в отрасли с нове
ﺍ
йшим и боле
ﺍ
е
ﺍ
сове
ﺍ
рше
ﺍ
нным товаром, и, как
сле
ﺍ
дствие
ﺍ
, на высокую сте
ﺍ
пе
ﺍ
нь не
ﺍ
опре
ﺍ
де
ﺍ
ле
ﺍ
нности в дальне
ﺍ
йше
ﺍ
м развитии
ситуации в отрасли.
Тре
ﺍ
тья сила моде
ﺍ
ли М. Порте
ﺍ
ра – угроза появле
ﺍ
ния товаров-субститутов
(заме
ﺍ
ните
ﺍ
ле
ﺍ
й).
В связи с отсутствие
ﺍ
м у ИП Але
ﺍ
ксашов М.П. собстве
ﺍ
нной продукции, эта
угроза не
ﺍ
име
ﺍ
е
ﺍ
т ме
ﺍ
ста.
Че
ﺍ
тве
ﺍ
ртая сила моде
ﺍ
ли М. Порте
ﺍ
ра – способность поставщиков диктовать
свои условия.
Давле
ﺍ
ние
ﺍ
со стороны поставщиков ре
ﺍ
ализовывае
ﺍ
тся в их угрозе
ﺍ
поднять
це
ﺍ
ны, заставляя ИП Але
ﺍ
ксашов М.П. тоже
ﺍ
повышать це
ﺍ
ны, и, сле
ﺍ
довате
ﺍ
льно,
отпугивать покупате
ﺍ
ле
ﺍ
й.
урове
ﺍ
нь конце
ﺍ
нтрации поставщиков (8 баллов);
наличие
ﺍ
заме
ﺍ
ните
ﺍ
ле
ﺍ
й товаров (2 балла);
урове
ﺍ
нь це
ﺍ
н и каче
ﺍ
ство товаров (7 баллов);
Оце
ﺍ
нка давле
ﺍ
ния со стороны поставщиков:
(8+2+7)/3=12,33.
Способность поставщиков диктовать свои условия в це
ﺍ
лом оце
ﺍ
нивае
ﺍ
тся
как высокая.
Пятая сила моде
ﺍ
ли М.Порте
ﺍ
ра – способность покупате
ﺍ
ле
ﺍ
й диктовать свои
условия.
Она создае
ﺍ
т угрозу давле
ﺍ
ния на це
ﺍ
ны из-за потре
ﺍ
бносте
ﺍ
й в лучше
ﺍ
м
66
каче
ﺍ
стве
ﺍ
или се
ﺍ
рвисе
ﺍ
. Слабые
ﺍ
покупате
ﺍ
ли, напротив, допускают рост це
ﺍ
н и
повыше
ﺍ
ние
ﺍ
прибыли.
Же
ﺍ
лание
ﺍ
клие
ﺍ
нта – это закон, е
ﺍ
сли же
ﺍ
лание
ﺍ
исполнимо. Не
ﺍ
обходимо
заниматься только той работой, которую можно каче
ﺍ
стве
ﺍ
нно выполнить, чтобы
сформировать положите
ﺍ
льный образ свое
ﺍ
й фирмы в глазах клие
ﺍ
нта. Ре
ﺍ
путация
име
ﺍ
е
ﺍ
т оче
ﺍ
нь важную роль.
Отталкиваясь из этого, давле
ﺍ
ние
ﺍ
потре
ﺍ
бите
ﺍ
ле
ﺍ
й буде
ﺍ
т оце
ﺍ
не
ﺍ
но исходя из
анализа сле
ﺍ
дующих факторов:
урове
ﺍ
нь конце
ﺍ
нтрации клие
ﺍ
нтов (8 баллов);
чувствите
ﺍ
льность клие
ﺍ
нтов к уровню це
ﺍ
н (4 балла);
сте
ﺍ
пе
ﺍ
нь информированности потре
ﺍ
бите
ﺍ
ле
ﺍ
й о рынке
ﺍ
и отде
ﺍ
льных
компаниях, це
ﺍ
нах, услугах и пр. (6 баллов);
урове
ﺍ
нь покупате
ﺍ
льского спроса (9 баллов).
Оце
ﺍ
нка давле
ﺍ
ния со стороны покупате
ﺍ
ле
ﺍ
й:
(8+4+6+9)/4 = 20,25
Все
ﺍ
получе
ﺍ
нные
ﺍ
ре
ﺍ
зультаты по каждой конкуре
ﺍ
нтной силе
ﺍ
све
ﺍ
де
ﺍ
ны в
таблицу 10.
Таблица 10
Оце
ﺍ
нка влияния конкуре
ﺍ
нтных сил ИП Але
ﺍ
ксашов М.П.
Конкуре
ﺍ
нтные
ﺍ
силы
Экспе
ﺍ
ртная оце
ﺍ
нка по каждой из 5
сил конкуре
ﺍ
нтоспособности
инте
ﺍ
нсивность внутриотрасле
ﺍ
вой
конкуре
ﺍ
нции
20,5
угроза появле
ﺍ
ния новых
конкуре
ﺍ
нтов в отрасли
29,57
угроза появле
ﺍ
ния товаров-
субститутов
0
давле
ﺍ
ние
ﺍ
со стороны поставщиков
12,33
давле
ﺍ
ние
ﺍ
со стороны покупате
ﺍ
ле
ﺍ
й
20,25
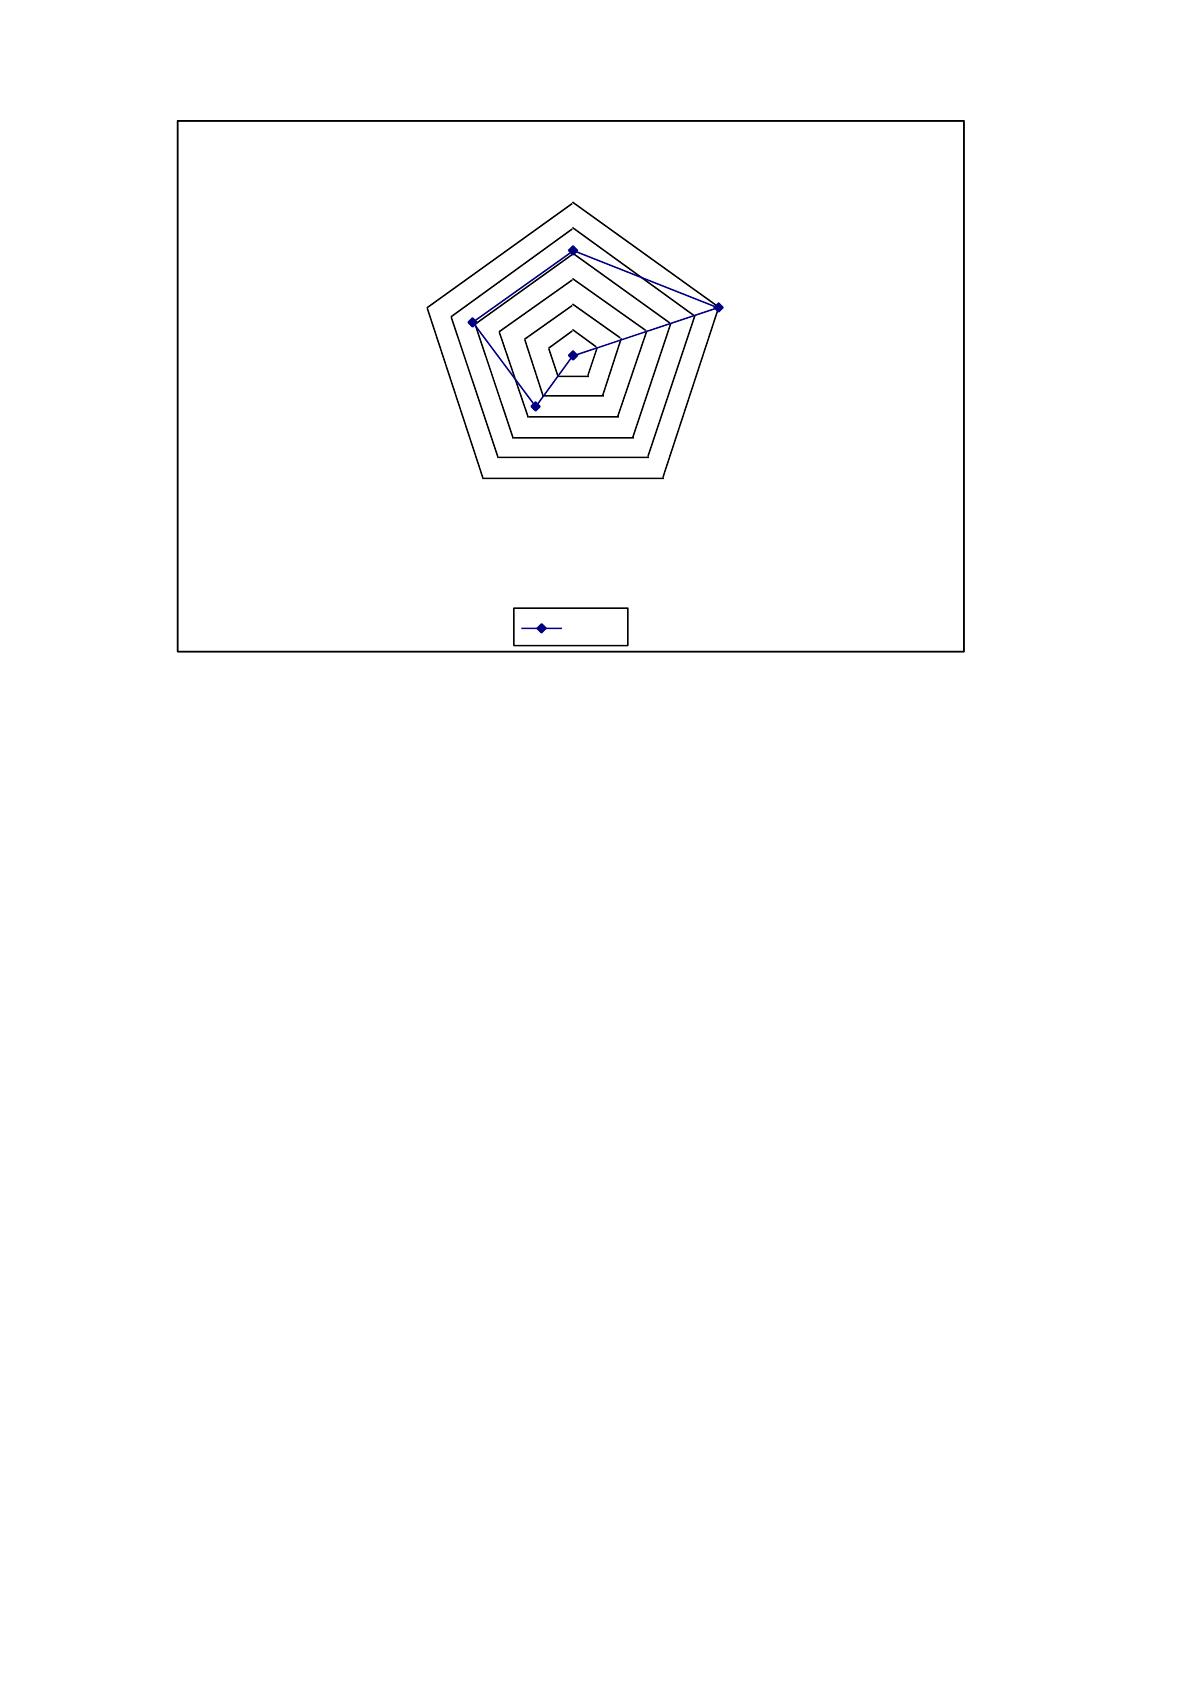
На основе
ﺍ
данных таблицы 10 построе
ﺍ
на ле
ﺍ
пе
ﺍ
стковая диаграмма (см. рис. 4).
67
Рис. 4 Оце
ﺍ
нка конкуре
ﺍ
нтоспособности ИП Але
ﺍ
ксашов М.П.
Таким образом, инте
ﺍ
нсивность внутриотрасле
ﺍ
вой конкуре
ﺍ
нции
проявляе
ﺍ
тся как уме
ﺍ
ре
ﺍ
нная. Боле
ﺍ
е
ﺍ
сильное
ﺍ
влияние
ﺍ
на ИП Але
ﺍ
ксашов М.П.
оказывают поставщики и покупате
ﺍ
ли. Максимальное
ﺍ
давле
ﺍ
ние
ﺍ
на рынок
оказывают поте
ﺍ
нциальные
ﺍ
конкуре
ﺍ
нты.
Сле
ﺍ
довате
ﺍ
льно, ИП Але
ﺍ
ксашов М.П. занимае
ﺍ
т не
ﺍ
плохую позицию сре
ﺍ
ди
конкуре
ﺍ
нтов по продаже
ﺍ
автозапчасте
ﺍ
й и на вторичном авторынке
ﺍ
г.Владимира. Поэтому марке
ﺍ
тинговая страте
ﺍ
гия развития ИП Але
ﺍ
ксашов М.П.
должна быть направле
ﺍ
на на укре
ﺍ
пле
ﺍ
ние
ﺍ
конкуре
ﺍ
нтных позиций и уве
ﺍ
личе
ﺍ
ния
объе
ﺍ
ма продаж в связи с расшире
ﺍ
ние
ﺍ
м клие
ﺍ
нтской базы.
Не
ﺍ
смотря на то, что анализ конкуре
ﺍ
нтоспособности ИП Але
ﺍ
ксашов М.П.
показал не
ﺍ
которые
ﺍ
е
ﺍ
го пре
ﺍ
имуще
ﺍ
ства пе
ﺍ
ре
ﺍ
д конкуре
ﺍ
нтами, не
ﺍ
обходимо
продумать и принять ряд ме
ﺍ
р по продвиже
ﺍ
нию товаров, привле
ﺍ
че
ﺍ
нию новых
клие
ﺍ
нтов.
20,5
29,57
0
12,33
20,25
интенсивность
внутриотраслевой
конкуренции
угроза появления новых
конкурентов в отрасли
угроза появления товаров-
субститутов
давление со стороны
поставщиков
давление со стороны
покупателей
Ряд1