33
большое количество управленцев верхнего уровня;
решение оперативных проблем доминирует над стратегическими;
малая гибкость и приспособляемость к новой ситуации [1, c. 212].
Линейная организационная структура, в первую очередь, обоснована
размерами организации, малым количеством торговых точек, количеством
административно-управляющего персонала.
Организация находится в среднем ценовом сегменте, средний чек составляет
850 рублей. Меню включает в себя широкий ассортимент бургеров с говядиной и
курицей, вегетарианский бургер, стейк-меню, закуски, напитки и десерты
(Приложение 1).
Бургерная предоставляет также ряд услуг:
- реализация продукции АПХ «Мираторг» (мясная лавка FARШ);
- реализация любой продукции на вынос;
- доставка готовой продукции;
- продажа кухонной утвари различных видов.
Основной сегмент прибыли бургерной — это продукты питания. Данный
сегмент приносит основную долю прибыли (88%)
3
.
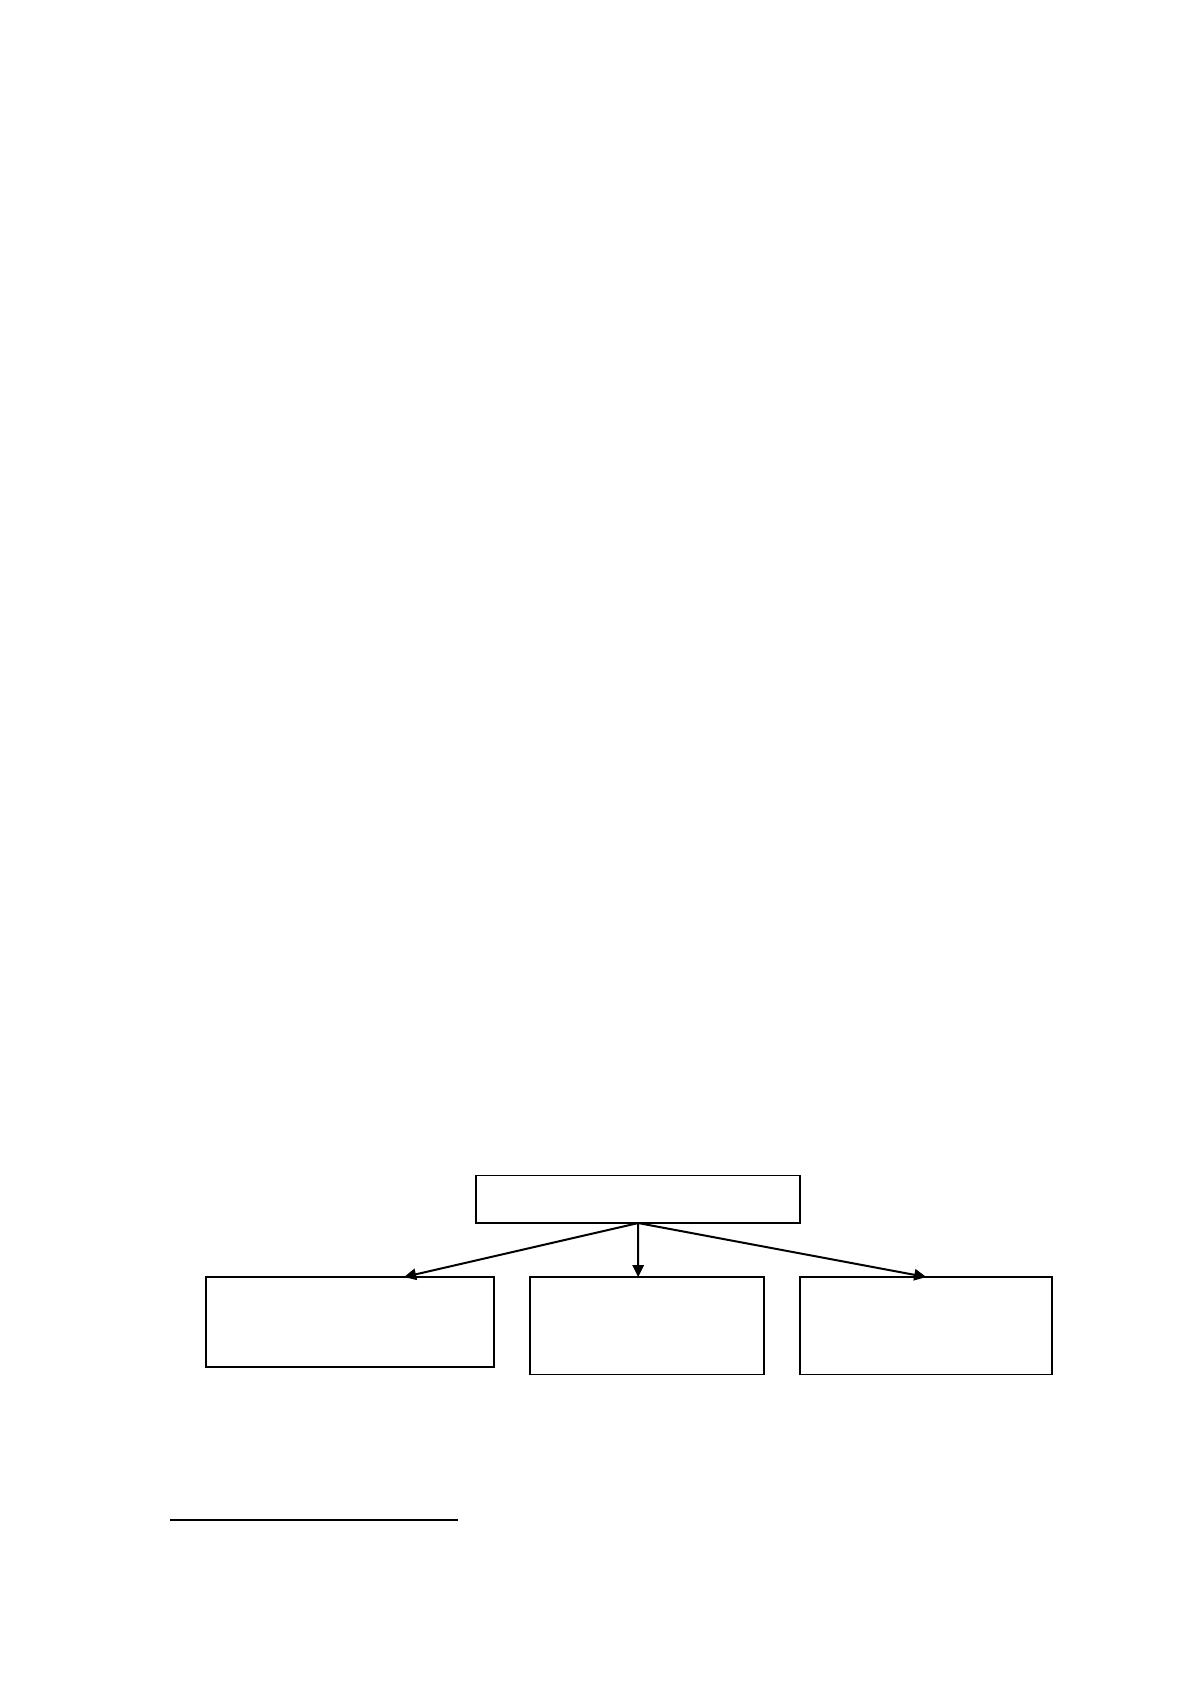
В условиях рыночных отношений бургерная стремится к получению
максимальной прибыли без потери качества продукции и обслуживания. На
приведенном ниже рисунке представлены основные резервы увеличения
прибыли бургерной «FARШ» (рисунок 2.2).
Рис.2.2 Основные резервы увеличения прибыли бургерной FARШ
3
По данным финансовой отчётности предприятия за 1 квартал 2017 года
Резервы увеличения прибыли
Снижение
себестоимости
продукции
Увеличение объема
реализации продукции
Улучшение качества
постпродажного
обслуживания
34
1. Увеличение объема реализации продукции — это курьерские доставки
продукции на дом силами заведения;
2. Улучшение качества пост продажного обслуживания - анализ и
своевременное реагирование на отзывы клиентов после посещения заведения, а
также общение с клиентами при возникновении различных ситуаций;
3. Снижение себестоимости продукции - достигается за счет переговоров с
поставщиками, установление новых скидок или более выгодных условий;
пересмотр технологии производства готовой продукции и полуфабрикатов,
улучшение качества хранения продукции.
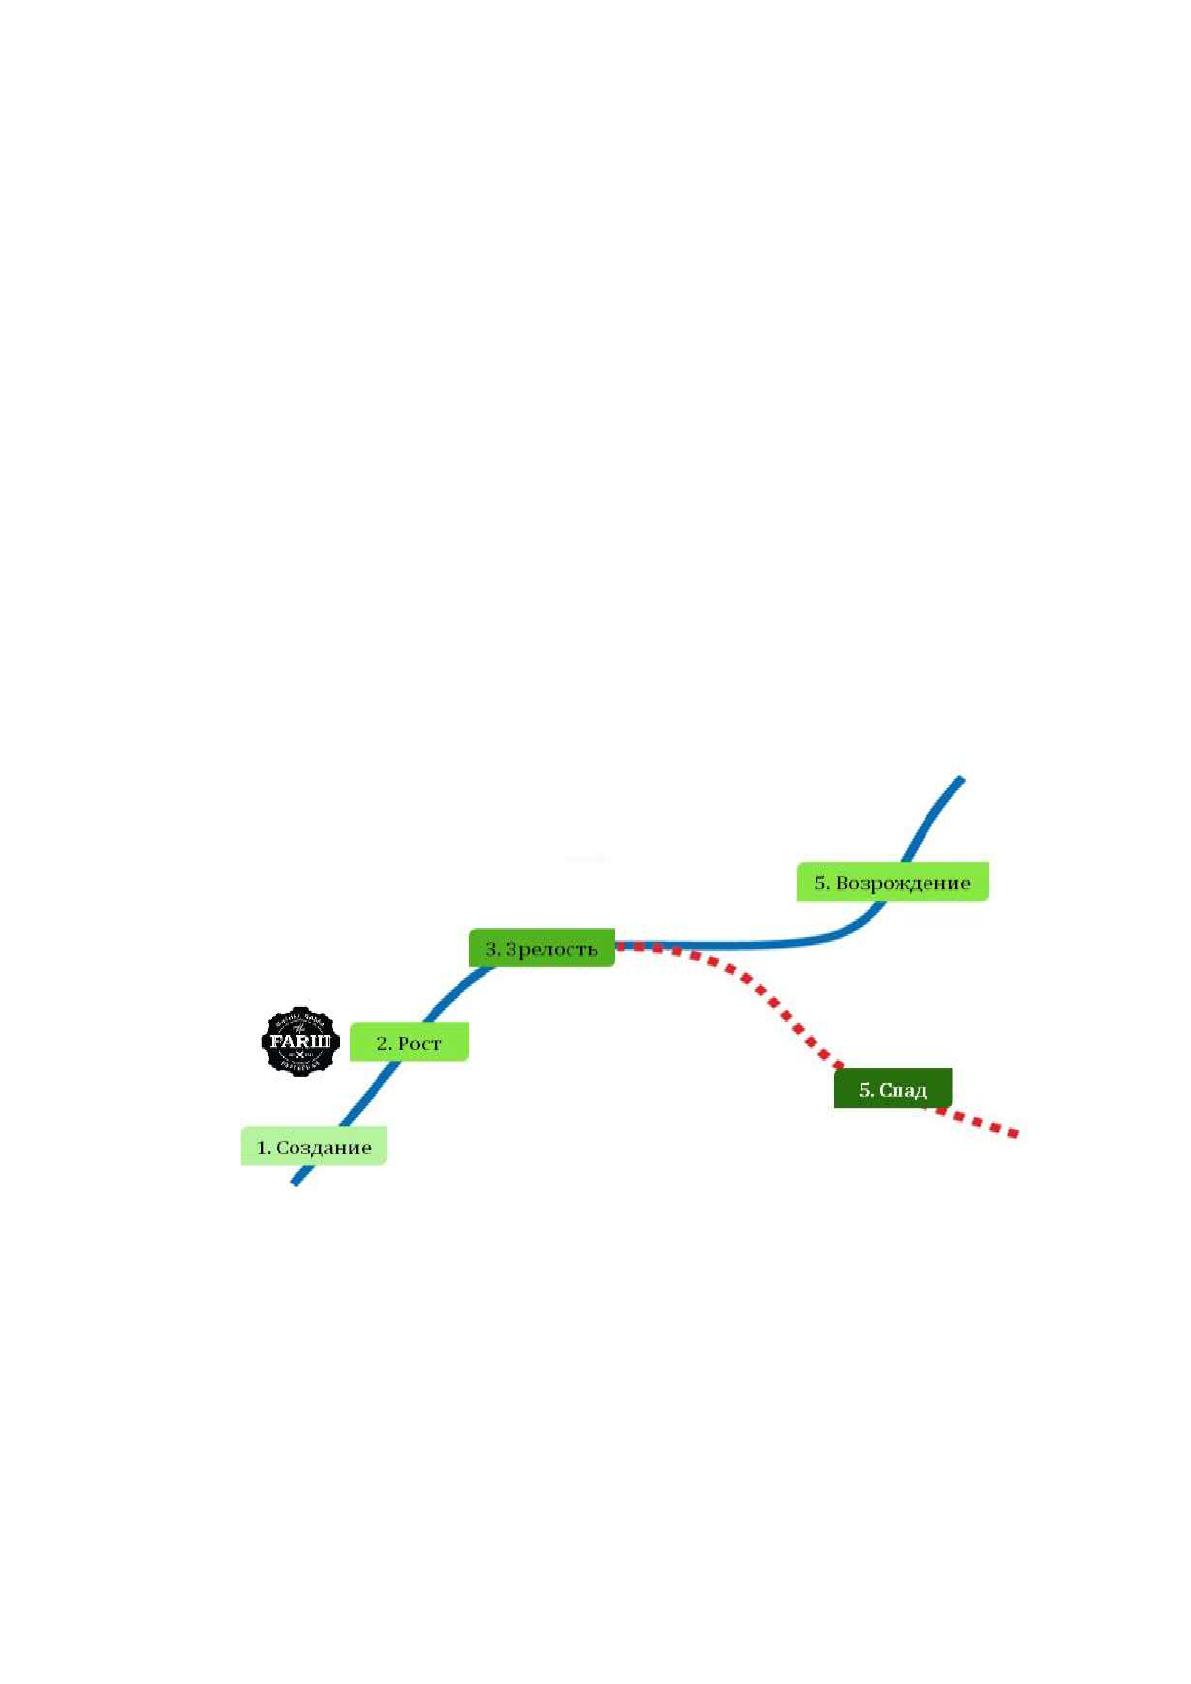
Классическая концепция жизненного цикла организации состоит из 5
основных этапов жизненного цикла развития бизнеса: создание, рост, зрелость,
спад и возрождение компании. Бургерная FARШ находится на этапе рост
(рисунок 2.3)
Рис.2.3 Стадия жизненного цикла бургерной FARШ
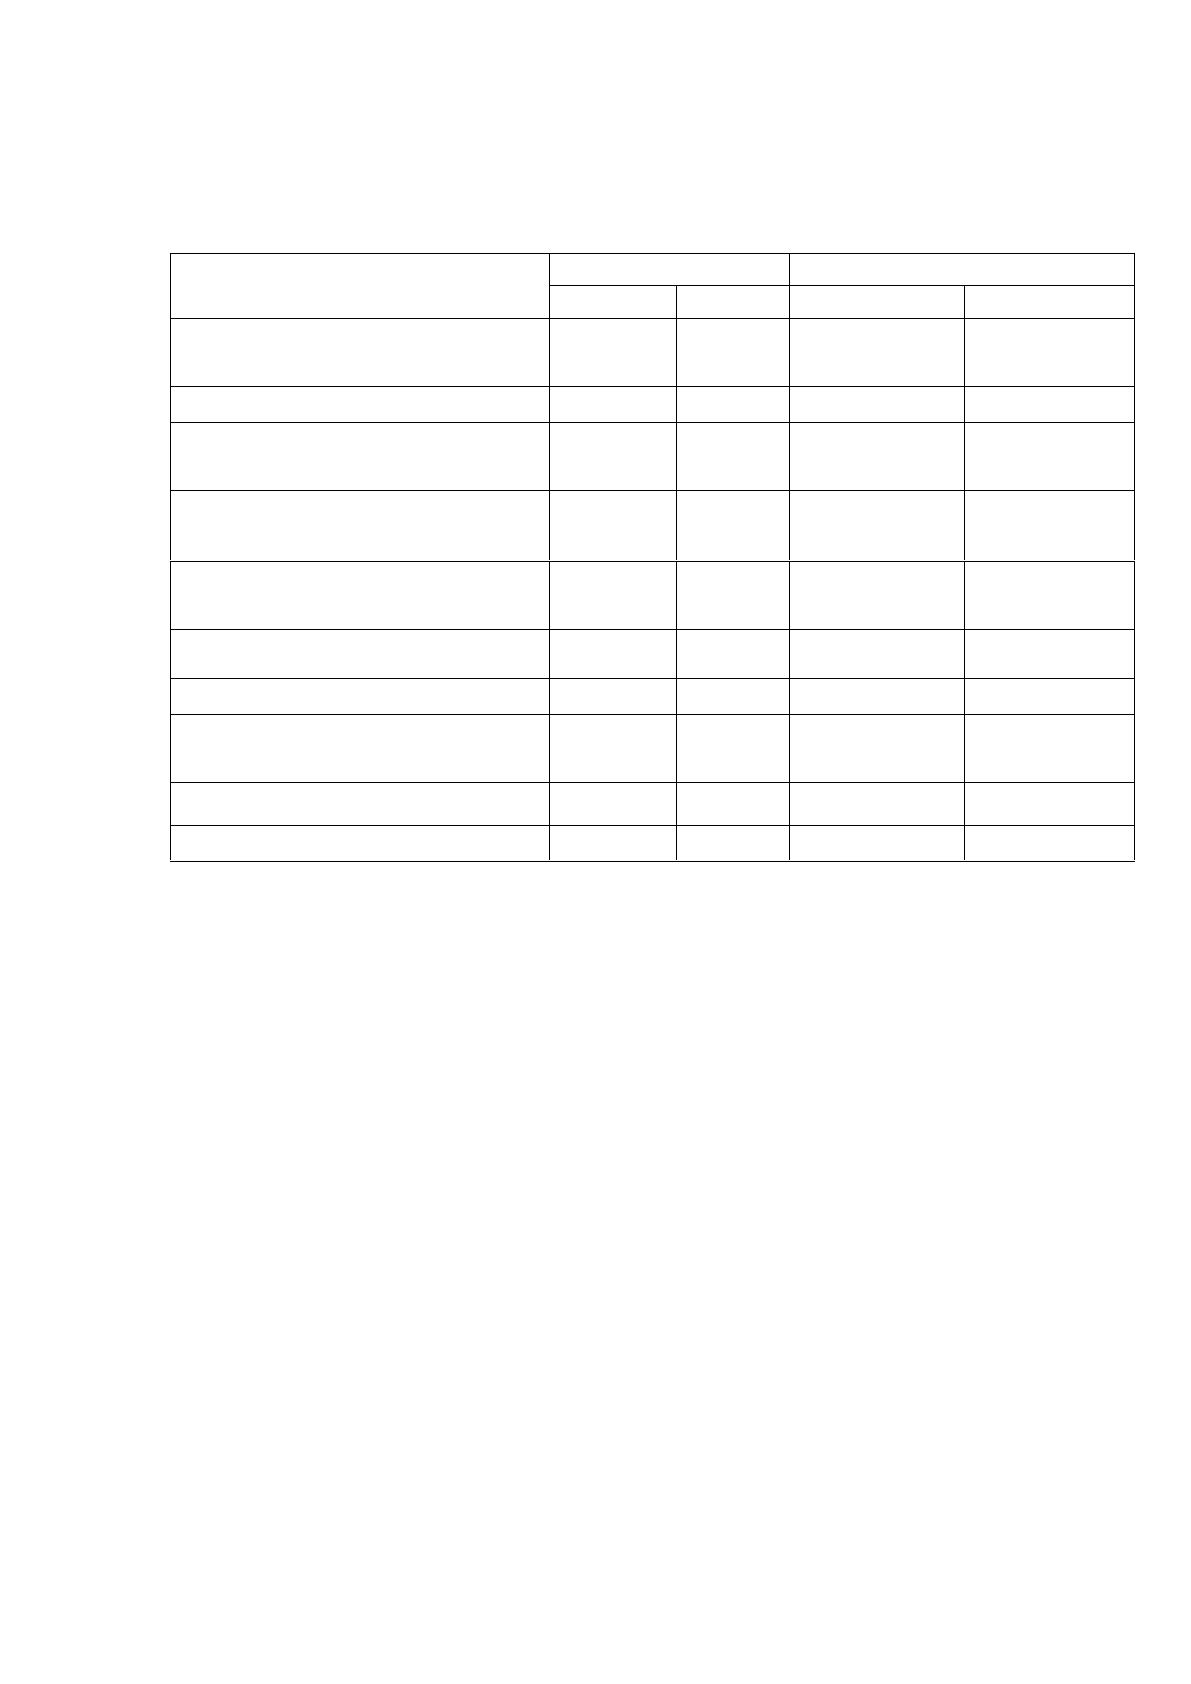
В таблице 2.1 представлены основные технико-экономические показатели
деятельности ООО «ФУД СИТИ ГРУПП».

35
Таблица 2.1
Основные технико-экономические показатели деятельности ООО «ФУД СИТИ
ГРУПП» за 2015-2016 гг
Показатель
Величина показателя
Отклонение
2015г.
2016г.
абс.
%
Объем реализации услуг, млн.руб.
48,147
328,974
280,827
683,27
Численность работающих,чел.
45
135
90
300,00
Производительность труда 1-го
работающего, млн.руб.
1,07
2,44
1,37
228,04
Фонд оплаты труда сотрудников,
млн.руб.
9,451
39,731
30,28
402,39
Среднегодовая зарплата - 1-го
работающего, млн.руб.
0,21
0,29
0,08
138,09
Себестоимость услуг, млн.руб.
36,022
240,063
5716,0
112,63
Затраты на 1 руб. реализации, руб.
0,748
0,73
0,018
97,59
Прибыль от реализации услуг,
млн.руб.
12,125
88,911
76,786
733,29
Рентабельность деятельности, %
33,66
37,04
3,38
—
Рентабельность продаж, %
25,18
27,03
1,85
—
Источник: годовой отчёт ООО «ФУД СИТИ ГРУПП» за 2015, 2016 гг.
По приведенным данным можно наблюдать резкий скачок большинства
показателей. В данном случае такая динамика наблюдается в связи с открытием
новых торговых точек (далее ТТ) в Москве. К концу 2016 года общее количество
ТТ составило 4. В связи с этим увеличился объем реализации услуг на 683,27%,
численность работников на 300%, фонд оплаты труда на 402,39%. Однако,
несмотря на это, можно проследить положительную тенденцию в работе
бургерной: увеличилась производительность труда на одного рабочего на
228,04%, увеличилась среднегодовая заработная плата до 290 тыс. руб., на 2,41%
снизились затраты на 1 руб. реализации.
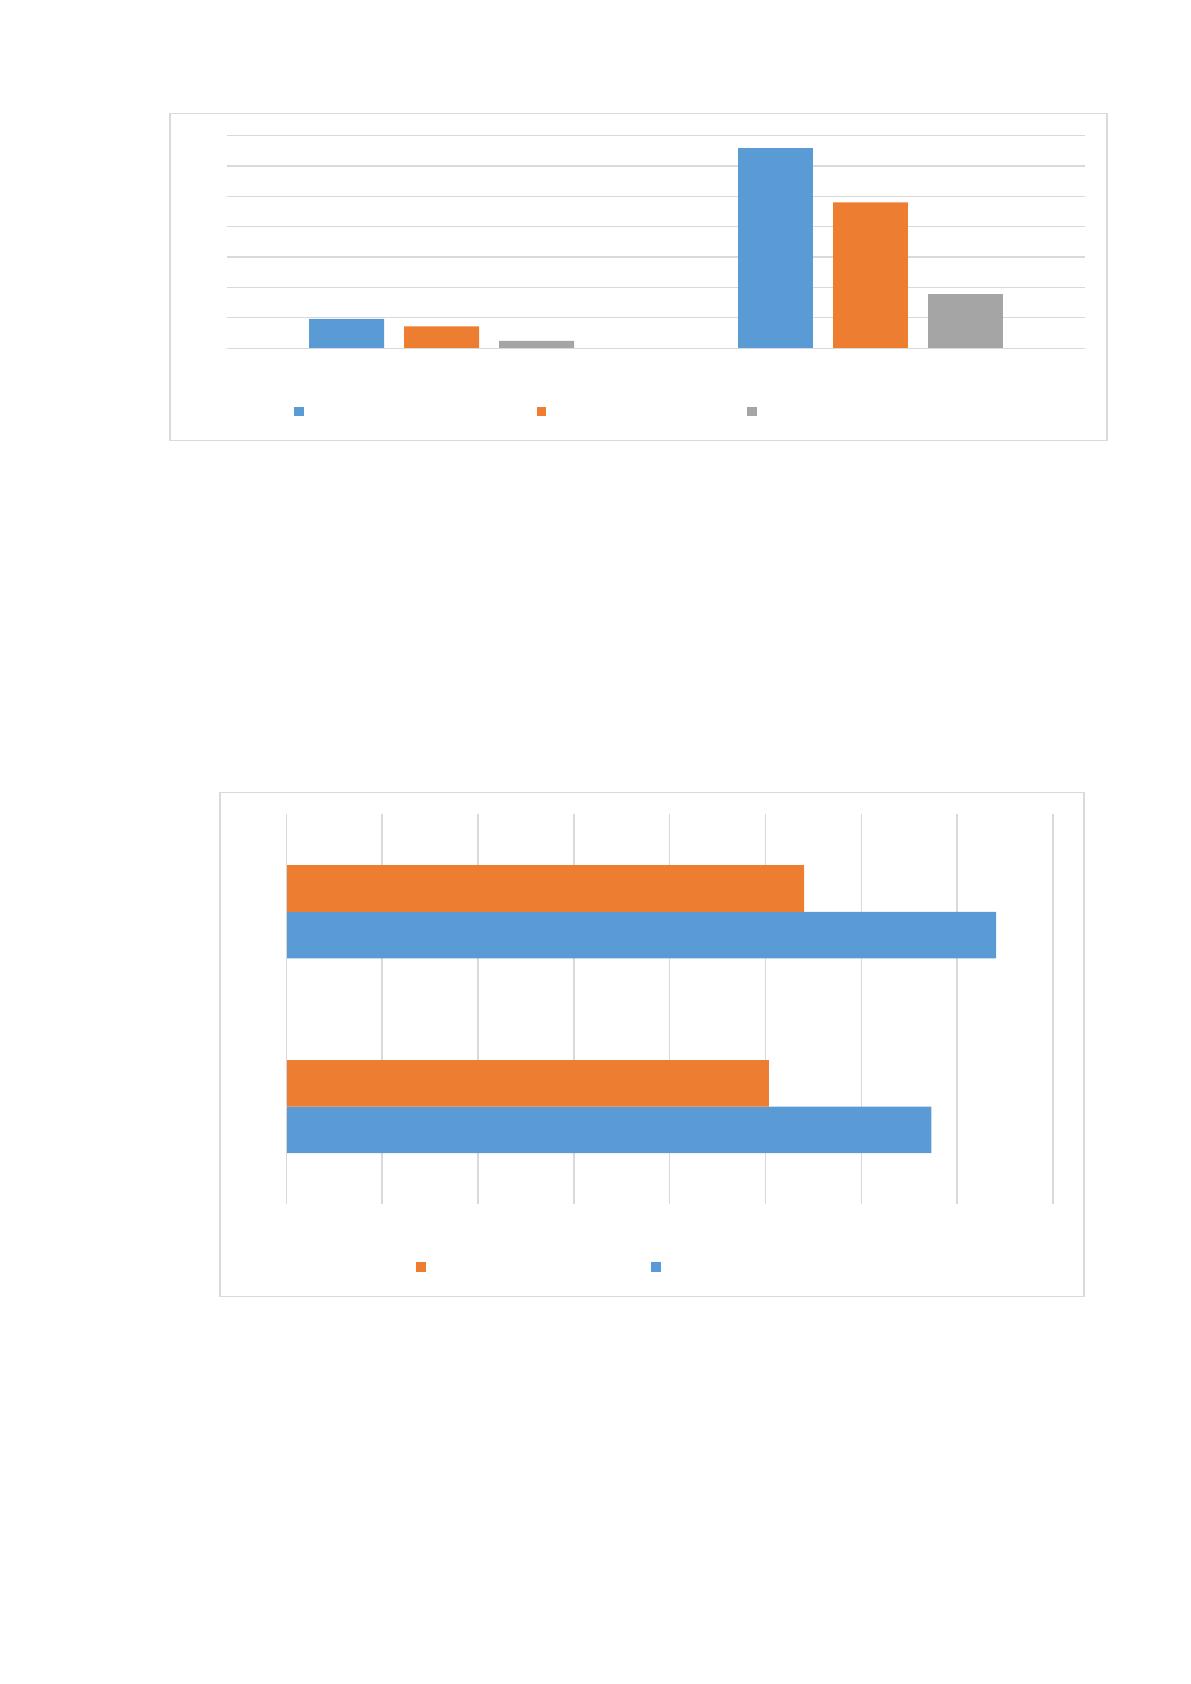
36
Рис. 2.4 Показатели объема реализации услуг, себестоимости и прибыли от их
реализации ООО «ФУД СИТИ ГРУПП» за 2015-2016 гг, млн. руб.
Исходя из вышеперечисленного, можно сказать, что положение компании за
2016 год значительно улучшилось, все показатели показали положительную
динамику, что указывает на необходимость и целесообразность дальнейшего
развития бургерной.
Рис.2.5 Показатели рентабельности деятельности и рентабельности продаж
ООО «ФУД СИТИ ГРУПП»» за 2015-2016 гг., %
0
50
100
150
200
250
300
350
2015 2016
Объем реализации услуг Себестоимость услуг Прибыль от реализации услуг
0 5 10 15 20 25 30 35 40
2015
2016
Рентабельность продаж Ренатбельность деятельности
37
Также, опираясь на динамику показателей рентабельности (рисунок 2.5),
можно заметить, что несмотря на увеличение объемов продаж, количества ТТ,
персонала, и введение новой линейки товаров, бургерная смогла сохранить
эффективное управление денежными средствами и, более того, улучшать данные
показатели на фоне расширения сети и увеличения количества игроков на рынке,
что однозначно является большим плюсом.
Согласно данным финансовой отчётности предприятия, за 2015-2016 гг.,
рентабельность ООО «ФУД СИТИ ГРУПП» по EBITDA в 2015 году составляет
19 %, в 2016 году – 28%. Рост данного показателя указывает на положительную
инвестиционную динамику организации, ожидаемый возврат инвестиционных
вложений увеличивается, что может привлечь дополнительных инвесторов и
положительно сказаться на развитии организации в будущем.
Для более подробного анализа предприятия необходимо определить
основных конкурентов сети и их конкурентные преимущества, а также
нынешнюю конкурентную стратегию бургерной.
2.2 Анализ формирования стратегии достижения конкурентных
преимуществ организации в сравнении с конкурентами
Открытие FARШ в 2015 году произвело "бум" на рынке крафтовых
бургерных. Данная ниша начала быстро заполняться новыми игроками. На
рисунке 11 приведена динамика роста заведений, предлагающих бургеры:
Рис.2.6 Количество открывшихся бургерных на московском рынке,
2015-2017 гг.
0
10
20
30
40
50
60
Открытие FARШ 27
мая 2015
Конец 2015 Конец 2016 Первый квартал 2017
38
В нынешнее время активизировались сетевые рестораны
демократического сегмента, о чем свидетельствуют данные исследований ЗАО
«РОСБИЗНЕСКОНСАЛТИНГ» (рисунок 2.7).
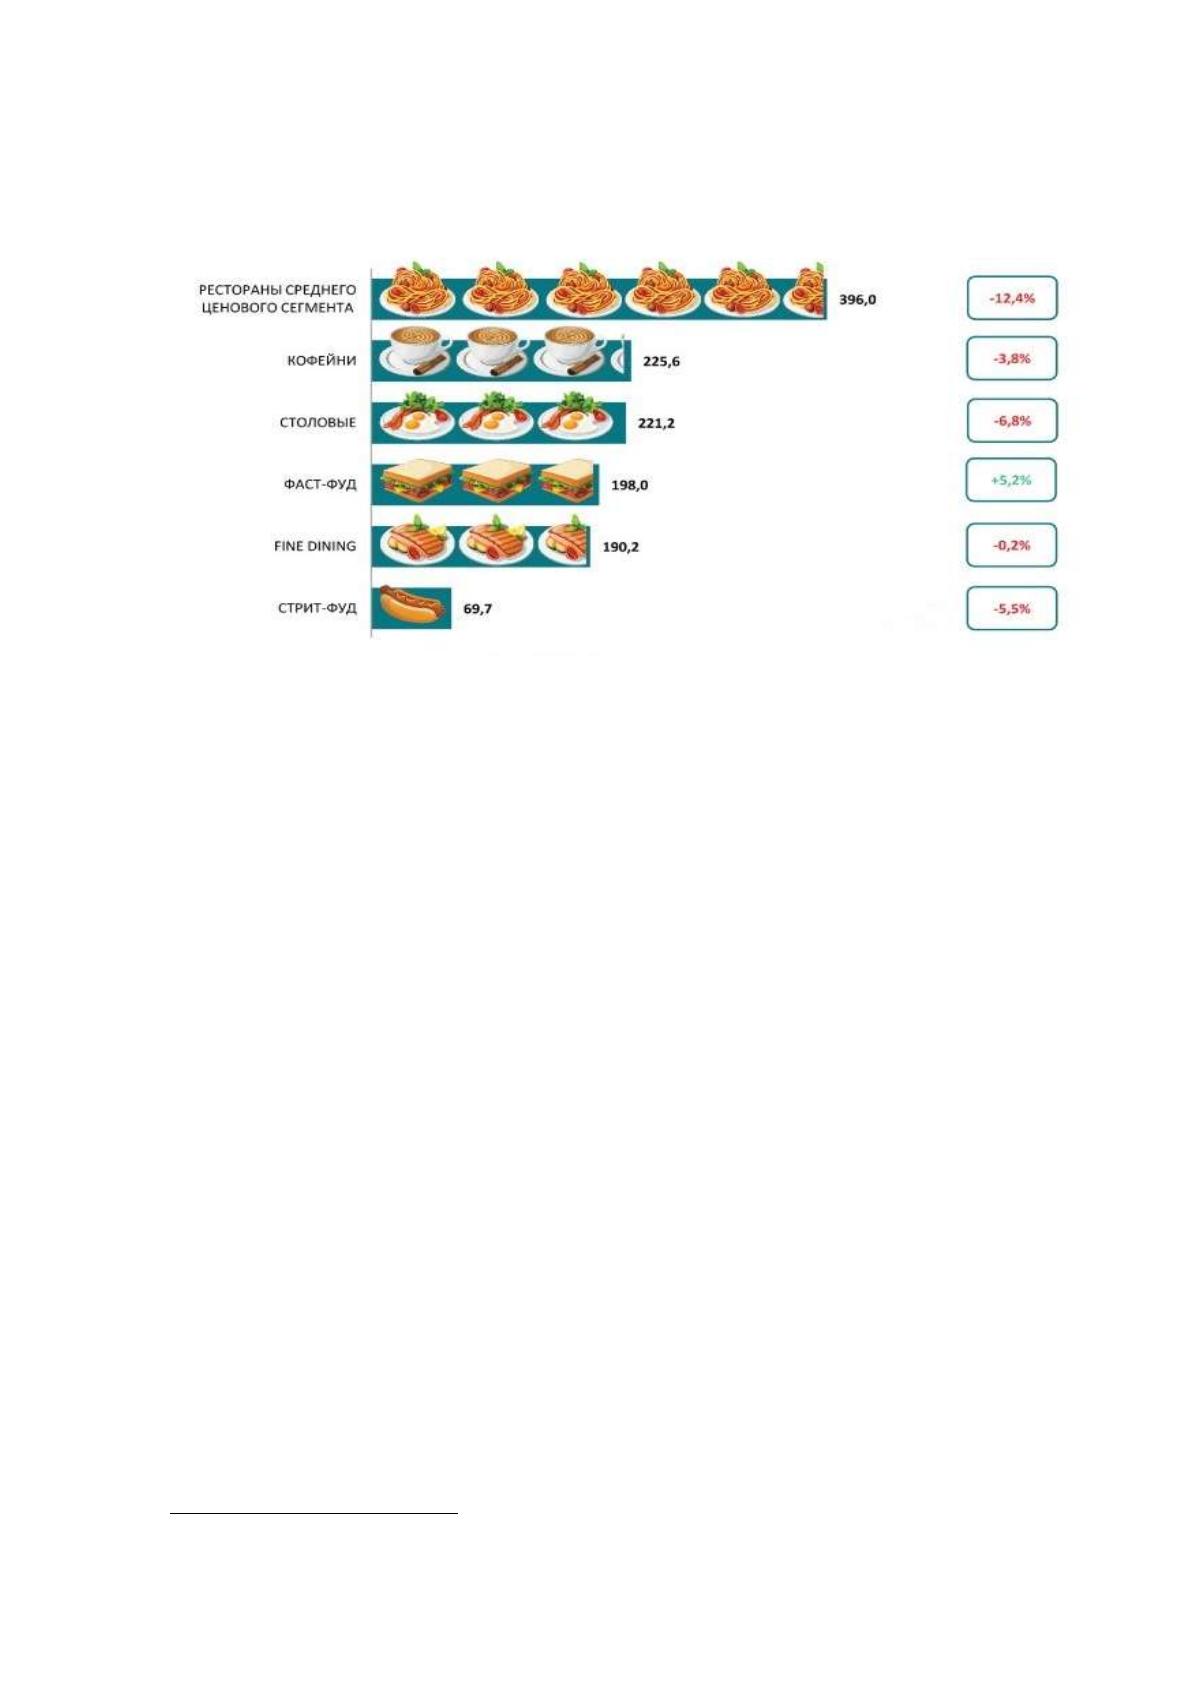
Рис. 2.7 Объем и динамика развития основных сегментов рынка общепита в
России, 2016 г., млрд руб., % (реальный темп прироста по сравн. с 2015 г.)
4
Наблюдаемая динамика развития отдельных сегментов отечественного
общепита продолжает формировать тренд по демократизации российского
ресторанного рынка. С 2014 по 2016 года доля столовых, стрит- и фастфуд-
ресторанов в общем обороте рынка общественного питания неуклонно растет.
Если в 2014 году она составляла 33,5%, то в 2016 году данный показатель
составил 37,6%. Таким образом, спрос на фастфуд и падение ресторанов всех
остальных форматов влияет на структуру российского общепита
5
.
Наряду с демократизацией рынка происходит и непрерывное увеличение
доли сетевых ресторанных проектов. В мае 2016 года было проведено
всероссийское исследование и опрос более 500 сетевых проектов (включая
рестораны, кафе, бары, фастфуд, кофейни, уличные киоски (стрит-фуд) и суши-
магазины). Комплексное исследование позволило достоверно оценить
динамику развития действующих ресторанных проектов. Исследование
показало, что по итогам года количество сетевых заведений, открытых в
4
Составлено автором ВКР
5
По данным Федеральной службы государственной статистики

39
России, выросло на 3,3%. Для сравнения, в 2013 и 2014 годах прирост сетевых
ресторанов был на уровне соответственно 13,4% и 11,1%. Таким образом,
сложившаяся в 2015 году социально-экономическая ситуация привела к
падению темпов экспансии сетевых игроков. Однако последние более стойко
перенесли сложности 2015 года по сравнению с одиночными ресторанными
проектами.
В России число ресторанов, кафе и баров в 2015 году впервые показало
отрицательную динамику. Число закрытий превзошло число открытий новых
ресторанов. Однако, как было отмечено выше, сетевые ресторанные проекты и
в условиях 2016 года продолжают демонстрировать положительную динамку
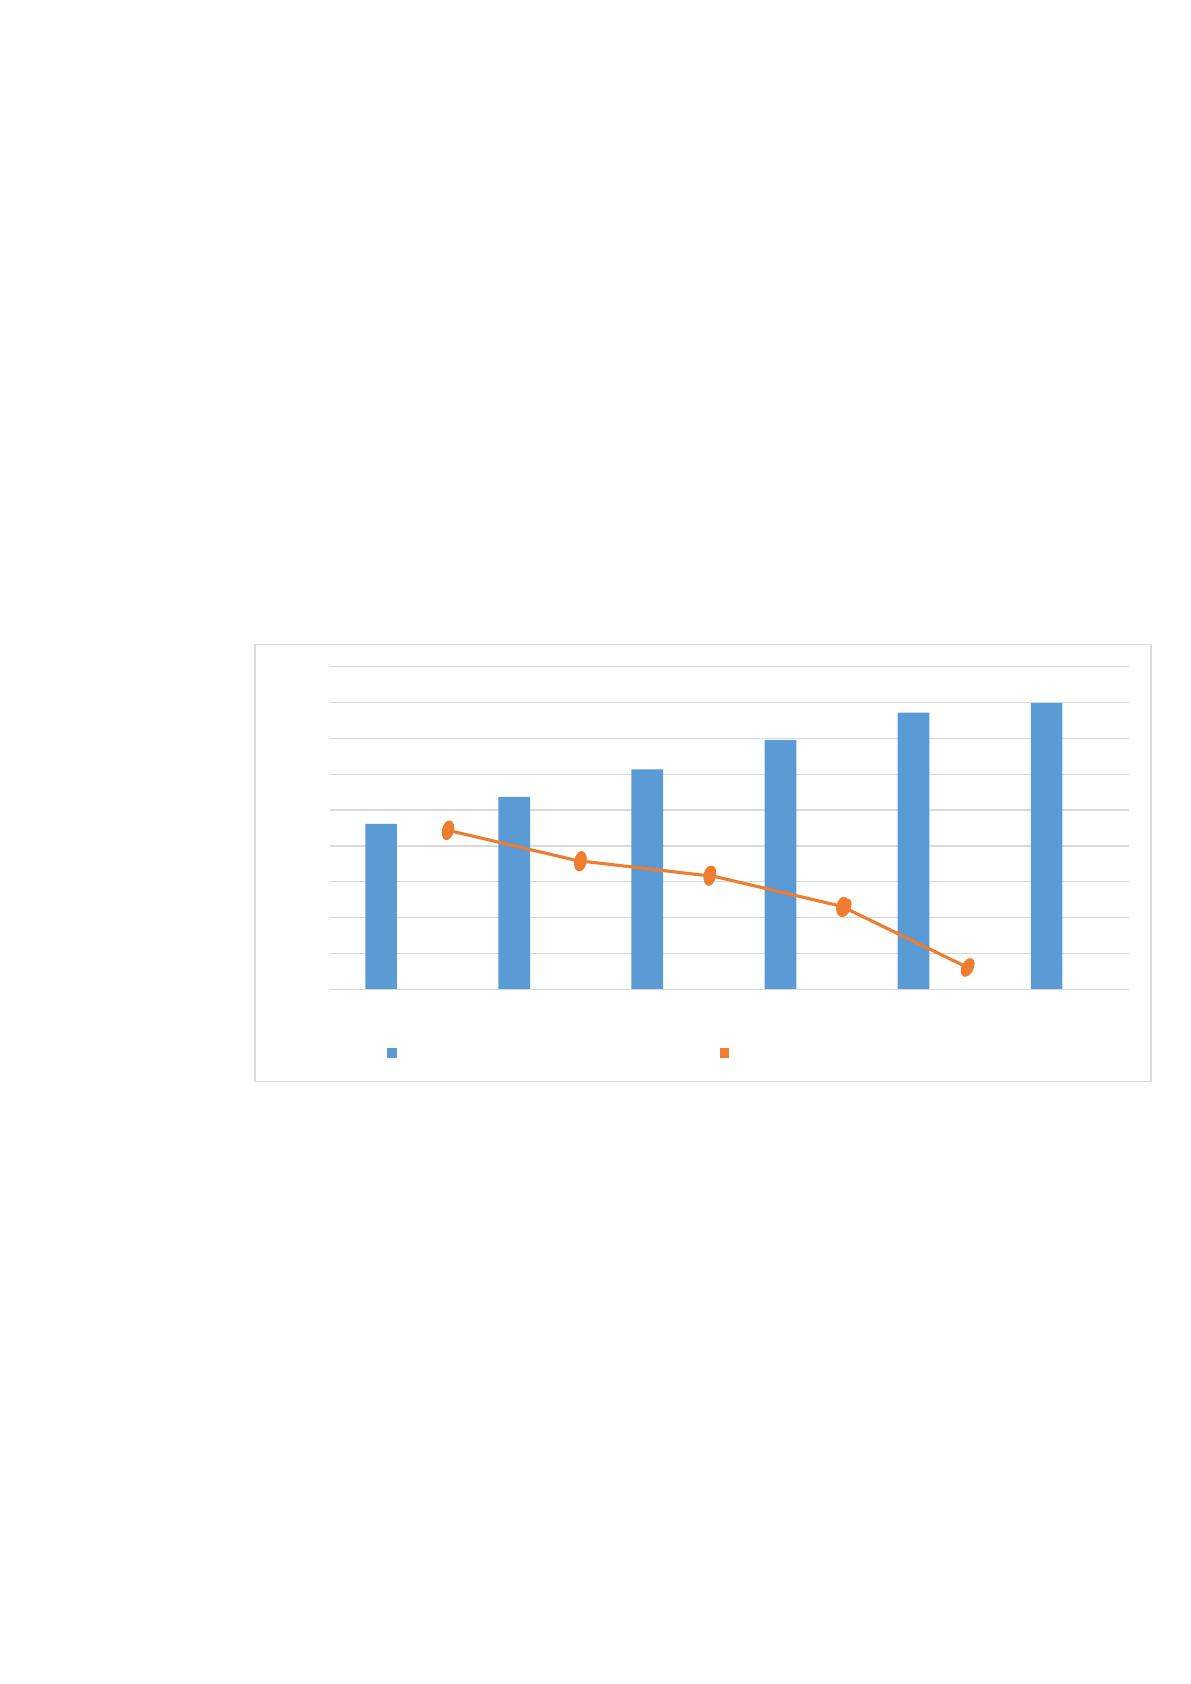
развития на уровне 3,3% (рисунок 2.8).
Рис. 2.8. Динамика количества сетевых ресторанов, кафе и баров,
работающих на российском рынке, 2011-2016 гг., шт, %
Как и в прошлом году, в сегменте сетевых ресторанов высокую динамику
развития демонстрируют заведения быстрого питания. С мая 2015 года по май
2016 года в стране открылось около 408 новых точек быстрого питания (рис
2.10). Драйвером развития фастфуда сегодня является уверенность рестораторов
в стрессоустойчивости сегмента к кризисам, а также спрос на недорогие
франшизы. Слабым же звеном отечественной индустрии общепита выступают
рестораны среднего ценового сегмента. За год количество сетевых ресторанов
0
2000
4000
6000
8000
10000
12000
14000
16000
18000
I квартал 2011 г. I квартал 2012 г. I квартал 2013 г. май 2014 г. май 2015 г. май 2016 г.
Количество сетевых заведений, шт. Темп прироста сетевых ресторанов, %
16,5%
14,1%
13,4%
11,1%
3,3%
40
формата «casual dining» (демократичные рестораны) сократилось на 255
заведений.
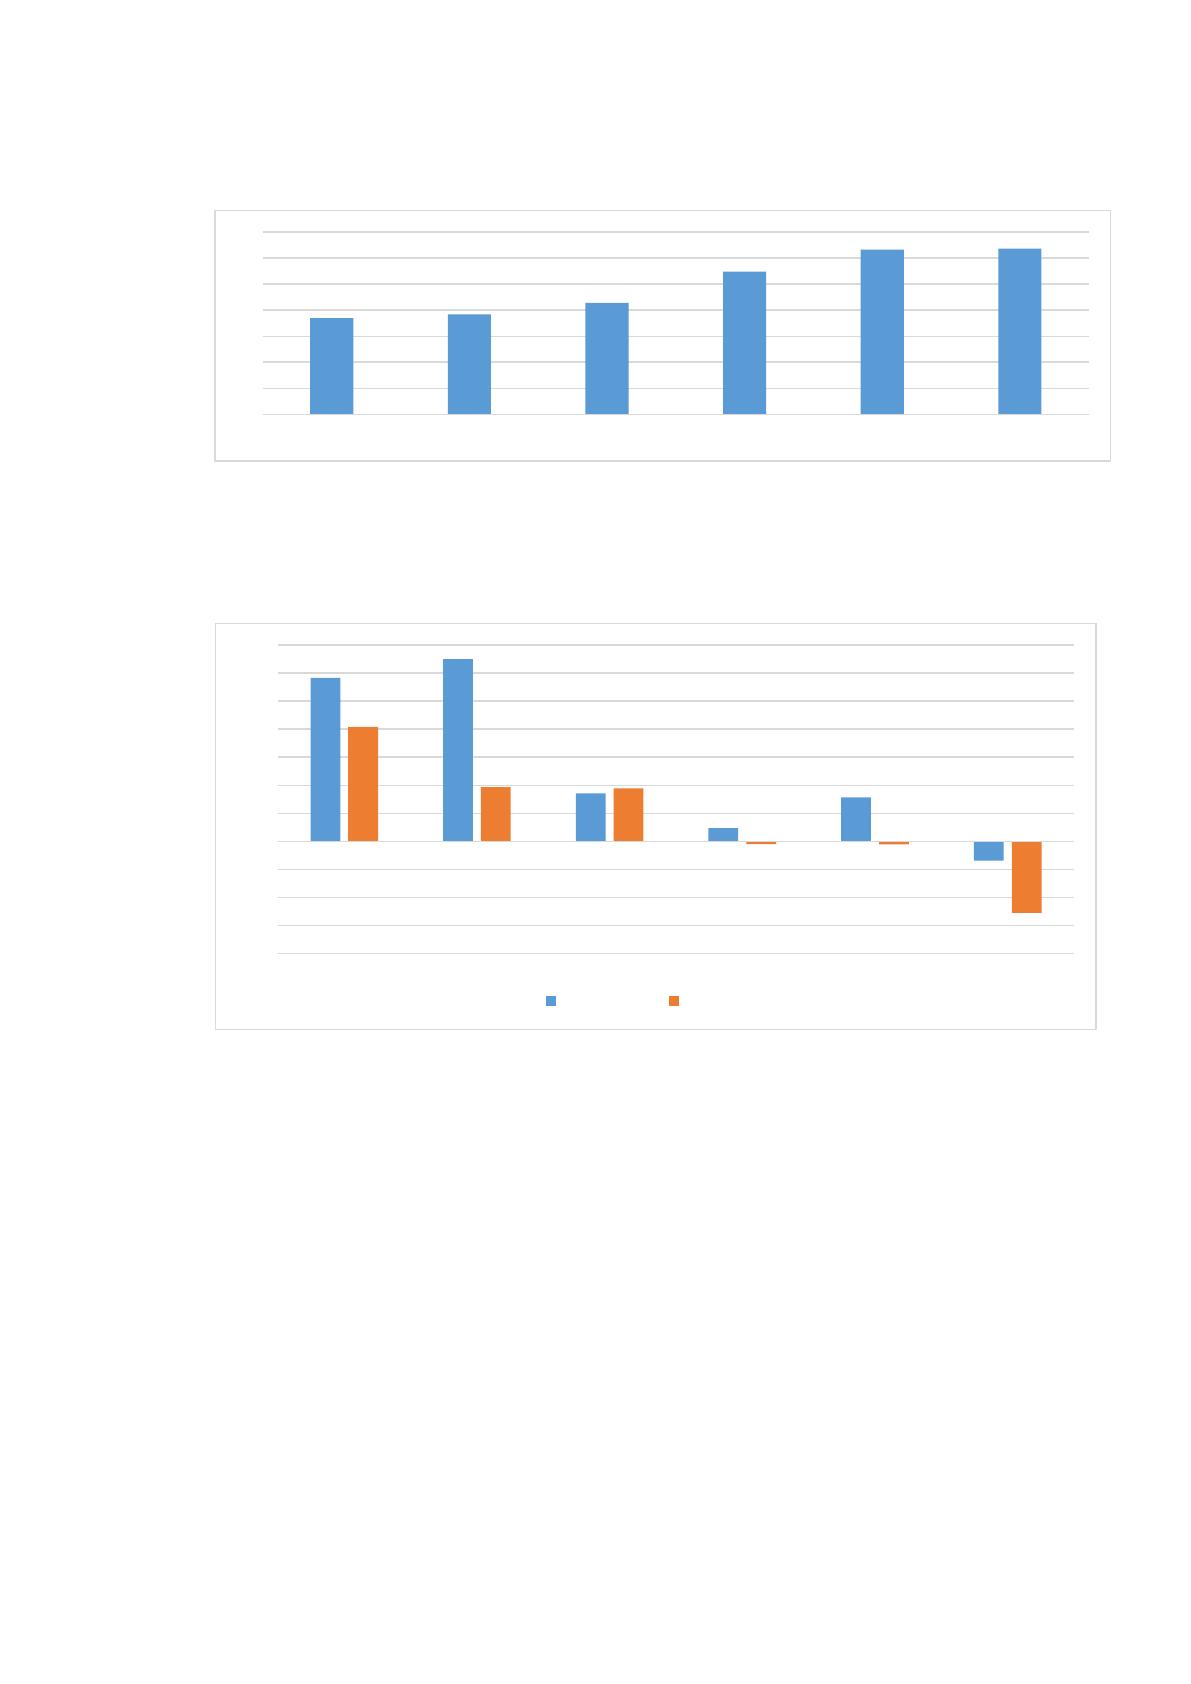
Рис.2.9 Среднее количествово заведений, открытых одной сетью (2011-2016 г),
шт.
Рис. 2.10 Прирост сетевых ресторанов, кафе и баров по форматам, май
2014 – май 2016 гг., шт.
Исходя из проведенного анализа, видно, что на данный момент большим
спросом пользуются заведения в сегменте Fast-food. Потребители проявляют
высокую лояльность к заведениям такого типа в связи с ценовой политикой,
скоростью обслуживания и увеличивающимся качеством продукции (но не
всегда).
На московском рынке на данный момент присутствуем множество
бургерных, однако наибольшей популярностью пользуется всего несколько:
BB&Burgers, Burger Heroes, Shake Shack, Black Star Burger и FARШ.
18,5
19,2
21,4
27,4
31,6
31,8
0
5
10
15
20
25
30
35
май 2011 г. май 2012 г. май 2013 г. май 2014 г. май 2015 г. май 2016 г.
583
650
171
48
157
-68
408
193
189
-9
-10
-255
-400
-300
-200
-100
0
100
200
300
400
500
600
700
Fast food
Street food
Суши-магазины
Fast casual
Кофейни/ кафе
-
кондитерские
Casual dinning
2015 к 2014 2016 к 2015
41
BB&Burgers – это сеть городских кафе быстрого обслуживания,
классическая бургерная в лучшем её проявлении. На данный момент работают
6 кафе в шаговой доступности от станций метро в центре Москвы и одно в
деревне Глухово, Красногорского района МО. Главное в меню - бургеры из
мраморной говядины Black Angus на домашних булочках. Бургеров в меню
девять - восемь с говядиной и один с цыпленком. Также, в BB&B готовят
сэндвичи на домашнем зерновом хлебе: с пастрами и с запеченным бычьим
хвостом. Бургерная использует исключительно мясо из говядины Black Angus
– самый популярный вид говядины на рынке.
Burger Heroes - открывшаяся в 2015 году бургерная, которая насчитывает
5 ресторанов и 2 фуд-трака на территории Москвы. Данное заведение
заявляется как место, где не боятся экспериментировать с новыми сочетаниями
продуктов, трепетно относятся к качеству продукции (используя, кстати, всё то
же мясо породы Black Angus, но уже из Пензенской области), а также не
приемлют высоких цен. Достаточно демократическая бургерная с
оригинальным оформлением, невысокими ценами и качественной продукцией,
завоевавшая доверие многих клиентов. В меню: классические бургеры, закуски
и напитки.
Shake Shack – самая «опытная» среди выше упомянутых заведений
бургерная: сеть основана и функционирует с 2004 года в США, однако в Москве
появилась впервые на Арбате в 2013 году, когда бургерные были ещё не так
популярны на российском рынке. Примечателен Shake Shack прежде всего тем,
что здесь быстро готовят бургеры и хот-доги, то есть это как бы фастфуд, но при
этом всё сделано совершенно из других, нежели в «Макдоналдсе», «Бургер
Кинге» и подобных сетях, продуктов и по рецептам, способным удовлетворить
потребности людей, увлечённых гастрономией. В меню ресторана пять видов
бургеров, четыре вида хот-догов с говяжьими или свиными сосисками,
картофель фри и мороженое. По вкусу и текстуре московский
бургер Shake Shack несколько отличается от канонического нью-йоркского, в
связи с тем, что в США и России, всё же, используются разные продукты. В
42
Shake Shack есть алкоголь: два вида пива и вина. Среди лимонадов нужно
отдельно отметить луизианский Root Beer, появление которого в Москве для
всех любителей этого напитка настоящее событие. Также в московском Shake
Shack, как и в американском, можно купить еды для своего домашнего
животного — собачий корм под названием Pooch-ini.
Black Star Burger – самая молодая из упомянутых бургерных. Открывшись
в 2016 году, данное заведение имеет огромную популярность среди посетителей.
Демократичные цены, широкий ассортимент предлагаемой продукции, высокое
качество продукции и широко известный бренд – те составляющие, которые
обеспечили этой бургерной огромную проходимость и возможность занять свою
нишу на переполненном рынке фаст-фуда. Black star burgers предлагает
несколько видов бургеров на белой и ржаной булочках, два вида вегетарианских
бургеров, супы, салаты, закуски, десерты, напитки, а также комбо меню по
сниженной цене. Управляющий бургерной заявляет, что секрет их популярности
– обширная маркетинговая кампания в социальных сетях: огромное количество
людей готовы отстоять очереди, чтобы попробовать популярные бургеры «от
Тимати», однако отзывы о вкусовых качествах бургеров остаются довольно
неоднозначными.
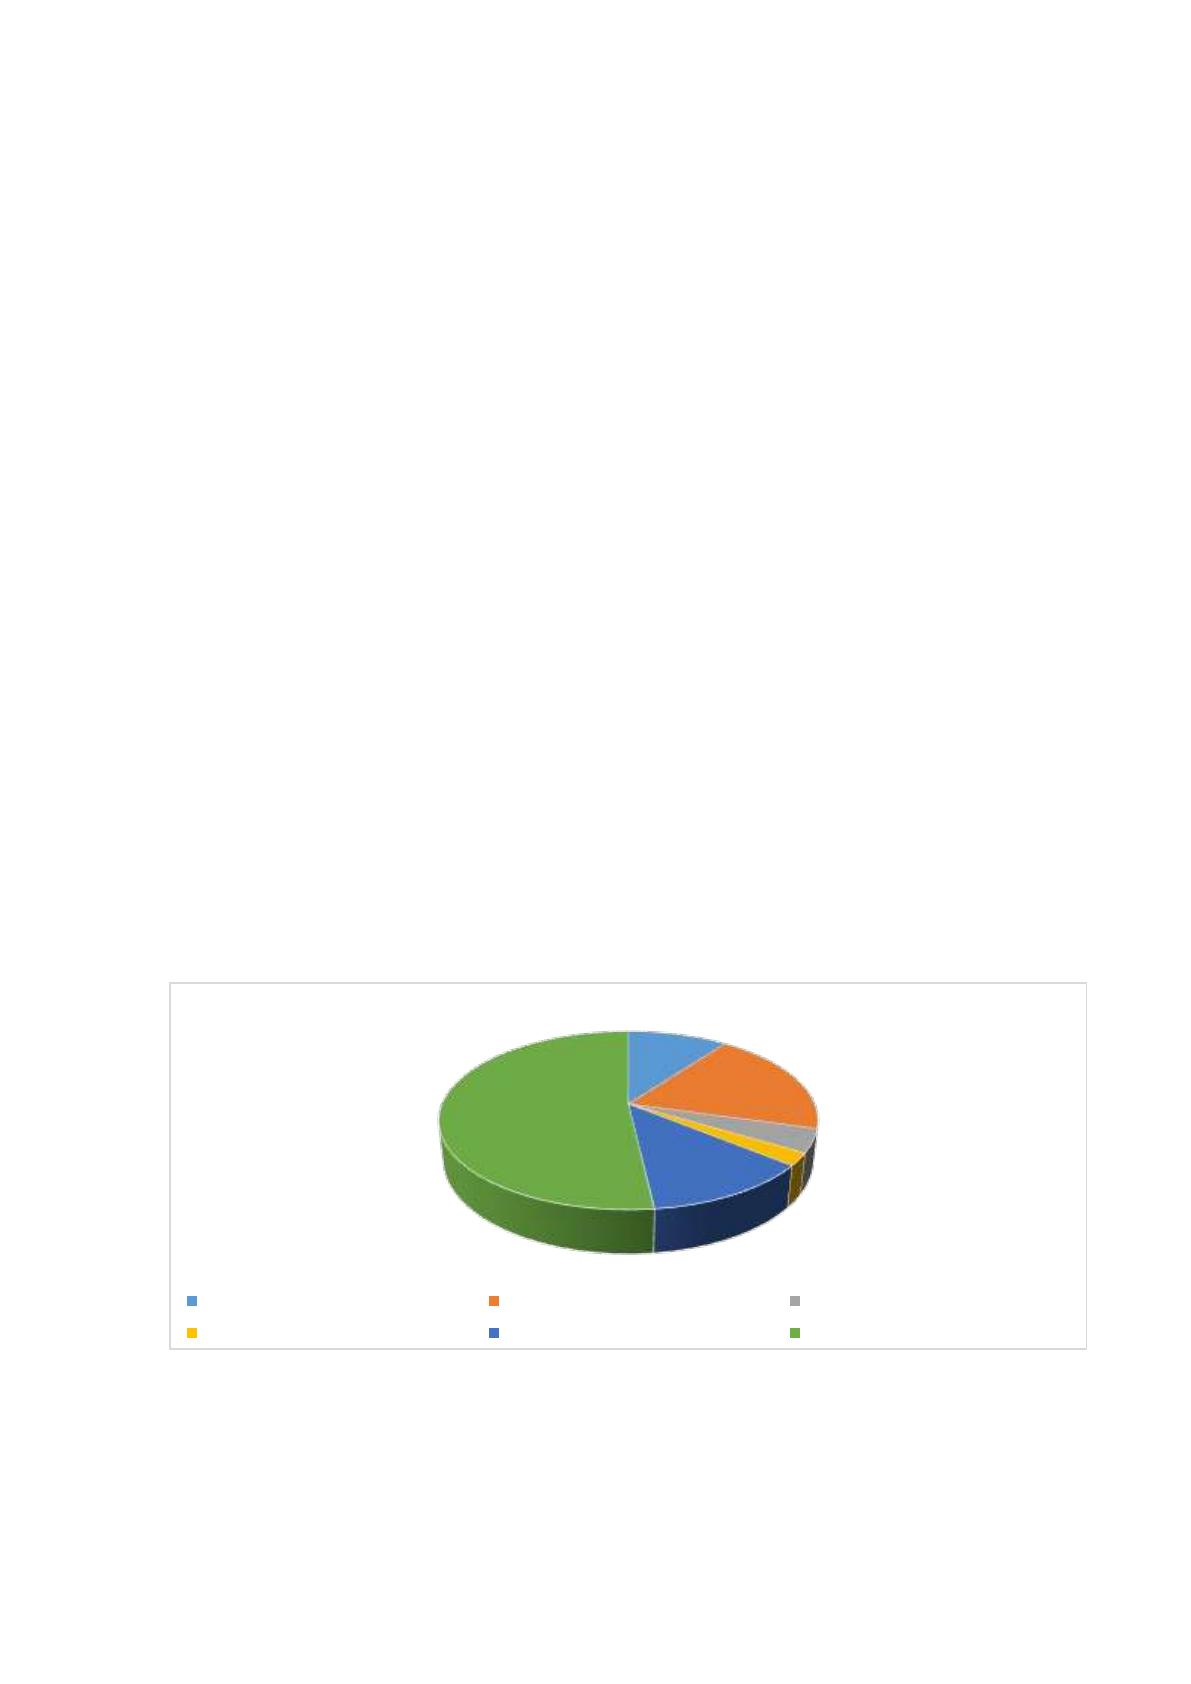
Рис. 2.11 Доля рынка исследуемых заведений среди российских
бургерных, 2016 г., %
Анализируя рисунок 2.11, можно сделать вывод, что среди исследуемых
бургерных максимальную долю рынка занимает Burger Heroes (19,24%).
10,15
19,24
4,24
2,28
12,27
51,82
Доля рынка, %
BB&Burgers Burger Heroes Shake Shack
Black Star Burger
FARШ
Остальные бургерные