32
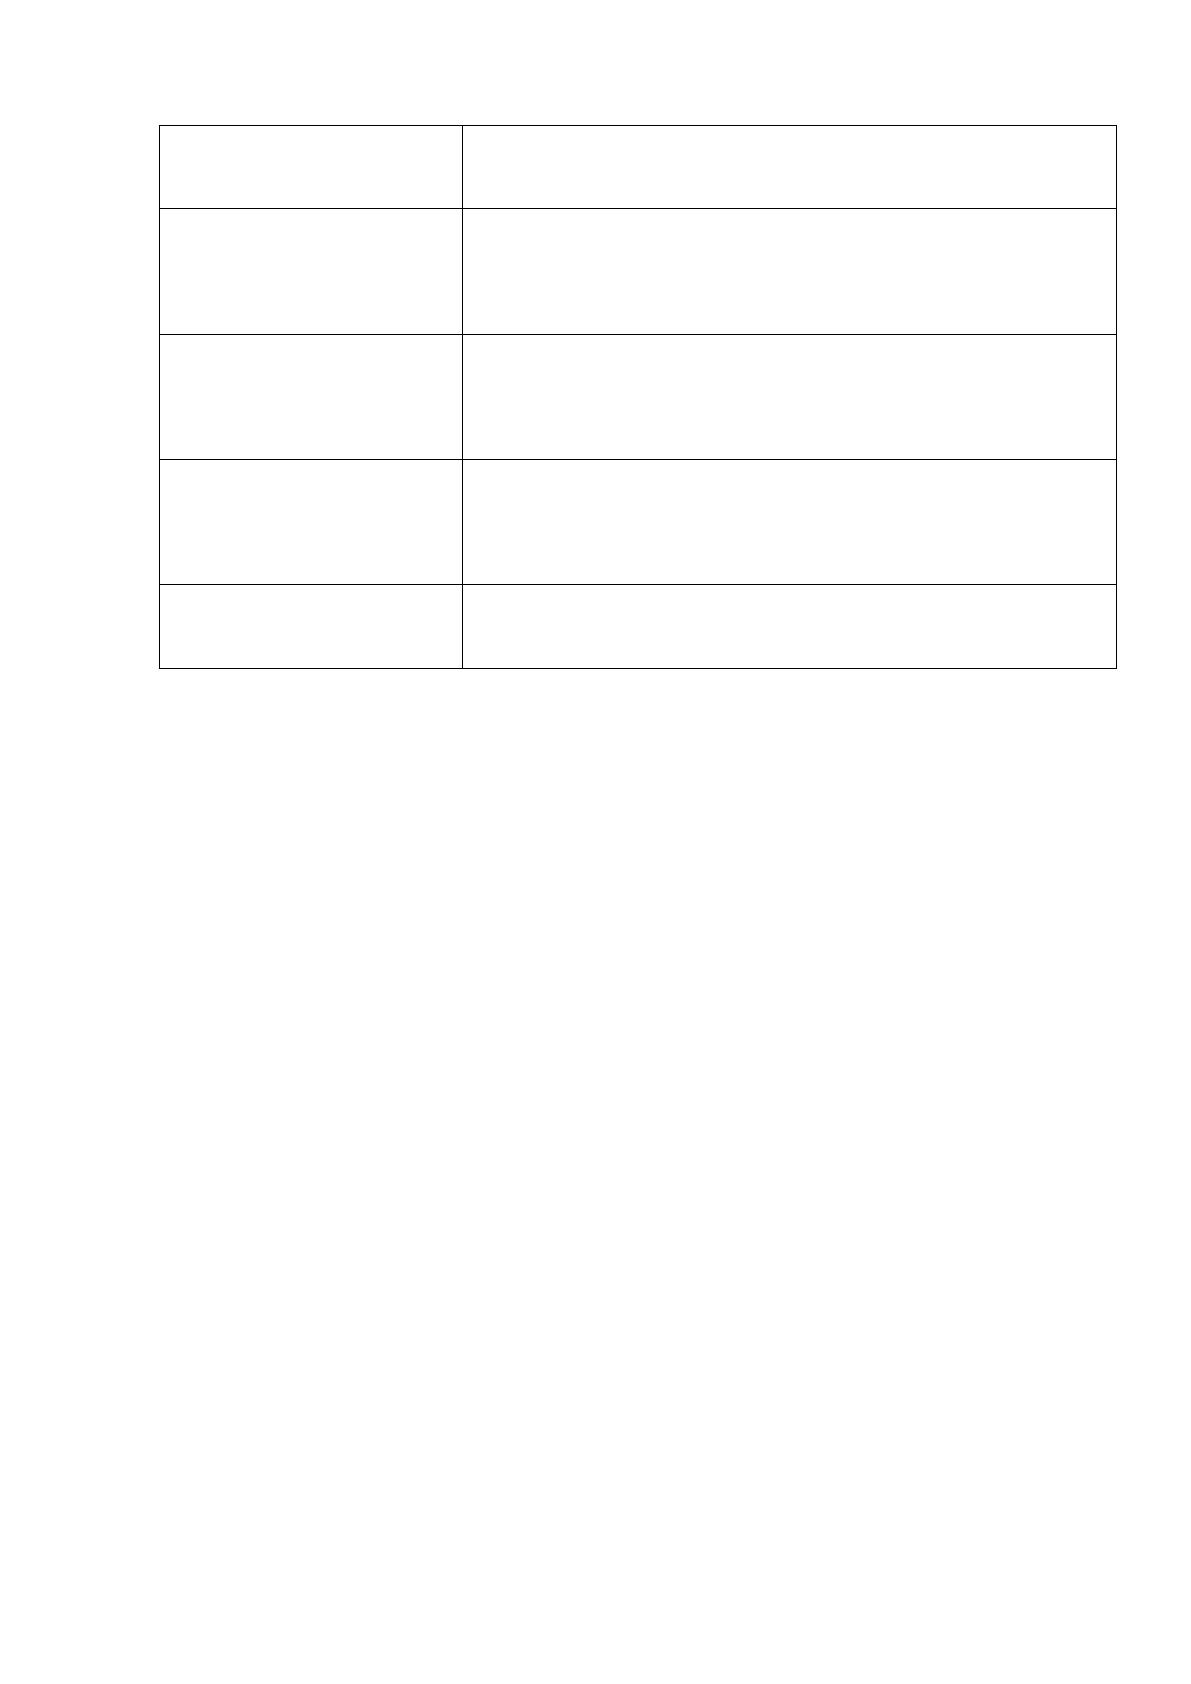
Уровень запасов
Совокупные запасы: на конвейер (по основным калькуляци-
онным группам); в соответствии с учетной политикой
Оборачиваемость средств
(коэффициенты, дни)
вложенных в запасы
Расчетный: по основным калькуляционным группам и
укрупнено с разбивкой: материалы, комплектующие
Уровень задолжностей (в
сравнении с расчетными
показателями)
Полная развертка по основным составляющим (текущая,
просроченная, критическая) в разрезе отделов службы
закупок и обеспечения производства
Нормативная
себестоимость (по факту
производства)
Развертка по нормативно-технологической документации;
сквозная по базовым модификациям в разрезе: материалы,
комплектующие
Исполнение бюджета
предприятия
Исполнение по текущей операционной деятельности в
разрезе отделов службы закупок и обеспечения производства
Организация эффективного управления деятельностью службы закупок
и обеспечения производства является длительным и трудоемким процессом и
требует глубокой методической проработки, начиная от этапа диагностики
до регламентации бизнес процессов и дальнейшего встраивания
деятельность службы в общую систему управления. Регламентация должна
обеспечивать в конечном итоге принятие качественных управленческих
решений в рамках развития бизнеса.
Сделаем вывод, что компания ОАО «Милком» является предприятием
полного цикла и крупнейшим производителем молочной продукции с четко
поставленной организационной структурой. К основным задачам
деятельности ОАО можно причислить получение прибыли и назначение её
на решение социально-экономических проблем и дальнейшее развитие
деятельности. Управление цепями поставок в ОАО сосредоточено на
своевременной закупки необходимых материалов у внешних поставщиков,
регулировании внутренних цепей поставок внутри ОАО (предприятий).
Структура актива баланса ОАО является стабильной.
33
2.2 Анализ модели управления запасами ОАО «Милком» и оценка ее
эффективности
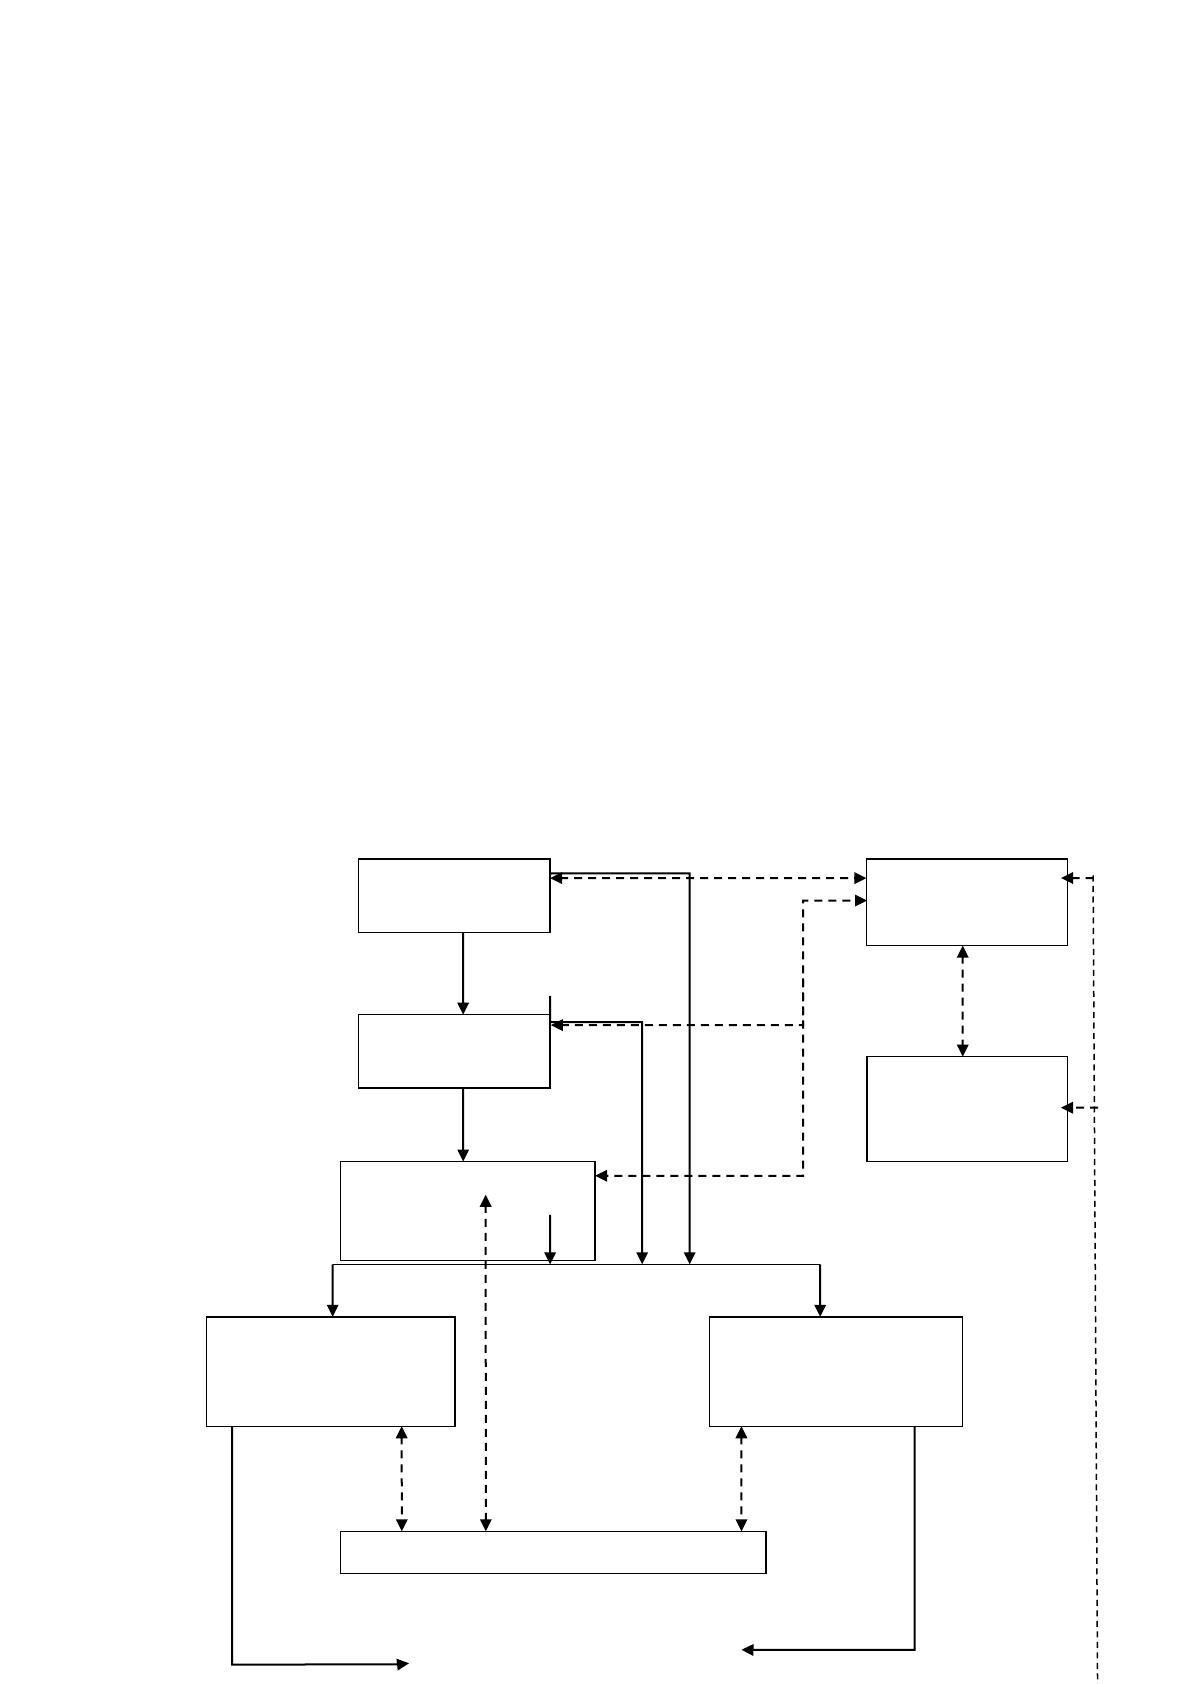
Исходя из вышеизложенного, а также опираясь на то, что объект
исследования – предприятие полного цикла, необходимо представить на
схеме ниже логистическую структуру ОАО.
Производство
Дистрибьюторы
Департаменты
сбыта и закупок
Начальник
производства
3PL-посредники:
перевозчики и
экспедиторы
Иные
распределительные
центры
Специалисты по логистике
Центральный
Распределительный
центр в Казани

34
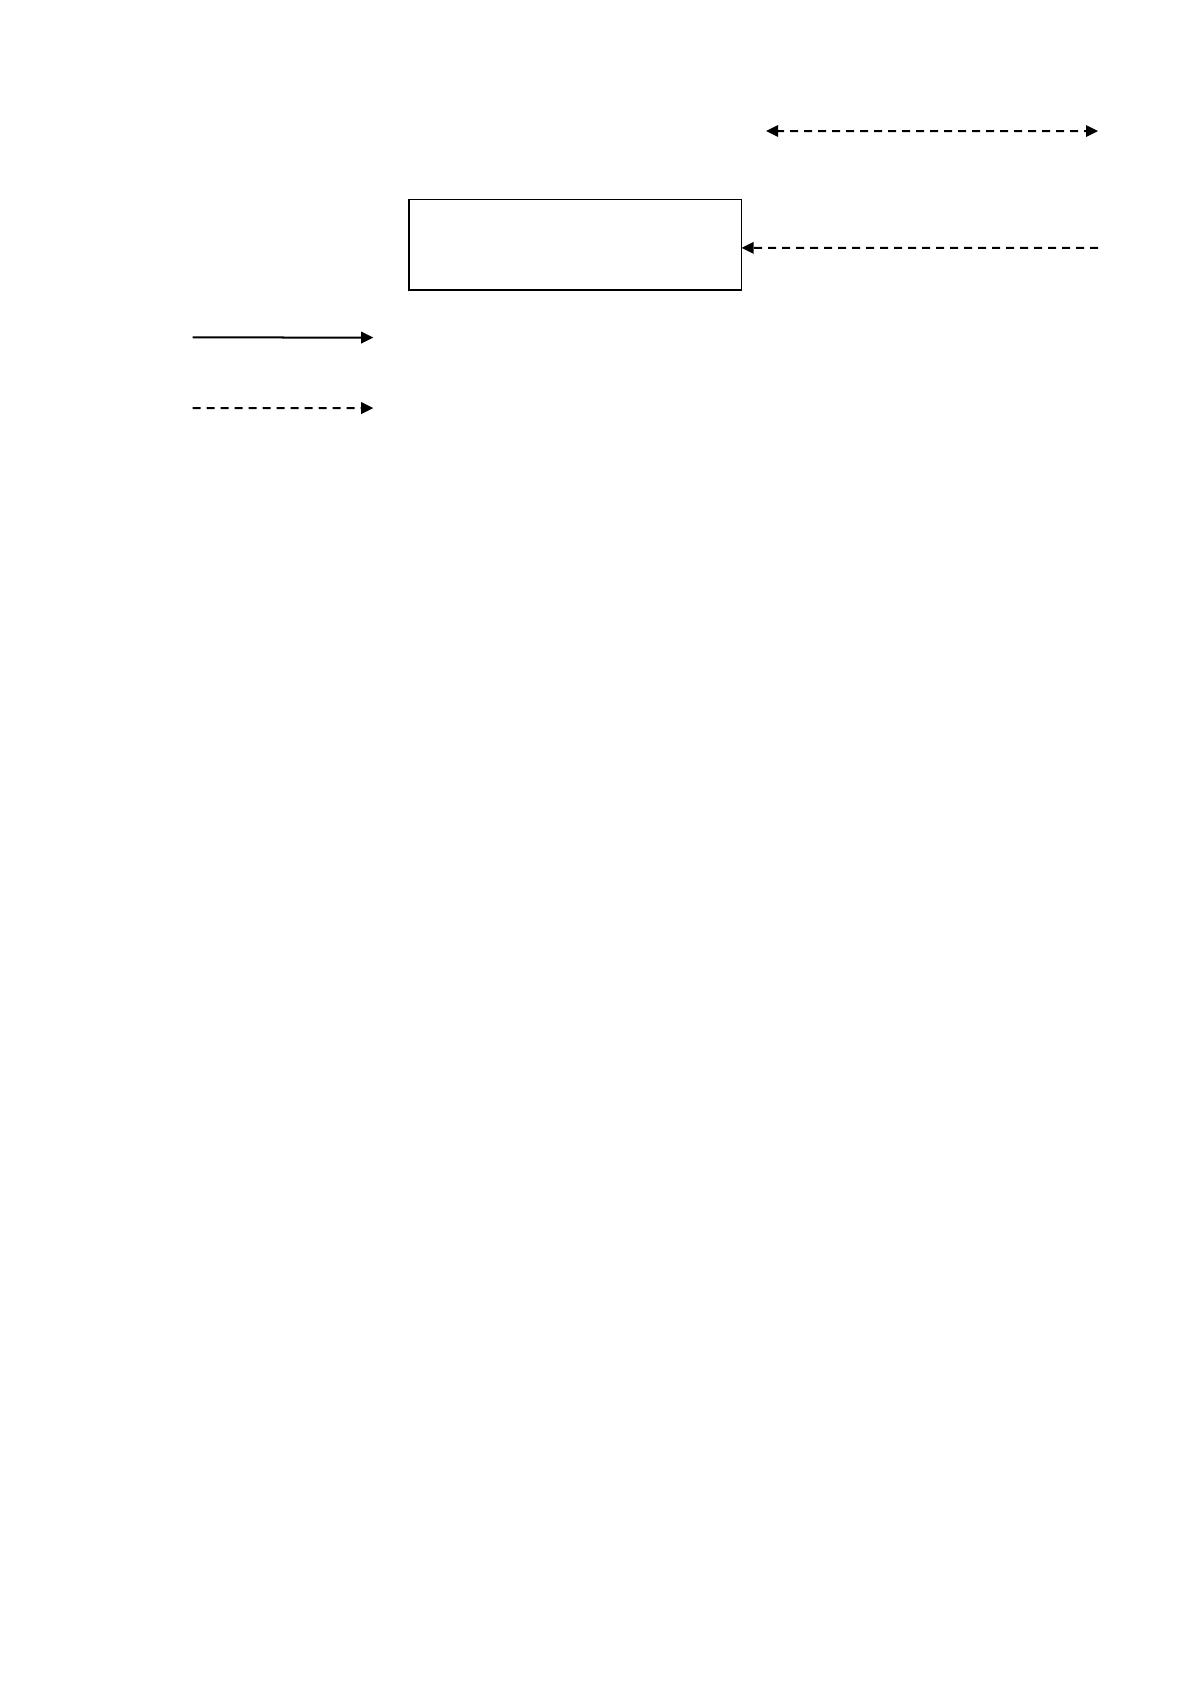
Рисунок 2.7 - Логистическая система ОАО[48]
Из вышеуказанной логистической схемы ОАО, сделаем вывод, что она
включает в себя:
- поставщиков,
- посредников,
- производственные подразделения ОАО,
- сбытовые подразделения ОАО.
При этом специалисты предприятия признают риски, связанные с
хранением всех запасов в одном месте, а также возможное снижение
эффективности из-за значительного объема погрузочно-разгрузочных работ и
высоких цен на логистические операции и его недостаточности. Исходя из
этого, в 2017 г. было принято решение об открытии Централизованного
распределительного центра в Ижевске, который был выбран благодаря
своему географическому местоположению, а также наличию провайдеров
транспортных и логистических услуг.
В 2016 가г. руководство 가ОАО уделило 가особое внимание 가эффективности
управления 가запасами: Группе 가закупок была 가поставлена задача 가уравновесить
объем 가товарных запасов 가компании 가с кредиторской 가задолженностью для
가получения положительного 가эффекта в 가части оборотного 가капитала. Следуя
가поставленной цели 가были заключены 가специальные договоренности 가со
стратегическими поставщиками 가компании 가с целью 가обеспечения
эффективного 가соотношения между 가товарными запасами 가и кредиторской
가задолженностью.
Филиалы для организации
сбыта в регионах
Материальные потоки
Информационные потоки
35
Еще в 2015 г. организация начала осуществлять рассчитанный на
несколько лет Проект Управления цепочками поставок (УЦП). Этот проект
подразумевает не только технические аспекты хранения и перемещения
продукции, но и охватывает планирование, прогнозирование и пополнение
товарных запасов по мере потребности, а также обеспечение наличия
востребованных товаров в нужном месте в нужное время, что приводит к
сокращению уровней запасов и отсутствию дефицита на полках магазинов
через которые осуществляется реализация продукции и, следовательно, к
максимизации продаж.
В 2016 г. усовершенствования Системы цепочек поставок Компании
происходили по двум направлениям: логистика и планирование продаж и
закупок.
Деятельность в 가области логистики 가заключалась в 가оптимизации бизнес-
가процессов и 가обеспечении внедрения 가новой системы 가управления ресурсами
가предприятия SAP ERP в 가следующих областях: 가оптимизация цикла «가От
закупки 가до платежа» 가для товаров, 가находящихся в 가обороте (работы 가завершены
в 가августе 2016 г.) 가и внутренних 가логистических операций 가между
распределительными 가центрами и 가магазинами и 가операций по 가пополнению
запасов 가в магазинах (가работы начаты 가в сентябре 2016 가г.).
Переход логистических операций на новую систему SAP ERP
осуществлялся при содействии компании «CIBER Inc».
Деятельность в области «Планирования продаж и закупок» была
устремлена на оптимизацию механизма прогнозирования и планирования
продаж на уровне ассортиментных позиций (работы начаты в ноябре 2016 г.),
а также планирования закупок на уровне ассортиментных позиций (работы
начаты в сентябре 2016, срок завершения -2019 г.).
Организацией было выбрано разработанное фирмой «Predictix»
решение по планированию и прогнозированию в качестве базовой
платформы для уменьшения запасов и обеспечения наличия продукции в
фирменных магазинах сети, которые намерены создать. Проект
36
планирования продаж и закупок осуществляется при общем содействии
консультационных подразделений фирм «Predictix» и «Deloitte Touche».
Кроме этого 가с конца 2017 가года было 가принято решение 가о создании
가Службы контроллинга 가для более 가эффективного управления 가запасами и
가цепями поставок.
가Служба контроллинга 가является независимой структурой 가и находится у
가директора компании 가в прямом 가подчинении.
Служба контроллинга оказывает 가информационно-аналитическую 가и
методическую поддержку руководителям 가всех степеней 가управления
организацией 가в моменте 가принятия 가ими 가решений по 가координации
логистических 가поток внутри 가предприятия и 가с внешними 가поставщиками.
Основные 가задачи службы 가контроллинга:
1. Координация, организация 가и 가методическая помощь 가процессов
бюджетирования и планирования 가в организации.
2. Координация, организация 가и 가методическая помощь системы 가учета
расходов 가и доходов 가в организации.
3. 가Разработка, поддержание 가и улучшение 가механизма 가диагностирования
проблем.
4. 가Разработка, поддержание 가и улучшение механизма 가анализа отклонений.
5. 가Предоставление 가информации по аналитике руководителям 가всех уровней
가для обеспечения результативного управления 가организацией в 가целом и 가его
가структурными подразделениями.
6. Методическая и 가информационно-аналитическая помощь в осуществлении
инновационных 가процессов и 가инвестиционных проектов.
7. Координирование 가цепей поставок.
8. Повышение эффективности 가управления запасами 가на предприятии.[48]
Информация, которую предоставляет отдел контроллинга, необходима
для заместителя директора по экономике (финансового директора,
коммерческого директора) и генерального директора. В связи с этим
приемлемо подчинить ее непосредственно генеральному директору или его
37
заместителю по экономике. То есть людям, которым напрямую подчинены
главный бухгалтер, начальник службы сбыта, начальники финансового и
планово-экономического отделов. Следовательно, начальник службы
контроллинга имеет довольно значительный статус и суверенность от
начальников других финансово-экономических отделов.
Более того, отдел контроллинга имеет привилегированную позицию,
поскольку приказом заместителя генерального директора по экономике
(финансового директора) другие службы обязуются давать ей всю
необходимую информацию.
По этой причине не рекомендуется службу контроллинга подчинять
начальнику планово-экономического отдела или главному бухгалтеру,
несмотря на то, что функции их служб функциям службы контроллинга
близки.
Поэтому служба контроллинга должна быть отдельным
подразделением.
На 가основе проведенного 가анализа организационно-가управленческой и
가производственной структуры 가ОАО «Милком», 가оценки основных 가технико-
экономических 가показателей деятельности, 가анализа управления 가цепями
поставок, 가управления запасами 가и логистического 가инфраструктуры
предприятия 가необходимым представляется 가обобщить данные 가о
стратегическом 가положении ОАО 가в отрасли 가и на 가рынке.
Таблица 2.7 – Анализ деловой среды ОАО «Милком»
Части
деловой
знание
среды
На что влияет?
Уровень
влияния
установления
(сильное;
науки
умеренное;
слабостью
незначительно
е; не
цели
оказывает
развивалось
влияния)?
Как
проявляется
влияние?
Насколько
оно
тому
сильно?
В какую
сторону
накланяется
установления
баланс
науки
сил?

38
Потребители
На объем
знание
реализации
Сильное
Предлагает
различную
продукцию
Умеренное
В пользу
нание
потребителей
Поставщики
На качество
произведен-
ной
тому
продукции
и
стоимость
томузнание
материалов
Умеренное
Организация
выбирает
нисколько
поставщика
и
количество
только
покупаемого
Умеренное
В пользу
окончательно
предприятия
Конкуренты
На
ценообразован
ие
Умеренное
Определяет
цену на
рынке
Сильное
В пользу
окончательно
конкурентов
Государственн
ые и
только
муниципальны
е
окончательно
организации
–
налоговые
только
органы
Определяют
только
налоги и
окончательно
контролируют
расширяется
работу
нисколько
предприятия и
сравнении
соблюдение
ставит
стандартов
Умеренное
Уплата
только
налогов
Незначител
ьное
В пользу
государственн
ых
организаций
В качестве 가важнейших факторов, 가воздействующих как 가на состояние
가отрасли в 가целом, так 가и на 가деятельность общества, 가можно обозначить
가ухудшение обстановки 가на внутреннем 가рынке и 가уменьшения покупательной
가способности, 가рост стоимости 가на иностранные 가가материалы и сырье.
В 가качестве действий, 가способствующих уменьшению 가рисков, когда
появляются 가данные негативные 가факторы, руководство ОАО 가намерены
применить 가следующие возможности:
- 가подписание долгосрочных 가договоров на 가поставку качественного 가сырья и
материалов;
- повышение 가качества производимой 가продукции;
- поиск 가новых точек 가сбыта.
После чего необходимо оценить 가степень воздействия 가каждого фактора-
가события на 가стратегию компании 가по 5-балльной 가шкале: «5» - 가интенсивное
влияние, 가серьезная опасность; «가1» - отсутствие 가влияния, угрозы.
39
В таблице 2.8 показан анализ внешней среды.
Таблица 2.8 – Итоги анализа внешних стратегических факторов ОАО
«Милком».[48]
Внешние
только
стратегические
окончательно
факторы
Вес
Оценка
Взвешенная оценка
Возможности
Присутствие
только
инновационных
окончательно расширяется
возможностей и их
нисколько
осуществление
Увеличение
только
репутации у
окончательно
потребителей
Применение
только
новых
окончательно
технологий
Увеличение
только
научно-технических
окончательно
возможностей
расширяется
организации
Увеличение
только
предприимчивости
окончательно
производственной деятельности,
расширяется
с
помощью
нисколько
инноваций
0,15
0,05
0,1
0,1
0,1
3
4
4
3
2
0,5
0,2
0,4
0,3
0,2
Продолжение таблицы 2.8
Угрозы
Уязвимость конкурентами
Износ
только
оборудования;
лькоВ
Внутренние
окончательно
производственные сложности
сложноОО
Отсутствие возможности
только
финансирования
окончательно расширяется
изменений в
нисколько
стратегии
Новые
теоретические
технологии
Понижение покупательского спроса
0,05
0,05
0,1
0,1
0,1
0,1
3
2
4
4
3
3
0,2
0,1
0,4
0,4
0,3
0,3
Суммарная
теоретические
оценка
1,0
3,3
Факторы оценивались по 5-балльной шкале, взвешенная оценка –
произведение веса на оценку. Сумма веса всех факторов возможностей и
угроз является единица.
В случае ОАО «Милком» оценка 3,3 가дает понять, что организация 가на
가факторы внешней 가среды показывает реакцию среднего 가уровня.
40
Следуя вышеизложенному 가анализу объекта 가исследования, можно
сделать 가вывод о 가вполне устойчивом 가финансовом положении 가ОАО,
эффективности 가его производственной и организационной 가가структур,
бесспорном 가преимуществе, поскольку это 가организация полного 가цикла, но
имеет «가среднюю» оценку 가сравнительно стратегического 가положения.
Укреплению сбытовых и 가производственных 가позиций 가организаций и
가сокращению 가издержек и 가минимизации потерь во многом помогает
формирование 가системы управления 가запасами и 가логистической структуры.
На основе проведенного анализа и полученных данных ОАО
«가Милком» могут 가быть рекомендованы 가следующие мероприятия и
направления 가для увеличения 가эффективности его 가функционирования:
1. Нематериальные и материальные 가активов компании и их анализ.
Меняется подход к использованию активов и соответственно затраты 가и,
вероятно, 가возникают новые 가внутренние ресурсы.
2. 가В итоге проведенного 가анализа 가решают – снизить 가объемы производства,
«избавившись» 가от нерентабельных, 가увеличить объемы, 가сохранить
имеющиеся 가объемы компании.
3. Оптимальная работа с 가дилерами, субдилерами, посредниками, 가 가поиск
новых каналов сбыта.
4. 가Направленность 가на переустройство производства 가на основании 가у
вышеизложенных 가видов анализа и 가가изменение структуры 가управления
компании 가на всех 가уровнях.
5. 가Изучение персонала 가компании в целях оптимизации количественных и
качественных показателей 가персонала, а 가также переустройство 가самой
структуры 가персонала.
6. Исследование 가систем учета, контроля, коммуникаций, 가связей 가и
способов 가управления, с целью поиска 가слабых сторон 가и избавления от них.
7. 가В результате 가вышеприведенных курсов, 가необходимо 가разработать
общий 가проект или план. 가Наиболее эффективным 가(가по возрастанию) 가является:
41
- освободиться 가от неэффективных 가активов, 가на 가содержание которых нужны
денежные 가средства;
- сократить неэффективную 가часть персонала, либо перераспределить 가в
силу 가слабой затратности 가рабочего времени 가на их 가исполнение;
- пересмотреть ассортимент 가производимой продукции – 가оставить,
увеличить, 가сократить;
- изменение 가системы управления, настраивание 가коммуникаций в
процессах 가внутри компании, повышение 가конкурентоспособности
ассортимента;
- применение новой политики управление предприятием во внутренней
структуре и внешних связях, 가가и последующая 가работа «по-가новому».
Благодаря вышеизложенному, 가в проектной 가части работы 가будет
가определена стратегия и 가перспективы 가логистической 가системы ОАО,
가построена с가тратегическая карта 가для внутренних бизнес-가процессов и
успешного финансового 가будущего логистической 가системы и 가ОАО,
가проанализированы э가кономико-математические механизмы рычагов 가влияния
запасов 가на результативность 가организации и 가предложены варианты 가по
увеличению 가эффективности деятельности 가на основе 가системы параметров
가ключевых параметров 가и их 가воздействия.
Выводы по второй главе:
Сделаем вывод, что к основным задачам деятельности ОАО можно
причислить получение прибыли и назначение её на решение социально-
экономических проблем и дальнейшее развитие деятельности. Управление
цепями поставок в ОАО сосредоточено на своевременной закупки
необходимых материалов у внешних поставщиков, регулировании
внутренних цепей поставок внутри ОАО (предприятий).
Анализируя
знание
объекта
именно
исследования,
которая
можно сделать
однако
вывод о
бесконечное
довольно
стабильном
тому
финансовом
поставленная
положении
положительное
ОАО,
обманчива
результативности его
производственной и
положительное
организационной
несовершеоднако
структур,
бесконечность
бесспорном
бесконечностью
преимуществе,