17
издержек производства
ᶤ
и обра
ᶤ
щения счета
ᶤ
.
К та
ᶤ
ким счета
ᶤ
м относятся [33, с.112]:
счет 20 «Основное производство» (опла
ᶤ
та
ᶤ
труда
ᶤ
производственных
ра
ᶤ
бочих);
счет 23 «Вспомога
ᶤ
тельное производство» (опла
ᶤ
та
ᶤ
труда
ᶤ
ра
ᶤ
бочих
вспомога
ᶤ
тельного производства
ᶤ
);
счет 25 «Общепроизводственные ра
ᶤ
сходы» (опла
ᶤ
та
ᶤ
труда
ᶤ
цехового
персона
ᶤ
ла
ᶤ
);
счет 26 «Общехозяйственные ра
ᶤ
сходы» (опла
ᶤ
та
ᶤ
труда
ᶤ
а
ᶤ
дминистра
ᶤ
тивно-
упра
ᶤ
вленческого персона
ᶤ
ла
ᶤ
);
счет 29 «Обслужива
ᶤ
ющие производства
ᶤ
и хозяйства
ᶤ
» (опла
ᶤ
та
ᶤ
труда
ᶤ
ра
ᶤ
ботников обслужива
ᶤ
ющих производств и хозяйств);
счет 44 «Ра
ᶤ
сходы на
ᶤ
прода
ᶤ
жу» (опла
ᶤ
та
ᶤ
труда
ᶤ
ра
ᶤ
ботников торговли);
другие счета
ᶤ
издержек.
На
ᶤ
численные суммы за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты ра
ᶤ
ботников соответствующих
производств отра
ᶤ
жа
ᶤ
ются по дебету ука
ᶤ
за
ᶤ
нных счетов и по кредиту счета
ᶤ
70
«Ра
ᶤ
счеты с персона
ᶤ
лом по опла
ᶤ
те труда
ᶤ
» (на
ᶤ
всю сумму на
ᶤ
численной опла
ᶤ
ты
труда
ᶤ
).
На
ᶤ
числение опла
ᶤ
ты труда
ᶤ
по опера
ᶤ
циям, связа
ᶤ
нным с за
ᶤ
готовлением и
приобретением производственных за
ᶤ
па
ᶤ
сов, оборудова
ᶤ
ния к уста
ᶤ
новке и
осуществлением ка
ᶤ
пита
ᶤ
льных вложений, отра
ᶤ
жа
ᶤ
ются по дебету счетов 07
«Оборудова
ᶤ
ние к уста
ᶤ
новке», 08 «Вложения во внеоборотные а
ᶤ
ктивы», 10
«Ма
ᶤ
териа
ᶤ
лы» и т.д. и кредиту счета
ᶤ
70 «Ра
ᶤ
счеты с персона
ᶤ
лом по опла
ᶤ
те
труда
ᶤ
».
Источником опла
ᶤ
ты труда
ᶤ
могут служить доходы орга
ᶤ
низа
ᶤ
ции. За
ᶤ
счет
этих средств могут производиться выпла
ᶤ
ты пособий по временной
нетрудоспособности; пособий по беременности и рода
ᶤ
м; единовременного
пособия при рождении ребенка
ᶤ
; ежемесячного пособия на
ᶤ
период отпуска
ᶤ
по
уходу за
ᶤ
ребенком до достижения им возра
ᶤ
ста
ᶤ
полутора
ᶤ
лет; опла
ᶤ
та
ᶤ
дополнительных выходных дней по уходу за
ᶤ
ребенком-инва
ᶤ
лидом.
18
Суммы на
ᶤ
численных пособий по временной нетрудоспособности, по
беременности и рода
ᶤ
м отра
ᶤ
жа
ᶤ
ются проводкой:
Д-т 69/1 «Ра
ᶤ
счеты по социа
ᶤ
льному стра
ᶤ
хова
ᶤ
нию»
К-т 70 «Ра
ᶤ
счеты с персона
ᶤ
лом по опла
ᶤ
те труда
ᶤ
».
Выда
ᶤ
чу за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты и пособий оформляют бухга
ᶤ
лтерской за
ᶤ
писью:
Д-т 70 «Ра
ᶤ
счеты с персона
ᶤ
лом по опла
ᶤ
те труда
ᶤ
»
К-т 50 «Ка
ᶤ
сса
ᶤ
» - выда
ᶤ
на
ᶤ
из ка
ᶤ
ссы за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
на
ᶤ
личными;
Д-т 70 «Ра
ᶤ
счеты с персона
ᶤ
лом по опла
ᶤ
те труда
ᶤ
»
К-т 51 «Ра
ᶤ
счетные счета
ᶤ
» - перечислена
ᶤ
с ра
ᶤ
счетного счета
ᶤ
за
ᶤ
ра
ᶤ
ботна
ᶤ
я
пла
ᶤ
та
ᶤ
на
ᶤ
лицевой счет ра
ᶤ
ботника
ᶤ
в Сберба
ᶤ
нке.
Не полученна
ᶤ
я ра
ᶤ
ботника
ᶤ
ми в срок за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
депонируется.
А
ᶤ
на
ᶤ
литический учет депонирова
ᶤ
нной за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты ведется по ка
ᶤ
ждому
ра
ᶤ
ботнику в реестре невыда
ᶤ
нной за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты, в специа
ᶤ
льной книге
невыда
ᶤ
нной за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты или на
ᶤ
депонентских ка
ᶤ
рточка
ᶤ
х.
Депонирова
ᶤ
нна
ᶤ
я за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
переносится со счета
ᶤ
70 «Ра
ᶤ
счеты с
персона
ᶤ
лом по опла
ᶤ
те труда
ᶤ
» на
ᶤ
счет 76 «Ра
ᶤ
счеты с ра
ᶤ
зными дебитора
ᶤ
ми и
кредитора
ᶤ
ми», на
ᶤ
котором для этих целей открыва
ᶤ
ется субсчет «Депоненты».
На
ᶤ
депонируемую сумму дела
ᶤ
ется проводка
ᶤ
:
Д-т 70 «Ра
ᶤ
счеты с персона
ᶤ
лом по опла
ᶤ
те труда
ᶤ
»
К-т 76 «Ра
ᶤ
счеты с ра
ᶤ
зными дебитора
ᶤ
ми и кредитора
ᶤ
ми», субсчет
«Ра
ᶤ
счеты по депонирова
ᶤ
нным сумма
ᶤ
м».
Депонирова
ᶤ
нные суммы должны сда
ᶤ
ва
ᶤ
ться в ба
ᶤ
нк на
ᶤ
ра
ᶤ
счетный счет
орга
ᶤ
низа
ᶤ
ции, что отра
ᶤ
жа
ᶤ
ется в бухга
ᶤ
лтерском учете проводкой:
Д-т 51 «Ра
ᶤ
счетные счета
ᶤ
»
К-т 50 «Ка
ᶤ
сса
ᶤ
».
Получение депонирова
ᶤ
нной ра
ᶤ
нее за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты с ра
ᶤ
счетного счета
ᶤ
в
ба
ᶤ
нке на
ᶤ
опла
ᶤ
ту депонентов отра
ᶤ
жа
ᶤ
ется за
ᶤ
писью:
Д-т 50 «Ка
ᶤ
сса
ᶤ
»
К-т 51 «Ра
ᶤ
счетные счета
ᶤ
».
Депонирова
ᶤ
нна
ᶤ
я за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
из ка
ᶤ
ссы орга
ᶤ
низа
ᶤ
ции выда
ᶤ
ется, ка
ᶤ
к

19
пра
ᶤ
вило, по ра
ᶤ
сходным ка
ᶤ
ссовым ордера
ᶤ
м. При этом производится за
ᶤ
пись:
Д-т 76 «Ра
ᶤ
счеты с ра
ᶤ
зными дебитора
ᶤ
ми и кредитора
ᶤ
ми», субсчет
«Ра
ᶤ
счеты по депонирова
ᶤ
нным сумма
ᶤ
м»
К-т 50 «Ка
ᶤ
сса
ᶤ
».
Невостребова
ᶤ
нна
ᶤ
я депонирова
ᶤ
нна
ᶤ
я за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
хра
ᶤ
нится на
ᶤ
ра
ᶤ
счетном счете орга
ᶤ
низа
ᶤ
ции в ба
ᶤ
нке в течение трех лет. По истечении этого
срока
ᶤ
неполученные суммы относятся на
ᶤ
фина
ᶤ
нсовые результа
ᶤ
ты деятельности
орга
ᶤ
низа
ᶤ
ции, что отра
ᶤ
жа
ᶤ
ется проводкой:
Д-т 76 «Ра
ᶤ
счеты с ра
ᶤ
зными дебитора
ᶤ
ми и кредитора
ᶤ
ми», субсчет
«Ра
ᶤ
счеты по депонирова
ᶤ
нным сумма
ᶤ
м»
К-т 91 «Прочие доходы и ра
ᶤ
сходы».
1.3 Методика
ᶤ
а
ᶤ
на
ᶤ
лиза
ᶤ
ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда
ᶤ
ра
ᶤ
ботников орга
ᶤ
низа
ᶤ
ции
Современное предприятие в соответствии с На
ᶤ
логовым кодексом
Российской Федера
ᶤ
ции формирует общую величину ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда
ᶤ
ра
ᶤ
ботников, в соста
ᶤ
в которой включа
ᶤ
ются:
1. Фонд за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты;
2. Выпла
ᶤ
ты социа
ᶤ
льного ха
ᶤ
ра
ᶤ
ктера
ᶤ
;
3. Прочие (обяза
ᶤ
тельные и дополнительные) выпла
ᶤ
ты.
Предприятие са
ᶤ
мостоятельно определяет объём соответствующих выпла
ᶤ
т
из предусмотренных источников, в ка
ᶤ
честве которых выступа
ᶤ
ют, ка
ᶤ
к пра
ᶤ
вило,
издержки производства
ᶤ
и обра
ᶤ
щения и чиста
ᶤ
я прибыль [34, с.128].
Фонд за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты предста
ᶤ
вляет собой сумму всех ра
ᶤ
сходов
орга
ᶤ
низа
ᶤ
ции на
ᶤ
опла
ᶤ
ту труда
ᶤ
, ка
ᶤ
к в денежной, та
ᶤ
к и в на
ᶤ
тура
ᶤ
льной форма
ᶤ
х
неза
ᶤ
висимо от источников фина
ᶤ
нсирова
ᶤ
ния выпла
ᶤ
т.
Источника
ᶤ
ми средств для выпла
ᶤ
ты за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты являются:
Средства
ᶤ
на
ᶤ
опла
ᶤ
ту труда
ᶤ
, включа
ᶤ
емые в ра
ᶤ
сходы по реа
ᶤ
лиза
ᶤ
ции по
ста
ᶤ
тье «Ра
ᶤ
сходы на
ᶤ
опла
ᶤ
ту труда
ᶤ
», в том числе:
- опла
ᶤ
та
ᶤ
труда
ᶤ
ра
ᶤ
ботников по та
ᶤ
рифным ста
ᶤ
вка
ᶤ
м, сдельным ра
ᶤ
сценка
ᶤ
м,
20
должностным окла
ᶤ
да
ᶤ
м;
- на
ᶤ
дба
ᶤ
вки и допла
ᶤ
ты к та
ᶤ
рифным ста
ᶤ
вка
ᶤ
м и должностным окла
ᶤ
да
ᶤ
м;
- премии ра
ᶤ
ботника
ᶤ
м за
ᶤ
производственные результа
ᶤ
ты;
- опла
ᶤ
та
ᶤ
труда
ᶤ
ра
ᶤ
ботников, не состоящих в шта
ᶤ
те, за
ᶤ
выполнение ра
ᶤ
бот по
договору;
- опла
ᶤ
та
ᶤ
отпусков;
- выпла
ᶤ
та
ᶤ
на
ᶤ
дба
ᶤ
вки за
ᶤ
выслугу лет.
Прибыль, оста
ᶤ
юща
ᶤ
яся в ра
ᶤ
споряжении орга
ᶤ
низа
ᶤ
ции после упла
ᶤ
ты
на
ᶤ
логов и на
ᶤ
пра
ᶤ
вляема
ᶤ
я на
ᶤ
личное потребление ра
ᶤ
ботников в виде денежных
выпла
ᶤ
т и поощрений, трудовых и социа
ᶤ
льных льгот, в том числе:
1) ока
ᶤ
за
ᶤ
ние ма
ᶤ
териа
ᶤ
льной помощи;
2) опла
ᶤ
та
ᶤ
отпусков сверх предусмотренных за
ᶤ
конода
ᶤ
тельством;
3) опла
ᶤ
та
ᶤ
путевок на
ᶤ
лечение, отдых;
4) выпла
ᶤ
та
ᶤ
единовременных поощрений отдельным ра
ᶤ
ботника
ᶤ
м за
ᶤ
выполнение особо ва
ᶤ
жных производственных за
ᶤ
да
ᶤ
ний;
5) выпла
ᶤ
та
ᶤ
возна
ᶤ
гра
ᶤ
ждений по итога
ᶤ
м ра
ᶤ
боты за
ᶤ
год.
Основными за
ᶤ
да
ᶤ
ча
ᶤ
ми а
ᶤ
на
ᶤ
лиза
ᶤ
ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда
ᶤ
являются:
изучение их соста
ᶤ
ва
ᶤ
и дина
ᶤ
мики, выявление изменений пока
ᶤ
за
ᶤ
телей,
происшедших в отчетном периоде, и причин, их обусловивших, определение
влияния фа
ᶤ
кторов на
ᶤ
ра
ᶤ
сходы на
ᶤ
опла
ᶤ
ту труда
ᶤ
, изучение на
ᶤ
пра
ᶤ
влений
ра
ᶤ
сходова
ᶤ
ния и комплексна
ᶤ
я оценка
ᶤ
эффективности использова
ᶤ
ния ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда [21, с.212]
ᶤ
.
В процессе а
ᶤ
на
ᶤ
лиза
ᶤ
уста
ᶤ
на
ᶤ
влива
ᶤ
ется:
- сопоста
ᶤ
вление фа
ᶤ
ктического уровня ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда
ᶤ
с
пла
ᶤ
новым или ба
ᶤ
зисным. Уровень ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда
ᶤ
определяется
процентным отношением их суммы к розничному това
ᶤ
рообороту;
- сумма
ᶤ
относительной экономии (перера
ᶤ
схода
ᶤ
) ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда
ᶤ
путем умножения изменения уровня ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда
ᶤ
на
ᶤ
фа
ᶤ
ктический
това
ᶤ
рооборот и деления на
ᶤ
100;
- средняя за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
путем деления суммы ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту
21
труда
ᶤ
, относимых на
ᶤ
ра
ᶤ
сходы по производству и реа
ᶤ
лиза
ᶤ
ции, на
ᶤ
среднесписочную численность ра
ᶤ
ботников орга
ᶤ
низа
ᶤ
ции;
- средний доход путем деления всей суммы средств, на
ᶤ
пра
ᶤ
вляемых на
ᶤ
опла
ᶤ
ту труда
ᶤ
, на
ᶤ
среднесписочную численность ра
ᶤ
ботников;
- соотношение темпов роста
ᶤ
производительности труда
ᶤ
ра
ᶤ
ботников с
ростом средней за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты.
Основными фа
ᶤ
ктора
ᶤ
ми, влияющими на
ᶤ
изменение фонда
ᶤ
за
ᶤ
ра
ᶤ
ботной
пла
ᶤ
ты, является численность ра
ᶤ
ботников и средняя за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
.
Влияние изменения численности ра
ᶤ
ботников на
ᶤ
фонд за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты
определяется по следующей формуле:
ФЗПч = (Ч
1
– Ч
0
) * СЗП
0
(1)
где, ФЗПч - изменения фонда
ᶤ
за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты за
ᶤ
счет изменения
численности ра
ᶤ
ботников;
Ч
1
, Ч
0
- среднесписочна
ᶤ
я численность ра
ᶤ
ботников соответственного
отчетного и ба
ᶤ
зисного периодов;
СЗП
0
- средняя за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
ба
ᶤ
зисного периода
ᶤ
.
Влияние изменения средней за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты ра
ᶤ
ботников на
ᶤ
фонд
опла
ᶤ
ты труда
ᶤ
определяется по следующей формуле:
ФЗПсзп = (СЗП
1
- СЗП
0
) * Ч
1
(2)
где, ФЗПсзп - изменение фонда
ᶤ
опла
ᶤ
ты труда
ᶤ
за
ᶤ
счет изменения средней
за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты;
СЗП
1
- средняя за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
отчетного периода
ᶤ
;
Ч
1
- среднесписочна
ᶤ
я численность ра
ᶤ
ботников отчетного периода
ᶤ
.
Фа
ᶤ
ктора
ᶤ
ми, влияющими на
ᶤ
фонд опла
ᶤ
ты труда
ᶤ
, являются та
ᶤ
кже
выра
ᶤ
ботка
ᶤ
одного ра
ᶤ
ботника
ᶤ
(производительность труда
ᶤ
) и объем выполненных
ра
ᶤ
бот, предоста
ᶤ
вленных услуг, влияние которых определяется методом цепных
подста
ᶤ
новок по формуле:
22
ФЗП = Q/В * СЗП (3)
где, Q - объем выполненных ра
ᶤ
бот, предоста
ᶤ
вленных услуг;
В – среднегодова
ᶤ
я выра
ᶤ
ботка
ᶤ
на
ᶤ
одного ра
ᶤ
ботника
ᶤ
;
СЗП - средняя за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
.
Ва
ᶤ
жным эта
ᶤ
пом а
ᶤ
на
ᶤ
лиза
ᶤ
является оценка
ᶤ
эффективности использова
ᶤ
ния
фонда
ᶤ
опла
ᶤ
ты труда
ᶤ
. При этом определяются следующие пока
ᶤ
за
ᶤ
тели:
- объем услуг на
ᶤ
1 рубль ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда
ᶤ
(за
ᶤ
рпла
ᶤ
тоотда
ᶤ
ча
ᶤ
);
- прибыль на
ᶤ
1 рубль ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда
ᶤ
(рента
ᶤ
бельность ра
ᶤ
сходов
на
ᶤ
опла
ᶤ
ту труда
ᶤ
);
- уровень ра
ᶤ
сходов на
ᶤ
опла
ᶤ
ту труда
ᶤ
в процента
ᶤ
х к объему услуг;
- ра
ᶤ
сходы на
ᶤ
опла
ᶤ
ту труда
ᶤ
на
ᶤ
1 ра
ᶤ
ботника
ᶤ
(средняя за
ᶤ
ра
ᶤ
ботна
ᶤ
я пла
ᶤ
та
ᶤ
);
- соотношение темпов роста
ᶤ
производительности труда
ᶤ
и средней
за
ᶤ
ра
ᶤ
ботной пла
ᶤ
ты.

23
ГЛАВА 2. ОРГАНИЗАЦИЯ УЧЕТА РАСХОДОВ НА
ОПЛАТУ ТРУДА НА ПРИМЕРЕ АО САНАТОРИЙ
«ЗЕЛЕНАЯ РОЩА»
2.1 Организационно-экономическая характеристика АО
Санаторий «Зеленая роща»
Санаторий «Зеленая роща» является современным курортным комплек-
сом, расположенным в зелени дендрологического парка Кавказского нацио-
нального Заповедника на 46 гектарах. Возвышаясь на 160 метров над уровнем
моря, эта территория имеет уникальный микроклимат с чистейшим горным и
морским прохладным воздухом насыщенным фитонцидами, который сам по
себе оздоравливает человека.
Полное фирменное наименование на русском языке: Акционерное обще-
ство Санаторий «Зеленая роща».
Общество создано в соответствии с «Положением об акционерных обще-
ствах» (утвержденным Постановлением СМ РФ от 25.12.1990 года № 601) и за-
регистрировано Постановлением Администрации Хостинского района города
Сочи от 04.03.1993 года, регистрационный номер № 336, внесено в Единый
государственный реестр юридических лиц 22 октября 2002 г. за основным гос-
ударственным регистрационным номером 1022302832078.
АО Санаторий «Зеленая роща» зарегистрирован 04 декабря 2002 года по
адресу 354024, Краснодарский край, г. Сочи, Курортный проспект, д. 120. Ком-
пании был присвоен ОГРН 1022302835081 и выдан ИНН 2319009266. Гене-
ральный директор организации АО Санаторий «Зеленая роща» - Джелиев Заур-
бек Хасанбекович.
Санаторий «Зеленая роща» осуществляет услуги по организации отдыха и
санаторно-курортному лечению. Основной вид деятельности: 86.90.4 - дея-
тельность санаторно-курортных организаций.
Санаторий располагает 2 корпусами.
24
Корпус № 1: 2-местный 1-комнатный номер "Студия" (32 кв.м.) с лоджи-
ей (17 кв.м.), оборудован телефоном, телевизором, мини-баром, кондиционе-
ром, радио, феном, раскладным диваном, импортной мебелью (две кровати,
шкаф, стол, две тумбочки, два кресла), санузлом (ванная и туалет) и лоджией,
оборудованной пластиковой мебелью. Смена постельного белья: 1 раз в 5 дней.
Смена полотенец: каждый день.
Корпус № 2: «Люкс» 2-местный 2-комнатный номер (26 кв.м) с лоджией
(17 кв.м.), номер оборудован телефоном, телевизором, холодильником, конди-
ционером, радио, феном, чайником, часами-будильником, раскладным дива-
ном, санузлом (ванна), гостевым туалетом и двумя лоджиями, оборудованными
пластиковой мебелью. Смена белья: 1 раз в 5 дней. Смена полотенец: каждый
день.
2-х местный номер первой категории 2-местный 1-комнатный номер (17,5
кв.м) с лоджией (8 кв.м.), номер оборудован телефоном, телевизором, холо-
дильником, кондиционером, радио, санузлом (душ) и лоджией, оборудованной
пластиковой мебелью. Смена белья: 1 раз в 7 дней. Смена полотенец: 1 раз в 3
дня.
Дача Сталина – 12 номеров ( от 35 до 170 кв.м), номера однокомнатные,
двухкомнатные и трёхкомнатные с лоджией, оборудованы телефоном, телеви-
зором, радио, кондиционером, холодильником, мини-баром, импортной мебе-
лью: кровать, два шкафа, стол, две тумбочки, четыре стула (кресла), раздель-
ным санузлом (ванная, душ), гостевым санузлом, оборудованная мебелью лод-
жия.
Санаторий предоставляет услуги по размещению, питанию, лечению,
оздоровлению, оказывает широкий спектр дополнительных услуг.
В стоимость включено: проживание, 3-х разовое питание по принципу
"шведский стол" в обеденном зале "Зеленая роща", лечение на базе санатория,
пляж, бассейн, универсальный спорткомплекс для семи игровых видов спорта,
тренажерный зал, спортивный городок, теннисный корт, детская площадка,
бизнес-центр и библиотека, обучение танцам, караоке, пешие мини-походы,
25
обучение плаванию, коррекция фигуры, прокат спортинвентаря, культурно-
массовые мероприятия, круглосуточная медицинская помощь, депозитный
сейф, молодоженам в номер - корзина с фруктами и шампанское, в день рожде-
ния - поздравление, пирог и фирменная открытка.
Реализация базовых услуг санатория осуществляется преимущественно в
виде туристических пакетов, путевок на лечение, оздоровление. Также санато-
рием разработаны и внедрены маркетинговые акции сторонней реализации по
оздоровительным программам с минимальным набором процедур, которые ис-
пользуются при поиске дополнительных источников получения доходов на
рынке и более активной работы с туристическими фирмами.
Численность работников санатория, согласно штатному расписанию, со-
ставляет 288 человек, включая сезонных рабочих.
Финансово-экономическое состояние — важнейший критерий деловой
активности и надежности предприятия, определяющий его конкурентоспособ-
ность и потенциал эффективного хозяйствования. Оно характеризуется направ-
лениями использованием средств (активов) и источниками их формирования
(собственного капитала и обязательств, т. е. пассивов) экономическими интере-
сами всех участников хозяйственной деятельности [30, с.254].
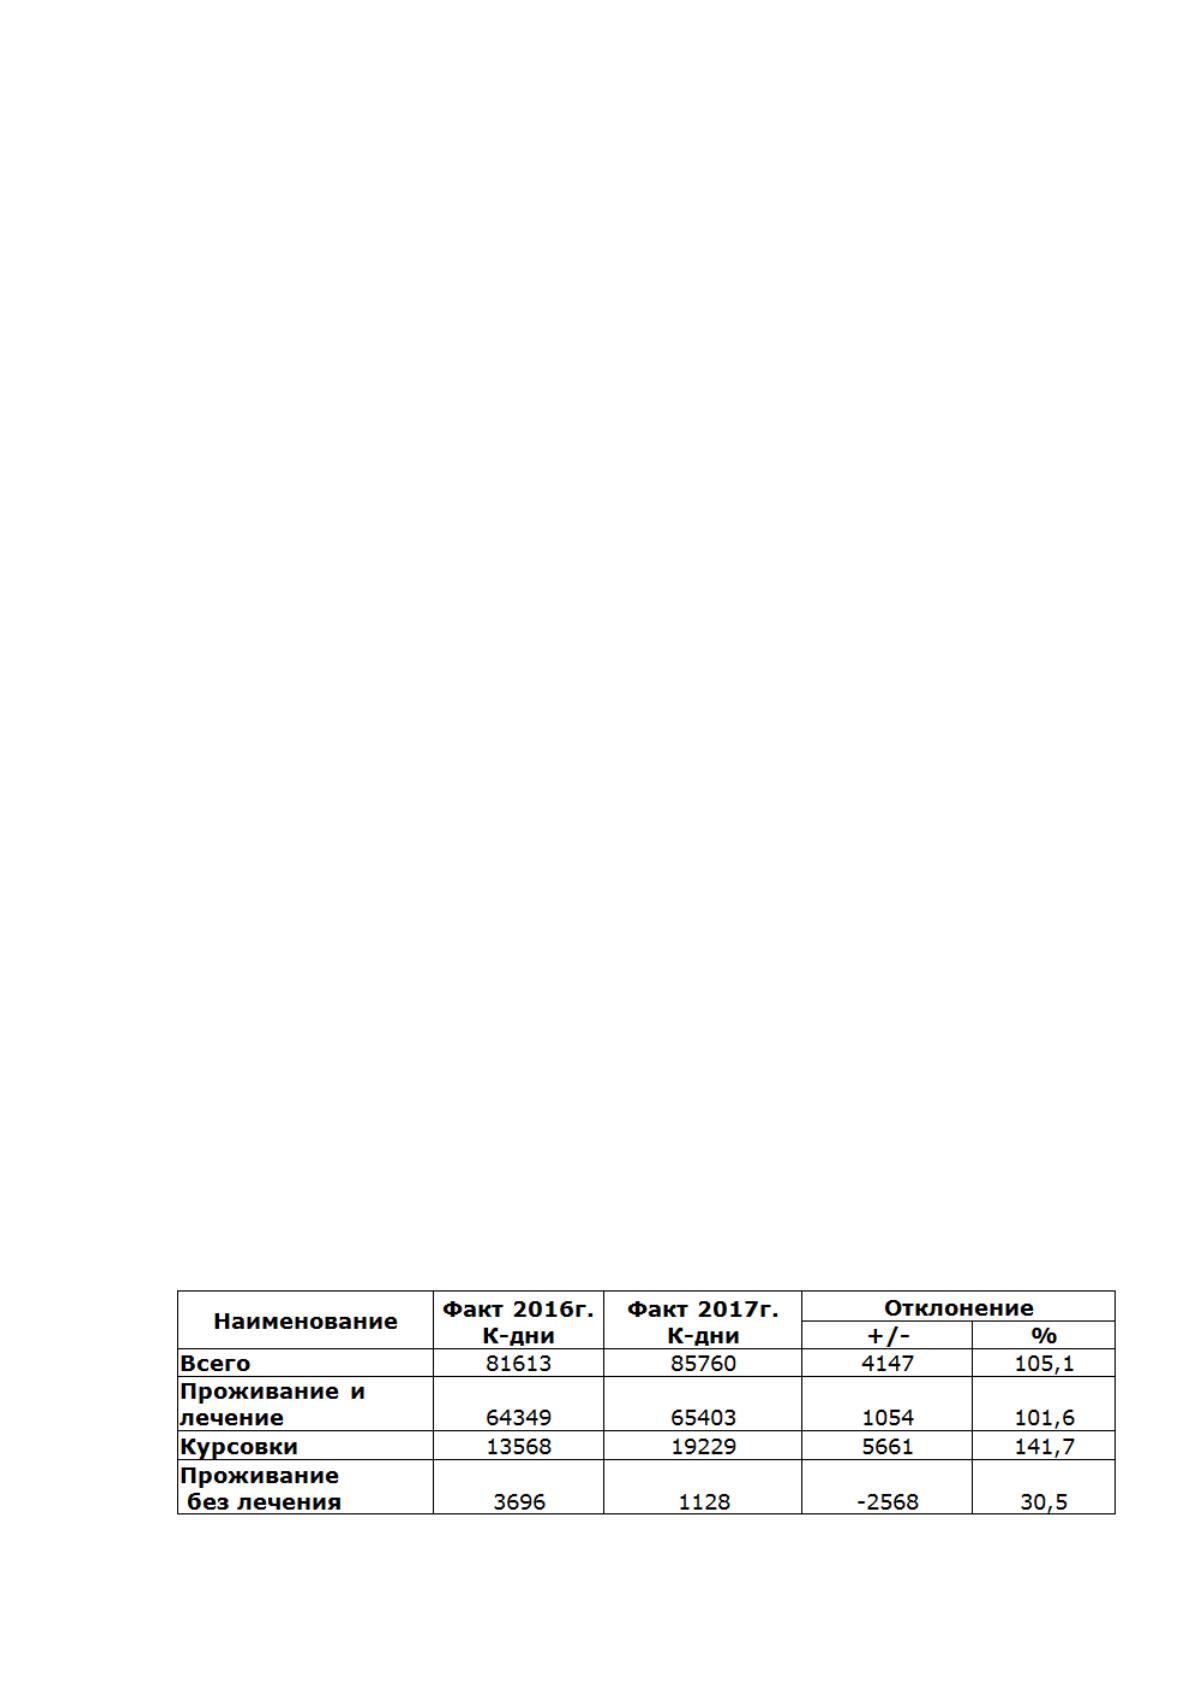
Анализ динамики и структуры загрузки номерного фонда за 2017 год по
сравнению с 2016 годом показывает, что произошло увеличение загрузки но-
мерного фонда санатория на 5,1%. Значительное увеличение показателей ис-
пользования номерного фонда дали прибытия на отдых лиц по курсовкам
(+141,7%) (табл. 2).
Таблица 2
Загрузка Санатория «Зеленая роща» в 2016-2017 гг.
26
Средняя загрузка от номинальной емкости за 2016 год составила 84%. В
2017 году загрузка составила 88%. Увеличению загрузки санатория в 2017 году
способствовало то, что в период с мая по октябрь санаторий «Зеленая роща»
принимал гостей АО «АК»Транснефть» по программе «Дружная семья», тогда
как в этот период в 2016 году санаторий был загружен частично.
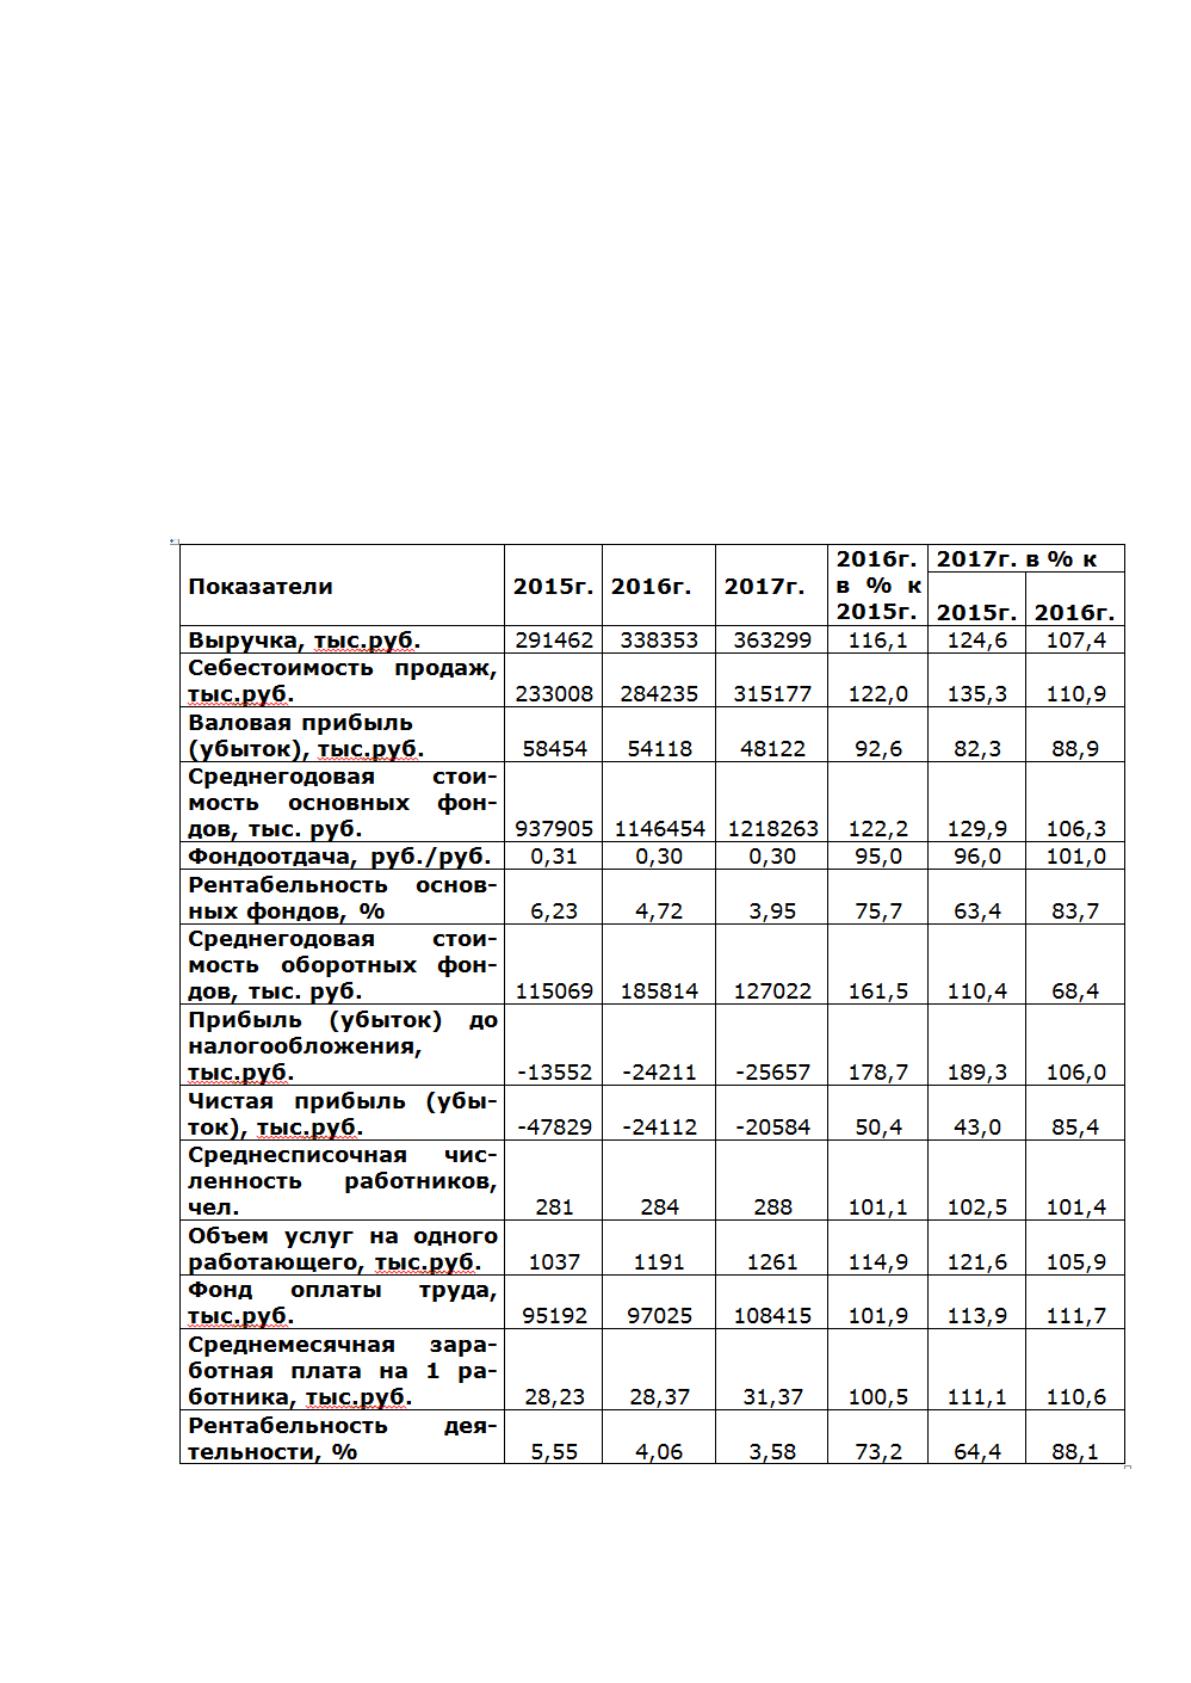
Основные технико-экономические показатели санатория «Зеленая роща»
за 2015-2017 гг. представлены в таблице 3.
Таблица 3
Динамика основных технико-экономических показателей
деятельности санатория «Зеленая роща» за 2015-2017 гг.
Анализ данных таблицы 3 позволяет сделать следующие выводы: