25
– организация, применяющая упрощенные способы, может принять
решение об использовании кассового метода учета доходов и расходов;
– организация, применяющая упрощенные способы, может принять
решение не проводить переоценку основных средств для целей бухгалтерского
учета;
– организация, применяющая упрощенные способы, может принять
решение не проводить переоценку нематериальных активов для целей
бухгалтерского учета;
– организация, применяющая упрощенные способы, может признавать
все расходы по займам прочими расходами;
– руководитель организации, применяющей упрощенные способы,
может принять ведение бухгалтерского учета лично на себя.
25
В Приказ Минфина России от 16.05.2016 № 64н «О внесении изменений
в нормативные правовые акты по бухгалтерскому учету» также отражено, что
организация, которая вправе применять упрощенные способы ведения
бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую)
отчетность, может определять первоначальную стоимость основных средств:
– при их приобретении за плату - по цене поставщика (продавца) и
затрат на монтаж (при наличии таких затрат и если они не учтены в цене);
– при их сооружении (изготовлении) - в сумме, уплачиваемой по
договорам строительного подряда и иным договорам, заключенным с целью
приобретения, сооружения и изготовления основных средств.
26
Организация, которая вправе применять упрощенные способы ведения
бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую)
отчетность, может:
25
Положение по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99) Приказ Минфина
РФ от 6 июля 1999 г. № 43н. С изменениями и дополнениями от: 08.11.2010 г. [Электронный ресурс] http: //
www.concultant.ru.
26
Приказ Минфина России от 17.08.2012 № 113н (Зарегистрировано в Минюсте России 04.10.2012 № 25592)
«О внесении изменений в приказ Министерства финансов Российской Федерации от 02.07.2010 г. № 66н»
[Электронный ресурс] http: // www.concultant.ru.
26
– начислять годовую сумму амортизации единовременно по
состоянию на 31 декабря отчетного года либо периодически в течение отчетного
периода;
– начислять амортизацию производственного и хозяйственного
инвентаря единовременно в размере первоначальной стоимости объектов таких
средств при их принятии к бухгалтерскому учету.
27
Основные правила для первичной документации и регистров
бухгалтерского и налогового учета, применяющих упрощенные способы:
– фиксируются только имевшие место события, закон особо
оговаривает ответственность за записи о мнимых операциях;
– все формы утверждаются в Учетной политике организации;
– документы, для которых Федеральная налоговая служба разработала
электронный формат, имеют установленную структуру, но могут отличаться по
внешнему виду и обладать расширенным набором показателей;
– некоторые первичные документы являются унифицированными
(кассовые, банковские). Кроме того, бухгалтерский учет, например, в турфирме
или концертной кассе на упрощенной системе налогообложения сталкивается с
бланками билетов, в лабораториях или исследовательских центрах — с
централизованными формами отчетов и протоколов и тому подобные,
унифицированных регистров нет.
Календарь бухгалтера общества с ограниченной ответственностью на
упрощенной системе налогообложения на 2017 г. включает в себя только
годовую отчетность. От индивидуального предпринимателя не требуется и
этого. Промежуточные отчеты (месячные, квартальные) актуальны, только если
прописаны в учетной политике.
28
27
Утверждение Методических указаний по инвентаризации имущества и финансовых обязательств. Приказ
Минфина РФ от 13.06.1995 № 49 (ред. от 08.11.2010) [Электронный ресурс] http: // www.concultant.ru.
28
Положение по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/2008) Приказ Минфина РФ от 6
октября 2008 г. № 106н. С изменениями и дополнениями от: 28.04.2017 г. [Электронный ресурс] http: //
www.concultant.ru.

27
Срок сдачи годовой отчетности — до 31 марта. В отчетность входит
баланс и отчет о финансовых результатах с приложениями. Форма — бумажная
или электронная, не унифицирована. Место сдачи — Федеральная налоговая
служба и Росстат.
С 2016 г. существенно увеличилось количество отчетов в другие
ведомства: ежемесячно надо подавать отчеты СЗВ-М в ПФР, ежеквартально —
декларации по НДФЛ.
Не вправе перейти на упрощенную систему налогообложения
организации, открывшие филиалы, банки, страховщики, бюджетные
учреждения, ломбарды, инвестиционные и негосударственные пенсионные
фонды, микрофинансовые организации, а также ряд других компаний.
29
Упрощенная система налогообложения запрещена компаниям и
предпринимателям, производящим подакцизные товары, добывающим и
продающим полезные ископаемые, работающим в сфере игорного бизнеса, либо
перешедшим на уплату единого сельскохозяйственного налога.
Налогооблагаемыми доходами при упрощенной системе
налогообложения является выручка по основному виду деятельности (доходы от
реализации), а также суммы, полученные от прочих видов деятельности,
например, от сдачи имущества в аренду (внереализационные доходы).
29
Правовой ресурс КонсультансПлюс [Электронный ресурс] http: // www.concultant.ru.
28
ГЛАВА 2. ОРГАНИЗАЦИЯ БУХГАЛТЕРСКОГО УЧЕТА В ООО
«СОВРЕМЕННЫЕ ТЕХНОЛОГИИ УЧЕТА»
2.1. Организационно-экономическая характеристика организации
Общество с ограниченной ответственностью «Современные технологии
учета». Сокращенное наименование ООО «Современные технологии учета»,
зарегистрировано Межрайонной инспекцией Федеральной налоговой службы №
12 по Омской области в 19.10.2006 г.
Место нахождения ООО «Современные технологии учета» по адресу г.
Омск, ул. Краснопресненская д.6. Уставный капитал организации разработан в
соответствии с Гражданским Кодексом Российской Федерации и составляет 10
000 рублей. Единственным учредителем и директором ООО «Современные
технологии учета» является Малиновская Татьяна Владимировна (Приложение
2).
Юридический адрес: 644041 г. Омск, ул. Краснопресненская д.6.
Фактический адрес: 644041 г. Омск, ул. Краснопресненская д.6.
ООО «Современные технологии учета» было основано в 2006 г. и
является одной из постоянных и стабильных организаций в г. Омске.
Целями создания ООО «Современные технологии учета» являются:
– удовлетворение общественных интересов в товарах, работах и
услугах с высокими потребительскими свойствами;
– расширение конкуренции и преодоление отраслевого, регионального
монополизма;
– создание новых рабочих мест;
– получение прибыли.
ООО «Современные технологии учета» имеет расчетный счет в рублях в
банке, круглую печать, штампы и бланки со своим фирменным наименованием
на русском языке.
29
Основным видом деятельности ООО «Современные технологии учета»
по - ОКВЭД 69.20.2 является деятельность по оказанию услуг в области
бухгалтерского учета деятельность по ведению (восстановлению)
бухгалтерского учета, включая составление бухгалтерской (финансовой)
отчетности, бухгалтерскому консультированию; по принятию, своду и
консолидации бухгалтерской (финансовой) отчетности.
Дополнительными видами деятельности являются:
– 63.11 Деятельность по обработке данных, предоставление услуг по
размещению информации и связанная с этим деятельность;
– 69.10 Деятельность в области права;
– 70.22 Консультирование по вопросам коммерческой деятельности и
управления;
– 78.10 Деятельность агентств по подбору персонала.
ООО «Современные технологии учета» при ведении бухгалтерского
учета используют счета согласно плану счетов, утвержденному Приказом
Министерства финансов Российской Федерации от 31 октября 2000 г. №94н.
ООО «Современные технологии учета» имеет свой расчетный счет по основной
деятельности, круглую печать, другие штампы, печати и иные реквизиты.
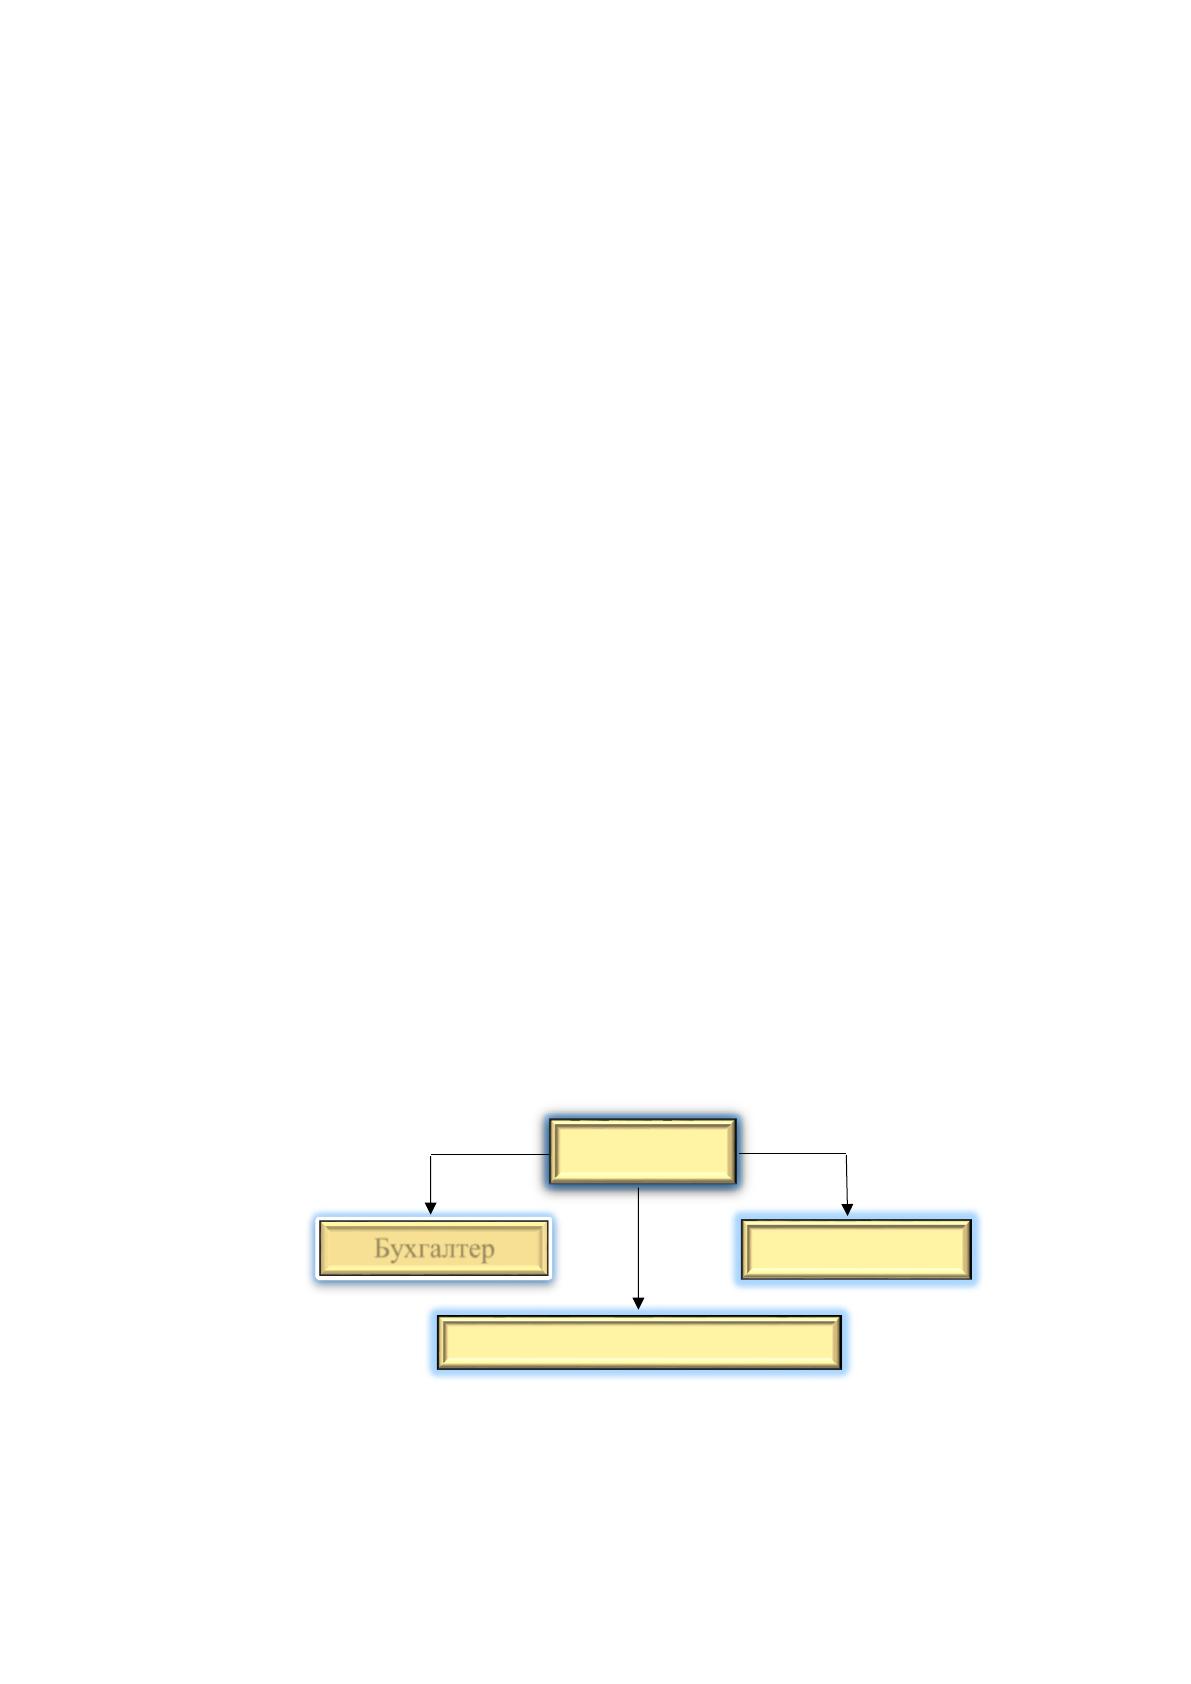
Организационная структура управления в ООО «Современные
технологии учета» представлена на рис. 1.
Рис. 1. Организационная структура управления
ООО «Современные технологии учета»
Директор
Офис-менеджер
Бухгалтер
Бухгалтеры - аудиторы
30
Из рисунка 1 видно, что во главе ООО «Современные технологии учета»
находится руководитель организации, назначенный решением общего собрания
учредителей, который держит в своих руках все обязанности управления,
осуществляет самостоятельное управление подчиненными. Его постановления
непременно выполняются нижестоящим персоналом.
Бухгалтер ООО «Современные технологии учета» выполняет работу по
ведению бухгалтерского учета имущества, обязательств и хозяйственных
операций (учет основных средств, товарно-материальных ценностей,
результатов хозяйственно-финансовой деятельности; расчеты с поставщиками и
заказчиками, за предоставленные услуги и так далее):
– участвует в разработке и осуществлении мероприятий,
направленных на соблюдение финансовой дисциплины и рациональное
использование ресурсов;
– осуществляет прием и контроль первичной документации по
соответствующим участкам бухгалтерского учета и подготавливает их к счетной
обработке;
– составляет отчетные калькуляции себестоимости продукции (работ,
услуг), выявляет источники образования потерь и непроизводительных
расходов, подготавливает предложения по их предупреждению;
– производит начисление и перечисление налогов и сборов в
федеральный, региональный и местный бюджеты, страховых взносов в
государственные внебюджетные социальные фонды, платежей в банковские
учреждения, средств на финансирование капитальных вложений, заработной
платы рабочих и служащих, других выплат и платежей, а также отчисление
средств на материальное стимулирование работников предприятия;
– участвует в проведении инвентаризаций денежных средств, товарно-
материальных ценностей, расчетов и платежных обязательств;
– обеспечивает руководителей, кредиторов, инвесторов, аудиторов и
других пользователей бухгалтерской отчетности сопоставимой и достоверной

31
бухгалтерской информацией по соответствующим направлениям (участкам)
учета;
– подготавливает данные по соответствующим участкам
бухгалтерского учета для составления отчетности, следит за сохранностью
бухгалтерских документов, оформляет их в соответствии с установленным
порядком для передачи в архив;
– выполняет работы по формированию, ведению и хранению базы
данных бухгалтерской информации, вносит изменения в справочную и
нормативную информацию, используемую при обработке данных;
– выполняет отдельные служебные поручения своего
непосредственного руководителя.
– подготовка документации для инспекторских проверок.
Учетная политика ООО «Современные технологии учета» на 2016 г.
представлена в приложении 3 и утверждается директором. Приказ № 1 от
01.01.2016 г.
Для целей налогового и бухгалтерского учета учетная политика включает
в себя первичные учетные документы, которые составляются в программе «1С:
Бухгалтерия 8.3» виде электронных документов, подписанных электронной
подписью, распечатываются на бумажных носителях. Бухгалтерский учет
ведется с применением регистров, предусмотренных используемой
бухгалтерской программой «1С: Бухгалтерия 8.3».
Регистры бухгалтерского учета в ООО «Современные технологии учета»
составляются в программе «1С: Бухгалтерия 8.3» виде электронных документов,
распечатываются на бумажных носителях.
Инвентаризация активов и обязательств проводится по распоряжению
руководителя организации ООО «Современные технологии учета» перед
составлением годовой бухгалтерской отчетности, а также в иных случаях,
предусмотренных законодательством, в порядке, определенном методическими
указаниями по инвентаризации имущества и финансовых обязательств,
утвержденными Приказом Минфина России от 13.06.1995 № 49.
32
В составе основных средств в ООО «Современные технологии учета»
учитываются активы, удовлетворяющие критериям признания и стоимостью
более 40 000 рублей (пункт 5 ПБУ 6/01).
ООО «Современные технологии учета» переоценку основных средств не
производит. Для начисления амортизации основных средств в ООО
«Современные технологии учета» применяется линейный способ для всех
основных средств (п. 17 ПБУ 6/01).
Определение ежемесячной суммы амортизационных отчислений по
нематериальному активу производится линейным способом (п. 28 ПБУ 14/2007).
Учет доходов и расходов в ООО «Современные технологии учета»
ведется методом начисления.
Расходы на продажу ежемесячно списываются на расходы периода в
полной сумме (п. 9 ПБУ 10/99).
Расходы по кредитам и займам признаются прочими расходами (п. 8 ПБУ
10/99). Выручка от выполнения работ, оказания услуг, продажи продукции с
длительным циклом изготовления признается по мере готовности работы,
услуги, продукции.
Расходы будущих периодов в ООО «Современные технологии учета»
списываются равномерно, на финансовый результат.
Создание резерва по сомнительным долгам производится по правилам,
принятым в налоговом учете (п. 70 Положения по ведению бухгалтерского учета
и бухгалтерской отчетности в Российской Федерации (утв. приказом Минфина
России от 29.07.98 № 34н).
В приложении 4 представлены результаты анализа основных
экономических показателей деятельности ООО «Современные технологии
учета» за 2015-2016 гг.
Анализ показал, что ООО «Современные технологии учета» в 2016 г.
выручка от продаж составила 6 216 тыс. руб. Наблюдается снижение
себестоимости на 357 тыс. руб., это на 7% меньше в сравнении с 2015 г.
Соответственно валовая прибыль в 2016 г. повысилась на 44%, что составило 432
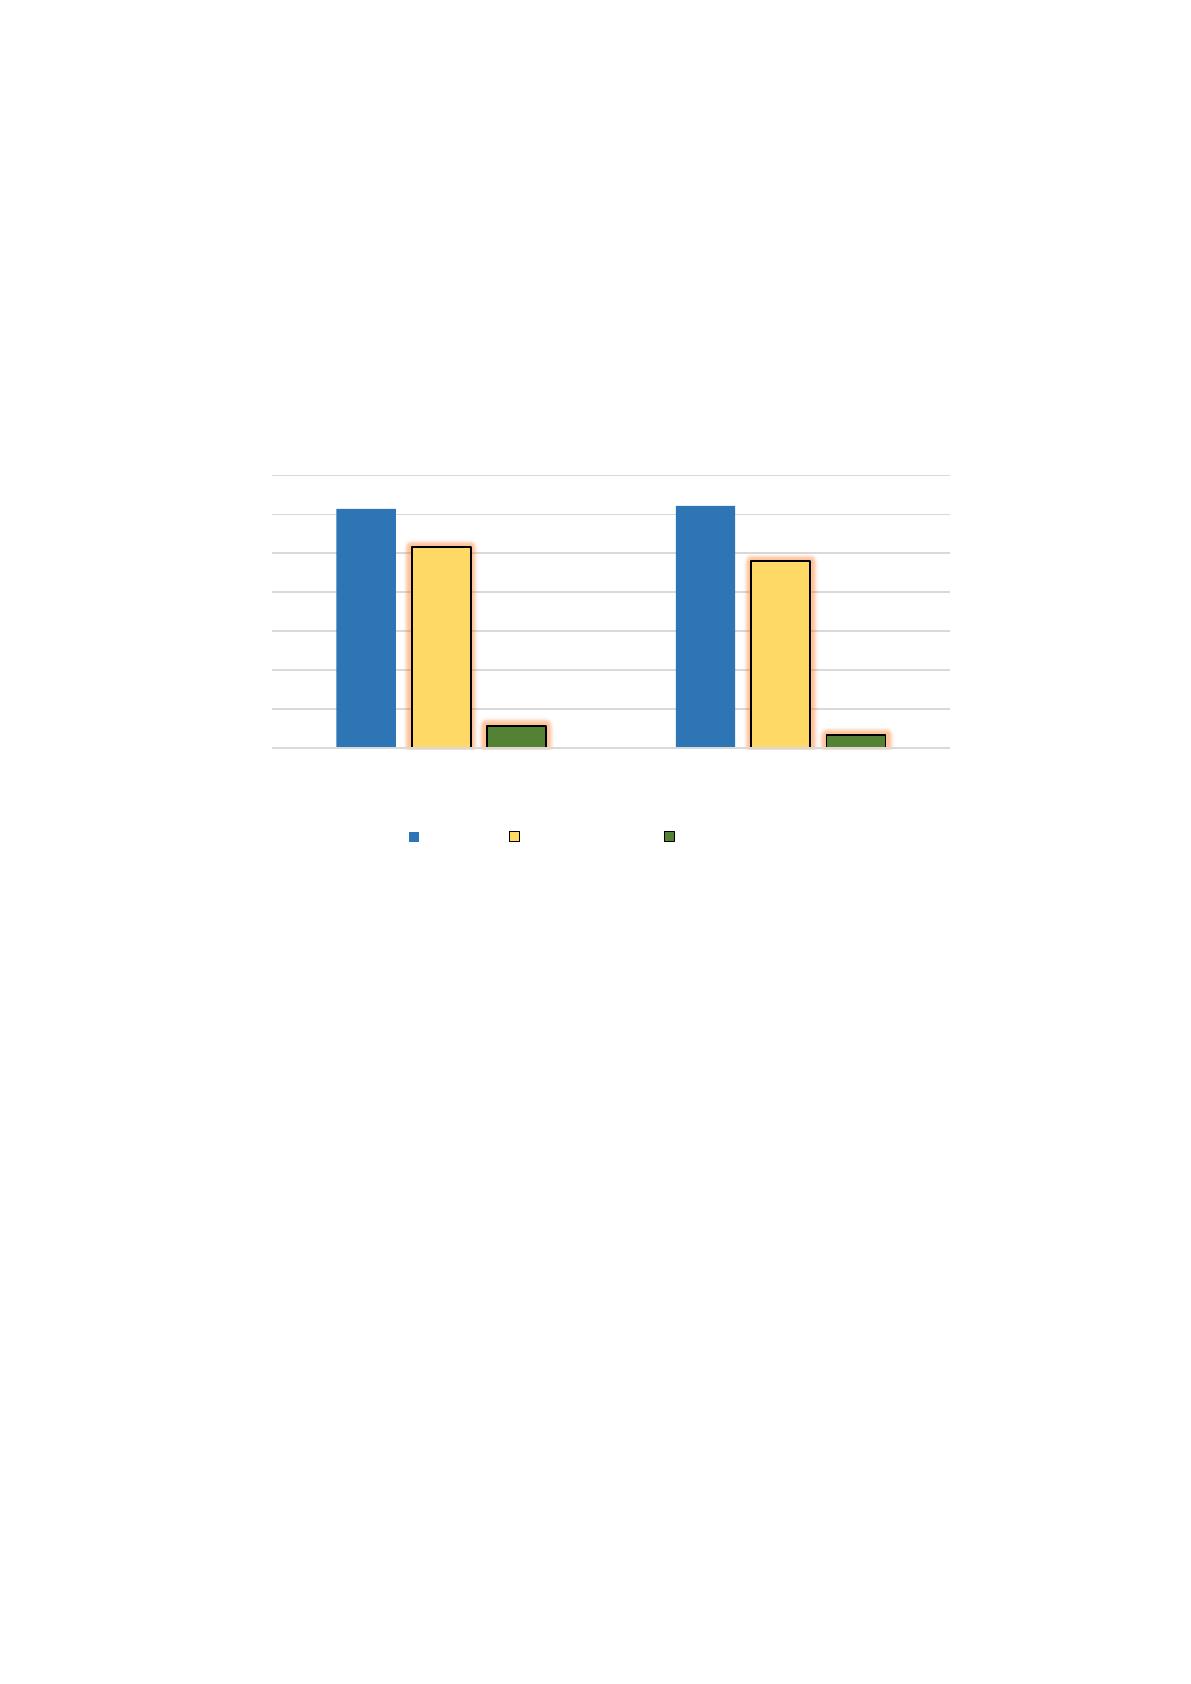
33
тыс. руб., относительно 2015 г. Увеличение заработной платы в 2016 г.
произошло не значительное. Так же произошло повышение доходов на 16% и
расходов на 77% в 2016 г. в 2016 г. Рентабельность оказания услуг в 2015 г.
составляла 119 тыс. руб., в 2016 г. повысилась до 130 тыс. руб., что на 9% выше
и составляет 11 тыс. руб. На рис.2. представлены основные показатели
деятельности ООО «Современные технологии учета».
Рис. 2 Динамика основных экономических показателей
деятельности ООО «Современные технологии учета»
Можно сделать вывод что, в целом экономическая деятельность
организации ООО «Современные технологии учета» является достаточно
эффективной, финансово устойчивой организацией, приносящее прибыль. Это
характеризует организацию как стабильную.
2.2. Бухгалтерский учет денежных средств и материальных ценностей
ООО «Современные технологии учета» являясь организацией малого
бизнеса ведет бухгалтерский учет по упрощенной форме. Для ведения
бухгалтерского учета используют «1С: Бухгалтерия 8.3».
6141
6216
5153
4796
566
334
0
1000
2000
3000
4000
5000
6000
7000
2015 год. 2016 год.
Тыс. руб.
Выручка Себестоимость Прибыль
34
Согласно Учетной политике ООО «Современные технологии учета»
одновременно утверждается и план счетов бухгалтерского учета.
Учетная политика формируется на год.
Обязанность по ведению бухгалтерского учета возложена на главного
бухгалтера (ч. 3 ст. 7 Федерального закона от 06.12.2011 № 402-ФЗ «О
бухгалтерском учете»).
Бухгалтерский учет ведется с использованием специализированной
бухгалтерской компьютерной программы «1С: Бухгалтерия 8.3».
Регистры бухгалтерского учета составляются в программе «1С:
Бухгалтерия 8.3». в электронном виде и распечатываются на бумажных
носителях (п.6 ст.10 Федерального закона от 06.12.11 № 402-ФЗ «О
бухгалтерском учете»).
ООО «Современные технологии учета» применяет упрощенный план
счетов организации, который приведен в Приложении № 2. к приказу № 1 от
01.01.2016. (Приложение 5).
План счетов представляет собой схему регистрации и группировки
фактов хозяйственной деятельности в бухгалтерском учете. В нем приведены
наименования и номера синтетических счетов (счетов первого порядка) и
субсчетов (счетов второго порядка).
Основными счетами в ООО «Современные технологии учета» являются:
– 01 – «Основные средства»,
– 10 – «Материалы»,
– 26 – «Общехозяйственные расходы»,
– 50 – «Касса»,
– 51 – «Расчетные счета»,
– 60 – «Расчеты с поставщиками и подрядчиками»,
– 62 – «Расчеты с покупателями и заказчиками»,
– 66 – «Расчеты по краткосрочным кредитам и займам»,
– 67 – «Расчеты по долгосрочным кредитам и займам»,