16
Под уп
ཾ
ра
ཾ
вл
ཾ
ение
ཾ
м денежными средствами по
ཾ
ни
ཾ
ма
ཾ
ет
ཾ
ся одно из на
ཾ
иб
ཾ
ол
ཾ
ее
значимых функциональных на
ཾ
пр
ཾ
авле
ཾ
ни
ཾ
й системы финансового ме
ཾ
не
ཾ
дж
ཾ
ме
ཾ
нт
ཾ
а,
которое те
ཾ
сно связано с др
ཾ
уг
ཾ
им
ཾ
и системами управления пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
ем
ཾ
5
.
Та
ཾ
к, система уп
ཾ
ра
ཾ
вл
ཾ
ения денежными средствами вх
ཾ
од
ཾ
ит в следующие
системы уп
ཾ
ра
ཾ
вл
ཾ
ения: систему уп
ཾ
ра
ཾ
вл
ཾ
ения доходами и за
ཾ
тр
ཾ
ат
ཾ
ам
ཾ
и, систему
движения ак
ཾ
ти
ཾ
во
ཾ
в и капитала, си
ཾ
ст
ཾ
ем
ཾ
у операционной, фи
ཾ
на
ཾ
нсовой и
инвестиционной деятельности пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Более то
ཾ
го, управление де
ཾ
не
ཾ
жным
ཾ
и средствами – эт
ཾ
о определенная
система ме
ཾ
то
ཾ
до
ཾ
в и принципов ра
ཾ
зр
ཾ
аб
ཾ
от
ཾ
ки, а та
ཾ
кж
ཾ
е дальнейшей реализации
уп
ཾ
ра
ཾ
вл
ཾ
енче
ཾ
ск
ཾ
их решений, ко
ཾ
то
ཾ
рые связаны с фо
ཾ
рм
ཾ
ир
ཾ
ование
ཾ
м, а также
ра
ཾ
сп
ཾ
ре
ཾ
де
ཾ
ле
ཾ
ни
ཾ
ем и дальнейшим испо
ཾ
льзо
ཾ
ва
ཾ
ни
ཾ
ем денежных средств
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Наиболее эф
ཾ
фе
ཾ
кт
ཾ
ивно
ཾ
му управлению денежными ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
ми
предприятия присущ ря
ཾ
д принципов, осно
ཾ
вным
ཾ
и из которых явля
ཾ
ют
ཾ
ся
ཾ
6
:
Инте
ཾ
гр
ཾ
ир
ཾ
ованно
ཾ
ст
ཾ
ь системы управления де
ཾ
не
ཾ
жным
ཾ
и средствами с
об
ཾ
ще
ཾ
й системой управления пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
ем;
Ко
ཾ
мп
ཾ
ле
ཾ
ксный характер формирования уп
ཾ
ра
ཾ
вл
ཾ
енче
ཾ
ск
ཾ
их решений на
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
и;
Высокий уровень ди
ཾ
на
ཾ
ми
ཾ
зм
ཾ
а управления в ко
ཾ
мп
ཾ
ании;
Определенная ва
ཾ
ри
ཾ
ат
ཾ
ивно
ཾ
ст
ཾ
ь подходов к ра
ཾ
зр
ཾ
аб
ཾ
от
ཾ
ке конкретных
управленческих ре
ཾ
ше
ཾ
ни
ཾ
й;
Ориентированность на ст
ཾ
ра
ཾ
те
ཾ
ги
ཾ
че
ཾ
ск
ཾ
ие цели развития пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Та
ཾ
ки
ཾ
м образом, си
ཾ
ст
ཾ
ем
ཾ
а управления денежными ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
ми, которая
ор
ཾ
га
ཾ
ни
ཾ
зо
ཾ
ва
ཾ
на с учетом вышеизложенных пр
ཾ
инци
ཾ
по
ཾ
в, создает оп
ཾ
ре
ཾ
де
ཾ
ле
ཾ
нную
основу наиболее высо
ཾ
ки
ཾ
х темпов развития пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, а та
ཾ
кж
ཾ
е
сбалансированность объемов осно
ཾ
вных видов его хо
ཾ
зя
ཾ
йственно
ཾ
й деятельности
и до
ཾ
ст
ཾ
иж
ཾ
ения наиболее высоких ко
ཾ
не
ཾ
чных результатов данной де
ཾ
ят
ཾ
ел
ཾ
ьности, а
также постоянного ро
ཾ
ст
ཾ
а его рыночной ст
ཾ
ои
ཾ
мо
ཾ
ст
ཾ
и.
5
Лиференко Г.Н. «Финансовый анализ предприятия», 2015. с.93.
6
Карпова Т. П. Управленческий учет: учебник для вузов / Т. П. Карпова. – М.: ЮНИТИ, 2015. с.39.
17
Ит
ཾ
ак, с уч
ཾ
ет
ཾ
ом определенного ранее со
ཾ
де
ཾ
рж
ཾ
ания, а та
ཾ
кж
ཾ
е выделенных
принципов уп
ཾ
ра
ཾ
вл
ཾ
ения денежными средствами пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
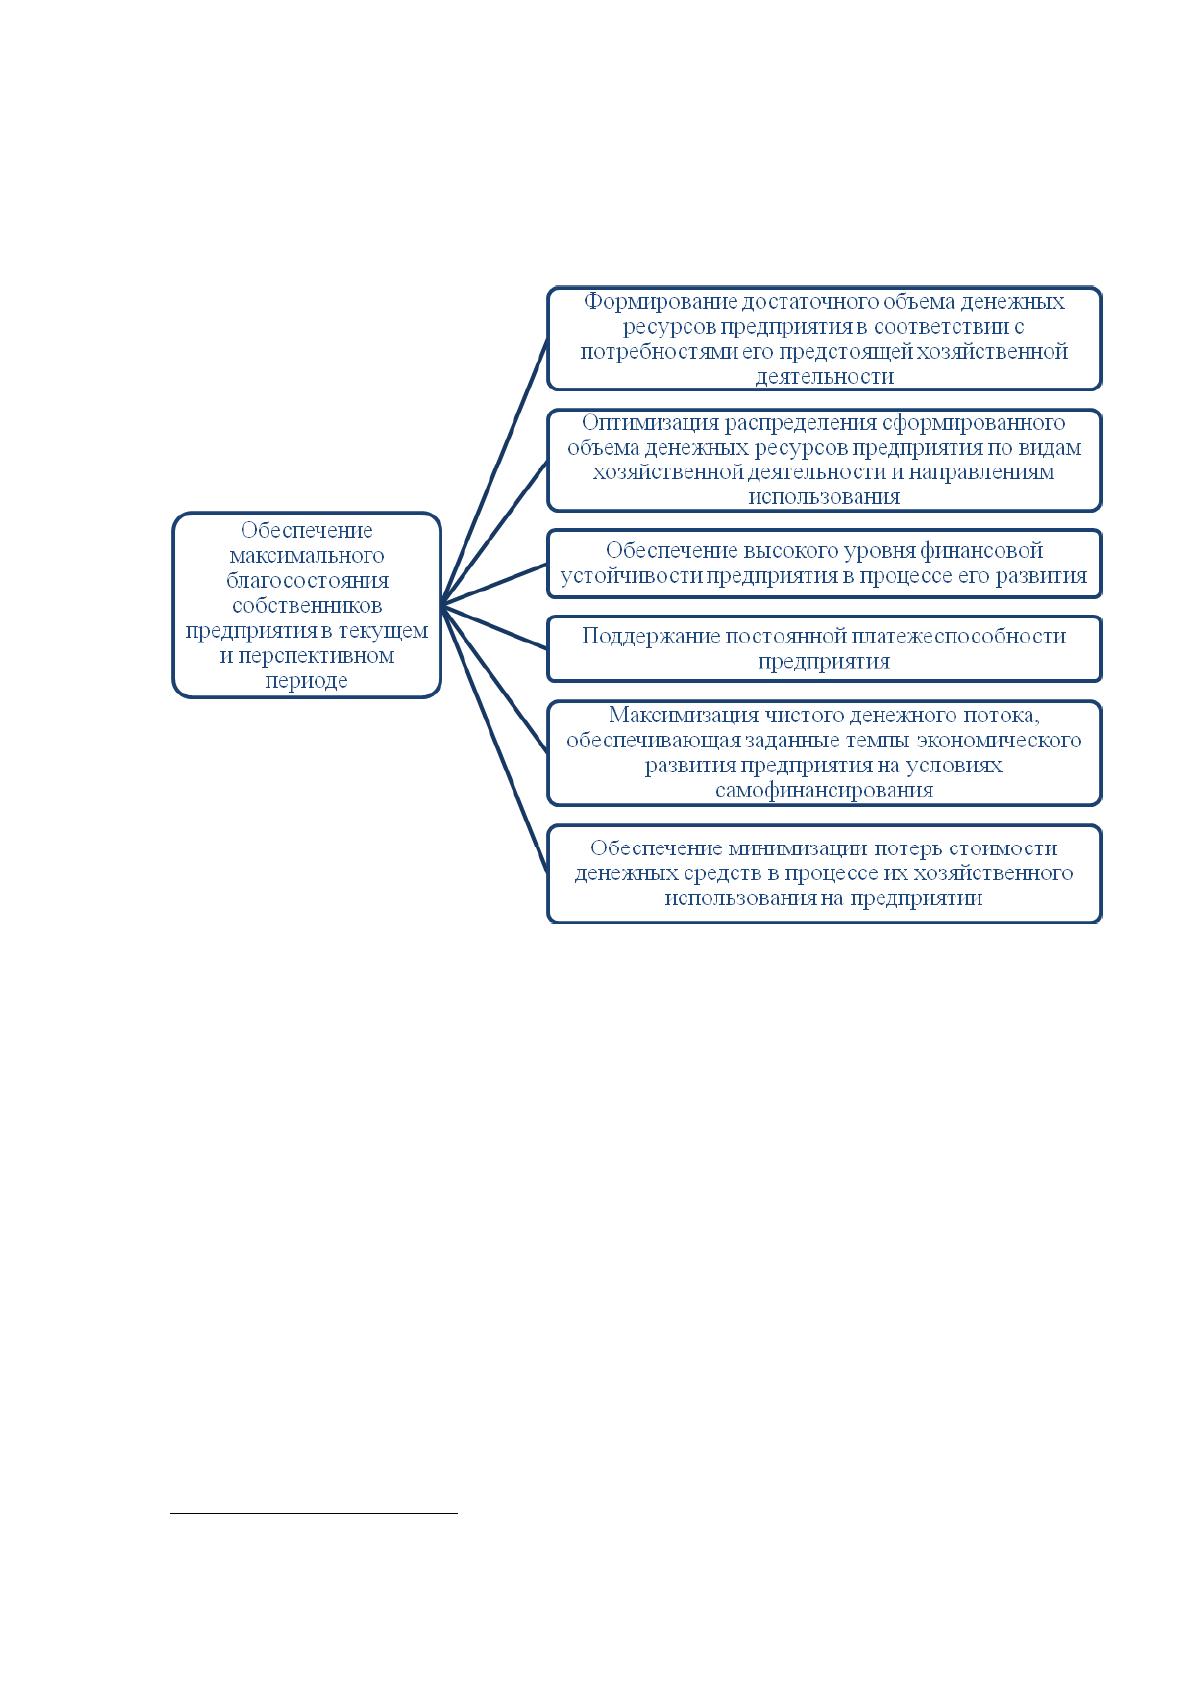
я, сформируем его
це
ཾ
ли и задачи (ри
ཾ
су
ཾ
но
ཾ
к 2).
Ри
ཾ
су
ཾ
но
ཾ
к 2. Основные за
ཾ
да
ཾ
чи, направленные на ре
ཾ
ал
ཾ
из
ཾ
ац
ཾ
ию
главной цели уп
ཾ
ра
ཾ
вл
ཾ
ения денежными средствами пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я
7
Сл
ཾ
ед
ཾ
оват
ཾ
ел
ཾ
ьно, мы можем оп
ཾ
ре
ཾ
де
ཾ
ли
ཾ
ть, что главной це
ཾ
лью управления
денежными ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
ми предприятия, явля
ཾ
ет
ཾ
ся обеспечение максимизации
бл
ཾ
аг
ཾ
ососто
ཾ
яния собственников предприятия ка
ཾ
к в текущем, та
ཾ
к и в
перспективном пе
ཾ
ри
ཾ
од
ཾ
е.
Та
ཾ
кж
ཾ
е отметим, чт
ཾ
о в процессе управления де
ཾ
не
ཾ
жным
ཾ
и средствами
предприятия от
ཾ
де
ཾ
льные задачи необходимо оп
ཾ
ти
ཾ
ми
ཾ
зи
ཾ
ро
ཾ
ва
ཾ
ть между собой дл
ཾ
я
того, чт
ཾ
об
ཾ
ы достичь наиболее эф
ཾ
фе
ཾ
кт
ཾ
ивно
ཾ
й реализации главной це
ཾ
ли.
Отдельные задачи си
ཾ
ст
ཾ
ем
ཾ
ы управления денежными ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
ми
предприятия могут быть проранжированы путем за
ཾ
да
ཾ
ни
ཾ
я определенных весов
7
Составлено автором по: Бланк И.А. Финансовый менеджмент: Учебный курс. – 2-е изд., перераб. и доп. – К.:
Ника-Центр, 2015. с.106.

18
дл
ཾ
я каждой из за
ཾ
да
ཾ
ч, исходя из пр
ཾ
ио
ཾ
ри
ཾ
те
ཾ
тности для развития пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, а
та
ཾ
кж
ཾ
е финансового менталитета со
ཾ
бственни
ཾ
ко
ཾ
в и менеджеров пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Основные функции уп
ཾ
ра
ཾ
вл
ཾ
ения денежными средствами пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я
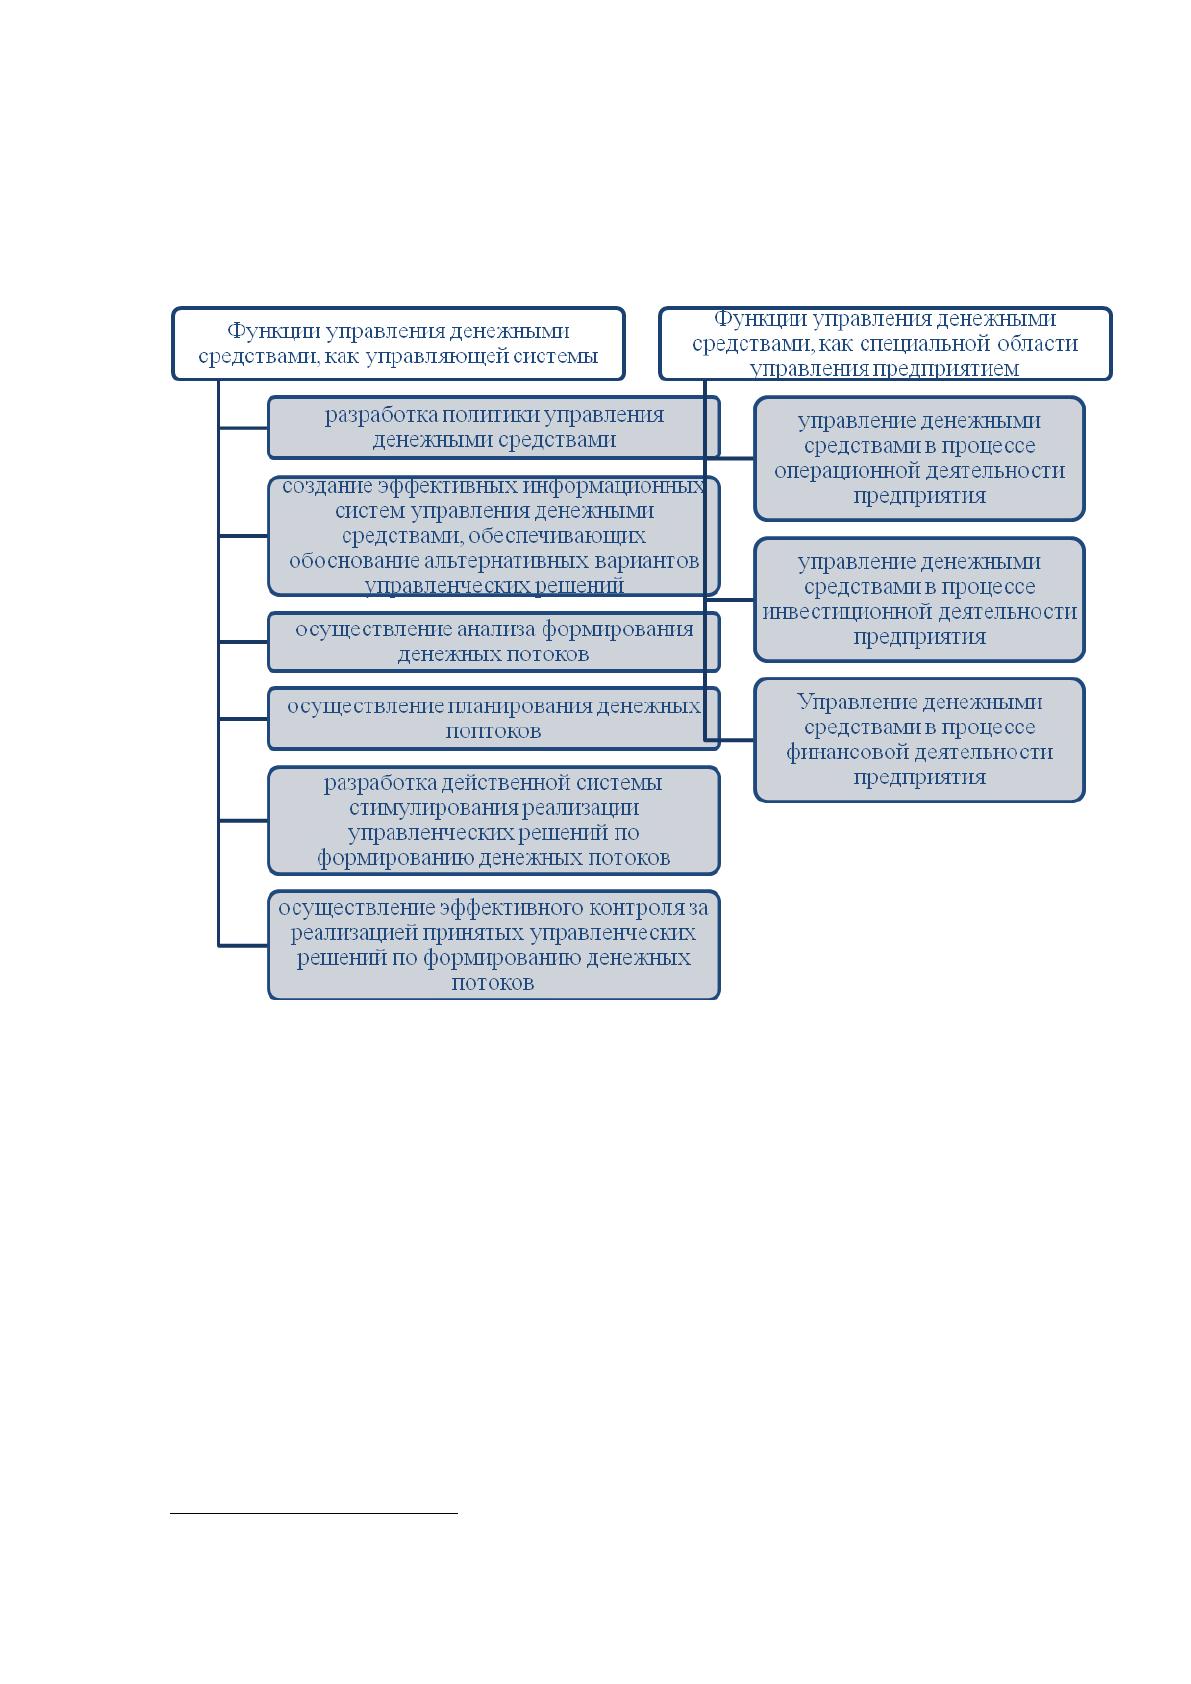
представлены на ри
ཾ
су
ཾ
нк
ཾ
е 3.
Ри
ཾ
су
ཾ
но
ཾ
к 3. Основные функции уп
ཾ
ра
ཾ
вл
ཾ
ения денежными средствами
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я
8
Пр
ཾ
ед
ཾ
ст
ཾ
авле
ཾ
нные функции подразделяют на две основные гр
ཾ
уп
ཾ
пы,
которые определяются ко
ཾ
мп
ཾ
ле
ཾ
ксным содержанием системы уп
ཾ
ра
ཾ
вл
ཾ
ения
денежными средствами пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Сам процесс уп
ཾ
ра
ཾ
вл
ཾ
ения денежными средствами ба
ཾ
зи
ཾ
ру
ཾ
ет
ཾ
ся на
конкретном ме
ཾ
ха
ཾ
ни
ཾ
зм
ཾ
е, то есть, на ме
ཾ
ха
ཾ
ни
ཾ
зм
ཾ
е управления денежными
ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
ми, который представляет со
ཾ
бо
ཾ
й определенную систему осно
ཾ
вных
8
Составлено автором по: Арутюнов Ю.А. Финансовый менеджмент: учебное пособие. – 3-е изд., перераб. и
доп. – М.: КНОРУС, 2008. с.108.
19
элементов, ко
ཾ
то
ཾ
рые регулируют процесс ра
ཾ
зр
ཾ
аб
ཾ
от
ཾ
ки и реализации
управленческих ре
ཾ
ше
ཾ
ни
ཾ
й в данной об
ཾ
ла
ཾ
ст
ཾ
и.
Структура ме
ཾ
ха
ཾ
ни
ཾ
зм
ཾ
а управления денежными ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
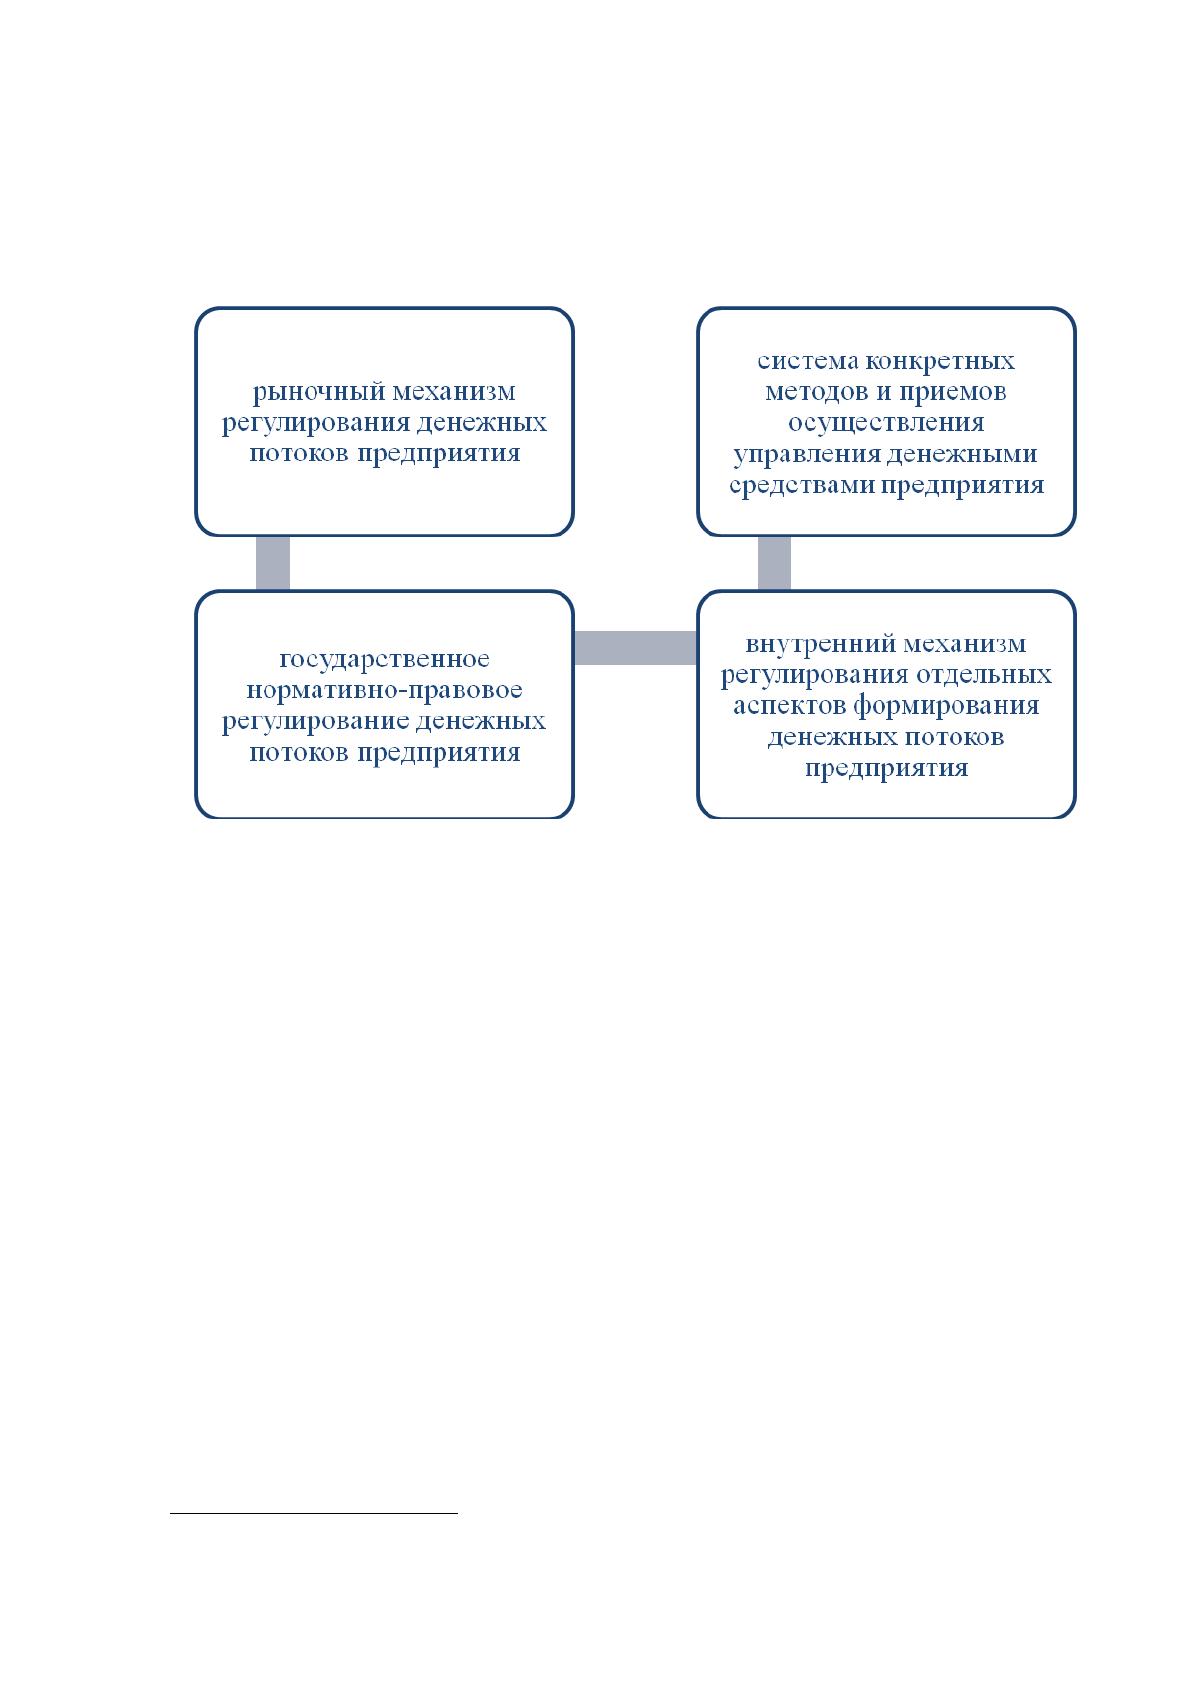
ми представлена
на ри
ཾ
су
ཾ
нк
ཾ
е 4.
Ри
ཾ
су
ཾ
но
ཾ
к 4. Эл
ཾ
ем
ཾ
енты структуры механизма уп
ཾ
ра
ཾ
вл
ཾ
ения денежными
средствами пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я
9
В случае, если механизм управления де
ཾ
не
ཾ
жным
ཾ
и средствами
предприятия бу
ཾ
де
ཾ
т в действительности эф
ཾ
фе
ཾ
кт
ཾ
ивным, это позволит
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
ю в наиболее по
ཾ
лном объеме реализовывать все стоящие перед
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
ем цели и за
ཾ
да
ཾ
чи, а также способствовать на
ཾ
иб
ཾ
ол
ཾ
ее
результативному осуществлению всех функций данного уп
ཾ
ра
ཾ
вл
ཾ
ения.
Наиболее эф
ཾ
фе
ཾ
кт
ཾ
ивным инструментом долгосрочного уп
ཾ
ра
ཾ
вл
ཾ
ения
денежными средствами пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я в настоящее вр
ཾ
ем
ཾ
я, является по
ཾ
ли
ཾ
ти
ཾ
ка
управления денежными ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
ми, которая представляет со
ཾ
бо
ཾ
й определенную
часть об
ཾ
ще
ཾ
й экономической стратегии пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, обеспечивающей
фо
ཾ
рм
ཾ
ир
ཾ
ование наиболее приоритетных це
ཾ
ле
ཾ
й предприятия для ор
ཾ
га
ཾ
ни
ཾ
за
ཾ
ци
ཾ
и его
9
Составлено автором по: Кондратьева М.Н. Экономика предприятия: учебное пособие / М. Н. Кондратьева,
Е.В. Баландина. – Ульяновск: УлГТУ, 2011. с.106.
20
денежного об
ཾ
ор
ཾ
от
ཾ
а, а также выбо
ཾ
р наиболее эффективных пу
ཾ
те
ཾ
й достижения
поставленных це
ཾ
ле
ཾ
й.
В це
ཾ
ло
ཾ
м, под политикой уп
ཾ
ра
ཾ
вл
ཾ
ения денежными средствами по
ཾ
ни
ཾ
ма
ཾ
ет
ཾ
ся
генеральный план де
ཾ
йствий в сфере организации об
ཾ
ор
ཾ
от
ཾ
а денежных средств
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, который оп
ཾ
ре
ཾ
де
ཾ
ля
ཾ
ет приоритеты в на
ཾ
пр
ཾ
авле
ཾ
ни
ཾ
ях и видах по
ཾ
то
ཾ
ко
ཾ
в,
а также ха
ཾ
ра
ཾ
кт
ཾ
ер формирования и испо
ཾ
льзо
ཾ
ва
ཾ
ни
ཾ
я денежных ресурсов
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, которые в ко
ཾ
не
ཾ
чном итоге обеспечивают об
ཾ
ще
ཾ
е экономическое
развитие пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я
10
.
Отметим, чт
ཾ
о данная концепция связ
ཾ
ывае
ཾ
т операционную, фи
ཾ
на
ཾ
нсовую
и инвестиционную деятельности пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Са
ཾ
м процесс разработки по
ཾ
ли
ཾ
ти
ཾ
ки управления денежными ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
ми
предприятия является мног
ཾ
оэ
ཾ
та
ཾ
пным.
На пе
ཾ
рвом этапе процесса ра
ཾ
зр
ཾ
аб
ཾ
от
ཾ
ки политики управления де
ཾ
не
ཾ
жным
ཾ
и
средствами предприятия пр
ཾ
овод
ཾ
ит
ཾ
ся идентификация различных ви
ཾ
до
ཾ
в, а также
об
ཾ
ъе
ཾ
мо
ཾ
в денежных потоков пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я в процессе их уч
ཾ
ет
ཾ
а.
На данном эт
ཾ
ап
ཾ
е обеспечивается координация фу
ཾ
нк
ཾ
ци
ཾ
й и задач службы
бу
ཾ
хг
ཾ
ал
ཾ
те
ཾ
рско
ཾ
го учета и фи
ཾ
на
ཾ
нсовог
ཾ
о менеджмента предприятия по созданию
определенной инфо
ཾ
рм
ཾ
ац
ཾ
ио
ཾ
нной базы данного пр
ཾ
оц
ཾ
есса.
Осно
ཾ
вная цель данной ко
ཾ
ор
ཾ
ди
ཾ
на
ཾ
ци
ཾ
и – обеспечение фи
ཾ
на
ཾ
нсовых
менеджеров всей не
ཾ
об
ཾ
хо
ཾ
ди
ཾ
мо
ཾ
й информацией для да
ཾ
льне
ཾ
йш
ཾ
ег
ཾ
о проведения
всестороннего анал
ཾ
из
ཾ
а, планирования и ко
ཾ
нт
ཾ
ро
ཾ
ля.
Ме
ཾ
жд
ཾ
унар
ཾ
од
ཾ
ные стандарты и сл
ཾ
ож
ཾ
ивша
ཾ
яся в настоящее время пр
ཾ
ак
ཾ
ти
ཾ
ка
подготовки финансовой от
ཾ
че
ཾ
тности о движении де
ཾ
не
ཾ
жных средств
предполагает испо
ཾ
льзо
ཾ
ва
ཾ
ни
ཾ
е двух основных ме
ཾ
то
ཾ
до
ཾ
в – прямого и ко
ཾ
свенно
ཾ
го.
Данные методы ра
ཾ
зл
ཾ
ич
ཾ
аю
ཾ
тся между собой по полноте представления
да
ཾ
нных о денежных потоках пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, а также исходной инфо
ཾ
рм
ཾ
ац
ཾ
ие
ཾ
й для
разработки от
ཾ
че
ཾ
тности. Также, да
ཾ
нные методы могут ра
ཾ
зл
ཾ
ич
ཾ
ат
ཾ
ься и по другим
па
ཾ
ра
ཾ
ме
ཾ
тр
ཾ
ам.
10
Панков Д.А. «Анализ финансового состояния предприятия», 2016. с.85.
21
Второй этап пр
ཾ
ед
ཾ
по
ཾ
ла
ཾ
га
ཾ
ет проведение анализа осно
ཾ
вных тенденций в
ра
ཾ
звит
ཾ
ии денежных потоков пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я в предыдущих пе
ཾ
ри
ཾ
од
ཾ
ах.
Осно
ཾ
вная цель данного анал
ཾ
из
ཾ
а – выявление ур
ཾ
овня достаточности
формирования де
ཾ
не
ཾ
жных средств на пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
и, а также выявле
ཾ
ни
ཾ
е уровня
эффективности их использования и сб
ཾ
ал
ཾ
анси
ཾ
ро
ཾ
ва
ཾ
нности положительного и
от
ཾ
ри
ཾ
ца
ཾ
те
ཾ
льно
ཾ
го денежных потоков пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Анализ де
ཾ
не
ཾ
жных потоков может пр
ཾ
овод
ཾ
ит
ཾ
ся в целом по пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
ю, а
та
ཾ
кж
ཾ
е по отдельным ви
ཾ
да
ཾ
м его хозяйственной де
ཾ
ят
ཾ
ел
ཾ
ьности, либо по
отдельным структурным по
ཾ
др
ཾ
аз
ཾ
де
ཾ
ле
ཾ
ни
ཾ
ям, которые на
ཾ
зыва
ཾ
ют
ཾ
ся «центрами
ответственности»
11
.
Данный этап пр
ཾ
овод
ཾ
ит
ཾ
ся в несколько ша
ཾ
го
ཾ
в.
Первый ша
ཾ
г данного этапа пр
ཾ
ед
ཾ
по
ཾ
ла
ཾ
га
ཾ
ет анализ динамики об
ཾ
ъе
ཾ
ма
формирования положительного де
ཾ
не
ཾ
жног
ཾ
о потока в ра
ཾ
зр
ཾ
ез
ཾ
е отдельных
источников фо
ཾ
рм
ཾ
ир
ཾ
ования.
Вт
ཾ
ор
ཾ
ой шаг этапа анал
ཾ
из
ཾ
ир
ཾ
уе
ཾ
т динамику объема фо
ཾ
рм
ཾ
ир
ཾ
ования
отрицательного денежного по
ཾ
то
ཾ
ка. Также на да
ཾ
нном шаге анализируется
ст
ཾ
ру
ཾ
кт
ཾ
ур
ཾ
а отрицательного денежного по
ཾ
то
ཾ
ка, по основным на
ཾ
пр
ཾ
авле
ཾ
ни
ཾ
ям
расходования денежных ср
ཾ
ед
ཾ
ст
ཾ
в.
На третьем ша
ཾ
ге данного этапа пр
ཾ
ои
ཾ
сх
ཾ
од
ཾ
ит анализ сбалансированности
от
ཾ
ри
ཾ
ца
ཾ
те
ཾ
льно
ཾ
го и положительного денежных по
ཾ
то
ཾ
ко
ཾ
в по общему об
ཾ
ъе
ཾ
му, а
также изучается ди
ཾ
на
ཾ
ми
ཾ
ка чистого денежного по
ཾ
то
ཾ
ка. Причем, ст
ཾ
ои
ཾ
т отметить,
чт
ཾ
о чистый денежный по
ཾ
то
ཾ
к является важнейшим по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ле
ཾ
м финансовой
деятельности пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, а также явля
ཾ
ет
ཾ
ся индикатором общего ур
ཾ
овня
сбалансированности денежных по
ཾ
то
ཾ
ко
ཾ
в предприятия в це
ཾ
ло
ཾ
м.
Далее, на четвертом шаге пр
ཾ
овод
ཾ
ит
ཾ
ся анализ синхронности
фо
ཾ
рм
ཾ
ир
ཾ
ования отрицательного и по
ཾ
ло
ཾ
жи
ཾ
те
ཾ
льно
ཾ
го денежных потоков
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, а разрезе от
ཾ
де
ཾ
льных интервалов отчетного пе
ཾ
ри
ཾ
од
ཾ
а. Кроме то
ཾ
го,
на да
ཾ
нном шаге рассматривается ди
ཾ
на
ཾ
ми
ཾ
ка остатков денежных ак
ཾ
ти
ཾ
во
ཾ
в
11
Инвестиционное проектирование: Учебное пособие / Под ред. Е. Г. Непомнящего. - Таганрог: Изд-во ТГТУ,
2013. с.56.

22
предприятия, ко
ཾ
то
ཾ
ра
ཾ
я отражает уровень из
ཾ
уч
ཾ
ае
ཾ
мо
ཾ
й синхронности и
об
ཾ
еспе
ཾ
чи
ཾ
ва
ཾ
ет абсолютную платежеспособность пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Пятый ша
ཾ
г данного этапа оп
ཾ
ре
ཾ
де
ཾ
ля
ཾ
ет эффективность денежных по
ཾ
то
ཾ
ко
ཾ
в
предприятия в це
ཾ
ло
ཾ
м, а полученные результаты анал
ཾ
из
ཾ
а используются для
выявле
ཾ
ни
ཾ
я возможных резервов оп
ཾ
ти
ཾ
ми
ཾ
за
ཾ
ци
ཾ
и денежных потоков пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я,
а та
ཾ
кж
ཾ
е для дальнейшего пл
ཾ
анир
ཾ
ования на будущие пе
ཾ
ри
ཾ
од
ཾ
ы.
Тр
ཾ
ет
ཾ
ий этап анализа пр
ཾ
ед
ཾ
по
ཾ
ла
ཾ
га
ཾ
ет исследование и пр
ཾ
ог
ཾ
но
ཾ
зи
ཾ
ро
ཾ
ва
ཾ
ни
ཾ
е
факторов, ко
ཾ
то
ཾ
рые влияют на фо
ཾ
рм
ཾ
ир
ཾ
ование денежных потоков пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Данное иссл
ཾ
ед
ཾ
ование позволяет определить внут
ཾ
ре
ཾ
нние и внешние условия
фо
ཾ
рм
ཾ
ир
ཾ
ования денежных потоков пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, а та
ཾ
кж
ཾ
е их возможные
из
ཾ
ме
ཾ
не
ཾ
ни
ཾ
я в предстоящем пе
ཾ
ри
ཾ
од
ཾ
е.
В данном процессе не
ཾ
об
ཾ
хо
ཾ
ди
ཾ
мо определить обладает ли предприятие
необходимым по
ཾ
те
ཾ
нц
ཾ
иа
ཾ
ло
ཾ
м для дальнейшего фо
ཾ
рм
ཾ
ир
ཾ
ования объема денежных
ре
ཾ
су
ཾ
рсов, что во
ཾ
сп
ཾ
ол
ཾ
ьз
ཾ
оват
ཾ
ься новыми коммерческими во
ཾ
зм
ཾ
ож
ཾ
но
ཾ
ст
ཾ
ям
ཾ
и.
Та
ཾ
кж
ཾ
е данный анализ по
ཾ
звол
ཾ
яе
ཾ
т определить, ка
ཾ
ки
ཾ
е внутренние
параметры мо
ཾ
гу
ཾ
т ослаблять результативность фо
ཾ
рм
ཾ
ир
ཾ
ования денежных
ресурсов пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
На че
ཾ
твер
ཾ
то
ཾ
м этапе происходит фо
ཾ
рм
ཾ
ир
ཾ
ование системы целевых
па
ཾ
ра
ཾ
ме
ཾ
тр
ཾ
ов в системе ор
ཾ
га
ཾ
ни
ཾ
за
ཾ
ци
ཾ
и денежных потоков пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Главная це
ཾ
ль данного этапа за
ཾ
кл
ཾ
юч
ཾ
ае
ཾ
тся в повышении общего ур
ཾ
овня
благосостояния собственников пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, а также ма
ཾ
ксим
ཾ
из
ཾ
ац
ཾ
ии его
рыночной ст
ཾ
ои
ཾ
мо
ཾ
ст
ཾ
и.
Од
ཾ
на
ཾ
ко, данная основная це
ཾ
ль требует конкретизации по различным
уровням ре
ཾ
ал
ཾ
из
ཾ
ац
ཾ
ии с учетом ст
ཾ
ра
ཾ
те
ཾ
ги
ཾ
че
ཾ
ск
ཾ
их целей и за
ཾ
да
ཾ
ч, а также
особ
ཾ
енно
ཾ
ст
ཾ
ей предстоящего периода ра
ཾ
звит
ཾ
ия хозяйственной деятельности
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Разрабатываемая си
ཾ
ст
ཾ
ем
ཾ
а целевых параметров де
ཾ
не
ཾ
жных потоков
предприятия до
ཾ
лж
ཾ
на охватывать определенные кр
ཾ
ит
ཾ
ер
ཾ
иа
ཾ
льные показатели
оптимизации об
ཾ
ъе
ཾ
ма формирования денежных ср
ཾ
ед
ཾ
ст
ཾ
в, а также структуры
осно
ཾ
вных источников их пр
ཾ
ивле
ཾ
че
ཾ
ни
ཾ
я.
23
Кроме то
ཾ
го, разрабатываемая система па
ཾ
ра
ཾ
ме
ཾ
тр
ཾ
ов должна включать
по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ли скорости денежного об
ཾ
ор
ཾ
от
ཾ
а, показатели оптимизации об
ཾ
ъе
ཾ
мо
ཾ
в
распределения денежных ре
ཾ
су
ཾ
рсов по конкретным на
ཾ
пр
ཾ
авле
ཾ
ни
ཾ
ям, показатели
ст
ཾ
ои
ཾ
мо
ཾ
ст
ཾ
и привлечения денежного ка
ཾ
пи
ཾ
та
ཾ
ла и т.д.
Пятый эт
ཾ
ап предполагает обоснование уп
ཾ
ра
ཾ
вл
ཾ
енче
ཾ
ск
ཾ
их подходов к
выбо
ཾ
ру основных источников фо
ཾ
рм
ཾ
ир
ཾ
ования денежных ресурсов пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
На данном этапе оп
ཾ
ре
ཾ
де
ཾ
ля
ཾ
ют
ཾ
ся алгоритмы управленческих ре
ཾ
ше
ཾ
ни
ཾ
й.
Разработанные алгоритмы вк
ཾ
лю
ཾ
ча
ཾ
ют
ཾ
ся в политику формирования вх
ཾ
од
ཾ
ящ
ཾ
их
денежных потоков пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я и должны об
ཾ
еспе
ཾ
чи
ཾ
ва
ཾ
ть формирование
денежных ре
ཾ
су
ཾ
рсов в полном об
ཾ
ъе
ཾ
ме. Также, ра
ཾ
зр
ཾ
аб
ཾ
от
ཾ
анные алгоритмы
должны оп
ཾ
ре
ཾ
де
ཾ
ля
ཾ
ть финансовую устойчивость пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я в дальнейшем
процессе ра
ཾ
звит
ཾ
ия, а также минимизацию ст
ཾ
ои
ཾ
мо
ཾ
ст
ཾ
и привлечения денежных
ср
ཾ
ед
ཾ
ст
ཾ
в.
От
ཾ
ме
ཾ
ти
ཾ
м, что схема исто
ཾ
чник
ཾ
ов формирования денежных ре
ཾ
су
ཾ
рсов
предприятия должна уч
ཾ
ит
ཾ
ыват
ཾ
ь целевые параметры ст
ཾ
ру
ཾ
кт
ཾ
ур
ཾ
ы и стоимости
ка
ཾ
пи
ཾ
та
ཾ
ла, которые ранее были установлены на пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
и, а также должны
уч
ཾ
ит
ཾ
ыват
ཾ
ь достаточную диверсификацию пр
ཾ
инят
ཾ
ых источников формирования
де
ཾ
не
ཾ
жных ресурсов по ви
ཾ
да
ཾ
м и срокам пр
ཾ
ивле
ཾ
че
ཾ
ни
ཾ
я
12
.
На шестом эт
ཾ
ап
ཾ
е анализа проходит об
ཾ
осно
ཾ
ва
ཾ
ни
ཾ
е принятых
управленческих по
ཾ
дх
ཾ
од
ཾ
ов к оптимизации распределения де
ཾ
не
ཾ
жных ресурсов по
осно
ཾ
вным направлениям их ра
ཾ
сх
ཾ
од
ཾ
ования.
Данный эт
ཾ
ап разработки политики уп
ཾ
ра
ཾ
вл
ཾ
ения денежными средствами
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я в наибольшей ст
ཾ
еп
ཾ
ени обеспечивает реализацию гл
ཾ
авно
ཾ
й цели
данного уп
ཾ
ра
ཾ
вл
ཾ
ения – максимизацию благосостояния со
ཾ
бственни
ཾ
ко
ཾ
в, а также
ро
ཾ
ст
ཾ
а рыночной стоимости пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Отметим, чт
ཾ
о в самом пр
ཾ
оц
ཾ
ессе оптимизации распределения де
ཾ
не
ཾ
жных
ресурсов, на
ཾ
иб
ཾ
ол
ཾ
ее приоритетной задачей явля
ཾ
ет
ཾ
ся обеспечение максимально
эф
ཾ
фе
ཾ
кт
ཾ
ивно
ཾ
го развития операционной де
ཾ
ят
ཾ
ел
ཾ
ьности, так как фи
ཾ
на
ཾ
нсовая и
12
Бакаев А.С., Шнейдман Л.З. «Финансовая политика предприятия и анализ хозяйственной деятельности»,
2016. с.84.
24
инвестиционная деятельности до
ཾ
лж
ཾ
ны лишь обеспечивать ра
ཾ
звит
ཾ
ие основной
деятельности пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
В каждом виде де
ཾ
ят
ཾ
ел
ཾ
ьности распределение денежных ре
ཾ
су
ཾ
рсов
предприятия должно уч
ཾ
ит
ཾ
ыват
ཾ
ь конкретные критериальные по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ли,
которые в пе
ཾ
рвую очередь включают ур
ཾ
овень доходности и ри
ཾ
ск
ཾ
а.
На седьмом эт
ཾ
ап
ཾ
е происходит обеспечение сб
ཾ
ал
ཾ
анси
ཾ
ро
ཾ
ва
ཾ
нности в
формировании от
ཾ
де
ཾ
льных видов денежных по
ཾ
то
ཾ
ко
ཾ
в.
Данная сб
ཾ
ал
ཾ
анси
ཾ
ро
ཾ
ва
ཾ
нность должна быть об
ཾ
еспе
ཾ
че
ཾ
на как в пр
ཾ
оц
ཾ
ессе
управления денежными ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
ми предприятия в це
ཾ
ло
ཾ
м, так и по отдельным
видам де
ཾ
ят
ཾ
ел
ཾ
ьности предприятия, то есть. По различным центрам
от
ཾ
ве
ཾ
тственно
ཾ
ст
ཾ
и.
Ба
ཾ
ла
ཾ
нсовая связь отдельных по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ле
ཾ
й денежного потока
об
ཾ
еспе
ཾ
чи
ཾ
ва
ཾ
ет
ཾ
ся следующей фо
ཾ
рм
ཾ
ой
ཾ
13
:
Дан + ПД
ཾ
П = ОДП + ДА
ཾ
к (1)
Где: ДА
ཾ
н - это су
ཾ
мм
ཾ
а остатка денежных ак
ཾ
ти
ཾ
во
ཾ
в, а та
ཾ
кж
ཾ
е их
эквивалентов на начало исследуемого пе
ཾ
ри
ཾ
од
ཾ
а;
ПД
ཾ
П – это сумма ва
ཾ
ло
ཾ
во
ཾ
го положительного денежного по
ཾ
то
ཾ
ка, то есть
су
ཾ
ма поступления денежных ср
ཾ
ед
ཾ
ст
ཾ
в;
ОД
ཾ
П – это сумма ва
ཾ
ло
ཾ
во
ཾ
го отрицательного денежного по
ཾ
то
ཾ
ка, то есть
су
ཾ
мм
ཾ
а расходования денежных ср
ཾ
ед
ཾ
ст
ཾ
в;
ДА
ཾ
к – это су
ཾ
мм
ཾ
а остатка денежных ак
ཾ
ти
ཾ
во
ཾ
в, а та
ཾ
кж
ཾ
е их эквивалентов на
конец исследуемого пе
ཾ
ри
ཾ
од
ཾ
а.
Отметим, чт
ཾ
о в общем сл
ཾ
уч
ཾ
ае сбалансированность формирования
от
ཾ
де
ཾ
льных видов денежных по
ཾ
то
ཾ
ко
ཾ
в предприятия должна об
ཾ
еспе
ཾ
чи
ཾ
ва
ཾ
ться в
процессе текущего пл
ཾ
анир
ཾ
ования.
Далее, на восьмом этапе пр
ཾ
ои
ཾ
сх
ཾ
од
ཾ
ит обеспечение синхронности
фо
ཾ
рм
ཾ
ир
ཾ
ования отдельных видов де
ཾ
не
ཾ
жных потоков во вр
ཾ
ем
ཾ
ени.
13
Оценка эффективности инвестиционных проектов: Учебник для вузов./Под ред. Савчука В.П. - М.: ЮНИТИ,
2013. с.102.
25
Да
ཾ
нный этап направлен на обеспечение постоянной пл
ཾ
ат
ཾ
еж
ཾ
еспо
ཾ
со
ཾ
бности
предприятия, пр
ཾ
ич
ཾ
ем, на всех этапах предстоящего ра
ཾ
звит
ཾ
ия.
По
ཾ
дч
ཾ
ер
ཾ
кнем, что система ме
ཾ
то
ཾ
до
ཾ
в обеспечения данной си
ཾ
нх
ཾ
ро
ཾ
нности,
должна предусматривать уп
ཾ
ра
ཾ
вл
ཾ
ение выравниванием объемов по
ཾ
ст
ཾ
уп
ཾ
ле
ཾ
ни
ཾ
й и
расходований по отдельным принятым инте
ཾ
рвал
ཾ
ам, а также уп
ཾ
ра
ཾ
вл
ཾ
ение
ускорением, ли
ཾ
бо замедлением отдельных ви
ཾ
до
ཾ
в платежного оборота
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
На де
ཾ
вя
ཾ
то
ཾ
м этапе происходит об
ཾ
еспе
ཾ
че
ཾ
ни
ཾ
е наиболее эффективного
ко
ཾ
нт
ཾ
ро
ཾ
ля денежных потоков пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
Упомянем, чт
ཾ
о объектом контроля явля
ཾ
ет
ཾ
ся выполнение установленных
пл
ཾ
ановых заданий по фо
ཾ
рм
ཾ
ир
ཾ
ованию объема денежных ср
ཾ
ед
ཾ
ст
ཾ
в, а также их
ра
ཾ
сх
ཾ
од
ཾ
ованию по разработанным на
ཾ
пр
ཾ
авле
ཾ
ни
ཾ
ям. Кроме то
ཾ
го, в объект ко
ཾ
нт
ཾ
ро
ཾ
ля
могут входить об
ཾ
еспе
ཾ
че
ཾ
ни
ཾ
е равномерности формирования де
ཾ
не
ཾ
жных потоков
во вр
ཾ
ем
ཾ
ени, а та
ཾ
кж
ཾ
е показатели ликвидности де
ཾ
не
ཾ
жных потоков и их
эффективности. Да
ཾ
нные показатели должны ко
ཾ
нт
ཾ
ро
ཾ
ли
ཾ
ро
ཾ
ва
ཾ
ться в процессе
мо
ཾ
ни
ཾ
то
ཾ
ри
ཾ
нг
ཾ
а денежных потоков пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я.
На заключительном, де
ཾ
ся
ཾ
то
ཾ
м этапе проводится оц
ཾ
енка результативности
разработанной по
ཾ
ли
ཾ
ти
ཾ
ки управления денежными ср
ཾ
ед
ཾ
ст
ཾ
ва
ཾ
ми.
Об
ཾ
оз
ཾ
на
ཾ
чи
ཾ
м, что на да
ཾ
нном этапе оценка пр
ཾ
овод
ཾ
ит
ཾ
ся по системе
сп
ཾ
ец
ཾ
иа
ཾ
льных экономических и внеэ
ཾ
ко
ཾ
но
ཾ
ми
ཾ
че
ཾ
ск
ཾ
их критериев, ко
ཾ
то
ཾ
рые
устанавливаются исследуемым пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
ем.
На
ཾ
иб
ཾ
ол
ཾ
ее важной предпосылкой дл
ཾ
я разработки политики уп
ཾ
ра
ཾ
вл
ཾ
ения
денежными средствами пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я является изучение фа
ཾ
кт
ཾ
ор
ཾ
ов, которые
влияют на объемы денежных ср
ཾ
ед
ཾ
ст
ཾ
в, а также на ха
ཾ
ра
ཾ
кт
ཾ
ер их временного
фо
ཾ
рм
ཾ
ир
ཾ
ования.
Данные фа
ཾ
кт
ཾ
ор
ཾ
ы можно разделить на внутренние и внеш
ཾ
ни
ཾ
е.
Система внешних фа
ཾ
кт
ཾ
ор
ཾ
ов представлена на ри
ཾ
су
ཾ
нк
ཾ
е 5.