24
систематически снижать свой финансовый поток, реализуя платежи сборов и
налогов согласно существующему законодательству
15
.
Фактор бюджетного недофинансирования. Платежеспособность
компании зависит от своевременности и полноты выполнения обязательств
бюджетными (муниципальными и государственными) учреждениями, для
которых эта компания оказывает либо услуги. Контрактные (гражданско-
правовые) отношения компаний с бюджетными учреждениями - совершенно
обычное явление для рыночной экономики, такие связи никак не различаются
от отношений с прочими предприятиями, в таких договорах бюджетные
учреждения для компаний являются также покупателями-дебиторами.
Если товаропроизводитель кредитует поставкой своей продукцией
бюджетного покупателя, который не запланировал денежные средства, чтобы в
значительной мере и своевременно расплатиться с этим кредитором, то это
приведет данную компанию к банкротству.
Фактор муниципального (государственного) участия в капитале
организации. Платежеспособность компании зависит от размера в его уставном
капитале доли, принадлежащей муниципалитету (государству). Если
товаропроизводитель имеет в составе своих учредителей лишь муниципальные
(государственные) органы, зачастую его миссия не имеет ничего общего с
предпринимательской деятельностью, и данные компании часто становятся
банкротами. Когда доля муниципалитета (государства) в уставном капитале
несущественна, до 25%, следует считать данное предприятие частным
хозяйственным обществом, и что его платежеспособность от рассматриваемого
фактора не зависит.
16
Внутренние факторы поддаются регулированию со стороны самой
компании. К ним следует относить квалификацию руководителей компании,
финансовую стратегию организации, успешность маркетинговых исследований.
15
Ефимова, О.В. Финансовый анализ: современный инструментарий для принятия
экономических решений: Учебник. - М.: Омега-Л, 2013. - 349 c
16
Казакова Н.А. Финансовый анализ: учебник и практикум. - М.: Издательство Юрайт, 2015.
— 539 с.
25
Управление ликвидностью и платежеспособностью компании принято
формировать с определения наиболее уязвимых позиций, что позволит во время
принять превентивные мероприятия по предотвращению негативных
тенденций в финансовом состоянии компании. Необходимо определить
критерии финансовой устойчивости компании. Один из критериев, к примеру, –
это вероятность неплатежеспособности компании, которая ведет к банкротству.
При этом необходимо учитывать вышеуказанные внешние факторы.
Управление ликвидностью представляет собой работу, направленную не
только на определение конкретного показателя, которые очень часто носят
только справочно-информационную функцию. В связи с этим, в управлении
нельзя только ограничиваться балансовыми данными. Для управления
ликвидностью и платежеспособностью компании необходимо ответить на
вопрос: каковы реальные возможности организации погасить краткосрочные
обязательства и одновременно продолжать бесперебойное функционирования.
Следует провести оценку, сколько реально стоят оборотные средства,
которые числятся на балансе компании, какова их реальная ликвидность:
сколько дебиторской задолженности превратится в денежные средства,
направляемые на погашение долгов. Какая реальная сумма денег может быть
приобретена при необходимости реализации части запасов. Хватит ли
остальных запасов по материально-вещественному составу и стоимости для
продолжения работы после погашения долгов.
17
Для формирования тактики и стратегии по управлению ликвидностью
компания должна иметь нижеуказанную информацию:
1. О графиках поступления денежных средств и применения обязательств
в зависимости от размеров и времени.
2. Об остатках по статьям актива и пассива бухгалтерского баланса на
определенную дату.
17
Артеменко В.Г., Беллендир М.В. Финансовый анализ: учебное пособие. – М.: Издательство
«ДИС», НГАЭиУ, 2015. – 128 с.

26
3. Об изменении хозяйственных процессов в компании в реальном
времени.
4. О потребностях рынка в продукции, вероятных корректировках цен на
нее, корректировки конъюнктуры рынка.
5. О состоянии дебиторской задолженности (просроченная дебиторская
задолженность более 30, 60 и 90 дней).
6. О получаемой прибыли и каналам ее распределения.
При написании первой главы данной работы были достигнуты
следующие выводы.
Платежеспособность иностранными авторами определяется наличием
собственных оборотных средств и способностью покрывать убытки. В отличие
от них отечественные специалисты выявляют платежеспособность как
способность компании исполнять свои обязательства (краткосрочные — М.М.
Крейнина, В.В. Ковалев, М.С. Абрютина и А.В. Грачова; долгосрочные — Э.И.
Уткин; все обязательства — Д.С. Моляков, А.Д.Шеремет, Е.И. Шохин, А.М.
Поддерегин)
18
.
Термины платежеспособности и ликвидности являются довольно
близкими, но второе более емкое. От степени ликвидности баланса и компании
зависит платежеспособность. В то же время ликвидность определяет нынешнее
и перспективное состояние расчетов. Компания может быть платежеспособной
на отчетную дату, но при этом иметь неблагоприятные возможности в
будущем, и наоборот.
Основные причины неплатежеспособности: неисполнение плана по
производству и продажам продукции; увеличение ее себестоимости;
неисполнение плана прибыли и как итог – недостаток собственных источников
самофинансирования компании; значительный процент налогообложения. Одна
из причин ухудшения платежеспособности – это некорректное применение
оборотного капитала: отвлечение средств в дебиторскую задолженность,
18
Ефимова, О.В. Финансовый анализ: современный инструментарий для принятия
экономических решений: Учебник. - М.: Омега-Л, 2013. - 349 c
27
вложение в сверхплановые запасы и на иные цели, не имеющие источников
финансирования.
Показатели анализа ликвидности взаимосвязаны с показателями
финансовой устойчивости и платежеспособности в связи с тем, что они
определяют степень риска банкротства компании. Ликвидность баланса
выявляется в качестве степени покрытия обязательств предприятия ее
активами, срок превращения которых в денежные средства соответствует сроку
погашения обязательств.
Бухгалтерская отчетность является основным документом, который
используют для анализа финансового состояния компании. В соответствии с
Федеральным законом № 402-ФЗ от 06.12.2011, экономический субъект обязан
составлять годовую бухгалтерскую отчетность. Приказом Минфина России от
02.07.2010 №66н (редакции от 06.03.2018) «О Формах бухгалтерской
отчетности организаций» (зарегистрированном в Минюсте России 02.08.2010
№18023) утвержден состав бухгалтерской отчетности, а также указания о
порядке ее составления
19
.
Сущность управления платежеспособностью и ликвидностью – это
проведение гибкой политики, которая сочетает требования по приобретению
прибыли и обеспечению безопасного функционирования компании, основанное
на исполнении всех обязательств в необходимых суммах и в необходимые
сроки. Это требует регулярного учета внутренних и внешних факторов,
которые оказывают влияние на благосостояние предприятия.
1.3. Методика анализа ликвидности организации
Проводя анализ состояния ликвидности компании, следует рассматривать
причины финансовых затруднений, частоту их формирования и
продолжительность просроченных долгов. Ниже представлены основные
причины неплатежеспособности: неисполнение плана по производству и
19
Ефимова, О.В. Финансовый анализ: современный инструментарий для принятия
экономических решений: Учебник. - М.: Омега-Л, 2013. - 349 c
28
продажам продукции; увеличение ее себестоимости; неисполнение плана
прибыли и как итог – недостаток собственных источников
самофинансирования компании; значительный процент налогообложения. Одна
из причин ухудшения платежеспособности – это некорректное применение
оборотного капитала: отвлечение средств в дебиторскую задолженность,
вложение в сверхплановые запасы и на иные цели, не имеющие источников
финансирования.
20
Более тщательный анализ и ликвидности компании реализуется путем
определения аналитических показателей. Так как разные виды оборотных
средств обладают разной степенью ликвидности, принято определять некоторое
количество коэффициентов ликвидности.
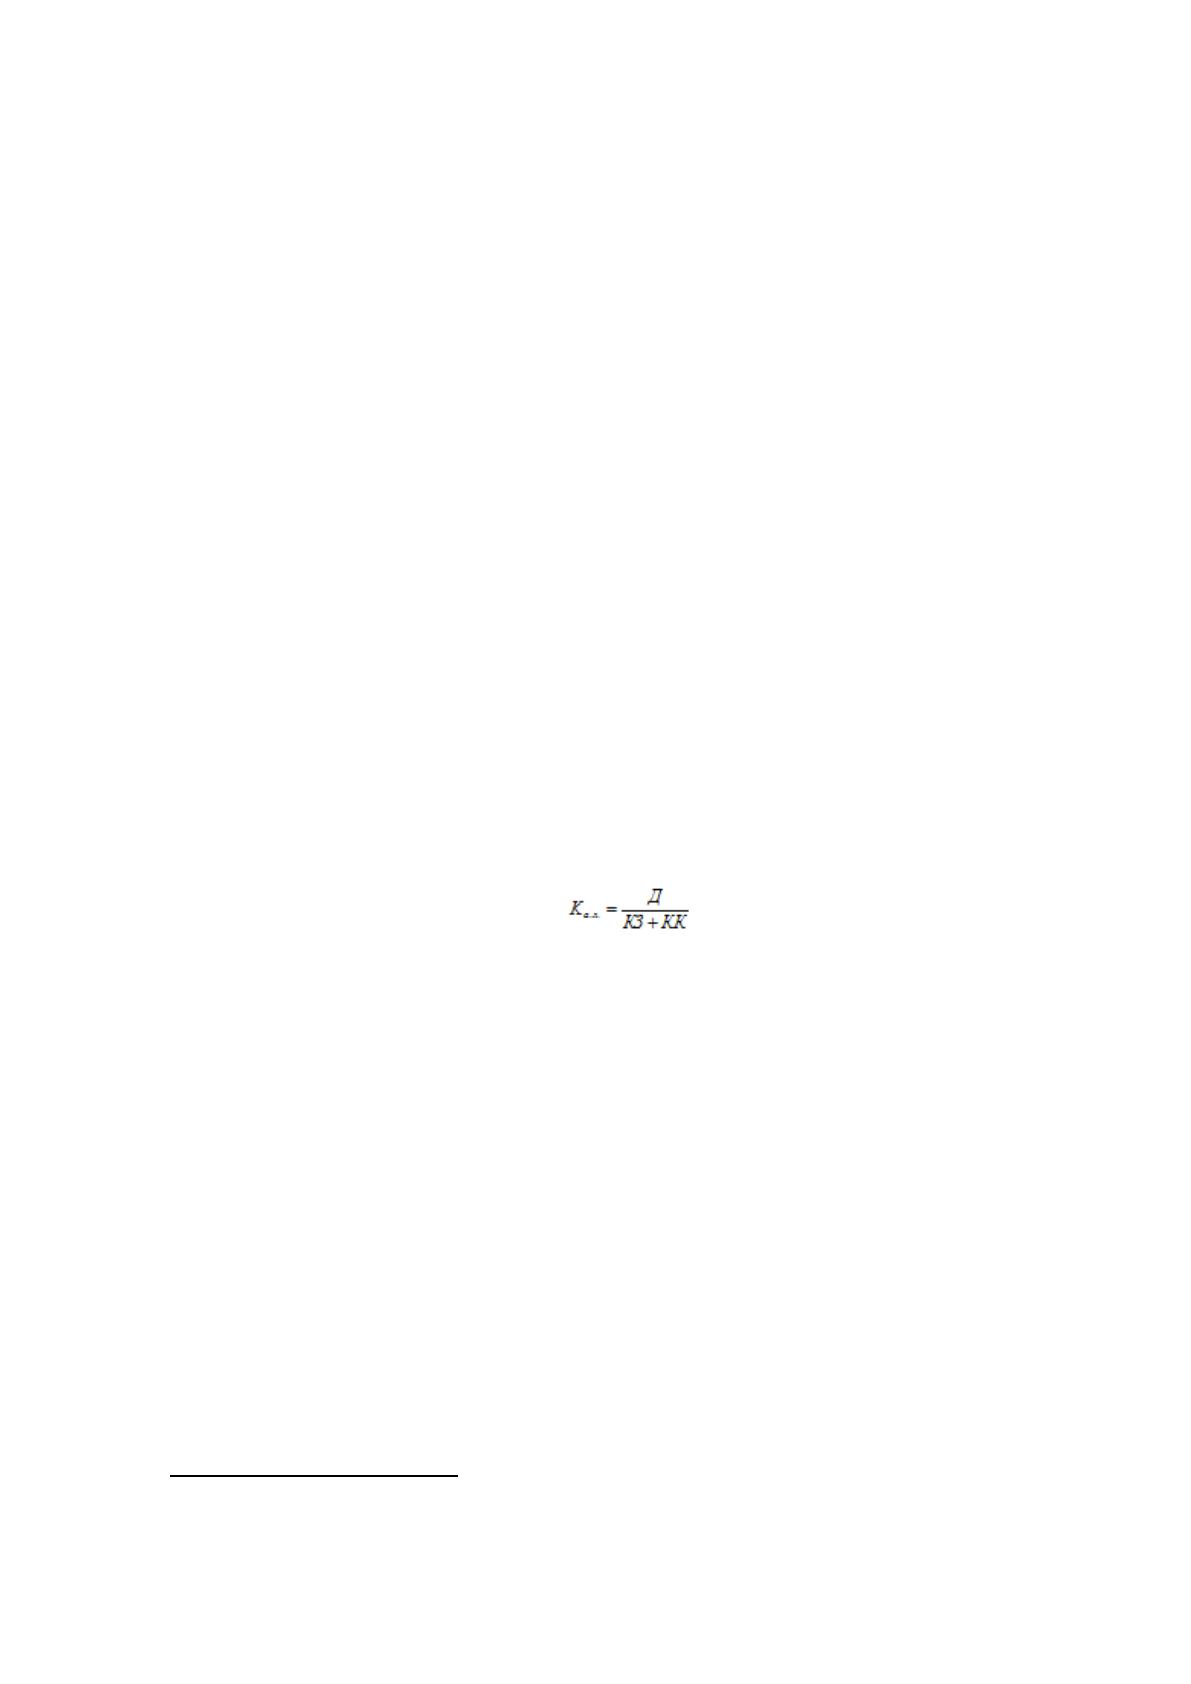
1. Коэффициент абсолютной ликвидности (коэффициент срочности)
(К
а.л.
) определяется путем отношения объема наиболее ликвидных активов к
сумме наиболее срочных обязательств краткосрочных пассивов. Он
характеризует, какая доля текущей задолженности может быть погашена на
период составления баланса или в краткострочном периоде.
(1)
где Д – денежные средства, ценные бумаги и краткосрочные финансовые
вложения;
КЗ – кредиторская задолженность;
КК — краткосрочные кредиты.
Данный показатель определяет, какую долю краткосрочной
задолженности компания может погасить в ближайшее время. Данный
показатель дольше быть больще своего нормативного значения: 0,2-0,5.
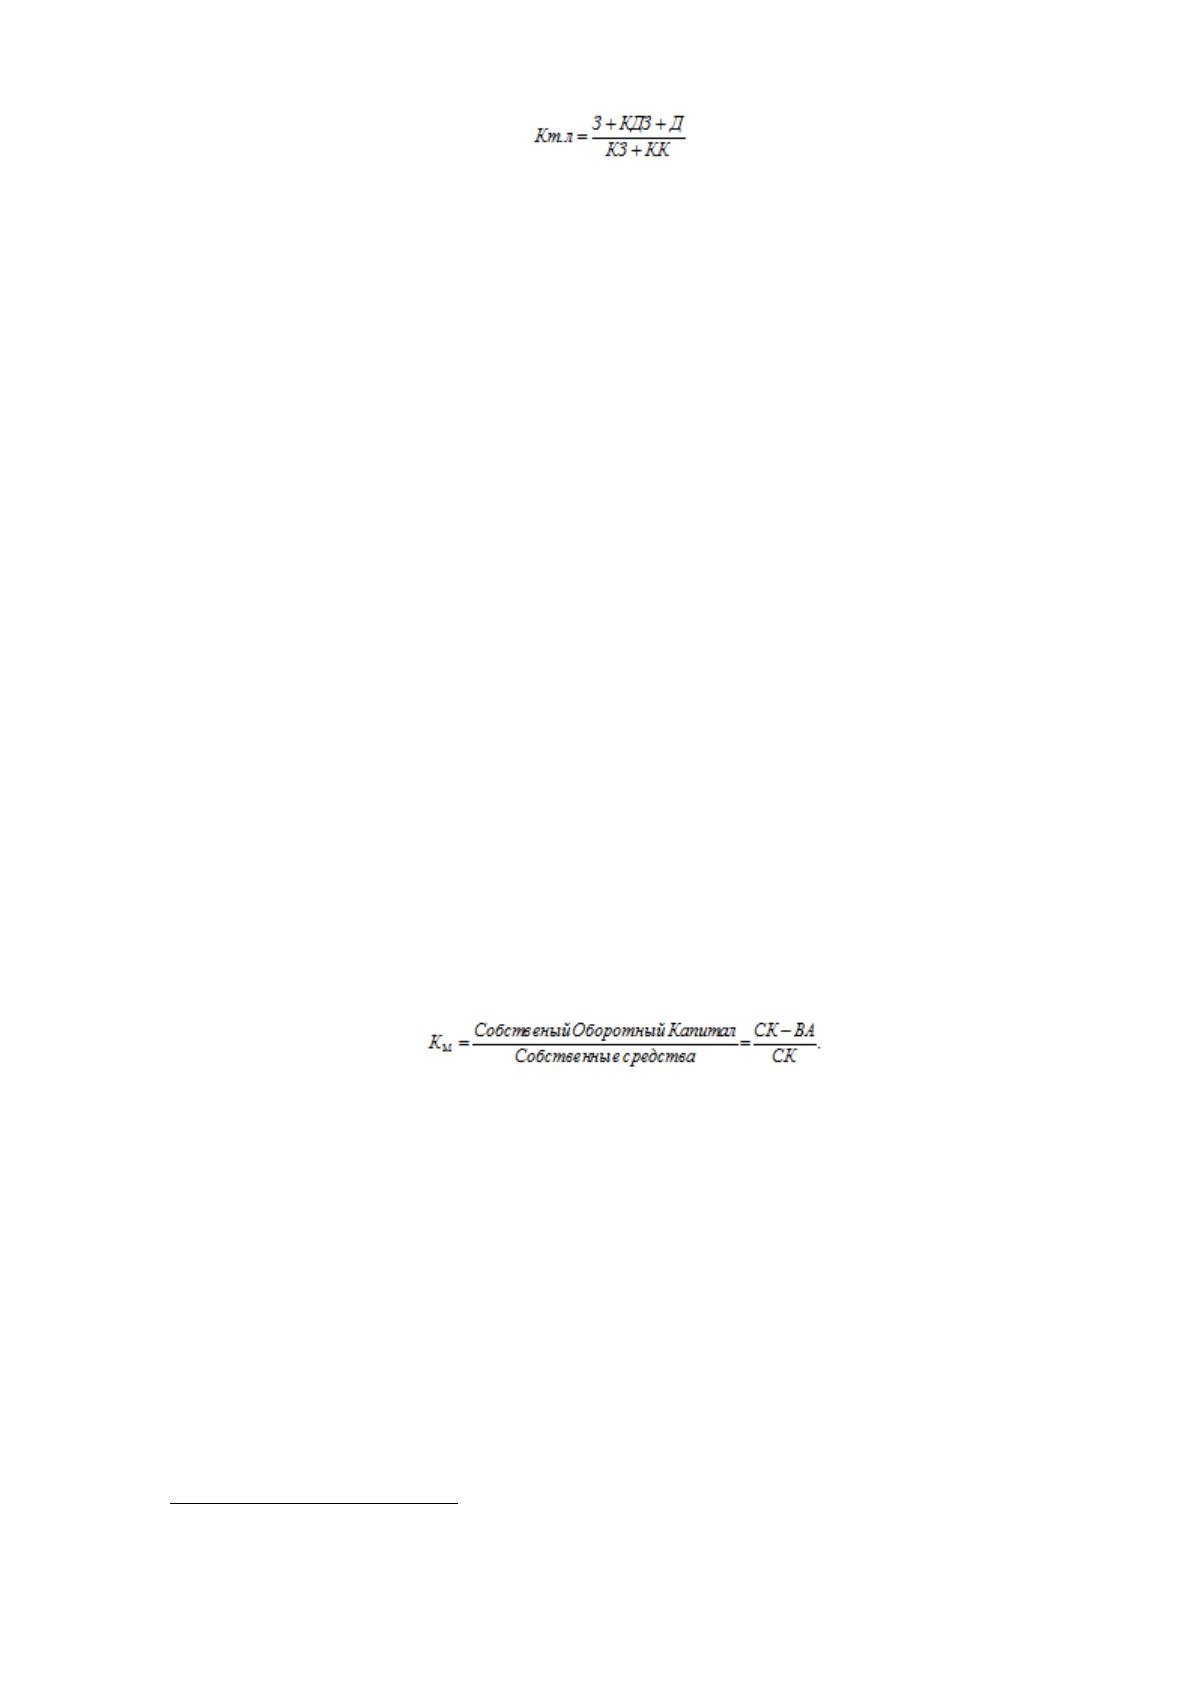
2. Коэффициент текущей ликвидности (К
т.л.
) или коэффициент
покрытия. Он определяется как отношение стоимости всех оборотных
(мобильных) средств компании к величине краткосрочных обязательств:
20
Крылов С.И. Анализ бухгалтерского баланса коммерческой организации с помощью
финансовых коэффициентов// Финансовый вестник: финансы, налоги, страхование,
бухгалтерский учет. 2013. № 8. С. 30-37
29
(2)
Данный показатель характеризует платежные возможности компании,
которые оцениваются при условии как своевременных расчетов с дебиторами и
благоприятной продажи продукции, так и реализации в случае необходимости
иных элементов материальных оборотных средств. Нормативное значение
коэффициента: >2.
3. Общий коэффициент ликвидности является отношением всех
текущих активов к краткосрочным обязательствам. Он свидетельствует, в какой
кратности текущие активы покрывают краткосрочные обязательства. Согласно
мнению Н.В. Колчиной, нормативное значение находится в пределах от 2 до 3.
Еще один показатель, который характеризует ликвидность компании –
это оборотный капитал, определяемый в качестве разности текущих активов и
краткосрочных обязательств. Соответственно, компания имеет оборотный
капитал до тех пор, пока текущие активы больше краткосрочных
обязательств.
21
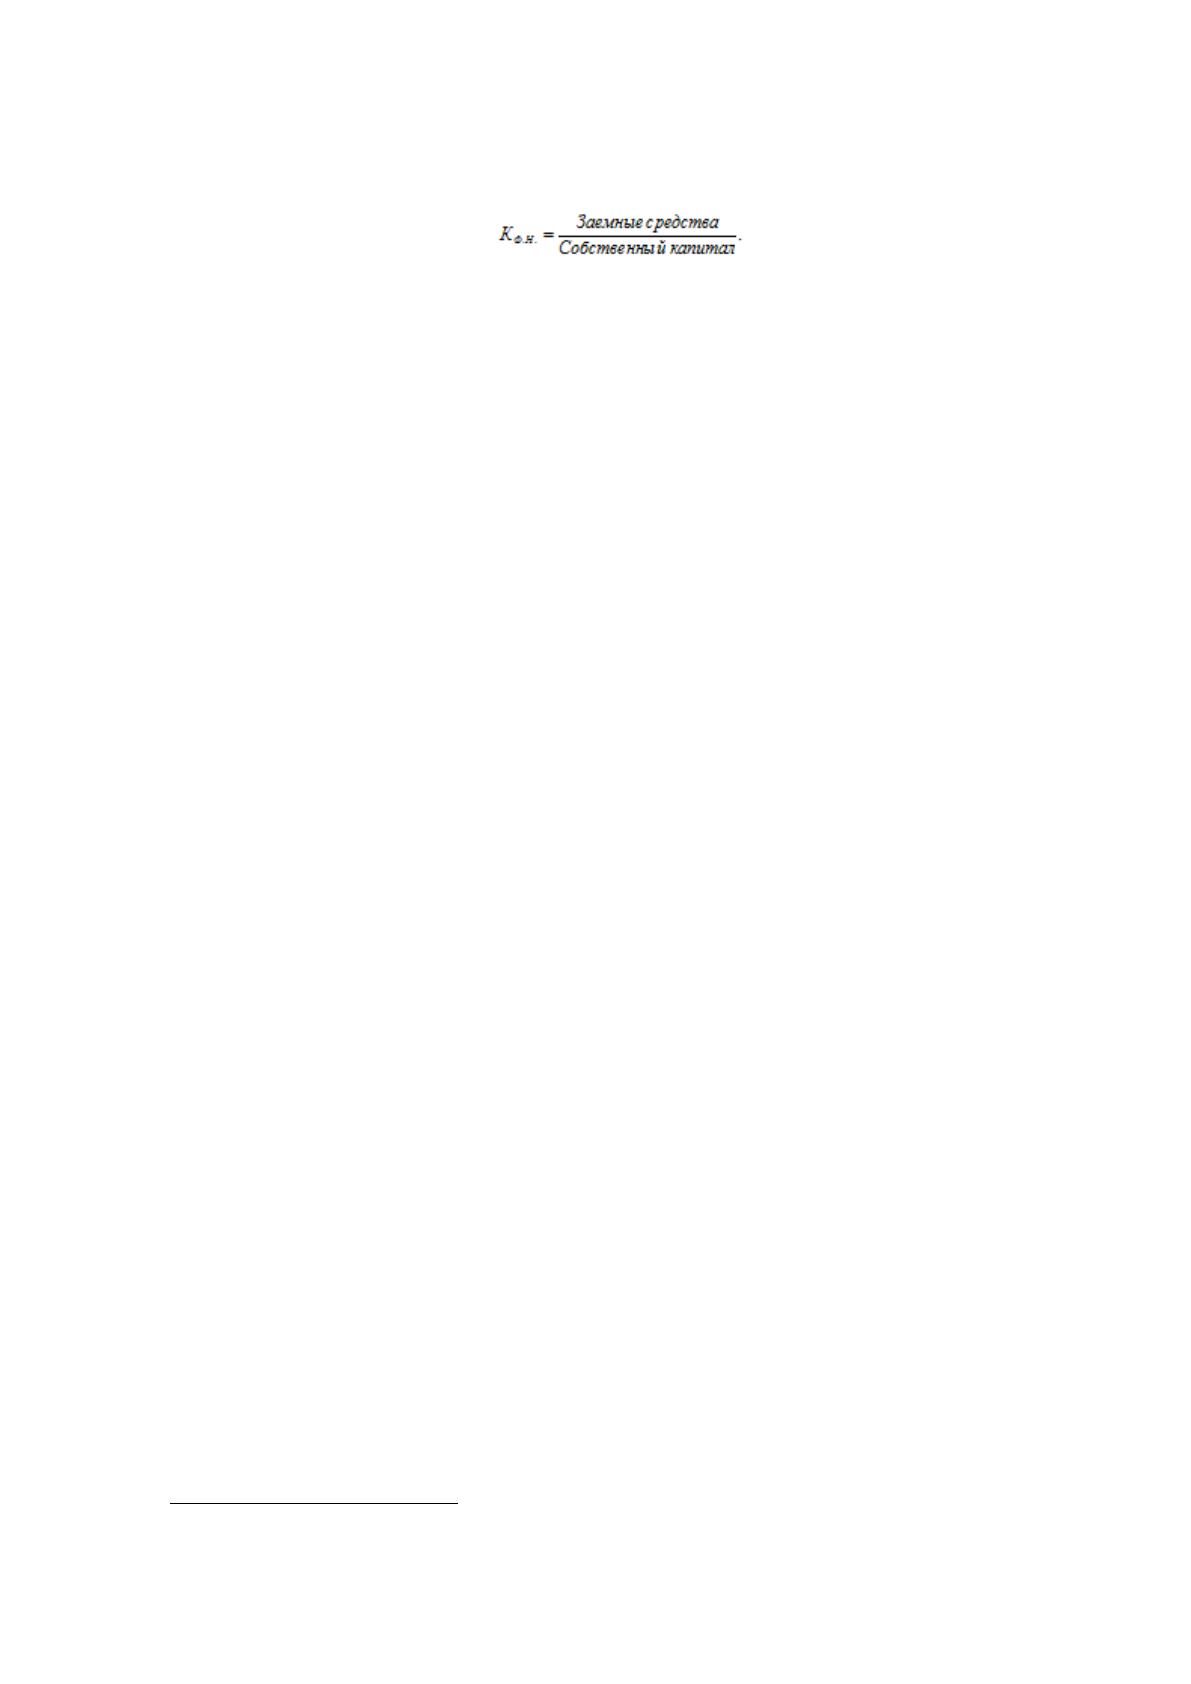
Следует выявить, какая доля собственных средств компании вложена в
наиболее маневренные активы. Для этого необходимо рассчитывать
коэффициент маневренности:
(3)
Следует иметь в виду, что определение показателей финансовой
устойчивости по данным баланса компании зачастую проводится
контрагентами, кредиторами и пайщиками. При этом тенденция коэффициента
маневренности интересует акционеров, которые оценивают насколько гибко
руководство распоряжается собственными средствами компании. Кредиторов в
большей степени интересуют коэффициенты общей и абсолютной
ликвидности, значительный уровень которых обеспечивает наименьший риск
21
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности. – М.: Дело и сервис, 2014.
- 346 с.

30
неплатежа. Иная важная оценка финансовой устойчивости компании – это
коэффициент финансовой независимости:
(4)
В отношении уровня финансовой независимости критическая точка – это
значение 0,5. Если показатель более 0,5, то компания финансово зависима.
22
Показатели анализа платежеспособности и ликвидности взаимосвязаны с
показателями финансовой устойчивости, в связи с тем, что они определяют
степень риска банкротства компании.
Ликвидность баланса выявляется в качестве степени покрытия
обязательств предприятия ее активами, срок превращения которых в денежные
средства соответствует сроку погашения обязательств.
От ликвидности баланса необходимо отличать ликвидность активов,
определяемая как величина, обратная времени, необходимому для превращения
их в деньги. Чем меньше время, необходимое для превращения в денежные
средства данного вида активов, тем больше их ликвидность.
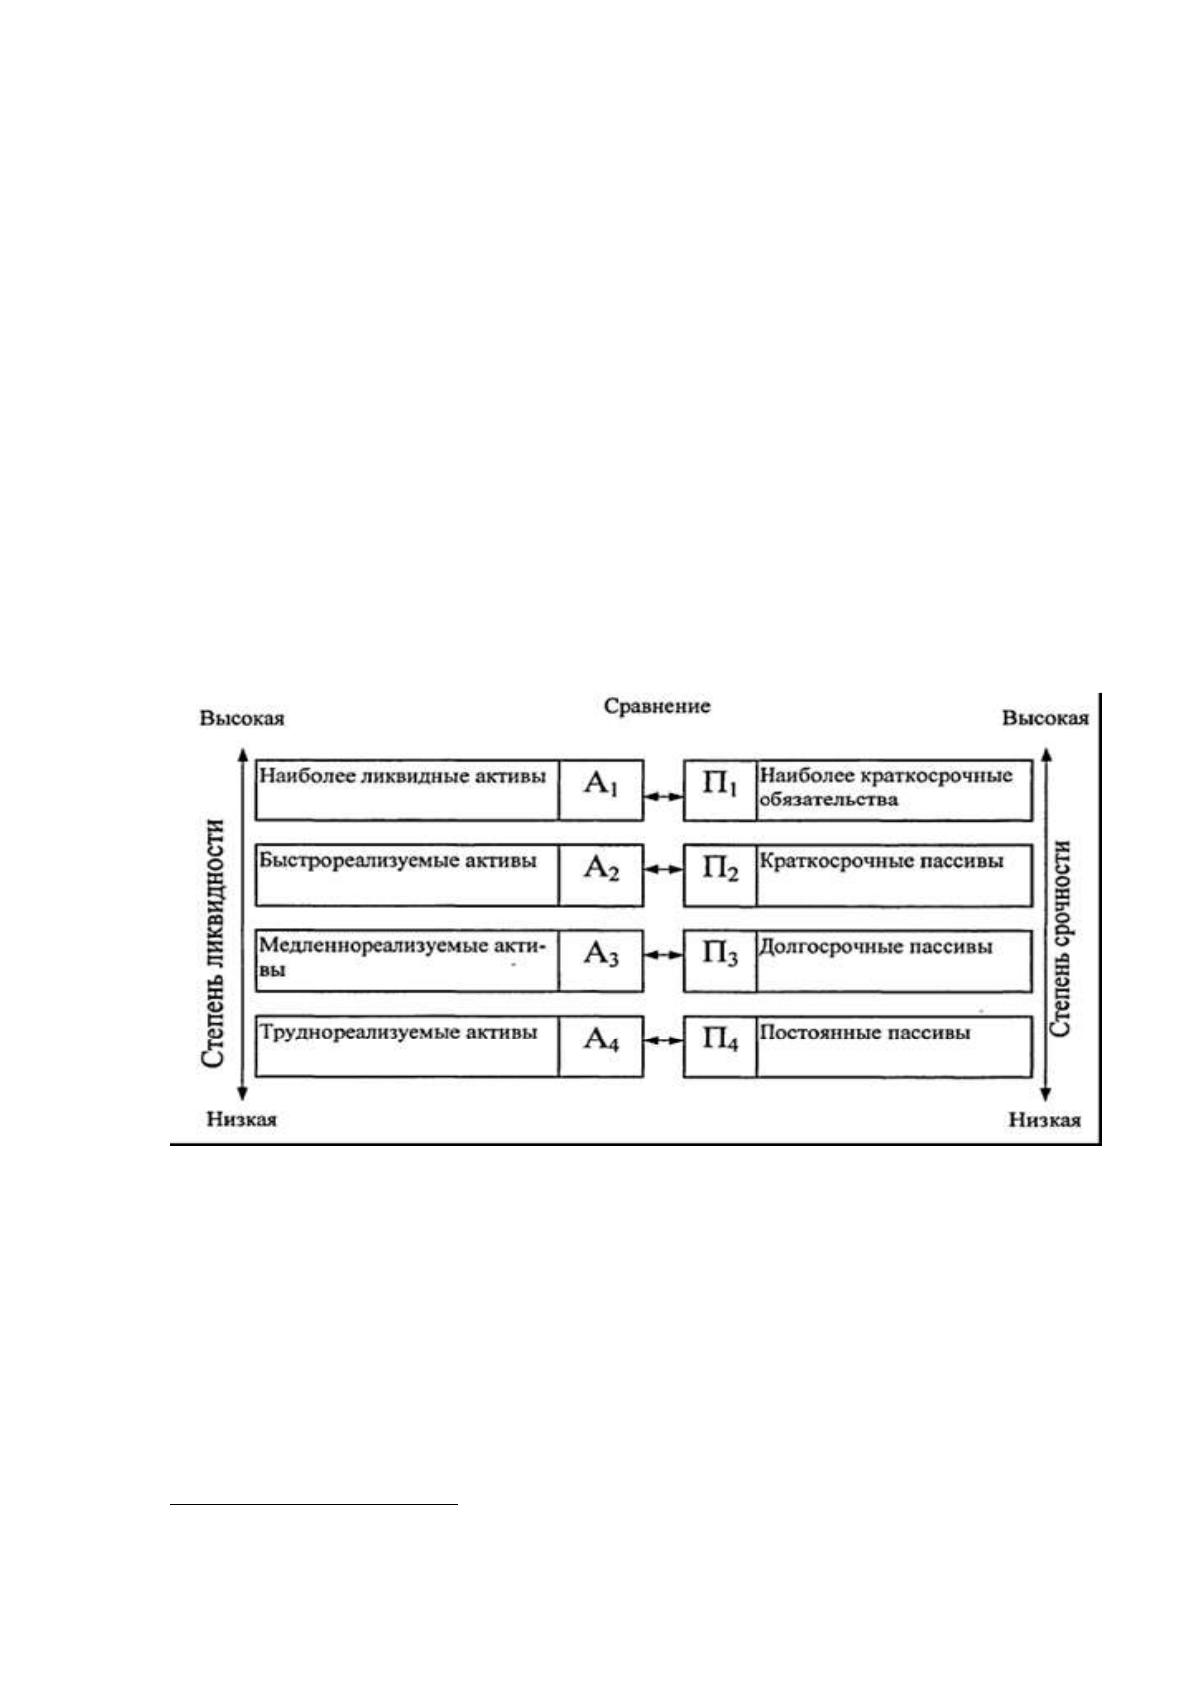
Анализ ликвидности баланса основан на сравнении средств по активу,
которые сгруппированы по степени их ликвидности и расположены в порядке
уменьшения ликвидности, с обязательствами по пассиву, которые
группированы по срокам их погашения и расположены в порядке увеличения
сроков.
В зависимости от степени ликвидности, т.е. скорости превращения в
денежные средства, активы компании принято разделять на нижеуказанные
группы.
А1. Наиболее ликвидные активы — к ним следует относить все статьи
денежных средств компании и краткосрочные финансовые вложения (ценные
бумаги). Эта группа определяет нижеуказанным способом:
А1 = Денежные средства + Краткосрочные финансовые вложения (5)
22
Григорьева, Т.И. Финансовый анализ для менеджеров: оценка, прогноз: Учебник / Т.И.
Григорьева. - Люберцы: Юрайт, 2016. - 486 c.
31
или стр. 250 + стр. 260.
А2. Быстро реализуемые активы — дебиторская задолженность, платежи
по которой ожидаются в течение 12 месяцев после отчетной даты.
А2 = Краткосрочная дебиторская задолженность (6)
или стр. 240.
А3. Медленно реализуемые активы — статьи раздела II актива баланса,
которые включают в себя налог на добавленную стоимость, запасы,
дебиторскую задолженность (платежи по которой ожидаются более чем через
12 месяцев после отчетной даты) и прочие оборотные активы.
А3 = Запасы + Долгосрочная дебиторская задолженность + НДС +
Прочие оборотные активы (7)
или стр. 210 + стр. 220 + стр. 230 + стр. 270
А4. Трудно реализуемые активы — статьи раздела I актива баланса —
внеоборотные активы.
А4 = Внеоборотные активы (8)
или стр. 190.
Пассивы баланса принято группировать по степени срочности их оплаты.
П1. Наиболее срочные обязательства — к ним следует относить
кредиторскую задолженность.
П1 = Кредиторская задолженность (9)
или стр. 620.
П2. Краткосрочные пассивы — это краткосрочные заемные средства,
задолженность участникам по выплате доходов, прочие краткосрочные
пассивы.
П2 = Краткосрочные заемные средства + Задолженность участникам по
выплате доходов + Прочие краткосрочные обязательства (10)
или стр. 610 + стр. 630 + стр. 660.
П3. Долгосрочные пассивы — это статьи баланса, которые относятся к
разделам IV и V, т.е. заемные средства и долгосрочные кредиты, а также
доходы будущих периодов, резервы предстоящих платежей и расходов.
32
ПЗ = Долгосрочные обязательства + Доходы будущих периодов +
Резервы предстоящих расходов и платежей (11)
или стр. 590 + стр. 640 + стр. 650.
П4. Постоянные пассивы или устойчивые — это статьи раздела III
баланса «Капитал и резервы».
П4 = Капитал и резервы (собственный капитал организации) (12)
или стр. 490.
Для расчета ликвидности баланса необходимо сопоставить результаты
указанные групп по активу и пассиву
23
.
Баланс является абсолютно ликвидным, если имеют выполняются
нижеуказанные соотношения:
А1 > П1 А2>П2 А3>П3 А4< П4 (13)
Рисунок 3 – Сравнительная группировка активов и пассивов
баланса
Если исполняются первые три неравенства в этой системе, то это влечет
исполнение и четвертого неравенства, в связи с этим необходимо сопоставить
результаты первых трех групп по активу и пассиву. Исполнение четвертого
23
Ефимова, О.В. Финансовый анализ: современный инструментарий для принятия
экономических решений: Учебник. - М.: Омега-Л, 2013. - 349 c
33
неравенства говорит о соблюдении одного из условий финансовой
устойчивости — наличия у компании оборотных средств.
24
Если одно или некоторое число неравенств системы имеют знак, который
противоположен указанному в оптимальном варианте, ликвидность баланса в
той или иной степени отличается от абсолютной. При этом недостаток средств
по одной группе активов компенсируется их избытком по второй группе в
стоимостной оценке, по факту же менее ликвидные активы не могут заместить
более ликвидные.
25
С помощью сопоставления ликвидных средств и обязательств можно
определить нижеуказанные показатели:
- текущая ликвидность, свидетельствующая о платежеспособности (+)
или неплатежеспособности (-) компании на ближайший к анализируемому
моменту промежуток времени:
ТЛ = (А1 +А2) — (П1 + П2); (14)
- перспективная ликвидность — это планирование платежеспособности
согласно сравнения будущих платежей и поступлений:
ПЛ = А3 – П3. (15)
При этом необходимо учитывать риск недостаточной ликвидности, когда
недостает высоколиквидных средств для погашения обязательств, в риск
излишней ликвидности когда в связи с избытком высоколиквидных активов,
являющиеся низкодоходными, происходит потеря прибыли.
При рассмотрении показателей ликвидности, необходимо иметь в виду,
что их величина довольно условная, так как ликвидность активов и срочность
обязательств по бухгалтерскому балансу определяется примерно. Так,
ликвидность запасов зависит от их качества (оборачиваемости, доли залежалой,
дефицитной готовой продукции и материалов). Ликвидность дебиторской
задолженности зависит от скорости ее оборачиваемости, доли просроченных
24
Бороненкова С., Мельник М. Комплексный финансовый анализ в управлении
предприятием. Учебное пособие – Издательство: Форум, 2016.-336 с.
25
Анализ бухгалтерской (финансовой) отчетности: Учебно-методический комплекс /Под ред.
Л.М. Полковского. - М.: Финансы и статистика, 2014. - 384 с.