35
Значительный удельный вес в общей сумме процентных доходов
банка имеют доходы от ценных бумаг – до 30%. Однако, их доля в 2016 году
по сравнению с предшествующим периодом снизилась на 3 %.
Несмотря на то, что до недавнего времени банки, в том числе и
исследуемый, являлись активными участниками рынка ценных бумаг,
основной их доход составляли лишь средства от перепродажи
государственных долговых обязательств.
В настоящее время благодаря взвешенным решениям руководства
банка, ситуация несколько изменилась. То есть наблюдается тенденция роста
других видов доходов, получаемых от операций с ценными бумагами:
− дисконтного дохода (по векселям);
− дивидендов на вложения в акции.
При аналитическом исследовании непроцентных доходов необходимо
исчислить удельный их вес в общем объеме доходов и выявить наиболее
прибыльные виды услуг.
Данные таблицы, говорят о том, что наибольшую долю как в общей
сумме непроцентных доходов (80% =
6,229
94,182
* 100%), так и всех доходов
банка (около 60%), занимают доходы от операций с иностранной валютой.
Однако нельзя не обратить внимания и на то, что по данным
операциям имеются и самые значительные расходы (в исследуемом банке –
174 млрд. руб.). Таким образом, одним из основных источников доходов
коммерческого банка в исследуемых периодах времени являлись доходы по
валютно-обменным операциям, которые включали в основном переоценку
счетов в иностранной валюте. Тем не менее, хотя положительная курсовая
разница и представляет собой формальный источник дохода, он не является
«заработным» и несет угрозу благополучию банка при относительно
устойчивом снижении курса доллара США к рублю. В этом случае
отрицательная курсовая разница может «съесть» все реально заработанные
доходы банка и привести к незапланированным убыткам.
36
Таблица 3
Анализ структуры непроцентных доходов коммерческого банка за 2015 –2016 годы
Показатели
2015
год
2016
год
Отклонение, +;
-
млрд.
руб.
уд. вес,
%
млрд.
руб.
уд. вес,
%
абсолютное,
млрд.руб.
относительное,
%
по уд.
весу, %
Доходы всего, млрд. руб.
249,3
100,0
315,7
100,0
+66,4
+26,6
-
Непроцентные доходы
всего, млрд. руб.
191,2
76,69
229,6
72,73
+38,4
+20,1
-3,96
в том числе:
- доходы от операций с
валютными ценностями,
иностранной валютой,
включая курсовые
разницы;
162,75
65,28
182,94
57,95
+20,19
+12,4
-7,33
-
доходы от операций по
покупке-продаже ценных
бумаг, драгоценных
металлов и др.
имущества;
7,39
2,96
11,43
3,621
+4,04
+54,7
+0,661
-
доходы в форме
дивидендов;
-
-
0,01
0,003
+0,01
-
+0,003
-
комиссионные доходы;
6,52
2,62
10,4
3,294
+3,88
+59,5
+0,674
-
др. текущие доходы
14,54
5,83
24,82
7,862
+10,28
+70,7
+2,032

37
О том, что банк серьезно занимается вопросами изменения структуры
доходов, свидетельствуют изменения в удельном весе. Так доля операций с
иностранной валютой в отчетном году по сравнению с прошлым
уменьшилась более чем на 7 процентных пункта.
И хотя, темп прироста по доходам от данного вида операций еще
имеет место быть – 12,41%, но это наименьший прирост по сравнению с
темпами прироста доходов, получаемых от операций по покупке – продаже
ценных бумаг и драгоценных металлов, комиссионных доходов и других
текущих операций.
Существенным подтверждением происходящих изменений является
информация пресс-службы банка от увеличения доли доходов от
кредитования в общем объеме доходов до 50 %. Вместе с тем, хотя динамика
изменения удельного веса доходов от кредитования имеет тенденцию к
повышению, величина данного показателя явно не соответствует мировому
уровню.
В развитых странах рассматриваемый показатель является
доминирующим в общем объеме доходов и имеет устойчивую (хотя и
незначительную величину, в силу насыщения) тенденцию к росту.
Влияние данных факторов на изменения процентных доходов от этого
вида услуг осуществим способом абсолютных разниц, используя данные
таблицы 4.
Влияние общего объема предоставленных ссуд:
100
)7,30*15,0()80,15*85,0(
*4,126
%
100
)*.(
*.
00
)(
+
=∆=∆
∑
ii
Кробщ
Ствуд
общКрД
== + 22,9 млрд. руб.
Влияние структурных сдвигов:
100
)7,30*05,0()8,15*05,0(
*7,322
%100
)*..(
*.
∑
0
1
)..(
+−
=
∆
=∆
ii
i
вуд
Ствуд
общКрД
= + 2,4 млрд. руб.
38
Влияние процентных ставок:
100
(-3,0)*0,2(-1,0)*0,8
*7,322
%100
)*..(
*.
∑
1
1).(
+
=
∆
=∆
i
iСт
Стiвуд
общКрД
=
− 4,5 млрд. руб.
Совокупное влияние факторов:
Д
Δ
= + 22,9 + 2,4 – 4,5 = + 20,8 млрд. руб.
Таблица 4
Данные о доходах, полученных от предоставленных кредитов
(ссуд) коммерческим банком
Показатели
Условн.
обозначе
ния
2015
г.
2016
г.
Отклонение,
(+;-)
Среднегодовая сумма
кредитов всего, млрд. руб.
в том числе:
краткосрочных
долгосрочных
Кр.общ.
Крк
Крд
196,3
167,6
28,7
322,7
259,5
63,2
+126,4
+91,9
+34,5
Удельный вес, коэффициент
- краткосрочных кредитов;
- долгосрочных кредитов.
Уд.в.
i
Уд.в.
i
1,0
0,85
0,15
1,0
0,8
0,2
-
-0,05
+0,05
Доход
-
полученные проценты
всего, млрд. руб.
В том числе:
- от краткосрочных кредитов;
от долгосрочных кредитов.
Д
Дк
Дд
35,2
26,4
8,8
56,0
38,5
17,5
+20,8
+12,1
+8,7
Средняя процентная ставка, %
-процентная ставка по
краткосрочным кредитам, %
-процентная ставка по
долгосрочным кредитам
Ст
i
Ст
i
Ст
17,9
15,8
30,7
17,4
14,8
27,7
-
0,5
-1,0
-3,0
Результаты проделанных расчетов свидетельствуют о том, что сумма
процентных доходов от предоставленных ссуд в 2015 году по сравнению с
предшествующим периодом увеличилась на 20,8 млрд. руб.
Следует заметить самое сильное воздействие оказал объем
предоставленных ссуд. Величина данного показателя за исследуемые
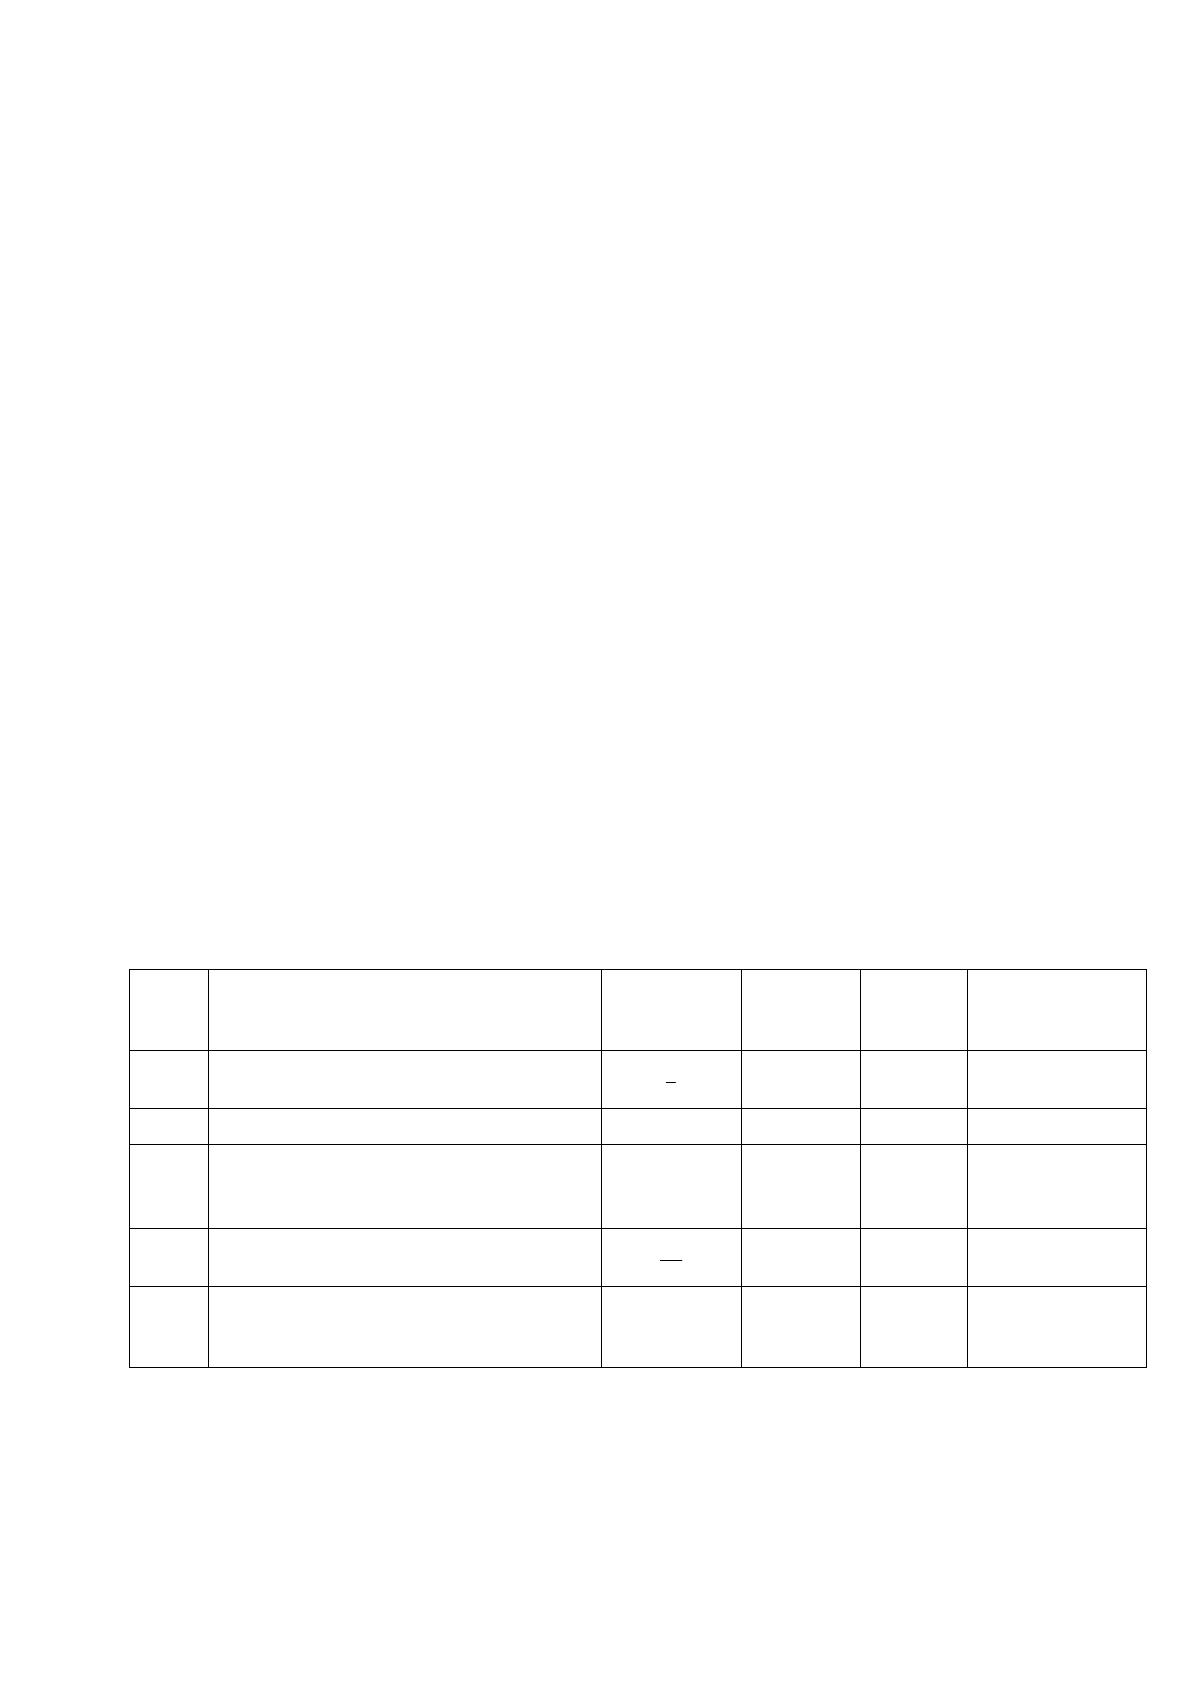
39
периоды времени возросла на 126,4 млрд. руб. – это, в свою очередь, привело
к росту процентных доходов от данных операций на 22,9 млрд. рублей.
Изменения в структуре предоставленных ссуд (кредитов) были
незначительны. В частности, возросла доля долгосрочных кредитов на 5
процентных пункта, а доля краткосрочных кредитов уменьшилась на такую
же величину. Как следствие данных структурных сдвигов – увеличение
процентных доходов от предоставленных ссуд на 2,4 млрд. руб. Такой рост
доходов объясняется тем, что процентная ставка по долгосрочным кредитам
значительно выше.
Снижение процентных ставок в отчетном году по сравнению с
предшествующим на 1,0 и 3,0% по краткосрочным и долгосрочным кредитам
соответственно привело к уменьшению суммы доходов банка на 4,5 млрд.
руб.
Расчет влияния факторов по данной модели осуществим способом
цепных подстановок, используя данные таблицы 5.
Таблица 5
Данные для факторного анализа процентных доходов банка,
полученных от погашенных краткосрочных ссуд
№
п/п
Показатели
Условн.
обознач
ения
2015
г.
2016
г.
Отклонение
(+,-)
1
Средние остатки
ссудной
задолженности, млрд. руб.
З
35,2
51,9
+16,7
2
Погашено кредитов, млрд. руб.
Крп
167,6
259,5
+91,9
3
3а
3б
Оборачиваемость кредитов:
в днях (стр. 1*365/стр.2)
в разах (стр2/стр1)
Ок
Ск
76,7
4,76
73,0
5,0
-3,7
+0,24
4
Средняя процентная ставка по
краткосрочным кредитам, %
Ст
15,8
14,8
-1,0
5
Доходы от погашенных
краткосрочных ссуд, млрд. руб.
(стр.1*стр3б*стр4 /100 %)
Дп
26,4
38,5
+12,1
Влияние средних остатков ссудной задолженности на изменение
суммы доходов от краткосрочных ссуд:
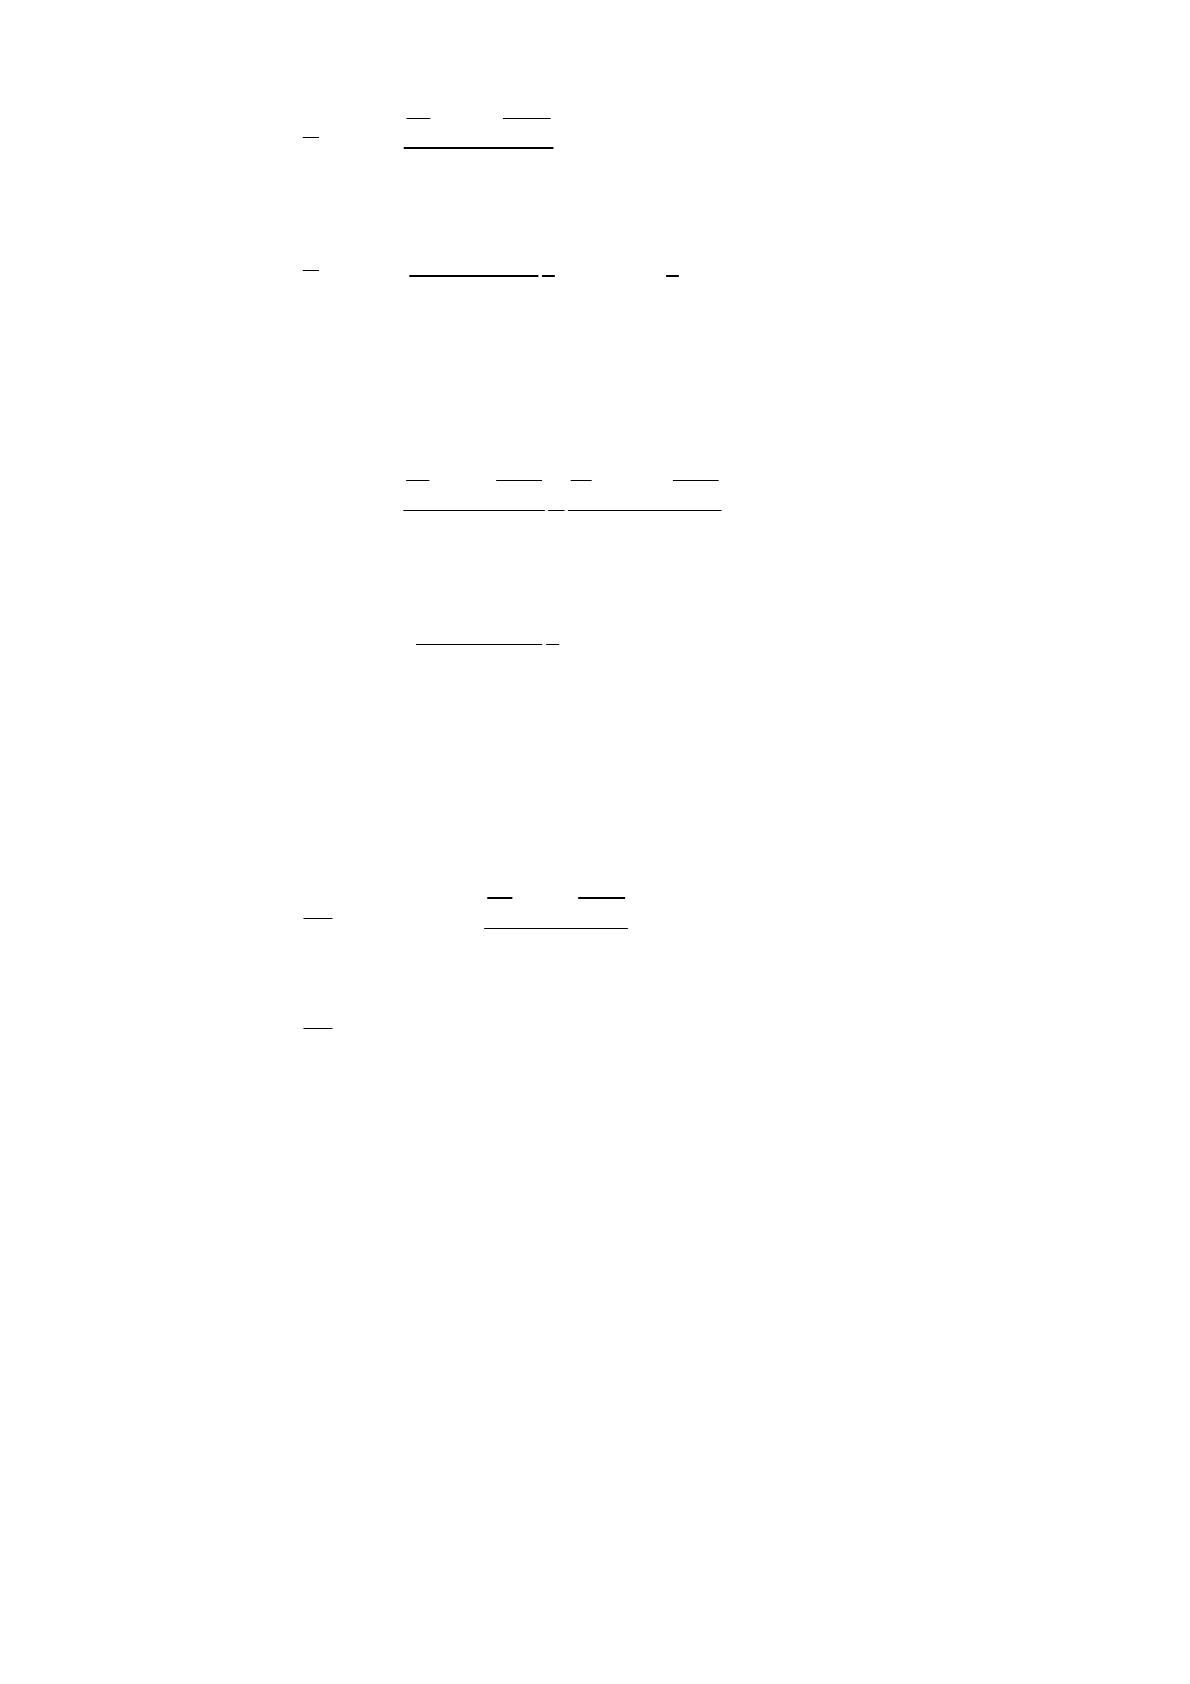
40
)З(ДпΔ
=
%100
*
0*01
СтСкЗ
– Дп
0
)З(ДпΔ
=
4,260,394,26
100
8,15*76,4*9,51
=−
= + 12,6 млрд. руб.
Влияние оборачиваемости кредитов на сумму процентных доходов:
)ск(ДпΔ =
%100
**
%100
*
0010*11
СтСкЗСтСкЗ
)ск(ДпΔ =
0,39
100
8,15*0,5*9,51
= 41,0 − 39,0 = +2,0 млрд. руб.
Влияние процентной ставки на величину доходов от погашенных
краткосрочных ссуд:
)Ст(ДпΔ
= Дп
1
–
%100
*
0*11
СтСкЗ
)Ст(ДпΔ
= 38,5 – 41,0 = – 2,5 млрд. руб.
Совокупное влияние факторов:
Δ
Дп = 12,6 + 2,0 – 2,5 = + 12,1 млрд. руб.
Данные таблицы 5 и расчеты влияния факторов показывают, что
средние остатки ссудной задолженности в 2016 году по сравнению с 2015
годом возросли на 16,7 млрд. руб.
Такое увеличение остатков происходило при одновременном росте
оборота по погашению ссуд (кредитов) на 91,9 млрд. руб., следовательно в

41
исследуемых периодах времени наблюдается рост объема выданных
клиентам ссуд.
Таким образом, все вышеуказанные факторы создали перспективу
роста доходов банка на 12,6 млрд. руб.
В результате ускорения оборачиваемости кредитных средств на 3,7
дня или в 0,24 раза сумма доходов от погашенных краткосрочных ссуд
возросла на 2 млрд. руб.
В отчетном 2016 году ставки рефинансирования снижались,
соответственно процентные ставки по представленным кредитам были также
снижены. В результате этого, средняя процентная ставка по краткосрочным
ссудам к концу года оказалась меньше на 1 процентный пункт. Данное
снижение процентной ставки привело к уменьшению доходов исследуемого
банка на 2,5 млрд. руб.
Данный структурно-динамический анализ позволяет выявить
основные тенденции и наметить направления изыскания резервов
эффективного использования средств банка (таблица 6).
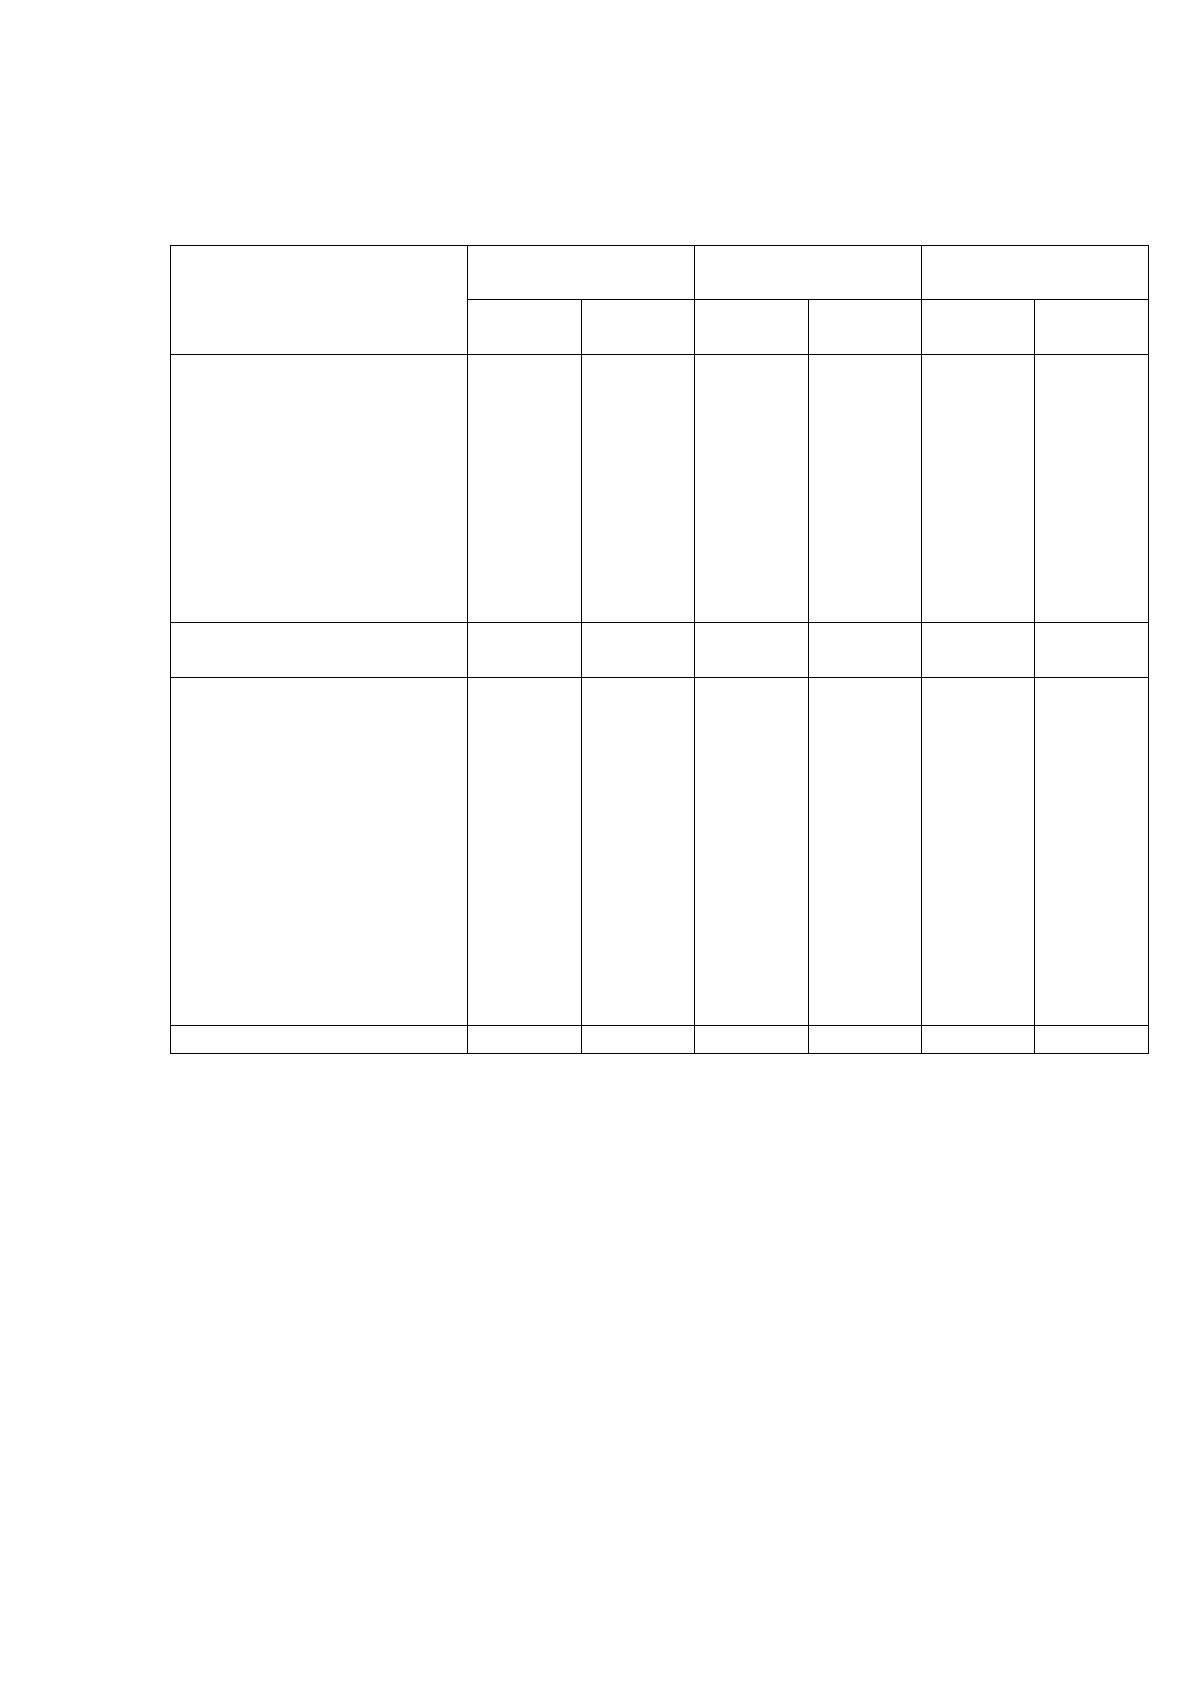
По исследуемому банку наибольшую долю в общей сумме расходов в
анализируемых периодах времени занимают расходы по валютно-обменным
операциям (включая переоценку счетов в иностранной валюте)
По годам доля составляет 63,44% и 59,2% соответственно в 2015 и
2016 годах.
Удельный вес данных расходов в отчетном году по сравнению с
предшествующим уменьшился более чем на 4 процентных пункта, тем не
менее, объем операций с иностранной валютой остается значительным.
В связи с этим риск возможных потерь от изменения валютных курсов
и политики валютного регулирования реально существует.
42
Таблица 6
Анализ динамики объема и структуры расходов коммерческого
банка
Показатели
2015
г.
2016
г.
Отклонение,
(+,-)
млрд.
руб.
уд.
вес, %
млрд.
руб.
уд.
вес, %
млрд.
руб.
уд.
вес, %
Процентные расходы,
всего
в том числе:
-проценты по счетам
клиентов
-проценты по
средствам, полученным
от банков
-прочие процентные
расходы
26,37
24,83
0,79
0,75
11,20
10,54
0,34
0,32
40,62
39,48
0,28
0,86
13,82
13,43
0,10
0,29
+14,25
+14,65
-0,51
+0,11
+2,6
+2,89
-0,24
-0,03
Расходы по операциям
с ценными бумагами
3,21
1,36
4,04
1,37
+0,83
+0,01
Непроцентные
расходы, всего
в том числе:
-расходы по операциям
с иностранной валютой
-административно-
хозяйственные
расходы
-отчисления в фонды и
резервы
-расходы по услугам и
комиссионным сборам
-прочие расходы
205,95
149,43
25,12
9,10
0,17
22,13
87,44
63,44
10,67
3,86
0,07
9,40
249,29
174,02
32,71
8,56
0,21
33,79
84,81
59,20
11,13
2,91
0,07
11,50
+43,34
+24,59
+7,59
-0,54
+0,04
+11,66
-2,63
-4,24
+0,46
-0,95
-
+2,1
Расходы
-
всего
235,53
100,0
293,95
100,0
+58,42
-
Следует отметить, что темп прироста процентных расходов банка
превышает темп прироста непроцентных расходов более чем в 2,5 раза
(14,25:26,37*100%–43,34:205,95*100%=54%–21%).
Если оценивать структуру процентных и непроцентных расходов, то
нетрудно заметить что доля процентных расходов в общей сумме расходов
банка возросла на 2,62%, а по непроцентным – уменьшилась практически на
такую же величину.
Более наглядно структура расходов коммерческого банка
представлена на диаграммах.
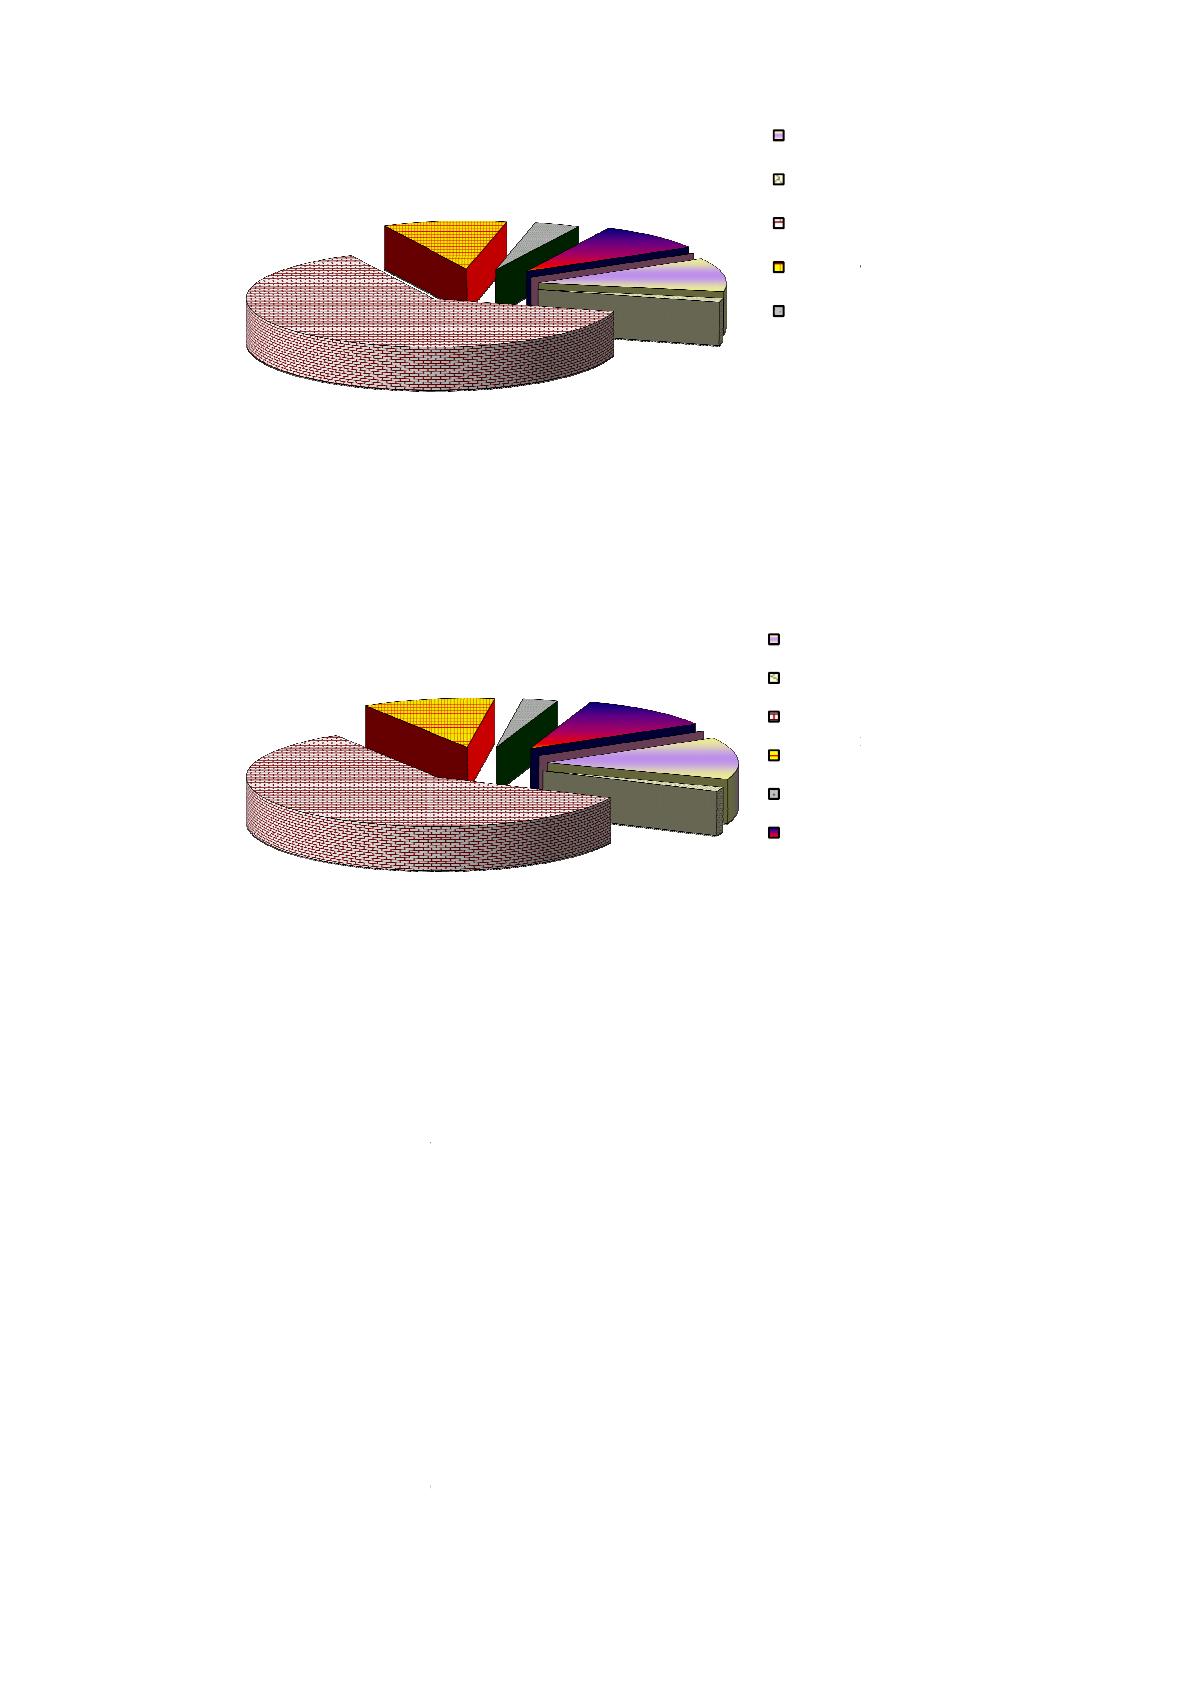
Рисунок 4
. Структура банковских расходов за
Рисунок 5
. Структура банковских расходов за
Исследуемому банку
связанных с обеспечением
административно хозяйственных
Вместе с тем
ко
нтролю и анализу, поскольку
эксплуатационные расходы
прогнозируемой величиной
Результаты факторного
таблицах.
64%
59%
43
. Структура банковских расходов за
. Структура банковских расходов за
Исследуемому банку следует обратить внимание
обеспечением функционирования банка
хозяйственных расходов увеличился с 10,67%
тем, операционные расходы банка
анализу, поскольку большая их часть (расходы
эксплуатационные расходы) является относительно постоянной
величиной.
факторного исследования обобщим
11%
1%
11%
4%
9%
0%
процентные
расходы по
расходы по
иностранной
административно
расходы
отчисления
14%
1%
11%
3%
13%
0%
процентные
расходы по
расходы по
иностранной
административно
расходы
отчисления
прочие расходы
. Структура банковских расходов за
2015 г.
. Структура банковских расходов за
2016 г.
внимание на рост расходов,
банка
– удельный вес
увеличился с 10,67% до 11,13%.
банка легче поддаются
расходы по оплате труда,
относительно постоянной и вполне
обобщим в аналитических
процентные расходы
расходы по операциям с ЦБ
расходы по операциям с
иностранной валютой
административно
-хозяйственные
отчисления в фонды и резервы
процентные расходы
расходы по операциям с ЦБ
расходы по операциям с
иностранной валютой
административно
-хозяйственные
отчисления в фонды и резервы
прочие расходы
44
Таблица 7
Факторный анализ суммы оплаченных депозитов Коммерческим
банком
Показатели
2015
г.
Оплаченные
проценты при
депозитах
2016 г. и
процентной
ставке 2015 г.
2016
г.
Изменение, (+,
-
)
Всего
в том числе за счет:
средства на
счетах
организаци
и
процен
-
тной
ставки
1
2
3
4
5=4
-
2
6=3
-
2
7=4
-
3
Средства на
счетах
организаций
(оплачиваемые
депозиты),
млрд. руб.
112,8
145,6
145,6
+32,8
-
-
Средняя
процентная
ставка по
депозитам, %
8,7
8,7
8,1
-0,6
-
-
Процентные
расходы (сумма
процентов за
пользование
привлеченными
средствами,
млрд. руб.
9,8
12,7
11,8
+2,0
+2,9
-0,9
На основании произведенных расчетов можно сделать вывод о том,
что банк в отчетном 2016 году по сравнению с предшествующим периодом
времени увеличил процентные расходы за пользование денежными
ресурсами организаций на 2 млрд. руб.
За счет того, что возросли объемы привлекаемых средств организаций
на 32,8 млрд. руб., сумма процентных расходов банка увеличилась на 2,9
млрд. руб.
В результате снижения процентной ставки по депозитам на 0,6%,
величина уплаченных процентов по привлеченным средствам сократилась на
0,9 млрд. руб. Увеличение расходов по уплаченным процентам оправдано,
так как оно возникло в связи с ростом привлекаемых средств юридических
лиц, используемых банком в качестве кредитных ресурсов.