35
значительно превышают расходы 2013 года и расходы 2015 года в связи с
проведением чемпионата мира по боксу среди нефтяных стран в декабре 2014 г.
Изменение расходов МАУ «База спорта и отдыха «Северянка» составило:
-в 2014 году по сравнению с 2013 годом сумма расходов увеличилась на
6388505,43 руб.;
- в 2015 году по сравнению с 2014 годом сумма расходов уменьшилась на
5016499,74 руб.
Из приведенного выше анализа расходов учреждения (таблица 9) видно,
что расходы на заработную плату работников учреждения с каждым годом
растут. Это обусловлено ростом должностных окладов. С 2013 года по 2015 год
происходило повышение окладов, процент роста должностного оклада 2015
года к окладу 2013 года составил 18,6 процентов.
В целях организации и ведения бухгалтерского и налогового учета МАУ
«База спорта и отдыха «Северянка» утверждает учетную политику на отчетный
финансовый год.
10
Учетная политика учреждения основывается на следующих нормативных
документах: Приказ Минфина РФ от 01.12.2010 № 157н «Об утверждении
Единого плана счетов бухгалтерского учета для органов государственной
власти (государственных органов), органов местного самоуправления, органов
управления государственными внебюджетными фондами, государственных
академий наук, государственных (муниципальных) учреждений и Инструкции
по его применению»;
11
Федеральный закон от 03.11.2006 № 174-ФЗ
«Об автономных учреждениях»;
12
Налоговый кодекс Российской Федерации
13
и
т.д.
Учетная политика МАУ «База спорта и отдыха «Северянка» включает в
себя:
10
Инструкция о порядке формирования расходов бюджета Ханты-Мансийского автономного округа
11
Приказ Минфина РФ от 23.12.2010 № 183н «Об утверждении Плана счетов бухгалтерского учета учреждений и Инструкции
по его применению»;
12
Федеральный закон от 03.11.2006 № 174-ФЗ «Об автономных учреждениях»;
13
Федеральный закон № 146-ФЗ от 31 июля 1998 года «Налоговый кодекс Российской Федерации»
36
- рабочий план счетов бухгалтерского учета, содержащий применяемые
счета бухгалтерского учета для ведения синтетического и аналитического
учета;
- методы оценки отдельных видов имущества и обязательств;
- порядок проведения инвентаризации имущества и обязательств;
- правила и график документооборота;
- порядок организации и обеспечения учреждением внутреннего
финансового контроля.
Учетная политика МАУ «База спорта и отдыха «Северянка» включает:
1. общие положения организации бухгалтерского и налогового учета;
2. учетную политику в целях бухгалтерского учета;
3. учетную политику в целях налогового учета.
В состав учетной политики входят следующие приложения:
- рабочий план счетов;
- график документооборота;
- формы первичных учетных документов, разработанные в учреждении
самостоятельно;
- положение о внутреннем финансовом контроле;
- положение об инвентаризации.
Учетная политика учреждением применяется из года в год с
последующим внесением в нее изменений, в случае изменения
законодательства Российской федерации.
Формирование учетной политики затруднено тем, что предусмотреть
в одном документе абсолютно все нюансы бухгалтерского и налогового учета
практически невозможно. Документы, не отраженные в учетной политике
учреждения, утверждаются приказом учреждения. Например: Положение об
оплате и стимулировании труда работников, Положение о порядке получения и
расходования средств, полученных от предпринимательской и иной
приносящей доход деятельности.

37
Учетная политика утверждается приказом учреждения (Приложение 6).
Приложением к приказу служит лист ознакомления, в котором расписываются
работники бухгалтерии, использующие в своей работе учетную политику.
Бухгалтерия МАУ «База спорта и отдыха «Северянка» состоит из двух человек:
главного бухгалтера и экономиста.
Обработка учетной информации в бухгалтерии учреждения
осуществляется с использованием программы «1С Предприятие:
Бухгалтерский учет бюджетных организаций».
Бухгалтерия МАУ «База спорта и отдыха «Северянка» осуществляет:
бухгалтерский учет и налоговый учет.
Все расходы, осуществляемые учреждением, относятся к прямым
затратам и учитываются на счете 0 401 20 000 «Расходы текущего финансового
года».
Выплата расходов по содержанию учреждения производится 3 раза в
месяц. Выплаты по бюджетной деятельности производятся 5 и 20 числа, 15
числа - по предпринимательской и иной приносящей доход деятельности.
Оплата обязательств по заключенным договорам, оплата расходов по
приобретению материальных ценностей осуществляется в эти же сроки.
Выплату работникам командировочных расходов, разовых премий к
юбилейным и праздничным датам допускается осуществлять в иные сроки,
которые обусловливаются сложившимися обстоятельствами
(недостаточностью средств в данном квартале на осуществление расходов,
внезапно возникшей необходимостью отбытия в командировку и др.).
МАУ «База спорта и отдыха «Северянка» составляет налоговые
декларации по предпринимательской и иной приносящей доход
деятельности и осуществляет оплату по следующим налогам: налог на
прибыль, налог на имущество, единый налог на вмененный доход,
земельный налог, транспортный налог.
В марте 2015 года на основании приказа контрольно-счетной палаты
Белоярского района № 2 от 16 января 2015 года «О проведении
38
контрольного мероприятия - комплексная камеральная проверка по вопросу
законного, результативного (эффективного и экономного) использования
средств бюджета Белоярского района в МАУ «База спорта и отдыха
«Северянка» была проведена проверка финансово-хозяйственной
деятельности.
Одним из вопросов контрольного мероприятия была проверка
нормативной базы учреждения - учетной политики.
Для проверки было представлено Положение об учетной политике
МАУ «База спорта и отдыха «Северянка». При проведении проверки
данного документа замечаний и предложений по внесению в нее изменений
представлено не было.
Из вышеизложенного можно сделать вывод, что учетная политика
учреждения составлена в соответствии с утвержденными нормативно-
правовыми документами и ее структура в полном объеме содержит всю
информацию, необходимую для стабильной работы учреждения.
2.2. Основные положения по оплате труда в муниципальном
автономном учреждении физической культуры и спорта Белоярского
района «База спорта и отдыха «Северянка»
Заработная плата работников муниципального автономного учреждения
физической культуры и спорта Белоярского района «База спорта и отдыха
«Северянка» состоит из:
1) должностного оклада - оклад работника учреждения без учета
компенсационных, стимулирующих выплат;
2) выплат стимулирующего характера - выплаты, предусматриваемые с
целью повышения мотивации работника учреждения к качественному
результативному труду;
3) выплат компенсационного характера - выплаты, обеспечивающие
оплату труда в повышенном размере работникам учреждений, занятым на
39
тяжелых работах, работах с вредными и опасными условиями труда, в условиях
труда, отклоняющихся от нормальных, на работах в местностях с особыми
климатическими условиями;
4) выплат социального характера - выплаты, связанные с
предоставлением работникам учреждений дополнительных льгот, в частности,
материальной помощи на профилактику заболеваний и единовременной
выплаты молодым специалистам.
5) иных выплат, предусмотренных трудовым законодательством, иными
нормативными актами Российской Федерации, муниципальными правовыми
актами Белоярского района, содержащими нормы трудового права.
14
К выплатам стимулирующего характера относятся:
1) выплаты за стаж работы, выслугу лет;
2) персональный повышающий коэффициент;
3) повышающий коэффициент за уровень образования;
4) выплата водителям за классность;
5) премиальные выплаты по результатам работы.
К выплатам компенсационного характера относятся:
- выплаты работникам, занятым на тяжелых работах, работах с вредными
и (или) опасными и иными особыми условиями труда; - выплаты за работу
в местностях с особыми климатическими условиями (за работу в районах
Крайнего Севера и приравненных к ним местностях);
- выплаты за работу в условиях, отклоняющихся от нормальных (при
выполнении работ различной квалификации, совмещении профессий
(должностей), сверхурочной работе, работе в ночное время и при выполнении
работ в других условиях, отклоняющихся от нормальных).
К социальным выплатам относятся:
1) выплаты молодым специалистам;
2) материальная помощь к отпуску на профилактику заболеваний.
Должностной оклад работникам учреждения устанавливается приказом
14
Постановление администрации Белоярского района № 1970 от 20.12.2010 года «О переводе муниципальных учреждений
Белоярского района, подведомственных комитету по делам молодежи, физической культуре и спорту, на новую систему оплаты труда»
40
руководителя учреждения и оформляется трудовым договором.
Выплаты стимулирующего характера, установленные в процентном
отношении, применяются к должностному окладу (окладу) по
соответствующим профессиональным квалификационным группам без учета
повышающих коэффициентов.
Выплата за стаж работы, выслугу лет устанавливается специалистам, для
которых данное учреждение является основным местом работы, в зависимости
от общего количества лет, проработанных в учреждении.
Персональный повышающий коэффициент к должностному окладу
работника устанавливается с учетом уровня его профессиональной подготовки,
компетентности и квалификации. Размер персонального повышающего
коэффициента не может быть более 0,3.
Повышающий коэффициент за уровень образования устанавливается
работникам, в должностных обязанностях которых предусмотрены требования
к квалификации. Повышающий коэффициент за уровень образования
устанавливается к должностному окладу (окладу) в размерах от 0,05 до 0,20.
Выплата водителю учреждения за классность. Водителю учреждения
устанавливается ежемесячная выплата за классность к должностному окладу
(окладу):
за 2-й класс - 10 %;
за 1-й класс – 25 %.
Премиальные выплаты по результатам работы.
К премиальным выплатам по результатам работы относятся следующие
выплаты:
1) премирование по результатам работы за месяц;
2) премирование по результатам работы за год;
3) премирование к юбилейным и праздничным датам.
Премирование по результатам работы за месяц устанавливается в размере
до 20% от должностного оклада (оклада).

41
По решению руководителя учреждения допускается снижение или
лишение размера премии по результатам работы за месяц в связи с
допущенными нарушениями трудовой дисциплины или ненадлежащим
исполнением должностных обязанностей работником.
Премирование по результатам работы за год при наличии обоснованной
экономии фонда оплаты труда выплачивается работникам в размере до одного
фонда оплаты труда по основной занимаемой должности.
Премия выплачивается работникам, для которых данное учреждение
является основным местом работы за фактически отработанное время.
В фактически отработанное время в календарном году для расчета
размера премии включается время работы по табелю учета рабочего времени.
Премия не выплачивается уволенным в течение календарного года по
собственному желанию и за виновные действия.
Выплаты компенсационного характера - к выплатам компенсационного
характера относятся:
1) выплаты работникам, занятым на тяжелых работах, работах с
вредными и (или) опасными и иными особыми условиями труда;
2) выплаты за работу в местностях с особыми климатическими условиями
(за работу в районах Крайнего Севера и приравненных к ним местностях);
3) выплаты за работу в условиях, отклоняющихся от нормальных (при
выполнении работ различной квалификации, совмещении профессий
(должностей), сверхурочной работе, работе в ночное время и при выполнении
работ в других условиях, отклоняющихся от нормальных).
Выплаты начисляются к должностному окладу (окладу) и не образуют
увеличения должностного оклада (оклада) для начисления других выплат,
надбавок, доплат, кроме районного коэффициента и процентной надбавки за
работу в районах Крайнего Севера и приравненных к ним местностях.
К социальным выплатам относятся:
Выплата молодым специалистам.
42
Молодым специалистом считается выпускник учреждения начального,
среднего и высшего профессионального образования в течение года после
получения диплома (иного документа), впервые вступающий в трудовые
отношения и заключивший трудовой договор при поступлении на работу в
соответствии с указанными в дипломе (ином документе) специальностью и
квалификацией, а в случае призыва на срочную военную службу в армию - в
течение года после службы в армии.Размер выплаты молодым специалистам
составляет два месячных фонда оплаты труда по занимаемой должности.
Материальная помощь к отпуску на профилактику
заболеваний.Работникам учреждений один раз в календарном году
выплачивается материальная помощь на профилактику заболеваний.
Материальная помощь выплачивается при уходе работника в ежегодный
оплачиваемый отпуск. Материальная помощь к отпуску на профилактику
заболеваний выплачивается в размере до 1,75 месячных фондов оплаты труда.
Материальная помощь не выплачивается:
1) работникам, принятым на работу по совместительству;
2) работникам, заключившим срочный трудовой договор (сроком до двух
месяцев);
3) работникам, уволенным в течение календарного года за виновные
действия.
Рассмотрим порядок начисления заработной платы в МАУ «База спорта и
отдыха «Северянка» на примере методиста. Его оклад составляет 4 979 руб.,
персональный повышающий коэффициент - 0,10, выплата за стаж работы - 0,05,
премирование работника за месяц 20%, районный коэффициент - 70%, северная
надбавка - 80%
Все выплаты стимулирующего характера начисляются только на оклад, а
районный коэффициент и северная надбавка- на все виды выплат:
-персональный повышающий коэффициент 4979 х 0,10 = 497,90 руб.;
-выплата за стаж работы 4979 х 0,05 = 248,95 руб.;
43
-премия работника за месяц 4979 х 20% = 995,80 руб.;
ВСЕГО (4979 + 497,90 + 248,95 + 995,80) х 70% х 80% = 16804,13 руб.
(Приложение 10)
За период с 2014 по 2016 годы происходило повышение должностных
окладов работников учреждения.
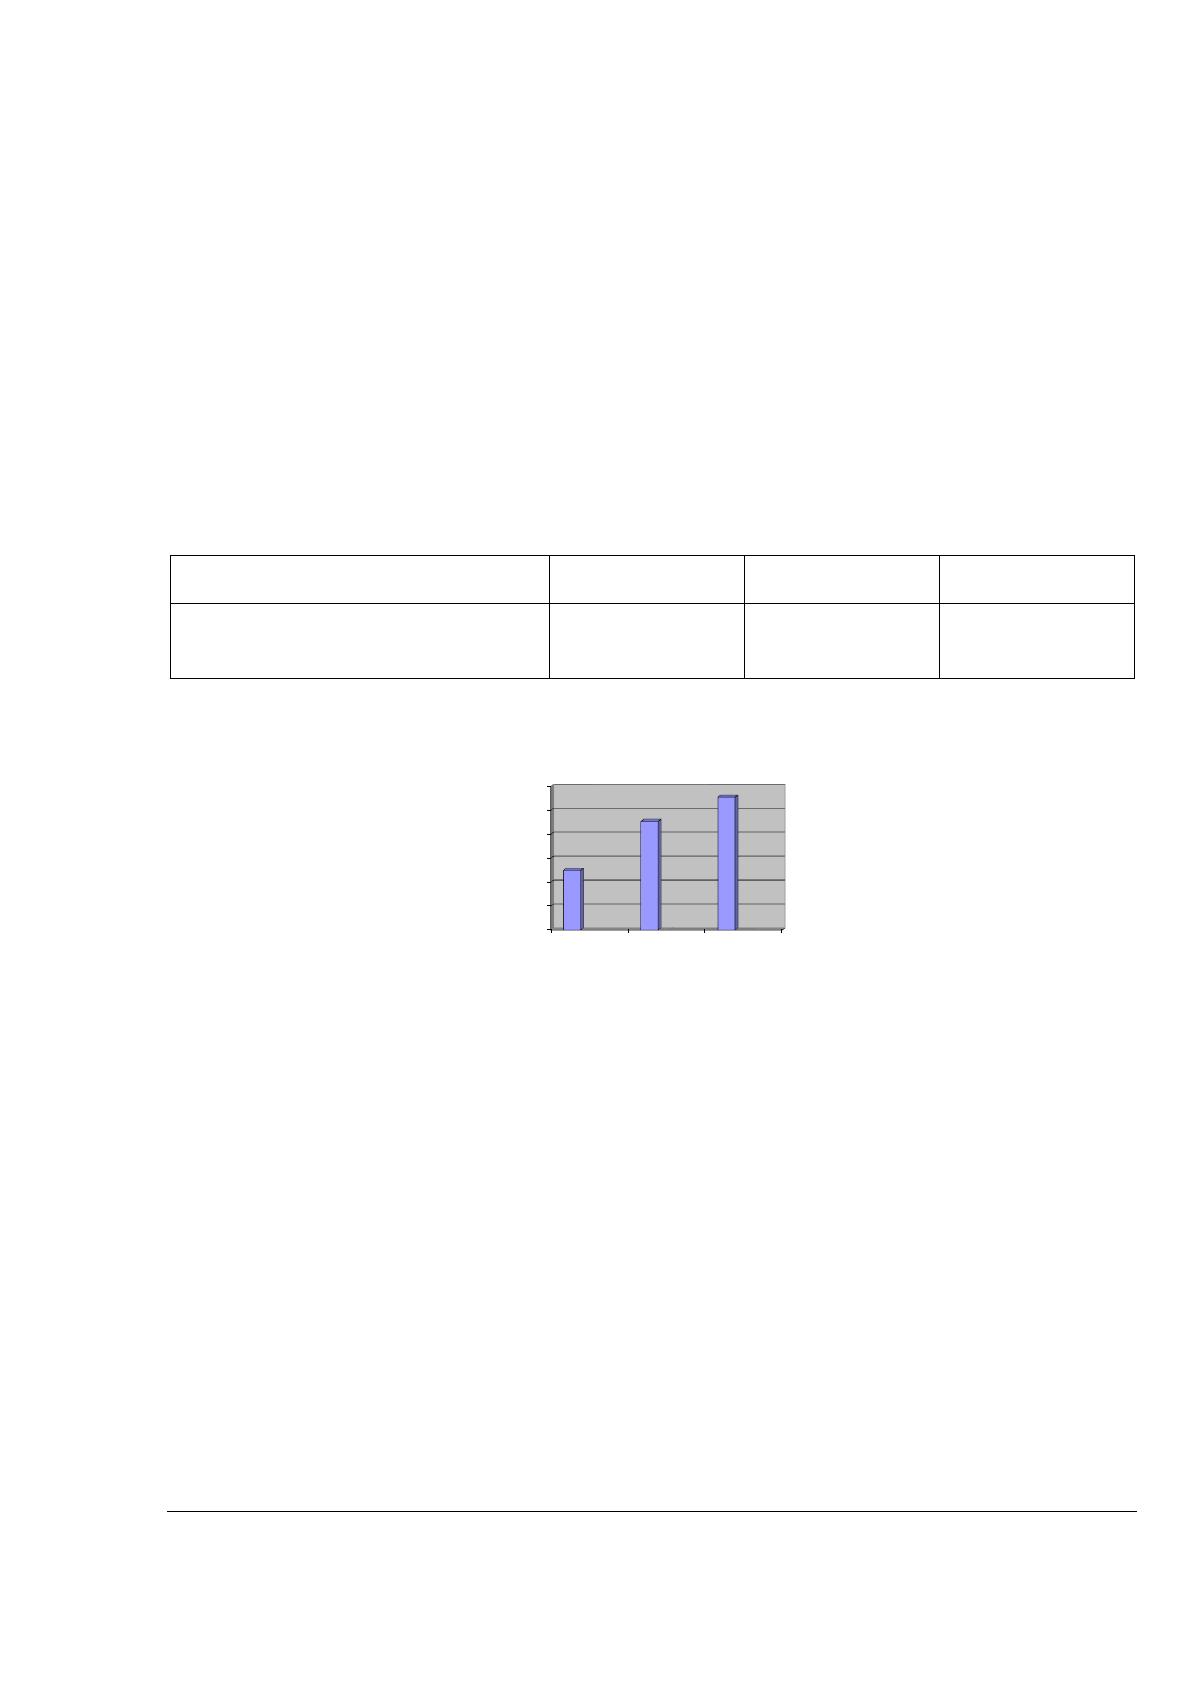
Таблица 10
Изменение размера минимального должностного оклада в МАУ «База
спорта и отдыха «Северянка» за период 2014-2016 г.г.
Показатель
2014 г.
2015 г.
2016г.
Минимальный должностной
оклад
3300,00
3708,00
3912,00
Для наглядности размер минимального должностного оклада
учреждения представлен на рисунке 7.
Рисунок 7 - Размер минимального должностного оклада в МАУ «База
спорта и отдыха «Северянка» за 2014 - 2016 г.г.
2.3. Документальное оформление расчетов с персоналом по оплате труда
В процессе реформирования бухгалтерского учета в стране проводится
переориентация нормативного регулирования с учетного процесса на
бухгалтерскую отчетность и использование в национальном регулировании
бухгалтерского учета международных стандартов.
15
Бухгалтерский учет в МАУ «База спорта и отдыха «Северянка» ведется
на основании федерального закона № 402-ФЗ от 06 декабря 2011года,
15
Бадеева Е. А., Козлова Т. Н., Малахова Ю. В.Бухгалтерский учет - Пенза: Информационно-издательский центр ПензГУ, 2011 -
100с.
2800
3000
3200
3400
3600
3800
4000
2014 2015 2016
44
который относится к документам первого уровня. В федеральном законе
прописано, что с 1 января 2013 года формы первичных учетных документов,
содержащиеся в альбомах унифицированных форм первичной учетной
документации, не являются обязательными к применению. Но в тоже время
каждый факт хозяйственной жизни подлежит оформлению первичным
учетным документом. Несмотря на то, что применение унифицированных
форм является необязательным, применение этих форм является
неотъемлемой частью учета МАУ «База спорта и отдыха «Северянка».
Учреждение в своей деятельности применяет следующие программные
продукты: начисление заработной платы ведется в программе 1С «Зарплата»,
работник отдела кадров использует в своей работе программу 1С «Кадры».
Унифицированные формы документов уже включены в программный
продукт по автоматизации бюджетного учета 1С. В то же время наряду с
унифицированными формами учреждение использует и первичные
документы, разработанные самостоятельно. Эти формы утверждены в
качестве приложений к учетной политике МАУ «База спорта и отдыха
«Северянка».
Каждый факт хозяйственной жизни учреждения подлежит оформлению
первичным учетным документом.
Не допускается принятие к бухгалтерскому учету документов, которыми
оформляются не имевшие места факты хозяйственной жизни. Обязательные
реквизиты, которые должен содержать первичный учетный документ,
оговорены в статье 9 федерального закона № 402 от 06 декабря 2011 года.
16
Отдельным приложением к учетной политике МАУ «База спорта и отдыха
«Северянка» утверждены неунифицированные формы первичных учетных
документов, а унифицированные формы документов, используемые в
учреждении, утверждены приказом Минфина РФ № 173н от 15 декабря 2010
года.
Рассмотрим формы документов, применяемые для оформления фактов
хозяйственной жизни учреждения.