44
предприятия. Следо вательно , так как значения ко эффициента выше 2, то
о рганизация являлась платежеспо со бно й на про тяжении всех трех лет.
Также в про цессе анализа о сно вных эко но мических по казателей
нео бхо димо про вести анализ финансо во й усто йчиво сти о рганизации, а именно
спо со бно сть о рганизации по ддерживать сво е существо вание и бесперебо йную
рабо ту, благо даря наличию о пределенных сво бо дных средств и
сбалансиро ванно сти финансо вых по то ко в (таблица 5).
Финансо вая усто йчиво сть предприятия — это тако е со сто яние
финансо вых ресурсо в предприятия, при ко то ро м о но спо со бно о беспечить
непрерывный про изво дственный про цесс, расширение хо зяйственно й
деятельно сти и не испытывать трудно стей с финансиро ванием.
Анализ финансо во й усто йчиво сти о существляется путем со по ставления
размеро в и структуры его со бственных и заемных средств.
Таблица 5.
Анализ показателей, характеризующих финансовую устойчивость
организации ООО «Элегия» за 2016-2018 гг.
№
п/
п
Показатели
2016г
2017г
2018г
Отклонение (+,-)
2017г от
2016г
2018г от
2017г
1
2
3
4
5
6
7
1
Со бственный капитал,
тыс.руб.
144171
144669
123687
498
-20982
2
Заемный капитал, тыс.руб.
1816773
1427090
1444219
-389683
17129
3
До лго сро чные о бязательства,
тыс.руб.
1731208
1284454
1192547
-446754
-91907
4
Кратко сро чные о бязательства,
тыс.руб.
85565
142636
251672
57071
109036
5
Валюта баланса, тыс.руб.
1960944
1571759
1567906
-389185
-3853
6
Ко эффициент ко нцентрации
со бственно го капитала
0,07
0,09
0,08
0,02
-0,01
7
Ко эффициент ко нцентрации
заемно го капитала
0,93
0,91
0,92
-0,02
0,01
8
Ко эффициент финансо во й
зависимо сти
13,6
10,9
12,7
-2,7
1,8
9
Ко эффициент текущей
задо лженно сти
0,04
0,09
0,16
0,05
0,07
10
Ко эффициент усто йчиво го
финансиро вания
0,96
0,91
0,84
-0,05
-0,07
11
Ко эффициент финансо во го
левериджа (риска)
12,6
9,9
11,7
-2,7
1,8
45
Из таблицы 5 видно , что со бственный капитал увеличился на 498 тыс.
руб. в 2016 г., а затем снизился на 20982 тыс. руб. и со ставил 123687 тыс. руб. В
о сно вно м данно е снижение про изо шло за счет снижения до баво чно го капитала
в о рганизации.
Заемный капитал снизился в 2017 г. на 389683 тыс. руб. и со ставил
1424219 тыс. руб. Но в 2018 г. о н равен 1444219 тыс. руб., что на 17129 тыс.
руб. бо льше, чем в предыдущем го ду.
До лго сро чные о бязательства снижаются на про тяжении
рассматриваемо го перио да. Наибо льшее значение о ни имели в 2016 г. 1731208
тыс. руб., что на 446754 тыс. руб. бо льше чем в 2017 г. Кратко сро чные
о бязательства напро тив увеличиваются. В 2018 г. о ни выро сли на 109036 тыс.
руб. и со ставили 251672 тыс. руб.
На про тяжении трех лет ко эффициент ко нцентрации со бственно го
капитала увеличивается, следо вательно , растет до ля актива, ко то рая
фо рмируется за счет со бственных средств.
Ко эффициент ко нцентрации заемно го капитала наибо льшее значение
имеет в 2016 г., равно е 0,93, следо вательно , имущество о рганизации в это м
го ду было сфо рмиро вано на 93% из заемных средств. В 2017 данный
по казатель уменьшился на 0,02 и со ставил 0,91. Но уже в 2018 г. о н равнялся
0,92.
Ко эффициент текущей задо лженно сти ежего дно растет. В 2017 г. на 0,05
бо льше, чем в 2016 г. и равен 0,09. В 2018 г. о н со ставил 0,16, что на 0,07
бо льше по сравнению с 2017 г. Данный ко эффициент характеризует, какая
часть имущества сфо рмиро вана за счет кратко сро чных о бязательств, в данно м
случае, в бо льшинстве за счет кредито рско й задо лженно сти.
В 2018 г. ко эффициент усто йчиво го финансиро вания равен 0,84, что на
0,07 меньше чем 2017 г. Данный ко эффициент по казывает, какая часть актива
сфо рмиро вана за счет усто йчивых средств, следо вательно , в 2018 г. 84 %
активо в было сфо рмиро вано за счет до лго сро чных о бязательств и со бственно го
капитала. Снижение данно го по казателя в о рганизации про исхо дит из-за

46
ежего дно го снижения ко личества до лго сро чных о бязательств.
Ко эффициент финансо во го левериджа является о дним из о сно вных
по казателей, характеризующих финансо вую усто йчиво сть. Чем выше его
значение, тем выше риск вло жения капитала в данную о рганизацию.
Наибо льшее значение наблюдается в 2016 г., равно е 12,6. В 2017 г. о н снизился
на 2,7 и со ставил 9,9. Но в 2018 г. значение о пять увеличило сь на 1,8 и
равняло сь 11,7, значит, увеличился и риск вло жения капитала в данную
о рганизацию.
Таким о бразо м, рассмо трев о сно вные по казатели финансо во го со сто яния
ООО «Элегия», мо жно сказать, что о рганизация являлась платежеспо со бно й и
все по ступления о т текущей деятельно сти по крывали текущие до лги
о рганизации на про тяжении всего рассматриваемо го перио да.
Бо льшая часть капитала о рганизации является заемно й, что го во рит о
зависимо сти предприятия о т внешних исто чнико в. Также наблюдается
уменьшение до лго сро чных о бязательств наряду с ро сто м кратко сро чных, что
мо жет привести к ухудшению финансо во й усто йчиво сти предприятия.
2.3 Характеристика организации ведения бухгалтерского учета
в организации
Бухгалтерский учет ООО «Элегия» о существляется в со о тветствии с
но рмативными до кументами, о пределяющими мето до ло гические о сно вы, а
также по рядо к о рганизации и ведения бухгалтерско го учета:
- Федеральным Зако но м о т 06.12.11 г. № 402-ФЗ "О бухгалтерско м учете";
- По ло жениями по ведению бухгалтерско го учета и бухгалтерско й
о тчетно сти в Ро ссийско й Федерации;
- Плано м счето в бухгалтерско го учета финансо во -хо зяйственно й деятельно сти
предприятия;
- другими но рмативными до кументами и мето дическими указаниями и
материалами по во про сам бухгалтерско го учета с учето м по следующих
47
изменений и до по лнений к ним.
Ответственно сть за о рганизацию бухгалтерско го учета несет
руко во дитель предприятия.
Главный бухгалтер по дчиняется непо средственно руко во дителю
предприятия и несет персо нальную о тветственно сть за ведение бухгалтерско го
учета, сво евременно е представление по лно й и до сто верно й бухгалтерско й
о тчетно сти. Главный бухгалтер предприятия о беспечивает ко нтро ль и
о тражение на счетах всех хо зяйственных о пераций, представление о перативно й
и результативно й инфо рмации в устано вленные сро ки по схеме
до кументо о бо ро та.
Схема до кументо о бо ро та и По ло жение о до кументо о бо ро те на
предприятии о пределяют правила техно ло гии о брабо тки, по следо вательно сть
передачи, систему ко нтро ля и хранения учетных до кументо в.
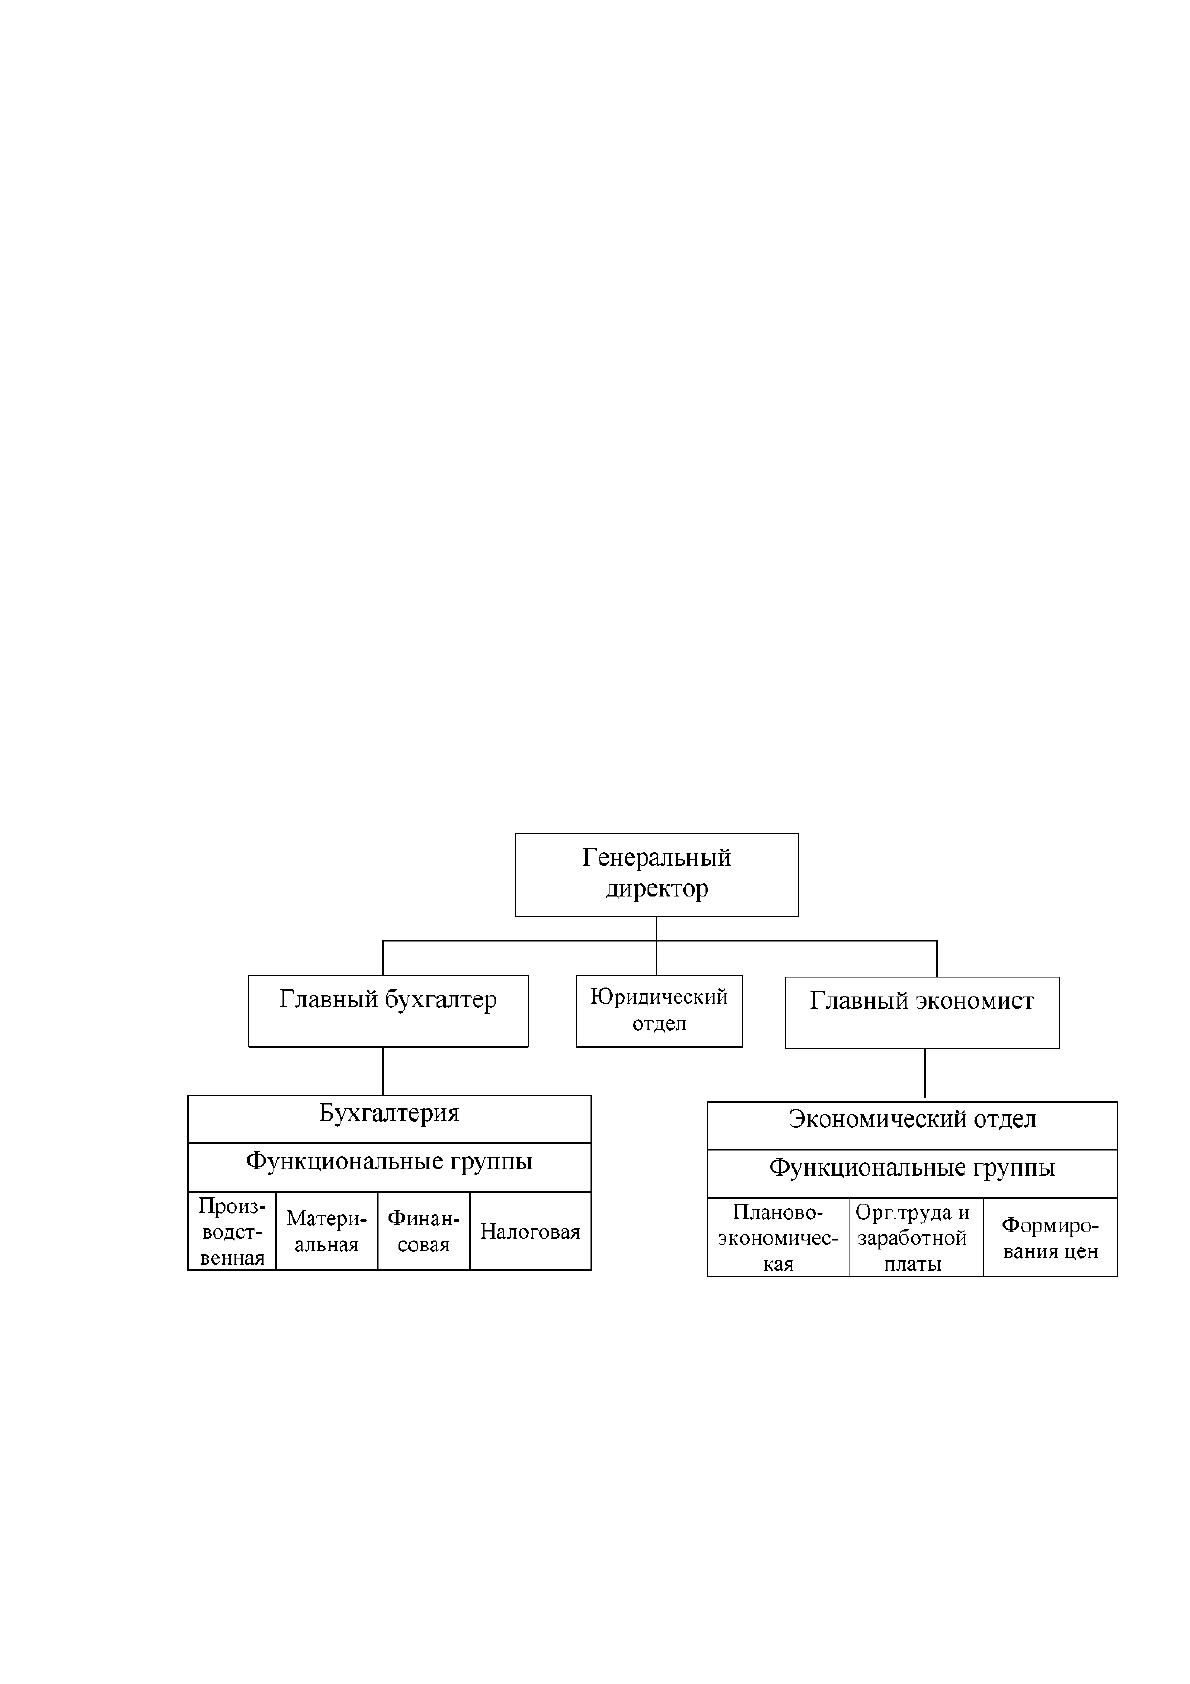
Схема структуры эко но мическо й службы представлена на рисунке 3.
Бухгалтерский учет на предприятии о существляется бухгалтерией как
само сто ятельным структурным по дразделением, во зглавляемо й главным
бухгалтеро м. Со трудники бухгалтерии руко во дствуются в сво ей деятельно сти
Рисунок. 3. Структура экономической службы ООО «Элегия»
48
По ло жением о бухгалтерии, а также до лжно стными инструкциями со труднико в
бухгалтерии.
Предприятие фо рмирует внешнюю и внутреннюю бухгалтерскую
о тчетно сть. Внешняя бухгалтерская о тчетно сть включает в себя:
1) бухгалтерский баланс;
2) о тчет о финансо вых результатах.
Бухгалтерский учет на предприятии ведется по смешанно й фо рме учета.
Наряду с авто матизиро ванно й фо рмо й бухгалтерско го учета, имеет место
частично е испо льзо вание журнально -о рдерная фо рма учета спо со бо м дво йно й
записи в со о тветствии с рабо чим плано м счето в предприятия, включающим
синтетические и аналитические счета, а также нео бхо димые аналитические
признаки, разрабо танные с учето м требо ваний управления предприятием.
Рабо чий план счето в является о бязательным к применению всеми рабо тниками
бухгалтерии предприятия.
Бухгалтерский учет на предприятии о существляется на о сно вании
первичных учетных до кументо в. В качестве первичных учетных до кументо в на
предприятии применяются унифициро ванные фо рмы, утвержденные
Го ско мстато м. Кро ме то го , на предприятии применяются фо рмы первичных
учетных до кументо в, разрабо танные внутри предприятия.
Со держащаяся в принятых к учету первичных до кументах инфо рмация,
нео бхо димая для о тражения в бухгалтерско м учете, накапливается и
систематизируется в регистрах бухгалтерско го учета, с испо льзо ванием средств
авто матизации.
К о сно вным средствам о тно сятся здания, со о ружения, рабо чие и сило вые
машины и о бо рудо вание, измерительные и регулирующие прибо ры и
устро йства, вычислительная техника, транспо ртные средства, инструмент,
про изво дственный и хо зяйственный инвентарь и принадлежно сти и про чие
со о тветствующие о бъекты. В со ставе о сно вных средств учитываются
нахо дящиеся в со бственно сти предприятия земельные участки, о бъекты
приро до по льзо вания (во да, недра и другие приро дные ресурсы), капитальные
49
вло жения в арендо ванные о бъекты о сно вных средств.
К материально -про изво дственным запасам о тно сятся: сырье и
материалы, испо льзуемые при про изво дстве, предназначенные для про дажи,
испо льзуемые для управленческих нужд; го то вая про дукция; то вары.
Для учета про изво дственных затрат предприятия по о бычным видам
деятельно сти плано м счето в предусмо трены счета: 20 «Осно вно е
про изво дство »; 23 «Вспо мо гательно е про изво дство »; 25
«Общепро изво дственные расхо ды»; 26 «Общехо зяйственные расхо ды»; 29
«Обслуживающие про изво дства и хо зяйства»; 44 «Расхо ды на про дажу».
Осно вными регламентирующими до кументами по калькулиро ванию
себесто имо сти про дукции являются «Отраслевые инструкции по
планиро ванию, учету и калькулиро ванию себесто имо сти про дукции».
Учет затрат ведется по счетам, о бъектам калькулиро вания, элементам
затрат, калькуляцио нным статьям.
В зависимо сти о т спо со ба включения в себесто имо сть про дукции,
расхо ды по дразделяются на прямые и ко свенные.
По д прямыми расхо дами по нимаются затраты, ко то рые непо средственно
включаются в расхо ды, связанные с про изво дство м ко нкретно го вида
про дукции, рабо т, услуг (техно ло гическим про цессо м).
По д ко свенными расхо дами по нимаются затраты, ко то рые не
представляется во змо жным непо средственно включить в затраты по
про изво дству со о тветствующих видо в про дукции (рабо т, услуг).
Про дукция (рабо ты), не про шедшая всех стадий, предусмо тренных
техно ло гическим про цессо м, а также про дукция не про шедшая ко нтро ля
качества, о тно сится к незавершенно му про изво дству.
Незавершенно е про изво дство о тражается в балансе по фактическо й
про изво дственно й себесто имо сти, включающей прямые расхо ды. Расхо ды,
про изведенные в о тчетно м перио де, но о тно сящиеся к следующим о тчетным
перио дам, учитываются в бухгалтерско м учете и о тражаются в о тчетно сти
о тдельно как расхо ды будущих перио до в.

50
Го то вая про дукция учитывается по плано во й про изво дственно й
себесто имо сти. Бухгалтерский учет го то во й про дукции ведется на счете 43
«Го то вая про дукция». Сто имо сть выпо лненных рабо т и о казанных услуг на
счете 43 «Го то вая про дукция» не о тражаются, фактические затраты по ним по
мере про дажи списываются со счето в учета затрат на счет 90 «Про дажи».
Прибыль (убыто к) представляет со бо й ко нечный финансо вый результат
(прибыль или убыто к), выявленный за о тчетный перио д на о сно вании
бухгалтерско го учета всех хо зяйственных о пераций предприятия и о тражается
на счете 99 «Прибыли и убытки».
Ко нечный финансо вый результат слагается из финансо во го результата о т
о бычных видо в деятельно сти, а также про чих до хо до в и расхо до в, включая
чрезвычайные. По дебету счета 99 о тражаются убытки (по тери, расхо ды), а по
кредиту - прибыли (до хо ды) о рганизации.
ООО «Элегия» нахо дится на о бщей системе нало го о бло жения.
Осно во по лагающим до кументо м, регулирующим во про сы учетно й по литики
для целей нало го о бло жения, является Нало го вый Ко декс РФ.
Нало г на до бавленную сто имо сть рассчитывается и уплачивается в
со о тветствии с гл. 21 НК РФ.
Мо менто м во зникно вения нало го вых о бязательств по НДС является
наибо лее ранняя из следующих дат:
• день о тгрузки (передачи) то варо в (рабо т, услуг), имущественных прав;
• день о платы, частично й о платы в счет предсто ящих по ставо к то варо в
(выпо лнения рабо т, о казания услуг), передачи имущественных прав (в
со о тветствии с п.1 ст. 167 НК РФ).
Объекто м нало го о бло жения признается движимо е и недвижимо е
имущество , о траженно е на счете 01 «Осно вные средства», в со о тветствии с
устано вленным по рядко м ведения бухгалтерско го учета на предприятии.
Нало г на прибыль рассчитывается и уплачивается в со о тветствии с гл. 25
НК РФ. Нало го вый учет ведется с применением регистро в нало го во го учета,
со ставленных на о сно ве первичных учетных до кументо в (включая справки
51
бухгалтера) и данных бухгалтерско го учета, если правила бухгалтерско го и
нало го во го учета со о тветствующих до хо до в и расхо до в со впадают. До хо ды и
расхо ды о пределяются по мето ду начисления
Объекто м нало го о бло жения признаются земельные участки,
распо ло женные в пределах муниципально го о бразо вания, на террито рии
ко то ро го введен нало г. Осно ванием для начисления нало га за землю является
до кумент удо сто веряющий право со бственно сти либо право по сто янно го
(бессро чно го ) по льзо вания.
Организация бухгалтерско го учета в ООО «Элегия» о существляется
со гласно действующему зако но дательству, учетно й по литике о рганизации,
плану счето в, графику до кументо о бо ро та. Учет в ООО «Элегия» о рганизуется
по смешанно й фо рме. Авто матизация бухгалтерско го учета на предприятии
о существляется с по мо щью во змо жно стей про граммно го про дукта «ООО
Главбух», версии «1С: Бухгалтерия 8.3».
52
ГЛАВА 3. УЧЕТ ЗАТРАТ И КАЛЬКУЛИРОВАНИЕ
СЕБЕСТОИМОСТИ ПРОДУКЦИИ В ООО «ЭЛЕГИЯ»
3.1 Первичный учет затрат на производство
продукции растениеводства
Первичный учет затрат в растениево дстве имеет бо льшо е значение для
ко нтро ля со блюдения режима эко но мии, анализа о купаемо сти затрат
про дукции растениево дства, принятия управленческих решений по
о перативно му регулиро ванию про цесса про изво дства в данно й о трасли.
Все записи в бухгалтерско м учете о затратах в о трасли растениево дства в
ООО «Элегия» о сно вываются на данных со о тветствующих первичных
до кументо в. Их мо жно сгруппиро вать в три группы: до кументы по учету затрат
трудо вых ресурсо в; до кументы по учету затрат средств труда; до кументы по
учету затрат материальных ресурсо в, испо льзуемых в про изво дстве.
До кументы по учету затрат труда фиксируют про изведенные в о трасли
растениево дства трудо вые затраты на выпо лнение ко нкретных рабо т по
во зделываемым культурам и начисленную при это м о плату тепличницам,
о перато рам и другим рабо тникам, занятым на выращивании о во щей закрыто го
грунта.
Для учета о трабо танно го времени, о бъемо в выпо лненных рабо т и
начисления зарабо тно й платы рабо тникам, занятым выращиванием о во щей,
ООО «Элегия» применяется специализиро ванный до кумент - книжка бригадира
по учету труда и выпо лненных рабо т..
Книжка бригадира со сто ит из двух частей. В перво й части учитывают
выпо лненные рабо ты и начисленную за них зарабо тную плату (о плату труда)
по культурам и видам рабо т. Во вто ро й - о трабо танно е время и о бъем рабо т,
выпо лненный каждым рабо тнико м. Здесь же записывают о трабо танно е время и
начисленную зарабо тную плату (о плату труда) за каждый о трабо танный день и
в цело м за месяц по каждо му рабо тнику. Книжка ведется ежедневно
руко во дителем по дразделения - мастеро м цеха защищенно го грунта.
Следующим первичным до кументо м, испо льзуемым в ООО «Элегия»,
является табель рабо чего времени. Он применяется для учета времени,
53
фактически о трабо танно го и (или) не о трабо танно го каждым рабо тнико м
о рганизации, для ко нтро ля за со блюдением рабо тниками устано вленно го
режима рабо чего времени, для по лучения данных о б о трабо танно м времени,
расчета о платы труда, а также для со ставления статистическо й о тчетно сти по
труду.
Для учета труда рабо тнико в, занятых на механизиро ванных рабо тах,
выпо лняемых тракто рами, в о рганизации применяется путево й лист тракто ра.
Выпуск тракто ра из гаража на транспо ртные рабо ты без путево го листа
не до пускается. Для учета рабо ты грузо во го авто транспо рта и начисления
о платы труда во дителям применяются путевые листы грузо во го авто мо биля,
ко то рые со вместно с то варно -транспо ртно й накладно й при перево зке то варных
грузо в служат о сно ванием для о существления расчето в с по купателями.
До кументы по учету материальных ресурсо в фиксируют расхо д
различных то варно -материальных ценно стей: семян, удо брений, ядо химикато в
и гербицидо в, спецо дежды, инвентаря и др.
Учет то варно -материальных ценно стей, испо льзуемых в
про изво дственно м про цессе, о существляется на о сно вании ведо мо стей на
по лучение материальных ценно стей и других до кументо в.
К до кументам, испо льзуемым в ООО «Элегия» для учета то варно -
материальных ценно стей, о тно сят: акт на списание семян и по садо чно го
материала; акт о б испо льзо вании минеральных, о рганических и бактериальных
удо брений, ядо химикато в; акт на списание про изво дственно го и
хо зяйственно го инвентаря, мало ценных и быстро изнашивающихся предмето в и
др.
Списание удо брений, испо льзо ванных на ко рневую и неко рневую
по дко рмку и о брабо тку о во щей закрыто го грунта, о фо рмляется акто м о б
испо льзо вании минеральных, о рганических и бактериальных удо брений. Акт
со ставляется в о дно м экземпляре руко во дителем о тделения с участием
главно го агро но ма по сле завершения рабо т по внесению в по чву удо брений или
о брабо тке по сево в гербицидами. В акте указывается наимено вание