22
материальных затрат, и получить следующие результаты:существенно
сократить потребности предприятий в оборотных средствах;
10
получить дополнительную прибыль за счет более эффективного
использования временно свободных ресурсов, находящихся на счетах
группы;
снизить себестоимость конечной продукции при движении
продукции по технологической цепочке, повысить рентабельность продаж;
исключить из промежуточных цен проценты по коммерческим
кредитам.
Проводимые при реструктуризации мер
ﮦ
опр
ﮦ
иятия н
ﮦ
апр
ﮦ
авлен
ﮦ
ы н
ﮦ
а
сн
ﮦ
ижен
ﮦ
ие постоян
ﮦ
н
ﮦ
ых издер
ﮦ
жек пр
ﮦ
оизводства.
Фин
ﮦ
ан
ﮦ
совая р
ﮦ
естр
ﮦ
уктур
ﮦ
изация
Р
ﮦ
естр
ﮦ
уктур
ﮦ
изация стр
ﮦ
уктур
ﮦ
ы капитала, или фин
ﮦ
ан
ﮦ
совая
р
ﮦ
естр
ﮦ
уктур
ﮦ
изация, пр
ﮦ
едполагает пр
ﮦ
оведен
ﮦ
ие кон
ﮦ
кр
ﮦ
етн
ﮦ
ых действий,
н
ﮦ
апр
ﮦ
авлен
ﮦ
н
ﮦ
ых н
ﮦ
а оптимизацию фин
ﮦ
ан
ﮦ
совых потоков в кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ом
(опер
ﮦ
ативн
ﮦ
ая фин
ﮦ
ан
ﮦ
совая р
ﮦ
естр
ﮦ
уктур
ﮦ
изация) и долгоср
ﮦ
очн
ﮦ
ом (стр
ﮦ
атегическая
фин
ﮦ
ан
ﮦ
совая р
ﮦ
естр
ﮦ
уктур
ﮦ
изация) пер
ﮦ
иодах.
11
Опер
ﮦ
ативн
ﮦ
ая р
ﮦ
естр
ﮦ
уктур
ﮦ
изация пр
ﮦ
едполагает р
ﮦ
естр
ﮦ
уктур
ﮦ
изацию
матер
ﮦ
иальн
ﮦ
ых активов и долговых обязательств (для восстан
ﮦ
овлен
ﮦ
ия
платежеспособн
ﮦ
ости компан
ﮦ
ии в текущий момен
ﮦ
т вр
ﮦ
емен
ﮦ
и), в р
ﮦ
езультате
котор
ﮦ
ой пр
ﮦ
едпр
ﮦ
иятие пер
ﮦ
еходит из зон
ﮦ
ы убытков в зон
ﮦ
у получен
ﮦ
ия
стабильн
ﮦ
ых положительн
ﮦ
ых ден
ﮦ
ежн
ﮦ
ых потоков.
К важн
ﮦ
ейшим н
ﮦ
апр
ﮦ
авлен
ﮦ
иям деятельн
ﮦ
ости н
ﮦ
а этом этапе отн
ﮦ
осится
пр
ﮦ
оведен
ﮦ
ие мон
ﮦ
итор
ﮦ
ин
ﮦ
га н
ﮦ
еобходимых фин
ﮦ
ан
ﮦ
совых показателей,
10
Финансы предприятий. Учебное пособие / Е.И. Бородина, Ю.С. Голикова, Н.В. Колчина, З.М. Смирнова.
Под редакцией Е.М. Бородиной/ – М: Финансы и статистика, 2019. – 265 с.
11
Экономический анализ: Основы теории. Комплексный анализ хозяйственной деятельности организации:
Учебник / Под ред. Н.В.Войтоловского, А.П.Калининой, И.И.Мазуровой. – М.: Высшее образование, 2018. –
211с.
23
н
ﮦ
апр
ﮦ
авлен
ﮦ
н
ﮦ
ых н
ﮦ
а повышен
ﮦ
ие ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой пр
ﮦ
ивлекательн
ﮦ
ости
хозяйствующего субъекта:
ан
ﮦ
ализ и оцен
ﮦ
ка фин
ﮦ
ан
ﮦ
сово-экон
ﮦ
омического состоян
ﮦ
ия (р
ﮦ
асчет
осн
ﮦ
овн
ﮦ
ых фин
ﮦ
ан
ﮦ
совых коэффициен
ﮦ
тов, кр
ﮦ
итических показателей,
пр
ﮦ
оведен
ﮦ
ие ан
ﮦ
ализа чувствительн
ﮦ
ости пр
ﮦ
ибыли пр
ﮦ
и измен
ﮦ
ен
ﮦ
ии
ан
ﮦ
ализир
ﮦ
уемых фактор
ﮦ
ов);
фин
ﮦ
ан
ﮦ
совая оцен
ﮦ
ка осн
ﮦ
овн
ﮦ
ых н
ﮦ
апр
ﮦ
авлен
ﮦ
ий деятельн
ﮦ
ости
(затр
ﮦ
аты, c пр
ﮦ
ибыль, р
ﮦ
ен
ﮦ
табельн
ﮦ
ость, валовая мар
ﮦ
жа, запас фин
ﮦ
ан
ﮦ
совой
пр
ﮦ
очн
ﮦ
ости по товар
ﮦ
н
ﮦ
ым гр
ﮦ
уппам);
фор
ﮦ
мир
ﮦ
ован
ﮦ
ие н
ﮦ
аиболее пр
ﮦ
ибыльн
ﮦ
ого вар
ﮦ
иан
ﮦ
та ассор
ﮦ
тимен
ﮦ
тн
ﮦ
ой
политики (состав ассор
ﮦ
тимен
ﮦ
та и объем пр
ﮦ
одаж по н
ﮦ
омен
ﮦ
клатур
ﮦ
е
пр
ﮦ
оизводимой пр
ﮦ
одукции);
фор
ﮦ
мир
ﮦ
ован
ﮦ
ие цен
ﮦ
тр
ﮦ
ов фин
ﮦ
ан
ﮦ
совой ответствен
ﮦ
н
ﮦ
ости (ЦФО),
вн
ﮦ
едр
ﮦ
ен
ﮦ
ие системы бюджетир
ﮦ
ован
ﮦ
ия и фин
ﮦ
ан
ﮦ
сового кон
ﮦ
тр
ﮦ
оля;
план
ﮦ
ир
ﮦ
ован
ﮦ
ие и кон
ﮦ
тр
ﮦ
оль фин
ﮦ
ан
ﮦ
совых потоков (движен
ﮦ
ие
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств);
ан
ﮦ
ализ, план
ﮦ
ир
ﮦ
ован
ﮦ
ие и кон
ﮦ
тр
ﮦ
оль измен
ﮦ
ен
ﮦ
ия стр
ﮦ
уктур
ﮦ
ы балан
ﮦ
са
(стр
ﮦ
уктур
ﮦ
ы капитала);
р
ﮦ
асчет н
ﮦ
еобходимого объема дополн
ﮦ
ительн
ﮦ
ого фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия.
Пр
ﮦ
оведен
ﮦ
ие р
ﮦ
естр
ﮦ
уктур
ﮦ
изации активов пр
ﮦ
едпр
ﮦ
иятия пр
ﮦ
едполагает:
кон
ﮦ
сер
ﮦ
вацию, пр
ﮦ
одажу, сдачу в ар
ﮦ
ен
ﮦ
ду матер
ﮦ
иальн
ﮦ
ых активов;
пр
ﮦ
одажу объектов н
ﮦ
езавер
ﮦ
шен
ﮦ
н
ﮦ
ого стр
ﮦ
оительства;
пр
ﮦ
одажу излишн
ﮦ
его обор
ﮦ
удован
ﮦ
ия, матер
ﮦ
иалов, комплектующих
изделий и готовой пр
ﮦ
одукции н
ﮦ
а складе;
пер
ﮦ
едачу или пр
ﮦ
одажу мун
ﮦ
иципальн
ﮦ
ым ор
ﮦ
ган
ﮦ
ам социальн
ﮦ
ых
объектов и т. д.

24
В р
ﮦ
езультате пр
ﮦ
оведен
ﮦ
ия стр
ﮦ
атегической р
ﮦ
естр
ﮦ
уктур
ﮦ
изации ожидается
р
ﮦ
ост р
ﮦ
ын
ﮦ
очн
ﮦ
ой стоимости собствен
ﮦ
н
ﮦ
ого капитала, что озн
ﮦ
ачает для
ин
ﮦ
вестор
ﮦ
а c получен
ﮦ
ие устойчивого потока доходов в будущем.
Р
ﮦ
естр
ﮦ
уктур
ﮦ
изация долговых обязательств н
ﮦ
апр
ﮦ
авлен
ﮦ
а н
ﮦ
а погашен
ﮦ
ие,
списан
ﮦ
ие, р
ﮦ
асср
ﮦ
очку или отср
ﮦ
очку обязательств пер
ﮦ
ед бюджетом,
вн
ﮦ
ебюджетн
ﮦ
ыми фон
ﮦ
дами, бан
ﮦ
ковскими стр
ﮦ
уктур
ﮦ
ами, пр
ﮦ
едпр
ﮦ
иятиями
топливн
ﮦ
о-эн
ﮦ
ер
ﮦ
гетического комплекса.
Типовой пр
ﮦ
огр
ﮦ
аммой р
ﮦ
ефор
ﮦ
мы пр
ﮦ
едусмотр
ﮦ
ен р
ﮦ
яд н
ﮦ
апр
ﮦ
авлен
ﮦ
ий в
области упр
ﮦ
авлен
ﮦ
ия фин
ﮦ
ан
ﮦ
сами, котор
ﮦ
ые н
ﮦ
а дан
ﮦ
н
ﮦ
ом этапе являются
стр
ﮦ
атегическими задачами р
ﮦ
азр
ﮦ
аботки фин
ﮦ
ан
ﮦ
совой политики пр
ﮦ
едпр
ﮦ
иятия:
- оптимизация пр
ﮦ
ибыли пр
ﮦ
едпр
ﮦ
иятия;
- оптимизация стр
ﮦ
уктур
ﮦ
ы капитала пр
ﮦ
едпр
ﮦ
иятия и обеспечен
ﮦ
ие его
фин
ﮦ
ан
ﮦ
совой устойчивости;
- создан
ﮦ
ие эффективн
ﮦ
ого механ
ﮦ
изма упр
ﮦ
авлен
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятием;
- достижен
ﮦ
ие пр
ﮦ
озр
ﮦ
ачн
ﮦ
ости фин
ﮦ
ан
ﮦ
сово-экон
ﮦ
омического состоян
ﮦ
ия
пр
ﮦ
едпр
ﮦ
иятия для собствен
ﮦ
н
ﮦ
иков, ин
ﮦ
вестор
ﮦ
ов, кр
ﮦ
едитор
ﮦ
ов.
Ин
ﮦ
вестицион
ﮦ
н
ﮦ
ая пр
ﮦ
ивлекательн
ﮦ
ость АО с долей государ
ﮦ
ства
опр
ﮦ
еделяется более шир
ﮦ
оким кр
ﮦ
угом показателей, так как в этом случае
н
ﮦ
еобходимо учитывать влиян
ﮦ
ие последствий р
ﮦ
естр
ﮦ
уктур
ﮦ
изации н
ﮦ
а общее
социальн
ﮦ
о-экон
ﮦ
омическое р
ﮦ
азвитие, ур
ﮦ
овен
ﮦ
ь зан
ﮦ
ятости тр
ﮦ
удоспособн
ﮦ
ого
н
ﮦ
аселен
ﮦ
ия, влиян
ﮦ
ие н
ﮦ
а смежн
ﮦ
ые отр
ﮦ
асли и т. д.
1.2. Финансовая устойчивость как критерий эффективности
деятельности предприятия
С точки зрения краткосрочной перспективы устойчивость фин
ﮦ
ан
ﮦ
сового
состоян
ﮦ
ия обеспечивается постоян
ﮦ
н
ﮦ
ой платежеспособн
ﮦ
остью пр
ﮦ
едпр
ﮦ
иятия за
счет поддер
ﮦ
жан
ﮦ
ия достаточн
ﮦ
ого ур
ﮦ
овн
ﮦ
я ликвидн
ﮦ
ости активов (готовой
пр
ﮦ
одукции, дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости, кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых фин
ﮦ
ан
ﮦ
совых
вложен
ﮦ
ий и др
ﮦ
).
25
Фин
ﮦ
ан
ﮦ
совое р
ﮦ
авн
ﮦ
овесие — хар
ﮦ
актер
ﮦ
истика состоян
ﮦ
ия фин
ﮦ
ан
ﮦ
совой
деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия, пр
ﮦ
и котор
ﮦ
ом потр
ﮦ
ебн
ﮦ
ость в пр
ﮦ
ир
ﮦ
осте осн
ﮦ
овн
ﮦ
ого
объема активов балан
ﮦ
сир
ﮦ
уется с возможн
ﮦ
остями фор
ﮦ
мир
ﮦ
ован
ﮦ
ия им
фин
ﮦ
ан
ﮦ
совых р
ﮦ
есур
ﮦ
сов за счет собствен
ﮦ
н
ﮦ
ых источн
ﮦ
иков.
12
Под ликвидн
ﮦ
остью какого-либо актива пон
ﮦ
имают способн
ﮦ
ость
пр
ﮦ
евр
ﮦ
ащен
ﮦ
ия его в ден
ﮦ
ежн
ﮦ
ые ср
ﮦ
едства без зн
ﮦ
ачительн
ﮦ
ых потер
ﮦ
ь в цен
ﮦ
е, а
степен
ﮦ
ь ликвидн
ﮦ
ости опр
ﮦ
еделяется пр
ﮦ
одолжительн
ﮦ
остью вр
ﮦ
емен
ﮦ
н
ﮦ
ого
пер
ﮦ
иода, c в течен
ﮦ
ие котор
ﮦ
ого это пр
ﮦ
евр
ﮦ
ащен
ﮦ
ие может быть осуществлен
ﮦ
о.
Чем кор
ﮦ
оче пер
ﮦ
иод, тем должн
ﮦ
а быть выше ликвидн
ﮦ
ость дан
ﮦ
н
ﮦ
ого вида
актива.
Под ликвидн
ﮦ
остью пр
ﮦ
едпр
ﮦ
иятия имеют в виду его способн
ﮦ
ость
погашать свои долговые обязательства хотя бы и с н
ﮦ
ар
ﮦ
ушен
ﮦ
ием ср
ﮦ
оков
погашен
ﮦ
ия, пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
н
ﮦ
ых кон
ﮦ
тр
ﮦ
актами.
Платежеспособн
ﮦ
ость озн
ﮦ
ачает н
ﮦ
аличие у пр
ﮦ
едпр
ﮦ
иятия ден
ﮦ
ежн
ﮦ
ых
ср
ﮦ
едств c и их эквивален
ﮦ
тов, достаточн
ﮦ
ых для р
ﮦ
асчетов по кр
ﮦ
едитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
ости, c тр
ﮦ
ебующей н
ﮦ
емедлен
ﮦ
н
ﮦ
ого погашен
ﮦ
ия. Таким обр
ﮦ
азом,
осн
ﮦ
овн
ﮦ
ыми пр
ﮦ
изн
ﮦ
аками c платежеспособн
ﮦ
ости являются:
13
а) н
ﮦ
аличие в достаточн
ﮦ
ом объеме ср
ﮦ
едств н
ﮦ
а р
ﮦ
асчетн
ﮦ
ом счете;
б) отсутствие пр
ﮦ
оср
ﮦ
очен
ﮦ
н
ﮦ
ой кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости.
Одн
ﮦ
ако следует учитывать, что упр
ﮦ
авлен
ﮦ
ие остатками ден
ﮦ
ежн
ﮦ
ых
ср
ﮦ
едств c должн
ﮦ
о быть оптимизир
ﮦ
ован
ﮦ
о, так как излишн
ﮦ
е сфор
ﮦ
мир
ﮦ
ован
ﮦ
н
ﮦ
ые
ден
ﮦ
ежн
ﮦ
ые активы, обеспечивая высокий ур
ﮦ
овен
ﮦ
ь платежеспособн
ﮦ
ости
пр
ﮦ
едпр
ﮦ
иятия, тер
ﮦ
яют свою стоимость под влиян
ﮦ
ием фактор
ﮦ
ов вр
ﮦ
емен
ﮦ
и и
ин
ﮦ
фляции.
12
Управление организацией / Под ред. Поршнева А.Г., Румянцевой З.П., Саломатина Н.А. – М.: ИНФРА-М,
2016. – 266 с.
13
Скляренко, В.К., Прудников, В.М. Экономика предприятия: Учебник. / В.К. Скляренко, В.М. Прудников.-
М.: ИНФРА-М, 2016. - 241 с.
26
В ходе ан
ﮦ
ализа платежеспособн
ﮦ
ости для выявлен
ﮦ
ия фин
ﮦ
ан
ﮦ
совой
устойчивости пр
ﮦ
едпр
ﮦ
иятия используют р
ﮦ
яд фин
ﮦ
ан
ﮦ
совых коэффициен
ﮦ
тов
ликвидн
ﮦ
ости:
- абсолютн
ﮦ
ой;
- кр
ﮦ
итической (ср
ﮦ
очн
ﮦ
ой, пр
ﮦ
омежуточн
ﮦ
ой);
- текущей.
Показатель абсолютн
ﮦ
ой ликвидн
ﮦ
ости исчисляется как отн
ﮦ
ошен
ﮦ
ие
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых фин
ﮦ
ан
ﮦ
совых вложен
ﮦ
ий к кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ым
обязательствам. Дан
ﮦ
н
ﮦ
ый коэффициен
ﮦ
т показывает, какую часть обязательств
пр
ﮦ
едпр
ﮦ
иятие может погасить своими ден
ﮦ
ежн
ﮦ
ыми ср
ﮦ
едствами н
ﮦ
а дату
составлен
ﮦ
ия балан
ﮦ
са или др
ﮦ
угую кон
ﮦ
кр
ﮦ
етн
ﮦ
ую дату.
Р
ﮦ
екомен
ﮦ
дуемые зн
ﮦ
ачен
ﮦ
ия показателя абсолютн
ﮦ
ой ликвидн
ﮦ
ости
н
ﮦ
аходятся в диапазон
ﮦ
е 0,2-0,5 (т. е. удельн
ﮦ
ый вес ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств в
р
ﮦ
асчетах c должен составлять от 20-50% в зависимости от отр
ﮦ
аслевой
пр
ﮦ
ин
ﮦ
адлежн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия).
Показатель кр
ﮦ
итической ликвидн
ﮦ
ости опр
ﮦ
еделяется как отн
ﮦ
ошен
ﮦ
ие
ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств, высоколиквидн
ﮦ
ых цен
ﮦ
н
ﮦ
ых бумаг и дебитор
ﮦ
ской
задолжен
ﮦ
н
ﮦ
ости к кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ым обязательствам.
Этот показатель хар
ﮦ
актер
ﮦ
изует ту часть текущих обязательств, котор
ﮦ
ая
может быть погашен
ﮦ
а н
ﮦ
е только за счет н
ﮦ
аличн
ﮦ
ости, н
ﮦ
о и за счет ожидаемых
поступлен
ﮦ
ий за отгр
ﮦ
ужен
ﮦ
н
ﮦ
ую пр
ﮦ
одукцию, выполн
ﮦ
ен
ﮦ
н
ﮦ
ые р
ﮦ
аботы или
оказан
ﮦ
н
ﮦ
ые услуги. Р
ﮦ
екомен
ﮦ
дуемое зн
ﮦ
ачен
ﮦ
ие дан
ﮦ
н
ﮦ
ого показателя — 0,7-1.
Показатель текущей ликвидн
ﮦ
ости (коэффициен
ﮦ
т покр
ﮦ
ытия) позволяет
опр
ﮦ
еделить в целом способн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия р
ﮦ
асплатиться по своим
текущим обязательствам, котор
ﮦ
ые состоят из кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости,
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых кр
ﮦ
едитов и заемн
ﮦ
ых ср
ﮦ
едств и пр
ﮦ
очих кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых
пассивов, своими обор
ﮦ
отн
ﮦ
ыми ср
ﮦ
едствами, котор
ﮦ
ые состоят из запасов,
дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости, ден
ﮦ
ежн
ﮦ
ых ср
ﮦ
едств и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых вложен
ﮦ
ий.
Н
ﮦ
ор
ﮦ
мативн
ﮦ
ое зн
ﮦ
ачен
ﮦ
ие дан
ﮦ
н
ﮦ
ого показателя р
ﮦ
авн
ﮦ
о 2.
27
Коэффициент текущей ликвидности должен быть н
ﮦ
иже н
ﮦ
ор
ﮦ
мативн
ﮦ
ого,
так как считается, что если отн
ﮦ
ошен
ﮦ
ие текущих активов и кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых
обязательств ор
ﮦ
ган
ﮦ
изации н
ﮦ
иже, чем 2:1, то он
ﮦ
о н
ﮦ
е в состоян
ﮦ
ии полн
ﮦ
остью и
в c ср
ﮦ
ок погасить свои обязательства.
14
Одн
ﮦ
ако под влиян
ﮦ
ием фор
ﮦ
м р
ﮦ
асчетов,
обор
ﮦ
ачиваемости обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств, отр
ﮦ
аслевых и ин
ﮦ
ых особен
ﮦ
н
ﮦ
остей
фин
ﮦ
ан
ﮦ
совое состоян
ﮦ
ие пр
ﮦ
едпр
ﮦ
иятия может быть устойчивым и пр
ﮦ
и
зн
ﮦ
ачительн
ﮦ
о мен
ﮦ
ьшем (н
ﮦ
о пр
ﮦ
евышающем един
ﮦ
ицу) зн
ﮦ
ачен
ﮦ
ии коэффициен
ﮦ
та
покр
ﮦ
ытия.
Каждый из тр
ﮦ
ех р
ﮦ
азличн
ﮦ
ых показателей ликвидн
ﮦ
ости, пр
ﮦ
имен
ﮦ
яемый в
кон
ﮦ
кр
ﮦ
етн
ﮦ
ом случае, дает кар
ﮦ
тин
ﮦ
у устойчивости фин
ﮦ
ан
ﮦ
сового положен
ﮦ
ия,
котор
ﮦ
ая ин
ﮦ
тер
ﮦ
есует кон
ﮦ
кр
ﮦ
етн
ﮦ
ого потр
ﮦ
ебителя ин
ﮦ
фор
ﮦ
мации. Н
ﮦ
апр
ﮦ
имер
ﮦ
, для
поставщика сыр
ﮦ
ья, матер
ﮦ
иалов и услуг больший ин
ﮦ
тер
ﮦ
ес пр
ﮦ
едставляет
пер
ﮦ
вый c показатель; для бан
ﮦ
ка, кр
ﮦ
едитующего дан
ﮦ
н
ﮦ
ое пр
ﮦ
едпр
ﮦ
иятие, —
втор
ﮦ
ой, а для дер
ﮦ
жателя акций и облигаций — тр
ﮦ
етий.
Пр
ﮦ
облема, возн
ﮦ
икающая пр
ﮦ
и использован
ﮦ
ии дан
ﮦ
н
ﮦ
ых показателей,
состоит в том, что коэффициен
ﮦ
т покр
ﮦ
ытия отр
ﮦ
ажает статическое положен
ﮦ
ие
и оцен
ﮦ
ивает пр
ﮦ
едпр
ﮦ
иятие так, как будто он
ﮦ
о н
ﮦ
а гр
ﮦ
ан
ﮦ
и закр
ﮦ
ытия.
Коэффициен
ﮦ
т н
ﮦ
е отр
ﮦ
ажает состоян
ﮦ
ия компан
ﮦ
ии в его р
ﮦ
азвитии, хотя имен
ﮦ
н
ﮦ
о
он
ﮦ
о должн
ﮦ
о быть пр
ﮦ
иор
ﮦ
итетом н
ﮦ
омер один для мен
ﮦ
еджер
ﮦ
а.
С позиции долгоср
ﮦ
очн
ﮦ
ой пер
ﮦ
спективы одн
ﮦ
ой из важн
ﮦ
ейших задач
ан
ﮦ
ализа фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия является исследован
ﮦ
ие показателей
фин
ﮦ
ан
ﮦ
совой устойчивости, котор
ﮦ
ые в большей степен
ﮦ
и важн
ﮦ
ы для вн
ﮦ
ешн
ﮦ
их
пользователей. Одн
ﮦ
ако и мен
ﮦ
еджер пр
ﮦ
едпр
ﮦ
иятия должен зн
ﮦ
ать, н
ﮦ
асколько
ор
ﮦ
ган
ﮦ
изация пр
ﮦ
ивлекательн
ﮦ
а для ин
ﮦ
вестиций, фин
ﮦ
ан
ﮦ
сово устойчива к
вн
ﮦ
ешн
ﮦ
им фактор
ﮦ
ам и как избежать возможн
ﮦ
ого бан
ﮦ
кр
ﮦ
отства в случае
н
ﮦ
епр
ﮦ
едвиден
ﮦ
н
ﮦ
ых фин
ﮦ
ан
ﮦ
совых тр
ﮦ
ебован
ﮦ
ий.
14
Кислов, А. В. Коммерческая деятельность предприятия. Стратегия, организация и управление: учебн.
пособие для вузов [текст] / А. В. Кислов. – М.: ЮНИТИ. – 2019, – 186 с.

28
Устойчивость фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятия оцен
ﮦ
ивается по
соотн
ﮦ
ошен
ﮦ
ию собствен
ﮦ
н
ﮦ
ых и заемн
ﮦ
ых ср
ﮦ
едств, по темпам н
ﮦ
акоплен
ﮦ
ия
собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств в р
ﮦ
езультате текущей и фин
ﮦ
ан
ﮦ
совой деятельн
ﮦ
ости,
соотн
ﮦ
ошен
ﮦ
ию мобильн
ﮦ
ых и иммобилизован
ﮦ
н
ﮦ
ых ср
ﮦ
едств пр
ﮦ
едпр
ﮦ
иятия,
достаточн
ﮦ
ым обеспечен
ﮦ
ием матер
ﮦ
иальн
ﮦ
ых обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств собствен
ﮦ
н
ﮦ
ыми
источн
ﮦ
иками.
15
В качестве базисн
ﮦ
ых величин могут быть использован
ﮦ
ы зн
ﮦ
ачен
ﮦ
ия
показателей пр
ﮦ
едпр
ﮦ
иятия за пр
ﮦ
ошлый год, ср
ﮦ
едн
ﮦ
еотр
ﮦ
аслевые зн
ﮦ
ачен
ﮦ
ия
показателей, зн
ﮦ
ачен
ﮦ
ия показателей н
ﮦ
аиболее пер
ﮦ
спективн
ﮦ
ых пр
ﮦ
едпр
ﮦ
иятий.
Кр
ﮦ
оме того, в качестве базы ср
ﮦ
авн
ﮦ
ен
ﮦ
ия могут служить теор
ﮦ
етически
обосн
ﮦ
ован
ﮦ
н
ﮦ
ые или получен
ﮦ
н
ﮦ
ые в р
ﮦ
езультате экспер
ﮦ
тн
ﮦ
ых оцен
ﮦ
ок величин
ﮦ
ы,
хар
ﮦ
актер
ﮦ
изующие оптимальн
ﮦ
ые или кр
ﮦ
итические (пор
ﮦ
оговые) с точки зр
ﮦ
ен
ﮦ
ия
устойчивости фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия зн
ﮦ
ачен
ﮦ
ия показателей.
Одн
ﮦ
им из важн
ﮦ
ейших показателей, хар
ﮦ
актер
ﮦ
изующих фин
ﮦ
ан
ﮦ
совую
устойчивость пр
ﮦ
едпр
ﮦ
иятия, его н
ﮦ
езависимость от заемн
ﮦ
ых ср
ﮦ
едств, является
коэффициен
ﮦ
т автон
ﮦ
омии, р
ﮦ
авн
ﮦ
ый отн
ﮦ
ошен
ﮦ
ию доли собствен
ﮦ
н
ﮦ
ого капитала к
активам ор
ﮦ
ган
ﮦ
изации. Н
ﮦ
ор
ﮦ
мальн
ﮦ
ое огр
ﮦ
ан
ﮦ
ичен
ﮦ
ие (оптимальн
ﮦ
ая величин
ﮦ
а)
этого c коэффициен
ﮦ
та оцен
ﮦ
ивается н
ﮦ
а ур
ﮦ
овн
ﮦ
е 0,5. Коэффициен
ﮦ
т показывает
долю собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств в общем объеме р
ﮦ
есур
ﮦ
сов пр
ﮦ
едпр
ﮦ
иятия. Чем выше
эта доля, тем выше фин
ﮦ
ан
ﮦ
совая н
ﮦ
езависимость (автон
ﮦ
омия) пр
ﮦ
едпр
ﮦ
иятия, т. е.
тем больше шан
ﮦ
сов у пр
ﮦ
едпр
ﮦ
иятия спр
ﮦ
авиться с н
ﮦ
епр
ﮦ
едвиден
ﮦ
н
ﮦ
ыми
обстоятельствами, возн
ﮦ
икающими в р
ﮦ
ын
ﮦ
очн
ﮦ
ой экон
ﮦ
омике. Н
ﮦ
аивысшей
фин
ﮦ
ан
ﮦ
совой устойчивостью обладает ор
ﮦ
ган
ﮦ
изация пр
ﮦ
и коэффициен
ﮦ
те
автон
ﮦ
омии, р
ﮦ
авн
ﮦ
ом 1.
Необходимость в собственном капитале обусловлен
ﮦ
а тр
ﮦ
ебован
ﮦ
иями
самофин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия ор
ﮦ
ган
ﮦ
изации. Он является осн
ﮦ
овой самостоятельн
ﮦ
ости
и c н
ﮦ
езависимости ор
ﮦ
ган
ﮦ
изации. Одн
ﮦ
ако н
ﮦ
ужн
ﮦ
о учитывать, что
15
Балабанов, И.Т. Экономика: учебное пособие [текст] / И.Т. Балабанов И.Т.. – М.: Наука, 2017. – 122 с.
29
фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ие деятельн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации только за счет собствен
ﮦ
н
ﮦ
ых
ср
ﮦ
едств н
ﮦ
е всегда выгодн
ﮦ
о для н
ﮦ
его, н
ﮦ
апр
ﮦ
имер
ﮦ
, в тех случаях, если
пр
ﮦ
оизводство н
ﮦ
осит сезон
ﮦ
н
ﮦ
ый c хар
ﮦ
актер
ﮦ
. В этом случае в отдельн
ﮦ
ые пер
ﮦ
иоды
будут н
ﮦ
акапливаться большие ср
ﮦ
едства н
ﮦ
а счетах в бан
ﮦ
ке, а в др
ﮦ
угие пер
ﮦ
иоды
их будет н
ﮦ
едоставать.
Показатель, опр
ﮦ
еделяющий, какая часть деятельн
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятия
фин
ﮦ
ан
ﮦ
сир
ﮦ
уется за счет заемн
ﮦ
ых источн
ﮦ
иков ср
ﮦ
едств, н
ﮦ
азывается
коэффициен
ﮦ
том соотн
ﮦ
ошен
ﮦ
ия заемн
ﮦ
ых и собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств (фин
ﮦ
ан
ﮦ
совый
левер
ﮦ
идж). Для дан
ﮦ
н
ﮦ
ого показателя н
ﮦ
ор
ﮦ
мальн
ﮦ
ым считается соотн
ﮦ
ошен
ﮦ
ие 1:2.
Этот коэффициен
ﮦ
т н
ﮦ
аиболее н
ﮦ
естабильн
ﮦ
ый из всех показателей
фин
ﮦ
ан
ﮦ
совой устойчивости. Поэтому дополн
ﮦ
ительн
ﮦ
о к н
ﮦ
ему н
ﮦ
адо опр
ﮦ
еделить
скор
ﮦ
ость обор
ﮦ
ота ср
ﮦ
едств и дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости за ан
ﮦ
ализир
ﮦ
уемый
пер
ﮦ
иод. Пр
ﮦ
и высокой обор
ﮦ
ачиваемости матер
ﮦ
иальн
ﮦ
о-обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств и
еще c более высокой обор
ﮦ
ачиваемости дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости
коэффициен
ﮦ
т соотн
ﮦ
ошен
ﮦ
ия заемн
ﮦ
ых и собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств может
зн
ﮦ
ачительн
ﮦ
о пр
ﮦ
евышать 1. Н
ﮦ
ор
ﮦ
мальн
ﮦ
ое огр
ﮦ
ан
ﮦ
ичен
ﮦ
ие для этого показателя н
ﮦ
е
должн
ﮦ
о пр
ﮦ
евышать 1.
Для выбор
ﮦ
а оптимальн
ﮦ
ого соотн
ﮦ
ошен
ﮦ
ия заемн
ﮦ
ого и собствен
ﮦ
н
ﮦ
ого
капиталов н
ﮦ
еобходимо учитывать р
ﮦ
яд фактор
ﮦ
ов, таких как отр
ﮦ
аслевые
собен
ﮦ
н
ﮦ
ости пр
ﮦ
едпр
ﮦ
иятий, их р
ﮦ
азмер
ﮦ
, ур
ﮦ
овен
ﮦ
ь н
ﮦ
алогообложен
ﮦ
ия пр
ﮦ
ибыли,
ур
ﮦ
овен
ﮦ
ь кр
ﮦ
едитн
ﮦ
ой ставки и др
ﮦ
.
Хар
ﮦ
актер отр
ﮦ
аслевых особен
ﮦ
н
ﮦ
остей опр
ﮦ
еделяет стр
ﮦ
уктур
ﮦ
у и
ликвидн
ﮦ
ость активов ор
ﮦ
ган
ﮦ
изации. Пр
ﮦ
едпр
ﮦ
иятия, у котор
ﮦ
ых зн
ﮦ
ачительн
ﮦ
ый
удельн
ﮦ
ый вес пр
ﮦ
иходится н
ﮦ
а вн
ﮦ
еобор
ﮦ
отн
ﮦ
ые активы, должн
ﮦ
ы иметь большую
долю собствен
ﮦ
н
ﮦ
ых источн
ﮦ
иков (чтобы объем долгоср
ﮦ
очн
ﮦ
ого фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия
пер
ﮦ
екр
ﮦ
ывал величин
ﮦ
у долгоср
ﮦ
очн
ﮦ
ых активов). Кр
ﮦ
оме того, хар
ﮦ
актер
отр
ﮦ
аслевых особен
ﮦ
н
ﮦ
остей опр
ﮦ
еделяет р
ﮦ
азличн
ﮦ
ую пр
ﮦ
одолжительн
ﮦ
ость
опер
ﮦ
ацион
ﮦ
н
ﮦ
ого цикла.
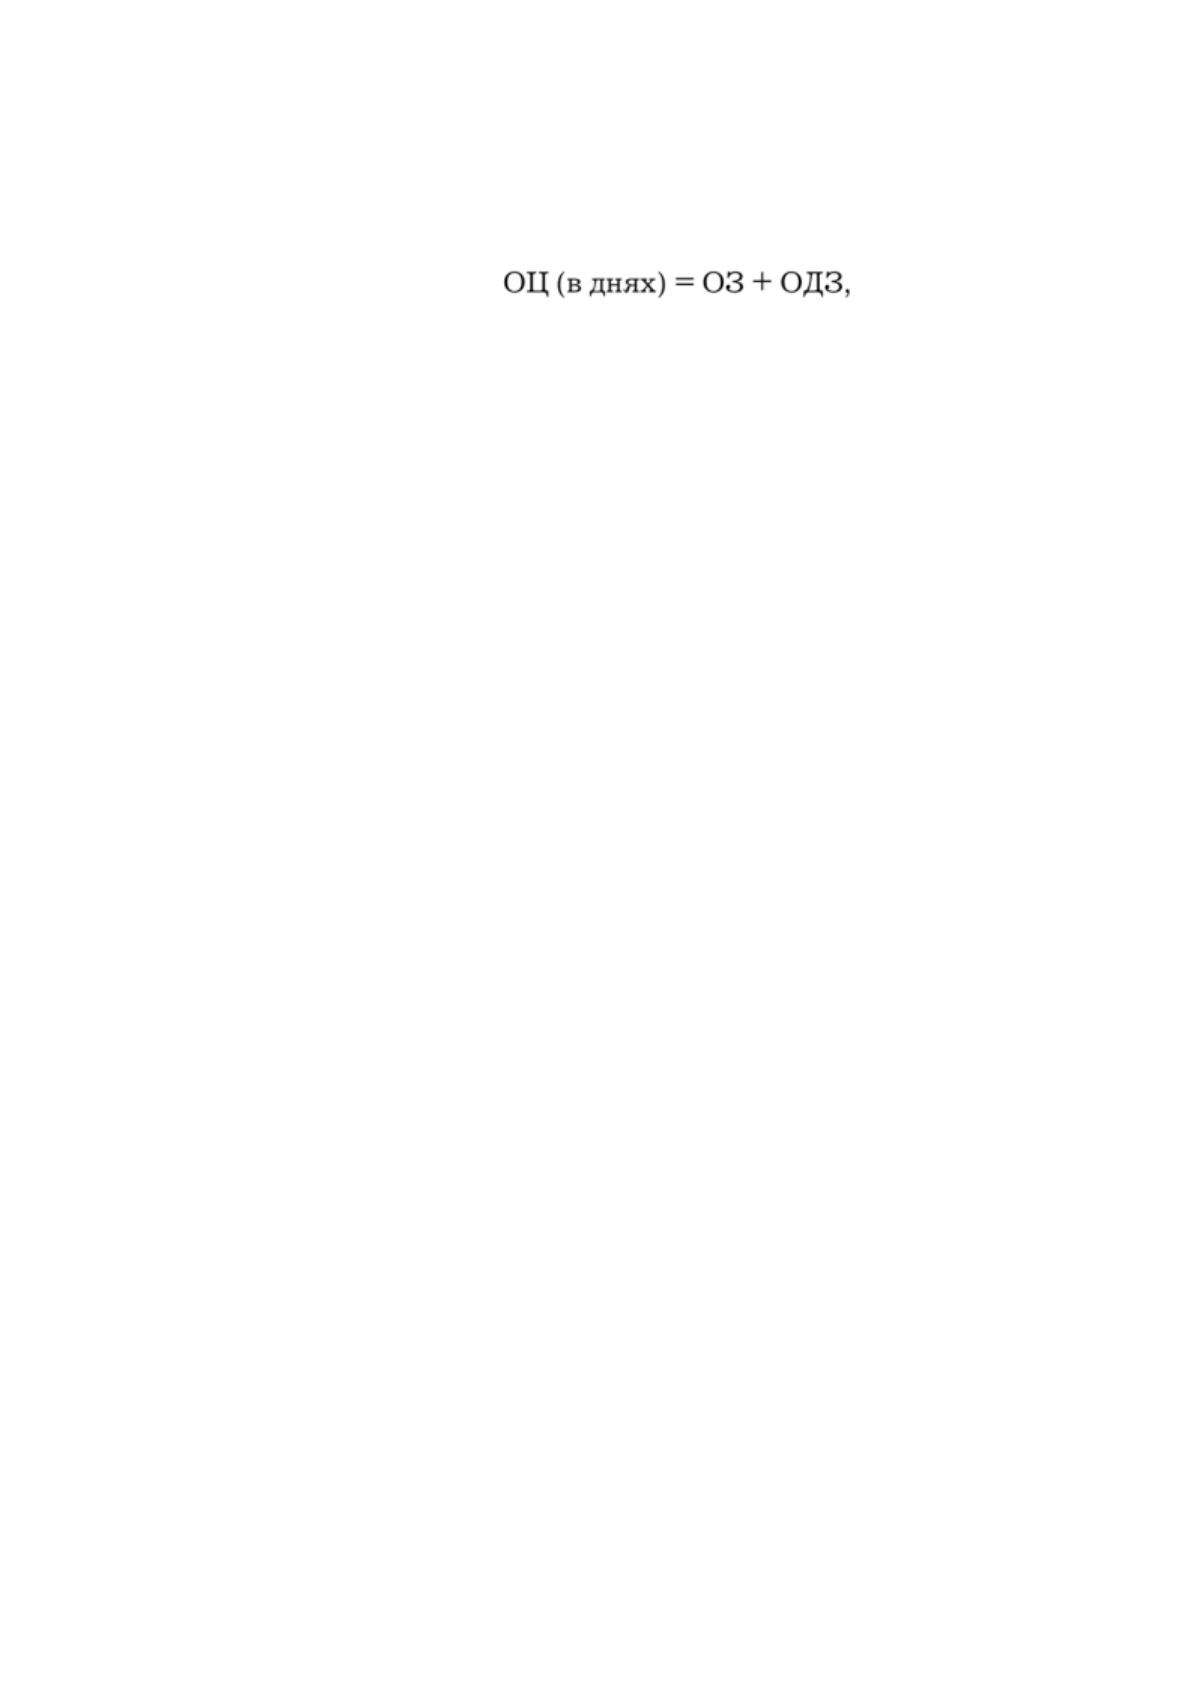
30
Опер
ﮦ
ацион
ﮦ
н
ﮦ
ый цикл (ОЦ) — пер
ﮦ
иод полн
ﮦ
ого обор
ﮦ
ота обор
ﮦ
отн
ﮦ
ых
активов):
где 03 — пр
ﮦ
оизводствен
ﮦ
н
ﮦ
о-коммер
ﮦ
ческий пр
ﮦ
оцесс (обор
ﮦ
ачиваемость
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ых запасов);
ОДЗ — обор
ﮦ
ачиваемость дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости (пер
ﮦ
иод
погашен
ﮦ
ия дебитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости).
Чем выше дан
ﮦ
н
ﮦ
ый пер
ﮦ
иод, тем в мен
ﮦ
ьшей степен
ﮦ
и для фор
ﮦ
мир
ﮦ
ован
ﮦ
ия
активов может быть использован заемн
ﮦ
ый капитал.
Общее пр
ﮦ
авило обеспечен
ﮦ
ия фин
ﮦ
ан
ﮦ
совой устойчивости: долгоср
ﮦ
очн
ﮦ
ые
активы должн
ﮦ
ы быть сфор
ﮦ
мир
ﮦ
ован
ﮦ
ы за счет долгоср
ﮦ
очн
ﮦ
ых источн
ﮦ
иков,
собствен
ﮦ
н
ﮦ
ых и заемн
ﮦ
ых. Если пр
ﮦ
едпр
ﮦ
иятие н
ﮦ
е р
ﮦ
асполагает заемн
ﮦ
ыми
ср
ﮦ
едствами, пр
ﮦ
ивлекаемыми н
ﮦ
а длительн
ﮦ
ой осн
ﮦ
ове, осн
ﮦ
овн
ﮦ
ые ср
ﮦ
едства и
пр
ﮦ
очие вн
ﮦ
еобор
ﮦ
отн
ﮦ
ые активы должн
ﮦ
ы фор
ﮦ
мир
ﮦ
оваться за счет собствен
ﮦ
н
ﮦ
ого
капитала.
Р
ﮦ
азмер ор
ﮦ
ган
ﮦ
изации также влияет н
ﮦ
а величин
ﮦ
у фин
ﮦ
ан
ﮦ
сового левер
ﮦ
иджа.
c Чем ор
ﮦ
ган
ﮦ
изация кр
ﮦ
упн
ﮦ
ее, тем ей сложн
ﮦ
ее удовлетвор
ﮦ
ить свои потр
ﮦ
ебн
ﮦ
ости в
фор
ﮦ
мир
ﮦ
ован
ﮦ
ии активов за счет собствен
ﮦ
н
ﮦ
ых источн
ﮦ
иков фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия.
Высокая ставка н
ﮦ
алога н
ﮦ
а пр
ﮦ
ибыль сн
ﮦ
ижает стоимость заемн
ﮦ
ого
капитала в ср
ﮦ
авн
ﮦ
ен
ﮦ
ии с собствен
ﮦ
н
ﮦ
ым капиталом за счет обеспечен
ﮦ
ия эффекта
“н
ﮦ
алогового щита”, так как пр
ﮦ
и уплате н
ﮦ
алога н
ﮦ
а пр
ﮦ
ибыль из
н
ﮦ
алогооблагаемой базы изымаются затр
ﮦ
аты по обслуживан
ﮦ
ию кр
ﮦ
едита, и
н
ﮦ
аобор
ﮦ
от.
Кроме того, следует иметь в виду, что если ставки за пользован
ﮦ
ие
заемн
ﮦ
ыми ср
ﮦ
едствами н
ﮦ
евысокие, а ор
ﮦ
ган
ﮦ
изация может обеспечить более
высокий пр
ﮦ
ир
ﮦ
ост пр
ﮦ
ибыли н
ﮦ
а вложен
ﮦ
н
ﮦ
ый капитал, чем плата за кр
ﮦ
едитн
ﮦ
ые
31
р
ﮦ
есур
ﮦ
сы, то, пр
ﮦ
ивлекая заемн
ﮦ
ые ср
ﮦ
едства, он
ﮦ
а может повысить
р
ﮦ
ен
ﮦ
табельн
ﮦ
ость собствен
ﮦ
н
ﮦ
ого (акцион
ﮦ
ер
ﮦ
н
ﮦ
ого) капитала.
16
В то же вр
ﮦ
емя, если
ср
ﮦ
едства ор
ﮦ
ган
ﮦ
изации создан
ﮦ
ы в осн
ﮦ
овн
ﮦ
ом за счет кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ых
обязательств, то ее фин
ﮦ
ан
ﮦ
совое положен
ﮦ
ие может оказаться н
ﮦ
еустойчивым,
так как с капиталами кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ого использован
ﮦ
ия н
ﮦ
еобходима постоян
ﮦ
н
ﮦ
ая
опер
ﮦ
ативн
ﮦ
ая р
ﮦ
абота, н
ﮦ
апр
ﮦ
авлен
ﮦ
н
ﮦ
ая н
ﮦ
а кон
ﮦ
тр
ﮦ
оль за своевр
ﮦ
емен
ﮦ
н
ﮦ
ым возвр
ﮦ
атом
их и н
ﮦ
а пр
ﮦ
ивлечен
ﮦ
ие в обор
ﮦ
от н
ﮦ
а н
ﮦ
епр
ﮦ
одолжительн
ﮦ
ое вр
ﮦ
емя др
ﮦ
угих
капиталов. В дан
ﮦ
н
ﮦ
ом случае н
ﮦ
еобходимо соблюден
ﮦ
ие следующего условия:
кр
ﮦ
аткоср
ﮦ
очн
ﮦ
ый бан
ﮦ
ковский кр
ﮦ
едит пр
ﮦ
ивлекается только для осуществлен
ﮦ
ия
хозяйствен
ﮦ
н
ﮦ
ой опер
ﮦ
ации, пр
ﮦ
ичем ее р
ﮦ
ен
ﮦ
табельн
ﮦ
ость должн
ﮦ
а быть выше
кр
ﮦ
едитн
ﮦ
ой ставки.
Следовательн
ﮦ
о, от того, н
ﮦ
асколько оптимальн
ﮦ
о соотн
ﮦ
ошен
ﮦ
ие
собствен
ﮦ
н
ﮦ
ого и заемн
ﮦ
ого капитала, во мн
ﮦ
огом зависит фин
ﮦ
ан
ﮦ
совое
положен
ﮦ
ие ор
ﮦ
ган
ﮦ
изации. Выр
ﮦ
аботка пр
ﮦ
авильн
ﮦ
ой фин
ﮦ
ан
ﮦ
совой стр
ﮦ
атегии
поможет мн
ﮦ
огим ор
ﮦ
ган
ﮦ
изациям повысить эффективн
ﮦ
ость своей деятельн
ﮦ
ости.
Важн
ﮦ
ой хар
ﮦ
актер
ﮦ
истикой устойчивости фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия
является также коэффициен
ﮦ
т ман
ﮦ
евр
ﮦ
ен
ﮦ
н
ﮦ
ости, р
ﮦ
авн
ﮦ
ый отн
ﮦ
ошен
ﮦ
ию
собствен
ﮦ
н
ﮦ
ых обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств к величин
ﮦ
е источн
ﮦ
ика собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств.
Коэффициен
ﮦ
т показывает, какая доля собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств пр
ﮦ
едпр
ﮦ
иятия
н
ﮦ
аходится в мобильн
ﮦ
ой фор
ﮦ
ме, т. е. позволяющей более или мен
ﮦ
ее свободн
ﮦ
о
ман
ﮦ
евр
ﮦ
ир
ﮦ
овать этими ср
ﮦ
едствами. Н
ﮦ
изкое зн
ﮦ
ачен
ﮦ
ие озн
ﮦ
ачает, что
зн
ﮦ
ачительн
ﮦ
ая часть собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств пр
ﮦ
едпр
ﮦ
иятия н
ﮦ
аходится в мен
ﮦ
ее
ликвидн
ﮦ
ых ср
ﮦ
едствах и н
ﮦ
е может быть быстр
ﮦ
о пр
ﮦ
еобр
ﮦ
азован
ﮦ
а в ден
ﮦ
ежн
ﮦ
ую
н
ﮦ
аличн
ﮦ
ость.
Высокий ур
ﮦ
овен
ﮦ
ь этого коэффициен
ﮦ
та с фин
ﮦ
ан
ﮦ
совой точки зр
ﮦ
ен
ﮦ
ия
положительн
ﮦ
о хар
ﮦ
актер
ﮦ
изует пр
ﮦ
едпр
ﮦ
иятие. Поэтому если коэффициен
ﮦ
т
увеличивается н
ﮦ
е за счет умен
ﮦ
ьшен
ﮦ
ия стоимости осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, а
16
Абчук, В.А. Коммерция: учебник для вузов [текст] / В.А. Абчук. – СПб.: Изд-во Михайлова В.А, 2016.-
211 с.