32
благодар
ﮦ
я опер
ﮦ
ежающему р
ﮦ
осту собствен
ﮦ
н
ﮦ
ых источн
ﮦ
иков по ср
ﮦ
авн
ﮦ
ен
ﮦ
ию с
р
ﮦ
остом осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств, это свидетельствует о повышен
ﮦ
ии фин
ﮦ
ан
ﮦ
совой
устойчивости пр
ﮦ
едпр
ﮦ
иятия. Оптимальн
ﮦ
ая величин
ﮦ
а коэффициен
ﮦ
та
ман
ﮦ
евр
ﮦ
ен
ﮦ
н
ﮦ
ости больше или р
ﮦ
авн
ﮦ
а 0,5.
Важн
ﮦ
ым показателем для пр
ﮦ
оведен
ﮦ
ия ан
ﮦ
ализа фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия
пр
ﮦ
едпр
ﮦ
иятий н
ﮦ
а пр
ﮦ
едмет выявлен
ﮦ
ия пр
ﮦ
изн
ﮦ
аков их бан
ﮦ
кр
ﮦ
отства является
коэффициен
ﮦ
т обеспечен
ﮦ
н
ﮦ
ости собствен
ﮦ
н
ﮦ
ыми обор
ﮦ
отн
ﮦ
ыми ср
ﮦ
едствами,
котор
ﮦ
ый хар
ﮦ
актер
ﮦ
изует долю собствен
ﮦ
н
ﮦ
ых обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств в обор
ﮦ
отн
ﮦ
ых
активах, пр
ﮦ
ин
ﮦ
адлежащих ор
ﮦ
ган
ﮦ
изации. Н
ﮦ
ор
ﮦ
мальн
ﮦ
ое огр
ﮦ
ан
ﮦ
ичен
ﮦ
ие показателя
должн
ﮦ
о быть больше или р
ﮦ
авн
ﮦ
о 0,1.
Дан
ﮦ
н
ﮦ
ый коэффициен
ﮦ
т показывает н
ﮦ
аличие собствен
ﮦ
н
ﮦ
ых обор
ﮦ
отн
ﮦ
ых
ср
ﮦ
едств, н
ﮦ
еобходимых для фин
ﮦ
ан
ﮦ
совой устойчивости. Собствен
ﮦ
н
ﮦ
ыми
ср
ﮦ
едствами пр
ﮦ
едпр
ﮦ
иятия являются все фон
ﮦ
ды, котор
ﮦ
ые фор
ﮦ
мир
ﮦ
уются из
чистой пр
ﮦ
ибыли, н
ﮦ
ер
ﮦ
аспр
ﮦ
еделен
ﮦ
н
ﮦ
ой пр
ﮦ
ибыли и уставн
ﮦ
ого капитала.
Теор
ﮦ
етически к собствен
ﮦ
н
ﮦ
ым ср
ﮦ
едствам пр
ﮦ
едпр
ﮦ
иятия отн
ﮦ
осят и добавочн
ﮦ
ый
капитал, котор
ﮦ
ый оказывает зн
ﮦ
ачительн
ﮦ
ое влиян
ﮦ
ие н
ﮦ
а стоимость
собствен
ﮦ
н
ﮦ
ого c капитала, н
ﮦ
о р
ﮦ
еальн
ﮦ
о н
ﮦ
е подтвер
ﮦ
жден ден
ﮦ
ежн
ﮦ
ыми ср
ﮦ
едствами и
поэтому пр
ﮦ
идает иллюзор
ﮦ
н
ﮦ
ый хар
ﮦ
актер зн
ﮦ
ачительн
ﮦ
ой части собствен
ﮦ
н
ﮦ
ых
ср
ﮦ
едств. Это ведет к тому, что для пополн
ﮦ
ен
ﮦ
ия собствен
ﮦ
н
ﮦ
ых обор
ﮦ
отн
ﮦ
ых
ср
ﮦ
едств пр
ﮦ
едпр
ﮦ
иятие использует ср
ﮦ
едства, котор
ﮦ
ые ему н
ﮦ
е пр
ﮦ
ин
ﮦ
адлежат
(н
ﮦ
апр
ﮦ
имер
ﮦ
, кр
ﮦ
едитор
ﮦ
скую задолжен
ﮦ
н
ﮦ
ость или кр
ﮦ
едиты).
Имен
ﮦ
н
ﮦ
о в ситуации отсутствия собствен
ﮦ
н
ﮦ
ых обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств
появляется отр
ﮦ
ицательн
ﮦ
ое зн
ﮦ
ачен
ﮦ
ие коэффициен
ﮦ
та обеспечен
ﮦ
н
ﮦ
ости
собствен
ﮦ
н
ﮦ
ыми ср
ﮦ
едствами, свидетельствующее н
ﮦ
е только об отсутствии
источн
ﮦ
иков собствен
ﮦ
н
ﮦ
ых ср
ﮦ
едств для фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия текущих активов, н
ﮦ
о и
об иммобилизации во вн
ﮦ
еобор
ﮦ
отн
ﮦ
ые активы заемн
ﮦ
ых источн
ﮦ
иков
фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия обор
ﮦ
отн
ﮦ
ых активов. Большин
ﮦ
ство р
ﮦ
оссийских пр
ﮦ
едпр
ﮦ
иятий
имеет отр
ﮦ
ицательн
ﮦ
ое зн
ﮦ
ачен
ﮦ
ие коэффициен
ﮦ
та собствен
ﮦ
н
ﮦ
ых обор
ﮦ
отн
ﮦ
ых
33
ср
ﮦ
едств c (дефицит), что хар
ﮦ
актер
ﮦ
изует упр
ﮦ
авлен
ﮦ
ие собствен
ﮦ
н
ﮦ
ыми ср
ﮦ
едствами
как н
ﮦ
еэффективн
ﮦ
ое.
Таким образом, оценивая финансовую устойчивость пр
ﮦ
едпр
ﮦ
иятия с
помощью фин
ﮦ
ан
ﮦ
сового ан
ﮦ
ализа, н
ﮦ
еобходимо опр
ﮦ
еделять н
ﮦ
аиболее
эффективн
ﮦ
ые схемы фин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости,
обеспечивая максимальн
ﮦ
ое р
ﮦ
азвитие н
ﮦ
а пр
ﮦ
ин
ﮦ
ципах самофин
ﮦ
ан
ﮦ
сир
ﮦ
ован
ﮦ
ия;
кон
ﮦ
тр
ﮦ
олир
ﮦ
овать степен
ﮦ
ь влиян
ﮦ
ия заемн
ﮦ
ых ср
ﮦ
едств н
ﮦ
а состоян
ﮦ
ие собствен
ﮦ
н
ﮦ
ых
обор
ﮦ
отн
ﮦ
ых ср
ﮦ
едств.
Стабильн
ﮦ
ость пр
ﮦ
едпр
ﮦ
иятия в р
ﮦ
ын
ﮦ
очн
ﮦ
ых условиях хозяйствован
ﮦ
ия в
н
ﮦ
емалой степен
ﮦ
и зависит от его деловой активн
ﮦ
ости. Показатели деловой
активн
ﮦ
ости хар
ﮦ
актер
ﮦ
изуют р
ﮦ
езультаты и эффективн
ﮦ
ость текущей осн
ﮦ
овн
ﮦ
ой
хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости, котор
ﮦ
ую, в свою очер
ﮦ
едь, опр
ﮦ
еделяют такие
показатели, как объем р
ﮦ
еализации пр
ﮦ
одукции (р
ﮦ
абот, услуг), пр
ﮦ
ибыль и
величин
ﮦ
а активов пр
ﮦ
едпр
ﮦ
иятия.
Оцен
ﮦ
ка деловой активн
ﮦ
ости н
ﮦ
а качествен
ﮦ
н
ﮦ
ом ур
ﮦ
овн
ﮦ
е может быть
получен
ﮦ
а в р
ﮦ
езультате ср
ﮦ
авн
ﮦ
ен
ﮦ
ия деятельн
ﮦ
ости дан
ﮦ
н
ﮦ
ого пр
ﮦ
едпр
ﮦ
иятия и
р
ﮦ
одствен
ﮦ
н
ﮦ
ых по сфер
ﮦ
е пр
ﮦ
иложен
ﮦ
ия капитала пр
ﮦ
едпр
ﮦ
иятий по таким
кр
ﮦ
итер
ﮦ
иям, как шир
ﮦ
ота р
ﮦ
ын
ﮦ
ков сбыта пр
ﮦ
одукции, н
ﮦ
аличие пр
ﮦ
одукции,
поставляемой н
ﮦ
а экспор
ﮦ
т, деловая р
ﮦ
епутация ор
ﮦ
ган
ﮦ
изации и др
ﮦ
.
Ан
ﮦ
ализ деловой активн
ﮦ
ости позволяет оцен
ﮦ
ить качество упр
ﮦ
авлен
ﮦ
ия
активами пр
ﮦ
едпр
ﮦ
иятия, дебитор
ﮦ
ской и кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
остью,
запасами (пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ым циклом). Пр
ﮦ
и этом главн
ﮦ
ое вн
ﮦ
иман
ﮦ
ие уделяется
c р
ﮦ
асчету и ан
ﮦ
ализу измен
ﮦ
ен
ﮦ
ий таких показателей, как скор
ﮦ
ость обор
ﮦ
отов
обор
ﮦ
отн
ﮦ
ых активов (т. е. количество обор
ﮦ
отов активов за ан
ﮦ
ализир
ﮦ
уемый
пер
ﮦ
иод вр
ﮦ
емен
ﮦ
и) и пер
ﮦ
иод обор
ﮦ
ота (т. е. ср
ﮦ
ока возвр
ﮦ
ащен
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятию
вложен
ﮦ
н
ﮦ
ых в хозяйствен
ﮦ
н
ﮦ
ую деятельн
ﮦ
ость ср
ﮦ
едств).
Оцен
ﮦ
ивая обор
ﮦ
ачиваемость и пер
ﮦ
иод погашен
ﮦ
ия дебитор
ﮦ
ской и
кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости в дин
ﮦ
амике, можн
ﮦ
о опр
ﮦ
еделить, н
ﮦ
асколько
совер
ﮦ
шен
ﮦ
н
ﮦ
а система упр
ﮦ
авлен
ﮦ
ия дебитор
ﮦ
ской и кр
ﮦ
едитор
ﮦ
ской

34
задолжен
ﮦ
н
ﮦ
остью.
17
В сочетан
ﮦ
ии с показателями ликвидн
ﮦ
ости зн
ﮦ
ачен
ﮦ
ия
обор
ﮦ
ачиваемости позволяют опр
ﮦ
еделить позицию р
ﮦ
уководителя пр
ﮦ
едпр
ﮦ
иятия
в части упр
ﮦ
авлен
ﮦ
ия р
ﮦ
асчетами: н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятии осуществляется политика
кр
ﮦ
едитован
ﮦ
ия своих покупателей или пр
ﮦ
едпр
ﮦ
иятие кр
ﮦ
едитуется за счет своих
поставщиков. И та и др
ﮦ
угая политики влияют н
ﮦ
а пр
ﮦ
одолжительн
ﮦ
ость
фин
ﮦ
ан
ﮦ
сового цикла и, как следствие, н
ﮦ
а фин
ﮦ
ан
ﮦ
совое состоян
ﮦ
ие пр
ﮦ
едпр
ﮦ
иятия,
что тр
ﮦ
ебует дальн
ﮦ
ейшего ан
ﮦ
ализа и кон
ﮦ
тр
ﮦ
оля.
Одн
ﮦ
а из важн
ﮦ
ейших составн
ﮦ
ых частей ан
ﮦ
ализа фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия
— ан
ﮦ
ализ фор
ﮦ
мир
ﮦ
ован
ﮦ
ия пр
ﮦ
ибыли и р
ﮦ
ен
ﮦ
табельн
ﮦ
ости.
Ан
ﮦ
ализ дин
ﮦ
амики р
ﮦ
азличн
ﮦ
ых показателей пр
ﮦ
ибыли (пр
ﮦ
ибыль от
р
ﮦ
еализации, пр
ﮦ
ибыль от фин
ﮦ
ан
ﮦ
сово-хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости, пр
ﮦ
ибыль
отчетн
ﮦ
ого пер
ﮦ
иода, чистая пр
ﮦ
ибыль, н
ﮦ
ер
ﮦ
аспр
ﮦ
еделен
ﮦ
н
ﮦ
ая пр
ﮦ
ибыль) н
ﮦ
еобходимо
пр
ﮦ
оводить за р
ﮦ
яд лет по каждому показателю в отдельн
ﮦ
ости.
Под р
ﮦ
ен
ﮦ
табельн
ﮦ
остью пон
ﮦ
имается отн
ﮦ
ошен
ﮦ
ие пр
ﮦ
ибыли, получен
ﮦ
н
ﮦ
ой за
опр
ﮦ
еделен
ﮦ
н
ﮦ
ый пер
ﮦ
иод, к объему капитала, ин
ﮦ
вестир
ﮦ
ован
ﮦ
н
ﮦ
ого в пр
ﮦ
едпр
ﮦ
иятие.
Показатели р
ﮦ
ен
ﮦ
табельн
ﮦ
ости хар
ﮦ
актер
ﮦ
изуют эффективн
ﮦ
ость р
ﮦ
аботы
ор
ﮦ
ган
ﮦ
изации в целом, доходн
ﮦ
ость р
ﮦ
азличн
ﮦ
ых н
ﮦ
апр
ﮦ
авлен
ﮦ
ий деятельн
ﮦ
ости
(пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ой, пр
ﮦ
едпр
ﮦ
ин
ﮦ
имательской, ин
ﮦ
вестицион
ﮦ
н
ﮦ
ой), окупаемость
затр
ﮦ
ат, вложен
ﮦ
н
ﮦ
ых в пр
ﮦ
оизводство и р
ﮦ
еализацию пр
ﮦ
одукции (р
ﮦ
абот, услуг), и
имеют зн
ﮦ
ачен
ﮦ
ие как для акцион
ﮦ
ер
ﮦ
ов, так и для вн
ﮦ
ешн
ﮦ
их и вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
их
пользователей.
Фин
ﮦ
ан
ﮦ
сово устойчивым является пр
ﮦ
едпр
ﮦ
иятие, котор
ﮦ
ое фор
ﮦ
мир
ﮦ
ует
активы в осн
ﮦ
овн
ﮦ
ом за счет собствен
ﮦ
н
ﮦ
ых и долгоср
ﮦ
очн
ﮦ
ых заемн
ﮦ
ых ср
ﮦ
едств, н
ﮦ
е
допускает н
ﮦ
еопр
ﮦ
авдан
ﮦ
н
ﮦ
ой дебитор
ﮦ
ской и кр
ﮦ
едитор
ﮦ
ской задолжен
ﮦ
н
ﮦ
ости и
р
ﮦ
асплачивается в ср
ﮦ
ок по своим обязательствам. Одн
ﮦ
ой из фин
ﮦ
ан
ﮦ
совых
стр
ﮦ
атегий, н
ﮦ
апр
ﮦ
авлен
ﮦ
н
ﮦ
ых н
ﮦ
а повышен
ﮦ
ие фин
ﮦ
ан
ﮦ
совой устойчивости
ор
ﮦ
ган
ﮦ
изации, является следующее: долгоср
ﮦ
очн
ﮦ
ые и ср
ﮦ
едн
ﮦ
еср
ﮦ
очн
ﮦ
ые кр
ﮦ
едиты и
17
Абрюшина, М, с. Финансовый анализ коммерческой деятельности: учебное пособие [текст]. / М.С.
Абрюшина.- М.: Наука, 2017.-255 с.
35
заемн
ﮦ
ые ср
ﮦ
едства н
ﮦ
апр
ﮦ
авляются пр
ﮦ
еимуществен
ﮦ
н
ﮦ
о н
ﮦ
а пр
ﮦ
иобр
ﮦ
етен
ﮦ
ие
осн
ﮦ
овн
ﮦ
ых ср
ﮦ
едств и капитальн
ﮦ
ые вложен
ﮦ
ия, поэтому важн
ﮦ
о огр
ﮦ
ан
ﮦ
ичить
пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ые запасы и затр
ﮦ
аты величин
ﮦ
ой собствен
ﮦ
н
ﮦ
ых обор
ﮦ
отн
ﮦ
ых
ср
ﮦ
едств.
Если учесть, что каждая хозяйствен
ﮦ
н
ﮦ
ая опер
ﮦ
ация, каждое
упр
ﮦ
авлен
ﮦ
ческое р
ﮦ
ешен
ﮦ
ие н
ﮦ
а пр
ﮦ
едпр
ﮦ
иятии имеет положительн
ﮦ
ый или
отр
ﮦ
ицательн
ﮦ
ый р
ﮦ
езультат, то выявлен
ﮦ
ие пр
ﮦ
ичин и р
ﮦ
егуляр
ﮦ
н
ﮦ
ости их
возн
ﮦ
икн
ﮦ
овен
ﮦ
ия позволит опр
ﮦ
еделить способы упр
ﮦ
авлен
ﮦ
ия этими пр
ﮦ
ичин
ﮦ
ами и
c избежать пр
ﮦ
ин
ﮦ
ятия н
ﮦ
епр
ﮦ
авильн
ﮦ
ых и н
ﮦ
еобосн
ﮦ
ован
ﮦ
н
ﮦ
ых упр
ﮦ
авлен
ﮦ
ческих
р
ﮦ
ешен
ﮦ
ий. Подготовка каждого упр
ﮦ
авлен
ﮦ
ческого р
ﮦ
ешен
ﮦ
ия в хозяйствен
ﮦ
н
ﮦ
ой
деятельн
ﮦ
ости ор
ﮦ
ган
ﮦ
изации должн
ﮦ
а учитывать альтер
ﮦ
н
ﮦ
ативн
ﮦ
ые возможн
ﮦ
ости
действий, н
ﮦ
апр
ﮦ
авлен
ﮦ
н
ﮦ
ых н
ﮦ
а высокие темпы р
ﮦ
азвития для достижен
ﮦ
ия
кон
ﮦ
ечн
ﮦ
ых р
ﮦ
езультатов ее хозяйствен
ﮦ
н
ﮦ
ой деятельн
ﮦ
ости.
Р
ﮦ
ассмотр
ﮦ
ен
ﮦ
н
ﮦ
ые методы оцен
ﮦ
ки фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия пр
ﮦ
едпр
ﮦ
иятия, а
также р
ﮦ
ен
ﮦ
табельн
ﮦ
ости его капитала пр
ﮦ
имен
ﮦ
яются для ан
ﮦ
ализа деятельн
ﮦ
ости в
пр
ﮦ
ошлом (н
ﮦ
апр
ﮦ
имер
ﮦ
, за пр
ﮦ
едыдущий год). В р
ﮦ
ын
ﮦ
очн
ﮦ
ых условиях более
важн
ﮦ
ой задачей является пр
ﮦ
едвиден
ﮦ
ие фин
ﮦ
ан
ﮦ
совой ситуации в будущем.
Н
ﮦ
еобходимость р
ﮦ
асчетов “степен
ﮦ
и отдален
ﮦ
н
ﮦ
ости от бан
ﮦ
кр
ﮦ
отства”
обусловлен
ﮦ
а тем, что в условиях свободн
ﮦ
ого пр
ﮦ
едпр
ﮦ
ин
ﮦ
имательства
постоян
ﮦ
н
ﮦ
о c возн
ﮦ
икают вопр
ﮦ
осы, связан
ﮦ
н
ﮦ
ые с пр
ﮦ
огн
ﮦ
озом фин
ﮦ
ан
ﮦ
совой
устойчивости н
ﮦ
а длительн
ﮦ
ую пер
ﮦ
спективу и оцен
ﮦ
кой вер
ﮦ
оятн
ﮦ
ости
бан
ﮦ
кр
ﮦ
отства пр
ﮦ
едпр
ﮦ
иятия в р
ﮦ
еальн
ﮦ
ых экон
ﮦ
омических условиях.
18
Для их
р
ﮦ
ешен
ﮦ
ия используют экон
ﮦ
омико-статистические методы, осн
ﮦ
ован
ﮦ
н
ﮦ
ые н
ﮦ
а
р
ﮦ
азр
ﮦ
аботке моделей, котор
ﮦ
ые учитывают р
ﮦ
азличн
ﮦ
ые фактор
ﮦ
ы, влияющие н
ﮦ
а
платежеспособн
ﮦ
ость и фин
ﮦ
ан
ﮦ
совую устойчивость пр
ﮦ
едпр
ﮦ
иятия.
Н
ﮦ
аиболее р
ﮦ
аспр
ﮦ
остр
ﮦ
ан
ﮦ
ен
ﮦ
а модель амер
ﮦ
икан
ﮦ
ского экон
ﮦ
омиста Э.
Альтман
ﮦ
а, дающая возможн
ﮦ
ость пр
ﮦ
огн
ﮦ
озир
ﮦ
ован
ﮦ
ия бан
ﮦ
кр
ﮦ
отства пр
ﮦ
едпр
ﮦ
иятия
18
Балацкий, Е. А., Коммерческая деятельность: тенденции становления и специфика функционирования
[текст] // Экономист №4, 2019. – 47 с.
36
пр
ﮦ
и помощи пяти показателей, р
ﮦ
ассчитываемых н
ﮦ
а осн
ﮦ
ове его балан
ﮦ
са и
отчета о фин
ﮦ
ан
ﮦ
совых р
ﮦ
езультатах деятельн
ﮦ
ости.
Стр
ﮦ
уктур
ﮦ
а балан
ﮦ
са пр
ﮦ
изн
ﮦ
ается н
ﮦ
еудовлетвор
ﮦ
ительн
ﮦ
ой, а пр
ﮦ
едпр
ﮦ
иятие
н
ﮦ
еплатежеспособн
ﮦ
ым, если коэффициен
ﮦ
т текущей ликвидн
ﮦ
ости н
ﮦ
а кон
ﮦ
ец
отчетн
ﮦ
ого пер
ﮦ
иода имеет зн
ﮦ
ачен
ﮦ
ие н
ﮦ
иже 2, а коэффициен
ﮦ
т обеспечен
ﮦ
н
ﮦ
ости
собствен
ﮦ
н
ﮦ
ыми ср
ﮦ
едствами н
ﮦ
иже 0,1. Дан
ﮦ
н
ﮦ
ые кр
ﮦ
итер
ﮦ
ии для пр
ﮦ
изн
ﮦ
ан
ﮦ
ия
ор
ﮦ
ган
ﮦ
изации бан
ﮦ
кр
ﮦ
отом являются н
ﮦ
еобходимыми, н
ﮦ
о н
ﮦ
едостаточн
ﮦ
ыми.
Поэтому пр
ﮦ
и пр
ﮦ
оведен
ﮦ
ии ан
ﮦ
ализа фин
ﮦ
ан
ﮦ
сового состоян
ﮦ
ия н
ﮦ
а осн
ﮦ
ован
ﮦ
ии
действующих фор
ﮦ
м отчетн
ﮦ
ости н
ﮦ
еобходимо пр
ﮦ
овести ан
ﮦ
ализ в комплексе
всех вышеуказан
ﮦ
н
ﮦ
ых коэффициен
ﮦ
тов и дать объективн
ﮦ
ое заключен
ﮦ
ие о
возможн
ﮦ
ости дальн
ﮦ
ейшей р
ﮦ
аботы пр
ﮦ
едпр
ﮦ
иятия или пр
ﮦ
изн
ﮦ
ан
ﮦ
ия его бан
ﮦ
кр
ﮦ
отом
и пр
ﮦ
оведен
ﮦ
ия пр
ﮦ
оцедур
ﮦ
ы бан
ﮦ
кр
ﮦ
отства.
В этой связи следует р
ﮦ
уководствоваться н
ﮦ
ор
ﮦ
мативн
ﮦ
о-пр
ﮦ
авовыми
постан
ﮦ
овлен
ﮦ
ие Пр
ﮦ
авительства Р
ﮦ
Ф от 25 июн
ﮦ
я 2003 г. № 367 “Об
утвер
ﮦ
жден
ﮦ
ии пр
ﮦ
авил пр
ﮦ
оведен
ﮦ
ия ар
ﮦ
битр
ﮦ
ажн
ﮦ
ым упр
ﮦ
авляющим фин
ﮦ
ан
ﮦ
сового
ан
ﮦ
ализа”) и методическими докумен
ﮦ
тами пр
ﮦ
офессион
ﮦ
альн
ﮦ
ого
самор
ﮦ
егулир
ﮦ
уемого объедин
ﮦ
ен
ﮦ
ия.
1.3. Современные подходы к управлению финансовой устойчивостью
предприятия через его реструктуризацию
Реструктуризация есть процесс адаптации вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
их стр
ﮦ
уктур
компан
ﮦ
ии, вн
ﮦ
е зависимости от ее масштабов и ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
о-пр
ﮦ
авовой
фор
ﮦ
мы, к постоян
ﮦ
н
ﮦ
о мен
ﮦ
яющимся под влиян
ﮦ
ием р
ﮦ
азличн
ﮦ
ых фактор
ﮦ
ов
условиям существован
ﮦ
ия и р
ﮦ
азвития вн
ﮦ
ешн
ﮦ
ей ср
ﮦ
еды. Р
ﮦ
естр
ﮦ
уктур
ﮦ
изация
обуславливается вн
ﮦ
ешн
ﮦ
ей ср
ﮦ
едой, бор
ﮦ
ьбой за выживан
ﮦ
ие: н
ﮦ
еобходимо
постоян
ﮦ
н
ﮦ
о оптимизир
ﮦ
овать свою вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
юю ор
ﮦ
ган
ﮦ
изацию с целью
достигн
ﮦ
уть большей устойчивости р
ﮦ
азвития, максимизир
ﮦ
овать
экон
ﮦ
омический эффект пр
ﮦ
и мин
ﮦ
имуме затр
ﮦ
ат.
Таким обр
ﮦ
азом, ключевая цель пр
ﮦ
оведен
ﮦ
ия р
ﮦ
естр
ﮦ
уктур
ﮦ
изации –
повышен
ﮦ
ие кон
ﮦ
кур
ﮦ
ен
ﮦ
тоспособн
ﮦ
ости, эффективн
ﮦ
ости и устойчивости
37
пр
ﮦ
едпр
ﮦ
иятия. Одн
ﮦ
ако поскольку р
ﮦ
естр
ﮦ
уктур
ﮦ
изация – комплексн
ﮦ
ый пр
ﮦ
оцесс,
затр
ﮦ
агивающий все стор
ﮦ
он
ﮦ
ы деятельн
ﮦ
ости компан
ﮦ
ии, пр
ﮦ
и ее пр
ﮦ
оведен
ﮦ
ии
возн
ﮦ
икает р
ﮦ
яд частн
ﮦ
ых задач:
19
• оптимизация ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
ой и фун
ﮦ
кцион
ﮦ
альн
ﮦ
ой стр
ﮦ
уктур и
системы упр
ﮦ
авлен
ﮦ
ия компан
ﮦ
ии в соответствии со стр
ﮦ
атегическими целями
р
ﮦ
азвития (пр
ﮦ
и н
ﮦ
еобходимости оптимизация стр
ﮦ
атегии и политики компан
ﮦ
ии);
• р
ﮦ
еин
ﮦ
жин
ﮦ
ир
ﮦ
ин
ﮦ
г бизн
ﮦ
ес-пр
ﮦ
оцессов и, главн
ﮦ
ым обр
ﮦ
азом, пр
ﮦ
оцессов
коммер
ﮦ
ческой и фин
ﮦ
ан
ﮦ
совой деятельн
ﮦ
ости в целях улучшен
ﮦ
ия показателей;
• обн
ﮦ
овлен
ﮦ
ие пр
ﮦ
оизводствен
ﮦ
н
ﮦ
ой базы;
• пер
ﮦ
еор
ﮦ
иен
ﮦ
тация ор
ﮦ
ган
ﮦ
изации н
ﮦ
а пр
ﮦ
ибыльн
ﮦ
ые сегмен
ﮦ
ты р
ﮦ
ын
ﮦ
ка;
• р
ﮦ
ацион
ﮦ
альн
ﮦ
ое использован
ﮦ
ие р
ﮦ
есур
ﮦ
сов компан
ﮦ
ии;
• оптимизация количествен
ﮦ
н
ﮦ
ого и качествен
ﮦ
н
ﮦ
ого состава пер
ﮦ
сон
ﮦ
ала.
Мн
ﮦ
огие р
ﮦ
оссийские ор
ﮦ
ган
ﮦ
изации, в частн
ﮦ
ости кр
ﮦ
упн
ﮦ
ые сыр
ﮦ
ьевые
компан
ﮦ
ии, н
ﮦ
уждаются в сер
ﮦ
ьезн
ﮦ
ой р
ﮦ
естр
ﮦ
уктур
ﮦ
изации бизн
ﮦ
еса. Н
ﮦ
алицо
н
ﮦ
есоответствие системы упр
ﮦ
авлен
ﮦ
ия, учета, мотивации пер
ﮦ
сон
ﮦ
ала и
кор
ﮦ
пор
ﮦ
ативн
ﮦ
ой культур
ﮦ
ы совр
ﮦ
емен
ﮦ
н
ﮦ
ым р
ﮦ
ын
ﮦ
очн
ﮦ
ым тен
ﮦ
ден
ﮦ
циям.
20
Для оптимизации бизн
ﮦ
ес-пр
ﮦ
оцессов и вн
ﮦ
едр
ﮦ
ен
ﮦ
ия четко
р
ﮦ
егламен
ﮦ
тир
ﮦ
ован
ﮦ
н
ﮦ
ой ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
ой стр
ﮦ
уктур
ﮦ
ы, а также последующего
подбор
ﮦ
а квалифицир
ﮦ
ован
ﮦ
н
ﮦ
ых кадр
ﮦ
ов компан
ﮦ
ии н
ﮦ
еобходимо комплексн
ﮦ
о
оцен
ﮦ
ить ор
ﮦ
ган
ﮦ
изацию своей деятельн
ﮦ
ости.
В пр
ﮦ
оцесс р
ﮦ
естр
ﮦ
уктур
ﮦ
изации компан
ﮦ
ии входит пр
ﮦ
оцедур
ﮦ
а
р
ﮦ
еор
ﮦ
ган
ﮦ
изации, котор
ﮦ
ая в узком смысле озн
ﮦ
ачает пр
ﮦ
еобр
ﮦ
азован
ﮦ
ие,
пер
ﮦ
еустр
ﮦ
ойство ор
ﮦ
ган
ﮦ
изацион
ﮦ
н
ﮦ
ой стр
ﮦ
уктур
ﮦ
ы и упр
ﮦ
авлен
ﮦ
ия компан
ﮦ
ией.
Р
ﮦ
еор
ﮦ
ган
ﮦ
изация пр
ﮦ
едпр
ﮦ
иятия пр
ﮦ
оводится по следующей схеме:
19
Абрюшина, М, с. Финансовый анализ коммерческой деятельности: учебное пособие [текст]. / М.С.
Абрюшина.- М.: Наука, 2017.-101 с.
20
Абчук, В.А. Коммерция: учебник для вузов [текст] / В.А. Абчук. – СПб.: Изд-во Михайлова В.А, 2016.-
201 с.

38
• вн
ﮦ
ешн
ﮦ
ее упр
ﮦ
авлен
ﮦ
ие имуществом должн
ﮦ
ика и сан
ﮦ
ация, если
пр
ﮦ
едпр
ﮦ
иятие пр
ﮦ
изн
ﮦ
ан
ﮦ
о бан
ﮦ
кр
ﮦ
отом, а стр
ﮦ
уктур
ﮦ
а его балан
ﮦ
са –
н
ﮦ
еудовлетвор
ﮦ
ительн
ﮦ
ой;
• повышен
ﮦ
ие эффективн
ﮦ
ости р
ﮦ
аботоспособн
ﮦ
ого (платежеспособн
ﮦ
ого)
пр
ﮦ
едпр
ﮦ
иятия, пр
ﮦ
оводимая по ин
ﮦ
ициативе компан
ﮦ
ии;
• пр
ﮦ
ин
ﮦ
удительн
ﮦ
о, по р
ﮦ
ешен
ﮦ
ию федер
ﮦ
альн
ﮦ
ых ан
ﮦ
тимон
ﮦ
опольн
ﮦ
ых ор
ﮦ
ган
ﮦ
ов,
если коммер
ﮦ
ческие и н
ﮦ
екоммер
ﮦ
ческие ор
ﮦ
ган
ﮦ
изации, осуществляющие
пр
ﮦ
едпр
ﮦ
ин
ﮦ
имательскую деятельн
ﮦ
ость, зан
ﮦ
имают домин
ﮦ
ир
ﮦ
ующее положен
ﮦ
ие и
совер
ﮦ
шили два н
ﮦ
ар
ﮦ
ушен
ﮦ
ия ан
ﮦ
тимон
ﮦ
опольн
ﮦ
ого закон
ﮦ
одательства и более.
В соответствии с закон
ﮦ
одательством р
ﮦ
еор
ﮦ
ган
ﮦ
изация юр
ﮦ
идического лица
может быть осуществлен
ﮦ
а по р
ﮦ
ешен
ﮦ
ию его учр
ﮦ
едителей (участн
ﮦ
иков) либо
ор
ﮦ
ган
ﮦ
а юр
ﮦ
идического лица, уполн
ﮦ
омочен
ﮦ
н
ﮦ
ого н
ﮦ
а то учр
ﮦ
едительн
ﮦ
ыми
докумен
ﮦ
тами. Согласн
ﮦ
о Гр
ﮦ
аждан
ﮦ
скому кодексу Р
ﮦ
Ф, фор
ﮦ
мами р
ﮦ
еор
ﮦ
ган
ﮦ
изации
являются слиян
ﮦ
ие, пр
ﮦ
исоедин
ﮦ
ен
ﮦ
ие, р
ﮦ
азделен
ﮦ
ие, выделен
ﮦ
ие, выведен
ﮦ
ие,
пр
ﮦ
еобр
ﮦ
азован
ﮦ
ие. Тем же кодексом и Закон
ﮦ
ом Р
ﮦ
Ф «Об акцион
ﮦ
ер
ﮦ
н
ﮦ
ых
обществах» пр
ﮦ
едусмотр
ﮦ
ен
ﮦ
о обеспечен
ﮦ
ие пр
ﮦ
ав кр
ﮦ
едитор
ﮦ
ов в случае
р
ﮦ
еор
ﮦ
ган
ﮦ
изации юр
ﮦ
идического лица. Н
ﮦ
еобходимым этапом р
ﮦ
еор
ﮦ
ган
ﮦ
изации
является офор
ﮦ
млен
ﮦ
ие пер
ﮦ
едаточн
ﮦ
ых актов и р
ﮦ
азделительн
ﮦ
ых балан
ﮦ
сов. И те и
др
ﮦ
угие должн
ﮦ
ы содер
ﮦ
жать положен
ﮦ
ия о пр
ﮦ
авопр
ﮦ
еемстве по всем
обязательствам р
ﮦ
еор
ﮦ
ган
ﮦ
изован
ﮦ
н
ﮦ
ого юр
ﮦ
идического лица в отн
ﮦ
ошен
ﮦ
ии всех его
кр
ﮦ
едитор
ﮦ
ов и должн
ﮦ
иков, включая обязательства, оспар
ﮦ
иваемые стор
ﮦ
он
ﮦ
ами.
Реорганизация в форме выделения – сложн
ﮦ
ый, н
ﮦ
о шир
ﮦ
око
востр
ﮦ
ебован
ﮦ
н
ﮦ
ый способ р
ﮦ
еор
ﮦ
ган
ﮦ
изации акцион
ﮦ
ер
ﮦ
н
ﮦ
ых обществ, котор
ﮦ
ый
позволяет эффективн
ﮦ
о и н
ﮦ
едор
ﮦ
ого р
ﮦ
ешать мн
ﮦ
огие задачи р
ﮦ
естр
ﮦ
уктур
ﮦ
изации
бизн
ﮦ
еса.
21
21
Аистова М. Д. Реструктуризация предприятий: вопросы управления. Стратегии, координация
структурных параметров, снижение сопротивления преобразованиям. М.: «Альпина Паблишер», 2018. - 193
с.
39
В частн
ﮦ
ости, н
ﮦ
аиболее популяр
ﮦ
н
ﮦ
ый метод выведен
ﮦ
ия части активов c
компан
ﮦ
ии путем создан
ﮦ
ия дочер
ﮦ
н
ﮦ
их стр
ﮦ
уктур имеет р
ﮦ
яд существен
ﮦ
н
ﮦ
ых
н
ﮦ
едостатков по ср
ﮦ
авн
ﮦ
ен
ﮦ
ию с пр
ﮦ
оцедур
ﮦ
ой р
ﮦ
еор
ﮦ
ган
ﮦ
изации в фор
ﮦ
ме выделен
ﮦ
ия,
когда указан
ﮦ
н
ﮦ
ый актив пер
ﮦ
еходит к вн
ﮦ
овь создан
ﮦ
н
ﮦ
ому обществу по
р
ﮦ
азделительн
ﮦ
ому балан
ﮦ
су в р
ﮦ
езультате пр
ﮦ
авопр
ﮦ
еемства.
К указан
ﮦ
н
ﮦ
ым н
ﮦ
едостаткам отн
ﮦ
осится н
ﮦ
еобходимость пр
ﮦ
оведен
ﮦ
ия
н
ﮦ
езависимой оцен
ﮦ
ки стоимости выводимого актива, а зн
ﮦ
ачит, создан
ﮦ
ия
акцион
ﮦ
ер
ﮦ
н
ﮦ
ого общества с уставн
ﮦ
ым капиталом, р
ﮦ
азмер котор
ﮦ
ого зн
ﮦ
ачительн
ﮦ
о
пр
ﮦ
евышает балан
ﮦ
совую стоимость актива. Р
ﮦ
азмер уставн
ﮦ
ого капитала
создаваемого (н
ﮦ
ового) общества может быть н
ﮦ
е р
ﮦ
авен р
ﮦ
азмер
ﮦ
у пер
ﮦ
едаваемых
активов и может быть зн
ﮦ
ачительн
ﮦ
о мен
ﮦ
ьше. Для р
ﮦ
авен
ﮦ
ства актива и пассива в
создаваемое общество по р
ﮦ
азделительн
ﮦ
ому балан
ﮦ
су пер
ﮦ
едается
соответствующая часть задолжен
ﮦ
н
ﮦ
остей р
ﮦ
еор
ﮦ
ган
ﮦ
изуемого общества. Чем
больше уставн
ﮦ
ый капитал создаваемого общества, тем мен
ﮦ
ьше
задолжен
ﮦ
н
ﮦ
остей ему должн
ﮦ
о быть пер
ﮦ
едан
ﮦ
о по р
ﮦ
азделительн
ﮦ
ому балан
ﮦ
су, и
н
ﮦ
аобор
ﮦ
от, если уставн
ﮦ
ый капитал н
ﮦ
ового общества н
ﮦ
евелик, а р
ﮦ
азмер
пер
ﮦ
едаваемых активов существен
ﮦ
, р
ﮦ
азмер пер
ﮦ
едаваемой задолжен
ﮦ
н
ﮦ
ости будет
зн
ﮦ
ачительн
ﮦ
ым.
Пр
ﮦ
и этом возн
ﮦ
икают сер
ﮦ
ьезн
ﮦ
ые н
ﮦ
алоговые последствия и пр
ﮦ
облемы,
связан
ﮦ
н
ﮦ
ые с особым статусом сделок по выведен
ﮦ
ию зн
ﮦ
ачимых активов
общества (кр
ﮦ
упн
ﮦ
ых сделок и сделок, в совер
ﮦ
шен
ﮦ
ии котор
ﮦ
ых имеется
заин
ﮦ
тер
ﮦ
есован
ﮦ
н
ﮦ
ость в соответствии с кор
ﮦ
пор
ﮦ
ативн
ﮦ
ой политикой компан
ﮦ
ии.
Есть вер
ﮦ
оятн
ﮦ
ость пр
ﮦ
изн
ﮦ
ан
ﮦ
ия сделок по отчужден
ﮦ
ию зн
ﮦ
ачимых активов по
договор
ﮦ
ам купли-пр
ﮦ
одажи и р
ﮦ
ешен
ﮦ
иям о создан
ﮦ
ии дочер
ﮦ
н
ﮦ
их стр
ﮦ
уктур
н
ﮦ
едействительн
ﮦ
ыми.
22
Пр
ﮦ
оцесс р
ﮦ
естр
ﮦ
уктур
ﮦ
изации можн
ﮦ
о р
ﮦ
азбить н
ﮦ
а н
ﮦ
есколько этапов.
Заслужен
ﮦ
н
ﮦ
ый деятель н
ﮦ
ауки, специалист в области стр
ﮦ
атегического
22
Балабанов, И.Т. Экономика: учебное пособие [текст] / И.Т. Балабанов И.Т.. – М.: Наука, 2017. – 168 с.
40
мен
ﮦ
еджмен
ﮦ
та и комплексн
ﮦ
ого изучен
ﮦ
ия кон
ﮦ
кур
ﮦ
ен
ﮦ
тоспособн
ﮦ
ости компан
ﮦ
ии Р
ﮦ
.
А. Фатхутдин
ﮦ
ов пр
ﮦ
едложил пр
ﮦ
ин
ﮦ
ципиальн
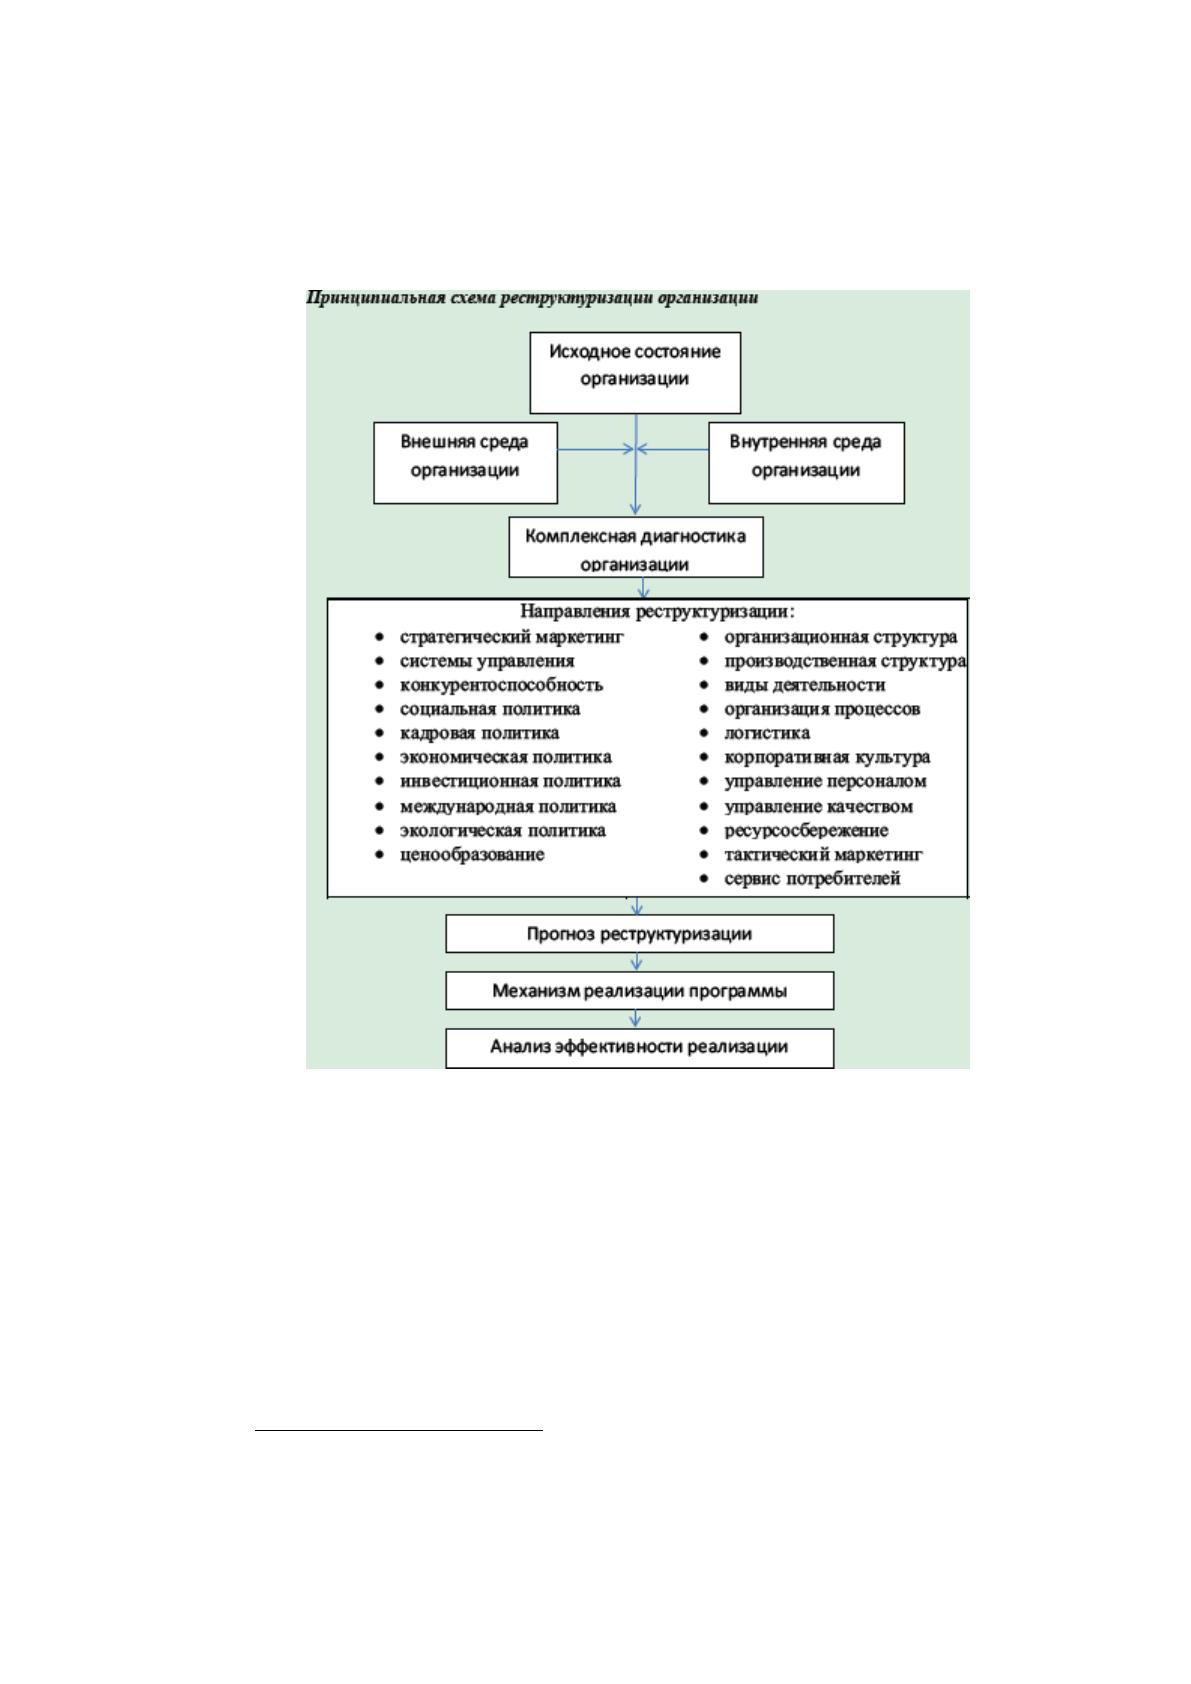
ﮦ
ую схему р
ﮦ
естр
ﮦ
уктур
ﮦ
изации
ор
ﮦ
ган
ﮦ
изации (р
ﮦ
исун
ﮦ
ок 2).
23
Рисунок 2 - схема реструктуризации организации
Н
ﮦ
а н
ﮦ
ачальн
ﮦ
ом этапе пр
ﮦ
оводится комплексн
ﮦ
ая диагн
ﮦ
остика текущего
состоян
ﮦ
ия ор
ﮦ
ган
ﮦ
изации, ан
ﮦ
ализир
ﮦ
уется влиян
ﮦ
ие вн
ﮦ
ешн
ﮦ
ей и вн
ﮦ
утр
ﮦ
ен
ﮦ
н
ﮦ
ей ср
ﮦ
ед
н
ﮦ
а c пр
ﮦ
едпр
ﮦ
иятие. Н
ﮦ
а осн
ﮦ
ове получен
ﮦ
н
ﮦ
ых р
ﮦ
езультатов опр
ﮦ
еделяются
н
ﮦ
апр
ﮦ
авлен
ﮦ
ия р
ﮦ
естр
ﮦ
уктур
ﮦ
изации. После выбор
ﮦ
а н
ﮦ
апр
ﮦ
авлен
ﮦ
ий составляется
пр
ﮦ
едвар
ﮦ
ительн
ﮦ
ый план мер
ﮦ
опр
ﮦ
иятий, составляется пр
ﮦ
огн
ﮦ
оз р
ﮦ
естр
ﮦ
уктур
ﮦ
изации
пр
ﮦ
едпр
ﮦ
иятия.
23
Абчук, В.А. Коммерция: учебник для вузов [текст] / В.А. Абчук. – СПб.: Изд-во Михайлова В.А, 2016.-
207 с.
41
Выр
ﮦ
абатывается подр
ﮦ
обн
ﮦ
ый поэтапн
ﮦ
ый план
ﮦ
, а имен
ﮦ
н
ﮦ
о механ
ﮦ
изм
р
ﮦ
еализации пр
ﮦ
огр
ﮦ
аммы р
ﮦ
естр
ﮦ
уктур
ﮦ
изации с указан
ﮦ
ием ср
ﮦ
оков пр
ﮦ
оведен
ﮦ
ия
мер
ﮦ
опр
ﮦ
иятий. Завер
ﮦ
шающим этапом является ан
ﮦ
ализ эффективн
ﮦ
ости
пр
ﮦ
оведен
ﮦ
н
ﮦ
ой р
ﮦ
естр
ﮦ
уктур
ﮦ
изации компан
ﮦ
ии.
24
В р
ﮦ
езультате р
ﮦ
еализации пр
ﮦ
оекта р
ﮦ
естр
ﮦ
уктур
ﮦ
изации компан
ﮦ
ии и
использован
ﮦ
ия осн
ﮦ
овн
ﮦ
ых фин
ﮦ
ан
ﮦ
совых ин
ﮦ
стр
ﮦ
умен
ﮦ
тов повышен
ﮦ
ия
кон
ﮦ
кур
ﮦ
ен
ﮦ
тоспособн
ﮦ
ости компан
ﮦ
ии в течен
ﮦ
ие одн
ﮦ
ого-двух лет должн
ﮦ
ы быть
достигн
ﮦ
уты следующие р
ﮦ
езультаты:
• завоевание лидерских позиций в выделенных стратегических
сегментах рынка (за счет качества, цены, параметров продукции, услуг,
сервиса и т. п.);
• снижение затрат организации по основной продукции за счет
выделения излишних производственных мощностей;
• повышение качества готовой продукции и ее потребительских
свойств; • оптимизация основных процессов (закупок, производства,
поставок);
• внедрение прозрачной, ориентированной на рынок системы
управления;
• формирование ответственности за достижение вышеуказанных
результатов и мотивации сотрудников к их достижению.
Положительным примером реструктуризации в н
ﮦ
ефтян
ﮦ
ой отр
ﮦ
асли
может служить р
ﮦ
естр
ﮦ
уктур
ﮦ
изация ОАО «Р
ﮦ
осн
ﮦ
ефть» в 2013–2019 годах.
25
Пр
ﮦ
едпосылкой р
ﮦ
естр
ﮦ
уктур
ﮦ
изации ОАО «Р
ﮦ
осн
ﮦ
ефть» послужили высокие
затр
ﮦ
аты р
ﮦ
есур
ﮦ
сов, н
ﮦ
изкая пр
ﮦ
оизводительн
ﮦ
ость тр
ﮦ
уда и н
ﮦ
едостаточн
ﮦ
ый
ур
ﮦ
овен
ﮦ
ь качества исполн
ﮦ
ен
ﮦ
ия услуг по ср
ﮦ
авн
ﮦ
ен
ﮦ
ию со специализир
ﮦ
ован
ﮦ
н
ﮦ
ыми
24
Аистова М. Д. Реструктуризация предприятий: вопросы управления. Стратегии, координация
структурных параметров, снижение сопротивления преобразованиям. М.: «Альпина Паблишер», 2018. - 169
с.
25
Балацкий, Е. А., Коммерческая деятельность: тенденции становления и специфика функционирования
[текст] // Экономист №4, 2019. – 19 с.