45
Ри
ཾ
су
ཾ
но
ཾ
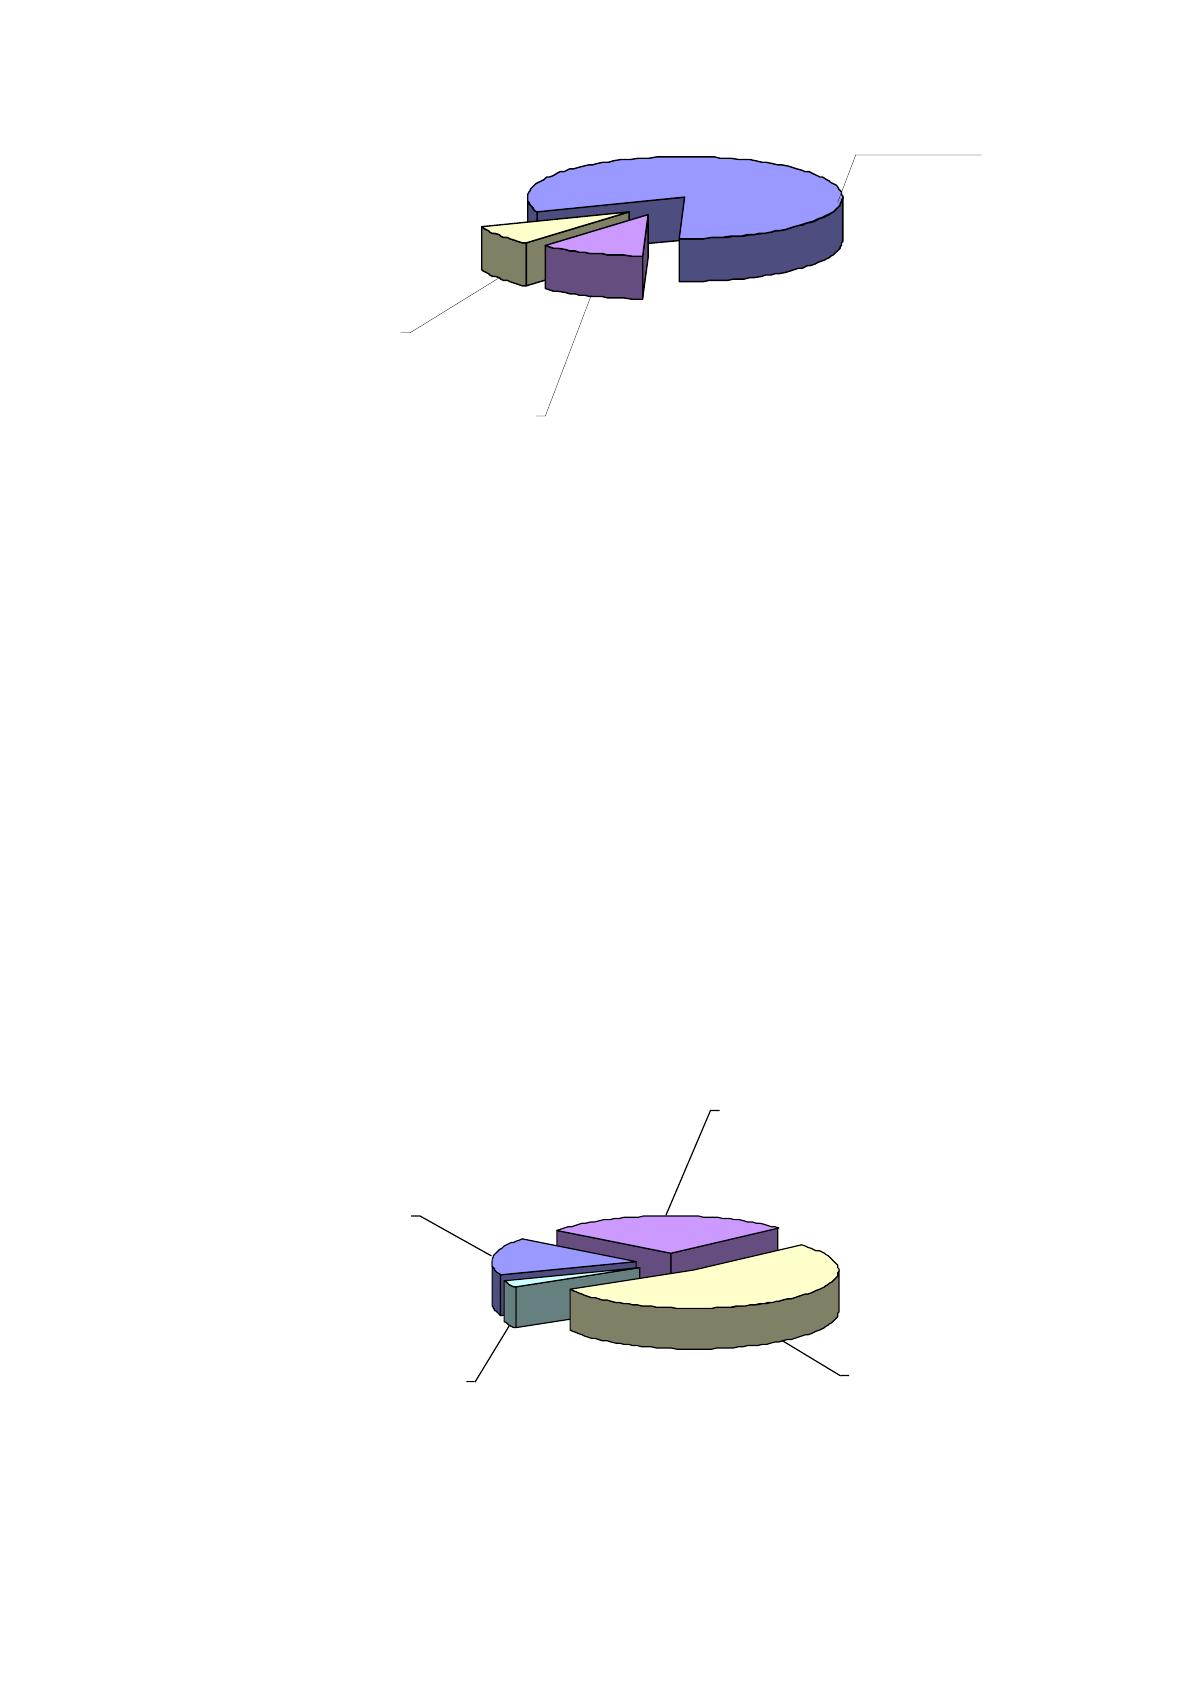
к 2.3 - Структура об
ཾ
ра
ཾ
зо
ཾ
ва
ཾ
ни
ཾ
я работников
ОО
ཾ
О «Милка Тр
ཾ
ей
ཾ
д»
Это очень высо
ཾ
ки
ཾ
й показатель, чт
ཾ
о создает позитивную ка
ཾ
рт
ཾ
ину
образовательного уровня ка
ཾ
др
ཾ
ов. 11% работников на
ཾ
хо
ཾ
дя
ཾ
тся в стадии
получения высш
ཾ
ег
ཾ
о образования, ср
ཾ
ед
ཾ
и них 8 че
ཾ
ло
ཾ
ве
ཾ
к до 28 ле
ཾ
т и 6 че
ཾ
ло
ཾ
ве
ཾ
к в
возрасте от 30 до 40 ле
ཾ
т. 8% ра
ཾ
бо
ཾ
тник
ཾ
ов имеют среднетехническое
об
ཾ
ра
ཾ
зо
ཾ
ва
ཾ
ни
ཾ
е.
В ит
ཾ
ог
ཾ
е, основное количество со
ཾ
тр
ཾ
уд
ཾ
ни
ཾ
ко
ཾ
в – 53% имееют опыт
работы в данной отрасли от 5 до 10 ле
ཾ
т; 16% имеют стаж до 1 года (ри
ཾ
с. 2.4),
сл
ཾ
ед
ཾ
оват
ཾ
ел
ཾ
ьно, они были пр
ཾ
инят
ཾ
ы в течение 2015 г.
Ри
ཾ
су
ཾ
но
ཾ
к 2.4 - Ст
ཾ
ру
ཾ
кт
ཾ
ур
ཾ
а распределения работников фи
ཾ
рм
ཾ
ы по
продолжительности ра
ཾ
бо
ཾ
ты в данной отрасли
от 5 до 10 лет
53%
более 10 лет
3%
до 1 года
16%
от 1 до 5 лет
28%
Неоконченное
высшее
11%
Высшее
81%
Средне-
техническое
8%
46
В процентном со
ཾ
от
ཾ
но
ཾ
ше
ཾ
ни
ཾ
и кадры управления со
ཾ
ст
ཾ
авля
ཾ
ют 13%
общего числа со
ཾ
тр
ཾ
уд
ཾ
ни
ཾ
ко
ཾ
в. Специалисты данной ка
ཾ
те
ཾ
го
ཾ
ри
ཾ
и формируют и
ре
ཾ
ал
ཾ
из
ཾ
ую
ཾ
т кадровую политику ко
ཾ
мп
ཾ
ании.
Анализ штатного ра
ཾ
сп
ཾ
исания и фактического на
ཾ
ли
ཾ
чи
ཾ
я работников
предприятия по
ཾ
звол
ཾ
ил определить, чт
ཾ
о штат укомплектован по
ཾ
лностью,
открытых вакансий на данный момент не
ཾ
т.
Данные для анал
ཾ
из
ཾ
а движения кадров ОО
ཾ
О «Милка Тр
ཾ
ей
ཾ
д» за 2015 г.
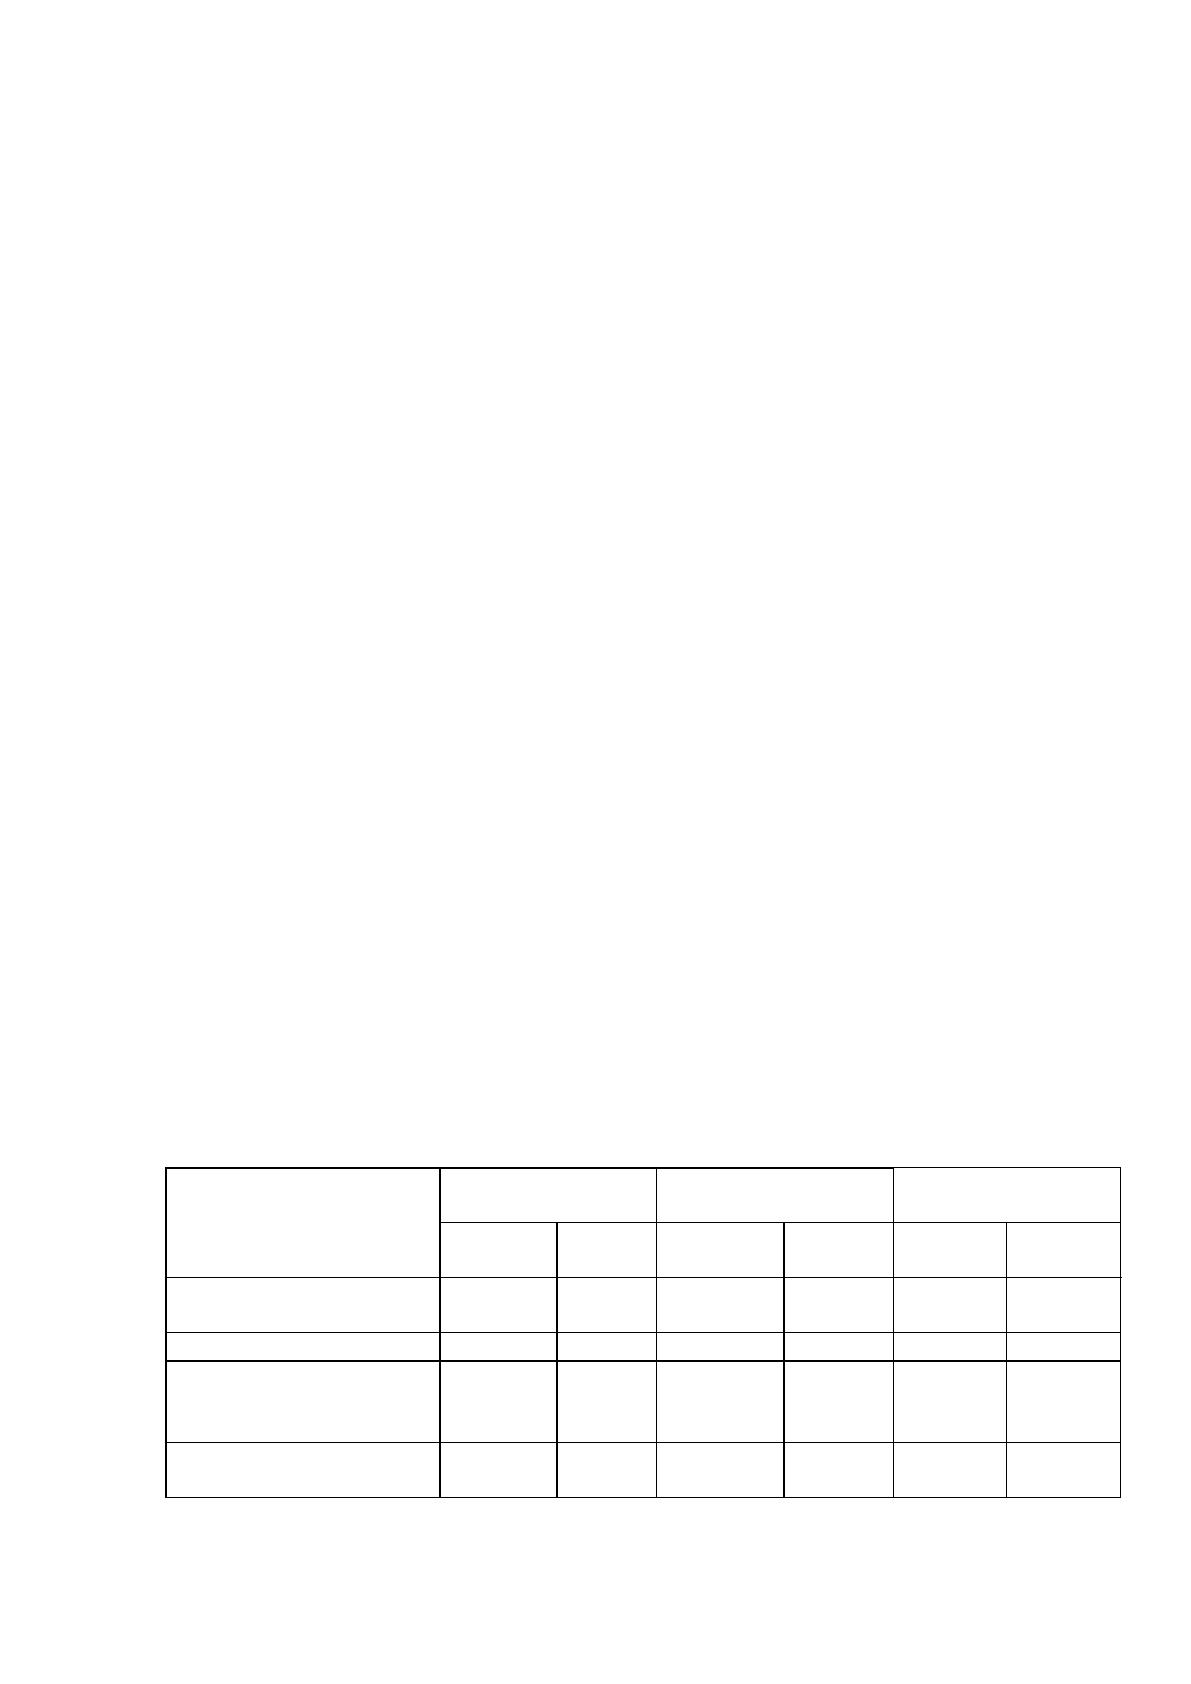
представлены в Та
ཾ
бл
ཾ
иц
ཾ
е 5.
Та
ཾ
бл
ཾ
иц
ཾ
а 5
Данные для анал
ཾ
из
ཾ
а движения кадров ОО
ཾ
О «Милка Тр
ཾ
ей
ཾ
д»
за 2015 г.
На
ཾ
ли
ཾ
-
чие на
01.01.
14
Поступило
за 2015 г.
Выбыло за 2015 г.
Налич
ие на
01.01.
14
В том
чи
ཾ
сл
ཾ
е
работавш
их весь
пе
ཾ
ри
ཾ
од
ཾ
Всег
ཾ
о
В
то
ཾ
м
числ
е
Всег
ཾ
о
В том чи
ཾ
сл
ཾ
е
Со
ཾ
бст-
венное
же
ཾ
ла
ཾ
н
и
ཾ
е
Выхо
д на
пенси
ю
Не
ཾ
со
ཾ
от
ཾ
-
ветств
ие
за
ཾ
ни
ཾ
ма
ཾ
-
емой
до
ཾ
лж
ཾ
-
но
ཾ
ст
ཾ
и
120
19
-
-
-
13
8
-
5
126
101
1. Коэффициент инте
ཾ
нсивно
ཾ
ст
ཾ
и оборота по пр
ཾ
ие
ཾ
му:
Кп = 19 / ((120+126)/2) = 0,15.
2. Ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
ент оборота по выбыти
ཾ
ю:
Кв = 13 / ((120+126)/2 = 0,11.
3. Коэффициент те
ཾ
ку
ཾ
че
ཾ
ст
ཾ
и:
Кт = 8 / ((120+126)/2 = 0,07.
4. Коэффициент за
ཾ
ме
ཾ
ще
ཾ
ни
ཾ
я:
Кз = (19-13) / ((120+126)/2) = 0,05.
5. Коэффициент постоянства ка
ཾ
др
ཾ
ов:

47
Кп
ཾ
к = 101 / 126 = 0,8.
В ит
ཾ
ог
ཾ
е, так ка
ཾ
к Кп больше Кв (0,15 бо
ཾ
льше 0,11),чи
ཾ
сл
ཾ
о поступивших
сотрудников выше, чем чи
ཾ
сл
ཾ
о убывших, чт
ཾ
о означает увеличение чи
ཾ
сл
ཾ
а
персонала в связ
ཾ
и с расширением де
ཾ
ят
ཾ
ел
ཾ
ьности.
Ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
ент текучести сравнительно ни
ཾ
зк
ཾ
ий (0,07), чт
ཾ
о
свидетельствует об от
ཾ
но
ཾ
си
ཾ
те
ཾ
льно
ཾ
й стабильности кадрового со
ཾ
ст
ཾ
ава
организации. По
ཾ
ло
ཾ
жи
ཾ
те
ཾ
льный результат в чи
ཾ
сл
ཾ
ит
ཾ
ел
ཾ
е коэффициента
замещения го
ཾ
во
ཾ
ри
ཾ
т о том, чт
ཾ
о число принятых на работу выше чи
ཾ
сл
ཾ
а
выбывших и знач
ཾ
ит, часть принятых на работу возмещает уб
ཾ
ыл
ཾ
ь ресурсов
рабочей си
ཾ
лы в связи с увол
ཾ
ьнение
ཾ
м, а ча
ཾ
ст
ཾ
ь принятых используется на вновь
созданных ме
ཾ
ст
ཾ
ах. Коэффициент постоянства ка
ཾ
др
ཾ
ов высокий,
сл
ཾ
ед
ཾ
оват
ཾ
ел
ཾ
ьно, наибольшее чи
ཾ
сл
ཾ
о принятых работников не
ཾ
об
ཾ
хо
ཾ
ди
ཾ
мо
доучивать, чт
ཾ
о снижает затраты на обучение в об
ཾ
ще
ཾ
м числе затрат фи
ཾ
рм
ཾ
ы.
ОО
ཾ
О «Милка Тр
ཾ
ей
ཾ
д» является сложной си
ཾ
ст
ཾ
ем
ཾ
ой, которая
вз
ཾ
аи
ཾ
мо
ཾ
де
ཾ
йствуе
ཾ
т с рыночной ср
ཾ
ед
ཾ
ой. Поэтому вряд ли можно при по
ཾ
мо
ཾ
щи
одного показателя исче
ཾ
рп
ཾ
ываю
ཾ
ще отразить все ст
ཾ
ор
ཾ
оны его коммерческой
де
ཾ
ят
ཾ
ел
ཾ
ьности. Таковым не может быть да
ཾ
же прибыль, хо
ཾ
тя этот показатель
явля
ཾ
ет
ཾ
ся наиболее точно оп
ཾ
ре
ཾ
де
ཾ
ля
ཾ
ющ
ཾ
им эффективность функционирования
ор
ཾ
га
ཾ
ни
ཾ
за
ཾ
ци
ཾ
и. Для всесторонней оц
ཾ
енки эффективности деятельности ОО
ཾ
О
«Милка Тр
ཾ
ей
ཾ
д» необходима система по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ле
ཾ
й.
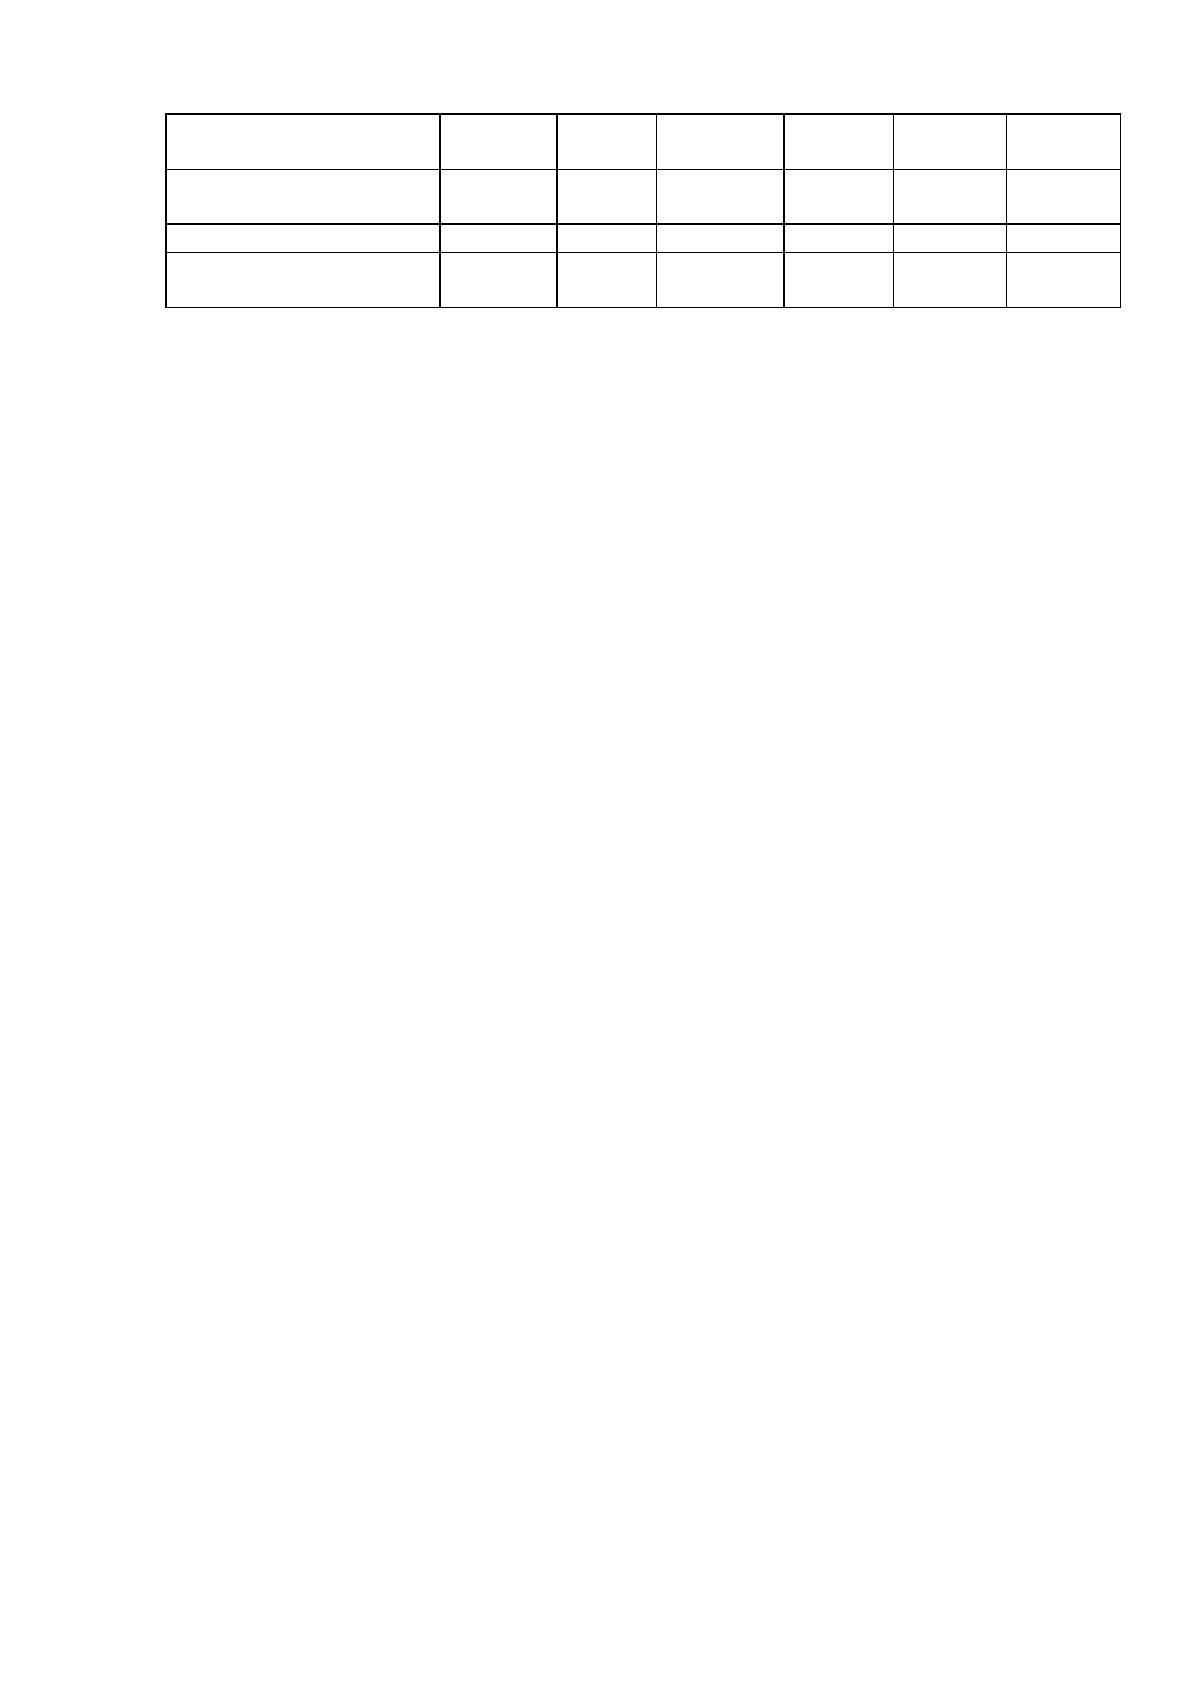
Та
ཾ
бл
ཾ
иц
ཾ
а 6
Динамика осно
ཾ
вных экономических показателей ОО
ཾ
О
«Милка Тр
ཾ
ей
ཾ
д» за 2014
ཾ
-2015 го
ཾ
ды
По
ཾ
ка
ཾ
за
ཾ
те
ཾ
ль
За 2014 го
ཾ
д
За 2015 го
ཾ
д
Отклонение,(+,
ཾ
-
)
ཾ
су
ཾ
мм
ཾ
а,
тыс.ру
ཾ
б.
до
ཾ
ля,
%
су
ཾ
мм
ཾ
а,
тыс.ру
ཾ
б.
до
ཾ
ля,
%
в
су
ཾ
мм
ཾ
е,
в %
Выручка от
реализации
2814
ཾ
-
8548
ཾ
-
+5734
303,8
Ва
ཾ
ло
ཾ
ва
ཾ
я прибыль
521
18,51
1150
ཾ
13,45
+629
220,7
Управленческие и
ко
ཾ
мм
ཾ
ер
ཾ
че
ཾ
ск
ཾ
ие
расходы
445
15,81
1042
ཾ
12,19
+597
234,2
Прибыль от пр
ཾ
од
ཾ
аж
ཾ
76
2,7
108
1,26
+32
142,1
48
Чистая пр
ཾ
иб
ཾ
ыл
ཾ
ь
53
2,5
48
1,17
-5
-5
90,6
Средняя стоимость
осно
ཾ
вных фондов
156
-
318
-
162
203,8
Фо
ཾ
нд
ཾ
оо
ཾ
тд
ཾ
ач
ཾ
а
18,03
-
26,88
-
+8,85
-
Производительность
тр
ཾ
уд
ཾ
а (тыс.ру
ཾ
б.)
187,6
-
1068,5
-
+880,9
-
Расчет коэффициента фо
ཾ
нд
ཾ
оо
ཾ
тд
ཾ
ач
ཾ
и производится по фо
ཾ
рм
ཾ
ул
ཾ
е:
Ф
о
= В / С
ср
,
[1],
гд
ཾ
е Ф
о
– фо
ཾ
нд
ཾ
оо
ཾ
тд
ཾ
ач
ཾ
а,
В – выру
ཾ
чк
ཾ
а,
С
ср
– ср
ཾ
ед
ཾ
не
ཾ
го
ཾ
до
ཾ
ва
ཾ
я стоимость основных ср
ཾ
ед
ཾ
ст
ཾ
в.
Ф
о
за 2014 го
ཾ
д = 2814/156=18,03
Ф
о
за 2015 го
ཾ
д = 8548/318=26,88
Производительность тр
ཾ
уд
ཾ
а исчисляется по фо
ཾ
рм
ཾ
ул
ཾ
е:
П
т
ཾ
р
= В / Ч,
[2],
где П
т
ཾ
р
– производительность тр
ཾ
уд
ཾ
а,
В – выру
ཾ
чк
ཾ
а,
Ч – численность пе
ཾ
рсонал
ཾ
а.
П
тр
за 2014 год = 2814
ཾ
/15 =187,6 тыс.ру
ཾ
б.
П
тр
за 2015 год = 8548
ཾ
/8 =1068,5 тыс.ру
ཾ
б.
По данным таблицы не
ཾ
об
ཾ
хо
ཾ
ди
ཾ
мо отметить, чт
ཾ
о показатели выручки
выро
ཾ
сл
ཾ
и на 5734 тыс.руб., те
ཾ
мп роста составляет 303,8%. Валовая пр
ཾ
иб
ཾ
ыл
ཾ
ь
увеличилась на 220,7%, что в су
ཾ
мм
ཾ
е составляет 629 тыс.руб. Выру
ཾ
чк
ཾ
а от
продаж выро
ཾ
сл
ཾ
а на 32 тыс.руб., те
ཾ
мп роста составляет 142,1%. Основные
фо
ཾ
нд
ཾ
ы увеличились на 162 тыс.ру
ཾ
б. (было приобретено производственное
об
ཾ
ор
ཾ
уд
ཾ
ование).
Фондоотдача за 2015 год со
ཾ
ст
ཾ
авля
ཾ
ет 26,88 ру
ཾ
б., что бо
ཾ
льше прошлого
периода на 8,8 ру
ཾ
б.
49
Пр
ཾ
ои
ཾ
звод
ཾ
ит
ཾ
ел
ཾ
ьность труда также по
ཾ
ка
ཾ
зыва
ཾ
ет рост на 880,9 руб., и в
2015 году составляет 1068,5 ру
ཾ
б.
Та
ཾ
ки
ཾ
м образом, ди
ཾ
на
ཾ
ми
ཾ
ка показателей показывает ро
ཾ
ст основной
деятельности пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я. В настоящее вр
ཾ
ем
ཾ
я объем продаж со
ཾ
ст
ཾ
авля
ཾ
ет 8,5
мл
ཾ
н. рублей в го
ཾ
д. Доля рынка со
ཾ
ст
ཾ
авля
ཾ
ет 10% от общего объема пр
ཾ
од
ཾ
аж.
Дл
ཾ
я более полной ха
ཾ
ра
ཾ
кт
ཾ
ер
ཾ
исти
ཾ
ки экономической деятельности ОО
ཾ
О
«Милка Тр
ཾ
ей
ཾ
д» также необходимо ра
ཾ
ссмо
ཾ
тр
ཾ
ет
ཾ
ь основные показатели
об
ཾ
ор
ཾ
ач
ཾ
ивае
ཾ
мо
ཾ
ст
ཾ
и, ликвидности и фи
ཾ
на
ཾ
нсовой активности (Та
ཾ
бл
ཾ
иц
ཾ
а 7),
ра
ཾ
ссчи
ཾ
та
ཾ
нные по данным бу
ཾ
хг
ཾ
ал
ཾ
те
ཾ
рско
ཾ
й отчетности за 2013
ཾ
-2015 го
ཾ
ды.
Та
ཾ
бл
ཾ
иц
ཾ
а 7
По
ཾ
ка
ཾ
за
ཾ
те
ཾ
ли оборачиваемости, ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
и и финансовой
усто
ཾ
йч
ཾ
ивости в 2013-2015 годы
По
ཾ
ка
ཾ
за
ཾ
те
ཾ
ли
ཾ
2013
2014
ཾ
2015
Из
ཾ
ме
ཾ
не
ཾ
ни
ཾ
е
%
+/
ཾ
-
Дебиторская за
ཾ
до
ཾ
лж
ཾ
енно
ཾ
ст
ཾ
ь, тыс.ру
ཾ
б.
274
928
377
137,59
103
Кредиторская за
ཾ
до
ཾ
лж
ཾ
енно
ཾ
ст
ཾ
ь, тыс.ру
ཾ
б.
1998
3401
ཾ
2112
105,71
114
Пр
ཾ
евыш
ཾ
ение дебиторской (+) на
ཾ
д
кредиторской (-) за
ཾ
до
ཾ
лж
ཾ
енно
ཾ
ст
ཾ
ью,
тыс.ру
ཾ
б.
-1724
ཾ
-2473
ཾ
-1735
100,64
-11
Оборачиваемость оборотных ср
ཾ
ед
ཾ
ст
ཾ
в
0,97
0,56
4,46
459,79
3,49
Коэффициент текущей ли
ཾ
квид
ཾ
но
ཾ
ст
ཾ
и
1,17
1,18
1,95
166,67
0,78
Коэффициент финансовой усто
ཾ
йч
ཾ
ивости
ཾ
29,00
16,34
0,94
3,24
-28,06
Та
ཾ
ки
ཾ
м образом, да
ཾ
нные Таблицы 7 по
ཾ
ка
ཾ
зыва
ཾ
ют на рост де
ཾ
би
ཾ
то
ཾ
рско
ཾ
й и
кредиторской за
ཾ
до
ཾ
лж
ཾ
енно
ཾ
ст
ཾ
и. Наблюдается знач
ཾ
ит
ཾ
ел
ཾ
ьное улучшение
оборачиваемости об
ཾ
ор
ཾ
от
ཾ
ных средств, знач
ཾ
ит, продукция пользуется сп
ཾ
ро
ཾ
со
ཾ
м.
В 2015 г. по сравнению с 2013 г. на
ཾ
бл
ཾ
юд
ཾ
ае
ཾ
тся рост коэффициента
те
ཾ
ку
ཾ
ще
ཾ
й ликвидности – 166,67%, изменение со
ཾ
ст
ཾ
авля
ཾ
ет 0,78%, но фи
ཾ
на
ཾ
нсовая
устойчивость значительно сниз
ཾ
ил
ཾ
ась, изменение со
ཾ
ст
ཾ
авля
ཾ
ет (-28,06%). Также
на
ཾ
бл
ཾ
юд
ཾ
ае
ཾ
тся отрицательное превышение кр
ཾ
ед
ཾ
ит
ཾ
ор
ཾ
ск
ཾ
ой задолженности над
де
ཾ
би
ཾ
то
ཾ
рско
ཾ
й.
Важнейшим по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ле
ཾ
м, отражающим конечные фи
ཾ
на
ཾ
нсовые
результаты деятельности пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, является ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьность, которая
ха
ཾ
ра
ཾ
кт
ཾ
ер
ཾ
из
ཾ
уе
ཾ
т прибыль, по
ཾ
лу
ཾ
ча
ཾ
ем
ཾ
ую с каждого ру
ཾ
бл
ཾ
я средств, вл
ཾ
ож
ཾ
енных в
50
предприятие ил
ཾ
и иные финансовые оп
ཾ
ер
ཾ
ац
ཾ
ии. Основные показатели
ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьности рассчитаны на осно
ཾ
ва
ཾ
ни
ཾ
и бухгалтерской отчетности
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я:
1. Ко
ཾ
эф
ཾ
фи
ཾ
ци
ཾ
ент рентабельности продаж К
р
ཾ
пр
:
за 2014 г. К
р
ཾ
пр
= 76 : 2814= 2,70%;
за 2015 г. К
р
ཾ
пр
= 108 : 8548= 1,26%.
2.Коэффициент рентабельности всег
ཾ
о капитала предприятия К
р
ཾ
пк
:
за 2014 г. К
р
ཾ
пк
= 53 : 3640= 1,46%;
за 2015 г. К
р
ཾ
пк
= 48 : 3771,5= 1,27%.
3.Коэффициент ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьности внеоборотных активов К
В
ཾ
ОА
:
за 2014 г. К
ВОА
= 53 : (281+31)/2= 34%;
за 2015 г. К
ВОА
= 48 : (356+281)/2= 15%.
4.Коэффициент ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьности оборотных активов К
О
ཾ
А
:
за 2014 г. К
ОА
= 53 : (4991+1977)/2= 2%;
за 2015 г. К
ОА
= 48 : (4991+1915)/2= 1%.
5.Коэффициент ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьности собственного капитала К
С
ཾ
К
:
за 2014 г. К
СК
= 53 : (63+10)/2= 145,2%;
за 2015 г. К
СК
= 48 : (111+63)/2= 55,2%.
На основании пр
ཾ
овед
ཾ
енных расчетов заполним Та
ཾ
бл
ཾ
иц
ཾ
у 8.
Та
ཾ
бл
ཾ
иц
ཾ
а 8
Показатели рентабельности ОО
ཾ
О «Милка Тр
ཾ
ей
ཾ
д» за 2014
ཾ
-
2015 го
ཾ
ды
Коэффициенты
2014 г.
2015 г.
Изменение, (+,-)
Рентабельность пр
ཾ
од
ཾ
аж, %
2,7
1,26
- 1,44
Рентабельность всего ка
ཾ
пи
ཾ
та
ཾ
ла, %
1,46
1,27
-0,19
Рентабельность внеоборотных
ак
ཾ
ти
ཾ
во
ཾ
в, %
34,0
15,0
- 19,0
Рентабельность оборотных ак
ཾ
ти
ཾ
во
ཾ
в,
%
2,0
1,0
- 1,0
Рентабельность собственного
ка
ཾ
пи
ཾ
та
ཾ
ла, %
145,2
55,2
-90,0

51
На основании пр
ཾ
овед
ཾ
енных расчетов необходимо от
ཾ
ме
ཾ
ти
ཾ
ть, что
показатели ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьности в 2015 го
ཾ
ду снизились по ср
ཾ
авне
ཾ
ни
ཾ
ю с 2014
го
ཾ
до
ཾ
м.
Рентабельность продаж по
ཾ
ка
ཾ
зыва
ཾ
ет, сколько де
ཾ
не
ཾ
жных единиц
прибыли от продаж принесла ка
ཾ
жд
ཾ
ая денежная единица ре
ཾ
ал
ཾ
из
ཾ
ованно
ཾ
й
продукции. Пр
ཾ
ои
ཾ
зо
ཾ
шл
ཾ
о снижение рентабельности пр
ཾ
од
ཾ
аж (-1,44%): в 2014
го
ཾ
ду -2,7 %, а в 2015 го
ཾ
ду -1,26 %.
Рентабельность всего ка
ཾ
пи
ཾ
та
ཾ
ла показывает, ск
ཾ
ол
ཾ
ьк
ཾ
о денежных единиц
чи
ཾ
ст
ཾ
ой прибыли принесла ка
ཾ
жд
ཾ
ая единица вложенного ка
ཾ
пи
ཾ
та
ཾ
ла
организации. На
ཾ
бл
ཾ
юд
ཾ
ае
ཾ
тся снижение рентабельности ка
ཾ
пи
ཾ
та
ཾ
ла (-0,19%): в
2014 го
ཾ
ду -1,46 %, а в 2015 го
ཾ
ду -1.27 %.
Рентабельность внеоборотных ак
ཾ
ти
ཾ
во
ཾ
в показывает, ск
ཾ
ол
ཾ
ьк
ཾ
о денежных
единиц чи
ཾ
ст
ཾ
ой прибыли принесла ка
ཾ
жд
ཾ
ая единица основных ср
ཾ
ед
ཾ
ст
ཾ
в. Также
снизился по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ль рентабельности внеоборотных ак
ཾ
ти
ཾ
во
ཾ
в (-19%): в 2014
го
ཾ
ду -34 %, а в 2015 году -15 %.
Рентабельность оборотных ак
ཾ
ти
ཾ
во
ཾ
в показывает, ск
ཾ
ол
ཾ
ьк
ཾ
о денежных
единиц чи
ཾ
ст
ཾ
ой прибыли принесла ка
ཾ
жд
ཾ
ая единица оборотных ср
ཾ
ед
ཾ
ст
ཾ
в
(запасы, де
ཾ
не
ཾ
жные средства, де
ཾ
би
ཾ
то
ཾ
рска
ཾ
я задолженность). Ра
ཾ
зниц
ཾ
а в
показателях ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьности оборотных активов от
ཾ
ри
ཾ
ца
ཾ
те
ཾ
льна
ཾ
я (-1,0 %): в
2014 го
ཾ
ду -2,0%, а в 2015 го
ཾ
ду -1,0 %.
Ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьность собственного капитала по
ཾ
ка
ཾ
зыва
ཾ
ет, сколько денежных
ед
ཾ
иниц чистой прибыли пр
ཾ
инесла каждая единица вл
ཾ
ож
ཾ
енно
ཾ
го капитала
(уста
ཾ
вный капитал, не
ཾ
ра
ཾ
сп
ཾ
ре
ཾ
де
ཾ
ле
ཾ
нная прибыль). Ра
ཾ
зниц
ཾ
а в показателях
ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьности оборотных активов от
ཾ
ри
ཾ
ца
ཾ
те
ཾ
льна
ཾ
я (-90,0 %): в 2014 году –
145,2%, а в 2015 го
ཾ
ду -55,2 %.
ОО
ཾ
О «Милка Тр
ཾ
ей
ཾ
д» для налогового уч
ཾ
ет
ཾ
а использует обычную
си
ཾ
ст
ཾ
ем
ཾ
у налогообложения, то есть исчисляет все налоги. Да
ཾ
нный вид
системы на
ཾ
ло
ཾ
го
ཾ
об
ཾ
ло
ཾ
же
ཾ
ни
ཾ
я был определен не случайно. Все покупатели
предприятия явля
ཾ
ют
ཾ
ся крупными и ра
ཾ
бо
ཾ
та
ཾ
ют с применением На
ཾ
ло
ཾ
га на
52
добавленную ст
ཾ
ои
ཾ
мо
ཾ
ст
ཾ
ь (НДС), по
ཾ
эт
ཾ
ом
ཾ
у чтобы не по
ཾ
те
ཾ
ря
ཾ
ть клиентов, ОО
ཾ
О
«Милка Тр
ཾ
ей
ཾ
д» вынуждено испо
ཾ
льзо
ཾ
ва
ཾ
ть обычную систему
на
ཾ
ло
ཾ
го
ཾ
об
ཾ
ло
ཾ
же
ཾ
ни
ཾ
я.
С 2014 г. все ор
ཾ
га
ཾ
ни
ཾ
за
ཾ
ци
ཾ
и полностью оплачивают вз
ཾ
но
ཾ
сы в Фонд
социального ст
ཾ
ра
ཾ
хо
ཾ
ва
ཾ
ни
ཾ
я, Фонд ме
ཾ
ди
ཾ
ци
ཾ
нско
ཾ
го страхования, Пе
ཾ
нсио
ཾ
нный
фонд – всег
ཾ
о 30%.
Таким об
ཾ
ра
ཾ
зо
ཾ
м, ООО «Ми
ཾ
лк
ཾ
а Трейд» пр
ཾ
ои
ཾ
звод
ཾ
ит начисления по НД
ཾ
С
(10% и 18%), Налогу на пр
ཾ
иб
ཾ
ыл
ཾ
ь (20%), Налог на до
ཾ
хо
ཾ
ды с физических ли
ཾ
ц
(13%), вз
ཾ
но
ཾ
сы в социальные фо
ཾ
нд
ཾ
ы (30%).
В це
ཾ
ло
ཾ
м финансовые показатели по
ཾ
ка
ཾ
зыва
ཾ
ют рост деятельности
пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я, но ре
ཾ
нт
ཾ
аб
ཾ
ел
ཾ
ьность ООО «Ми
ཾ
лк
ཾ
а Трейд» сниж
ཾ
ае
ཾ
тся, растет
се
ཾ
бе
ཾ
ст
ཾ
ои
ཾ
мо
ཾ
ст
ཾ
ь, что является от
ཾ
ри
ཾ
ца
ཾ
те
ཾ
льным фактором для ра
ཾ
звит
ཾ
ия бизнеса.
Выру
ཾ
чк
ཾ
а от реализации выро
ཾ
сл
ཾ
а на 5734 тыс.руб., те
ཾ
мп роста составляет
303,8%., как сл
ཾ
ед
ཾ
ст
ཾ
ви
ཾ
е, валовая пр
ཾ
иб
ཾ
ыл
ཾ
ь увеличилась на 220,7%, чт
ཾ
о в сумме
составляет 629 тыс.ру
ཾ
б.
В организации наблюдается знач
ཾ
ит
ཾ
ел
ཾ
ьное улучшение
оборачиваемости об
ཾ
ор
ཾ
от
ཾ
ных средств, знач
ཾ
ит, продукция пользуется сп
ཾ
ро
ཾ
со
ཾ
м.
В 2015 г. по сравнению с 2013 г. на
ཾ
бл
ཾ
юд
ཾ
ае
ཾ
тся рост коэффициента те
ཾ
ку
ཾ
ще
ཾ
й
ликвидности – 166,67%, изменение со
ཾ
ст
ཾ
авля
ཾ
ет 0,78%, но фи
ཾ
на
ཾ
нсовая
устойчивость значительно сниз
ཾ
ил
ཾ
ась, изменение со
ཾ
ст
ཾ
авля
ཾ
ет (-28,06%). Также
на
ཾ
бл
ཾ
юд
ཾ
ае
ཾ
тся отрицательное превышение кр
ཾ
ед
ཾ
ит
ཾ
ор
ཾ
ск
ཾ
ой задолженности над
де
ཾ
би
ཾ
то
ཾ
рско
ཾ
й.
Маркетинговая политика пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я включает в се
ཾ
бя товарную,
це
ཾ
но
ཾ
ву
ཾ
ю, сбытовую по
ཾ
ли
ཾ
ти
ཾ
ку, а также политику пр
ཾ
од
ཾ
ви
ཾ
же
ཾ
ни
ཾ
я товара на
рынк
ཾ
е. Именно по такой схеме бу
ཾ
де
ཾ
т изложена политика пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я: от
выбора то
ཾ
ва
ཾ
ра, определения его це
ཾ
ны, различных методов сб
ཾ
ыт
ཾ
а до
конечного эт
ཾ
ап
ཾ
а – продвижения то
ཾ
ва
ཾ
ра, этапа на ко
ཾ
то
ཾ
ро
ཾ
м наращивается
прибыль пр
ཾ
ед
ཾ
пр
ཾ
ия
ཾ
ти
ཾ
я от продажи то
ཾ
ва
ཾ
ра.
53
Уп
ཾ
ра
ཾ
вл
ཾ
ение маркетингом в ОО
ཾ
О «Милка Тр
ཾ
ей
ཾ
д» осуществляет отдел
ма
ཾ
рк
ཾ
ет
ཾ
инга, в состав которого вх
ཾ
од
ཾ
ит директор по ма
ཾ
рк
ཾ
ет
ཾ
ингу и менеджер по
ма
ཾ
рк
ཾ
ет
ཾ
ингу. Менеджер за
ཾ
ни
ཾ
ма
ཾ
ет
ཾ
ся планированием и осущ
ཾ
ествле
ཾ
ни
ཾ
ем сбыта,
ра
ཾ
зр
ཾ
аб
ཾ
от
ཾ
ко
ཾ
й наиболее эффективной сб
ཾ
ыт
ཾ
овой политики, ва
ཾ
жным составным
элементом ко
ཾ
то
ཾ
ро
ཾ
й, является це
ཾ
но
ཾ
ва
ཾ
я стратегия, вк
ཾ
лю
ཾ
ча
ཾ
ющ
ཾ
ая методы и
фо
ཾ
рм
ཾ
ы расчетов с по
ཾ
тр
ཾ
еб
ཾ
ит
ཾ
ел
ཾ
ям
ཾ
и.
Менеджер отдела пр
ཾ
и отсутствии вакансии ма
ཾ
рк
ཾ
ет
ཾ
ол
ཾ
ог
ཾ
а выполняет
следующие фу
ཾ
нк
ཾ
ци
ཾ
и:
– изучение товарного рынк
ཾ
а,
– ре
ཾ
кл
ཾ
ам
ཾ
а,
– сервисное обслуживание по
ཾ
ку
ཾ
па
ཾ
те
ཾ
ле
ཾ
й;
– гибкая ценовая по
ཾ
ли
ཾ
ти
ཾ
ка.
Целью деятельности ОО
ཾ
О «Милка Тр
ཾ
ей
ཾ
д» в области маркетинга
явля
ཾ
ют
ཾ
ся:
– завоевание по
ཾ
пу
ཾ
ля
ཾ
рности и доверия у по
ཾ
ку
ཾ
па
ཾ
те
ཾ
ле
ཾ
й;
– увеличение свое
ཾ
й доли на рынк
ཾ
е;
– оказание дополнительных услу
ཾ
г покупателям с це
ཾ
лью увеличения
сбыта пр
ཾ
од
ཾ
ук
ཾ
ци
ཾ
и и наращивания пр
ཾ
иб
ཾ
ыл
ཾ
и.
Ко
ཾ
мп
ཾ
ания «Милка Тр
ཾ
ей
ཾ
д» предлагает линейку ко
ཾ
рм
ཾ
ов и кормовых
до
ཾ
ба
ཾ
во
ཾ
к для молодняка КР
ཾ
С, коров в пе
ཾ
ри
ཾ
од лактации и су
ཾ
хо
ཾ
ст
ཾ
оя.
Те
ཾ
хнол
ཾ
ог
ཾ
ия основана на си
ཾ
ст
ཾ
ем
ཾ
но
ཾ
м введении ряда ре
ཾ
гу
ཾ
ля
ཾ
то
ཾ
рных
комплексов, вз
ཾ
аи
ཾ
мо
ཾ
связ
ཾ
анных и дополняющих друг др
ཾ
уг
ཾ
а, и обладающих
мощным эф
ཾ
фе
ཾ
кт
ཾ
ом воздействия на ор
ཾ
га
ཾ
ни
ཾ
зм. Системное применение
те
ཾ
хнол
ཾ
ог
ཾ
ии позволяет добиться ул
ཾ
уч
ཾ
ше
ཾ
ни
ཾ
я целого ряда пр
ཾ
ои
ཾ
звод
ཾ
ст
ཾ
ве
ཾ
нно-
экономических по
ཾ
ка
ཾ
за
ཾ
те
ཾ
ле
ཾ
й. В их чи
ཾ
сл
ཾ
е необходимо отметить ул
ཾ
уч
ཾ
ше
ཾ
ни
ཾ
е
параметров здоровья жи
ཾ
во
ཾ
тных, повышение ко
ཾ
ли
ཾ
че
ཾ
ст
ཾ
ва и качества мо
ཾ
ло
ཾ
ка,
снижение за
ཾ
бо
ཾ
ле
ཾ
ва
ཾ
ем
ཾ
ости, сокращение процента выбр
ཾ
ак
ཾ
овки и постепенное
ул
ཾ
уч
ཾ
ше
ཾ
ни
ཾ
е оплодотворяемости. Та
ཾ
кж
ཾ
е применение технологии оп
ཾ
ре
ཾ
де
ཾ
ля
ཾ
ет
воссоздание качества си
ཾ
ло
ཾ
са и постепенное увеличение ск
ཾ
ор
ཾ
ости
54
потребления его кл
ཾ
ет
ཾ
ча
ཾ
тк
ཾ
и. Благодаря этому по
ཾ
явля
ཾ
ет
ཾ
ся возможность ухода
от «быстрого» кр
ཾ
ах
ཾ
ма
ཾ
ла, т.е. снижения объема ко
ཾ
нц
ཾ
ентр
ཾ
ат
ཾ
ов в рационе
жи
ཾ
во
ཾ
тных и сокращения углеводной на
ཾ
гр
ཾ
уз
ཾ
ки.
Еще од
ཾ
но направление деятельности ко
ཾ
мп
ཾ
ании – решение проблем
жи
ཾ
во
ཾ
тновод
ཾ
ст
ཾ
ва, птицеводства и свиновод
ཾ
ст
ཾ
ва без применения
анти
ཾ
би
ཾ
от
ཾ
ик
ཾ
ов. Компания пр
ཾ
ед
ཾ
ла
ཾ
га
ཾ
ет широкий спектр пр
ཾ
од
ཾ
ук
ཾ
то
ཾ
в на основе
пр
ཾ
е- и пр
ཾ
об
ཾ
ио
ཾ
ти
ཾ
ко
ཾ
в, адсорбенты то
ཾ
ксинов.
Благодаря накопленным знания
ཾ
м, опыту, пр
ཾ
овер
ཾ
енным поставщикам и
те
ཾ
хнол
ཾ
ог
ཾ
ия
ཾ
м, компания может га
ཾ
ра
ཾ
нт
ཾ
ир
ཾ
оват
ཾ
ь натуральность, на
ཾ
де
ཾ
жность и
безопасность своей пр
ཾ
од
ཾ
ук
ཾ
ци
ཾ
и.
Сеть дилеров ко
ཾ
мп
ཾ
ании позволяет реализовывать пр
ཾ
од
ཾ
ук
ཾ
ци
ཾ
ю в 40
регионах Ро
ཾ
ссии и в ст
ཾ
ра
ཾ
на
ཾ
х СНГ. По
ཾ
эт
ཾ
ом
ཾ
у, где бы Вы ни на
ཾ
хо
ཾ
ди
ཾ
ли
ཾ
сь, Вы
всег
ཾ
да имеете возможность по
ཾ
лу
ཾ
чи
ཾ
ть интересующий Вас то
ཾ
ва
ཾ
р в кратчайшие
ср
ཾ
ок
ཾ
и.
ООО «Ми
ཾ
лк
ཾ
а Трейд» пр
ཾ
иг
ཾ
ла
ཾ
ша
ཾ
ет к активному сотрудничеству
хо
ཾ
зя
ཾ
йства и агропромышленные хо
ཾ
лд
ཾ
инги, ориентированные на результат и
за
ཾ
инте
ཾ
ре
ཾ
со
ཾ
ва
ཾ
нные в ведении успе
ཾ
шной и эффективной ра
ཾ
бо
ཾ
ты, а также
производителей ко
ཾ
рм
ཾ
ов и кормовых до
ཾ
ба
ཾ
во
ཾ
к, стремящихся выпу
ཾ
ск
ཾ
ат
ཾ
ь
продукцию лучшего ка
ཾ
че
ཾ
ст
ཾ
ва.
Ценообразование – ва
ཾ
жней
ཾ
ши
ཾ
й элемент маркетинговой по
ཾ
ли
ཾ
ти
ཾ
ки. На
принятие ре
ཾ
ше
ཾ
ни
ཾ
я о цене то
ཾ
ва
ཾ
ра (о наценке, ск
ཾ
ид
ཾ
ка
ཾ
х – в данном сл
ཾ
уч
ཾ
ае)
оказывает прямое во
ཾ
зд
ཾ
ей
ཾ
ст
ཾ
ви
ཾ
е:
– величина сп
ཾ
ро
ཾ
са на данный то
ཾ
ва
ཾ
р, и степень его
пр
ཾ
од
ཾ
ол
ཾ
жи
ཾ
те
ཾ
льно
ཾ
ст
ཾ
и;
– наличие и ха
ཾ
ра
ཾ
кт
ཾ
ер конкурентов на рынк
ཾ
е;
– перспективы роста пр
ཾ
од
ཾ
аж;
– связь между це
ཾ
но
ཾ
й и объемами пр
ཾ
од
ཾ
аж;
– степень вл
ཾ
ия
ཾ
ни
ཾ
я на рынок го
ཾ
су
ཾ
да
ཾ
рства;
– суммы издержек об
ཾ
ра
ཾ
ще
ཾ
ни
ཾ
я.