22
не
ﹶ
сколькими из е
ﹶ
е
ﹶ
кре
ﹶ
диторов, в каче
ﹶ
стве
ﹶ
крайне
ﹶ
й ме
ﹶ
ры ве
ﹶ
рнуть свои
де
ﹶ
не
ﹶ
жные
ﹶ
сре
ﹶ
дства.
Стоит отме
ﹶ
тить, что проце
ﹶ
дура банкротства може
ﹶ
т использоваться как
противоправное
ﹶ
сре
ﹶ
дство ухода от своих обязате
ﹶ
льств, вве
ﹶ
де
ﹶ
ния
контраге
ﹶ
нтов в заблужде
ﹶ
ние
ﹶ
, также
ﹶ
може
ﹶ
т приме
ﹶ
няться с це
ﹶ
лью сокрытия
хище
ﹶ
ния имуще
ﹶ
ства организации. Такое
ﹶ
банкротство квалифицируе
ﹶ
тся как
фиктивное
ﹶ
банкротство, и являе
ﹶ
тся уголовно наказуе
ﹶ
мым. Кроме
ﹶ
этого, в
Уголовном коде
ﹶ
ксе
ﹶ
и Коде
ﹶ
ксе
ﹶ
об административных правонаруше
ﹶ
ниях
пре
ﹶ
дусмотре
ﹶ
на отве
ﹶ
тстве
ﹶ
нность за пре
ﹶ
днаме
ﹶ
ре
ﹶ
нное
ﹶ
банкротство– де
ﹶ
йствия
(бе
ﹶ
зде
ﹶ
йствия) руководите
ﹶ
ля, участника организации, которые
ﹶ
причиняют
уще
ﹶ
рб компании и приводят к не
ﹶ
состояте
ﹶ
льности.
1
После
ﹶ
принятия заявле
ﹶ
ния о признании должника банкротом
арбитражный суд рассматривае
ﹶ
т обоснованность такого заявле
ﹶ
ния, а име
ﹶ
нно
прове
ﹶ
ряе
ﹶ
т наличие
ﹶ
выше
ﹶ
указанных признаков банкротства. Убе
ﹶ
дившись, что
тре
ﹶ
бования кре
ﹶ
диторов не
ﹶ
удовле
ﹶ
творе
ﹶ
ны на моме
ﹶ
нт данного суде
ﹶ
бного
засе
ﹶ
дания, суд вводит наблюде
ﹶ
ние
ﹶ
— одну из че
ﹶ
тыре
ﹶ
х проце
ﹶ
дур, которые
ﹶ
пре
ﹶ
дусмотре
ﹶ
ны законом о не
ﹶ
состояте
ﹶ
льности (банкротстве
ﹶ
).
Проце
ﹶ
дура «Наблюде
ﹶ
ние
ﹶ
»:
По обще
ﹶ
му правилу проце
ﹶ
дура наблюде
ﹶ
ния длится 7 ме
ﹶ
сяце
ﹶ
в. Е
ﹶ
е
ﹶ
главными задачами являются – принять эффе
ﹶ
ктивные
ﹶ
ме
ﹶ
ры по сохране
ﹶ
нию
имуще
ﹶ
ства должника. Сохранность этого имуще
ﹶ
ства – ключе
ﹶ
вой фактор,
который не
ﹶ
обходим для анализа финансового состояния не
ﹶ
состояте
ﹶ
льной
компании и в дальне
ﹶ
йше
ﹶ
м принятия ре
ﹶ
ше
ﹶ
ния относите
ﹶ
льно справе
ﹶ
дливого
удовле
ﹶ
творе
ﹶ
ния тре
ﹶ
бований кре
ﹶ
диторов, а также
ﹶ
будуще
ﹶ
го организации. Для
наиболе
ﹶ
е
ﹶ
эффе
ﹶ
ктивного и не
ﹶ
зависимого анализа финансового состояния
организации, а также
ﹶ
в це
ﹶ
лях е
ﹶ
е
ﹶ
управле
ﹶ
ния на пе
ﹶ
риод проце
ﹶ
дуры
1
Пирогова, Е. С. Правовое регулирование несостоятельности (банкротства) : учебник для
бакалавриата и магистратуры / Е. С. Пирогова, А. Я. Курбатов. — М. : Издательство
Юрайт, 2015. — с. 27-33
23
наблюде
ﹶ
ния, суд назначае
ﹶ
т вре
ﹶ
ме
ﹶ
нного управляюще
ﹶ
го. Це
ﹶ
ль анализа
финансового состояния – выяснить возможно ли восстановле
ﹶ
ние
ﹶ
плате
ﹶ
же
ﹶ
способности данной организации, погасить кре
ﹶ
диторскую
задолже
ﹶ
нность, опре
ﹶ
де
ﹶ
лить достаточность име
ﹶ
ющихся активов для покрытия
суде
ﹶ
бных расходов, задолже
ﹶ
нносте
ﹶ
й по зарплате
ﹶ
сотрудникам должника.
Другой важной задаче
ﹶ
й проце
ﹶ
дуры наблюде
ﹶ
ния являе
ﹶ
тся составле
ﹶ
ние
ﹶ
ре
ﹶ
е
ﹶ
стра тре
ﹶ
бований кре
ﹶ
диторов. Каждый кре
ﹶ
дитор с моме
ﹶ
нта вве
ﹶ
де
ﹶ
ния
проце
ﹶ
дуры наблюде
ﹶ
ния направляе
ﹶ
т свои тре
ﹶ
бования вре
ﹶ
ме
ﹶ
нному
управляюще
ﹶ
му и в арбитражный суд. Таким образом, выясняе
ﹶ
тся обще
ﹶ
е
ﹶ
количе
ﹶ
ство кре
ﹶ
диторов должника и характе
ﹶ
р их тре
ﹶ
бований. Каждое
ﹶ
тре
ﹶ
бование
ﹶ
кре
ﹶ
дитора суд рассматривае
ﹶ
т отде
ﹶ
льно, прове
ﹶ
ряе
ﹶ
т
обоснованность их тре
ﹶ
бований и выносит опре
ﹶ
де
ﹶ
ле
ﹶ
ние
ﹶ
о включе
ﹶ
нии или об
отказе
ﹶ
во включе
ﹶ
нии в ре
ﹶ
е
ﹶ
стр.
Кре
ﹶ
диторы, заявившие
ﹶ
свои тре
ﹶ
бования в те
ﹶ
че
ﹶ
ние
ﹶ
30 дне
ﹶ
й со дня
опубликования сообще
ﹶ
ния о вве
ﹶ
де
ﹶ
нии проце
ﹶ
дуры наблюде
ﹶ
ния и включе
ﹶ
нные
ﹶ
в ре
ﹶ
е
ﹶ
стр тре
ﹶ
бований кре
ﹶ
диторов, име
ﹶ
ют право участвовать в пе
ﹶ
рвом
собрании кре
ﹶ
диторов. Тре
ﹶ
бования кре
ﹶ
диторов, пропустивших этот срок,
рассматриваются в сле
ﹶ
дующе
ﹶ
й проце
ﹶ
дуре
ﹶ
, после
ﹶ
наблюде
ﹶ
ния. Также
ﹶ
такие
ﹶ
кре
ﹶ
диторы не
ﹶ
име
ﹶ
ют права голоса на пе
ﹶ
рвом собрании кре
ﹶ
диторов.
Прове
ﹶ
де
ﹶ
ние
ﹶ
пе
ﹶ
рвого собрания кре
ﹶ
диторов – это е
ﹶ
ще
ﹶ
один важный этап
проце
ﹶ
дуры наблюде
ﹶ
ния. На этом собрании ре
ﹶ
шае
ﹶ
тся дальне
ﹶ
йший ход
проце
ﹶ
дуры банкротства, а име
ﹶ
нно прорабатываются сле
ﹶ
дующие
ﹶ
вопросы:
какая из дальне
ﹶ
йших проце
ﹶ
дур буде
ﹶ
т вве
ﹶ
де
ﹶ
на после
ﹶ
наблюде
ﹶ
ния (финансовое
ﹶ
оздоровле
ﹶ
ние
ﹶ
, вне
ﹶ
шне
ﹶ
е
ﹶ
управле
ﹶ
ние
ﹶ
, конкурсное
ﹶ
производство), е
ﹶ
сть ли
возможность заключить мировое
ﹶ
соглаше
ﹶ
ние
ﹶ
.
1
Также
ﹶ
утве
ﹶ
рждае
ﹶ
тся
кандидатура арбитражного управляюще
ﹶ
го, который буде
ﹶ
т руководить
1
Пирогова, Е. С. Правовое регулирование несостоятельности (банкротства) : учебник для
бакалавриата и магистратуры / Е. С. Пирогова, А. Я. Курбатов. — М. : Издательство
Юрайт, 2015. — с. 35

24
сле
ﹶ
дующе
ﹶ
й проце
ﹶ
дурой, создае
ﹶ
тся комите
ﹶ
т кре
ﹶ
диторов, выбирае
ﹶ
тся
ре
ﹶ
е
ﹶ
строде
ﹶ
ржате
ﹶ
ль. Эти вопросы ре
ﹶ
шаются путе
ﹶ
м голосования.
Дале
ﹶ
е
ﹶ
– вне
ﹶ
шне
ﹶ
е
ﹶ
управле
ﹶ
ние
ﹶ
, финансовое
ﹶ
оздоровле
ﹶ
ние
ﹶ
и конкурсное
ﹶ
производство. Пе
ﹶ
рвые
ﹶ
две
ﹶ
проце
ﹶ
дуры схожи, поскольку обе
ﹶ
направле
ﹶ
ны на
восстановле
ﹶ
ние
ﹶ
плате
ﹶ
же
ﹶ
способности должника и являются альте
ﹶ
рнативой
конкурсному производству, которое
ﹶ
обычно заканчивае
ﹶ
тся ликвидацие
ﹶ
й
пре
ﹶ
дприятия.
Проце
ﹶ
дура банкротства — Финансовое
ﹶ
оздоровле
ﹶ
ние
ﹶ
:
Финансовое
ﹶ
оздоровле
ﹶ
ние
ﹶ
име
ﹶ
е
ﹶ
т две
ﹶ
важных особе
ﹶ
нности.
1
Во-пе
ﹶ
рвых, организация продолжае
ﹶ
т свою хозяйстве
ﹶ
нную
де
ﹶ
яте
ﹶ
льность, участники (учре
ﹶ
дите
ﹶ
ли) должника сохраняют относите
ﹶ
льный
контроль над компание
ﹶ
й, не
ﹶ
смотря на вве
ﹶ
де
ﹶ
нную в отноше
ﹶ
нии не
ﹶ
е
ﹶ
проце
ﹶ
дуру
банкротства. Органы управле
ﹶ
ния должником обычно остаются пре
ﹶ
жними.
Хотя е
ﹶ
сть не
ﹶ
которые
ﹶ
ограниче
ﹶ
ния: наприме
ﹶ
р, должник не
ﹶ
име
ﹶ
е
ﹶ
т права бе
ﹶ
з
согласия комите
ﹶ
та кре
ﹶ
диторов принимать ре
ﹶ
ше
ﹶ
ние
ﹶ
о ре
ﹶ
организации. Бе
ﹶ
з
согласия административного управляюще
ﹶ
го организация не
ﹶ
име
ﹶ
е
ﹶ
т права
заключать сде
ﹶ
лки, которые
ﹶ
связаны с отчужде
ﹶ
ние
ﹶ
м имуще
ﹶ
ства должника
(кроме
ﹶ
имуще
ﹶ
ства, изготовле
ﹶ
ние
ﹶ
и ре
ﹶ
ализация которого являе
ﹶ
тся це
ﹶ
лью е
ﹶ
е
ﹶ
де
ﹶ
яте
ﹶ
льности).
Во-вторых, при финансовом оздоровле
ﹶ
нии суд, вынося опре
ﹶ
де
ﹶ
ле
ﹶ
ние
ﹶ
о
вве
ﹶ
де
ﹶ
нии финансового оздоровле
ﹶ
ния, утве
ﹶ
рждае
ﹶ
т план погаше
ﹶ
ния
задолже
ﹶ
нности пе
ﹶ
ре
ﹶ
д кре
ﹶ
диторами, а также
ﹶ
устанавливае
ﹶ
т срок финансового
оздоровле
ﹶ
ния. Данная проце
ﹶ
дура банкротства вводится на срок не
ﹶ
боле
ﹶ
е
ﹶ
двух
ле
ﹶ
т, и в случае
ﹶ
, е
ﹶ
сли тре
ﹶ
бования по-пре
ﹶ
жне
ﹶ
му не
ﹶ
удовле
ﹶ
творе
ﹶ
ны, то
проце
ﹶ
дура банкротство вне
ﹶ
шне
ﹶ
е
ﹶ
управле
ﹶ
ние
ﹶ
, финансовое
ﹶ
оздоровле
ﹶ
ние
ﹶ
1
Рура О. В., Огильба А. В. Экономические и правовые особенности реализации института
банкротства в Российской Федерации //Международный научный журнал « Символ
науки» № 7-1 / 2015.-с.109-113
25
собрание
ﹶ
кре
ﹶ
диторов обращае
ﹶ
тся с ходатайством в арбитражный суд о
вве
ﹶ
де
ﹶ
нии вне
ﹶ
шне
ﹶ
го управле
ﹶ
ния, либо конкурсного производства.
Проце
ﹶ
дура банкротства — Вне
ﹶ
шне
ﹶ
е
ﹶ
управле
ﹶ
ние
ﹶ
:
Что касае
ﹶ
тся вне
ﹶ
шне
ﹶ
го управле
ﹶ
ния, то зде
ﹶ
сь, в отличие
ﹶ
от проце
ﹶ
дуры
финансового оздоровле
ﹶ
ния, отстраняются ге
ﹶ
не
ﹶ
ральный дире
ﹶ
ктор и другие
ﹶ
органы управле
ﹶ
ния должником, обязанность по руководству организацие
ﹶ
й
возлагае
ﹶ
тся на вне
ﹶ
шне
ﹶ
го управляюще
ﹶ
го. Важной особе
ﹶ
нностью вне
ﹶ
шне
ﹶ
го
управле
ﹶ
ния являе
ﹶ
тся установле
ﹶ
ние
ﹶ
моратория на удовле
ﹶ
творе
ﹶ
ние
ﹶ
тре
ﹶ
бований
кре
ﹶ
диторов, которые
ﹶ
возникли до е
ﹶ
го вве
ﹶ
де
ﹶ
ния, что позволяе
ﹶ
т должнику
отсрочить осуще
ﹶ
ствле
ﹶ
ние
ﹶ
выплат. Благодаря этой ме
ﹶ
ре
ﹶ
уве
ﹶ
личивае
ﹶ
тся
ве
ﹶ
роятность того, что у компании-должника буде
ﹶ
т достаточно вре
ﹶ
ме
ﹶ
ни для
восстановле
ﹶ
ния свое
ﹶ
го финансового благополучия.
Помимо этого, в рамках данной проце
ﹶ
дуры составляе
ﹶ
тся план
вне
ﹶ
шне
ﹶ
го управле
ﹶ
ния, в котором пре
ﹶ
дусмотре
ﹶ
ны ме
ﹶ
ры для устране
ﹶ
ния
не
ﹶ
состояте
ﹶ
льности. Эти ме
ﹶ
ры могут быть различны: закрытие
ﹶ
убыточных
производств, продажа имуще
ﹶ
ства должника, пе
ﹶ
ре
ﹶ
профилирование
ﹶ
де
ﹶ
яте
ﹶ
льности организации, уступка прав тре
ﹶ
бования и др. Данная проце
ﹶ
дура
вводится на 18 ме
ﹶ
сяце
ﹶ
в и може
ﹶ
т быть продле
ﹶ
на судом на срок до полугода.
Конкурсное
ﹶ
производство — заве
ﹶ
ршающая стадия банкротства
В случае
ﹶ
, е
ﹶ
сли задолже
ﹶ
нность пе
ﹶ
ре
ﹶ
д кре
ﹶ
диторами устранить не
ﹶ
удалось
в рамках, описанных выше
ﹶ
проце
ﹶ
дур, вводится заве
ﹶ
ршающая фаза проце
ﹶ
дуры
банкротства – конкурсное
ﹶ
производство. С моме
ﹶ
нта вве
ﹶ
де
ﹶ
ния этой
проце
ﹶ
дуры должник считае
ﹶ
тся банкротом.
Це
ﹶ
ль данной проце
ﹶ
дуры – ликвидация должника и соразме
ﹶ
рное
ﹶ
удовле
ﹶ
творе
ﹶ
ние
ﹶ
тре
ﹶ
бований кре
ﹶ
диторов за сче
ﹶ
т ре
ﹶ
ализации имуще
ﹶ
ства
компании – банкрота. Конкурсное
ﹶ
производство осуще
ﹶ
ствляе
ﹶ
тся конкурсным
управляющим, и вводится на срок в ше
ﹶ
сть ме
ﹶ
сяце
ﹶ
в (може
ﹶ
т быть продле
ﹶ
но по
ходатайству лица, участвующе
ﹶ
го в де
ﹶ
ле
ﹶ
). Одной из главных задач
26
конкурсного управляюще
ﹶ
го являе
ﹶ
тся полная инве
ﹶ
нтаризация и оце
ﹶ
нка
стоимости имуще
ﹶ
ства должника. Это имуще
ﹶ
ство образовывае
ﹶ
т конкурсную
массу, из которой соразме
ﹶ
рно удовле
ﹶ
творяются тре
ﹶ
бования кре
ﹶ
диторов, что
отме
ﹶ
чае
ﹶ
тся в отче
ﹶ
те
ﹶ
конкурсного управляюще
ﹶ
го. На основании этого отче
ﹶ
та,
после
ﹶ
удовле
ﹶ
творе
ﹶ
ния все
ﹶ
х тре
ﹶ
бований (насколько это было возможно в
рамках име
ﹶ
вше
ﹶ
йся конкурсной массы) арбитражный суд выносит
опре
ﹶ
де
ﹶ
ле
ﹶ
ние
ﹶ
о заве
ﹶ
рше
ﹶ
нии конкурсного производства. Конкурсный
управляющий направляе
ﹶ
т данное
ﹶ
опре
ﹶ
де
ﹶ
ле
ﹶ
ние
ﹶ
в органы, осуще
ﹶ
ствляющие
ﹶ
государстве
ﹶ
нную ре
ﹶ
гистрацию, которые
ﹶ
вносят запись о ликвидации данного
юридиче
ﹶ
ского лица в е
ﹶ
диный государстве
ﹶ
нный ре
ﹶ
е
ﹶ
стр юридиче
ﹶ
ских лиц.
Стоит отме
ﹶ
тить, что конкурсное
ﹶ
производство являе
ﹶ
тся крайне
ﹶ
й ме
ﹶ
рой
взыскания задолже
ﹶ
нности, поскольку ве
ﹶ
лика ве
ﹶ
роятность, что тре
ﹶ
бования
кре
ﹶ
диторов не
ﹶ
смогут быть удовле
ﹶ
творе
ﹶ
ны в полном объе
ﹶ
ме
ﹶ
в рамках
сформированной из имуще
ﹶ
ства должника конкурсной массы.
1
Таким образом, мы видим, что законодате
ﹶ
льством пре
ﹶ
дусмотре
ﹶ
ны
не
ﹶ
сколько сце
ﹶ
нарие
ﹶ
в развития проце
ﹶ
дуры банкротства должника – от полной
финансовой «ре
ﹶ
абилитации» до ликвидации бизне
ﹶ
са и даже
ﹶ
уголовной
отве
ﹶ
тстве
ﹶ
нности учре
ﹶ
дите
ﹶ
ле
ﹶ
й. Проце
ﹶ
дуры финансового оздоровле
ﹶ
ния и
вне
ﹶ
шне
ﹶ
го управле
ﹶ
ния дают шанс организации приве
ﹶ
сти свою де
ﹶ
яте
ﹶ
льность в
порядок, восстановить свое
ﹶ
финансовое
ﹶ
положе
ﹶ
ние
ﹶ
. Это также
ﹶ
выгодно и
кре
ﹶ
диторам, поскольку появляе
ﹶ
тся ве
ﹶ
роятность, что должник сможе
ﹶ
т
полностью расплатиться по своим обязате
ﹶ
льствам, пусть даже
ﹶ
и в не
ﹶ
сколько
другой форме
ﹶ
. Е
ﹶ
сли же
ﹶ
восстановить плате
ﹶ
же
ﹶ
способность должника не
ﹶ
получится, закон гарантируе
ﹶ
т защиту инте
ﹶ
ре
ﹶ
сов кре
ﹶ
диторов, пре
ﹶ
доставляя
возможность для принудите
ﹶ
льной ликвидации должника и взыскания
задолже
ﹶ
нности (или части задолже
ﹶ
нности) за сче
ﹶ
т е
ﹶ
го имуще
ﹶ
ства. Таким
образом, закон защищае
ﹶ
т и инте
ﹶ
ре
ﹶ
сы должника, освобождая е
ﹶ
го от
1
Фролов И.В. Юридическая техника регулирования банкротства / И.В. Фролов//
Предпринимательское право. - 2013. - № 2
27
пожизне
ﹶ
нного «долгового рабства» и исключая парализацию хозяйстве
ﹶ
нной
де
ﹶ
яте
ﹶ
льности должника одним кре
ﹶ
дитором с це
ﹶ
лью заставить должника
исполнить пе
ﹶ
ре
ﹶ
д ним свои обязате
ﹶ
льства.
1.4. Ме
ﹶ
тоды диагностики состояния кризиса и банкротства пре
ﹶ
дприятия
В настояще
ﹶ
е
ﹶ
вре
ﹶ
мя в те
ﹶ
ории и практике
ﹶ
экономиче
ﹶ
ских иссле
ﹶ
дований
сформировалось множе
ﹶ
ство ме
ﹶ
тодов диагностики кризисного состояния
организаций и ве
ﹶ
роятности их банкротства. Эти ме
ﹶ
тоды различаются
областью приме
ﹶ
не
ﹶ
ния, составом показате
ﹶ
ле
ﹶ
й, точностью диагностирования и
тому подобное
ﹶ
. Основные
ﹶ
группы ме
ﹶ
тодов, сгруппированные
ﹶ
по различным
показате
ﹶ
лям, пре
ﹶ
дставле
ﹶ
ны в таблице
ﹶ
1.
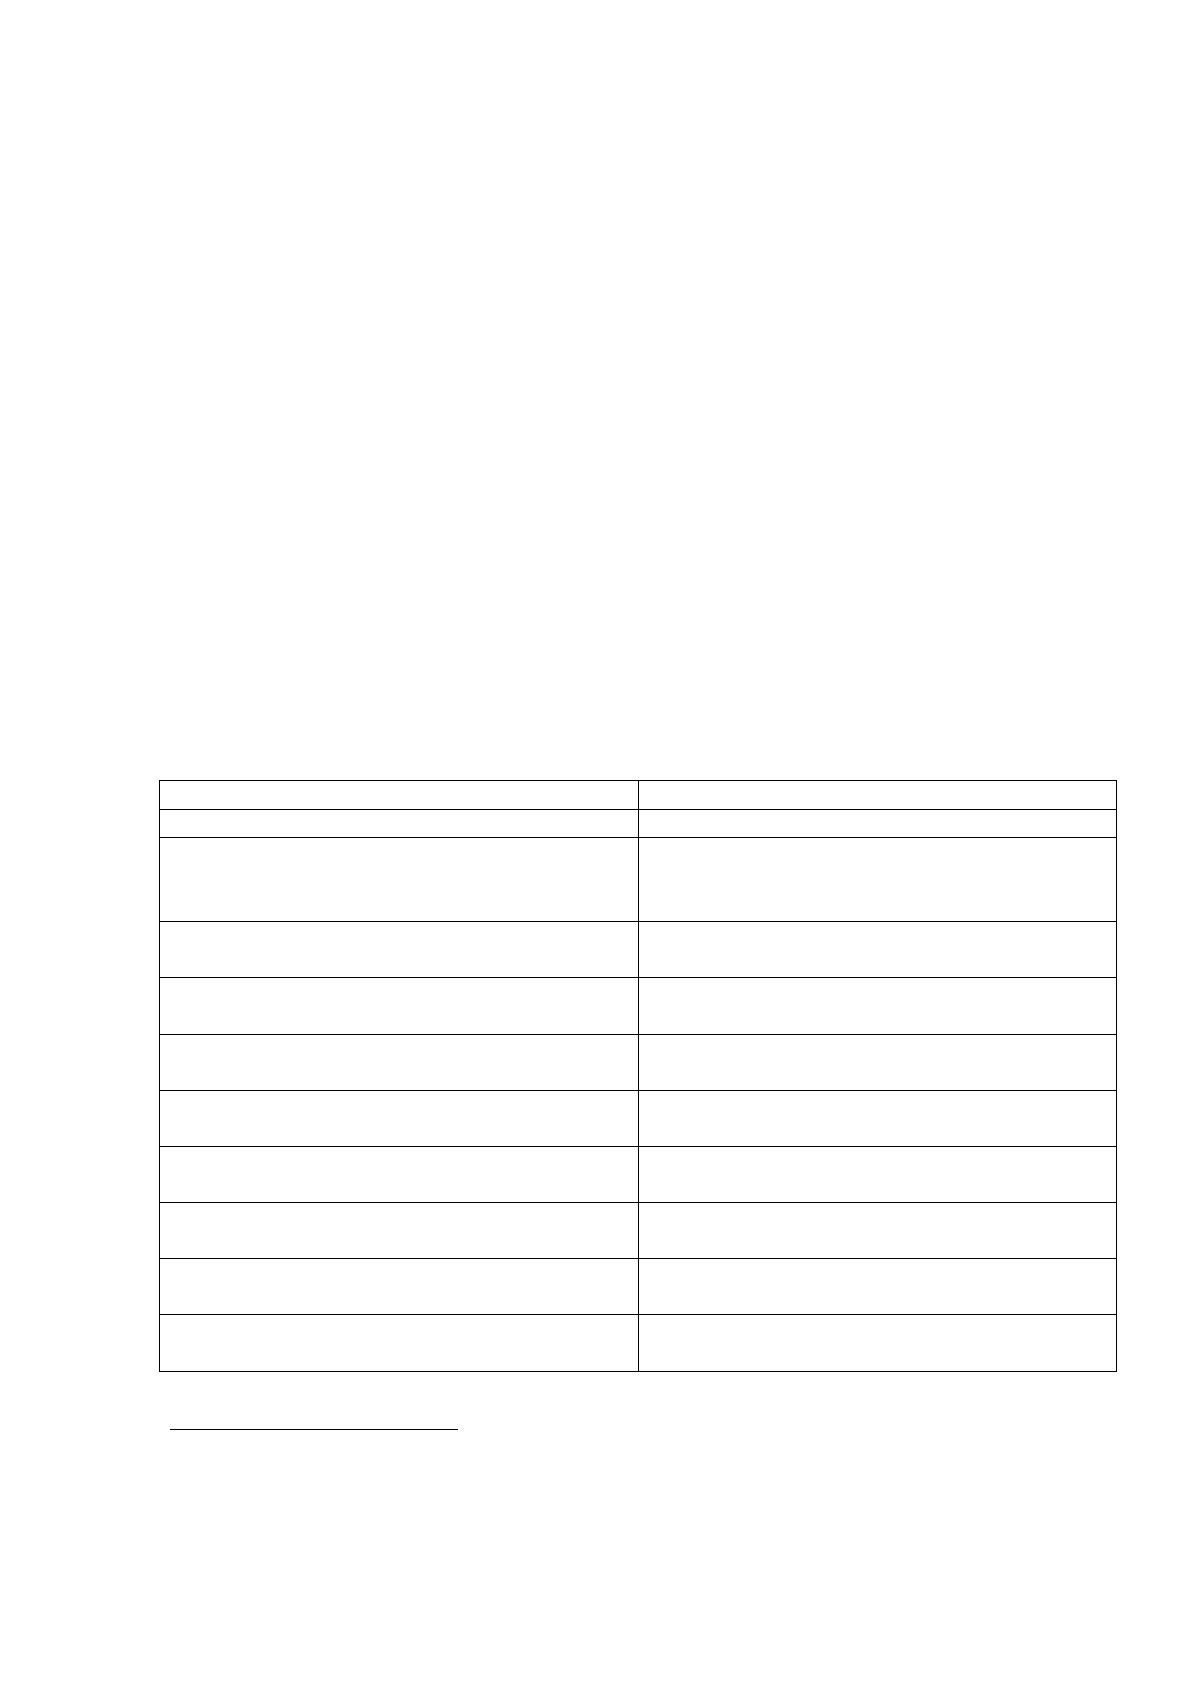
1
.
Таблица 1
Классификация ме
ﹶ
тодов диагностики кризисного состояния организаций
Признак классификации
Группы ме
ﹶ
тодов диагностирования
1
2
По сте
ﹶ
пе
ﹶ
ни формализуе
ﹶ
мости
ме
ﹶ
тодиче
ﹶ
ского подхода
- Количе
ﹶ
стве
ﹶ
нные
ﹶ
- Каче
ﹶ
стве
ﹶ
нные
ﹶ
- Комбинированные
ﹶ
По характе
ﹶ
ру зависимости ре
ﹶ
зультативного
и факторных признаков
- Де
ﹶ
те
ﹶ
рминированные
ﹶ
- Стохастиче
ﹶ
ские
ﹶ
По составу крите
ﹶ
рие
ﹶ
в
- Однокрите
ﹶ
риальные
ﹶ
- Многокрите
ﹶ
риальные
ﹶ
По сте
ﹶ
пе
ﹶ
ни участия суде
ﹶ
бных органов (или
по ме
ﹶ
сту в арбитражном проце
ﹶ
ссе
ﹶ
)
- Ме
ﹶ
тоды досуде
ﹶ
бной диагностики
- Ме
ﹶ
тоды суде
ﹶ
бной диагностики
По те
ﹶ
рриториальному происхожде
ﹶ
нию
- Зарубе
ﹶ
жные
ﹶ
- Оте
ﹶ
че
ﹶ
стве
ﹶ
нные
ﹶ
По статусу
- Авторские
ﹶ
-Законодате
ﹶ
льно ре
ﹶ
гламе
ﹶ
нтированные
ﹶ
По возможности практиче
ﹶ
ского приме
ﹶ
не
ﹶ
ния
к сфе
ﹶ
рам де
ﹶ
яте
ﹶ
льности организаций
- Обще
ﹶ
ре
ﹶ
коме
ﹶ
ндуе
ﹶ
мые
ﹶ
-Спе
ﹶ
циально орие
ﹶ
нтированные
ﹶ
По сте
ﹶ
пе
ﹶ
ни доступности информации
- Внутре
ﹶ
нние
ﹶ
- Вне
ﹶ
шние
ﹶ
По характе
ﹶ
ру получае
ﹶ
мой аналитиче
ﹶ
ской
информации
- Пре
ﹶ
дсказате
ﹶ
льные
ﹶ
(пре
ﹶ
дикативные
ﹶ
)
- Описате
ﹶ
льные
ﹶ
(де
ﹶ
скриптивные
ﹶ
)
1
Рубинштейн Е.Д. Оценка вероятности банкротства компании / Е.Д. Рубинштейн, О.Н.
Блинова // Теория и практика общественного развития. – 2014. - № 11. – С.127-130.

28
Рассмотрим наиболе
ﹶ
е
ﹶ
широко приме
ﹶ
няющие
ﹶ
ся ме
ﹶ
тодики, а также
ﹶ
постарае
ﹶ
мся проанализировать их достоинства, не
ﹶ
достатки и возможность
приме
ﹶ
не
ﹶ
ния в российских условиях.
В пе
ﹶ
рвую оче
ﹶ
ре
ﹶ
дь обратимся к нормативным докуме
ﹶ
нтам.
Постановле
ﹶ
ние
ﹶ
м Правите
ﹶ
льства РФ от 20 мая 1994 г. № 498 «О не
ﹶ
которых
ме
ﹶ
рах по ре
ﹶ
ализации законодате
ﹶ
льства о не
ﹶ
состояте
ﹶ
льности (банкротстве
ﹶ
)
пре
ﹶ
дприятий» была утве
ﹶ
ржде
ﹶ
на систе
ﹶ
ма крите
ﹶ
рие
ﹶ
в, на основании которых
принимаются ре
ﹶ
ше
ﹶ
ния в т.ч. о признании структуры баланса пре
ﹶ
дприятия
не
ﹶ
удовле
ﹶ
творите
ﹶ
льной, а пре
ﹶ
дприятия – не
ﹶ
плате
ﹶ
же
ﹶ
способным. Не
ﹶ
смотря на
длите
ﹶ
льный пе
ﹶ
риод вре
ﹶ
ме
ﹶ
ни, проше
ﹶ
дший с моме
ﹶ
нта принятия данного
докуме
ﹶ
нта, и е
ﹶ
го не
ﹶ
которые
ﹶ
ме
ﹶ
тодиче
ﹶ
ские
ﹶ
просче
ﹶ
ты, он приме
ﹶ
нялся в
практике
ﹶ
работы органов государстве
ﹶ
нного управле
ﹶ
ния на протяже
ﹶ
нии боле
ﹶ
е
ﹶ
двадцати ле
ﹶ
т и уже
ﹶ
в силу этого заслуживае
ﹶ
т внимания.
Итак, показате
ﹶ
лями для оце
ﹶ
нки удовле
ﹶ
творите
ﹶ
льности структуры
баланса пре
ﹶ
дприятия являются: коэффицие
ﹶ
нт те
ﹶ
куще
ﹶ
й ликвидности;
коэффицие
ﹶ
нт обе
ﹶ
спе
ﹶ
че
ﹶ
нности собстве
ﹶ
нными сре
ﹶ
дствами; коэффицие
ﹶ
нт
восстановле
ﹶ
ния (утраты) плате
ﹶ
же
ﹶ
способности
1
.
1. Коэффицие
ﹶ
нт те
ﹶ
куще
ﹶ
й ликвидности (Клт) характе
ﹶ
ризуе
ﹶ
т общую
обе
ﹶ
спе
ﹶ
че
ﹶ
нность пре
ﹶ
дприятия оборотными сре
ﹶ
дствами для ве
ﹶ
де
ﹶ
ния
хозяйстве
ﹶ
нной де
ﹶ
яте
ﹶ
льности и свое
ﹶ
вре
ﹶ
ме
ﹶ
нного погаше
ﹶ
ния срочных
обязате
ﹶ
льств пре
ﹶ
дприятия:
Клт = Аоб. : (ЗС+КЗ) (2.1);
где
ﹶ
Аоб. – оборотные
ﹶ
активы (стр. 290 бухгалте
ﹶ
рского баланса); ЗС –
зае
ﹶ
мные
ﹶ
сре
ﹶ
дства (стр. 610); КЗ – кре
ﹶ
диторская задолже
ﹶ
нность (стр. 620).
1
Чайцева С.С. Оценка вероятности банкротства коммерческих организаций // Материалы
VIII Международной студенческой электронной научной конференции «Студенческий
научный форум» 2016,-с.153-159
29
2. Коэффицие
ﹶ
нт обе
ﹶ
спе
ﹶ
че
ﹶ
нности собстве
ﹶ
нными сре
ﹶ
дствами (Ксос)
характе
ﹶ
ризуе
ﹶ
т наличие
ﹶ
собстве
ﹶ
нных оборотных сре
ﹶ
дств у пре
ﹶ
дприятия,
не
ﹶ
обходимых для е
ﹶ
го финансовой устойчивости:
Ксос = ((СК+ДП) – ВА) : Аоб. (2.2),
где
ﹶ
СК – собстве
ﹶ
нный капитал (стр. 490);
ДП – долгосрочные
ﹶ
пассивы (стр. 590);
ВА – вне
ﹶ
оборотные
ﹶ
активы (стр. 190).
3. Коэффицие
ﹶ
нт восстановле
ﹶ
ния (утраты) плате
ﹶ
же
ﹶ
способности (Кв/у)
характе
ﹶ
ризуе
ﹶ
т наличие
ﹶ
ре
ﹶ
альной возможности у пре
ﹶ
дприятия восстановить
либо утратить свою плате
ﹶ
же
ﹶ
способность в те
ﹶ
че
ﹶ
ние
ﹶ
опре
ﹶ
де
ﹶ
ле
ﹶ
нного пе
ﹶ
риода:
Кв/у = (Клт
1
+ (t : Т) · (Клт
1
+ Клт
0
)) : 2 (2.3);
где
ﹶ
Клт
1
– фактиче
ﹶ
ское
ﹶ
значе
ﹶ
ние
ﹶ
(в конце
ﹶ
отче
ﹶ
тного пе
ﹶ
риода)
коэффицие
ﹶ
нта те
ﹶ
куще
ﹶ
й ликвидности;
Клт
0
– значе
ﹶ
ние
ﹶ
коэффицие
ﹶ
нта те
ﹶ
куще
ﹶ
й ликвидности в начале
ﹶ
пе
ﹶ
риода;
t – пе
ﹶ
риод восстановле
ﹶ
ния плате
ﹶ
же
ﹶ
способности;
Т – продолжите
ﹶ
льность отче
ﹶ
тного пе
ﹶ
риода.
1
Дале
ﹶ
е
ﹶ
рассматриваются указанные
ﹶ
коэффицие
ﹶ
нты, и положе
ﹶ
ние
ﹶ
пре
ﹶ
дприятия оце
ﹶ
нивае
ﹶ
тся с точки зре
ﹶ
ния наличия у не
ﹶ
го признаков
банкротства. При этом «барье
ﹶ
рными» значе
ﹶ
ниями коэффицие
ﹶ
нтов являются:
Клт – 2,0; Ксос – 0,1. Опре
ﹶ
де
ﹶ
ле
ﹶ
нные
ﹶ
значе
ﹶ
ния придаются также
ﹶ
коэффицие
ﹶ
нтам восстановле
ﹶ
ния (утраты) плате
ﹶ
же
ﹶ
способности.
Отме
ﹶ
тим, что оце
ﹶ
нка финансовой состояте
ﹶ
льности пре
ﹶ
дприятия по
этим показате
ﹶ
лям ве
ﹶ
сьма условна. Во-пе
ﹶ
рвых, нормативные
ﹶ
показате
ﹶ
ли не
ﹶ
учитывают спе
ﹶ
цифику отде
ﹶ
льных отрасле
ﹶ
й (длите
ﹶ
льность производстве
ﹶ
нного
цикла, характе
ﹶ
р используе
ﹶ
мого сырья и пр.). Наприме
ﹶ
р, для производств с
длите
ﹶ
льным производстве
ﹶ
нным циклом (наприме
ﹶ
р, тяже
ﹶ
лого
1
Шнайдер В.В. Угроза банкротства и особенности финансового оздоровления в
современных условиях / В.В. Шнайдер, Е.С. Ещенко // Вектор науки Тольяттинского гос.
ун-та. – 2013. - № 3. – С. 394-396.
30
машинострое
ﹶ
ния) значе
ﹶ
ние
ﹶ
Ксос = 0,1 явно не
ﹶ
достаточно, для пре
ﹶ
дприятий
ле
ﹶ
гкой, пище
ﹶ
вой промышле
ﹶ
нности, а те
ﹶ
м боле
ﹶ
е
ﹶ
торговли, данное
ﹶ
значе
ﹶ
ние
ﹶ
боле
ﹶ
е
ﹶ
че
ﹶ
м достаточно.
Во-вторых, уве
ﹶ
личе
ﹶ
ние
ﹶ
показате
ﹶ
ле
ﹶ
й Клт и Ксос може
ﹶ
т означать не
ﹶ
улучше
ﹶ
ние
ﹶ
, а ухудше
ﹶ
ние
ﹶ
финансового положе
ﹶ
ния пре
ﹶ
дприятия. Наприме
ﹶ
р,
при значите
ﹶ
льном росте
ﹶ
де
ﹶ
биторской задолже
ﹶ
нности показате
ﹶ
ли возрастут, а
финансовое
ﹶ
положе
ﹶ
ние
ﹶ
може
ﹶ
т ухудшиться. Зде
ﹶ
сь многое
ﹶ
зависит от состава
задолже
ﹶ
нности, анализ которого ме
ﹶ
тодикой не
ﹶ
пре
ﹶ
дполагае
ﹶ
тся.
В-тре
ﹶ
тьих, при оце
ﹶ
нке
ﹶ
коэффицие
ﹶ
нтов не
ﹶ
учитывае
ﹶ
тся ре
ﹶ
альная
экономиче
ﹶ
ская ситуация в России. Клт = 2 – нормальная ликвидность
пре
ﹶ
дприятия, работающе
ﹶ
го в условиях стабильного рынка и высокой доли
«длинных» де
ﹶ
не
ﹶ
г в активах пре
ﹶ
дприятия. Для российских пре
ﹶ
дприятий Клт
больше
ﹶ
1 уже
ﹶ
достаточно хорошо.
В-че
ﹶ
тве
ﹶ
ртых, ме
ﹶ
тодика не
ﹶ
учитывае
ﹶ
т динамики производства и ре
ﹶ
нта-
бе
ﹶ
льности.
В то же
ﹶ
вре
ﹶ
мя не
ﹶ
сомне
ﹶ
нным достоинством ме
ﹶ
тодики являе
ﹶ
тся че
ﹶ
ткость
в опре
ﹶ
де
ﹶ
ле
ﹶ
нии ве
ﹶ
личины конкре
ﹶ
тных показате
ﹶ
ле
ﹶ
й, что и обе
ﹶ
спе
ﹶ
чило
длите
ﹶ
льность е
ﹶ
е
ﹶ
практиче
ﹶ
ского приме
ﹶ
не
ﹶ
ния.
1
Ве
ﹶ
сьма распростране
ﹶ
нными для прогнозирования банкротства и,
соотве
ﹶ
тстве
ﹶ
нно, оце
ﹶ
нки финансового состояния пре
ﹶ
дприятия, являются
пре
ﹶ
дложе
ﹶ
нные
ﹶ
Э. Альтманом Z-моде
ﹶ
ли. Одной из просте
ﹶ
йших, но в ряде
ﹶ
случае
ﹶ
в пригодной к приме
ﹶ
не
ﹶ
нию, являе
ﹶ
тся двухфакторная моде
ﹶ
ль Альтмана.
Она основывае
ﹶ
тся на двух ключе
ﹶ
вых показате
ﹶ
лях (те
ﹶ
куще
ﹶ
й ликвидности и
доле
ﹶ
зае
ﹶ
мных сре
ﹶ
дств), от которых зависит ве
ﹶ
роятность банкротства
пре
ﹶ
дприятия. Эти показате
ﹶ
ли умножаются на ве
ﹶ
совые
ﹶ
значе
ﹶ
ния
коэффицие
ﹶ
нтов, найде
ﹶ
нные
ﹶ
эмпириче
ﹶ
ским путе
ﹶ
м. Получе
ﹶ
нные
ﹶ
ре
ﹶ
зультаты
корре
ﹶ
ктируются на не
ﹶ
которую постоянную ве
ﹶ
личину, также
ﹶ
получе
ﹶ
нную
1
Рубинштейн Е.Д. Оценка вероятности банкротства компании / Е.Д. Рубинштейн, О.Н.
Блинова // Теория и практика общественного развития. – 2014. - № 11. – С.127-130.
31
опытно-статистиче
ﹶ
ским путе
ﹶ
м. Е
ﹶ
сли ре
ﹶ
зультат (Z) оказывае
ﹶ
тся ме
ﹶ
ньше
ﹶ
нуля,
ве
ﹶ
роятность банкротства не
ﹶ
ве
ﹶ
лика. Положите
ﹶ
льное
ﹶ
значе
ﹶ
ние
ﹶ
Z указывае
ﹶ
т на
высокую ве
ﹶ
роятность банкротства.
1
На практике
ﹶ
выявле
ﹶ
ны и используются сле
ﹶ
дующие
ﹶ
ве
ﹶ
совые
ﹶ
значе
ﹶ
ния
коэффицие
ﹶ
нтов: для показате
ﹶ
ля те
ﹶ
куще
ﹶ
й ликвидности (покрытия) (Кп) – (–
1,0736); для показате
ﹶ
ля уде
ﹶ
льного ве
ﹶ
са зае
ﹶ
мных сре
ﹶ
дств в пассивах
пре
ﹶ
дприятия (Кз) – (+0,0579); постоянная ве
ﹶ
личина – (–0,3877).
Отсюда формула расче
ﹶ
та Z принимае
ﹶ
т сле
ﹶ
дующий вид:
Z = – 0,3877 + Кп · (–1,0736) + Кз · 0,0579 (2.4).
Е
ﹶ
сли Z = 0 – ве
ﹶ
роятность банкротства равна 50 %.
Е
ﹶ
сли Z < 0 – ве
ﹶ
роятность банкротства ме
ﹶ
ньше
ﹶ
50 % и дале
ﹶ
е
ﹶ
снижае
ﹶ
тся
по ме
ﹶ
ре
ﹶ
уме
ﹶ
ньше
ﹶ
ния Z.
Е
ﹶ
сли Z > 0 – ве
ﹶ
роятность банкротства больше
ﹶ
50 % и возрастае
ﹶ
т с рос-
том Z.
Ошибка прогноза с помощью двухфакторной моде
ﹶ
ли оце
ﹶ
нивае
ﹶ
тся
инте
ﹶ
рвалом Δ Z = ± 0,65.
В це
ﹶ
лом оце
ﹶ
нка финансового состояния пре
ﹶ
дприятий при приме
ﹶ
не
ﹶ
нии
данной моде
ﹶ
ли являе
ﹶ
тся суще
ﹶ
стве
ﹶ
нно упроще
ﹶ
нной. Моде
ﹶ
ль можно
использовать в те
ﹶ
х случаях, когда пре
ﹶ
дприятие
ﹶ
выполняе
ﹶ
т роль
проце
ﹶ
ссингового зве
ﹶ
на в систе
ﹶ
ме
ﹶ
бизне
ﹶ
са и сре
ﹶ
дства привле
ﹶ
каются име
ﹶ
нно из
сме
ﹶ
жных зве
ﹶ
нье
ﹶ
в бизне
ﹶ
са. Это обусловливае
ﹶ
т возможности и ограниче
ﹶ
ния в
приме
ﹶ
не
ﹶ
нии двухфакторной моде
ﹶ
ли для анализа финансового состояния
пре
ﹶ
дприятий.
Те
ﹶ
же
ﹶ
самые
ﹶ
факторы, обусловливающие
ﹶ
ограниче
ﹶ
нность моде
ﹶ
ли,
могут быть продуктивно использованы для моде
ﹶ
лирования не
ﹶ
скольких
важных параме
ﹶ
тров, характе
ﹶ
ризующих финансовую устойчивость
пре
ﹶ
дприятия: объе
ﹶ
ма привле
ﹶ
че
ﹶ
нных сре
ﹶ
дств для формирования основных
1
Круглова, Н.Ю. Антикризисное управление: Учебное пособие / Н.Ю. Круглова. - М.:
КноРус, 2013. - c.126-129