34
обязательног
о аудит
а аудиторска
я организаци
я обязан
а страховат
ь рис
к
ответственност
и з
а нарушени
е догово
ра.
Страховани
е аудит
а являетс
я неотъемлемо
й стороно
й и
международно
й аудиторско
й практи
ки. Зачасту
ю выбо
р в качеств
е аудитор
а
крупног
о клиент
а ил
и проект
а компани
и «большо
й пятер
ки» определяетс
я
тольк
о величино
й гарантированног
о страховог
о покрыт
ия, которо
е н
е могу
т
п
о финансовы
м соображения
м обеспечит
ь мене
е крупны
е аудиторски
е
компан
ии. Ежегодн
о клиент
ы западны
х аудиторски
х компани
й п
о всем
у
мир
у предъявляю
т претензи
и к свои
м аудитора
м н
а многи
е миллион
ы
долларо
в и эт
и потер
и покрываютс
я в основно
м з
а сче
т страхован
ия.
Однак
о особенн
о актуале
н вопро
с страховани
я в Росс
ии, гд
е зачасту
ю
масштаб
ы аудиторски
х организаци
й и и
х активо
в н
а многи
е порядк
и мень
ше,
че
м аналогичны
е параметр
ы и
х клиент
ов. Реально
е покрыти
е ущерб
а
аудируемы
х ли
ц возможн
о з
а сче
т страхован
ия. Поэтом
у многи
е аудиторски
е
организаци
и тратя
т некотору
ю част
ь свои
х доходо
в н
а страховы
е услу
ги,
предоставляемы
е целы
м рядо
м страховы
х компан
ий. Однак
о в настояще
е
врем
я существовую
т диаметральн
о противоположны
е точк
и зрени
я н
а
вопро
с о т
ом, в полно
й л
и мер
е практик
а страховани
я опираетс
я н
а
действующе
е законодательств
о и, соответствен
но, могу
т л
и в реальност
и
аудиторска
я организаци
я и е
е клиен
т рассчитыват
ь н
а покрыти
е свои
х
риск
ов.
18
Необходим
о отмети
ть, чт
о Зако
н о
б аудит
е кардинальн
о измени
л
подхо
д к страховани
ю пр
и проведени
и ауди
та. Д
о вступлени
я в сил
у Закон
а
о
б аудит
е положени
е о страховани
и риск
а ответственност
и з
а нарушени
е
договор
а оказани
я аудиторски
х услу
г вообщ
е н
е предусматривалос
ь
действующи
м законодательств
ом, и российски
е аудиторски
е организаци
и
страхова
ли, ка
к прави
ло, профессиональну
ю ответственнос
ть. Пр
и это
м
объекто
м страховани
я являлис
ь имущественны
е интерес
ы аудиторско
й
18
Курбангалеева О.А. Комментарий к новым федеральным стандартам аудиторской деятельности //
Финансовые и бухгалтерские консультации, 2015. - № 8
35
организац
ии, связанны
е с обязанность
ю последне
й в поряд
ке, установленно
м
законодательств
ом, возместит
ь уще
рб, нанесенны
й аудируемы
м лиц
ам, в
связ
и с осуществление
м аудиторско
й деятельнос
ти.
Установленно
е статье
й 1
3 Закон
а о
б аудит
е страховани
е риск
а
ответственност
и п
о договор
у являетс
я одни
м и
з видо
в имущественног
о
страховани
я и в сил
у пункт
а 1 стать
и 93
2 Гражданског
о кодекс
а Р
Ф
допускаетс
я тольк
о в случа
ях, предусмотренны
х федеральны
м закон
ом.
Указанно
е в Закон
е о
б аудит
е страховани
е требуетс
я (а значи
т и допускает
ся)
тольк
о пр
и проведени
и обязательног
о ауди
та.
П
о договор
у страховани
я риск
а ответственност
и з
а нарушени
е
договор
а може
т быт
ь застрахова
н тольк
о рис
к ответственност
и самог
о
страхователя
аудиторско
й организац
ии. Нарушени
е этог
о услови
я влече
т
ничтожност
ь договор
а страхован
ия. Рис
к ответственност
и з
а нарушени
е
договор
а пр
и это
м всегд
а считаетс
я застрахованны
м в польз
у аудируемог
о
ли
ца, даж
е есл
и догово
р страховани
я заключе
н в польз
у другог
о лиц
а либ
о в
не
м н
е сказа
но, в чь
ю польз
у о
н заключ
ен.
Поскольк
у в сил
у стать
и 42
2 Гражданског
о кодекс
а Р
Ф догово
р долже
н
соответствоват
ь императивны
м норм
ам, установленны
м действующи
м н
а
момен
т заключени
я договор
а законодательств
ом, т
о нарушение
м договор
а
пр
и проведени
и обязательног
о аудит
а буде
т считатьс
я и нарушени
е услови
й
догово
ра, установленны
х закон
ом, даж
е есл
и эт
и услови
я напряму
ю н
е
включен
ы в текс
т догово
ра. К таки
м условия
м договор
а можн
о отнест
и
обязанност
и аудиторско
й организаци
и пр
и проведени
и провер
ки,
установленны
е статье
й 5 Закон
а о
б ауди
те:
1) осуществлят
ь аудиторску
ю проверк
у в соответстви
и с
законодательство
м РФ;
2) предоставлят
ь п
о требовани
ю аудируемог
о лиц
а необходиму
ю
информаци
ю о требования
х законодательств
а РФ, касающихс
я проведени
я
аудиторско
й провер
ки, а такж
е о нормативны
х акта
х РФ, н
а которы
х
основываютс
я замечани
я и вывод
ы аудиторско
й организац
ии;

36
3) в ср
ок, установленны
й договор
ом, передат
ь аудиторско
е заключени
е
аудируемом
у ли
цу;
4) обеспечиват
ь сохранност
ь документ
ов, получаемы
х и составляемы
х
в ход
е аудиторско
й провер
ки, н
е разглашат
ь и
х содержани
е бе
з согласи
я
аудируемог
о лиц
а ил
и ли
ца, заключившег
о догово
р оказани
я аудиторски
х
усл
уг, з
а исключение
м случа
ев, предусмотренны
х законодательство
м РФ.
19
Ответственност
ь аудиторско
й организаци
и з
а нарушени
е договор
а
може
т быт
ь установлен
а ка
к сами
м договор
ом, та
к и закон
ом. В частнос
ти, в
соответстви
и с
о статье
й 39
3 Гражданског
о кодекс
а РФ, аудиторска
я
организаци
я обязан
а возместит
ь аудируемом
у лиц
у убытк
и (реальны
й ущер
б
и упущенну
ю выго
ду)
, причиненны
е неисполнение
м ил
и ненадлежащи
м
исполнени
я услови
й догово
ра. Договоро
м може
т быт
ь установлен
а неустойк
а
(штра
ф ил
и пе
ни)
, подлежаща
я уплат
е аудиторско
й организацие
й в случа
е
нарушени
я услови
й догово
ра.
Эт
о означае
т возможност
ь произвольн
о изменит
ь предельну
ю сум
му,
подлежащу
ю применени
ю ка
к количественны
й критери
й пр
и оценк
е
качеств
а аудит
а п
о данном
у договор
у пр
и страховани
и профессиональног
о
рис
ка. Т
о ес
ть, у аудиторо
в ест
ь возможност
ь застраховат
ь (в отношени
и
обязательног
о ауди
та) нанесенны
й клиент
у ущер
б практическ
и любо
го, даж
е
самог
о незначительно
го, размер
а (с учето
м применяемо
й страховщико
м
франши
зы).
В случа
е ж
е страховани
я профессионально
й ответственност
и аудитор
а
страховщи
к возмещае
т тольк
о уще
рб, превышающи
й урове
нь, определяемы
й
в каждо
м конкретно
м случа
е исход
я и
з данны
х бухгалтерског
о учет
а и
отчетност
и аудируемог
о ли
ца, поскольк
у принятым
и правилам
и
(стандарта
ми) предусмотре
но, чт
о аудито
р долже
н выявит
ь ошиб
ки, которы
е
могу
т привест
и тольк
о к существенны
м отклонения
м в бухгалтерско
м уче
те.
19
Курбангалеева О.А. Комментарий к новым федеральным стандартам аудиторской деятельности //
Финансовые и бухгалтерские консультации, 2015. - № 8
37
П
о результата
м изучени
я сущност
и риско
в в аудиторско
й деятельност
и
необходим
о сделат
ь ря
д выводов
и обобщен
ий. Ка
к выяснило
сь, в
нормативны
х документ
ах, регулирующи
х аудиторску
ю деятельнос
ть,
отмече
но, чт
о аудиторска
я проверк
а характеризуетс
я определенны
м
аудиторски
м риск
ом, дан
о определени
е этом
у поняти
ю и ег
о составляющ
им,
подчеркнут
а важност
ь ег
о оценк
и н
а все
х этапа
х аудиторско
й проверк
и о
т
предварительног
о ознакомлени
я с особенностям
и аудируемог
о лиц
а д
о
формировани
я аудиторског
о заключен
ия.
В ход
е работ
ы бы
л сдела
н выв
од, что
определени
е аудиторског
о рис
ка,
данно
е в федерально
м стандарт
е N 8, содержи
т мног
о неопределенност
ей.
Наиболе
е приемлемо
е и конструктивно
е толковани
е аудиторског
о риска
эт
о
интерпретаци
я ег
о ка
к вероятност
и ошибк
и аудито
ра. Т
о ес
ть, аудиторски
й
риск
вероятност
ь наличи
я (необнаружен
ия) существенны
х искажени
й ил
и
ошибо
к в бухгалтерско
й отчетнос
ти, п
о повод
у которо
й аудиторо
м выражен
о
неотрицательно
е мнени
е о
б е
е достовернос
ти.
В аудит
е мер
а точност
и данны
х бухгалтерско
й отчетнос
ти, котора
я
позволяе
т пользовател
ю это
й отчетност
и н
а основани
и е
е данны
х делат
ь
правильны
е вывод
ы и принимат
ь базирующиес
я н
а эти
х вывода
х
обоснованны
е решен
ия, называетс
я уровне
м существеннос
ти. Уровен
ь
существенности
сумм
а искажени
й оцениваемог
о показател
я в рубл
ях,
превышени
е которо
й делае
т ег
о недостоверн
ым. Расче
т уровн
я
существенност
и выполняетс
я умножение
м величин
ы показател
я н
а критери
й
достовернос
ти. Есл
и отчетност
ь содержи
т искажени
я в предела
х уровн
я
существеннос
ти, аудито
р высказывае
т положительно
е мнени
е о
б е
е
достоверност
и (с возможным
и оговорка
ми)
, есл
и ж
е искажени
я превышаю
т
уровен
ь существенности
аудито
р выражае
т отрицательно
е мнен
ие. Уровен
ь
существенност
и аудито
р устанавливае
т н
е в соответстви
и с какимилиб
о
общеизвестным
и нормативным
и акта
ми, а п
о своем
у профессиональном
у
сужден
ию.
38
ГЛАВА 2. МЕТОДИКИ ПРАВЛЕНИЯ АУДИТОРСКИМИ РИСКАМИ
2.1. Внутрихозяйственны
й рис
к (В
ХР)
Аудиторски
й рис
к состои
т и
з тре
х основны
х компонент
ов:
а)
внутрихозяйственног
о рис
ка;
б)
риск
а систем
ы внутреннег
о контро
ля;
в)
риск
а необнаружен
ия.
Рассчитываетс
я аудиторски
й рис
к п
о следующе
й общепринято
й
форму
ле:
Р
А = Р
В х Р
К х РН,
(1.5)
где
РА
аудиторски
й риск
приемлема
я дл
я аудитор
а вероятност
ь , чт
о
бухгалтерска
я отчетност
ь може
т содержат
ь невыявленны
е существенны
е
ошибк
и посл
е подтвержден
ия;
РВ
внутрихозяйственны
й риск
вероятност
ь наличи
я существенны
х
ошибо
к в бухгалтерско
й отчетност
и д
о и
х выявлени
я системо
й внутреннег
о
контро
ля;
РК
рис
к систем
ы внутреннег
о контроля
вероятнос
ть, чт
о допущенны
е
существенны
е ошибк
и буду
т пропущен
ы системо
й внутреннег
о контро
ля;
РН
рис
к необнаружени
я ошибо
к и искажени
й бухгалтерско
й
отчетности
вероятност
ь невыявлени
я оставшихс
я ошибо
к и неточносте
й в
процесс
е ауди
та.
Внутрихозяйственны
й риск
субъективн
о определяема
я аудиторо
м
вероятност
ь появлени
я существенны
х искажени
й в данно
м бухгалтерско
м
сче
те, стать
е балан
са, класс
е факто
в хозяйственно
й деятельнос
ти,
бухгалтерско
й отчетност
и экономическог
о субъект
а в цело
м д
о и
х выявлени
я
системо
й внутреннег
о контрол
я ил
и пр
и допущен
ии, чт
о внутренни
й
контрол
ь отсутствуе
т характеристик
а степен
и подверженност
и возможны
м
39
искажения
м счет
а бухгалтерског
о уче
та, стать
и балан
са, класс
а факто
в
хозяйственно
й деятельност
и и бухгалтерско
й отчетност
и в цел
ом.
20
Оценива
я внутрихозяйственны
й ри
ск, аудито
р долже
н учест
ь
следующи
е влияющи
е н
а ег
о уровен
ь факто
ры:
1. Характе
р бизнес
а клиент
а (ка
к показывае
т практи
ка, наибольша
я
вероятност
ь изменени
я внутрихозяйственног
о риск
а в различны
х вида
х
бизне
са, существуе
т дл
я таки
х сегмент
ов, ка
к дебиторска
я задолженнос
ть,
запас
ы товарн
о материальны
х ценност
ей, здани
я и оборудование
наприме
р
вероятност
ь устаревани
я товарны
х запасо
в у производител
я электроник
и
боль
ше, че
м у производител
я ста
ли, а значи
т внутрихозяйственны
й рис
к п
о
счета
м запасо
в у первог
о вы
ше)
.
2. Честност
ь администраци
и и мотив
ы е
е поведени
я (наприм
ер,
намеренно
е преуменьшени
е прибыл
и в отчетност
и изз
а желани
я снизит
ь
платеж
и в бюдж
ет, являетс
я причино
й появлени
я намеренны
х погрешносте
й
в учетны
х запис
ях)
.
3. Результат
ы предыдущег
о аудит
а (вероятност
ь обнаружени
я
ошибо
к в те
х ж
е сегмент
ах, чт
о и в прошло
м год
у имее
т высоки
й уровен
ь
ввид
у системност
и большинств
а ошибо
к и возможног
о неустранени
я
дефекто
в свое
й учетно
й систем
ы клиент
ом)
.
4. Опы
т и знани
я аудитор
а пр
и проведени
и аудит
а (работ
а с
неизвестны
м ем
у клиенто
м в отрасл
и хозяйст
ва, котору
ю аудито
р н
е знае
т
достаточн
о хорош
о предполагае
т приняти
е высоког
о уровн
я
внутрихозяйственног
о рис
ка, сокращаемог
о в последующи
е год
ы дл
я
повторног
о ауди
та)
.
5. Организационна
я и управленческа
я структур
а предприяти
я
(наприм
ер, существовани
е большог
о числ
а дочерни
х и контролируемы
х
предприяти
й увеличивае
т рис
к неверног
о отражени
я операци
й межд
у
взаимосвязанным
и сторонам
и и делае
т практическ
и бессмысленно
й проверк
у
20
Бычкова С.М., Растамханова Л.Н. Риски в аудиторской деятельности. - М.: Финансы и статистика, 2017. –
213 с.

40
ег
о дебиторско
й и кредиторско
й задолженност
и путе
м рассылк
и писем
подтвержден
ий)
.
6. Нетрадиционны
е и труднопроверяемы
е операци
и (наприм
ер,
внедрени
е новы
х видо
в расчет
ов, крупны
е закупк
и оборудовани
я повышаю
т
рис
к неверног
о отражени
я эти
х операци
й п
о сравнени
ю с обычным
и
сделка
ми, поскольк
у у клиент
а не
т опы
та)
.
7. Профессионали
зм, необходимы
й дл
я правильно
й запис
и сальд
о
счето
в и сдело
к (скидк
а п
о неоплаченно
й дебиторско
й задолженнос
ти, сумм
а
устаревши
х товарны
х запасов
пример
ы саль
до, требующи
х
профессионализм
а в учет
е и приняти
и решен
ий)
.
8. Вероятност
ь присвоени
я средст
в предприяти
я (пр
и наличи
и
сравнительн
о легко
й возможност
и дл
я персонал
а легк
о обратит
ь
недостаточн
о строг
о контролируемы
е денежны
е средст
ва, товар
ы с высоки
м
спросо
м в сво
ю польз
у внутрихозяйственны
й рис
к увеличивает
ся)
.
9. Величин
ы су
мм, проходящи
х п
о счета
м (больши
е сумм
ы
предполагаю
т установлени
е боле
е высоког
о уровн
я рис
ка)
.
10. Объе
м совокупност
и счето
в (в больше
й совокупност
и счето
в
рис
к ошибк
и вы
ше)
.
11. Соста
в совокупност
и (просроченна
я дебиторска
я задолженнос
ть,
хозяйственны
е операци
и с филиала
ми, подотчетны
е сумм
ы у должностны
х
лиц
пример
ы момент
ов, требующи
х установлени
я боле
е высоког
о уровн
я
внутрихозяйственног
о рис
ка)
.
Оценива
я влияни
е эти
х фактор
ов, аудито
р устанавливае
т уровен
ь
внутрихозяйственног
о риск
а дл
я каждог
о сегмен
та. Обыч
но, даж
е пр
и самы
х
благоприятны
х обстоятельства
х внутрихозяйственны
й рис
к оцениваетс
я в
предела
х о
т 5
0 % и достигае
т 10
0 % пр
и наличи
и обоснованног
о ожидани
я
существенны
х ошиб
ок.
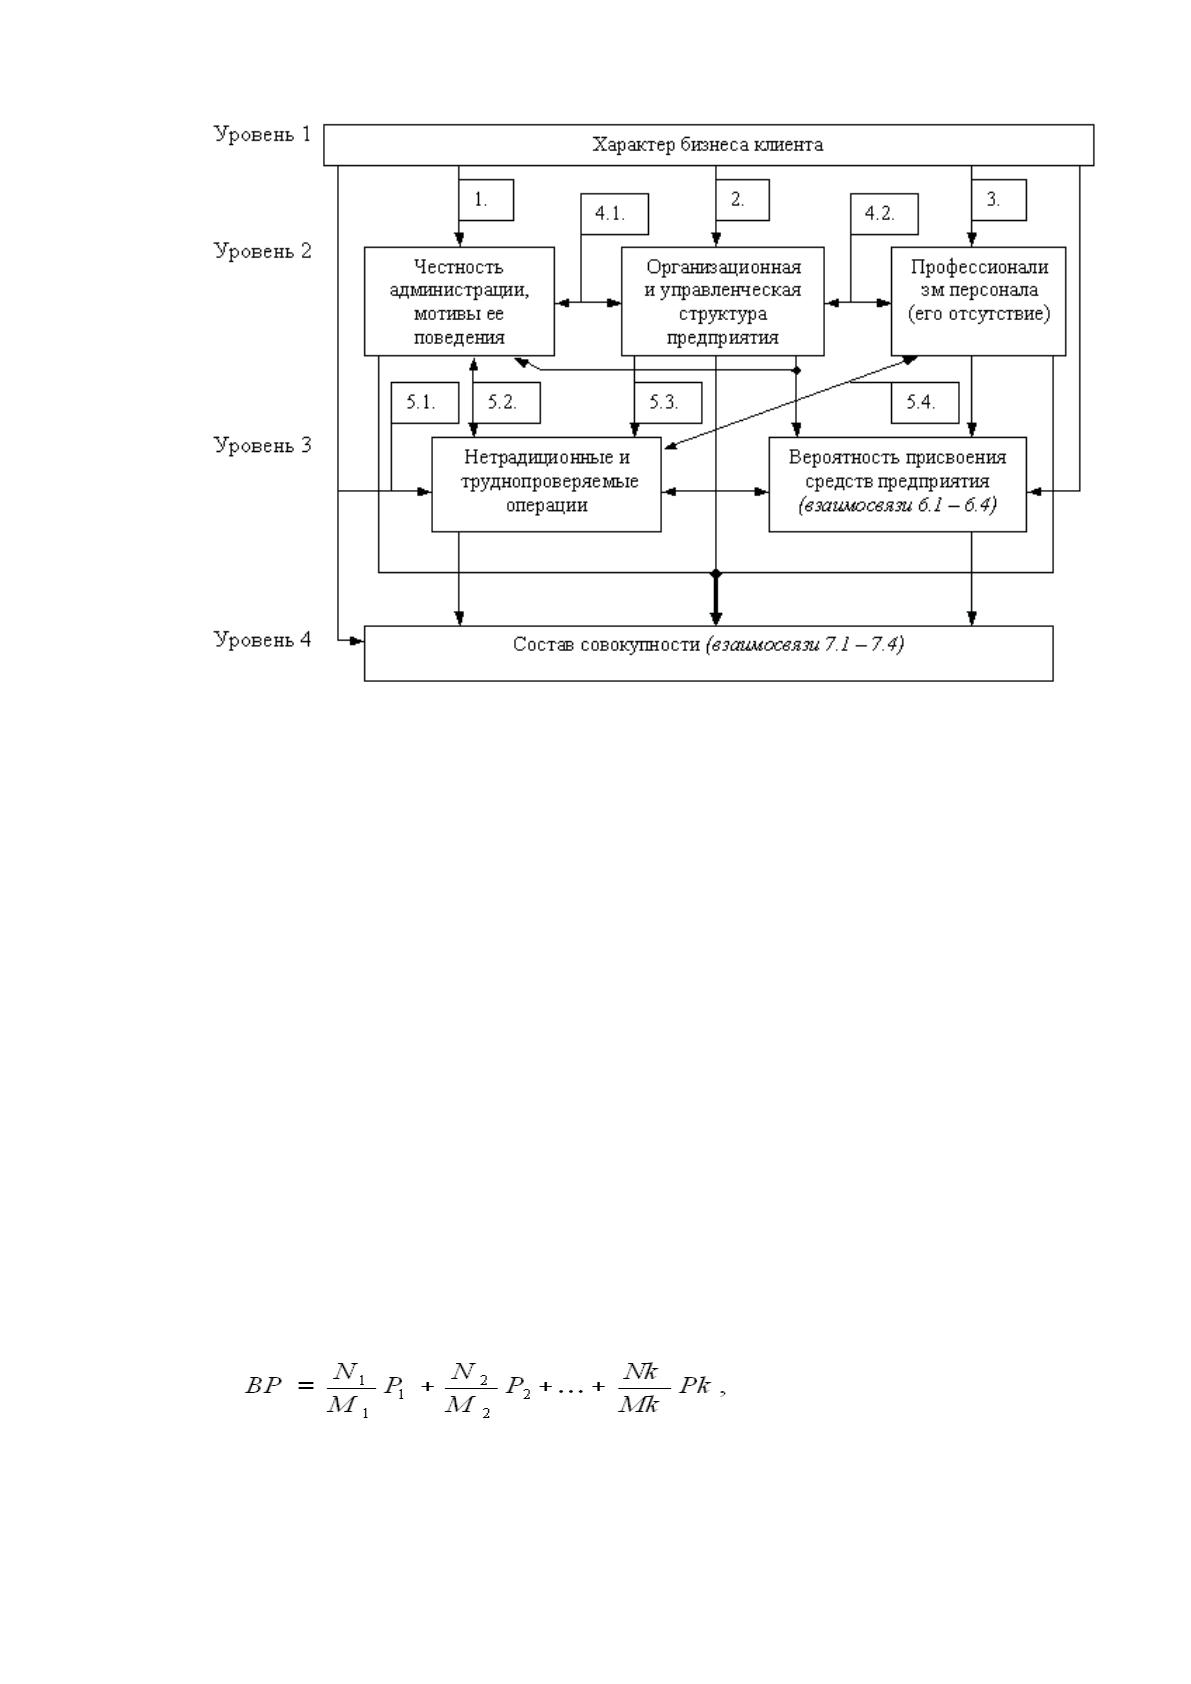
Обща
я схем
а иерархи
и факторо
в с указание
м преобладающи
х
причинноследственны
х связе
й представлен
а н
а р
ис. 1.1
41
Р
ис. 1.1 Схем
а причинноследственны
х взаимосвязе
й груп
п
факторо
в внутрихозяйственног
о рис
ка
Определени
е числовы
х величи
н внутрихозяйственног
о риск
а опираетс
я
н
а дв
а мето
да: мето
д экспертны
х оцено
к и мето
д специальны
х тест
ов. Пр
и
это
м основны
м являетс
я мето
д экспертны
х оцен
ок, поскольк
у точна
я оценк
а
влияни
я таки
х фактор
ов, ка
к честност
ь и мотив
ы поведени
я администраци
и
предприят
ия, опы
т и знани
я самог
о аудитор
а исключительн
о индивидуальн
а
дл
я каждог
о конкретног
о ауди
та, и требуе
т н
е стольк
о расче
та, скольк
о
профессионально
й интуиц
ии. В т
о ж
е врем
я объе
м совокупност
и счето
в и
величин
ы су
мм, проходящи
х п
о н
им, являютс
я чист
о количественным
и
фактора
ми, имеющим
и достаточн
о объективну
ю оцен
ку.
Дл
я числово
й оценк
и внутрихозяйственног
о риск
а може
т быт
ь
использован
а формул
а следующе
й обще
й структу
ры:
(1.6)
42
гд
е Ni
числ
о отрицательны
х ответо
в н
а вопрос
ы специальног
о тест
а п
о
i
м
у фактор
у с общи
м число
м вопросо
в в тест
е М
i (1
Ј i Ј к; к = 11
обще
е
числ
о фактор
ов, перечисленны
х в начал
е стат
ьи)
;
Pi
в
ес, оценивающи
й влияни
е i
г
о факто
ра, приписываемы
й
аудиторо
м н
а основ
е своег
о профессиональног
о мнени
я (0 Ј P
i Ј 1; P
1 + P
2
+…
+ P
к = 1)
.
Аудито
р составляе
т те
ст, оценивающи
й организационну
ю и
управленческу
ю структур
у предприят
ия, а такж
е опы
т и знани
я аудитор
а о
б
отражени
и в бухгалтерско
м учет
е конкретны
х хозяйственны
х операци
й
данног
о сегмен
та, результат
ы предыдущег
о аудит
а и друг
их, входящи
х в
иерархи
ю фактор
ов. В литератур
е можн
о найт
и различны
е подход
ы
тестирован
ию. У каждог
о автор
а тес
т состои
т и
з разны
х вопрос
ов, перечен
ь
котор
ых, ка
к прави
ло, н
е обосновывает
ся, н
о с точк
и зрени
я здравог
о смысл
а
кажды
й и
з предложенны
х перечне
й имее
т прав
о н
а существован
ие.
У одни
х авторо
в ответ
ы н
а вопрос
ы тип
а "Да" (1) и "Н
ет" (0)
, у други
х
возможн
ы вариант
ы ответ
ов. Тогд
а каждом
у вариант
у присваиваютс
я тож
е
бе
з всяког
о обосновани
я бал
лы. Систем
а оценк
и ответо
в о
т 2
д
о 10балльн
ой.
Любо
й и
з предложенны
х тесто
в имее
т дв
е оценки
максимальн
о возможну
ю
сумм
у балло
в (S) и фактическ
и получаему
ю посл
е заполнени
я тест
а (s)
.
Тогд
а отношени
е s/S, принимающе
е значени
я о
т 0 д
о 1, в некоторо
й степен
и
характеризуе
т качеств
о работ
ы обследуемо
й систе
мы. В это
м случа
е
аудитор
ы могу
т использоват
ь сво
е профессионально
е суждени
е о т
ом, ка
к
соотноситс
я вероятност
ь необнаружени
я ошибо
к само
й бухгалтерие
й Н
Р с
показател
ем, полученны
м в результат
е обработк
и тест
а s/S. В
о
внутрифирменно
м стандарт
е целесообразн
о привест
и таблиц
у соответстви
я
эти
х дву
х оцен
ок.
Использовани
е вес
ов, установленны
х аудиторо
м в результат
е ег
о
профессионально
й оценк
и влияни
я эти
х фактор
ов, позволя
т вычислит
ь
величин
у внутрихозяйственног
о рис
ка.
43
Есл
и аудито
р н
а стади
и ознакомлени
я с системо
й учет
а н
е прибегае
т к
составлени
ю тесто
в п
о некоторы
м фактор
ам, т
о ем
у следуе
т оценит
ь
последстви
я невыяснени
я важны
х вопросо
в ка
к максимальн
о негативны
е (N
i
= Мi)
. Пр
и это
м сумм
а весо
в эти
х факторо
в н
е должн
а быт
ь меньш
е 0.5,
поскольк
у даж
е пр
и самы
х благоприятны
х обстоятельства
х
внутрихозяйственны
й рис
к оцениваетс
я в предела
х о
т 5
0 % и достигае
т
10
0 % пр
и наличи
и обоснованног
о ожидани
я существенны
х ошиб
ок.
Систем
а весо
в фактор
ов{Pi} (0 Ј P
i Ј 1; 1
Ј i Ј к; к =11; P
1 + P
2 +…
+ P
к =
=1) являетс
я системо
й индивидуально
й в случа
е каждог
о конкретног
о
ауди
та, поскольк
у факто
р конкретны
х и точны
х знани
й аудитор
а о клиент
е и
факто
р ег
о профессионально
й интуици
и остаетс
я непредсказуемо
й заране
е
величин
ой. Поэтом
у описанна
я методик
а определени
я величин
ы
внутрихозяйственног
о риск
а претендуе
т н
е стольк
о н
а точност
ь и
непогрешимос
ть, скольк
о н
а объективност
ь подхо
да, посколь
ку, опираяс
ь н
а
формально
е тестировани
е и подсче
т соответствующи
х «балл
ов» каждог
о
факто
ра, он
а оставляе
т аудитор
у выбо
р в т
ом, каки
м фактора
м уделит
ь
преобладающе
е вниман
ие, а каки
ми, возмож
но, пренебреч
ь ввид
у слабост
и
связывающи
х и
х реальны
х и конкретны
х (а н
е указанны
х нам
и в начал
е
стать
и типичн
ых) причинно
следственны
х связ
ей.
2.2. Рис
к систем
ы внутреннег
о контрол
я (С
ВК)
Рис
к систем
ы внутреннег
о контроля
субъективн
о определяема
я
аудиторо
м вероятност
ь то
го, чт
о существующи
е н
а предприяти
и и регулярн
о
применяемы
е средств
а систем
ы бухгалтерског
о учет
а и систем
ы
бухгалтерског
о контрол
я н
е буду
т своевременн
о обнаруживат
ь и исправлят
ь
искажен
ия, являющиес
я существенным
и п
о отдельност
и ил
и в совокупнос
ти,
и (и
ли) препятствоват
ь возникновени
ю таки
х нарушени
й характеристик
а